首页 »
行业资讯 » 白云机场600004基本面深度分析报告
白云机场600004基本面深度分析报告白云机场基本面深度分析报告
投资研究的底层逻辑始终不变:不追逐短期情绪炒作,不博弈单日客流、油价这类短期扰动,立足产业大周期,参考海外枢纽机场的发展路径,以长期视角审视资产价值。机场属于典型的流量型基础设施资产,兼具公用事业属性与商业消费属性。海外大型枢纽机场,如亚特兰大、新加坡樟宜、香港国际机场的发展历程清晰展现出一条路径:航空主业是流量底座,非航商业才是利润弹性来源;当区域经济繁荣、跨境人流回暖,枢纽机场的价值会逐步兑现;而周期下行阶段,则会承受客流、商业收入、航空收费三重压力。白云机场作为国内三大门户复合枢纽之一,背靠粤港澳大湾区,是华南对外联通世界的核心门户。经历过去一轮周期的深度调整之后,行业环境、客流结构、商业业态都已经发生显著变化。本文结合海内外航空行业形势、消费复苏现状,从公司基本面、核心竞争力、未来布局、长期投资逻辑几个维度,完整拆解白云机场。提示:本文仅为产业基本面研究分享,不构成任何投资建议。一、大势先行:全球与国内航空、消费大环境
先看清所处的大周期,才能看懂机场这家“流量生意”。放眼海外,全球民航市场逐步修复完成,但格局已经改变。国际航线运力分配重构,跨境出行需求分层:商务出行稳健回升,出境休闲旅游持续释放增量;欧美枢纽机场早已摆脱单纯依靠起降费的盈利模式,免税、零售、广告、场地租赁等非航收入占比长期高于航空主业,这也是成熟枢纽机场的盈利模板。同时,地缘扰动、国际油价波动、海外航司运力投放节奏,会持续影响国际航线供给,间接约束国内门户机场的国际客流恢复节奏。回到国内,国内民航的底层变量有两个:人口流动意愿与居民消费能力。国内客运航线已经基本恢复并超过前期水平,国内出行常态化;弹性最大的是国际及地区航线。粤港澳大湾区本身是外向型经济高地,外贸商务往来、跨境探亲、出境旅游需求基础扎实。但客观现实是,居民消费呈现结构性复苏:刚需出行稳定,高端免税消费恢复节奏慢于普通出行,消费更加理性,单笔客单消费有所承压。从行业规律看:机场的盈利周期,滞后于客流周期;客流回暖先带动航空性收入,等到人流稳定、消费信心修复,非航收入,尤其是免税收入,才会迎来弹性释放。这是所有大型枢纽机场共有的特征,也是白云机场接下来几年最核心的主线。二、公司基本面分析
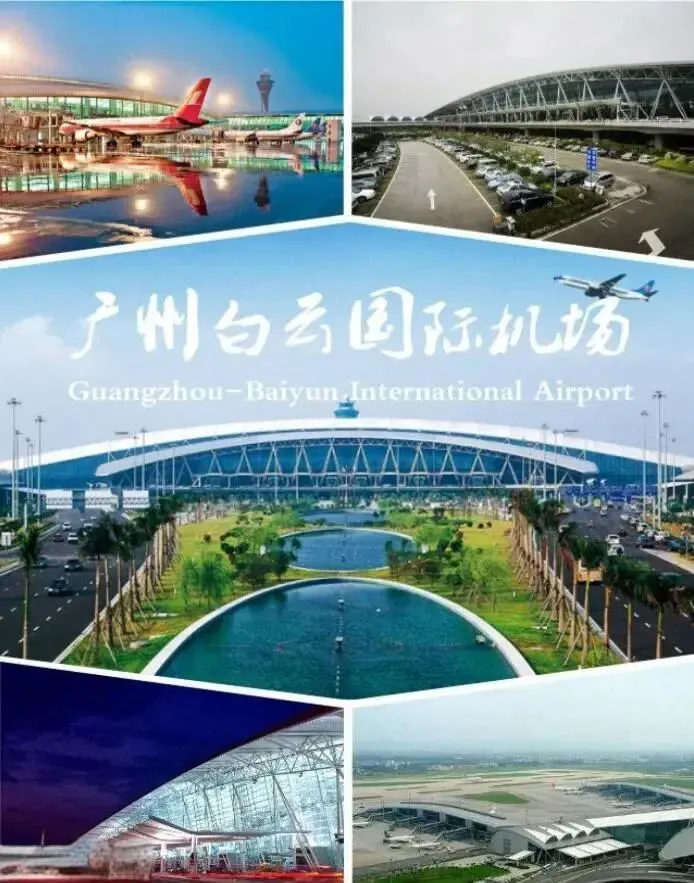
广州白云国际机场股份有限公司,运营管理白云机场,地处粤港澳大湾区核心城市广州,是华南地区唯一的国家级门户枢纽。公司收入分为两大板块:航空性收入和非航空性收入,盈利结构差异巨大。1、航空性业务:流量基本盘,刚性但上限有限
航空性收入,简单理解就是向航空公司收取的费用:飞机起降费、旅客服务费、安检费、廊桥使用费等。这部分收费标准受民航主管部门管控,定价相对刚性,利润率偏低,更偏向基础设施服务,是机场的“流量底座”。- 优势:只要航班量、旅客吞吐量提升,航空收入就同步增长,现金流稳定,波动相对小;
- 约束:定价受监管,很难自主提价,成本刚性明显,折旧、人工、运维是固定支出。机场属于重资产行业,航站楼、跑道、配套设施投资巨大,每年固定资产折旧是一笔持续的固定成本。在客流不足阶段,固定成本会直接压制利润,这也是过去周期里机场亏损的核心原因。
吞吐量是航空业务的核心指标。白云机场设计容量充裕,T1、T2航站楼已经成熟运营,T3航站楼是未来增量核心。从区位来看,它承接华南、华中、西南部分区域的国际中转需求,国内航线网络密集,国内客流底盘扎实。国内线现在已经稳定在高位,增长空间有限;未来航空业务的增量,主要来自国际航线航班持续增班、国际旅客吞吐量提升。2、非航业务:利润弹性的核心,决定公司盈利高度
对于枢纽机场来说,真正的价值看点永远是非航业务,这也是海外头部机场验证过的模式。非航业务包含免税特许经营、商业零售租赁、广告、贵宾服务、场地租赁等。其中免税业务是重中之重。免税收入采用保底+提成的模式,机场和免税商签订协议,按照免税销售额抽取分成。免税业务毛利率远高于航空业务,是过去白云机场盈利最强的引擎。这里要客观看待当下现状:客流恢复≠免税收入同步恢复。旅客回来了,但消费习惯改变。对比前期,旅客在机场免税店的购买意愿、客单价偏弱,免税销售修复慢于客流修复,这是现阶段压制利润的关键因素。除免税之外,普通商铺、餐饮、品牌零售、广告业务稳步修复。机场商圈持续调整业态,增加平价餐饮、国货品牌、体验型门店,适配当下理性消费的大环境,不再单纯依靠高溢价奢侈品。3、财务端简要梳理
重资产属性决定公司资产负债率偏高,资本开支大,利息、折旧压力长期存在。在客流低迷周期,营收不足以覆盖固定成本,业绩承压;一旦国际客流持续上行、免税销售回暖,利润弹性会快速释放。现金流层面:机场经营现金流质地较好,旅客消费、航司缴费回款稳定。业绩的波动,本质是周期波动,不是企业本身丧失区位价值。它不是成长爆发型企业,是典型的周期复苏+类公用枢纽资产,赚的是人流回归、商业消费回暖的钱。三、企业核心竞争力:别人很难复制的护城河
机场不是可以随便新建的生意,枢纽机场的护城河,是多重因素叠加形成的,短期无法复刻。国内门户枢纽牌照稀缺。白云机场是华南对外第一门户,覆盖粤港澳大湾区广阔腹地。大湾区外贸发达、侨民基数大、跨境商务和出入境需求天然旺盛。深圳、香港机场和白云机场形成错位互补:香港侧重国际长途枢纽,深圳侧重商务与短途,白云承接大量国内转国际、内陆省份出境客流。地理位置、空域资源、国家枢纽定位,是它最核心的壁垒。空域资源稀缺,新增大型枢纽审批极难,不存在新进入者的直接竞争。经过多年运营,白云已经搭建起通达全球的国际航线网络,连通东南亚、大洋洲、欧洲、北美。国内航线四通八达,大量内陆城市旅客经白云中转出境。中转客流是枢纽机场的优质客流:中转旅客停留时间更长,接触免税和商业门店的机会更多,更容易转化为非航消费。航线网络一旦形成,具备很强的粘性,航司不会轻易放弃成熟枢纽。稳定且庞大的旅客流量,让机场在和免税运营商、品牌商户谈判时掌握主动权。免税招标机制下,枢纽机场可以争取更优的分成条款。同样一个品牌,愿意进驻白云,看重的就是稳定的出入境客流。流量越大,商业价值越高,这是正向循环。现有T1、T2保障当前需求,在建T3是远期核心增量。T3投运之后,机场旅客设计容量将大幅抬升,能够承接未来十年国际航线持续扩容的需求,避免容量瓶颈限制客流增长。硬件先行,为长期客流增长预留空间,这是二线城市机场所不具备的条件。- 重资产模式,固定成本高,周期下行阶段抗风险能力偏弱;
- 竞争来自区域内其他机场分流,国际航线的供给取决于航司规划、出入境政策。
四、公司未来布局:锚定T3、优化商业结构、做强枢纽中转
公司未来几年的动作,全部围绕三件事:扩容硬件、重构商业、提升中转枢纽价值。1、T3航站楼项目,中长期最大增量
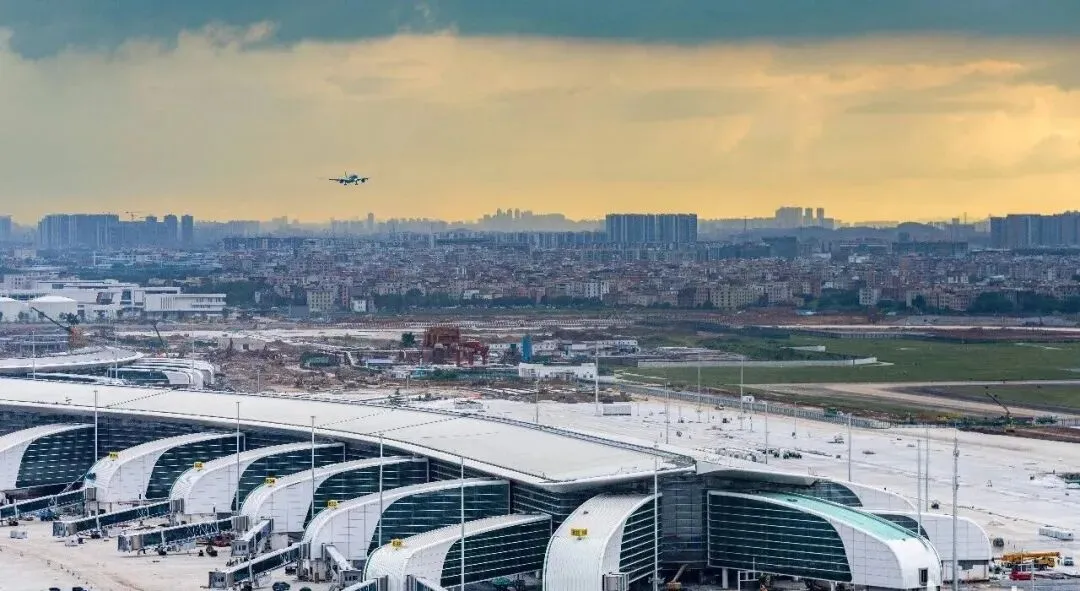
T3是白云机场未来最重要的资本开支项目,也是未来十年的增长主线。T3建成投用之后,机场吞吐上限大幅提升,可以承接更多国际航班、远程洲际航线。T3不仅仅是多一个航站楼,规划上会重点强化中转功能,设置中转专用通道、简化中转流程,目标提升中转旅客占比。对于机场而言,中转旅客是优质流量,直接利好免税、零售等非航收入。风险点在于:T3投资规模巨大,建设期持续增加折旧和财务费用。如果客流、免税消费回暖速度不及预期,新增产能会阶段性摊薄盈利,这是时间差的问题——产能先落地,客流和消费慢慢跟上。2、商业业态调整,摆脱单一依赖免税
管理层已经意识到消费环境变化,不再把全部希望押在高端免税。后续商业布局方向清晰:优化商铺结构,丰富餐饮、国货零售、文创、轻体验业态,兼顾平价消费和高端消费,降低对奢侈品免税的单一依赖。免税板块上,未来新一轮特许经营招标,会重新约定保底销售额、分成比例,重新平衡机场和免税经营方的收益,这会是未来一个重要的催化变量。在消费偏弱的环境下,更加务实的商业方案,更适合当下旅客的消费习惯。3、持续完善航线网络,打造亚太中转枢纽
公司配合民航部门、各大航司,持续开辟洲际新航线,加密东南亚、大洋洲航线,补齐远程航线短板。同时推动“空铁联运”,打通高铁、城际轨道和机场的接驳,把腹地延伸到湖南、广西等华南周边省份,吸引更多外地中转旅客,做大客流底盘。枢纽的核心就是聚人流,腹地越大,客流基本盘越稳固。4、降本增效,平滑周期波动
在重资产、高固定成本的模式下,精细化运营是长期必修课。后续会持续优化运维成本、能耗管理、人员管理,提升航站楼、停机位的使用效率,尽可能压低盈亏平衡点,让机场在客流偏弱阶段也能减少亏损、更快实现盈利修复。五、周期总结与资产逻辑
对照海外枢纽机场的发展路径,我们可以给白云机场一个清晰定位:它不是高成长科技赛道,不是持续扩张的消费龙头,它是周期复苏型枢纽资产。它的收益兑现,取决于三个核心变量:国际旅客吞吐量恢复进度、出入境旅客免税消费能力、T3产能投放节奏。- 航空主业:国内客流基本盘稳定,增量看国际航线持续增班;
- 非航业务:是利润弹性来源,最大的约束是居民免税消费意愿;
- 远期看点:T3投产打开长期容量天花板,中转比例提升重塑商业价值;
- 风险来源:消费持续疲软、国际航线恢复不及预期、油价和航司经营压力压制航班投放、大额资本开支压制短期利润。
回顾过去二十年各类资产的规律:房子看人口和城镇化,股票看企业盈利,黄金看货币信用;而枢纽机场,看的是人流、跨境往来、消费信心。白云机场的投资逻辑,本质就是押注大湾区长期外向经济活力、跨境出行需求回归、出入境消费逐步修复。它的高光时刻,一定是国际客流稳步上行叠加免税消费回暖的共振阶段;而当下,处于周期修复的中段,需要耐心等待盈利弹性兑现。枢纽资产的价值,从来不会消失,只是兑现需要时间。看懂客流周期、看懂商业盈利结构、看懂T3远期布局,我们才能客观判断这家华南门户机场的长期价值。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递