研报速递
摘要
中国定制家居行业在地产深度调整中进入"存量换挡期":上市板块同口径营收连续两年下滑,2025年15家A股定制企业合计营收497.90亿元、同比下降10.9%,但存量翻新需求已占家装需求六成以上、以旧换新政策持续加力,行业增长引擎正在切换。竞争格局呈"低集中度加速集中"态势,2026年CR10预计达42%,出海成为头部企业第二增长曲线并分化出五种路径。未来3—10年,行业将沿"存量化、整家化、智能化、全球化"四条主线重构,基准情景下2027年前后头部企业率先企稳。
目录
一、行业背景:定义、发展历程与政策环境
二、市场规模与增长动力:中国存量换挡,全球稳健扩容
三、竞争格局:集中度跃升、模式重构与出海对比
四、未来趋势与前景预测
五、风险、挑战与批判性评估
六、结论与展望
参考文献
一、行业背景:定义、发展历程与政策环境
1.1 行业定义与边界
定制家居(定制家具)指企业在大规模生产基础上,依据户型、装修风格及消费者对材料、功能、价位等个性化需求,通过实地测量、个性化设计、模块化生产与现场安装形成的专属家具,主要包括定制橱柜、定制衣柜及木门、墙板、卫浴等延伸品类,采用"以销定产"模式[1]。全屋定制则进一步把单品定制整合为涵盖多空间的一站式解决方案[2]。本报告以"定制橱柜+定制衣柜+整家定制"为核心口径,整装(含硬装施工的家装整体解决方案)作为相关模式在竞争格局中讨论。
1.2 发展历程:从单品定制到整家时代
中国定制家居行业经历了四个阶段[3]:起步期(2001—2011年),索菲亚将定制衣柜引入中国,欧派以橱柜单品立市,2011年欧派营收仅22亿元;快速成长期(2012—2017年),伴随地产黄金周期,九家上市定制企业合计营收从2013年的104亿元跃升;集中度跃升期(2018—2021年),CR9合计营收2021年达550亿元,欧派营收突破204亿元;调整重构期(2022年至今),行业营收见顶回落,头部企业从单品竞争转向整家定制、装企渠道与出海的多线重构[3][4]。
1.3 政策环境:以旧换新、环保强标与存量更新
政策是本轮行业周期的关键变量。消费端,商务部等六部门2025年1月印发家装厨卫"焕新"通知,对家装、厨卫、适老化改造给予补贴[5];2026年政策提质延续,中央继续安排超长期特别国债资金、各地自主扩品,深圳等地已将智能家居及适老化家居产品纳入购新补贴[6][7],截至2026年10月,2026年以来以旧换新带动相关品类销售额超2万亿元、惠及超2.5亿人次[8]。供给端,人造板甲醛限量强制性新国标GB 18580-2025于2026年6月1日实施,限量值提升至E0级,低质低价产能被加速出清[9]。需求端,"十五五"期间全国计划新开工改造城镇老旧小区11.5万个,城市更新投资规模预计达15万亿元,构成存量翻新的长期底盘[10]。
二、市场规模与增长动力:中国存量换挡,全球稳健扩容
2.1 统计口径说明(重要)
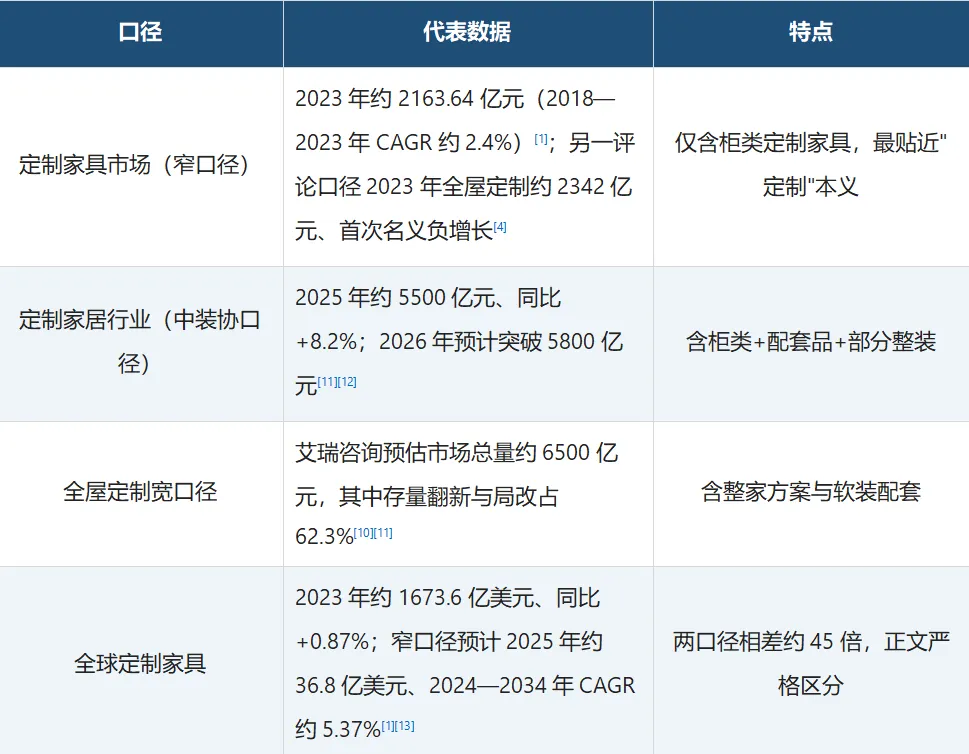
定制家居市场规模存在多套并存口径,差异极大,本报告并列呈现、不做跨口径拼接:
2.2 中国市场规模与历史轨迹
窄口径下,中国定制家具市场规模从2018年1920.58亿元增至2023年2163.64亿元,五年CAGR仅2.4%,需求套数从3988万套增至4736万套[1];行业评论口径下,2023年中国全屋定制市场约2342亿元、同比减少59亿元,为有统计以来首次名义负增长[4]。上市板块同口径轨迹更能刻画拐点:九家上市定制企业合计营收2013年104亿元、2021年550亿元,2025年15家A股定制企业合计营收497.90亿元、同比下降10.9%,归母净利润合计30.00亿元、同比下降30.1%[3][14]。龙头欧派家居营收2021年204亿元→2024年189.25亿元(-16.93%)→2025年172.32亿元(-8.94%)[15][4]。
细分品类上,2023年定制橱柜约1133亿元—1277.2亿元(口径不同)、定制衣柜约2208亿元、定制木门约1268亿元;2025年上半年九大定制上市企业衣柜及配套合计营收约118.30亿元,约为橱柜(48.97亿元)的2.4倍,品类重心已由橱柜转向衣柜与整家[1][16]。大盘对比显示政策与市场的温差:2025年家具类商品零售总额2092亿元、同比增长14.6%,显著高于社零整体3.7%;但规上家具制造业2025年前三季度营收4562亿元(-6.7%)、利润总额196.8亿元(-19.1%),2026年上半年营收2576.1亿元(-8.6%)、利润总额同比-52.7%、行业平均利润率跌至1.8%[17][18][12]——补贴拉动了零售节奏,但未逆转生产端收缩。
2.3 全球市场:总体规模与区域格局
全球定制家具市场2023年约1673.6亿美元、同比+0.87%,整体稳健;置于更大的全球室内家具市场看,2024年约7650亿美元,预计2029年增至9216亿美元、CAGR约4%[1][19]。格局上,海外定制家具市场发展成熟、集中度高,阿尔诺、威乃达、柏丽等巨头持续扩品类、做品牌[1];中国是全球最大的家具生产国,产值占全球35%以上,但在品牌与渠道环节仍以代工和出口为主,正经历"从制造大国到品牌大国"的跃迁[20]。分地区权威规模数据公开信息有限,本报告不做推测性拆分。
2.4 增长动力与制约因素
动力一:存量翻新接棒新房。存量房家装需求从2020年883万户增至2025年1369万户(CAGR 9.17%),其中自住老房翻新从582万户增至1054万户(CAGR 12.61%);2025年旧房改造市场规模突破8000亿元,艾瑞口径存量翻新与局改已占家装需求62.3%、首次超过新房;券商测算家居行业存量翻新需求占比已升至约44%、二手房交易占比接近46%[10][21][22]。
动力二:政策补贴。以旧换新从家电扩围至家装、智能家居与适老化产品,直接前置了零售需求[6][8]。动力三:整家化提升客单。定制企业从单品走向整家方案,对冲单值下滑[3]。动力四:出海。海外市场打开第二增长空间(详见第三章)。制约因素:住宅竣工面积2026年上半年同比-26.6%,新房需求源头收缩;人口总量与出生人口下行压制远期需求;价格战使行业平均利润率仅1.8%;线上流量成本持续抬升,传统卖场2025年全年销售额14411.45亿元、同比下跌3.33%[12][4][10]。此外,存量翻新单客单价仅为新房装修的40%—60%,局改客单约3—6万元,客单价下移是行业必须直面的结构性现实[4][10]。
三、竞争格局:集中度跃升、模式重构与出海对比
3.1 中国市场集中度与头部格局
中国定制家居市场高度分散但正快速集中:2023年龙头欧派市占率约5%,CR4约10%;对照日本、韩国市场单一企业市占率可达40%左右,集中度有数量级提升空间[23]。2026年CR10预计达42%、较2025年提升3个百分点——这不是存量蛋糕的重新切分,而是在原材料与流量成本双挤压下定价权向头部转移[12]。2025年营收榜:欧派172.32亿元断层领跑(唯一百亿级,净利19.97亿元、超过其余同行盈利总和)、索菲亚93.67亿元、志邦43.57亿元、尚品宅配35.52亿元(净亏2.48亿元)、金牌约33亿元、我乐14.5亿元(净利+43.56%)、顶固8.47亿元、皮阿诺5.67亿元;15家上市企业中10家盈利、5家亏损,索菲亚经营现金流首次转负[15][14]。2026年一季度九大定制企业中仅我乐盈利,行业仍处探底期[24]。
3.2 国际与跨界玩家:宜家们的进退
国际成品家具巨头在华承压并主动向定制转型:宜家中国2024财年销售额约111.5亿元人民币,较2019财年峰值累计下滑近30%,中国区占宜家全球销售额比重从2018年约6%降至2024年约3.5%;应对之策是加码中国存量房焕新市场,并在进博会首发"轻定制"产品[25][26]。跨界方面,软体龙头顾家家居2025年营收200.56亿元、同比增长8.53%,其定制业务2021年营收6.60亿元、同比+44.8%,从软体向整家切入[15][3];互联网平台携流量切入家装赛道,与装企、定制企业的边界正在消融[27]。另一面,红星美凯龙旗下整装品牌家倍得股权五次流拍,说明整装赛道"冰火两重天"——流量与交付能力缺一不可[28][27]。
3.3 渠道与模式重构:装企、整装与整家
渠道正在改写竞争规则:装企渠道出货占比已达82.4%,独立门店被大幅截流;传统加盟转向"小店态"(50㎡起、5万元起投),头部企业以垂直整合供应链加智能制造把平均交货期从30天压缩至15—20天,旺季按期交付成为口碑分水岭[12][10]。模式上,整家定制成为主战场(欧派2020年首推整家定制),整装渗透率从2023年的24.1%升至约40%(奥维云网、艾媒口径不一),轻定制(标准化柜体模块+个性化外观、约15天交付)作为介于成品与全屋定制之间的新品类于2025年兴起[3][29][30]。
3.4 中国定制家居品牌出海:模式与案例深度对比
出海已成为头部企业共识:2024年欧派海外营收4.3亿元、金牌3.35亿元、志邦跨过2亿元门槛,三巨头海外营收已可媲美中小品牌全年营收[13]。以下按统一框架对五家代表性品牌逐项对比(进展数据以各公司披露为准)。
(1)欧派家居:品牌输出、轻资产试水。模式上坚持"海外营收不到5亿不建厂",以RTA(待组装)模式借力中国供应链成本优势实现快速交付[13]。目标市场覆盖146个国家和地区,在越南、科威特、卡塔尔开设体验店,生产环节留在国内[13][19]。渠道采取海外经销+工程订单双轨,针对区域市场做定制化产品体系[13]。成效:2024年海外渠道收入同比增长34.42%,2025年上半年海外订单增长40%,2025年全年境外收入实现逆势增长[13][19]。风险与教训:公司自评海外"整体体量仍较小",2025年起增速回落,轻资产模式在关税与本地化服务上的抗风险能力有待检验[13][19]。
(2)索菲亚:经销网络扩张+海外子公司。模式以经销商授权为主、辅以海外子公司运营[31]。目标市场聚焦中东及周边:设立迪拜子公司辐射西亚、北非,2024年初落地越南胡志明市高端定制体验馆[19]。渠道采用高端零售、工程项目、经销商合作三大模式,为31个国家及地区约219个工程项目提供一站式方案[19]。成效:拥有29家海外经销商、覆盖23个国家及地区;2026年前三季度海外收入1.1亿元、同比增长91.5%,呈翻倍增长态势[32][31]。风险与教训:海外基数低,而国内承压明显(2026年前三季度营收-24%、净利-75%),出海尚难对冲主业下滑[32]。
(3)志邦家居:工程+零售双轮的"隐形出海"。模式上以海外零售店+工程配套布局,工程与零售BC端双核驱动[13]。目标市场覆盖41个国家,签约周杰伦为全球代言人触达海外华人,在东京、新加坡开设1400㎡旗舰店,2025年落地澳大利亚墨尔本旗舰店,并对接沙特"2030愿景"[19][33]。渠道上主打本土化深耕:中标美国、加拿大、卡塔尔等标杆工程,是丽思卡尔顿、瑰丽等酒店的指定定制家居供应商[13]。成效:2024年海外营收破2亿元、同比+37.25%;2025年上半年海外营收+70.69%、毛利率提升3.38个百分点;2026年三季度海外收入再增57%[13][19][33]。风险与教训:2026年三季度整体营收-17%、归母净利率转亏(-3.8%),国内大宗业务下滑43%,海外高增速尚不足以扭转全局[33]。
(4)金牌家居:制造迁移、"亚洲基地+卫星工厂"。模式上走最重的资产路线:2015年启动国际化,形成"泰国罗勇府基地规模化生产+目标市场卫星工厂敏捷响应"的供应链双循环,美国达拉斯卫星工厂已试投产、马来西亚工厂即将投产,形成跨国产能双循环[13][19]。目标市场为北美、澳洲、东南亚三大战略区域,设有美国、澳大利亚、新加坡、泰国子公司[19]。渠道为零售+工程双轮:北美布局RTA分销商20家、零售经销网点14家,同时承接海外地产配套与酒店公寓工程[19]。成效:2024年海外收入3.35亿元、占总营收近10%,连续五年增长超16%;2026年业绩说明会将海外列为未来重点[13][34]。风险与教训:2025年海外营收同比下降8.96%,主因美国关税政策令客户观望;2026年前三季度公司净亏1.89亿元——重资产出海对政策波动最敏感[19][34]。
(5)尚品宅配:产业模式输出。模式上区别于产品出海,输出"定制+配套+技术"整条产业链(设计、生产、销售、服务),通过加盟、工程合作与技术输出推进[35]。以Sunpina品牌在中东、东南亚、非洲招商,已在马来西亚、澳大利亚、文莱、越南、沙特等10个国家和地区落地,并与当地头部企业合作以轻资产方式推进市场进入[35][36]。成效:海外品牌网络已覆盖10个国家和地区,整体尚处培育期、收入体量较小[35][36]。风险与教训:海外收入体量小,模式输出高度依赖当地伙伴的执行力,复制速度受限[35]。
汇总对比与出海模式类型学。五家品牌对比汇总:
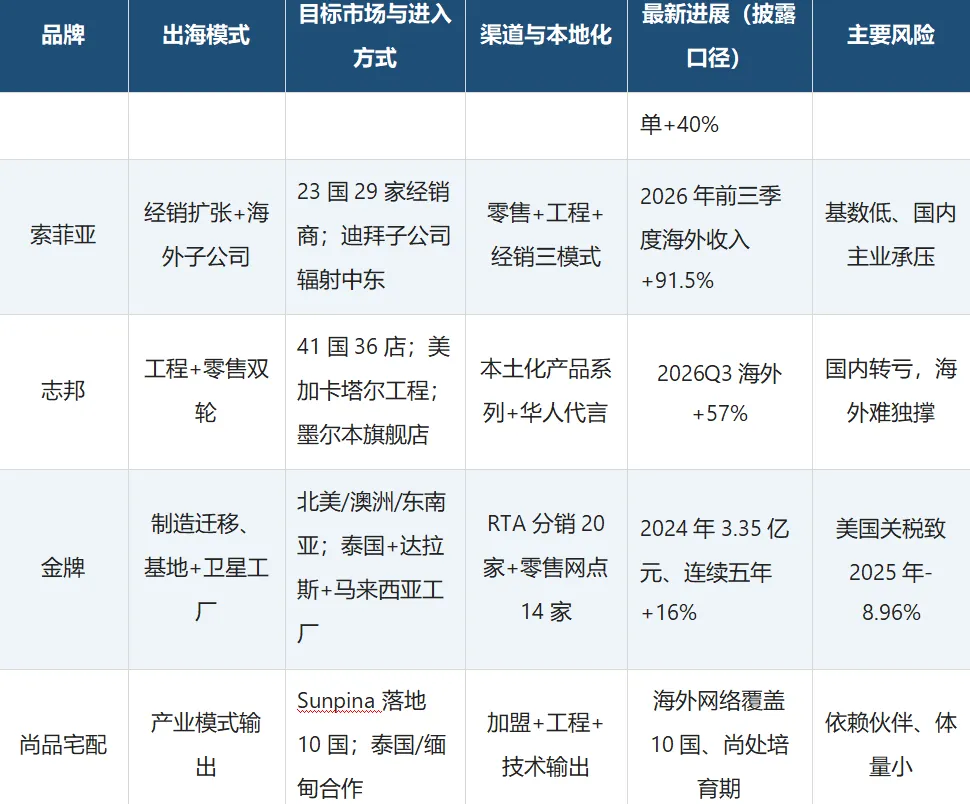
(依据[13][19][34][33][35][32][31]归纳)
从行业演进看,出海呈"商品出海(OEM/ODM、跨境电商)→制造出海(海外建厂规避贸易壁垒)→品牌出海(自有品牌开店、并购)→产业模式输出"的梯度[37]。软体企业提供了更激进的参照:顾家家居投资11.24亿元在印尼建设生产基地、以OBM品牌KUKA HOME海外开店43家[38][19];慕思股份约2.47亿元收购新加坡MIPL及印尼工厂资产,喜临门则早在2018年启动泰国基地建设[39][19]——并购、建厂与布局调整并存,本地化运营能力决定成败。2026年第140届广交会吸引219个国家和地区35.2万名境外采购商、同比增长12.2%,"抱团出海、集群协同"(印尼国际定制家居展、广州定制家居展马来西亚专区)成为新趋势,东南亚城镇化率2030年预计达55%、基建投资超1.5万亿美元,是确定性增量市场[40][13]。
四、未来趋势与前景预测
4.1 需求趋势:存量、适老与智能家居
存量翻新与局部改造占比2025年达62.3%、首次超过新房,旧改市场突破8000亿元;"十五五"城镇老旧小区改造11.5万个、城市更新投资约15万亿元提供长期底盘[10]。适老化定制是被低估的细分,多地2026年已将适老化家居产品纳入购新补贴[7][41]。智能家居与定制融合加速,以旧换新补贴范围扩至智能门锁、智能净化等品类[8]。
4.2 技术与产品趋势
AI渗透设计全链路:金牌"飞流AI"智能体覆盖量房、设计、报价、交付,公开测试称设计效率提升80%以上,尚品宅配持续推进AI智能体平台[10][35]。环保强制升级:GB 18580-2025强制E0准入,2026年ENF级及无醛添加板材渗透率预计突破65%[12][9]。交付为王:头部交货期压缩至15—20天,旺季按期交付获得口碑溢价[12]。新品类上,"轻定制"以标准化模块+个性化外观、约15天交付切分成品与全屋定制之间的市场,宜家亦在华跟进,该品类能否成立取决于规模与个性的平衡[30][26]。
4.3 竞争与渠道趋势
集中度加速提升(CR10预计2026年42%),行业平均利润率1.8%催生关店、并购与转型并行的洗牌期;装企渠道占比82.4%、小店态加盟兴起,单店模型从"大展厅压货"转向"轻店+总部后端"[12][10]。跨界巨头(京东、贝壳类平台)携流量入场,但家倍得流拍证明整装交付链条之难,胜负手在交付而非流量[27][28]。出海从"产品出口"转向"本地化深耕",品牌、制造、模式三条路线将长期并存[19][37]。
4.4 增长预测(机构锚点)
仅引用机构公开预测:中国建筑装饰协会口径,2026年定制家居市场规模预计突破5800亿元、增速回落至8%左右(2025年约5500亿元、+8.2%)[12][11];行业展望2030年全屋定制市场规模有望突破1.2万亿元[42]。全球窄口径定制家居2025年约36.8亿美元、2024—2034年CAGR约5.37%[13];全球室内家具市场2029年预计9216亿美元、CAGR约4%[19]。
五、风险、挑战与批判性评估
本章对前文主要判断做批判性检验,并给出风险清单与情景推演。
对主要论点的批判性评估。其一,"存量翻新接棒"成立,但翻新客单仅为新房的40%—60%、局改客单约3—6万元,需求户数高增并不自动转化为等额产值,总量贡献弱于情绪预期[S20][S28]。其二,以旧换新对2025年家具零售+14.6%的拉动存在政策前置需求的成分,2026年上半年规上家具制造业利润总额同比-52.7%表明补贴改变的是节奏而非周期,应警惕把政策脉冲误读为内生复苏[S38][S27]。其三,渗透率对标"发达国家60%"可能高估长期上限,日韩30%—40%的天花板经验对远期判断更具参考价值[S13]。其四,出海高增速普遍建立在低基数之上,且受关税政策与本地化能力制约,不宜线性外推[S17]。其五,整家/整装模式并非天然更优——家倍得五次流拍说明交付链条的组织成本可能吞噬模式红利,跨界巨头能否跑通仍待验证[S15][S43]。
5.1 风险清单
风险清单:①地产链继续收缩——2026年上半年住宅竣工面积-26.6%;②价格战与利润率坍塌——行业平均利润率1.8%,2026年一季度九家定制企业中仅我乐盈利;③跨界挤压与渠道重构;④出海关税壁垒与本地化短板;⑤大宗业务应收账款风险[12][24][19]。情景推演(定性,触发条件见括号):基准情景(概率最高)——2025—2027年探底换挡,总量中低个位数增长、利润持续出清,凭"整家+旧改+出海"三重对冲的龙头率先企稳;乐观情景——以旧换新持续扩围、存量翻新放量,2027年前后行业增速回升至6%—8%;悲观情景——地产竣工持续两位数下滑叠加价格战延续,行业利润再探底、出清加速[12][21]。
六、结论与展望
中国定制家居行业没有"停滞",而是在换挡:新房红利退潮后,存量翻新、政策补贴、整家升级与出海共同构成新的需求结构。回答本报告的核心问题——中国定制家居与全球定制家居将走向何方:其一,中国市场规模将呈"窄口径微增、宽口径中速"的分层增长,机构锚点为2026年约5800亿元、2030年全屋定制有望突破1.2万亿元,但渗透率天花板参照日韩约30%—40%的教训,不宜线性外推"发达国家60%"叙事[11][43][23];其二,竞争格局的确定性主线是集中度提升(对标日韩数量级差距),头部企业凭供应链、交付与渠道体系收割份额,中小品牌要么深耕区域与细分(旧改、适老),要么站进头部体系[12][10];其三,出海是最具想象空间的第二曲线,但当前海外收入占比普遍不足10%,本质是"第二曲线"而非"救命稻草"——欧派的品牌输出、志邦的工程零售双轮、金牌的制造迁移、尚品的模式输出、索菲亚的经销扩张五路并进,未来胜出的将是"全球布局+本地深耕"能力兼备者[13][19]。明确判断:未来3—5年,行业投资机会集中在存量旧改服务链、整家/整装效率工具和出海本地化三类主体;对单一依赖新房大宗业务、无区域深耕标签的中小厂商,窗口正在关闭。
展望2030年,全球定制家居有望形成"中国效率+多极品牌"的新均衡:中国以全球最完整的定制供应链承接全球增量,头部中国品牌在东南亚、中东完成本地化扎根;中国国内市场则在万亿元量级的全屋定制盘子里完成集中化出清,最终留下少数兼具整家交付、旧改服务与全球供应链三重能力的平台型企业,与欧美高端品牌共存于全球市场[S12][S16]。
参考文献
[1] 华经产业研究院·2025年中国定制家具行业发展现状(2025-09-03). https://m.huaon.com/detail/1102941.html
[2] 百度百科·定制家居行业. https://baike.baidu.com/item/定制家居行业/67659860
[3] 网易/树懒生活·定制家居行业十年:2012-2022. https://www.163.com/dy/article/HUQQKLTL05208HRO.html
[4] 新浪财经·2700亿跌至1500亿:定制家居如何穿越十年调整期?(2026-04-15). http://finance.sina.com.cn/wm/2026-04-15/doc-inhurayw7696546.shtml
[5] 中国政府网·商务部等6部门办公厅关于做好2025年家装厨卫"焕新"工作的通知. https://www.gov.cn/zhengce/zhengceku/202501/content_7001494.htm
[6] 国家发改委·商务部等7部门关于提质增效实施2026年消费品以旧换新政策的通知(2026-01-08). https://www.ndrc.gov.cn/xwdt/ztzl/tddgmsbgxhxfpyjhx/gzdt/202601/t20260108_1403125.html
[7] 深圳市商务局·2026年智能家居购新补贴公告(2026-05-22). http://www.sz.gov.cn/cn/xxgk/zfxxgj/tzgg/content/mpost_12801326.html
[8] 央视国际·2.5亿人次已受益(2026-10-29). https://news.cctv.com/2026/10/29/ARTIfjeA6Ehhz6dGddM8LUAB261029.shtml
[9] 国家林业和草原局·新国标加严人造板制品甲醛限量(2025-07-04). https://www.forestry.gov.cn/c/www/gglcgy/633233.jhtml
[10] 同花顺·存量时代的加盟账本(2026-11-12). http://news.10jqka.com.cn/20261112/c681760981.shtml
[11] 搜狐·2026年定制家居市场风向变了(2026-11-02). https://www.sohu.com/a/1096037825_123020152
[12] 同花顺·CR10升至42%(2026-11-09). https://news.10jqka.com.cn/20261109/c681601039.shtml
[13] 新浪财经·263亿全球定制家居市场(2025-06-25). https://finance.sina.cn/2025-06-25/detail-infchuth5603298.d.html
[14] 东方财富·数读定制家居年报(2026-05-19). https://caifuhao.eastmoney.com/news/20260519185001011631840
[15] 网易·A股定制家居企业年报盘点(2026-05-02). https://www.163.com/dy/article/KRV8I42F0512B07B.html
[16] 网易·九大定制2025上半年橱/衣柜比较(2025-10-15). https://www.163.com/dy/article/KBU9IA8L05568W0A.html
[17] 网易·2025家居微观察年度榜单之十大转向(2026-01-27). https://www.163.com/dy/article/KK9DNAMM05208CVL.html
[18] 环球网·环球家居周报(2025-11-03). https://house.huanqiu.com/article/4OzQbtoci8Y
[19] 新浪财经·国内卷不动了(2025-09-09). https://finance.sina.cn/2025-09-09/detail-infpxfwc3412389.d.html
[20] 东方财富·海外建厂、开设门店、拓展渠道(2024-12-20). https://finance.eastmoney.com/a/202412203273639784.html
[21] 新浪财经·家电行业研报:存量接棒出清见龙头(2026-11-11). http://vip.stock.finance.sina.com.cn/q/go.php/vReport_Show/kind/lastest/rptid/847770930741/index.phtml
[22] 光明网/央视网·二手房成交回暖带动装修市场复苏(2025-04-03). https://m.gmw.cn/2025-04/03/content_1304006845.htm
[23] 百家号·欧派市场占有率约5%(2023-06-01). https://baijiahao.baidu.com/s?id=1767461009416796832
[24] 新浪·九大定制2026一季度报全览(2026-04-30). http://finance.sina.com.cn/wm/2026-04-30/doc-inhwhvkc1226254.shtml
[25] 百家号·宜家销售额大幅下滑(2026-01-10). https://baijiahao.baidu.com/s?id=1853903136789832151
[26] 华尔街见闻·宜家进博会首发"轻定制"(2026-11-06). https://wallstreetcn.com/articles/3785343
[27] 虎嗅·整装在中国有多难(2026-11-10). https://www.huxiu.com/article/4904436.html
[28] 东方财富·旗下整装公司再次流拍(2026-11-05). https://finance.eastmoney.com/a/202611053923882635.html
[29] 百度百科·2024年中国家装行业白皮书. https://baike.baidu.com/item/2024年中国家装行业白皮书/67022380
[30] 百度百科·轻定制(2026-11-11). https://baike.baidu.com/item/轻定制/68586207
[31] 每经网·索菲亚29家海外经销商(2025-11-14). https://www.nbd.com.cn/articles/2025-11-14/4143593.html
[32] 中财网·索菲亚出海提速(2026-11-10). https://www.cfi.net.cn/p20261110002075.html
[33] 中财网·志邦Q3降幅收窄海外提速(2026-11-06). https://sj.cfi.cn/newspage.aspx?id=20261106002233&client=phone
[34] 东方财富·金牌家居业绩说明会(2026-11-12). https://fund.eastmoney.com/a/202611123929765735.html
[35] 东方财富·尚品宅配2024半年报(2024-08-29). https://wap.eastmoney.com/a/202408293170234352.html
[36] 百家号·尚品宅配Sunpina(2025-08-08). https://baijiahao.baidu.com/s?id=1839871144260968552
[37] 知乎·定制家居企业哥伦布式出海(2025-01-18). https://zhuanlan.zhihu.com/p/18945166756
[38] 知乎专栏·顾家家居的海外豪赌(2025-09-11). https://zhuanlan.zhihu.com/p/1949495481479705491
[39] 网易·收购新加坡家居品牌(2024-12-29). https://www.163.com/dy/article/JKJNNG2705129QAF.html
[40] 腾讯网·2026年家居出海微报告(2026-11-07). https://new.qq.com/rain/a/20261107A06JN200
[41] 百家号·适老化改造实施方案解读(2026-11-12). http://baijiahao.baidu.com/s?id=1881612994109816336
[42] 东方财富财富号·2026中国定制家居行业新趋势(2026-11-05). https://caifuhao.eastmoney.com/news/20261105164531052963040
[43] 观研天下·中国全屋定制家居市场现状深度研究(2022). https://dinggu.co.chinayigui.com/news/578391.html