研报速递
上周好消息不多,黑天鹅到处飞。“内存死神”出手,大幅下调三星,海力士。总结来看,因为民主党中期选举翻盘,下游数据中心2028年的原计划建设将产生延期(增速骤降),所以27年会猛干,29年会反弹。从27-29三年周期看,数据中心需求总量没变,只是节奏变了,配速从4分均配改成3.5分+5分+3.5分。但数据中心的上游,存储,可做不到变速跑。于是2028年存储刚性放量直接撞上需求空窗,HBM暴利被抹平。CITI研报说投资者关注焦点从AI需求转向AI部署风险,又看到电力瓶颈导致甲骨文四个大项目顺延。高盛研报也说,明年美股要撞上世纪大规模股票供给的洪峰,一边是巨头资本开支在加速,回购在刹车,一边是SpaceX与克劳德等巨无霸在上市,180天后天量解禁。
先说卖方研报,做过卖方的都清楚,重点是看论证过程与逻辑,而不是最后的多空与目标价。就说看空存储这个,虽然在21年,24年9月和今年7月他都看空了。事实是21年看空,他不是主笔,24年9月他看空(错了),之后第四天海力士急跌6.1%,那是一轮存储大牛的绝对大底。24年10月24日,他认错。但拒绝改增持(错了),25年4-5月,翻中性(又错了),股价一直在涨。25年9月,正式翻多(晚了)。今年7月21日,他看空(终于对了),仅仅过了17天(2026年8月7日),他火速翻多(又错了),改口称“调整接近尾声”。
上周海力士HBM4良率已突破7成,2028年过半产能已被长协锁定;叠加CoreWeave季报积压订单达1325亿美元。那么这次他看空会是对的吗?也挺难说。
每份研报,单看都是对过去的解释+对现在的理解+对未来的预测。嘿,巧了,股价也同时包含了对过去的解释+对现在的理解+对未来的预测。所以研报不是在预测未来,而是在为“已经发生的成交价格”补办出生证明。当股价一路向下,市场便会默认空头们看到了可怕的未来,研报会顺着空头方向远眺,帮你描绘出栩栩如生的地狱场景。所以股价跌的时候,你总能很轻松的在市场上,公众号上,新闻里,研报中找到理由,但要清醒,这是个命题作文,是对未来的一种想象,不是未来。如果你沿着这个想象操作,那么,你并没有跳出“现在”这个五指山。
生鱼片是死鱼片,咖啡因来自咖啡果。而咖啡因是果,咖啡果是因。——投资世界里的“因与果”,往往也是倒置的。投资世界的传导链条通常是:流动性/筹码失衡 --> 机构被动降仓或止损 --> 股价跌破技术位 --> 空头势能释放 --> 市场迫切需要理由消除认知失调 --> 研报构建“悲观叙事模型”。结论是不要去研报里寻找“未来”,而应该借着研报理解“现在”。未来还是得靠投资者自己去寻找。
《新药的故事》一书中提到,中式智慧“是药三分毒”与西式的“剂量产生毒性”神似。但西方创新性地引入了“剂量”概念,把研究引向了一款药吃多少可以产生药效,吃多少却产生副作用。由此衍生出一重要概念——安全窗口:发挥药效,却无毒副。更进一步,还要把可逆转的毒副作用与不可逆转的毒副作用分开。如果退烧药物会引起便秘,但停药之后就恢复正常了,那么大多数患者应该是可以接受的。反之,某款化疗药(顺铂)缩小肿瘤的同时直接摧毁了内耳毛细胞,导致永久性神经性耳聋,哪怕立刻停药,那个有声世界也再也回不来了——这就不是副作用,而是系统性的致残了。沿着这个思路看上周的财经大事,市场对存储价格的担忧,对美股回购的担忧,对天量IPO半年后的解禁潮,甚至对高杠杆数据中心的担忧都属于可逆的。唯独,黄仁勋闪电离职,是不可逆的变化。
如果说上周有一件事你在一年之后还会在资本市场感受到余波,就是世界上最大市值的英伟达CEO兼最大个人股东,这个执掌公司33年的创始人,因为非公司业务原因,闪电离职。沃伦跳出来再补一刀:“他还欠国会一个交代。”咱们也算见证历史了。蓄谋已久,贴脸开大,一击必杀。“和下属,不可原谅?”那和马斯克生了四个娃的下属就在他麾下,人家马斯克也照常上班呀。这都不是双标了,匹夫无罪,怀璧其罪。
黄仁勋这种创始人级别的人物是不可替代的。
对内,他可以为了提前3到5年布局的架构代际跃迁(Hopper,Blackwell --- Rubin---Feynman)而无视未来两个季度的华尔街一致预期。这么大的公司,这么扁平化地运作,数十位高管直接向他汇报。
对外,他可以在2022年半导体寒冬中飞去台北陪张忠谋逛夜市,个人担保包下台积电扩产产能;能在2025年飞首尔与海力士三星喝啤酒吃炸鸡,当场敲定百亿现金预付款,锁定HBM。他运作CUDA帝国,让云巨头们排队打款,贡献给英伟达75%毛利率。各大科技巨头CEO与主权国家领袖都是直接与黄仁勋本人一对一谈判资源分配。
这个世界不管缺了谁,地球照样会自转,太阳照样会升起。但科技巨头由盛转衰的标志,往往就是权杖从“偏执的工程师”交到“精明的财务官”手里。比如苹果当年让百事可乐出身的职业经理人斯卡利架空并逼走了乔布斯,再比如2018年,同样因下属私情闪电辞职的英特尔CEO科再奇,CFO临危受命,开启了英特尔痛失先进制程、被台积电和AMD全面反超的不可逆衰落。
短期,看一两个季度,Blackwell正在放量,Rubin已流片定型,订单早就签死,EPS没影响。但严查流向咱们这的卡对应8%的营收。另外,市场给英伟达的溢价,包括“黄仁勋能替我看清2030年”的看涨期权。
往更长时间看,黄仁勋这个唯一的万有引力消失后,云巨头内部推进自研ASIC(如谷歌TPU、亚马逊Trainium 以及博通/迈威尔主导的定制芯片)的阻力将大幅下降。由Meta、微软、谷歌和博通主导的UALink与超以太网联盟(UEC)将加速攻破黄仁勋苦心经营的NVLink的封闭生态金钟罩,把AI硬件重新拆解回标准化组件市场。AMD也有机会在部分大客户的二供份额中趁虚而入。生态裂痕一旦在2027年撕开,就再也无法粘合回原状。按周线看,英伟达跌,博通涨,AMD涨,谷歌涨。谷歌,手握千亿现金又来亚洲发债,不知不觉已成为今年发债融资最多的科技公司了,他也在默默啃食英伟达血馒头。放眼望去,AI硬件领域,狼烟四起,各巨头都在默默屯兵,以应对可能出现的黑暗森林。
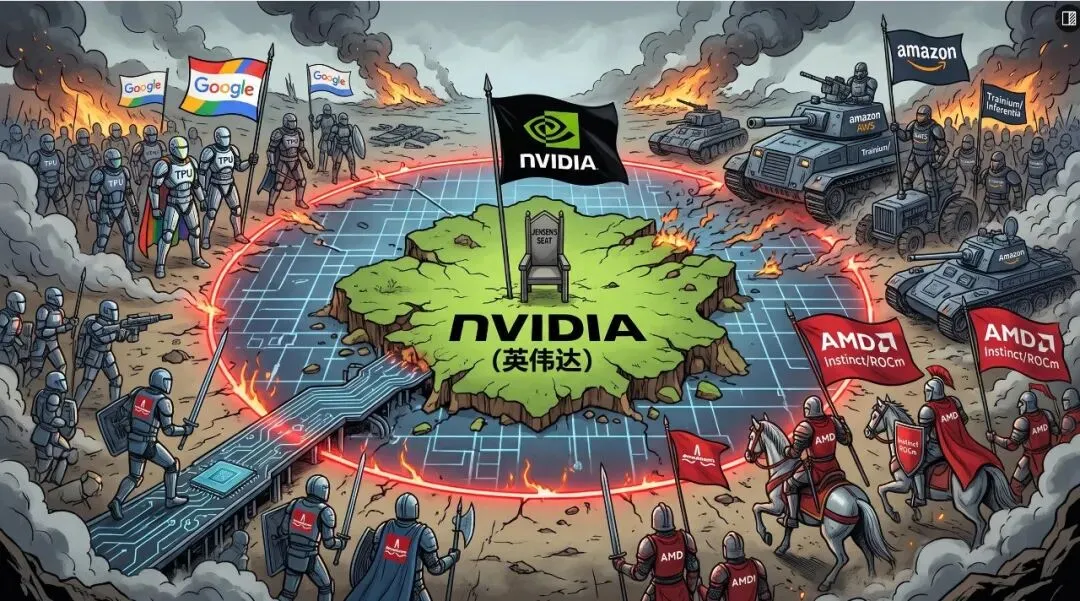
再看英伟达内部,是,CFO擅长管利润表和对外沟通,却无法在底层芯片架构(Rubin之后的新一代演进)和软件生态上拍板。众多早已财富自由的野心勃勃的工程师,面对群龙无首缺乏灵魂的英伟达,望着外部群雄争霸,会不会心动呢?更宏观层面,可参考野村《美国“蓝色浪潮”为什么反而可能利好中国AI?》简单讲,现在就两强争霸,美国AI投资放缓,对中国AI是好事。
看着周末的请愿,我非常期待黄能回来,但英伟达不是OpenAI,当年董事会不妥Sam,董事会没了,这次不一样。从历史看,就算是太上皇,也极难回到权力中心。从投资看,缺了黄仁勋的英伟达从简单题变成了复杂题。
如果你也愿意分享想法,操作,思路,逻辑。欢迎加群聊。潜水的就算了,碰巧进了也会被踢。