行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

从特种电源走向AI供电,新雷能:四家券商同喊买入,仍亏0.9亿元

wang 2026-11-15 行业资讯
从特种电源走向AI供电,新雷能:四家券商同喊买入,仍亏0.9亿元
东吴证券11月12日给出买入评级,新雷能前三季度归母净利仍亏0.9亿元。
这就是这只特种电源股眼下最难绕开的张力:研报在写AI供电的第二增长曲线,报表还停在亏损收窄的阶段。
公司2017年在创业板上市,主业为模块电源与特种电源;11月6日披露定增预案修订稿,募资总额仍为不超过17.87亿元。短期是评级密集带来的价格扰动,中长期是ADI二次电源出货与产能爬坡。两条线不在一个时间尺度——报表什么时候能追上研报的假设?

报告摘要

本文讲的是新雷能「机构预期与已披露报表之间的时间差」这一处冲突。
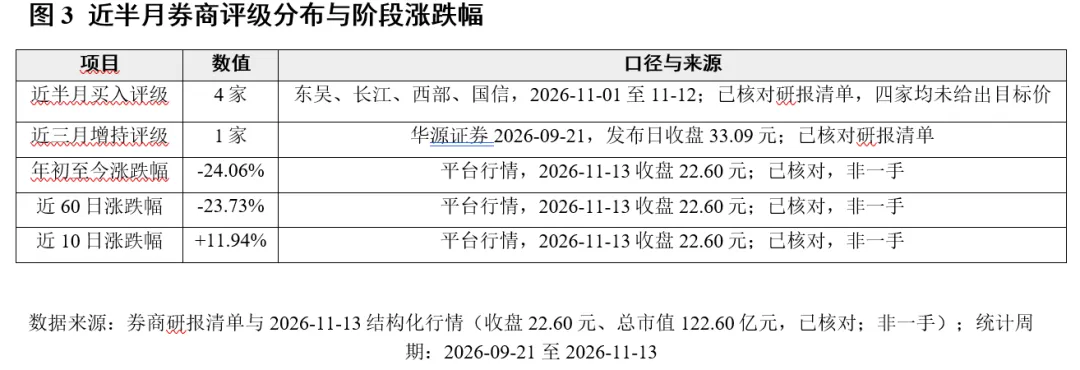
近半月已有东吴、长江、西部、国信四家给出买入评级,平台汇总近三个月综合目标价31.00元;公司前三季度营业收入10.93亿元(同比+17.74%)、归母净利润-0.9亿元,仍处亏损。
结论是,与ADI合作的二次电源已批量供货、26H1境外收入同比+310.2%至0.99亿元;但产能未充分利用、AI电源毛利率低于特种电源,定增发行尚需审核与注册。
最关键的一条风险是:机构2026—2028年营收与利润预测建立在产能爬坡与定点落地节奏上,属第三方假设,非业绩承诺,任一假设不兑现,估值口径即失效。

一、财务透视:亏损收窄,但拐点还没写进报表

已披露报表只支持「亏损收窄」,不支持「盈利拐点已至。
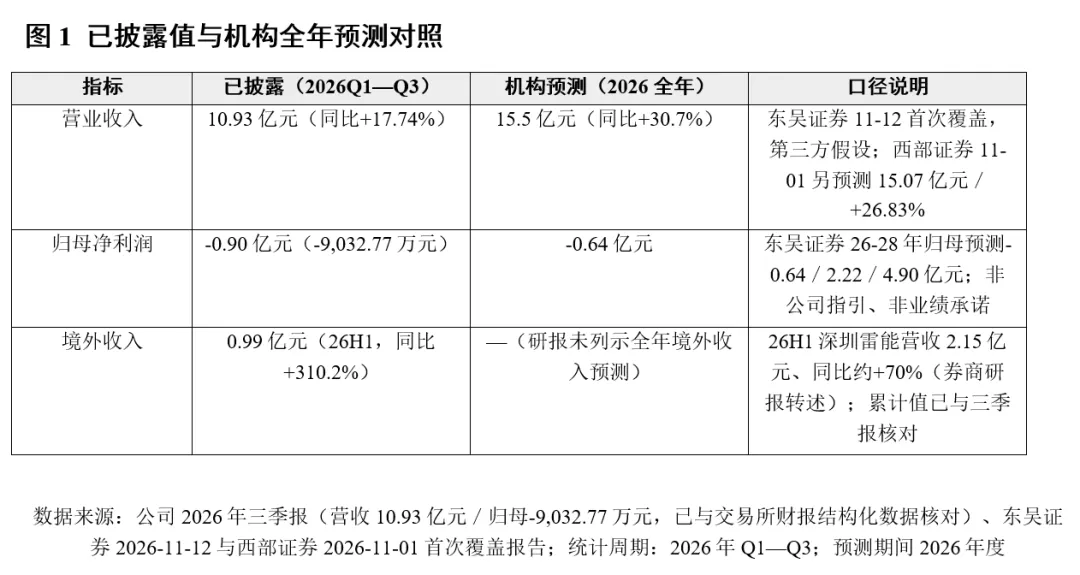
2026年前三季度营业收入10.93亿元、同比+17.74%,归母净利润-0.9亿元、亏损幅度收窄;2025年全年营业收入11.9亿元、同比+29%。营收增速回落与利润端仍为负值同时出现,是这次分歧的起点。
【市场一致预期对比】当前预期:东吴证券2026年11月12日首次覆盖报告预测全年归母净利润-0.64亿元、营业收入15.5亿元;
本次已披露:前三季度归母净利润-0.9亿元、营业收入10.93亿元。差异来自机构对第四季度出货节奏、产能利用率与产品结构的假设,属第三方假设,非业绩承诺,不是公司指引,也不是市场一致预期。
截至2026年11月14日,公司尚未披露2026年度业绩预告。主冲突轴仍是那条时间差——研报的年度数字与报表的季度数字,谁先兑现。

二、业务解构:特种电源是底盘,AI电源是变量

财报口径里能确认的是电源及电机驱动为绝对主体,AI电源收入占比尚未单独披露。
东吴证券2026年11月12日首次覆盖把2026—2028年收入拆成三块:电源及电机驱动预计14.6/25.3/37.5亿元(同比+32.0%/+73.0%/+49.0%),
毛利率39.2%/35.4%/34.7%;集成电路预计0.8/0.9/1.1亿元、毛利率均70.0%;其他电子产品每年约0.05亿元、毛利率25.0%。
按此拆分,电源及电机驱动占2026年预测营收15.5亿元的九成以上。
业务属性上,特种电源与通信电源有既有客户与资质基础;与ADI合作的二次电源是2026年新增的放量变量,且终端由ADI出货,公司确认的是供货关系而非终端销售口径。26H1境外收入同比+310.2%至0.99亿元,公司已通过谷歌预审。
若收入放量而板块毛利率按机构假设从39.2%降到34.7%,「放量」与「盈利修复」就不是同一件事。

三、核心产品分析:从模块电源到OCP电源,产能落在哪里?

17.87亿元定增的可核对落点,是深圳雷能制造基地的模块电源与OCP电源产能。
2026年11月6日,第六届董事会第二十三次会议审议通过《2026年度向特定对象发行A股股票预案(修订稿)》及配套文件。
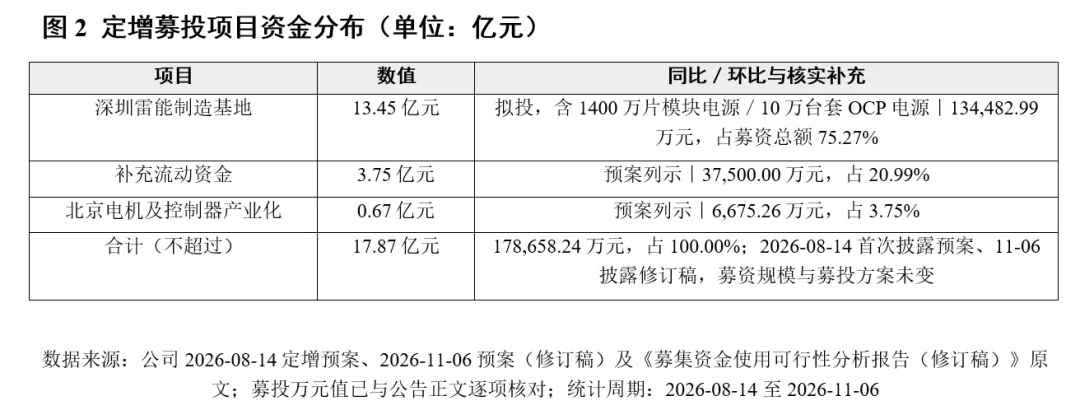
本次修订不涉及募集资金总额(不超过17.87亿元/178,658.24万元)、募投项目整体方案及发行核心方案的调整,主要更新审批程序、深圳雷能制造基地项目的投资结构/备案/环评/产能表述,
并把资产负债率数据更新至2026年6月30日;因属股东会授权范围,无需再提交股东会审议。
募投三项:深圳雷能制造基地拟投13.45亿元,新增年产约1400万片模块电源与10万台套OCP电源及系统;北京电机及控制器产业化项目0.67亿元;
补充流动资金3.75亿元,合计17.87亿元。发行数量不超过162,405,320股、不超过发行前剔除库存股后总股本的30%,尚需深交所审核通过及证监会同意注册。11月9日另披露对外担保进展公告。
产品壁垒能核对到的是商业航天实绩:2026年上半年研制完成120W以下低轨卫星系列化抗辐照模块电源及配套滤波器,截至2026年8月已有5颗在轨卫星搭载公司电源产品。

四、行业分析:AI算力供电的舞台与门槛

舞台由AI算力资本开支撑开,门槛落在客户认证与产能爬坡,两者都不是短期能验证的变量。
近半月多家机构把AI算力、AIDC电源、二次电源出海写成同一条逻辑链:西部证券11月1日《AI算力驱动成长 二次电源出海有望提速》、国信证券10月31日《三季度利润承压 AI电源放量进入验证期》、光大证券10月23日《3Q26利润端亏损幅度持续收窄 定增扩充AIDC电源产能》。
能核对到的门槛只有两条:一是客户导入,公司已通过谷歌预审、与ADI合作的二次电源已批量供货;二是产能,13.45亿元基地项目对应新增产能尚未投产,机构亦写明「当前产能未充分利用」。

五、券商评级与目标价:四家买入,四家研报均未给出目标价

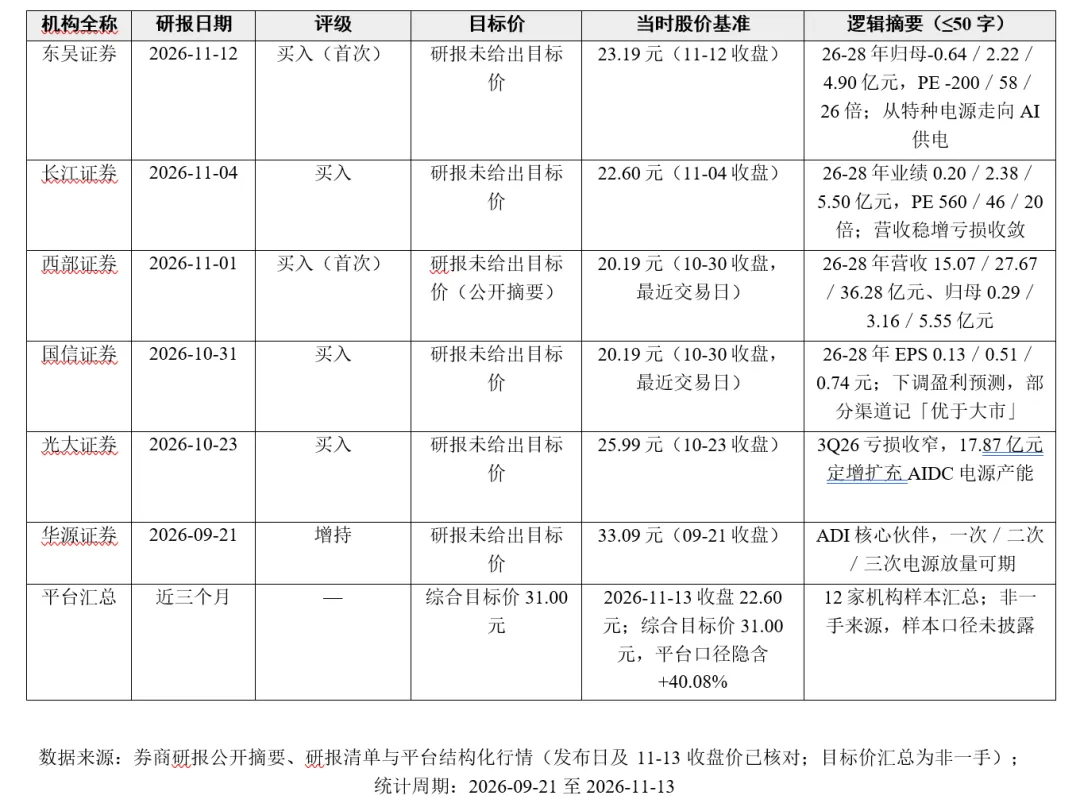
近半月覆盖密度为四家买入,四家研报均未给出目标价,发布日收盘价已逐家核对并列入下表,目标价仅有平台汇总口径。
以下仅作公开信息罗列;机构评级和目标价仅代表券商观点,不构成任何推荐或投资依据。已检索到的逐家评级:东吴证券2026-11-12「买入(首次)」,逻辑为从特种电源走向AI供电;长江证券11-04「买入」,营收稳增亏损收敛;西部证券11-01「买入(首次)」,二次电源出海提速;国信证券10-31「买入」,AI电源放量进入验证期;光大证券10-23「买入」,定增扩充AIDC电源产能;华源证券09-21「增持」,ADI核心伙伴。
平台汇总口径显示近三个月综合目标价31.00元,对应2026-11-13收盘22.60元隐含空间约37%;另一口径基于11月14日价给出40.08%,两者基准日不同,不可并列比较。
说明:上表为公开信息罗列,不构成任何推荐或投资依据;综合目标价属平台汇总口径,未标注样本机构与加权方式,不作为估值依据。
「当时股价基准」列为研报发布日(非交易日取最近交易日)收盘价。

六、公司概况:谁在定增、谁在扩产

2017年上市的北京新雷能,本轮资本动作的主体是深圳雷能制造基地。
公司全称北京新雷能科技股份有限公司,证券代码300593,2017年1月13日在深交所创业板上市;总股本542,498,469股、流通股450,262,151股。
赛道定位为模块电源、特种电源与集成电路,产业链位置在电源模块与电机驱动环节;地域布局上,本轮募投把新增产能放在深圳,另有北京电机及控制器产业化项目。
关键拐点只取三处可核对的:2017年创业板上市;2026年8月14日第六届董事会第二十次会议、9月4日第一次临时股东会审议通过定增事项;11月6日董事会第二十三次会议完成预案修订。
出海属性这一侧,26H1境外收入0.99亿元、同比+310.2%,但终端由ADI出货,收入确认口径与终端市场份额不是一回事。这处口径,正是后面估值假设最容易被放大的地方。

七、管理层与治理:能核对的是表决程序

可核对的治理事实是董事会与独立董事专门会议的表决程序,不是个人背景。
2026年11月6日,公司召开第六届董事会第二十三次会议审议通过定增预案修订稿及配套三份文件,同日召开第六届董事会独立董事第十三次专门会议,相关议案4票全票通过;
本次修订因属2026年第一次临时股东会授权范围,无需再提交股东会审议。11月9日另有对外担保进展公告。
治理这一模块能提供的证据到此为止,主线仍回到「产能与订单何时兑现为利润」。

八、盈利预测与估值:

下列数字全部为机构测算,属第三方假设、非业绩承诺,本报告不以其作为投资依据。
对应营收15.5/26.4/38.9亿元(+30.7%/+70.0%/+47.2%)、归母净利-0.64/2.22/4.90亿元、PE-200/58/26倍。
三情景只在机构口径内对照:基准即上述预测;乐观对应2027年归母净利2.22亿元与PE 58倍;保守对应2026年仍亏0.64亿元、PE为负。
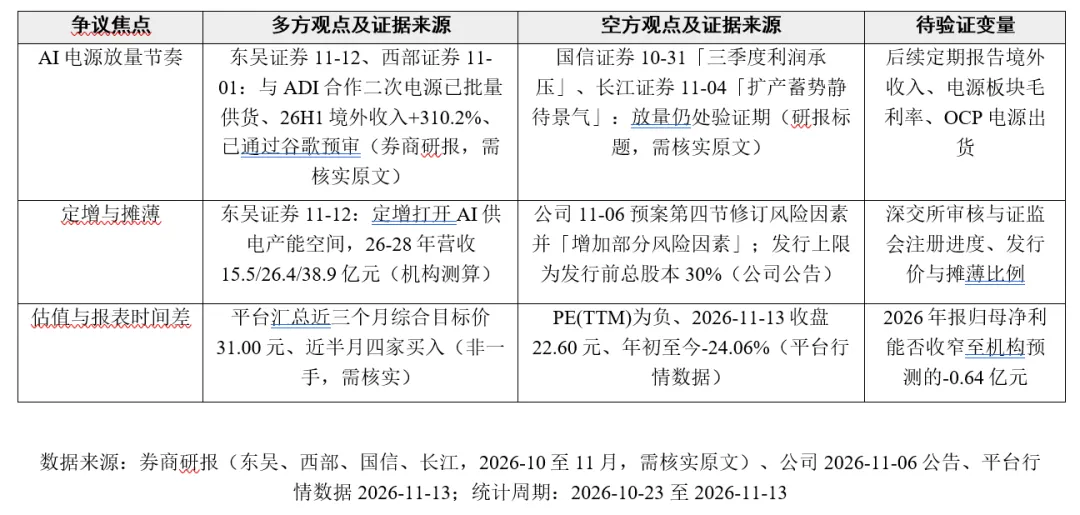
风险绑定:若与ADI合作的二次电源出货节奏、深圳基地产能爬坡、AI电源毛利率修复三者中任一不达机构假设,26-28年营收与利润路径即不成立。
行情方面,2026-11-13收盘22.60元、总市值约122.6亿元、PB5.29、PE(TTM)为负;年初至今-24.06%。

风险提示

  1. 盈利预测失效:东吴证券预测2026年归母净利-0.64亿元、2027年2.22亿元,全部建立在AI电源出货与产能爬坡假设上,属第三方假设、非业绩承诺;公司未披露2026年度业绩预告。
  2. 定增审核与摊薄:17.87亿元定增尚需深交所审核通过及证监会同意注册,发行数量上限为发行前剔除库存股后总股本的30%;预案第四节本次修订「调整风险因素相关表述并增加部分风险因素」。
  3. 毛利率结构下行:机构测算电源及电机驱动板块毛利率由2026年39.2%降至2028年34.7%,原因是AI电源毛利率低于特种电源、收入占比提升;若放量伴随毛利率下行,收入增长与盈利修复可能不同步。
  4. 客户与出货口径:与ADI合作的二次电源终端由ADI出货,公司已通过谷歌预审但未披露终端份额或订单金额;26H1境外收入0.99亿元、同比+310.2%为低基数下的增速。
  5. 评级口径:平台综合目标价31.00元未披露样本机构与加权方式,另一口径基于11月14日价给出40.08%空间,基准日不同;六家研报均未给出目标价,发布日收盘价已列入下表,不构成一致预期。
免责声明

本文基于公开资料整理,不构成任何投资建议。文中数据以公司公告为准,如与公告不一致,以公告为准;第三方预测、媒体报道与平台汇总数据仅作信息陈列,不代表本文观点。
相关主体如认为存在不实或侵权,可联系核实并更正或删除;本文中统计的机构评级和目标价仅代表券商观点,不构成投资建议;市场有风险,投资需谨慎,决策请独立判断。
数据来源说明:本文数字取自公司定期报告、临时公告、券商公开研报摘要与公开行情平台汇总;机构测算、媒体转述与平台汇总均非公司公告口径,正式判断以公司公告原文为准。

猜你喜欢