研报速递
2026年11月14日
2026年前10个月,中国卫星及应用产业发生59起融资,比2024年全年高出51.3%。同一时间,新设企业月均只有32家,比2025年的月均59家少了45.4%。钱在进场,新面孔在退场。《2026卫星及应用产业发展研究报告》把两组数字放在了同一页,统计截至10月末,全国正常经营的卫星及应用产业企业共7141家。
 门槛在抬高
企业口径的盘子比想象中大。卫星及应用口径之外,商业航天口径企业3240家,航天口径4410家,三个口径呈包含与交叉关系,卫星及应用口径覆盖面最广。同一企业可以同时归属多个产业,各口径的企业数不能直接相加,看产业规模时最容易在这一步算错。
融资的完整曲线补全了另一半事实。2020年113起,此后逐年回落,2023年和2024年各39起,2025年回升到79起,2026年前10个月59起。曲线形状像一次完整的退潮与回涨,但回涨的高度只有2021年的六成,月均新设企业数的跳水就发生在这段回涨期,两个指标的关系因此格外扎眼。
新设企业的曲线比融资曲线诚实。2025年全年新设708家,是2019年以来的最高值;2026年前10个月只有322家,月均32家。融资回暖与新设骤降同时发生,说明资金在向存量头部集中,行业已经过了凭一纸方案就能拿到天使轮的阶段。
轮次结构能佐证这一点。2026年前10个月的59起融资里,A轮18起、B轮17起,合计占59.3%;天使轮只有8起,占13.6%。后期轮次的占比同样在走高,D轮及以后合计13起,占22.0%,Pre-IPO有4起。资金在押注已有退出通道的成熟主体,B轮以前的技术型公司拿钱越来越难,这轮回暖对中小主体只算名义利好。
另一个数字同样扎眼。7141家企业里,独角兽只有19家,占0.3%,而且集中在卫星制造与星座运营环节,下游应用领域至今没有长出规模化平台型企业。整星制造、核心部组件这类关键环节的主体数量,公开数据还不足以支撑环节级测算。
回报周期是横在中间的硬约束。单星研制、发射与在轨运营的回报周期普遍在5年以上,与一级市场的退出节奏对不上。资金流向已验证的头部企业,技术验证期的中小企业融资渠道狭窄,这条循环短期内看不到解开的方法。
 需求侧的热度要打折看
中标公告是需求侧最直观的指标。标的物含卫星的公告,2023年362条,2024年698条,2025年1038条,2026年前10个月3273条,是2025年全年的3.2倍。三年涨了约9倍,看起来像需求爆发。
材料自己泼了冷水,这一口径的披露覆盖率逐年提升,会放大增速,宜作趋势参考而非精确规模。公告数的增长里有一部分是统计口径变宽的幻觉,真实需求的曲线比3.2倍平缓得多。
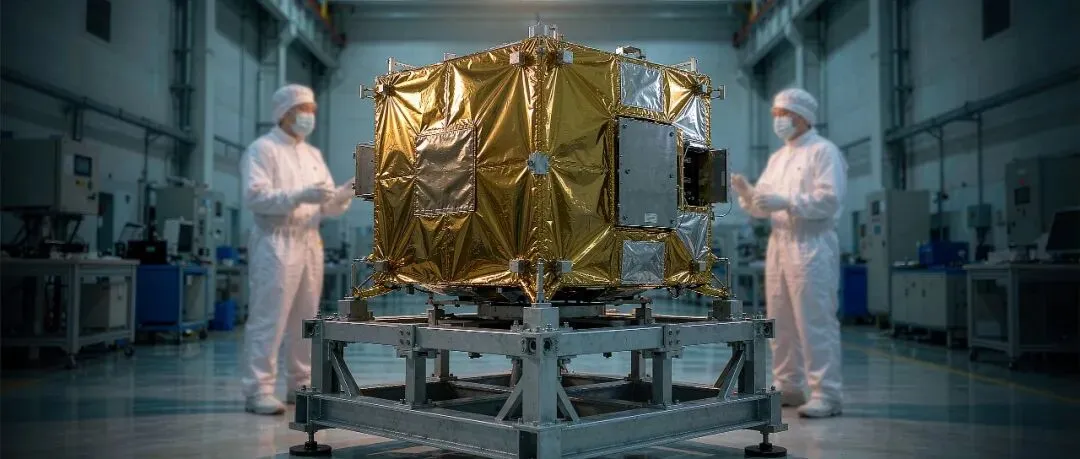
发射节奏是实打实的。2026年11月9日,海南商业航天发射场用长征十二号火箭把卫星互联网低轨第29组卫星送入轨道,发射前工信部指导完成了频率协调,批量颁发空间无线电台执照与频率使用许可。10月单月完成三组卫星发射,北京亦庄披露年内已完成29次商业火箭发射。
星座进度有了时间表。上海千帆星座年内冲刺324颗在轨的目标,力争具备商业化运行的基本条件,力箭二号以一箭十八星执行组网发射。10月底,全球首个天地一体化太空算力云平台发布,覆盖40余颗卫星的算力资源;10月下旬多款旗舰手机宣布支持低轨卫星通信。11月上旬,太空态势感知卫星星眼01星入轨,看得见的在轨资产多了,管资产的配套也在跟上。
舆情的温度计同样在走高。2026年前10个月,标题含卫星二字的公开报道528条,11月头十天又新增33条,主题集中在组网发射、商业火箭降本与太空态势感知三类。报道密度未必等于行业景气度,但三类主题的排序,就是当下产业焦点的排序。
 家底与区域格局
企业的地理分布向五个省集中。广东1100家,占全国15.4%;湖北684家、浙江507家、北京429家、江苏394家,前五省合计3114家,占43.6%。湖北、陕西等中西部省份跻身前七,航天制造的传统布局仍在起作用。
城市口径更清晰。深圳604家居首,占8.5%;北京429家、广州227家、重庆181家、武汉179家紧随其后。珠三角、京津冀、长三角、成渝与关中五大片区构成主要承载空间。
中西部省份在名单里的位置比印象中靠前。湖北以684家排到全国第二,陕西跻身前七,武汉179家、西安169家、成都149家都进了城市前十。卫星制造的传统布局、配套院所与土地成本,让这条产业链没有完全沿着海岸线分布,这是它与一般电子信息产业最大的不同。
企业质量结构比数量更有信息量。7141家中有上市企业230家,占3.2%;高新技术企业1531家,占21.4%;国家级专精特新小巨人330家,占4.6%;省级专精特新855家,占12.0%。应用与运营服务类企业占比高,数量庞大的应用端撑起了产业体量,也容易放大外界对产业规模的想象,材料专门提醒整星制造等关键环节的短板难以被及时识别,这是统计口径带来的天然偏差。
 2027年的转折点
政策侧在铺轨道。2026年前10个月,国家及地方层面标题涉及卫星、商业航天的政策文件19件;5月,商业航天标准体系1.0版印发,填补了顶层空白,同月启动商业航天公共试验与中试验证平台首批申报。山东在10月公示了发射保险补贴的奖补名单,内蒙古7月启动商业航天和低空经济子基金的管理人遴选,北京的民用航天预研项目指南在连续征集。政策从标准、试验平台到保险补贴,一层层往下补齐。
材料给出的转折点在2027年前后,低轨卫星互联网将完成主要星座的一期组网,产业重心由发射数量转向在轨服务质量与用户规模。价值向下游运营与数据服务转移,制造环节的价格竞争会进一步加剧。
收入结构也会跟着换挡。宽带、导航之后,卫星物联网连接数有望成为第三类规模化收入来源,工信部表态支持更多符合条件的企业申请卫星物联网业务商用试验。频率与执照已经是规模部署的前置条件,轨位与频谱的约束比火箭更刚性。
组网完成之后,考核指标会换一套。发射数量退居次位,在轨服务质量与付费用户规模成为主战场,可用度、时延、终端成本这些运营指标决定谁能把星座变成生意。制造端的订单继续向头部集中,应用端至今没有平台型企业,下一轮独角兽反而最可能从数据服务里长出来。
把两端摆在一起看,制造端的入场券越来越贵,应用端的平台还没长出来,中间隔着一段谁都要硬趟的数据服务空白期。2027年之后真正决胜负的地方,是在轨服务质量和付费用户数,火箭发射次数会退居二线。
文章数据来源:《2026卫星及应用产业发展研究报告》
扫码加入知识星球
星球成员可获取全部内容
今日星球更新内容: