研报速递
新规则下,不星标收不到推送。点击上方蓝字关注,再加个星标,别让我们走散。
13家券商的2027年展望里,方向高度一致,节奏各有说法。但把同一家公司的宏观报告和策略报告并排读,会发现一条没人点破的裂缝:策略组整个"下半年",押在宏观组认为不会发生的事情上。
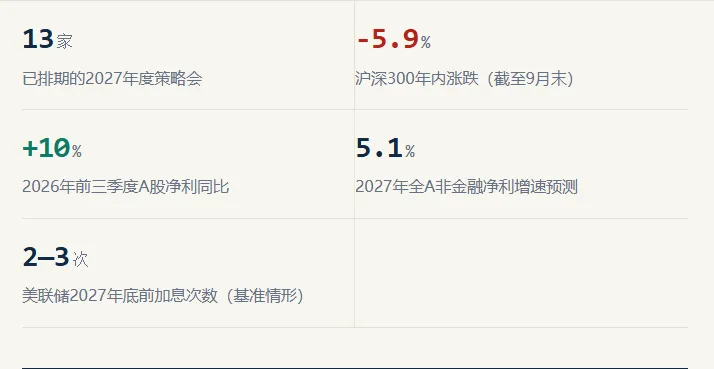
11月的第一个星期,上海的酒店会议室几乎排满。中信证券在武汉,中信建投在北京,申万宏源在上海,华泰证券在北京,财通证券在杭州。截至11月10日,6家头部券商已经开完2027年度策略会,全年排期13家。主题词高度雷同:守正、向新、笃行。
结论也高度雷同:结构性行情延续,全年宽幅震荡,配置哑铃化。
这不是敷衍。在一个盈利下修、估值已经不便宜的年份,卖方能给的最诚实答案就是"没有全面牛市,但结构里有得做"。问题在于,所有人都停在了这句话上——再往前一步,需要给出幅度、给出点位、给出节奏的验证条件,而这恰恰是公开报道里几乎集体缺席的部分。
更值得读的,是报告与报告之间的缝隙。把宏观和策略放在一起看,2027年的图景会突然变得清晰:这一年的核心矛盾,不在AI与非AI之间,而在"分子什么时候掉下来"和"分母什么时候松下来"的先后顺序上。而这两件事,券商的宏观组和策略组,给出了相反的答案。
012026年已经演过一遍"业绩涨、指数跌"
要理解2027年的策略为什么长这样,得先看清2026年发生了什么。
这一年A股的账面很奇怪。前三季度,全部A股上市公司净利润同比增长近10%;剔除金融和"三桶油",增速接近20%。这是一个相当强劲的数字。但同期指数是跌的:截至9月末,上证指数年内-3.2%,沪深300-5.9%,上证50-6.9%,中证500-0.4%。唯一大涨的是科创50,年内+13.8%。
盈利在涨,指数在跌。差额全部由估值承担。
中信建投在自己的年度策略里把这件事说得很直白:2026年A股业绩增速大幅上升,估值水平却大幅下调,"这实际上提前反映了对明年业绩增速下滑的预期"。换句话说,市场不是没看见2027年的问题,而是提前一年就开始为它定价了。
这句话的分量在于,它同时解释了券商的"谨慎乐观"从哪来。不是因为勇气,是因为数学:2027年是低估值开局,继续压缩估值的空间已经不大。中信建投的原话是"后续进一步压缩估值的空间相对有限"。华泰证券首席宏观经济学家易峘的预测也支撑这一点——2026年实际GDP增长4.6%、名义增长5.8%,2027年分别是4.5%和5.2%。名义增速只回落0.6个百分点,不是断崖。
所以2027年的问题被简化成了一道算术题:分子往下,分母能不能也往下?如果能,指数横住、结构活跃;如果不能,分子分母同向挤压,那就是另一回事了。
券商的全部乐观,都建立在前一种情况上。
0213份报告,其实只有一个答案
把已披露的观点排成一张表,趋同性会非常刺眼。九家有明确节奏判断的机构,几乎全部指向同一个形状:上半年弱、下半年强,全年N型或浅U型。
来源:上海证券报、上海证券报·中信建投场、证券时报、金融界、新浪财经。国泰海通、国信证券、华创证券、天风证券四家排期在11月下旬至12月中旬。
注意这张表里缺了什么:没有一家给出指数点位,也没有一家给出全年涨幅区间。在公开报道的摘要中,你找不到"上证看至多少点""全年涨幅百分之多少"这类表述。
这未必是刻意的。但它确实构成一个信息:方向可以共享,幅度只能自担。当所有人都说"结构性行情"的时候,这句话的实际信息量接近于零——因为过去三年A股年年都是结构性行情。
真正有信息量的,是每份报告里那个"如果"。中信建投说"如果Q3确认联储转向";申万宏源说"如果下半年共振顺风";华泰说"下半年若美元走弱";中信说"如果AI投资增速放缓"。四份报告,四个条件句,指向同一件事:2027年的行情不是预测出来的,是等出来的。
03裂缝:同一家公司,两个判断
现在把两段话并排放。
基准情形下,美联储在2027年底前或加息2至3次。华泰证券首席宏观经济学家 易峘,2027年度投资峰会
上半年大盘价值及ROE低位修复品种相对占优;下半年若美元走弱、国内信用与流动性改善,小盘成长风格有望迎来修复。华泰证券策略联席首席分析师 王伟光,同一场峰会
同一家公司,同一场会,两句话。宏观说加息2到3次,策略说"若美元走弱"。美元走弱和美联储加息2到3次,在教科书里是两件互斥的事。
这不是华泰一家的问题。中信证券首席经济学家明明的表述更直接:"2027年,美联储加息可能扰动全球权益市场表现",同时他预计国内"下半年在财政货币协同加力背景下,降息或落地"。而中信建投的策略框架里,三季度"联储转向确认"是定价锚从分子切到分母的唯一开关,夏凡捷把它称为2027年的"胜负手"。
一个需要说清楚的区别
国内降息和美联储转向是两件事。中国央行2027年降息,逻辑上不需要美联储先转向——人民币汇率有管理,货币政策"以我为主"。但外资流入、港股联动、成长股估值中枢这三件事,仍然跟着美元流动性走。所以策略组真正押注的,是美联储从加息转向停止甚至降息;而宏观组给出的基准情形,是还要加2到3次。
为什么这个矛盾没有被公开讨论?因为卖方研究的分工本身就允许它存在。宏观组对"美国通胀与联储路径"负责,策略组对"市场节奏与配置"负责,两份报告各有各的假设,谁也不必为对方的结论背书。投资者拿到的是两份都成立、但拼不到一起的文件。
而这个拼不上的地方,恰好是2027年全部的收益来源。
把逻辑摊开:如果美联储真的在2027年加息2到3次,那么全球无风险利率上行,美元偏强,成长股贴现率抬升——下半年"小盘成长接棒"这个判断就不成立。反过来说,如果下半年美元真的走弱、联储转向,那么宏观组"加息2到3次"的基准情形就错了,错的可能是美国通胀,而美国通胀的背后是油价。
于是所有分歧,最终都收敛到一个变量上:油价。
04一条油价的传导链,两头都堵
这条链条不复杂,但很少有人完整地写出来。
中东局势决定油价的中枢。中信建投明确提示"中东战局仍有反复的风险";中信证券首席经济学家明明则指出,油价冲击下主要央行"在抗通胀与稳增长之间两难"。
油价决定美国通胀。能源是CPI里最直接的一项,也是联储最难忽略的一项。
通胀决定联储能不能转向。这是华泰宏观给出"加息2至3次"的现实基础。
联储决定美元与全球贴现率。这是策略组所有"下半年"判断的前提。
油价同时决定国内PPI。中信建投预计2027年一季度PPI仍处较高水平,"随后大幅滑落"。PPI决定A股分子端的斜率。
现在把这条链的两端接起来,问题就出现了。
如果油价维持高位:国内PPI有支撑,分子端不那么难看,但美国通胀下不来,联储不转向,分母端紧——成长股杀估值。这是"分子尚可、分母不行"。
如果油价快速回落:美国通胀缓解,联储可能转向,分母端松——但国内PPI跟着滑落,A股盈利下修更狠,分子端崩。这是"分母可行、分子不行"。
中信建投说的"盈利下行+贴现率下行",要求的是第三种情况:油价在正确的时间、以正确的斜率下行——早一点,分子先崩;晚一点,分母不来。这是一个很窄的窗口。
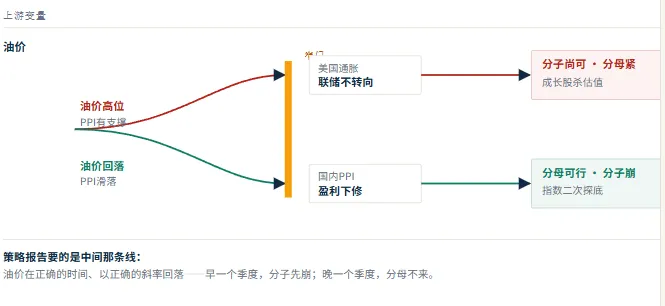
这就是2027年真正的难度所在。它不是"AI还行不行"的问题,也不是"红利够不够便宜"的问题,而是一个时序问题:分子和分母,谁先动。
05哑铃的真实含义:同时买涨和买跌
再看配置。几乎所有券商都给了同一个形状:一端红利与稳健回报,一端AI与出海,中间留白。中信叫"稳健回报、优秀出海、内需修复、AI新技术"四条线索;华泰叫"供需格局改善、城市更新与六张网、优质出海龙头";中信建投叫"红利、能源化工、AI算力、军工、内需消费";申万叫"AI应用、高端光芯片、PCB、周期资产、高股息"。
把它们叠在一起,会发现一个结构:红利端大量集中在能化、煤炭、油气、交运——这些是高油价的受益者;成长端集中在AI应用、出海制造——这些是低利率的受益者。
哑铃的两端,站在同一个变量的两侧。
换个说法
所谓"攻守兼备的哑铃",在2027年的具体语境里,其实是同时买入油价上涨和油价下跌。它不是一种方向判断,而是一种对冲。而任何一种对冲,代价都是削掉收益的两端——你既吃不到油价大涨的全部,也吃不到利率大降的全部。
这不是批评。在一个"分子分母先后顺序不明"的年份,对冲是理性的。但投资者需要知道自己在买什么:买哑铃,等于买"我看不清油价"这个判断。
华泰的时序安排,其实已经把这件事说穿了。王伟光的判断是:上半年大盘价值及ROE低位修复品种占优,下半年若美元走弱,小盘成长修复。翻译一下就是——上半年押高油价,下半年押低油价。这不是两个独立的市场判断,这是一个油价路径预测:上半年高、下半年落。
而这个路径,恰好是中信建投对PPI的描述:一季度高位,随后大幅滑落。两家机构用完全不同的语言,说了同一件事。
所以2027年的策略,本质上是一份关于油价路径的时序押注,只是没人把它写成油价报告。这也解释了为什么所有机构都强调"灵活调整""均衡配置""阶段性机会"——因为这些词的真实含义是"我要根据油价改主意"。
06AI的定价锚,从capex换成revenue
在这一堆分歧里,唯一高度一致的判断是:AI还是主线,但赚钱的方式变了。
华泰的说法最清楚:"行情将由全面普涨进入中场休整,投资重心将从算力投入转向回报验证。"重点方向是物理AI、端侧AI、AI应用及电力。中信的说法是"AI板块内部走势分化"。申万的说法更技术:算力通胀主导阶段有机会,算力通缩主导阶段也有机会,"但中间的过渡期却是资本市场逆风期"。
三句话,说的是同一件事:定价锚从capex换成了revenue。
过去两年,A股AI板块的估值是靠资本开支预期撑起来的。高盛的测算是:2026年中美9家头部云服务商的AI相关支出总额超过9000亿美元,2027年将达1.3万亿美元;年初至今,这9家2026年和2027年的资本开支一致预期分别被上调了32%和75%。这是硬需求,不是叙事。
但当市场开始问"回报在哪",capex就从利好变成了成本。同一笔支出,在"看投入"的框架里是增长,在"看回报"的框架里是折旧和现金流压力。这就是为什么"分化"会发生——不是AI不行了,是"只有capex没有revenue"的那部分不行了。
筹码集中度
微观上已经有信号。开源证券策略团队观察到,A股前5%个股的成交额占比,从7月的49.8%降到11月初的41.0%附近。抱团在松,资金在往外走。这既是"行情宽度拓展"的证据,也是"AI普涨结束"的证据——它们是同一件事的两面。
还有一个数字值得放在这里。据市场统计,2026年10月中旬,A股AI应用概念板块涵盖约550只标的,总市值突破10.3万亿元,板块平均市盈率165.3倍,市净率4.5倍;但核心绩优标的估值普遍在30到80倍区间。板块平均165倍、核心30到80倍,这个落差本身就是"分化"的形状。
。
07非AI的转机,前提是AI变差
中信证券包承超有一句话,被很多报道当作"看多非AI"的标题引用了,但它的原意要冷得多。
如果未来AI投资放缓增长节奏,我们没有理由对非AI板块继续悲观,AI如果步入休整期,非AI板块将迎来转机。中信证券首席策略师 包承超,2027年资本市场策略会
把这句话的主语和条件颠倒过来读,就得到另一个版本:非AI的转机,需要AI先变差。
这是一个负相关的赌注,不是普涨。它意味着所谓"行情宽度拓展",不是"大家一起涨",而是"钱从这头挪到那头"。包承超自己的表述是"AI板块内部走势分化,非AI板块存在广泛的结构性修复机会"——分化与修复,是同一个资金池的两端。
支持这个判断的证据是估值。包承超提到,家电、消费电子、纺织服装、商用车、医疗器械这些板块的估值分位已经降至历史极值,"任何宏观因素的超预期改善都可能带来足够的收益弹性"。华泰也给出类似结论:全A非金融企业的整体盈利能力已越过底部拐点,内需消费和顺周期板块有望迎来底部反转。
但这里有个容易滑过去的地方。估值低不是买入理由,边际改善才是。而边际改善的触发条件,中信列了两个:海外高利率状况缓解、汇兑损失同比减少。这两个都是外生变量——前者取决于美联储,后者取决于美元。绕了一圈,又回到那条油价的链条上。
至于内需,中信的说法更谨慎:"如果在政策上出现超预期变动,适合进攻的品种包括餐饮供应链、机场免税、保健品及医疗器械龙头。"注意这个"如果"。政策是外生变量,不是内生修复。这也解释了为什么券商给内需的定位是"进攻品种"而不是"底仓"——底仓需要确定性,内需目前只有弹性。
08六个可以盯的指标
策略报告的价值不在结论,在于它给了你一套可以验证的假设。把上面所有逻辑收敛,2027年真正需要盯的是这六件事。它们按重要性排序,前三个决定方向,后三个决定幅度。
数据来源:中信建投2027年A股投资策略、华泰证券2027年度投资峰会、开源证券策略团队、申万宏源2027资本市场投资年会、高盛中国股票策略。
为什么把油价放第一位?因为它是唯一一个同时影响分子和分母、并且不由中国政策决定的变量。PPI跟着它走,美国通胀跟着它走,联储跟着通胀走,美元跟着联储走,成长股估值跟着美元走。一条链串到底。
为什么把资本开支指引放最后?因为它只影响结构,不影响指数。AI资本开支下修,杀的是AI板块的估值,不改变全市场的贴现率。这是"板块风险",不是"系统性风险"。分清这两件事,2027年就不会犯大错。
2027年不是选方向的一年,是选顺序的一年。分子与分母谁先动,决定了哑铃的哪一端会赢。
而这件事,13份报告里没人写。因为写它,需要宏观组和策略组先对上口径。
本文依据各机构2027年度策略会及年度策略报告的公开报道整理,所有观点归属原机构与原作者。文中"窄门""负相关赌注"等表述为基于公开判断的逻辑推演,不构成任何机构的预测,也不构成投资建议。市场有风险,决策需独立。