研报速递
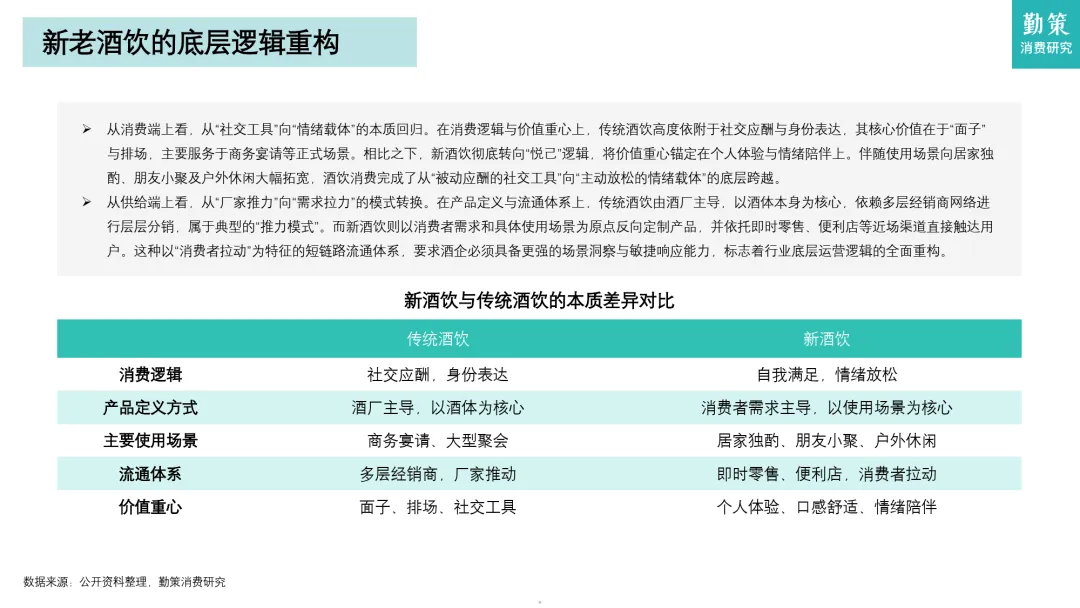
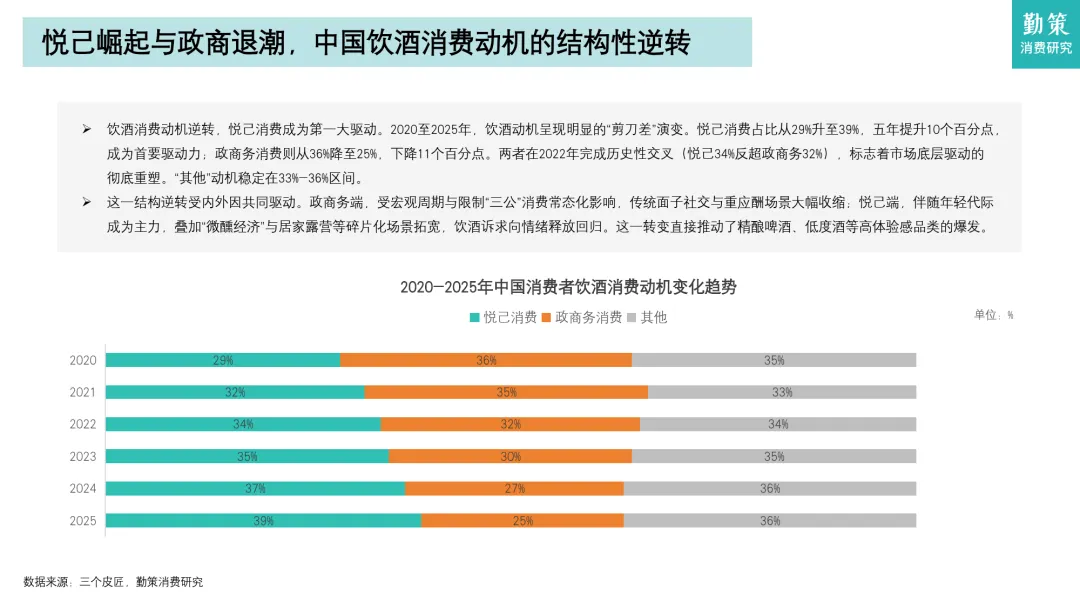
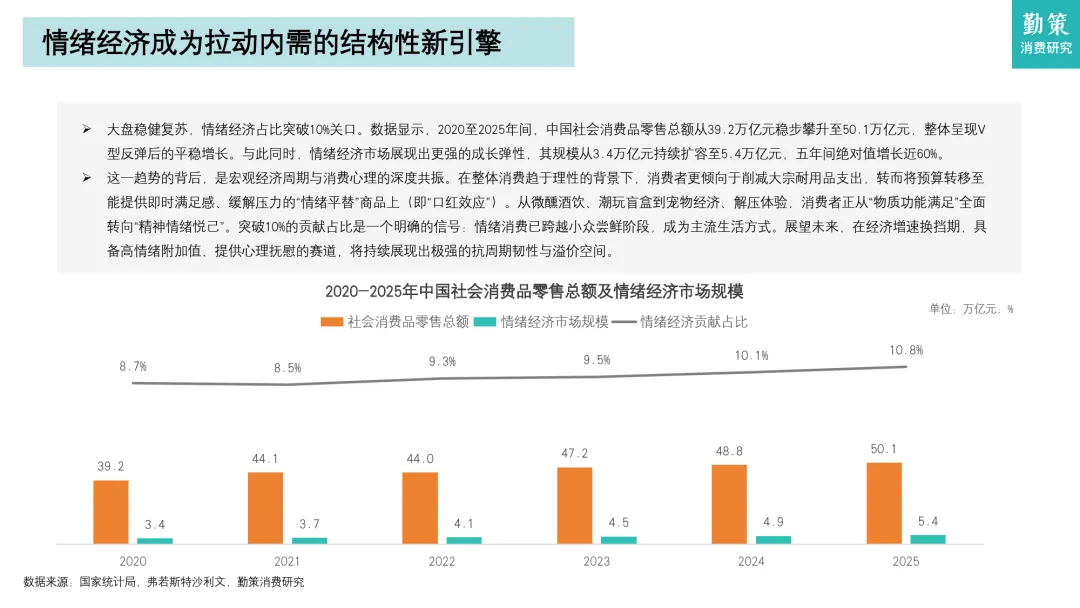
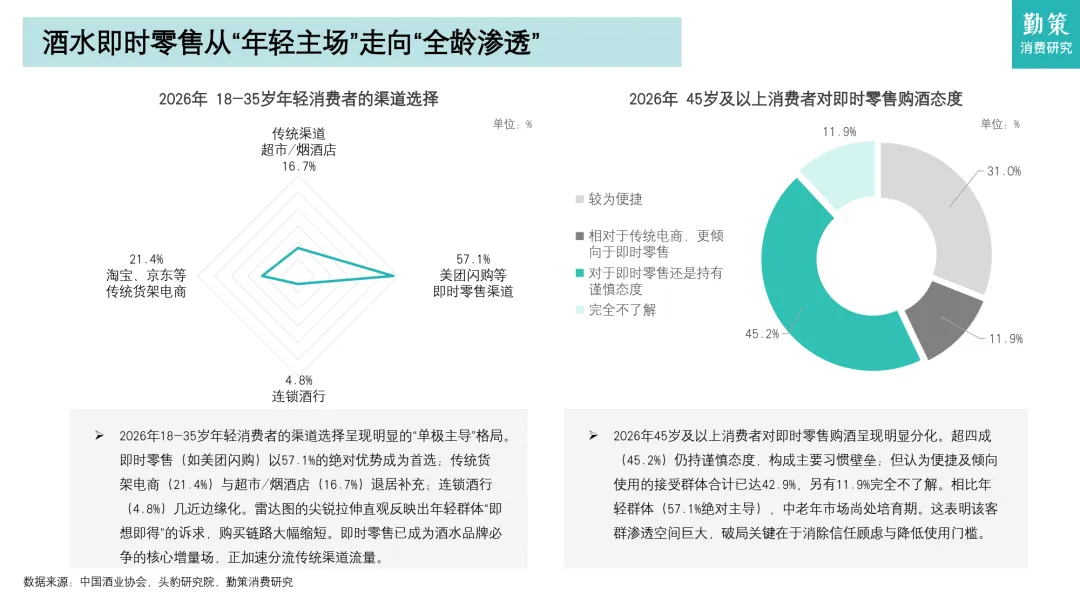
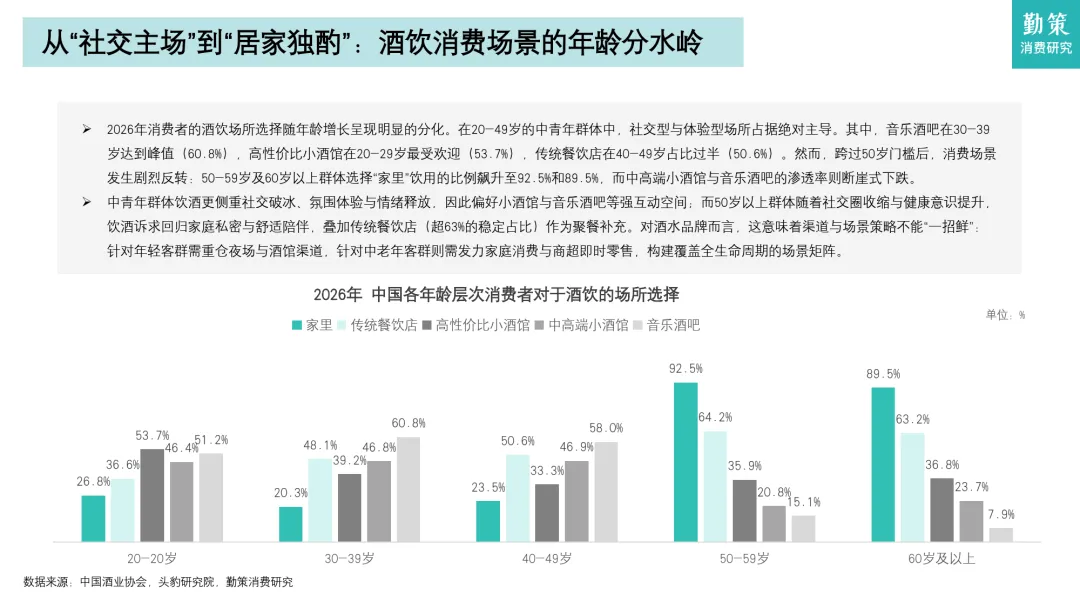
报告指出,国内酒饮消费底层逻辑重构,消费端从社交应酬转向悦己情绪消费,悦己消费占比 2025 年达 39% 成为首要驱动力;供给端由厂家推力转为消费者需求拉动,即时零售成为年轻群体购酒首选,中老年即时零售仍有较大渗透空间,消费场景随年龄明显分化。
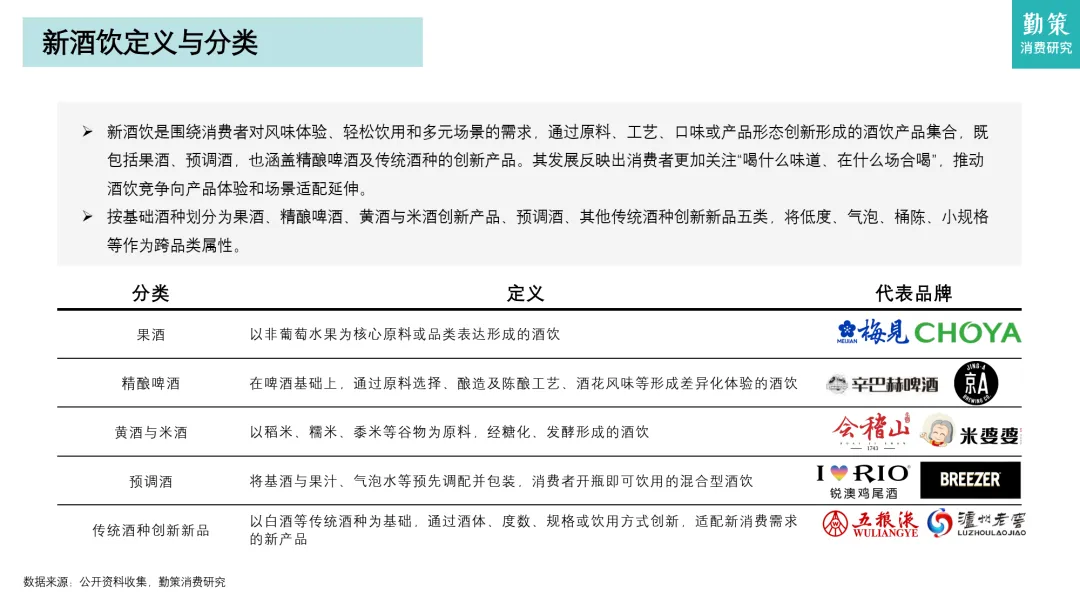
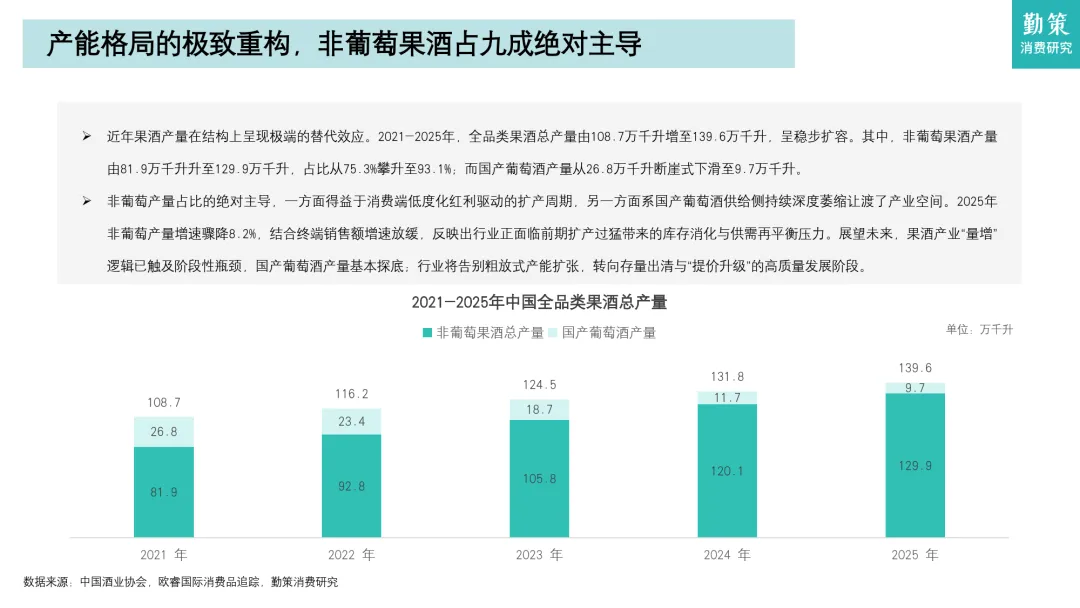
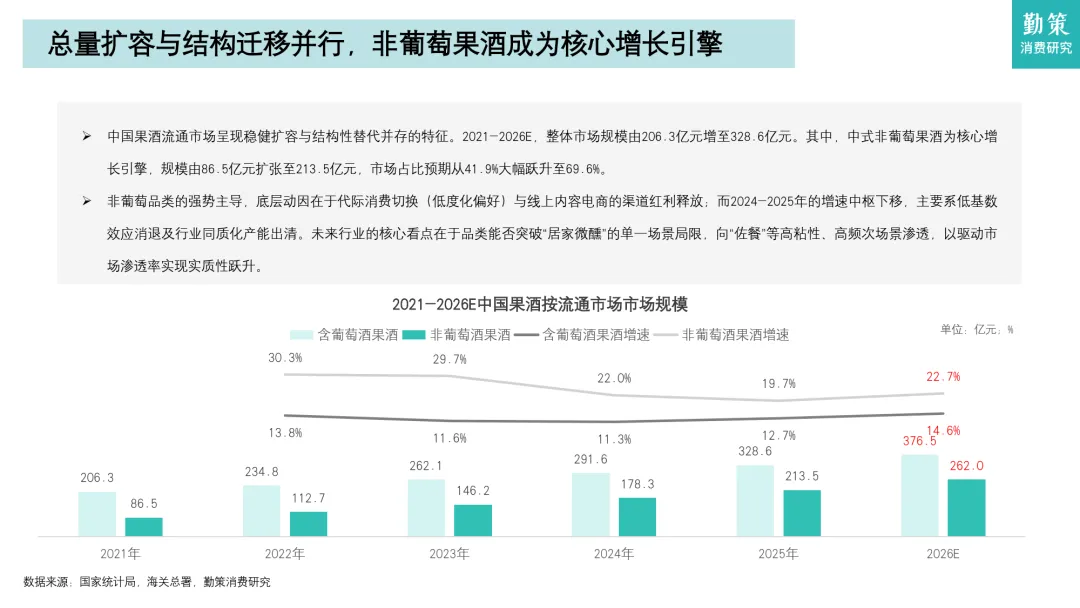
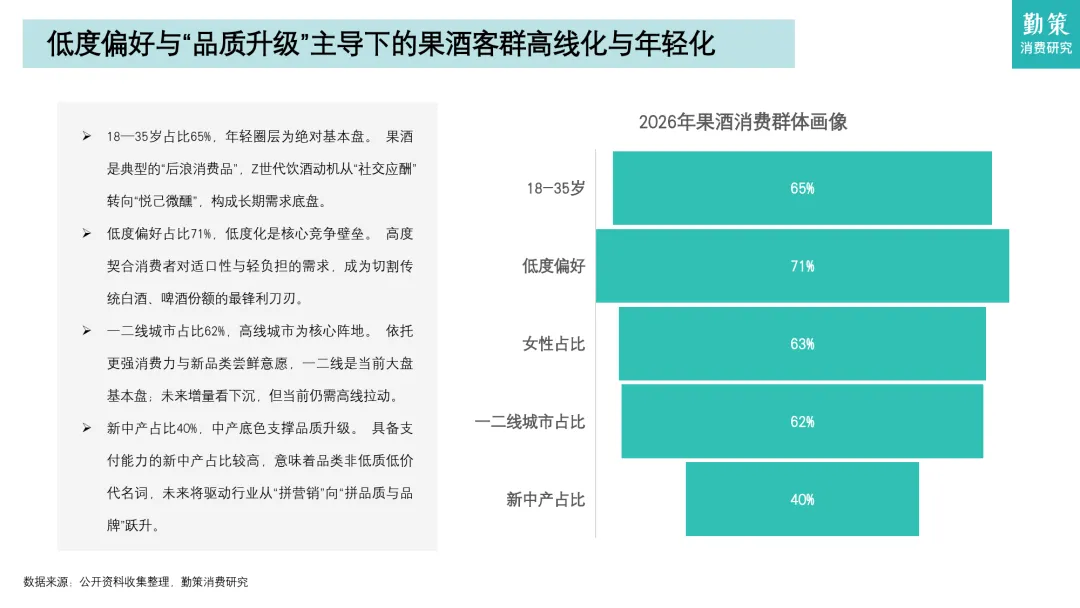
分品类看:果酒市场扩容,非葡萄果酒占绝对主导,消费群体偏年轻高线城市女性,向着复合风味、场景细分、小规格、标准化方向发展,梅见凭借全产业链与佐餐定位成为代表品牌。啤酒大盘进入存量阶段,精酿啤酒高速增长,走向普惠平价、本土化创新,辛巴赫以桶陈工艺深耕高端精酿赛道。黄酒行业整体产量、营收萎缩,大量中小企业出清,行业进入减量增效的存量博弈,企业依靠高端化、年轻化、全国化突围,会稽山依靠双品牌矩阵实现逆势增长。整体新酒饮行业告别粗放扩产,围绕体验、场景、供应链、产品升级展开竞争。
————
报告节选