研报速递
福新转债分析报告
分析日期:2026-11-10|类型判定:偏股型
摘要
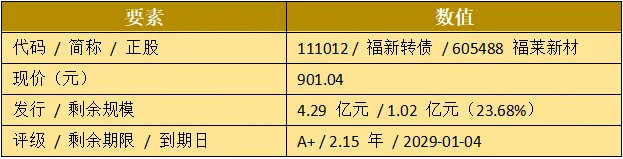
福新转债,发行于 2023 年,剩余约 2.15 年,未转股 1.02 亿元(占发行总额 23.68%),目前估值以股为参照,基准情形回收路径为持有到期按 115 元赎回价兑付,按此路径将亏损 86.76%(税前)。
【注意:研究报告仅基于基准情况,其余情景仅作参照,不作为任何投资建议!】
01|标的速览
转股事项:
(1)福新转债自 2023 年 7 月 10 日进入转股期,截至 2026 年 9 月 30 日累计转股 327,418,000 元、形成 24,258,147 股(占转股前已发行股份 13.80%);
(2)2026 年第三季度转股 91,000 元、8,209 股;2024 年 12 月 6 日至 12 日集中转股 4,258,193 股,令控股股东夏厚君及一致行动人嘉兴市进取企业管理合伙企业持股比例被动稀释 1.1649%。
(3)历次《可转债转股结果暨股份变动公告》与权益变动公告仅披露季度 / 累计合计,未列具名转股主体与逐笔时间,该部分主体与逐笔明细属零散数据不确定。
白话速解:福新转债是浙江福莱新材料股份有限公司 2023 年 01 月 04 日发行的,总规模 4.29 亿元,当前还剩 786 天到期,未转股余额占整体比重为 23.68%。
02|正股基本面概览
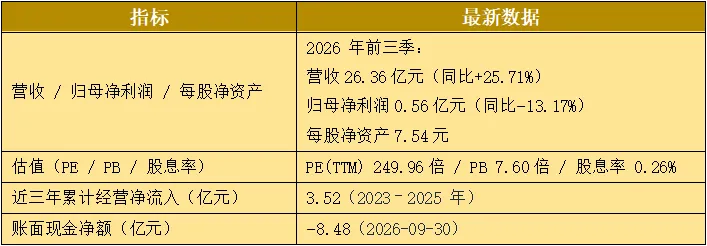
账面现金净额计算方式:货币资金及现金管理类金融资产 3.63 亿元 − 受限货币资金 0.00 亿元 − 有息负债合计 12.11 亿元 = −8.48 亿元(合并报表口径,报告期 2026-09-30;2026 年三季报未单列交易性金融资产构成与受限货币资金明细,按简化口径以货币资金减有息负债合计计算,未并入现金管理类金融资产、未扣减受限资金)
白话速解:账上能动的钱扣掉要还的有息债后是负的,日常偿债与到期兑付都得靠外部筹钱或继续融资;近三年主业自己造血累计仍是净流入,但规模有限,且中间有一年是小幅失血,单靠经营现金流去覆盖存续债务并不轻松。营收在增长,归母净利润却在下滑,毛利率偏低、加权 ROE 只有个位数,估值却处在数百倍市盈率的高位,公司在 10 月已连发股票与转债异动、风险提示公告,明确提示柔性传感器项目收入占比极低、股价偏离基本面;债项评级 A+ 属偏低档,信用瑕疵要单独盯。
03|二维定价:股性还是债性?
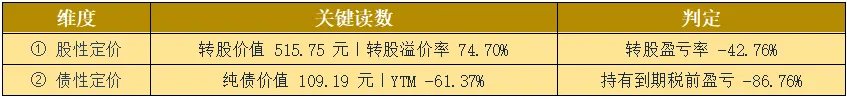
白话速解:按平底溢价率判,这是典型偏股型,估值该以正股平价为参照;但现价既高出平价一大截、更把债底远远甩在身后,所以两条路按当前价格算都是亏的——立即转股要亏掉四成多,按持有到期收本息则要亏掉八成多。尤其要说明白:到期收益率是负的,利息根本填不上买入价与到期兑付价之间的差价,所谓"债底保护"在这只债上几乎不存在。
04|条款与盈亏推演:钱从哪里回来、能赚多少
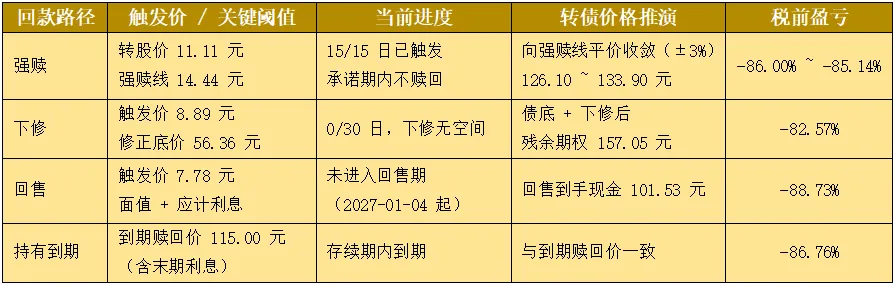
发行人备选动作:公司 2026-10-30 同时公告三个月内不提前赎回与变更部分募投项目(后者尚需股东会审议)。前者压低了强赎路径的近期可能性、是当前高溢价最主要的支撑;后者若被认定改变募集资金用途,可能再次开启附加回售路径,公司 2026 年 3 月已有同类事项执行先例。
- 债底保护距离:791.85 元(725.20%);现价远高于债底,跌破债底才进入"越跌越贵"区,本标的的债底几乎不提供支撑。
- 触发概率:强赎在承诺期内确定不赎回、期满后重新起算且正股仍远在线上,属中高;下修因正股远离触发线且修正底价已高于现转股价,属低;常规回售要等进入最后两个计息年度且正股跌破七成线,属低;持有到期只在既未强赎也未转股时发生。按当前价格持有到期的回报为负,利息填不上价差,这一点在四种情形下都不改变。
- 共同前提:四条推演均以发行人按约足额兑付、不含再投资为前提;强赎与下修价格属「债底 + 期权」模型口径、未计信用折价与交易性溢价;强赎行按条款触发价对应平价推演,未反映正股现价已远高于触发线,实际强赎时按当时平价转股、回收金额会高于该模型值,但仍远低于现价;回售价按条款「面值 + 当期应计利息」计算,回售日未公告按基准日计息作下限估计、正式回售价按实际回售日重算。分
白话速解:钱大概率不是按票面那条路回来——发行人已把强赎按下暂停键到 2027 年 1 月底,下修在当前股价下没有空间,常规回售要等 2027 年才开门,真正决定结果的仍是正股能否守住题材热度、以及承诺到期后公司是否改口赎回。四条路的账面盈亏从高到低是下修、强赎、持有到期、回售,且全部为负;共同前提是发行人还得起钱,而且这些推演只是模型口径,没把资金接力炒出来的交易性溢价算进去——低价不等于保本,高价同样不等于保本。
05|风险清单
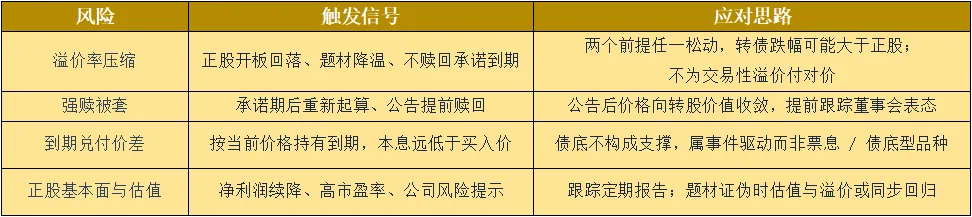
白话速解:这只债的风险不在"会不会违约"这一件事上,而在价格离所有价值锚都太远:余额小、换手极高,资金一撤价格与溢价会一起塌;公司自己已反复提示股价偏离基本面。盯住三件事——不赎回承诺的到期时点、正股题材热度、以及公司后续公告,其余都属于同一个问题的不同侧面。