
 研报速递
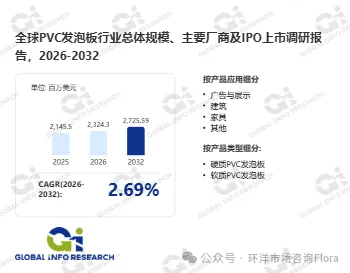
文章摘要:PVC发泡板的生意逻辑很朴素——它要替代的是木材、中密度纤维板和其他实心塑料。替代的理由不是性能更强,而是综合成本更低:不吸水、不腐烂、可直接印刷、可用木工工具加工,重量还轻。据环洋市场咨询(Global Info Research)数据,2025年全球PVC发泡板市场规模为21.46亿美元,预计2032年增长至27.26亿美元,2026至2032年的年复合增长率为2.7%。同期全球销售量229.6万吨,平均价格每吨934.45美元,行业平均毛利率约18%。2.7%的增速配上18%的毛利,说明这是一个成熟、微利、靠规模与成本活的材料生意。
一、行业概述:闭孔结构带来的六个特性
PVC发泡板是一种轻质、硬质或半硬质的塑料板材,由聚氯乙烯树脂经化学或物理发泡剂发泡而成,形成均匀的闭孔泡沫结构。核心优势包括低密度、高刚度、耐湿耐化学腐蚀、阻燃、易印刷、易加工,广泛应用于广告、建筑、家具和工业制造领域,作为木材、中密度纤维板和实心塑料的替代材料。
理解这个产品,关键在"闭孔"两个字。发泡过程在树脂内部形成大量独立封闭的小孔,这些孔把材料密度降下来,同时保留了连续的树脂壁。连续壁承担力学载荷,闭孔阻止水分渗入。这两点决定了它相对于木材的核心优势:木材吸水会膨胀、干燥会收缩、潮湿环境会霉变腐朽,而闭孔结构让这些问题不存在。
相对于中密度纤维板,PVC发泡板的优势在耐水与加工性。中密度纤维板吸水后强度急剧下降,边缘容易膨胀;PVC发泡板可以直接用于潮湿环境,边缘不需要封边处理,加工时粉尘也更少。相对于实心塑料板,优势在重量与成本:同样的厚度,发泡板的重量只有实心板的一半左右,材料用量与运输成本都低。
局限也很明确。第一是耐温性,PVC的软化温度不高,长期高温环境会变形,这限制了它在户外高温场景的使用。第二是刚度,发泡降低了密度,也降低了绝对强度,承重结构件用不了。第三是环保争议,PVC含氯,焚烧处理会产生问题,回收体系不完善,这在欧洲市场构成持续压力。
二、市场规模与增长预测:27.26亿美元与2.7%的稳态
据Global Info Research统计,2025年全球PVC发泡板市场规模为21.46亿美元,2032年将增长至27.26亿美元,2026至2032年的年复合增长率为2.7%。2025年全球市场销售量229.6万吨,平均价格每吨934.45美元,行业平均毛利率约18%。
三个数字放在一起,这个市场的性格就出来了。2.7%的增速接近全球GDP增速,说明它已经过了快速渗透期,增长主要跟随建筑、广告、家具三个下游的自然扩张。每吨934美元的单价,对应的是大宗材料的价格带,价格波动主要跟随PVC树脂。18%的毛利率,说明加工环节的附加值有限,成本控制能力决定生死。
量的结构值得注意。229.6万吨对应21.46亿美元,折算下来每吨不到一千美元,这是典型的"薄利多销"模式。在这种模式下,规模效应非常显著:产能越大,单位固定成本越低;开工率越高,折旧摊得越薄。因此行业里的成本竞争本质是产能与开工率的竞争。
区域上,亚太占据主导地位,凭借快速城市化、基础设施扩张与强大的制造业能力,尤其是中国和印度。欧洲与北美受益于翻新活动活跃、严格建筑标准与成熟标牌行业,保持稳定需求。东南亚、拉美与中东等新兴市场因建筑业与零售业扩张,消费量增长较快。不同地区在环境法规与回收基础设施上的差异,直接影响产品开发节奏与普及速度。
三、产品分类与应用场景
产品分类
按密度分,常见规格从每立方米0.4吨到0.8吨不等。低密度板轻、保温好、成本低,用于广告展示与装饰;高密度板强度高、表面硬度好,用于家具与工业件。密度是定价的主要依据,也是客户选型的第一参数。
按生产工艺分自由发泡板与共挤板。自由发泡板的表皮与芯层密度接近,表面平整度一般;共挤板在表层用高密度配方、芯层用低密度配方,表面更光洁、更硬,可直接印刷,成本也更高。
按阻燃等级分普通板与阻燃板。阻燃板通过添加阻燃剂达到建筑材料的防火要求,用于公共空间装修与交通运输内饰。阻燃剂的添加会影响成本与加工性能,是配方技术的重点。
按表面处理分光面板、压纹板、覆膜板。光面板适合印刷与贴膜;压纹板模拟木纹、石纹,用于装饰;覆膜板在表面覆一层彩色膜,免去后续喷涂。
应用场景
第一个场景是广告标识与展示。这是PVC发泡板最传统的市场。数字印刷技术让发泡板可以直接喷绘,用于展板、店招、展架、背景墙。这个场景对表面平整度与印刷适性要求高,共挤板是主流选择。
第二个场景是建筑装饰。室内隔断、吊顶、墙板、门窗套线,这些应用利用的是防潮、易加工、可喷涂的特性。在潮湿环境(如卫生间、厨房、地下室),PVC发泡板相比木质板材有明确优势。
第三个场景是家具制造。橱柜门板、浴室柜、办公家具的芯材,用发泡板可以减轻重量、降低吸水率。家具行业对表面质量与加工精度要求高,是高密度板的主要市场。
第四个场景是交通运输内饰。房车、船舶、客车的内饰板,要求轻质、阻燃、易清洁,PVC发泡板符合这些要求,但需要满足相应的防火标准。
第五个场景是工业应用。设备护罩、洁净室隔断、化工防腐衬板,利用的是耐化学腐蚀与易加工特性。这类应用规模小但毛利相对高。
四、竞争格局与主要参与者:全球化企业与区域专业厂并存
据环洋市场咨询(Global Info Research)统计,PVC发泡板行业的竞争格局呈现全球化化工企业与区域性专业生产商并存的特点,竞争焦点集中在价格、产品质量、分销网络与技术支持四个方面。
全球化企业的优势在原料一体化与品牌。向上游延伸至PVC树脂与助剂生产的企业,在成本波动时具备缓冲能力;品牌带来的溢价在建筑与家具市场尤其明显,因为客户对材料性能的稳定性要求高,不愿承担质量风险。
区域专业厂的优势在响应速度与定制能力。发泡板的运输半径有限,因为板材体积大、运费占比高。这决定了市场天然是区域化的:谁能在地理上靠近客户,谁就能在交期与运费上占优。区域厂商因此能在本地市场与全球企业竞争。
集中度上,这个市场高度分散。原因有三:运输半径限制导致市场分割;产品标准化程度高,技术差异不大;下游极度分散,从广告店到家具厂到建筑商,没有哪个客户能主导采购。分散意味着价格竞争激烈,也意味着成本控制是唯一的护城河。
竞争的实际焦点正在从"价格"转向"配方与环保"。环保法规趋严,无铅配方、低挥发性配方、可回收配方成为进入欧洲市场的门槛;同时,客户对表面质量与加工性能的要求在提高,共挤板替代自由发泡板的趋势明显。
五、产业链结构分析:树脂、助剂、挤出与分销
上游包括PVC树脂生产商、氯气与乙烯供应商,以及稳定剂、增塑剂、冲击改性剂、润滑剂、颜料和发泡剂等助剂制造商,同时涵盖挤出设备与模具供应商。PVC树脂是成本主体,价格随原料与能源波动;助剂决定产品性能,稳定剂体系尤其关键,铅盐稳定剂正在被钙锌与有机锡体系替代。
中游为板材挤出与发泡加工商,负责混炼、挤出、校准、表面处理、层压及数控加工等工序,最终制成成品板材。核心工序是挤出与发泡:螺杆构型、温度曲线、发泡剂分解速率三者配合,决定泡孔的均匀性与板材的密度分布。这道工序的工艺窗口窄,是区分厂商水平的关键。
下游通过分销商、加工商、印刷商及制造商等渠道,服务于广告标牌、建筑装饰、家具、交通运输内饰、展览展示及工业应用等市场。分销商在这个行业里地位重要,因为客户分散、单笔订单小,分销网络的覆盖能力决定市场触达。
成本结构上,PVC树脂占材料成本的主要部分,助剂次之,能耗与折旧占制造费用的主要部分。18%的行业平均毛利率,意味着任何一项成本的波动都会显著影响利润,这也是行业对原料价格高度敏感的原因。
值得一提的是产能布局的地理逻辑。发泡板的经济运输半径通常在数百公里以内,超过这个距离,运费会吃掉大部分利润。因此行业呈现出明显的区域化特征:每个区域市场都有本地的挤出厂,服务周边的广告商、家具厂与建筑商。全球化企业的优势不在运输,而在配方与品牌——它们在各地建厂,输出配方与质量标准,用本地化生产覆盖区域市场。这种全球配方加本地产能的模式,是行业里少数能跨区域复制的路径。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式:

