11月券商金股深度解读摘要
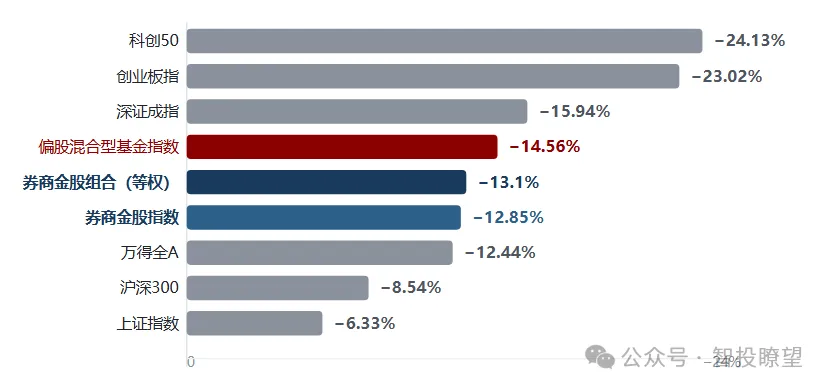
10月,万得全A单月下跌12.44%。这是2016年1月以来第三大的单月跌幅,下跌路径呈现出清晰的“上旬下行、中旬弱势、下旬加速”三段式,指数最终收在月内最低点。对券商研究所而言,这是一个难看的月份:金股组合整体下跌13.1%,跑输沪深300四个多百分点,仅略好于偏股混合型基金指数。也正是在这样的情况下,各家券商陆续交出了11月的金股组合,呈现出方向高度一致的再平衡:电子权重被砍掉近一半,食品饮料、机械、汽车被重新加回,金股池的市值与估值分位同步下移。
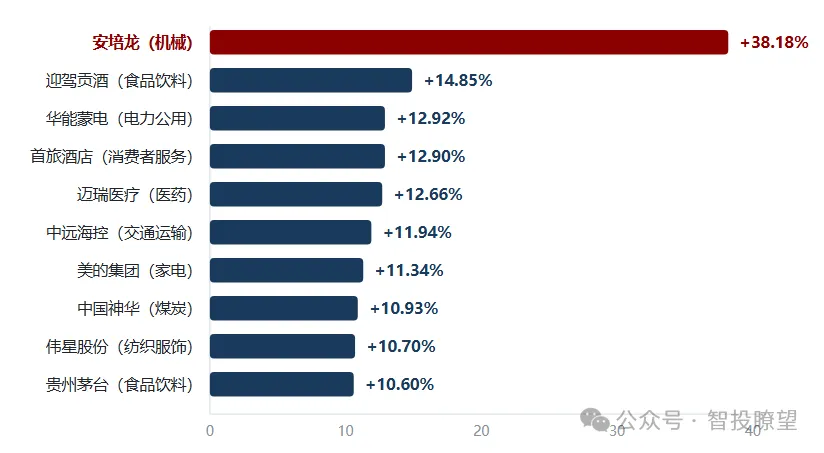
10月,上证指数下跌6.33%,沪深300下跌8.54%,深证成指下跌15.94%,创业板指与科创50分别下跌23.02%和24.13%。同期,偏股混合型基金指数下跌14.56%。这意味着,市值越小、成长属性越强,跌幅越大;权重蓝筹相对抗跌。这不是一次全面普跌,而是一次沿着风格维度展开的分层出清。图1:2026年10月各指数与金股组合收益率(%)券商金股组合的表现落在这条分层的中间偏下位置。按开源证券统计,10月全部金股下跌13.1%,其中新进金股下跌13.0%,重复金股下跌13.2%;国信证券统计方面,券商金股指数10月下跌12.85%。两个口径都指向同一结论:金股组合好于主动基金,但明显跑输沪深300。这个结果容易被误读为“券商推荐失效”,但归因并不在此。10月,券商金股池中电子行业的权重高达17.3%,医药生物10.4%,电力设备6.5%——这是一个典型的高估值成长结构。而当月全市场仅有银行(+2.47%)与食品饮料(+0.27%)两个行业逆势上涨;换言之,金股池里权重最大的那一块,恰好是当月跌幅最深的那一块。组合的亏损不是来自个股选择的失误,而是来自行业暴露与市场定价方向的错配。国信证券统计的10月券商组合排名中,国泰海通以+1.62%的正收益居首,华福证券−1.43%,国信证券−3.09%,华安证券−5.38%,兴业证券−5.76%——在沪深300下跌8.54%、偏股基金下跌14.56%的月份里,前五名中有四家把回撤控制在了6%以内。Wind收录的34只券商金股指数10月全线收跌,但华安证券金股指数仅下跌2.79%,其推荐的中航沈飞当月逆势上涨逾9%。防御型配置在那个月里就是超额收益本身。截至10月末,华西证券金股组合年内收益+16.01%,天风证券+1.20%,华源证券−3.16%,而同期偏股基金指数为−12.57%、沪深300为−13.92%。开源证券统计的全部金股年内收益−18.1%,其中新进金股−16.4%、重复金股−19.7%,但全历史区间年化收益仍有10.4%,显著优于沪深300与中证500。10月涨幅靠前的个股,则几乎是一份“确定性与现金流”的名单。10月金股池涨幅前十中,安培龙(光大证券)以+38.18%居首,是机械板块中典型的高弹性品种;其余九只分别是迎驾贡酒+14.85%、华能蒙电+12.92%、首旅酒店+12.90%、迈瑞医疗+12.66%、中远海控+11.94%、美的集团+11.34%、中国神华+10.93%、伟星股份+10.70%、贵州茅台+10.60%。白酒、乳品、家电、煤炭、航运、酒店、电力——除了安培龙,全部落在低估值、有现金流、能分红的方向上。图2:2026年10月券商金股池月度涨幅TOP10(%)
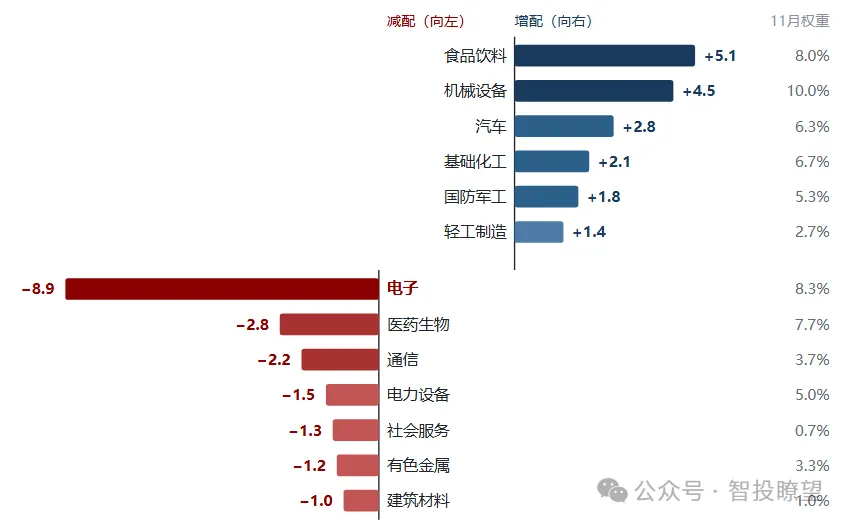
二、11月金股全景:一次“减电子、加消费”的再平衡截至11月6日,合计39家券商发布11月金股,去重后近250只A股、40只港股。行业层面,11月金股呈现出一个“权重分散、方向集中”的格局。机械设备以10.0%的权重跃居首位,电子8.3%退居第二,食品饮料8.0%、医药生物7.7%、基础化工6.7%、汽车6.3%紧随其后,国防军工5.3%、电力设备5.0%、银行4.0%、通信3.7%、计算机3.3%、有色金属3.3%。与10月相比,变化幅度最大的四个行业分别是食品饮料+5.1个百分点、机械设备+4.5个百分点、汽车+2.8个百分点、基础化工+2.1个百分点;减配最猛的是电子,从17.3%降至8.3%,减少8.9个百分点,医药生物−2.8、通信−2.2、电力设备−1.5、社会服务−1.3。图3:相对10月的行业权重变化(百分点)与11月权重风格上,11月金股的市值、估值绝对水平均有所下移,表明组合正在“转向价值风格”,但成长风格仍相对暴露。因此,11月的组合既有伊利、美的、神华,也保留了长鑫科技、鼎龙股份、中际旭创——它是一次削弱而非清仓。港股同步扩容,是11月另一个结构性变化。港股在被连续调整后进入券商视野,本质上与A股这边加仓食品饮料是同一套逻辑:在盈利可见度下降的环境里,先买估值已经跌透的资产。其中,华润置地、东方甄选、贝壳-W各获3家推荐,中国财险、龙源电力、中烟香港、金蝶国际推荐次数居前,行业多分布于社会服务、非银金融、房地产。
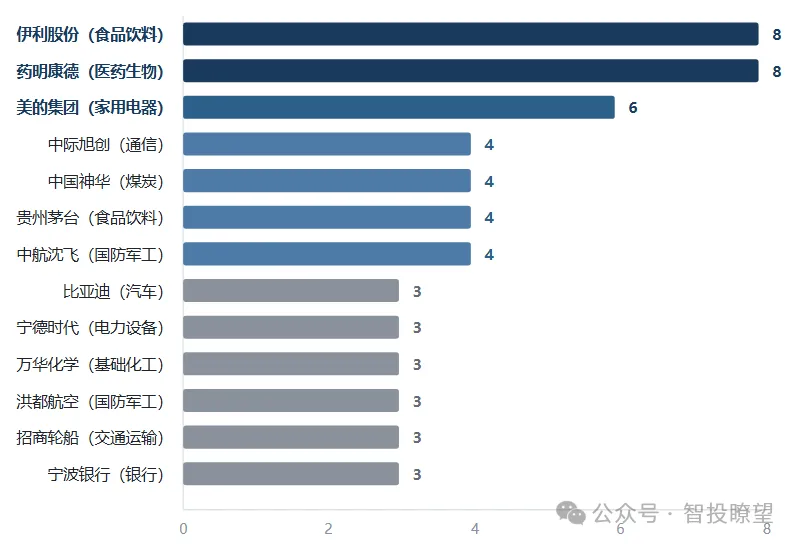
伊利股份与药明康德各获8家券商推荐,美的集团6家,中际旭创、中国神华、贵州茅台、中航沈飞各4家,比亚迪、宁德时代、万华化学、洪都航空、招商轮船、宁波银行、海康威视、海大集团、神火股份各3家。图4:2026年11月券商金股被推荐次数(家)药明康德的逻辑最硬,硬到几乎不需要修饰。前三季度,公司持续经营业务在手订单767.4亿元,同比增长36.4%,较上半年新增103.1亿元;前三季度化学业务收入393.6亿元,同比增长51.5%,单三季度同比增长48.6%,non-IFRS毛利率同比提升5个百分点。基于这份三季报,公司连续第二个季度上调全年指引:整体收入由585—605亿元上调至610—619亿元,持续经营业务收入增速由35%—39%上调至40%—42%,经调整自由现金流指引同步上调至145—155亿元。而在8月,公司刚把全年收入从513—530亿元上调至585—605亿元。半年内两次上修、订单增速还在加速,国信、华福、开源、光大、华创、方正、天风等7家在同一天给出推荐,理由高度趋同:全球领先的一体化CRDMO平台,订单能见度足够长。这也是11月榜单里唯一一只“业绩确定性可以量化到订单金额”的标的。伊利股份的推荐逻辑则完全不同,它卖的不是成长,是“股息加一点弹性”。浙商证券认为公司具备高股息特征,经营趋势向好,估值有向上弹性。三季度收入表现符合预期,全年经营利润率同比提升的趋势预计延续;分红方面,公司2026年中期利润分配预案为每股派现0.42元(含税),合计26.56亿元,占前三季度归母净利润的30.17%。在一个成长股集体回撤、资金寻找“能算得清账”的月份里,这类标的的吸引力不在于弹性,而在于下限。它被8家券商同时选中,本质上是机构在给组合买保险。第三名美的集团的信号意义更强:它是一只“新进金股”,6家推荐使它成为11月新进名单中的第一名,而家电行业整体权重只有3.0%。这说明券商并非在按行业权重平均下注,而是在少数行业里集中押注最具全球竞争力、现金流最稳的龙头。同样的结构出现在其他几条线上:交通运输里的招商轮船获3票、东航物流2票;有色金属里的神火股份3票、正海磁材2票、紫金矿业2票;计算机里的海康威视3票、中科曙光2票;银行里的宁波银行3票,平安、苏州、招商、江苏各1票。国防军工是11月少见的“权重与共识同时上升”的方向。行业权重从3.6%升至5.3%,个股层面中航沈飞4票、洪都航空3票、中国船舶2票、中航西飞1票、国睿科技1票。军工具备两个当下稀缺的属性:订单与规划的可预期性,以及对海外流动性不敏感。这与10月华安证券凭借中航沈飞把回撤控制在2.79%的经验一脉相承——在波动放大的市场里,与宏观周期脱钩的资产会被重新定价。机械与基础化工的名单则呈现出另一种形态:权重很高,共识很散。机械行业10.0%的权重由杰瑞股份(2票)、山推股份、联德股份、频准激光、中控技术等一批1票标的拼成;基础化工6.7%的权重里,万华化学3票、藏格矿业2票、宝丰能源2票,其余均为单票。这种“高权重、低集中”的组合,反映出券商对周期制造的看法是“方向确定、个股难选”——行业景气在修复,但谁能在修复中拿到超额,还需要更细的跟踪。电子行业同样耐人寻味:权重被砍掉8.9个百分点,留下的却是长鑫科技2票、鼎龙股份2票、豪威集团、沐曦股份-U、富创精密——清掉的是估值,保留的是国产替代的硬科技主线。
如果说10月卖方的主流表述是「防御为上」或单一哑铃,11月则几乎一致地收敛到「攻守兼备」。- 中泰证券判断偏中性偏多:政策支持信号越发清晰,相关部门多次释放稳市场、稳预期的信号,政策资金入市节奏有所加快,为市场提供了底部支撑。风险指向海外——10月美债收益率大幅回落,反映的是全球避险需求升温,一旦避险情绪退潮,美债收益率存在快速反弹的可能;同时海外AI产业链在盈利与订单预期层面出现分歧,市场对分子端盈利兑现节奏的判断仍在修正之中,预期收敛的过程可能较为曲折。
- 银河证券给出的路径判断更具体:行情震荡反复、板块持续轮动、以时间换空间的特征预计将持续。提示12月美联储议息会议加息的概率大幅增加,短期美债长端利率下行空间有限,这一因素可能进一步压制成长股,但AI硬件端仍存在超跌反弹的机会;银行、能源的配置逻辑未发生变化,食品饮料的性价比相对突出。
- 招商证券把短期矛盾归结为筹码压力,并提出一个赔率判断:市场急跌后博弈反弹的赔率较高,可优先关注跌幅较大、中长期盈利逻辑稳固的板块。随着美国中期选举、APEC会议等重大事件陆续落地,宏观层面的企稳有望带来反弹窗口。配置上,11月不宜押注单一风格,建议围绕超跌反弹、周期稳健、红利优选三条思路均衡配置。
- 国金证券给出的方向更细:一是电子、通信、机械设备、电力设备中的超跌反弹细分领域;二是估值处于低位的价值股,包括生物制品、教育、造纸、化纤;三是非银金融。中期视角下,黄金以及能源链中的煤炭、原油、油运具备战略配置价值。
- 第一条是超跌反弹,指向10月跌幅最深的电子、通信、电力设备与机械,但四家都加了限定词——“细分领域”“中长期盈利逻辑稳固”,意味着不是无差别抄底。
- 第二条是周期稳健,指向煤炭、原油、油运、化工这些现金流稳定、对流动性不敏感的环节。
- 第三条是红利优选,指向银行、公用事业、食品饮料等能提供分红下限的资产。
根据近40家券商在11月初密集发布的策略,可以概括为「磨底修复、先守后攻」。绝大多数机构不认为基本面已恶化,而把本轮下跌定性为估值与筹码的重估,因此判断指数向下空间有限、超跌反弹条件趋于成熟;但对反弹持续性普遍保留,强调「趋势性反转仍需等待」「并非线性上涨」。盈利是第一支柱。2026年三季报显示,全部A股前三季度营收约56.58万亿元、同比增长5.5%至5.7%,归母净利润约5.11万亿元、同比增长7.91%至8.2%,均高于同期名义GDP增速;剔除金融与石油石化后,归母净利润同比增长16.1%,较中报的14.6%进一步提升,ROE(TTM)升至6.9%;科技板块前三季度归母净利润同比增长73.3%,三季度单季增速75.3%高于二季度的48.7%。国信证券据此认为,本轮科技调整在机构配置、下跌绝对与相对幅度、市场情绪等维度上的充分度,已接近2015年与2021年两轮牛市高点后的初期调整,而基本面无虞。估值与股债性价比是第二支柱。沪深300前向市盈率最低回落至11.8倍、低于过去十年均值,创业板指前向市盈率降至过去十年2.8%分位,沪深300股息率升至3.4%,股债相对吸引力指数达184%、处近五年90%分位以上;中证1000与沪深300的PE(TTM)比值由年内高点3.9倍回落至2.8倍,大小盘估值分化明显收敛。与此同时,沪深300 PE(TTM) 13.58倍、PB(LF) 1.34倍(分别处2005年以来54%与14%分位)、股息率2.81%,上证指数PE(TTM) 16.06倍,创业板指PE(TTM) 27.95倍、近5年分位14.5%。均表明「成长端估值处历史低位、权重端PB处低位」。资金面是11月最被重视的变量。10月融资余额由9月末约2.54万亿元降至约2.35万亿元、单月减少逾1800亿元,同期股票型ETF净申购超3600亿元、创历史次高;10月A股新增开户150.06万户,环比下降21.51%、同比下降35.04%,创年内单月新低。这种「散户退、机构ETF进」的换手,被券商视为筹码结构改善的依据。政策端亦连续落地。11月2日证监会明确支持回购、引导主动ETF加快建仓并发挥两融逆周期调节作用,11月3日央行开展第三批SFISF操作1000亿元(中标费率10bp),11月6日国常会提出完善资本市场稳市机制;10月重要股东出现近两年来首次净增持,回购公告金额超160亿元、年内累计近2500亿元,首批18只主动ETF陆续建仓。券商据此判断ETF明显净申购或与中长期资金托底有关,市场有望逐步企稳,但趋势性反转仍待观察。而对「底部」的确认标准,谨慎一方的表述更具操作性,同时也是理解11月券商为何普遍看「不深跌」却不肯看「快反转」的关键。- 中泰证券把11月定义为「出清尾声的磨底期」,以量能作为右侧标尺:两市成交连续稳定在1.8万亿元以上并能上2万亿元、同时出现较长阳线,方可认为磨底结束。
- 中信建投强调市场仍处第二轮去杠杆过程,底部确认需观察稳市资金增量、融资资金企稳、ETF承接延续以及前期领跌板块对利空不再创新低。
- 东吴证券以万得全A风险度-1.17(成立以来2.7%分位、2000年以来第11低位)论证下行空间受限,但特别提示「低风险度是赔率信号而非胜率信号」——历史上五次可比时点后一个月虽四次为正,幅度却从+28.4%到-5.1%不等。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递