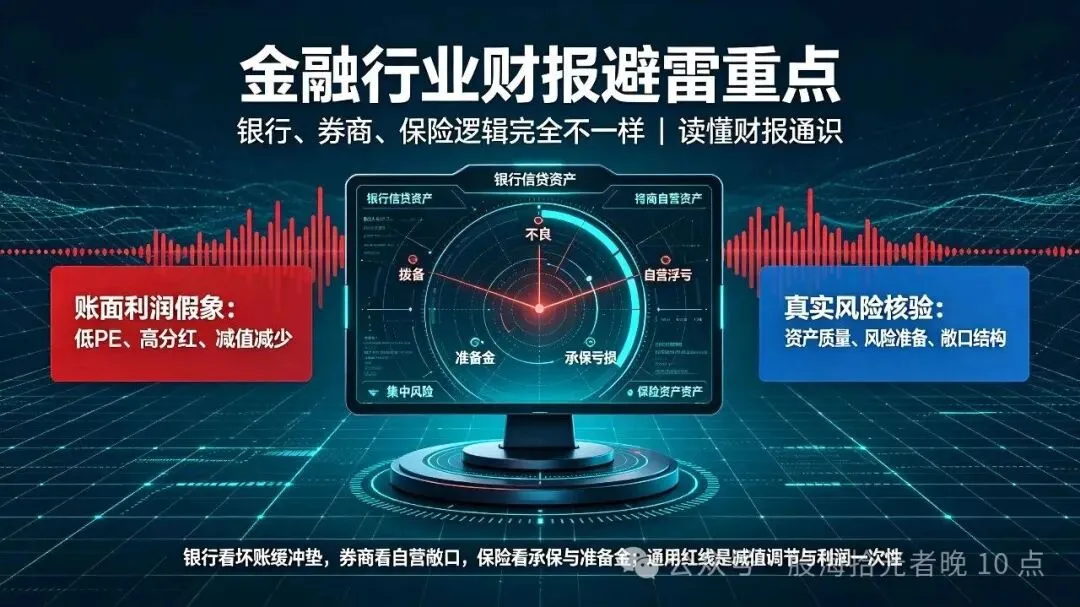
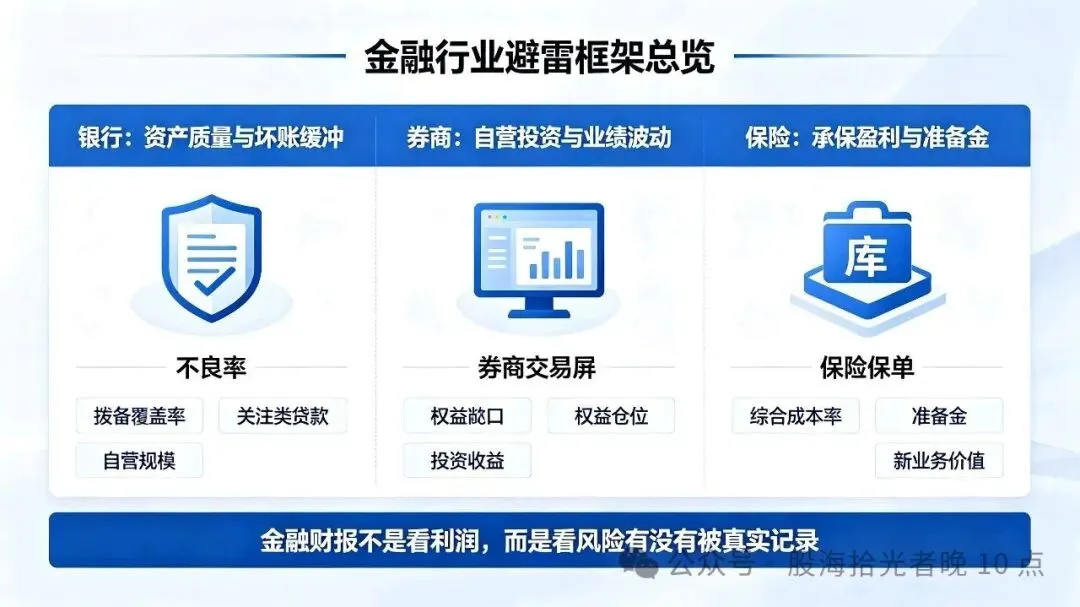
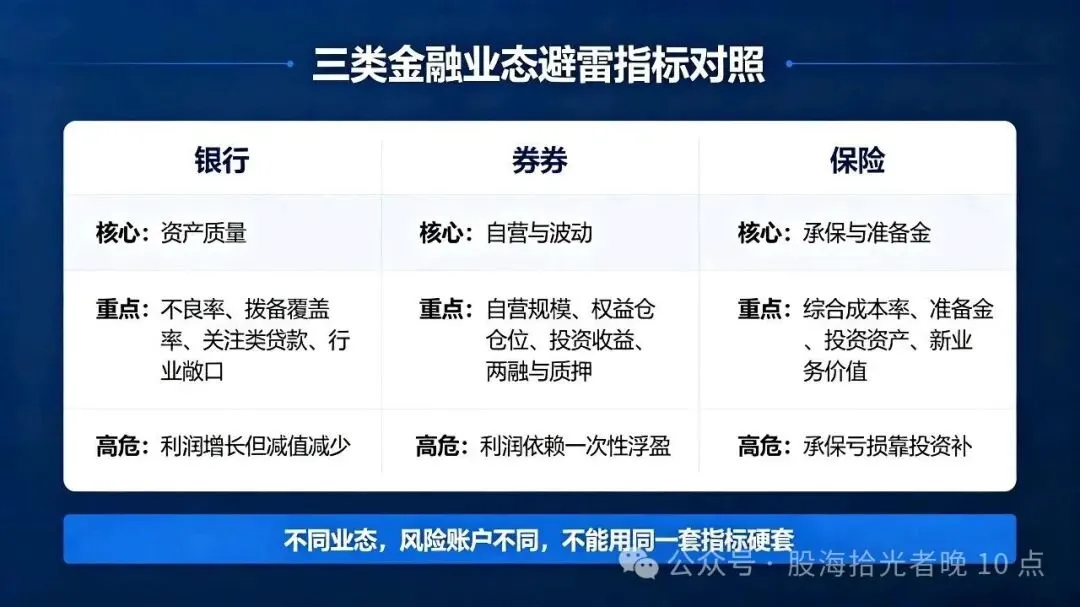
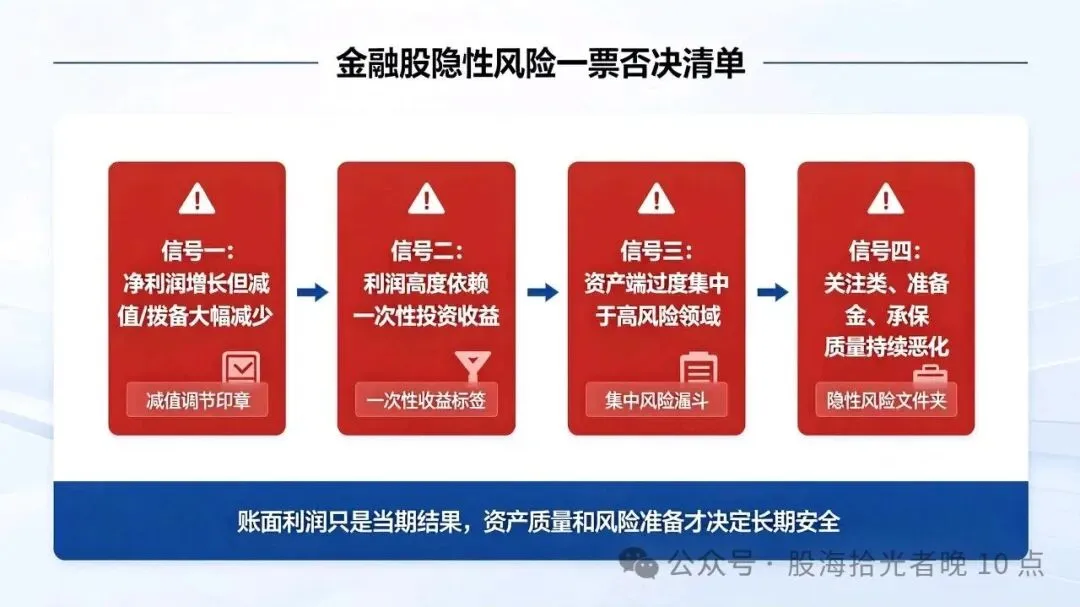
金融行业财报避雷重点:银行、券商、保险逻辑完全不一样!别用通用指标,踩中一处深套绝大多数散户看金融股,直接套用消费、制造那套:看营收、看净利润、看PE、看分红。结果经常碰到这种情况:财报利润看着很好、估值很低、分红稳定,买入之后,突然大额计提减值、业绩变脸、股价长期阴跌。核心原因:金融行业是经营风险的行业,财报逻辑和实体企业完全不同。实体企业赚的是产品销售的钱,金融企业赚的是承担风险的钱,它的利润,是假设坏账不爆发、投资不亏损、承保不亏损前提下算出来的账面数字。银行、券商、保险,三家报表结构完全独立,避雷重点天差地别,不能混为一谈。今天这篇,分门别类讲透金融行业财报的核心避雷点,把藏在报表附注、资产质量、准备金里的隐性风险全部挖出来。一、银行财报:避雷核心是「资产质量」,净利润最容易被调节银行的利润 = 利息收入 - 资金成本 - 减值损失。很多人只看净利润增速、净息差,却忽略最关键的资产质量。银行最大的风险:贷款收不回来,坏账集中暴露。银行四大避雷重点1、不良贷款率 + 不良贷款拨备覆盖率不良率持续抬升,说明放款质量下滑,坏账越来越多。拨备覆盖率大幅下降,意味着银行计提的坏账缓冲垫被消耗,未来一旦坏账爆发,直接吞噬利润。2、关注类贷款占比关注类贷款是潜在不良,尚未计入坏账。关注类规模持续增长,是不良爆发的先行信号,很多人只看不良率,忽略这个指标。3、净息差趋势净息差持续收窄,代表贷款端定价能力变弱、负债成本上升,长期盈利天花板下移。4、房地产、地方平台贷款敞口看附注里的行业贷款分布,过度集中在高风险领域,一旦行业风险释放,会集中计提大额减值。高危信号不良率连续多个季度上行、拨备覆盖率快速下滑、关注类贷款激增、净利润增长但减值计提大幅减少。这种利润,是减少坏账计提硬做出来的,随时会变脸。二、券商财报:避雷核心是「自营投资浮亏」,利润随行情剧烈波动券商的收入分两块:经纪业务、投行业务是通道收入,自营投资收益,才是利润波动最大的来源。很多散户只看营收和净利润,忽略自营盘的风险敞口。券商四大避雷重点1、自营投资规模与权益资产占比自营盘重仓股票、权益类资产,市场一旦下跌,浮亏会直接冲击利润。牛市利润爆发,熊市大幅亏损,这种业绩不具备持续性。2、投资收益与公允价值变动损益拆分利润来源:经纪、投行、资管是稳定的通道收入,自营买卖股票的浮盈属于一次性收益,不能当作长期盈利能力。3、杠杆率与两融业务风险两融余额下行、信用业务坏账增加,市场下跌期会放大风险。4、股权质押业务敞口历史上股权质押业务是券商重大风险来源,要看相关资产减值情况。高危信号利润主要靠自营炒股赚来,通道业务停滞;市场转弱前,自营权益仓位高企。这类券商,行情一走弱,业绩立刻大幅下滑。三、保险财报:避雷核心是「承保盈利与准备金」,最容易藏长期风险保险公司报表最复杂,普通人最容易被表面利润迷惑。保险赚两块钱:承保利润(卖保单赚的钱)+ 投资收益(拿保费去投资的钱)。很多保险公司承保本身亏钱,靠投资收益补窟窿,长期隐患极大。保险四大避雷重点1、承保利润(综合成本率)综合成本率>100%,代表保单本身是亏损卖出去的,靠投资收益填补。一旦投资市场下行,承保亏损+投资浮亏双重打击。2、保险合同准备金计提准备金是未来要赔给客户的钱。准备金计提不足,当期利润会虚高;未来一旦赔付增加,会大额冲减利润。3、投资资产配置结构大额投向权益资产、房地产、非标资产,市场波动会直接冲击净利润。4、新业务价值增速新业务价值是保险公司未来利润的蓄水池,新业务价值持续下滑,代表保单销售乏力、长期成长见顶。高危信号承保亏损持续、准备金计提宽松、投资资产集中在高风险领域、新业务价值连续下滑。表面净利润亮眼,实则是靠投资收益托底,长期承压。四、金融股通用三大避雷红线(三类企业通用)不管银行、券商、保险,出现下面任意一条,都要高度警惕:1、净利润增长,但减值/拨备大幅减少:靠压缩风险准备美化利润,风险后置。2、利润高度依赖一次性收益:投资浮盈、资产处置,不属于主业盈利。3、资产端过度集中:贷款、自营、投资集中在少数高风险行业/资产,风险无法分散。五、散户看金融股最容易踩的三大误区❌ 误区1:低PE、高分红就安全金融股的PE是当期账面利润算出来的,一旦大额减值,PE瞬间抬升,低估值陷阱最常见。❌ 误区2:净利润增长=公司变好金融企业可以通过减少拨备、减少减值计提,主动调节当期利润,净利润并不代表真实盈利能力。❌ 误区3:所有金融股一套指标银行看坏账、券商看自营、保险看承保,混着看必然看错。六、金融财报避雷终极口诀银行紧盯坏账垫,关注贷款先露难;券商自营藏浮险,行情一转利润残;保险承保辨盈亏,准备金里隐忧患;通用莫把账面信,减值计提是关键。全篇总结实体企业财报,重点看经营;金融企业财报,重点看风险准备与资产质量。银行怕坏账爆发,券商怕自营回撤,保险怕承保亏损+投资波动。表面的净利润、低估值、高分红,都只是当期数字,真正决定金融股长期安全的,是坏账缓冲垫、投资敞口、承保质量、准备金充足度。看懂金融行业专属避雷逻辑,你才能避开金融股最隐蔽的业绩变脸,不被低估值假象套牢。免责声明本文仅为财报风控知识科普、行业分析方法论分享,不构成任何个股、行业买卖建议。股市有风险,投资需谨慎,所有交易决策风险自担。

 研报速递