研报速递
周末舆情热度
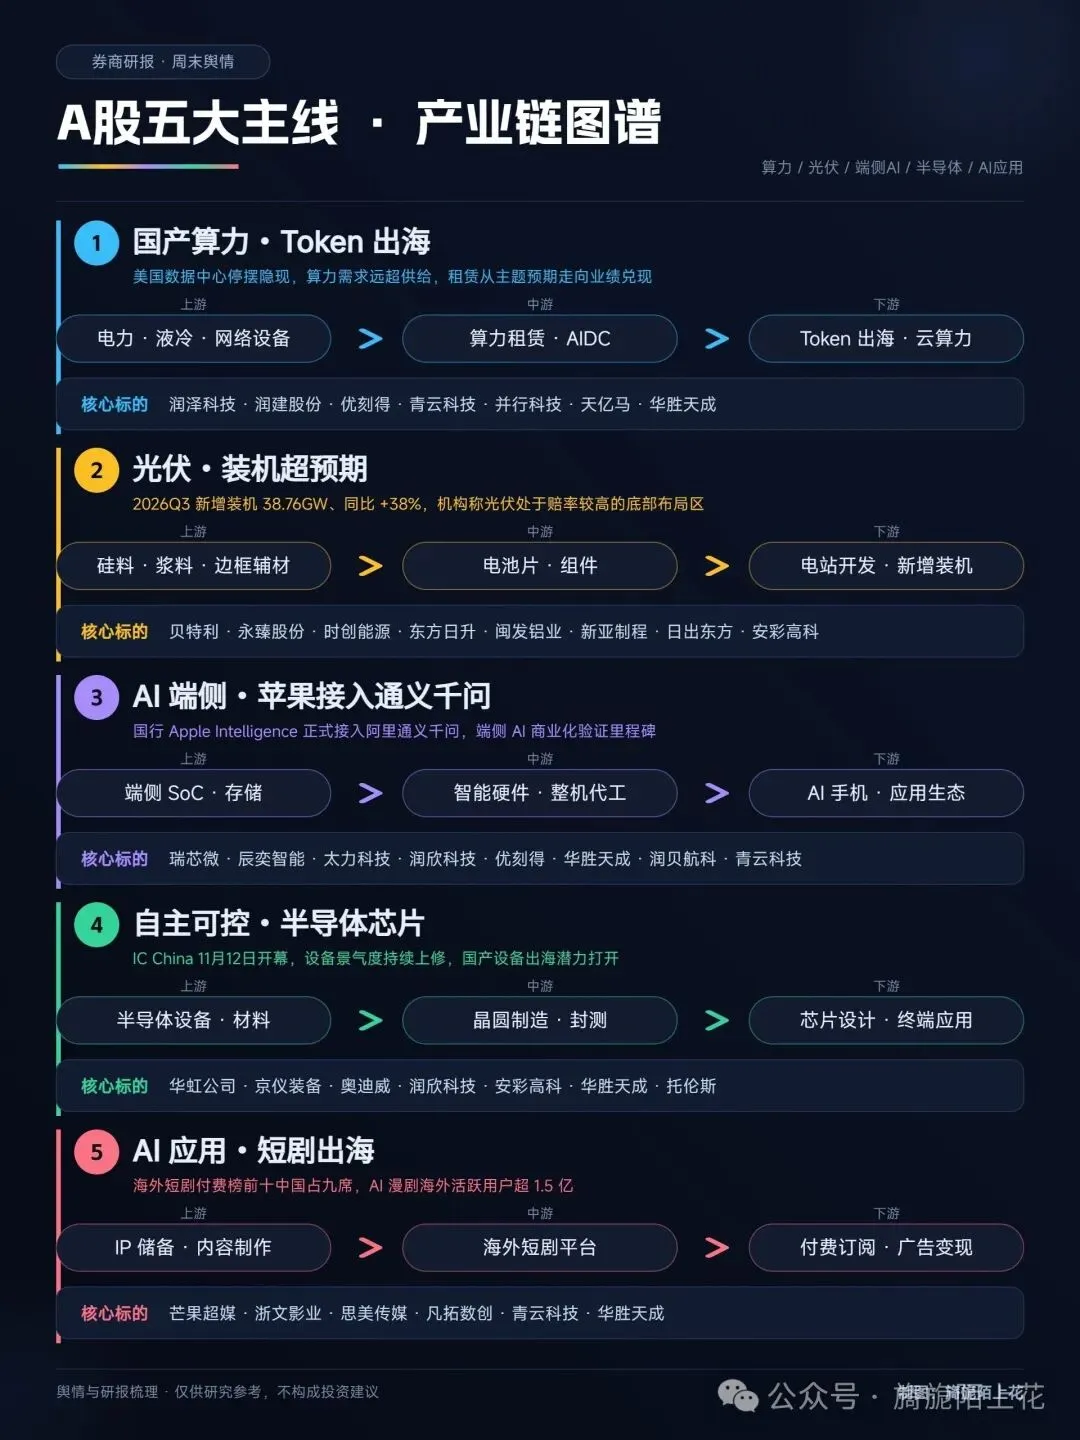
①国产算力/token出海-美国数据中心面临停摆, token出海受关注;机构称,算力需求远超供给,国内算力租赁行业正从"主题预期"走向"业绩兑现"。(优刻得、润建股份、青云科技、天亿马、并行科技、润泽科技、华胜天成等)
②光伏-国家能源局数据,2026年第三季度中国新增光伏装机约38.76GW,较2025年同期的28.06GW,增长约38%。(贝特利、永臻股份、时创能源、东方日升、闽发铝业、新亚制程、日出东方、安彩高科等)
③AI端侧-苹果宣布国行版 Apple Intelligence正式接入阿里通义千问,被视为端侧AI从概念走向商业化验证的标志性事件。(辰奕智能、优刻得、润贝航科、青云科技、华胜天成、太力科技、瑞芯微、润欣科技等)
④自主可控/半导体芯片-11月12日,第二十三届中国国际半导体博览会(IC China)在北京开幕,本届盛会覆盖集成电路全产业链,汇聚国内外头部企业。(华胜天成、华虹宏力、奥迪威、安彩高科、京仪装备、润欣科技、托伦斯)
⑤AI应用/短剧-央视财经报道,目前国内已有约10家中国企业建立海外短剧平台,在海外短剧付费应用前十中,中国厂商占据九席。(浙文影业、青云科技、华胜天成、凡拓数创 、芒果超媒、思美传媒等)
一、国产算力 / Token 出海:从"主题预期"到"业绩兑现"
催化背景:海外侧,美国数据中心受电力与审批约束频现"停摆"风险,推理算力缺口背景下"Token 出海"(中国算力承接海外推理需求)成为新叙事;国内侧,机构(国君、中信等)共识是算力需求远超供给,算力租赁板块 2026 年三季报已进入集中确收期,行业定价逻辑从 PPT 切换到报表。
机构核心观点:中信证券测算"十五五"期间中国数据中心增量约 78.5GW、对应资本开支约 10.7 万亿元,算电协同相关投资约 2 万亿元——这是板块中长期空间的锚。国君此前对润泽科技的点评则更点出了预期差所在:"市场仍一定程度上将其视为传统 IDC 定价,对 AIDC 的成长性和盈利质量存在低估"。
个股逻辑与预期差:
润泽科技:基本面兑现度最高的机构重仓标的。2026 年前三季度营收 56.66 亿元(同比 +42.5%)、扣非净利 17.99 亿元(+33.0%),三季度单季毛利率稳定在 45.8%–46.3%,扣非净利率超 30%;AIDC 已进入收入兑现期,香港、印尼巴淡岛 60MW 节点首批 20MW 已完工。机构上调 2026–2028 年净利至 31.87 亿–49.05 亿元,预期差在于海外节点打开第二增长曲线后估值体系的重估。
润建股份:雪球等平台流传的草根深度测算给予较高弹性——广西 0.5 元低电价+液冷+东盟出海,2030 年规划 9 万 P、对应算力租赁净利增量约 10.8 亿元、电费节约约 4.5 亿元。预期差在于市场仍按通信运维商定价,而公司实际在算力规模上剑指行业前三。
并行科技、青云科技、优刻得:中小算力租赁/云服务商标的,弹性大但报表兑现度弱于润泽。并行科技(北交所)绑定智算超算运营、优刻得与青云科技具备 IDC+云+算力全栈叙事,机构暂未给出系统性盈利预测,更多按"订单/上架率"先行指标跟踪,属于主题资金博弈品种,波动风险显著高于机构覆盖标的。
天亿马、华胜天成:更偏题材映射——天亿马沾边智慧城市+算力运维,华胜天成叠加华为昇腾生态与 IT 服务,两者均无算力租赁的实质性收入体量,属情绪型连板品种,预期差几乎全部由资金面驱动,需警惕纯概念炒作的回撤风险。
二、光伏:装机数据逐季抬升 + 海外政策预期反转
催化背景:国家能源局数据,2026 年三季度国内新增光伏装机约 38.76GW,较 2025 年同期 28.06GW 同比增长约 38%;9 月单月 13.64GW,同比 +41.2%、环比 +23.6%,连续两个月同比正增长。
海外侧,美国中期选举后民主党夺回参众两院,IRA 清洁能源税收抵免延续预期升温,隔夜美股新能源板块大涨,A 股光伏 11 月 5 日掀涨停潮(酉立智能 30cm、金刚光伏/贝特利/时创能源 20cm)。
机构核心观点:中信证券认为,预计 2027 年国内光伏新增装机将迎来 5%–10% 边际修复,供需关系明显改善,部分高效高端产品或迎结构性紧缺,"光伏正处于赔率较高的底部布局区域"。国元国际则提示反向预期差:美国选举带来的情绪催化不宜外推为长期盈利上调,中长期修复基础仍在供给侧有效出清与产业链利润再分配。
个股逻辑与预期差:本轮涨停梯队以"新技术+小市值弹性"为主,机构正式覆盖有限,更多是产业趋势+筹码结构驱动——
贝特利:逻辑最硬的弹性标的,空气氛铜浆已在多家光伏电池客户端完成全套可靠性验证,公司明确"少银化、去银化"是金属化重要趋势;但公司自提示风险:新技术从验证到规模化周期较长,存在不确定性。预期差在于铜浆若放量将重估其材料平台价值。
永臻股份:铝边框龙头,深度绑定组件大客户,受益装机放量与边框加工费企稳,四连板反映"量增+盈利底部修复"的双击预期。
时创能源、东方日升:分别对应电池新技术(边皮料/叠栅等降本路线)与组件弹性,属"装机数据超预期+技术迭代"共振品种。
闽发铝业、日出东方、安彩高科、新亚制程:偏题材映射(铝型材、光热/光伏玻璃概念、供应链概念),基本面与光伏主链关联度弱,属低位补涨情绪品种,需与有业绩支撑的方向区分对待。
三、AI 端侧:苹果国行接入通义千问,商业化验证里程碑
催化背景:10 月 31 日苹果宣布国行版 Apple Intelligence 正式接入阿里通义千问,11 月 4 日开启测试、12 月正式推送。海外头部终端选择国产大模型落地,被普遍视为端侧 AI 从概念走向商业化验证的标志性事件;11 月 5 日端侧 AI 概念走强,润欣科技 20cm 涨停,乐鑫科技创新高,瑞芯微、移远通信等涨超 5%。
机构核心观点:苹果"端侧打底、云端补强"架构(高频任务本地模型、复杂生成调云端)成为行业范式;弗若斯特沙利文测算全球端侧 AI 市场将从 2025 年约 3219 亿元增至 2029 年约 1.22 万亿元,年复合增速约四成;国内 2026 年 AI 手机渗透率预计突破五成。
机构认为事件利好端侧 SoC、存储、散热、结构件及 AI 终端代工商。
个股逻辑与预期差:
瑞芯微:端侧 SoC 核心资产,机构持续覆盖,RK 系列 NPU 算力升级直接受益 AI 终端放量,属于板块中"有业绩有估值"的机构品种。
润欣科技:芯片分销+端侧方案商,20cm 涨停后更多是情绪溢价,机构对其端侧收入弹性尚无明确量化,预期差风险较大。
辰奕智能:智能遥控器/交互终端,沾边 AI 硬件入口逻辑;太力科技沾边消费电子功能件,均为小市值映射品种。
润贝航科:航空材料分销,与端侧 AI 关联度低,属板块情绪外溢品种,谨慎看待。
优刻得、青云科技、华胜天成:与主题一重叠,属于"算力+端侧"双概念叠加,资金面属性强于基本面。
四、自主可控 / 半导体芯片:IC China 本周开幕
催化背景:IC China 2026(第二十三届中国国际半导体博览会)将于 11 月 12 日(本周四)至 14 日 在北京国家会议中心举办,5 万平方米展区、超 800 家参展企业,覆盖设计、设备、材料、制造、封测全产业链;开幕式将解读国家产业政策并见证重点项目签约,长鑫、华虹、北方华创、三星、海力士、应材等国内外头部企业悉数参展。
注意该事件尚未发生,属"会前预期博弈"阶段,通常开幕前后存在利好兑现回落的风险。
板块联动背景:11 月 5 日半导体设备已提前爆发(中科飞测涨超 14%、华峰测控涨超 10%、半导体设备 ETF 涨停),券商称全球设备景气度持续上修、海外设备零部件"量价齐升"、交期大幅延长,国产设备经历"十四五"修炼后具备充足出海潜力。
个股逻辑与预期差:
华虹公司(华虹宏力):国产晶圆制造双雄之一,先进产能与成熟制程涨价预期共振,是机构在"自主可控"主线中的核心配置标的,预期差在产能利用率与折旧拐点的节奏。
京仪装备:国产半导体设备(温控/废气处理)细分龙头,直接受益设备国产化率提升与出海逻辑,是设备景气上修中弹性与确定性兼具的品种。
奥迪威:传感器芯片(超声波)标的,车规+机器人双轮驱动,属"传感器"细分映射。
润欣科技、安彩高科、华胜天成、托伦斯:分别对应分销、玻璃基/材料概念、华为生态、设备零部件题材,与博览会的关联更多是情绪催化而非订单实质,博弈属性强。
五、AI 应用 / 短剧出海:中国厂商横扫海外付费榜
催化背景:央视财经报道,国内已有约 10 家中国企业建立海外短剧平台,十余个出海短剧 App 上线 AI 漫剧专属频道,海外 AI 漫剧活跃用户超 1.5 亿,海外短剧付费应用前十中中国厂商占据九席。11 月 2 日 AI 漫剧概念爆发,海看股份、芒果超媒 20cm 涨停,浙文影业等多股封板。
机构核心观点:浙商证券认为,AI 正把互动影游从"买断小众"推向"平台分发",AI 影视由降本验证进入需求验证,平台补贴从铺量转向单部质量与时长考核,纯 AI 剧靠集数套利的模式被正式切断——这意味着行业逻辑从"量"切换到"质",利好有内容生产能力和平台资源的头部公司。财联社报道多家券商看好 AI 短剧产业链价值重估。
个股逻辑与预期差:
芒果超媒:机构覆盖最充分的标的。华创证券中报点评维持"推荐",预计 2026–2028 年归母净利 6.6/9.4/10.64 亿元,同比 -47%/+43%/+10%——2026 年是利润谷底、2027 年迎修复,市场争议点在于会员收入下滑(H1 同比 -22.6%)能否被短剧(大芒计划累计上线 2647 部、同比 +124.5%,短剧频道 DAU +104%)、AI("芒果灵创")与出海(国际 APP 下载 3.08 亿、DAU +123%)三引擎对冲。预期差在于市场按利润下滑定价,而机构看的是 2027 年利润弹性+AI 内容重估。
浙文影业:影视制作+短剧出海弹性标的,市值小、题材纯度高,但机构尚无正式盈利预测,属情绪核心。
思美传媒、凡拓数创:分别为营销+内容、数字创意(沾边 AI 漫剧制作工具)映射品种,基本面兑现路径不清晰。
青云科技、华胜天成:再度出现,本质是"AI 应用+算力"双题材叠加的资金共振标的。
综合提示
五条主线里,有机构正式研报与业绩支撑的是润泽科技、润建股份、瑞芯微、华虹公司、京仪装备、芒果超媒;题材弹性但兑现待验证的是贝特利、永臻股份、并行科技、优刻得、青云科技;纯情绪博弈的包括天亿马、润贝航科、太力科技、闽发铝业、日出东方、安彩高科、托伦斯、思美传媒、凡拓数创等——后者短期涨幅大、无基本面锚,参与需严格区分"研报逻辑"与"连板逻辑"。另外两个时点风险值得注意:IC China 12 日开幕属会前博弈,存在兑现回落可能;美国选举引发的光伏情绪催化,国元国际已明确提示不宜外推为长期盈利上调。
更多资讯尽在星球