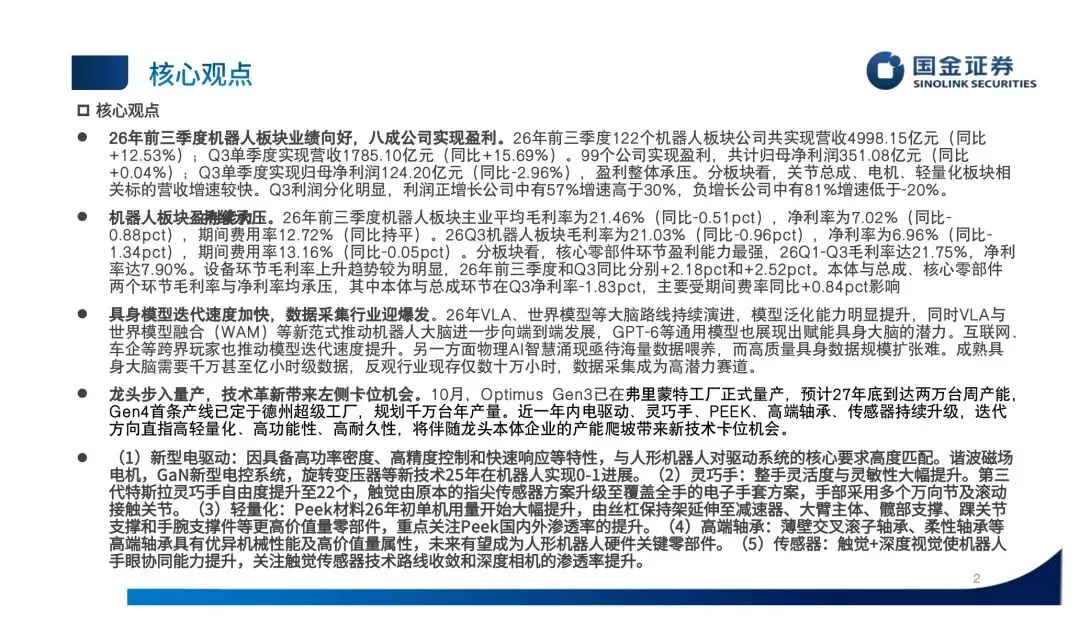
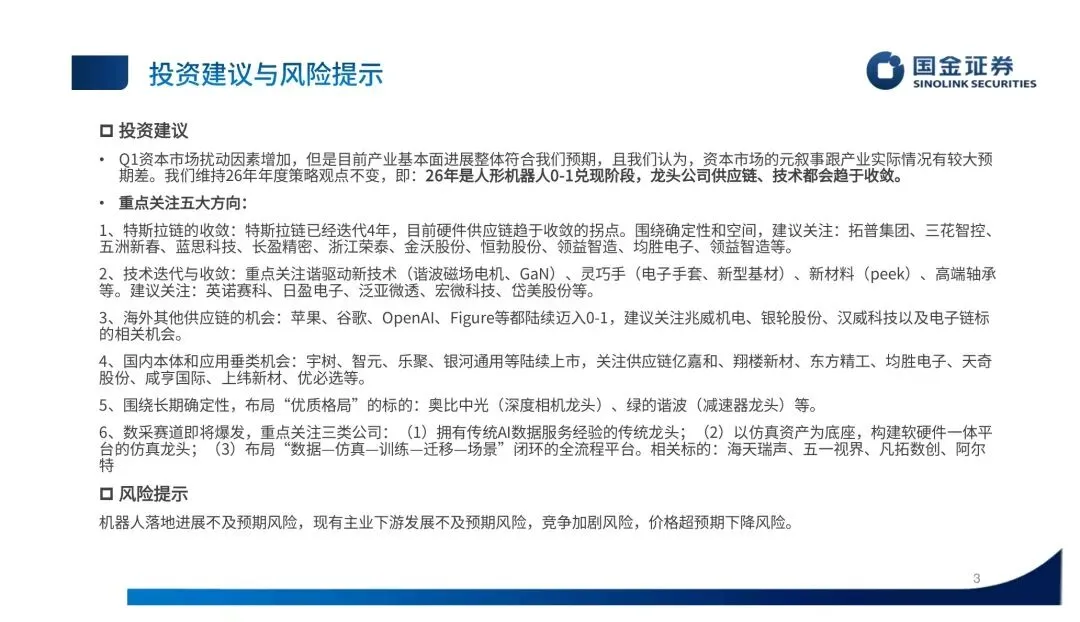
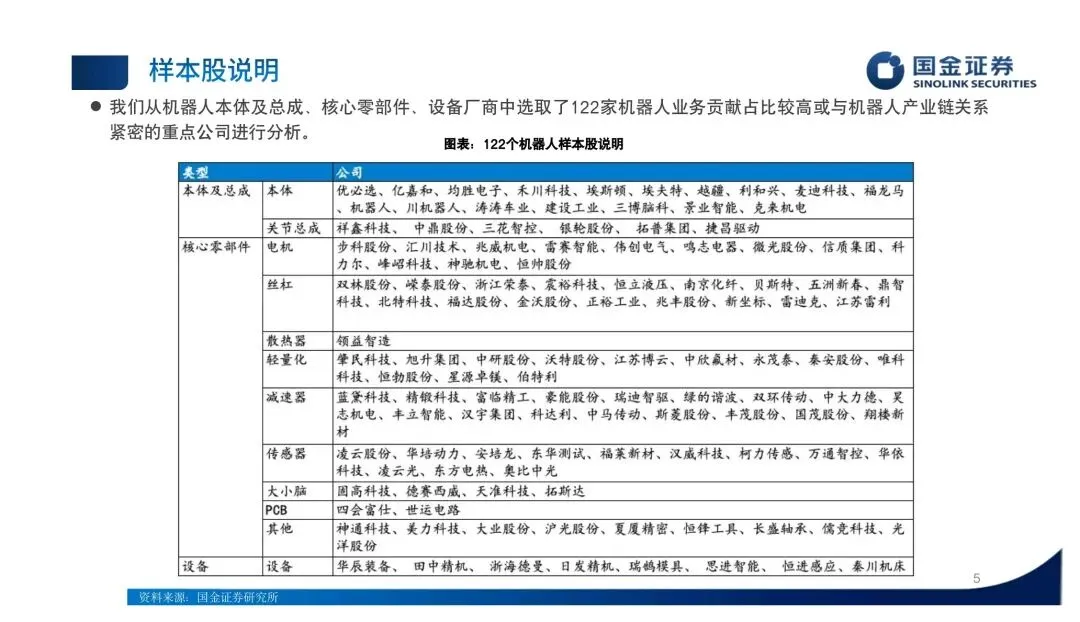
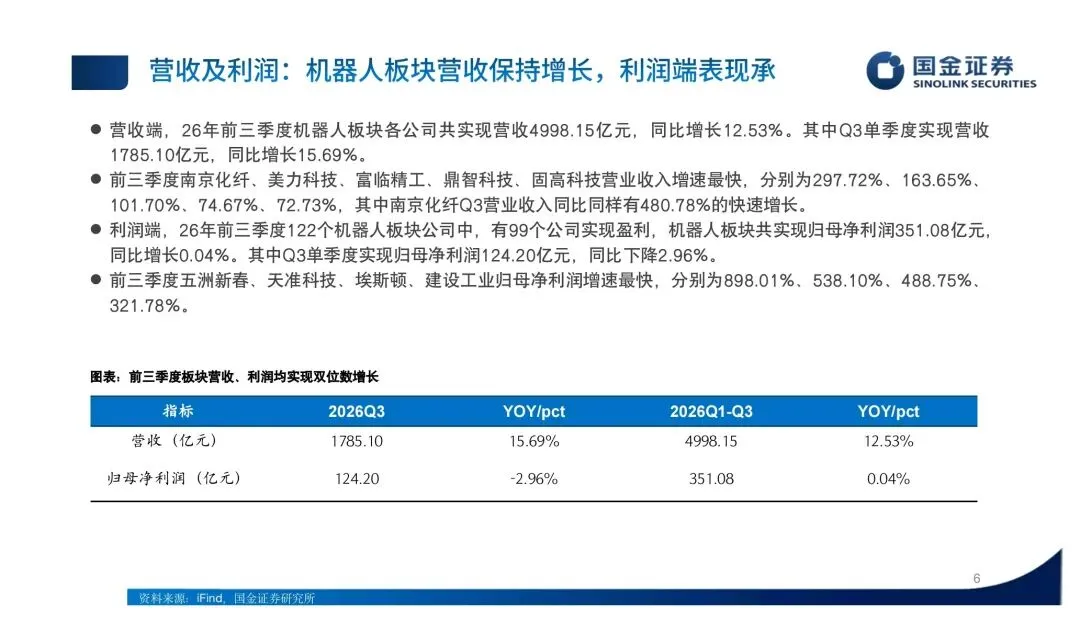
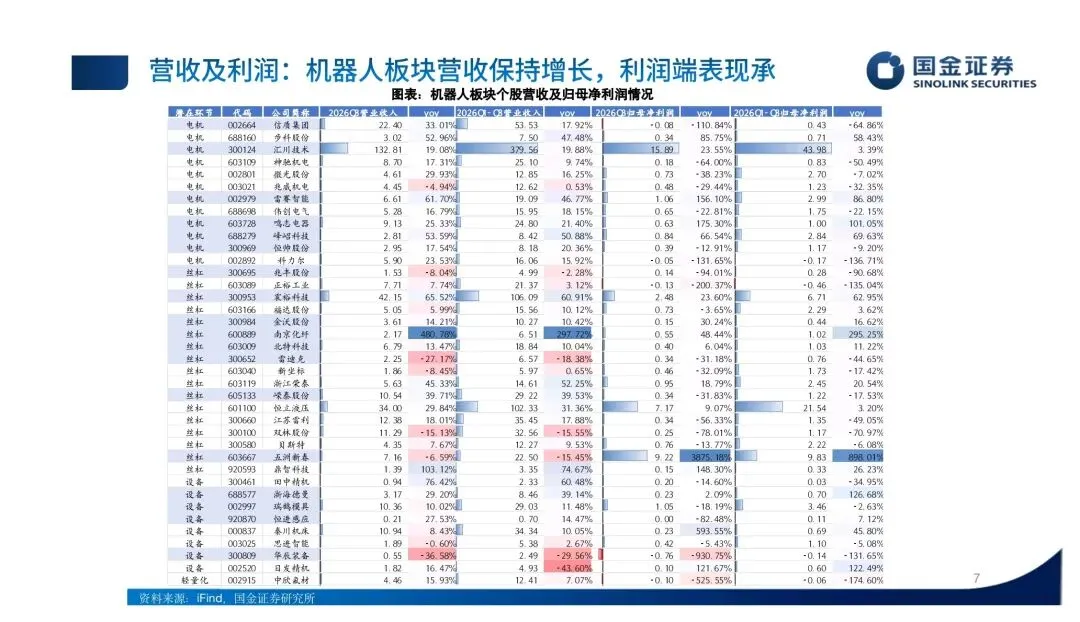
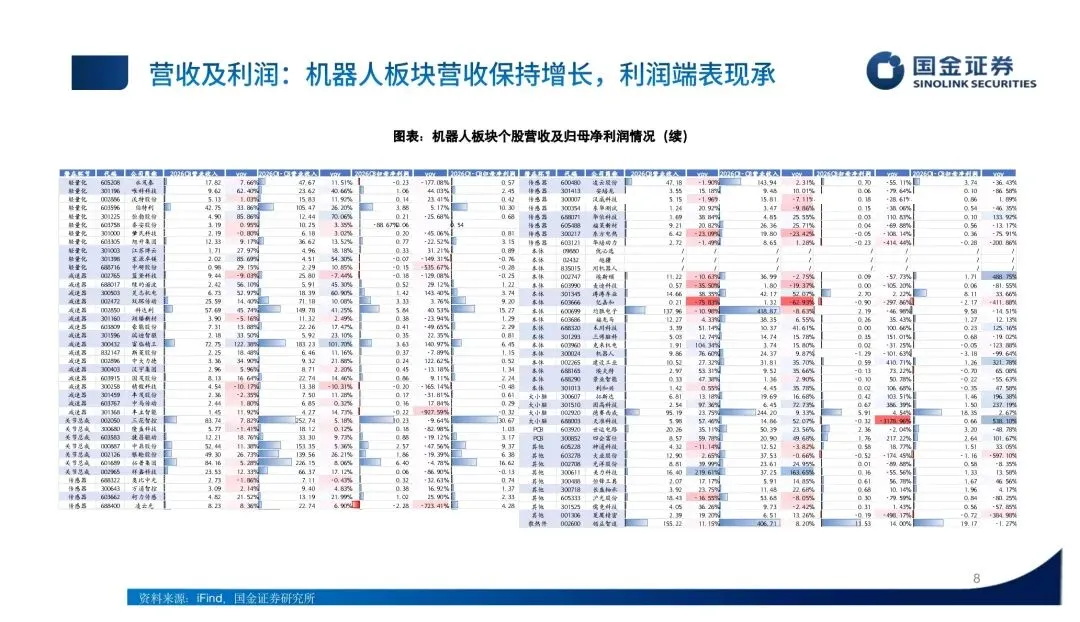
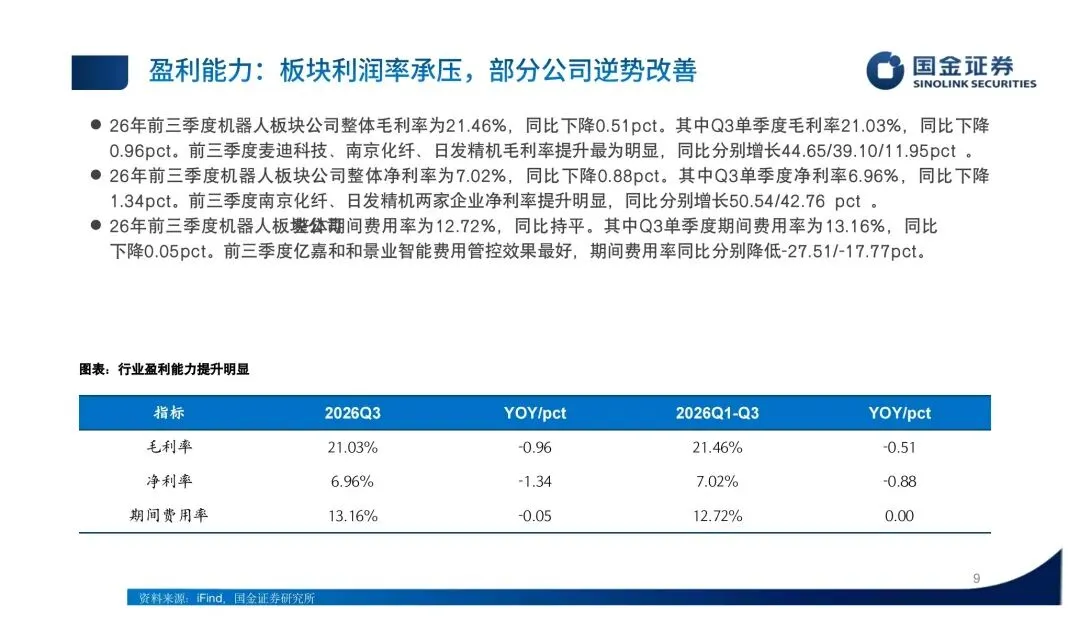
机器人行业三季报研究报告:营收涨12.5%,利润没跟上,数采先卡位?先抛个反差:机器人板块26年前三季度122家公司营收4998.15亿元,同比+12.53%,Q3单季营收1785.10亿元,同比+15.69%,看着挺热。但利润端呢?99家盈利,归母净利351.08亿元,同比只有+0.04%;Q3单季124.20亿元,同比-2.96%。营收在跑,利润没跟上,这就是这份三季报最值得琢磨的地方。我自己的看法是,拆机器人三季报别只盯净利润,按“营收—毛利率—净利率—费用率”四层过一遍,再分本体/核心零部件/设备三块看,分化就出来了。前三季度板块毛利率21.46%,同比-0.51pct;净利率7.02%,同比-0.88pct;期间费用率12.72%,基本持平。Q3更明显:毛利率21.03%,同比-0.96pct;净利率6.96%,同比-1.34pct。盈利确实承压,但不是需求没了,更像放量前夜的竞争和投入在挤压利润。分板块看,核心零部件最像“领跑但也在让利”:前三季度营收3201亿元,同比+19.2%,归母净利252.8亿元,同比+0.48%;Q3营收1174亿元,同比+23.9%,净利95.15亿元,同比+7.17%。它盈利能力还是最强,前三季度毛利率21.75%、净利率7.90%,但毛利率净利率都在降。本体及总成前三季度营收1708.69亿元,同比+2.18%,净利91.74亿元,同比-4.38%;Q3净利27.59亿元,同比-26.09%,受期间费用率同比+0.84pct影响不小。设备板块前三季度净利6.56亿元,同比+92.17%,毛利率提升2.18pct,但Q3净利又同比-22.09%,波动很大,改善还不够稳。利润分化也很刺眼:Q3利润正增长的公司里57%增速超30%,负增长里81%低于-20%,不是普涨普跌,是结构行情。先看那类公司更抗压,比猜板块轮动实在。技术落地这块,特斯拉Optimus Gen3已在10月弗里蒙特工厂正式量产,规划100万台年产能,管理层预计一年左右到2万台/周,能力相对成熟节点指向2027年底;Gen4首条产线定在德州,远期规划1000万台/年。硬件迭代方向也很清楚:灵巧手自由度到22个、25个执行器,成本从3000美元升到6000美元,计划降到2000-3000美元;PEEK26年初单机用量大幅提升;触觉传感器预计26年路线向电阻式、电容式收敛,多传感器融合在41款人形机器人中占73.2%。这些不是概念,是供应链卡位的信号。真正让我觉得左侧机会在“数采”的,是供需缺口:成熟具身大脑要千万甚至亿小时级数据,行业现存仅数十万小时,缺口可能到99%;13家头部公司2026年前10个月公开71个模型版本,2025全年才36个,模型迭代越快,数据越不够用。数采的护城河不在买设备,而在场景入口、评测闭环和复用能力。原文列了三类公司:传统AI数据服务龙头、仿真底座软硬一体平台、全流程闭环平台,相关标的海天瑞声、五一视界、凡拓数创、阿尔特等。短期我看盈利质量,中期看特斯拉链收敛和硬件卡位,长期看数据闭环。利润承压不是坏事,说明行业从讲故事慢慢得进入拼交付、拼成本、拼数据的阶段。原文标题我原样放这:《机器人2026年三季报总结:行业盈利承压,关注数采等布局机会》,表格细节多,想核对数下载说明及机器人智库星球介绍按标题找就行。

 研报速递