研报速递
摘要说明
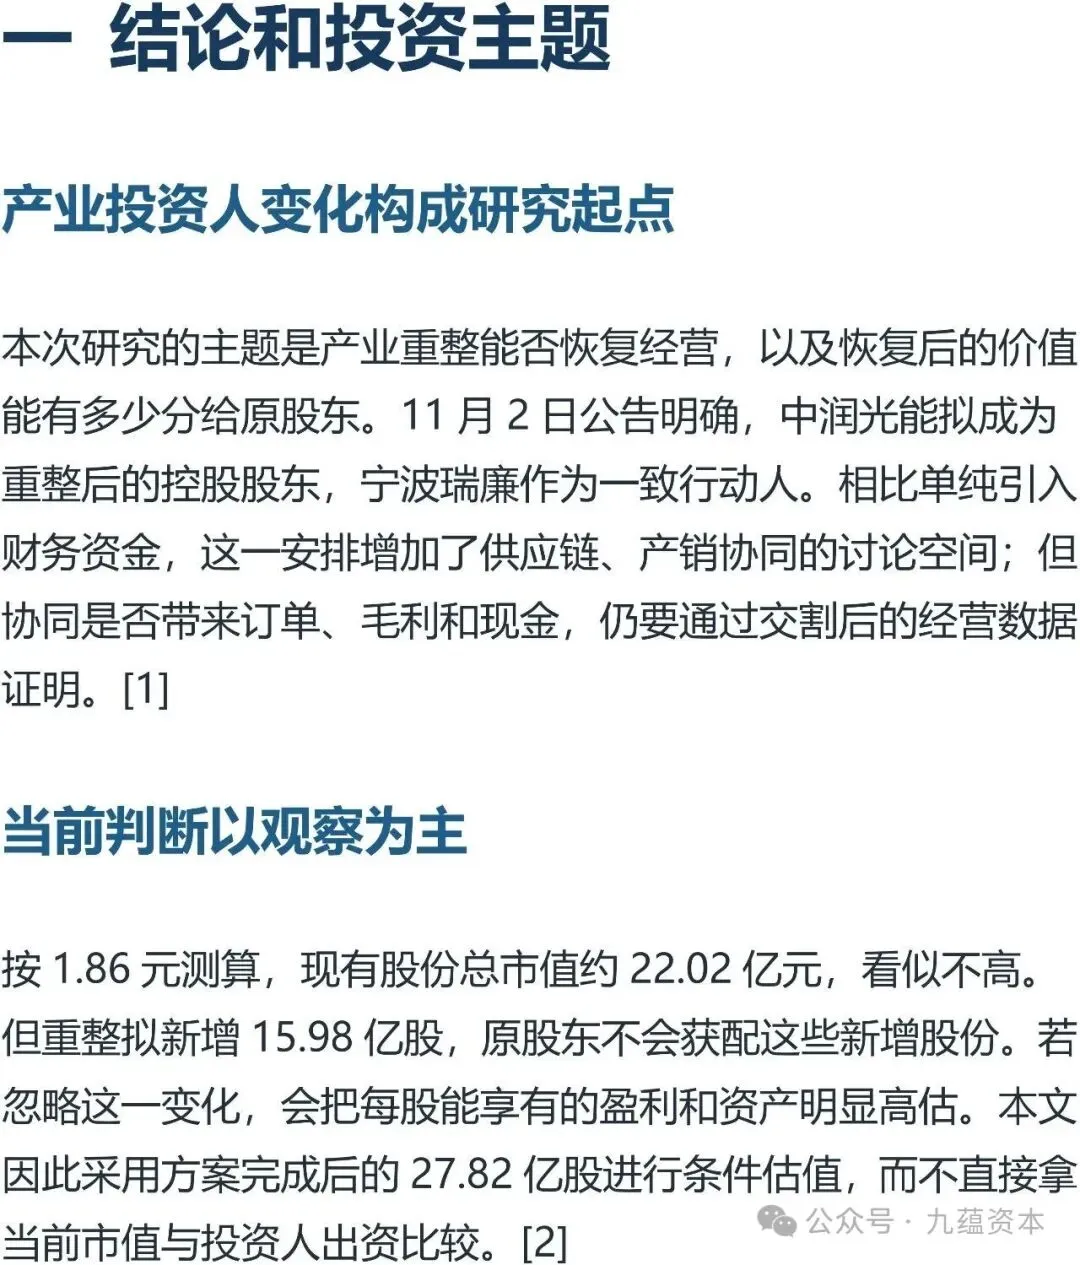
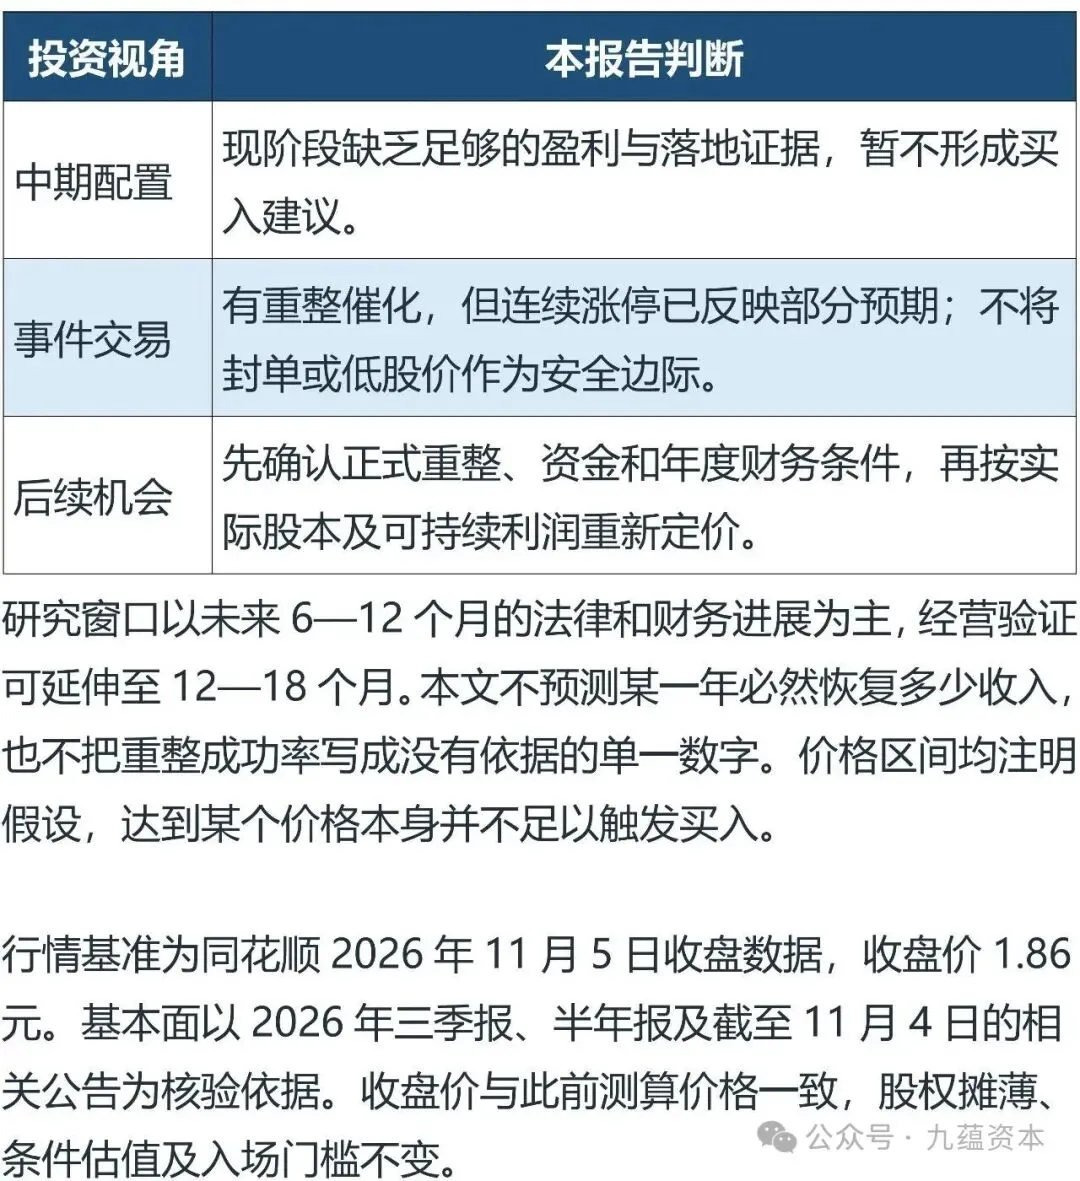
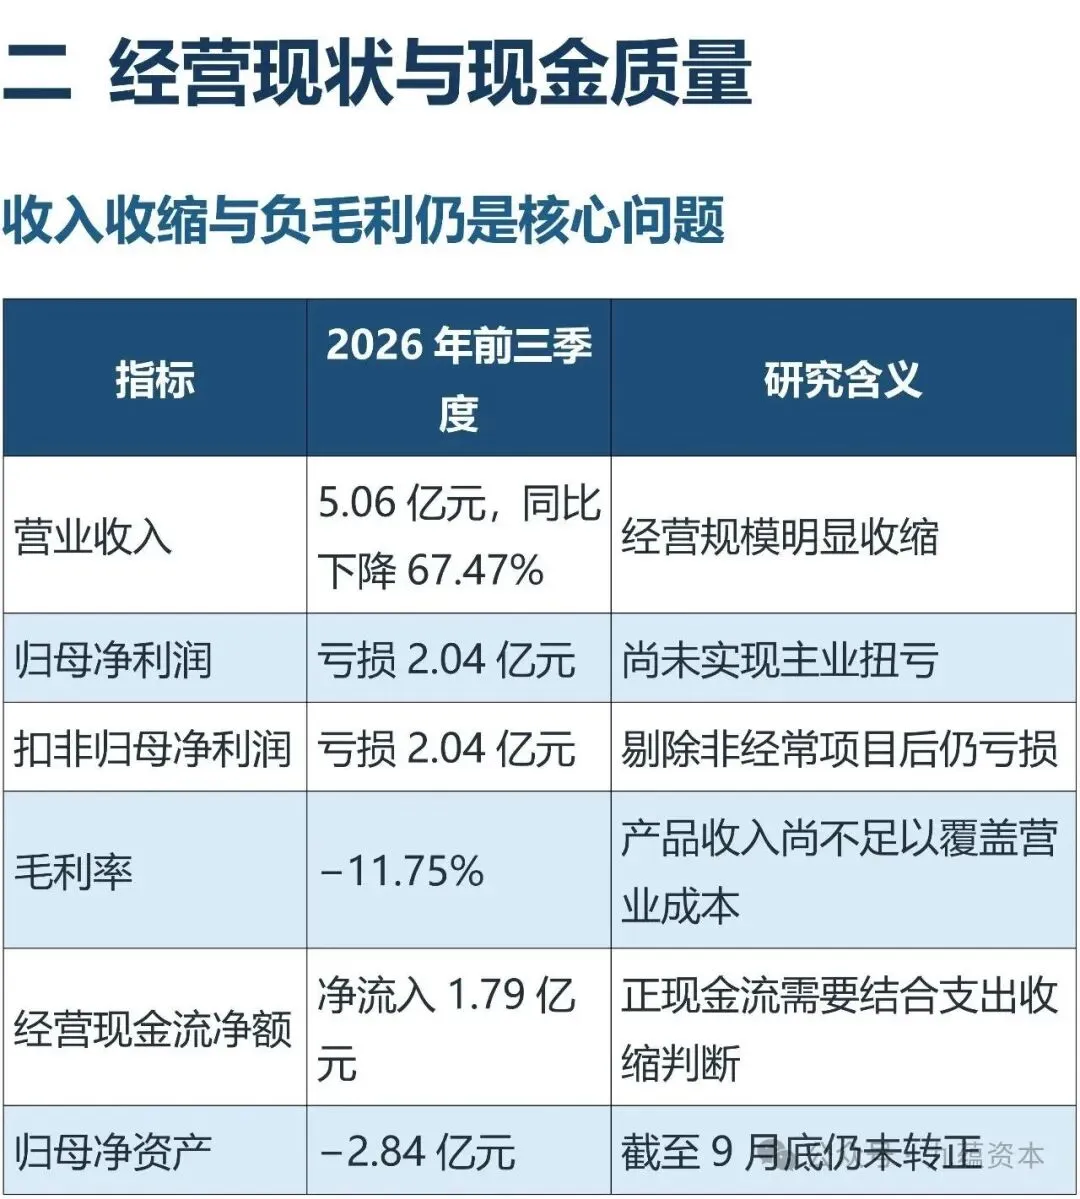
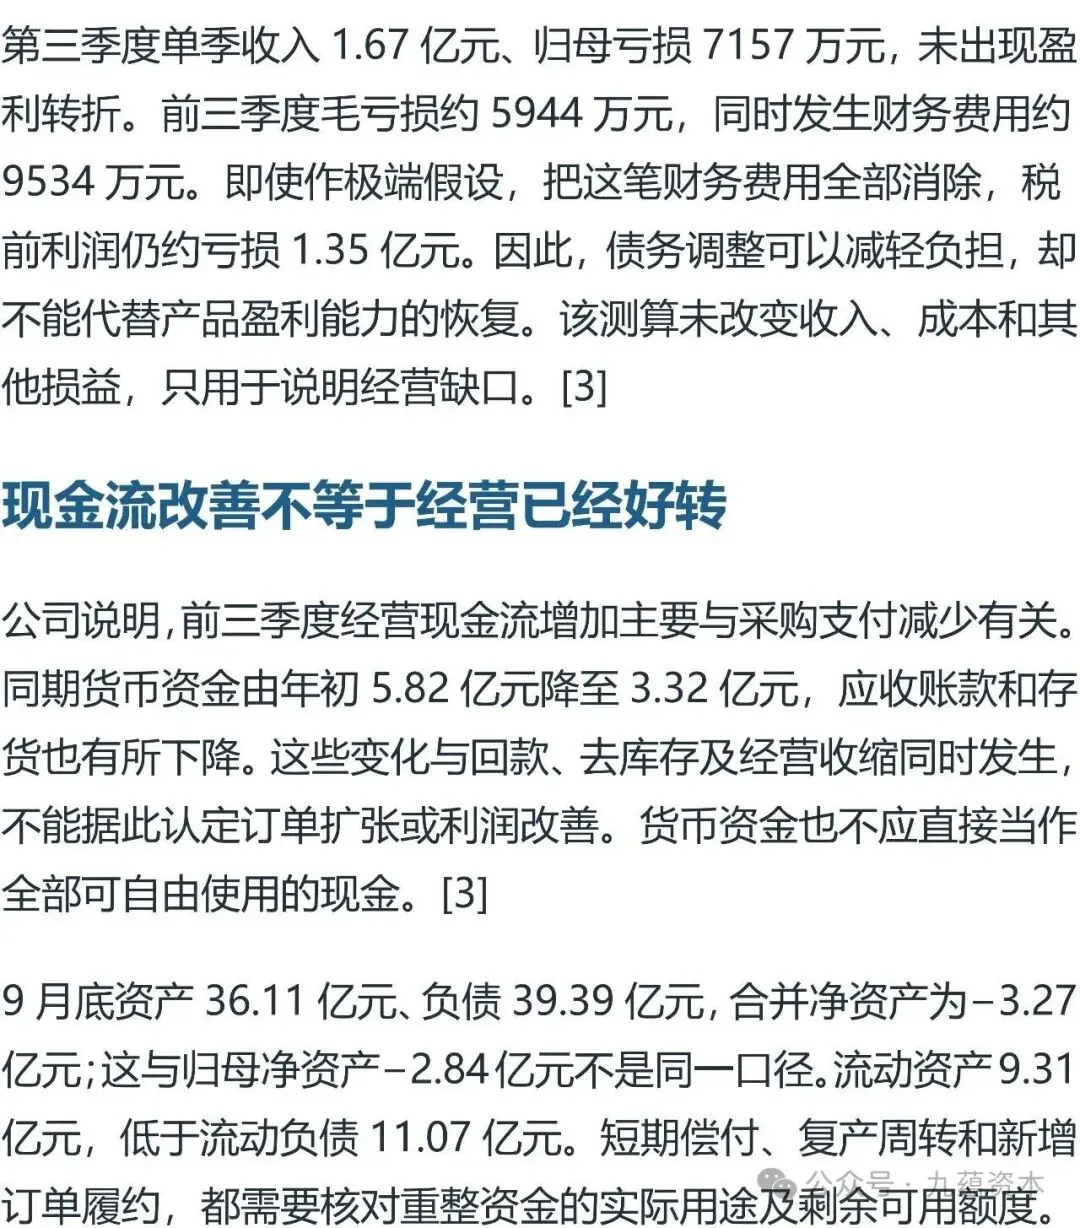
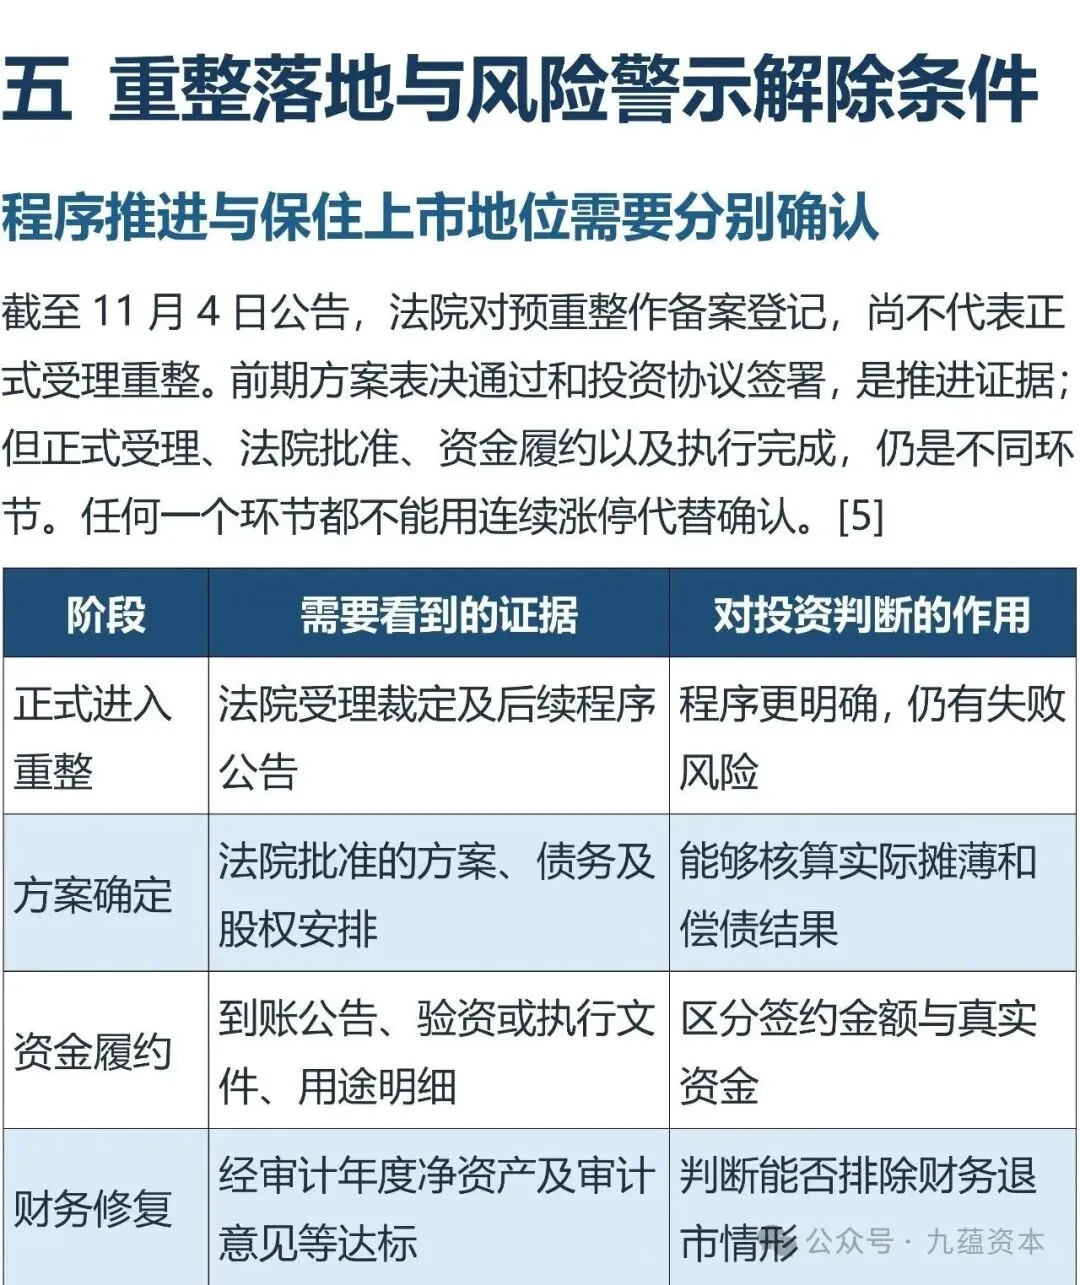
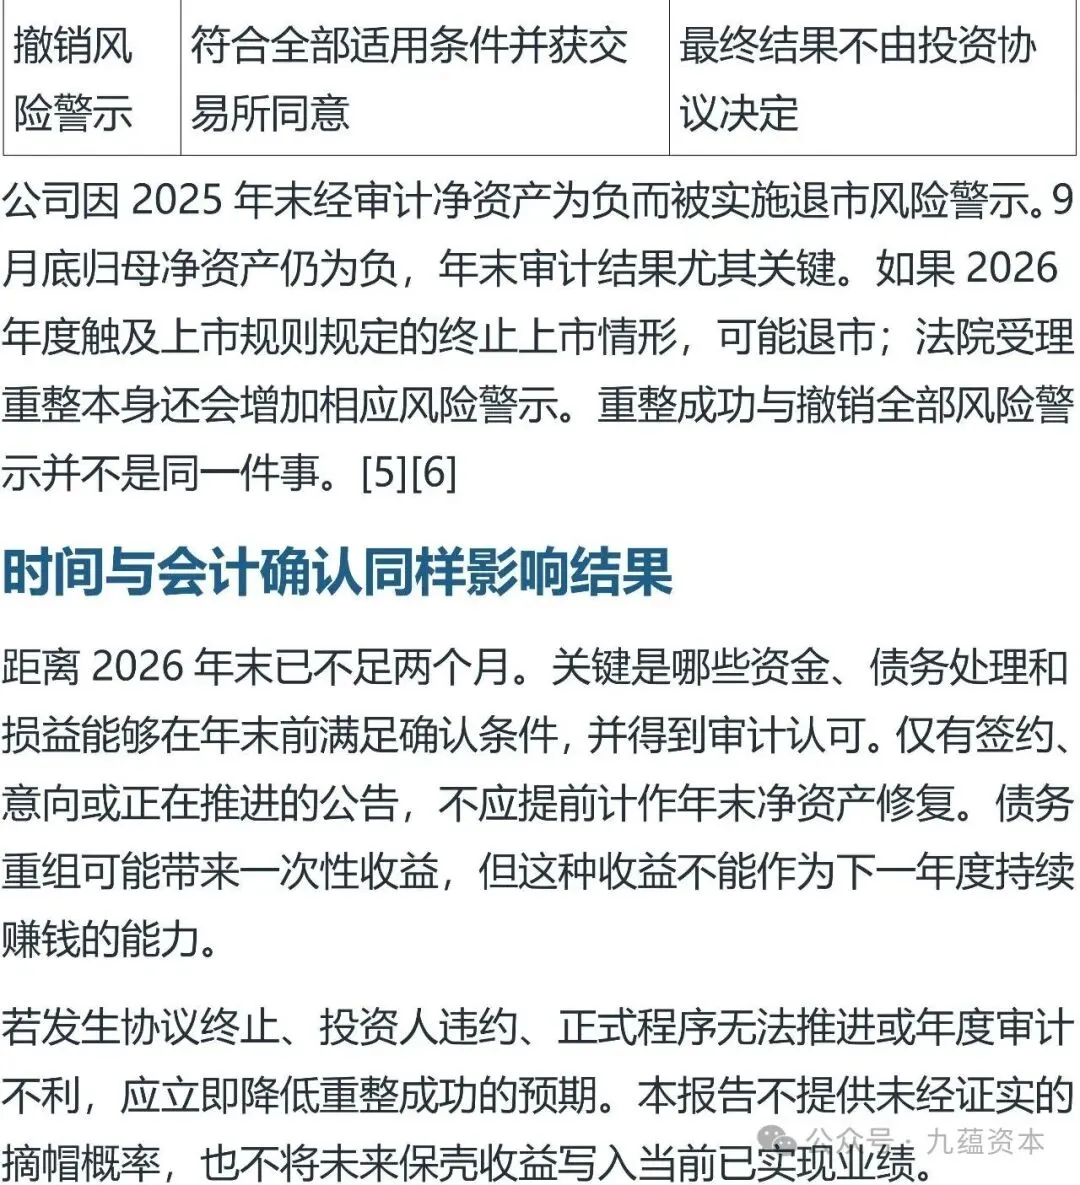
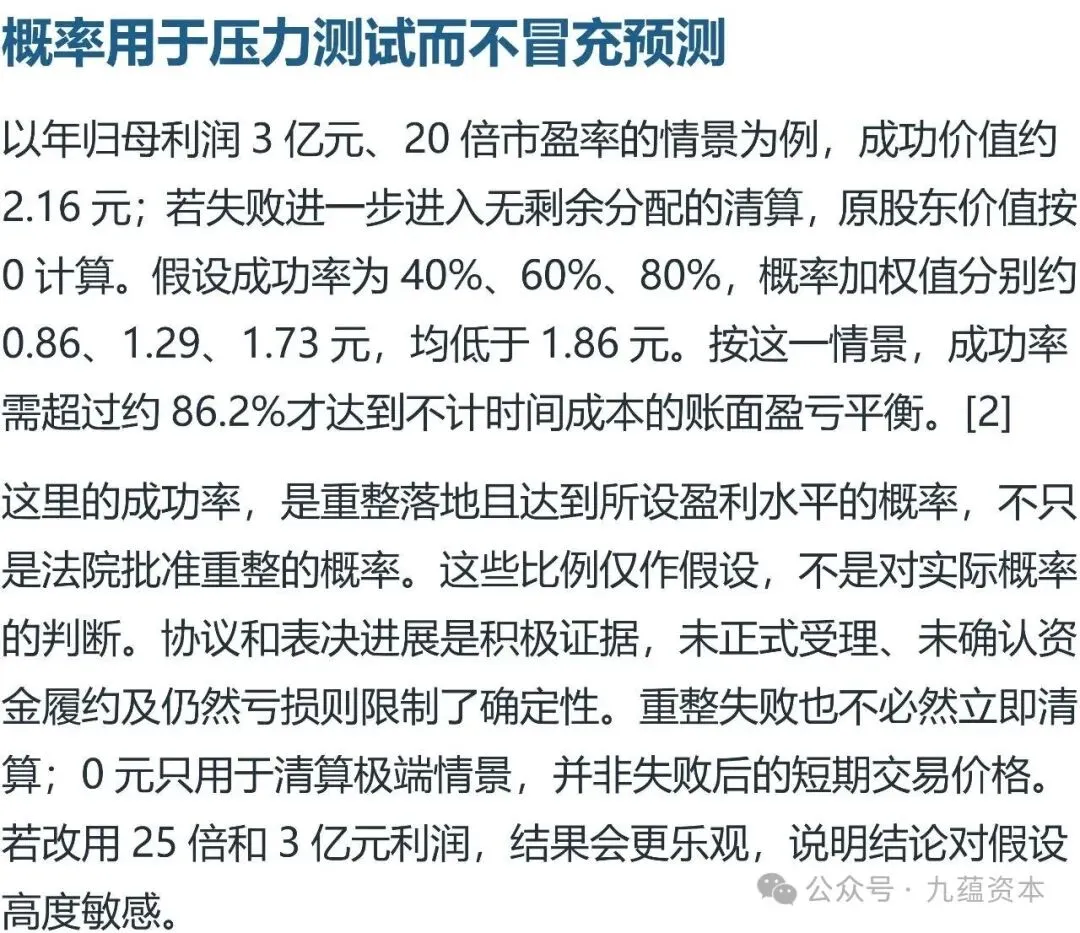
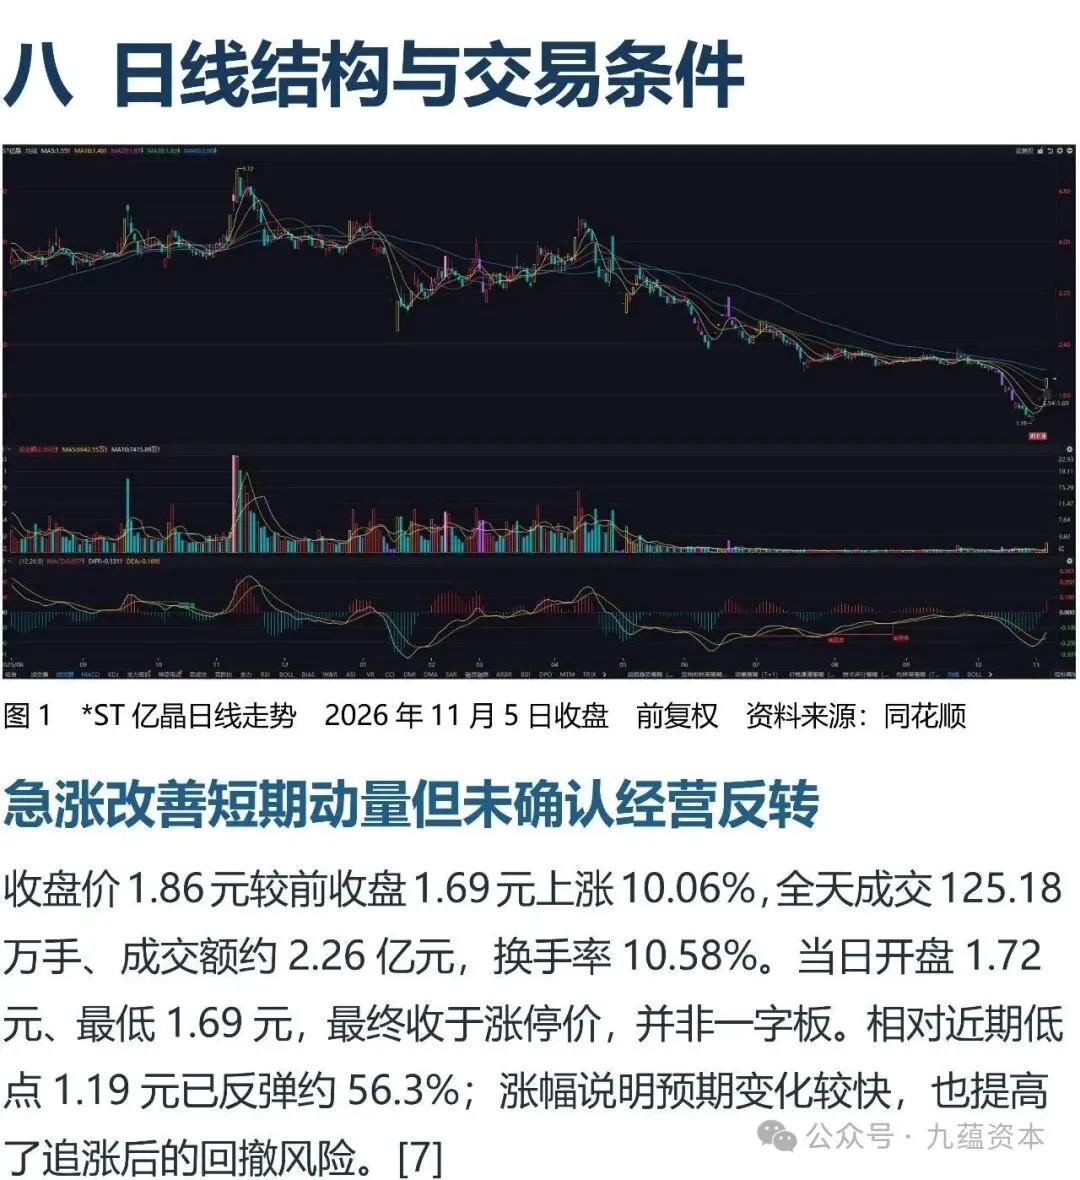
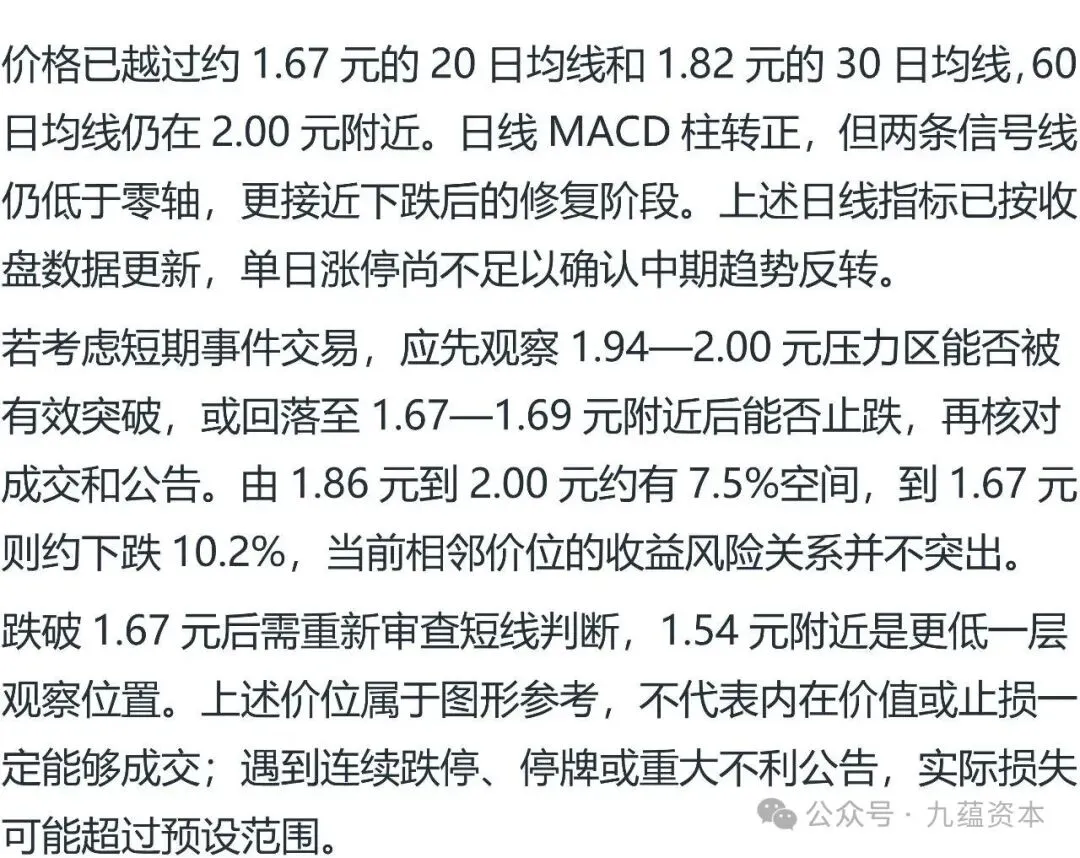
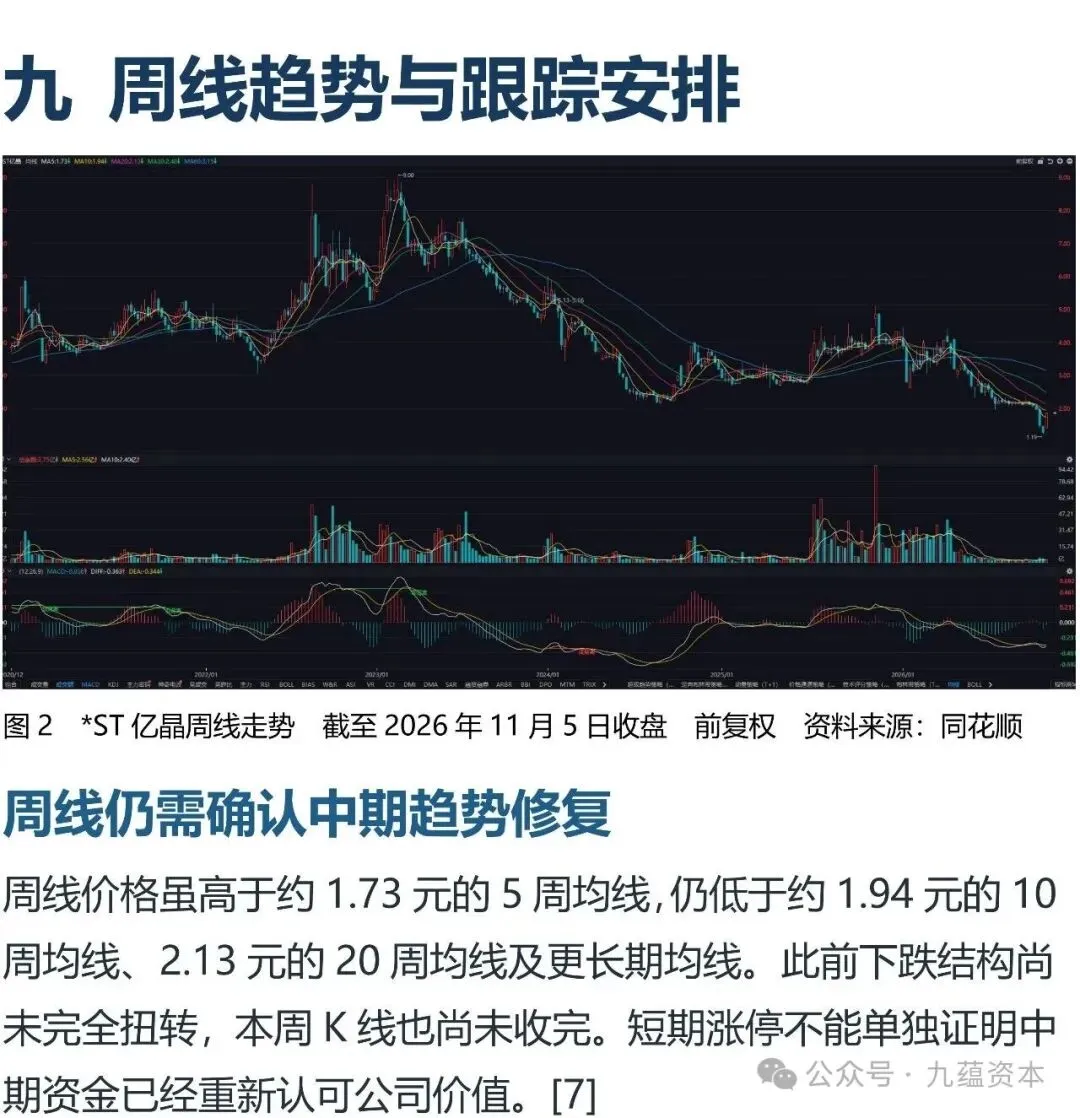
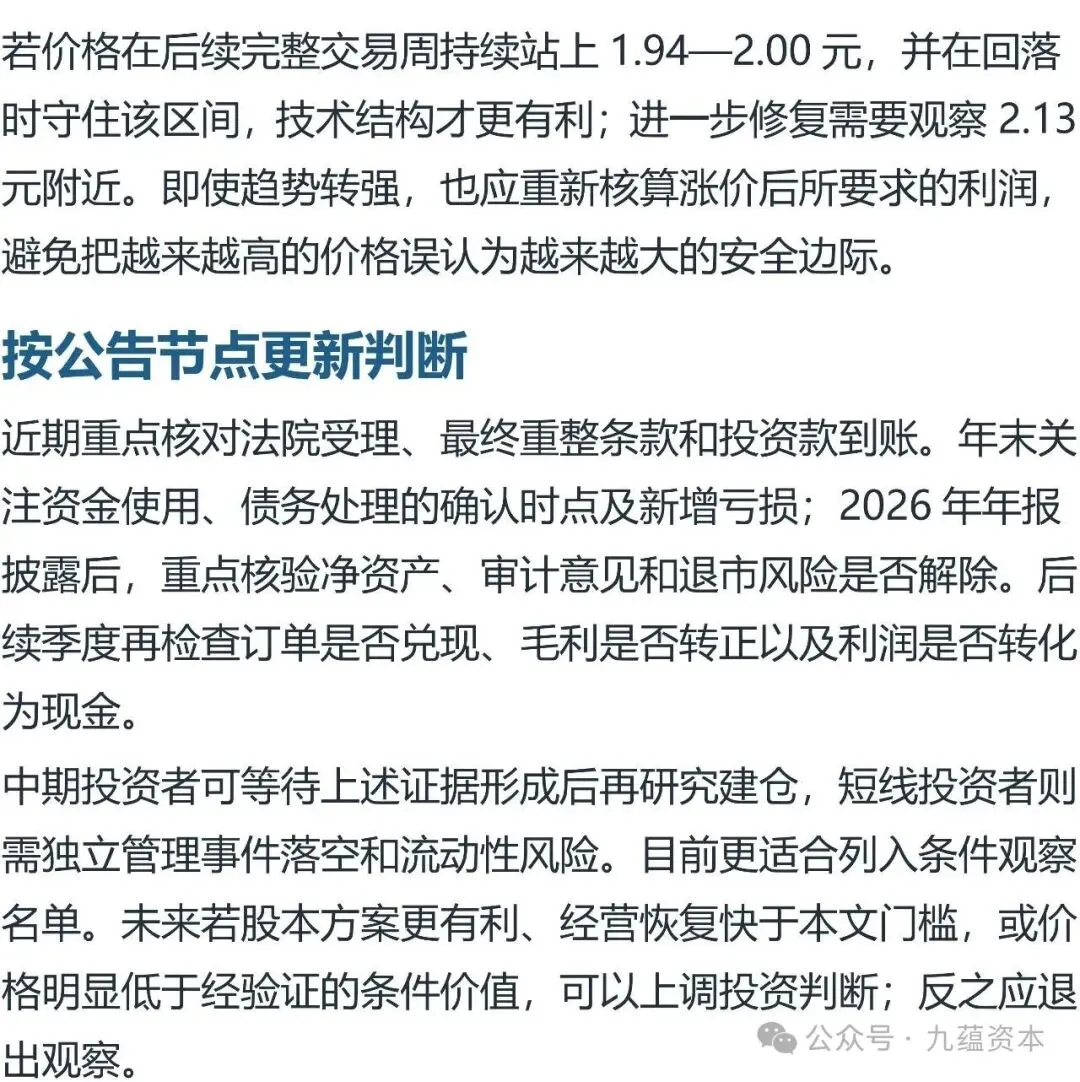
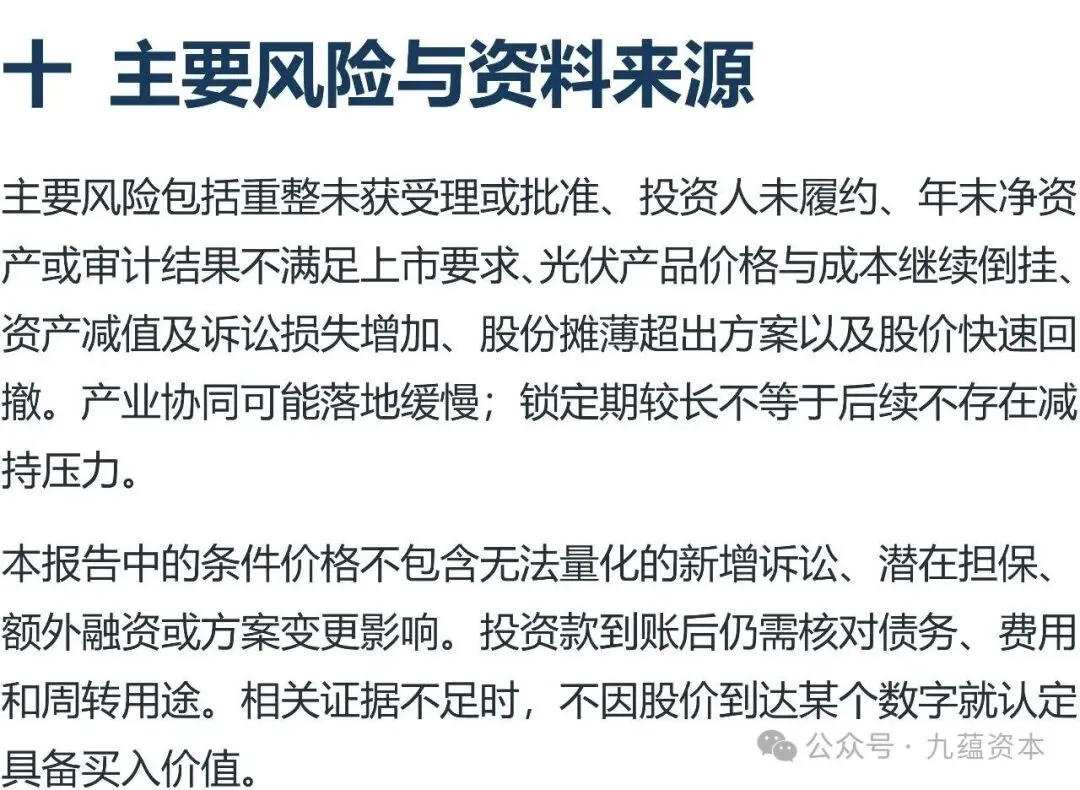
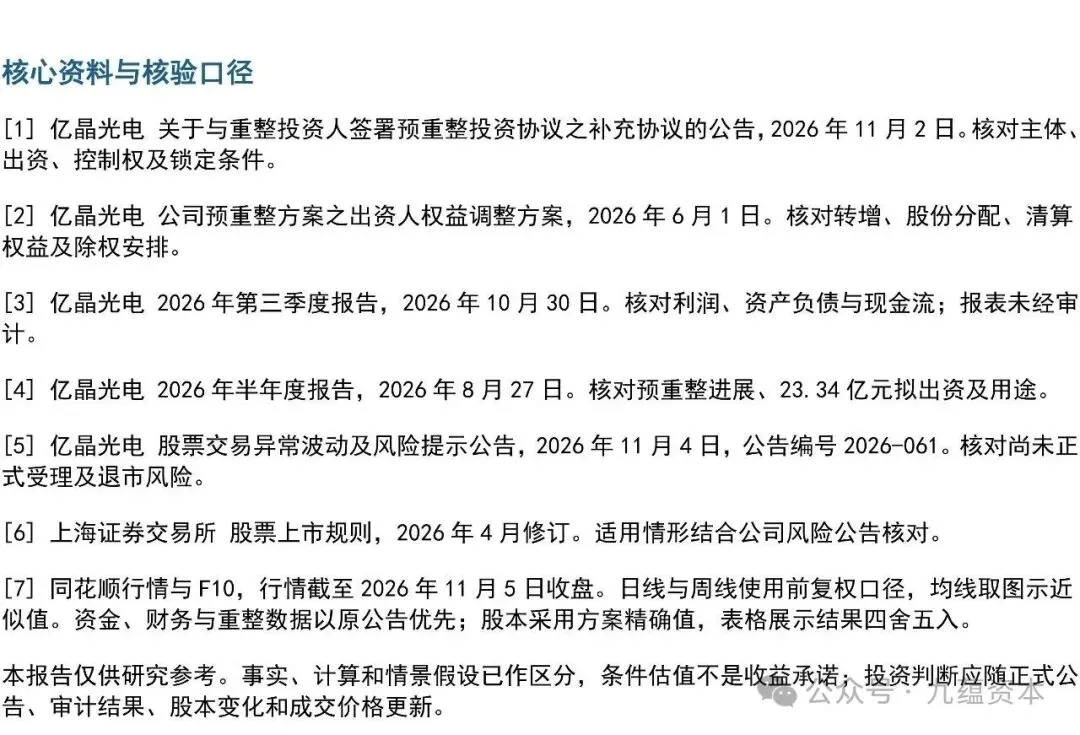
本报告研究中润光能参与重整后,*ST亿晶是否具备买入价值。结论是:公司值得跟踪,但按2026年11月5日收盘价1.86元,暂不建议因连续涨停追入。产业投资人的加入提高了经营恢复的可能性,但法院尚未正式受理重整,资金到账和年度退市风险也未解决。前三季度收入5.06亿元、归母亏损2.04亿元,现有经营表现还不能支持盈利反转的判断。
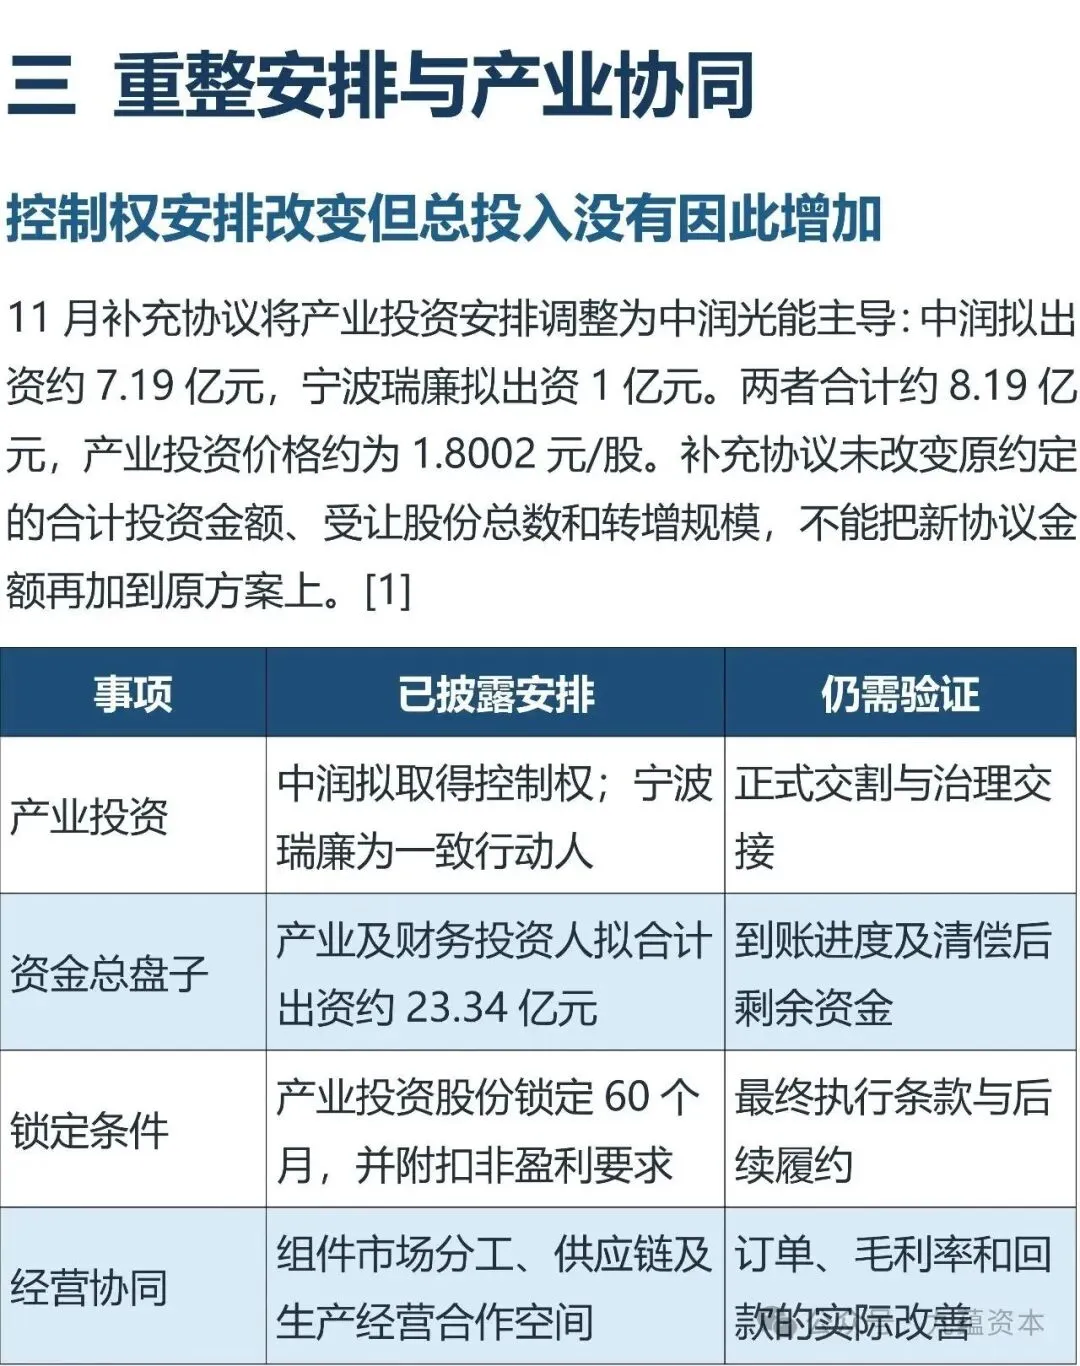
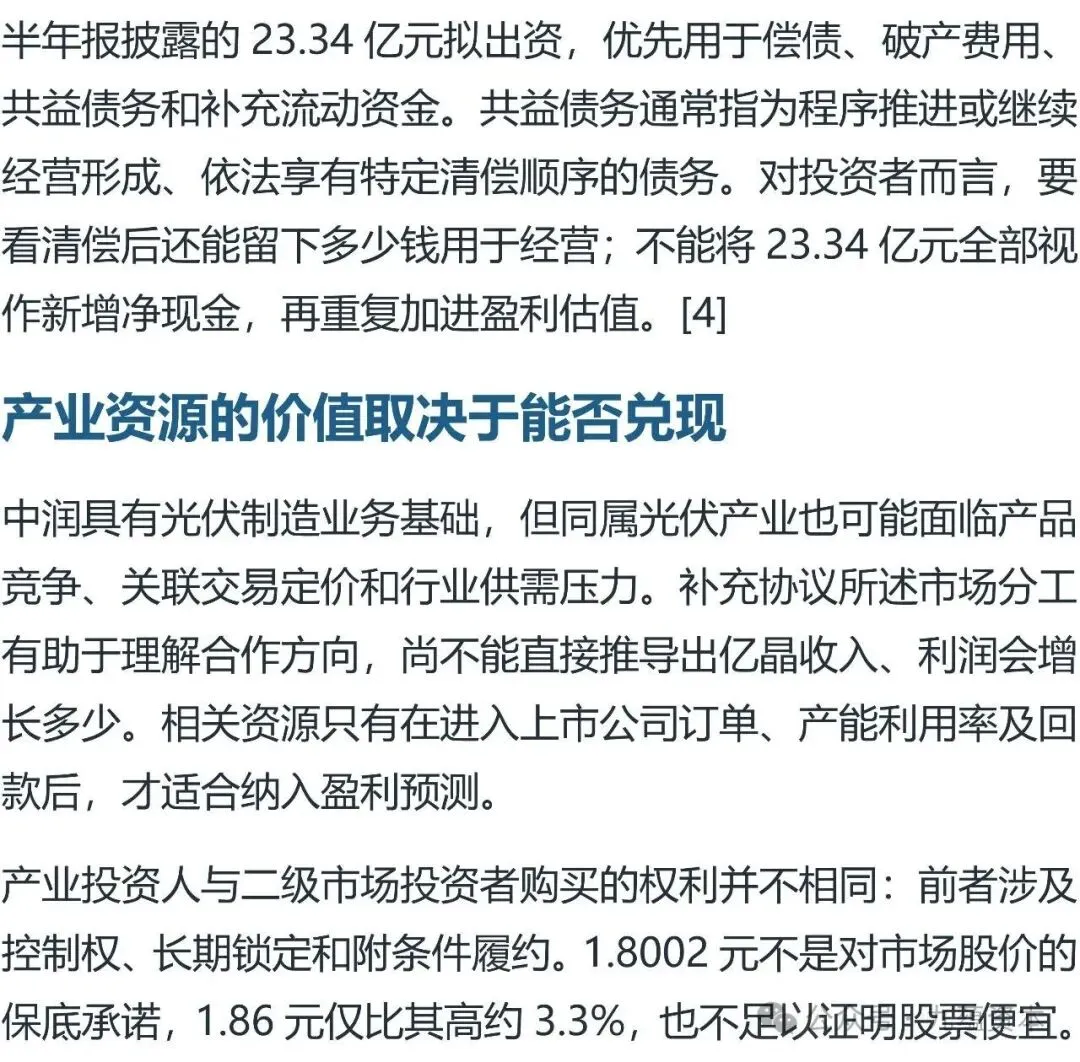
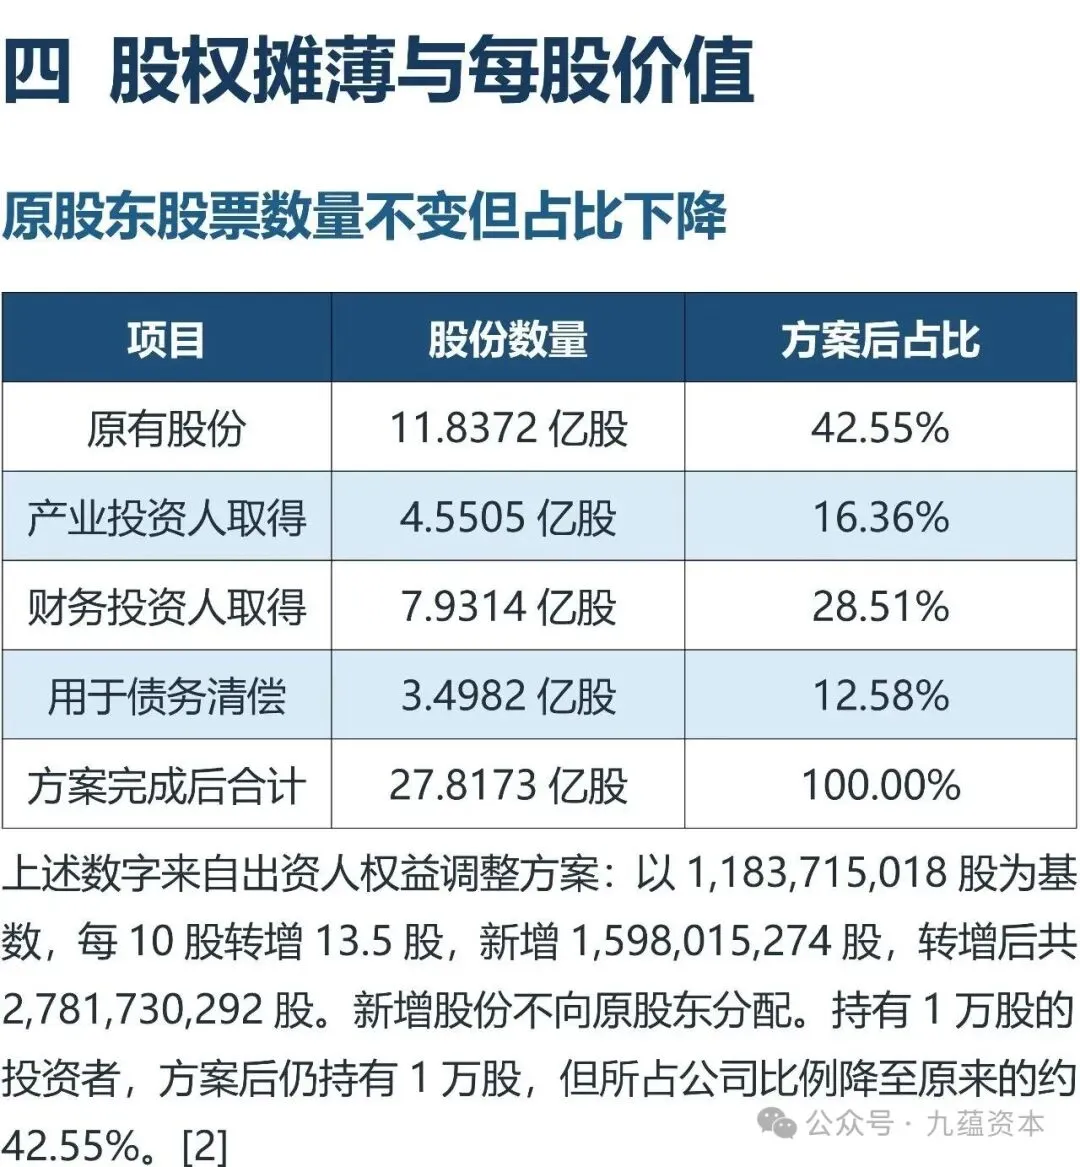
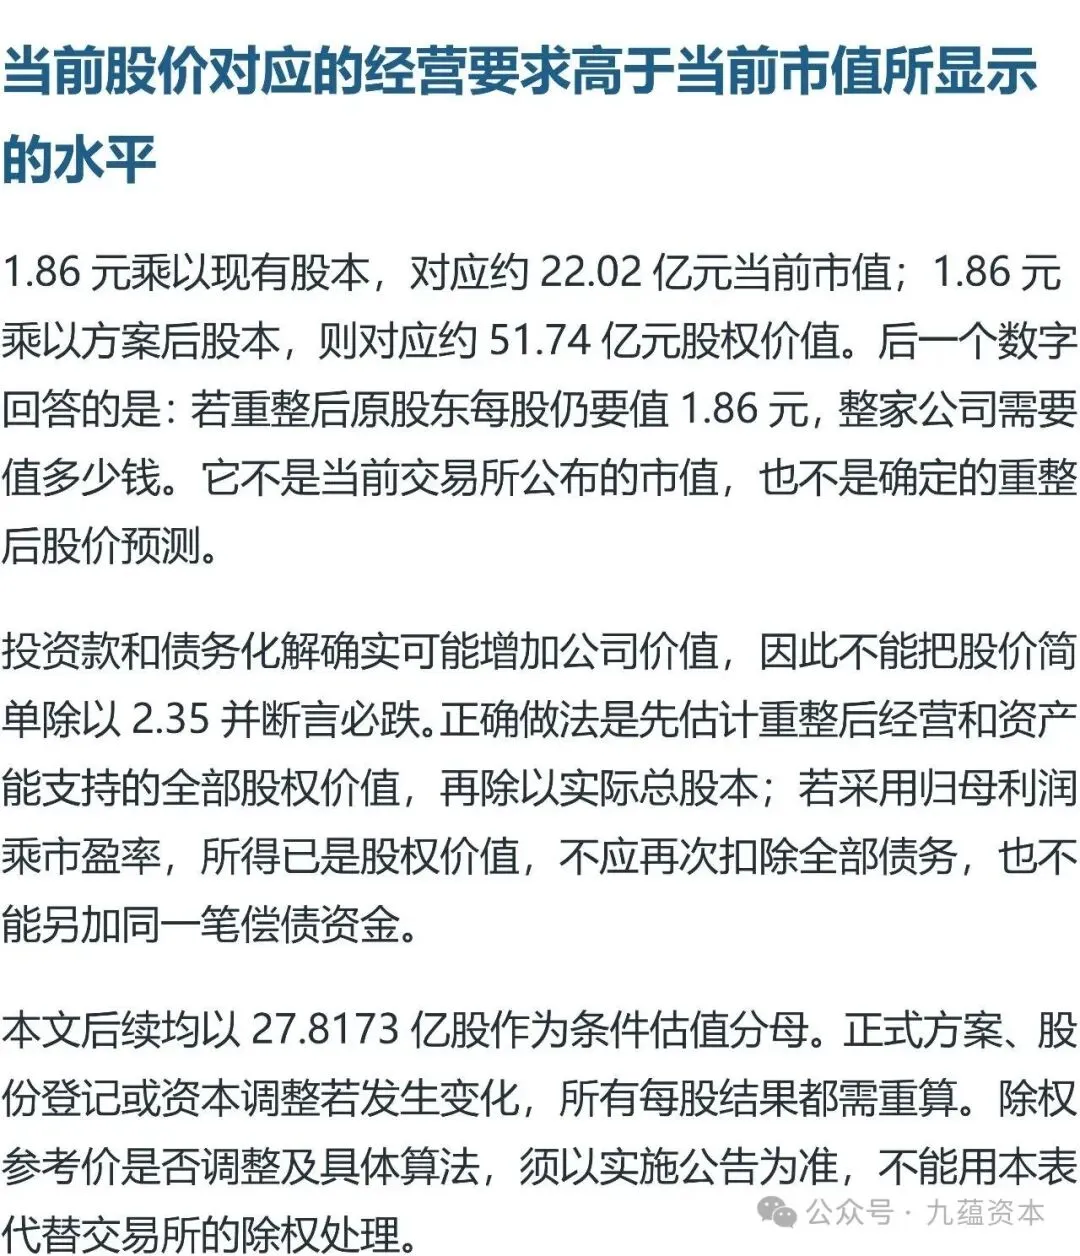
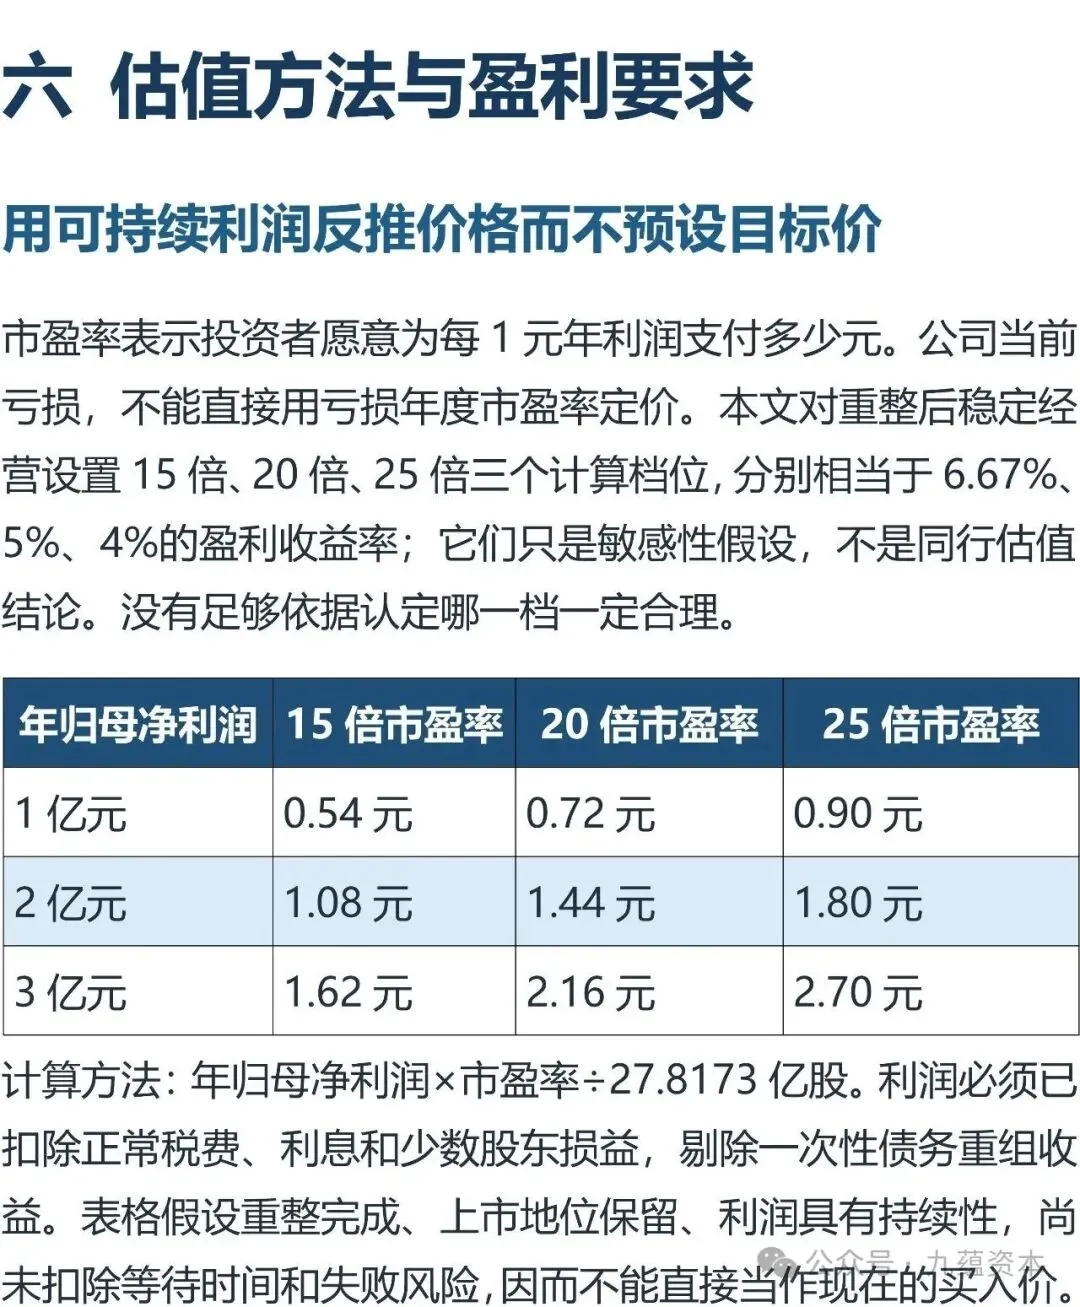
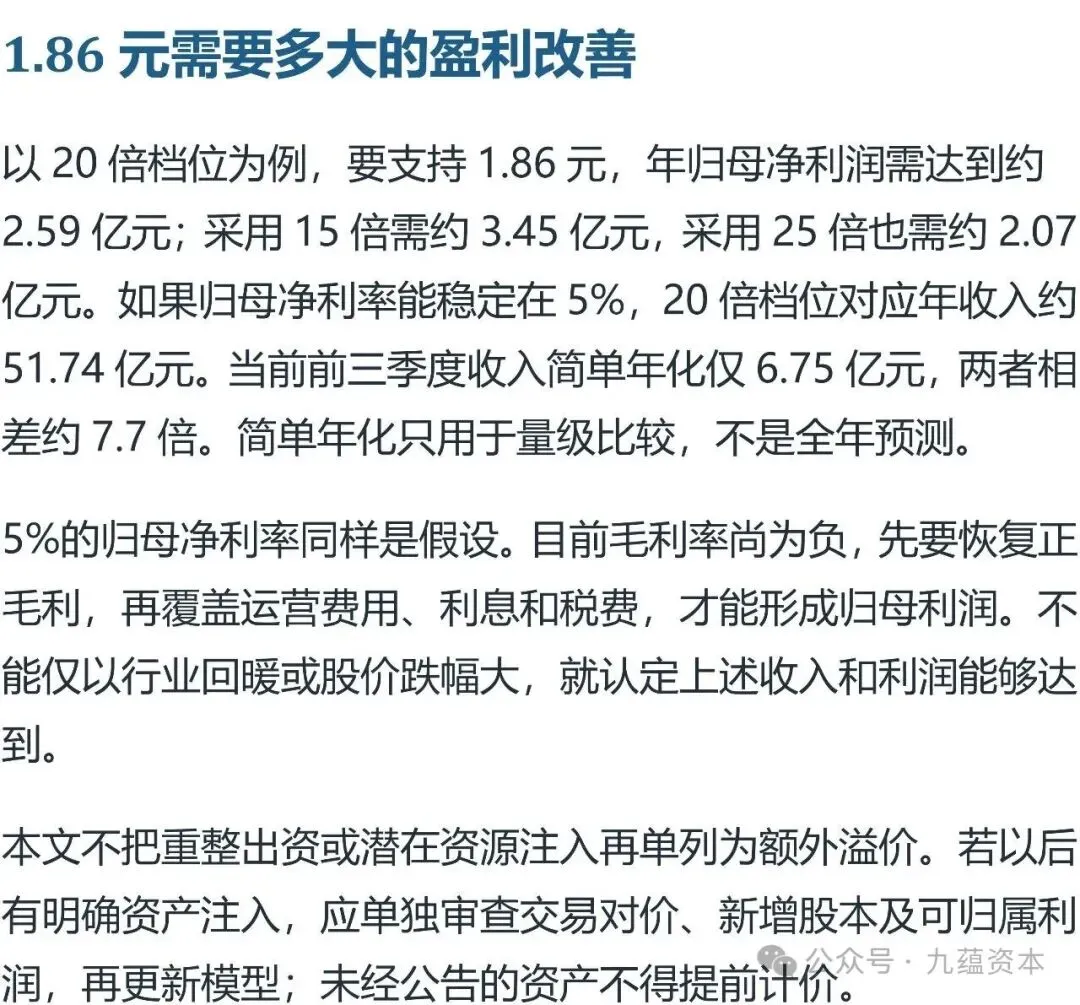
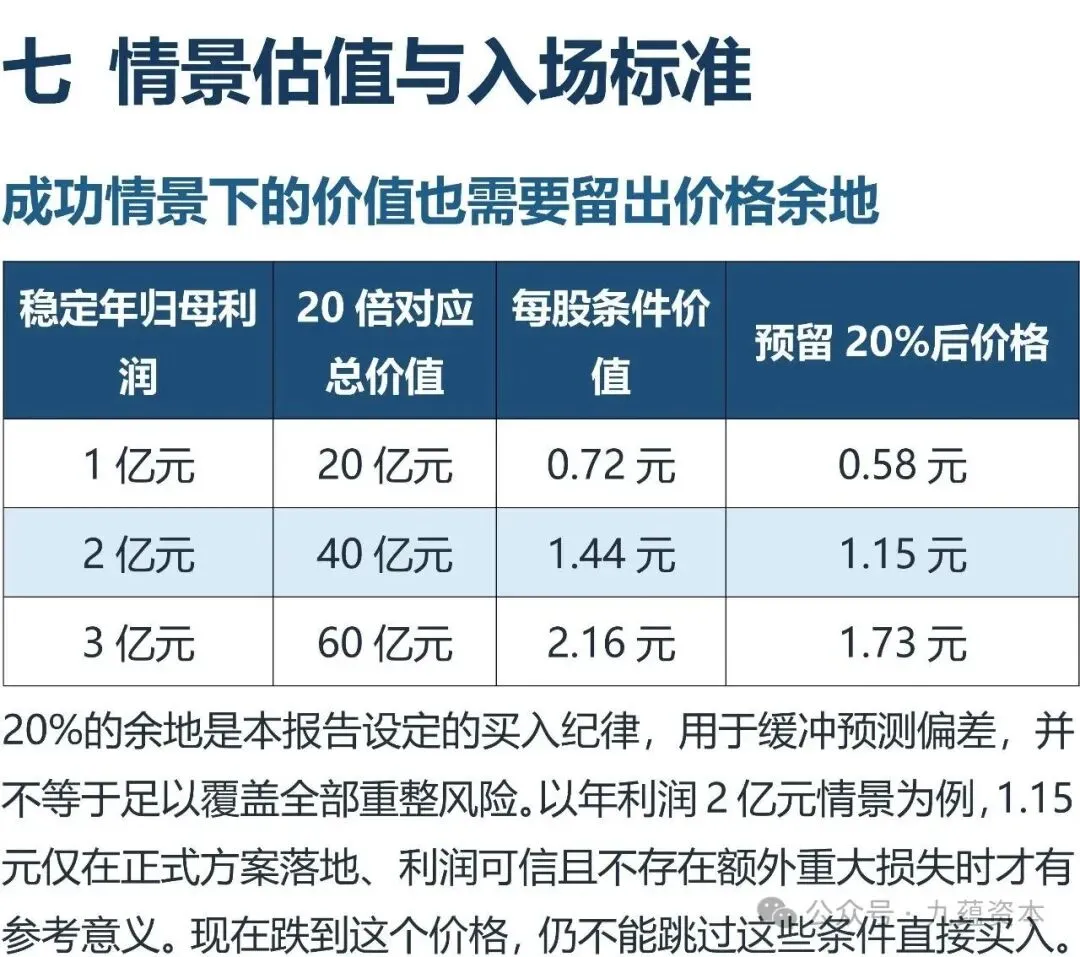
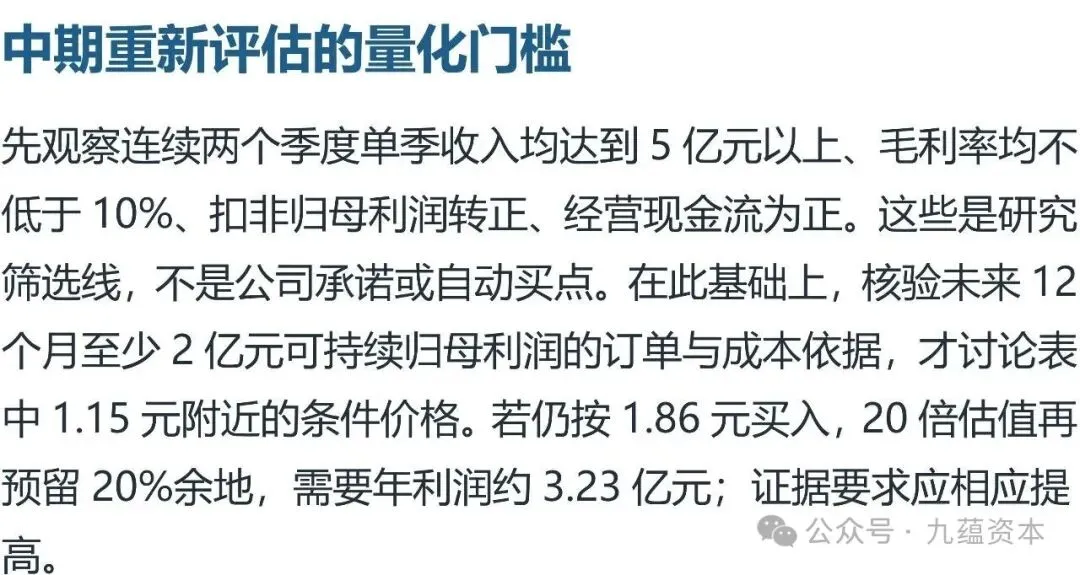
估值的关键是新增股份。按已披露方案,原股东股票数量不变,但合计持股比例将降至42.55%;若重整后每股仍值1.86元,全公司需要约51.74亿元的股权价值。以20倍市盈率作测算,需要每年稳定赚取约2.59亿元归母净利润。若只能稳定赚2亿元,同一口径下每股约值1.44元;再预留20%的价格余地,条件买入价约为1.15元。这不是近期目标价,而是重整完成、盈利得到验证后的参考。后续重点看正式受理、投资款到账、年度净资产修复及主业转盈,再决定是否买入。
本期内容编辑:杨丰铭
排版:籍艳荭
风险提示:
特别提示:相关内容及文件均源自东方财富网、证券交易所官网、公司公告及证券时报等公开资料,仅反映相关文件发布时的情况,不代表本内容的观点和意见,亦不代表相关上市公司的最新动态。
如需获取最新信息,请自行访问相关官方网站进行查阅。
本内容仅供投资者参考,不构成任何投资建议。
投资者应结合自身风险承受能力审慎决策,投资风险自行承担。
投资有风险,入市需谨慎。