研报速递
一、企业概况
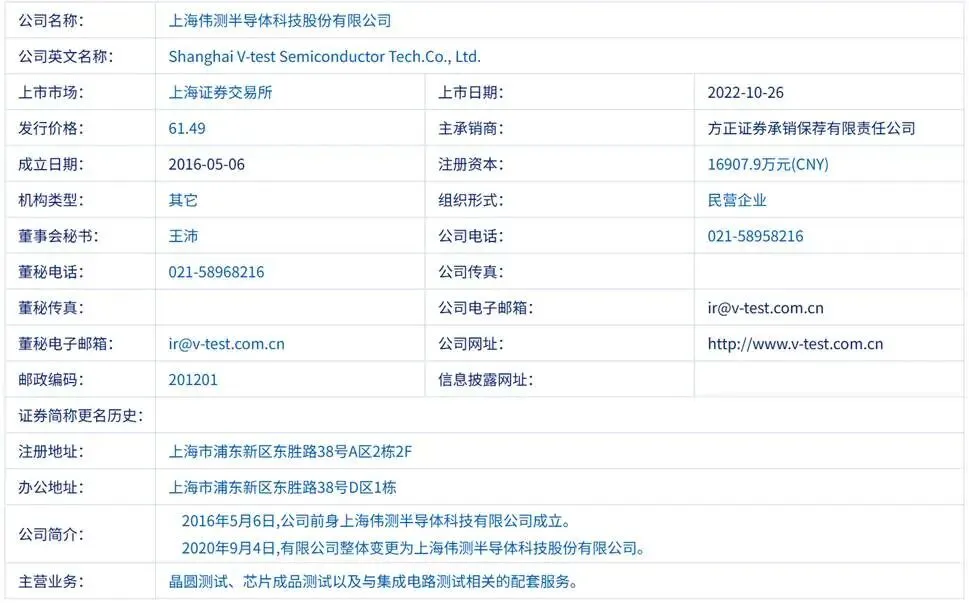
上海伟测半导体科技股份有限公司(以下简称“伟测科技”)成立于2016年5月,2022年10月在上交所科创板上市(证券代码688372),总部位于上海浦东。
公司是国内规模排名前列的独立第三方集成电路测试服务企业。主营业务为晶圆测试、芯片成品测试以及与集成电路测试相关的配套服务。测试的芯片类型涵盖AI算力芯片、CPU、GPU、SoC、FPGA、MCU、存储芯片、射频芯片、高端CIS芯片等,晶圆尺寸覆盖12英寸、8英寸、6英寸,下游应用包括数据中心、通讯、计算机、汽车电子、工业控制及消费电子等领域。
公司为国家级“专精特新”小巨人企业、高新技术企业,截至2026年3月末拥有专利105项(其中发明专利22项),研发技术人员541人、占比19.18%。截至2026年3月末,公司构建起上海、无锡、南京、深圳四大生产基地,2026年初设立成都伟测子公司,布局西南总部基地项目,意在搭建覆盖长三角、珠三角、环渤海、西南地区的全国性测试服务网络。
二、股权结构
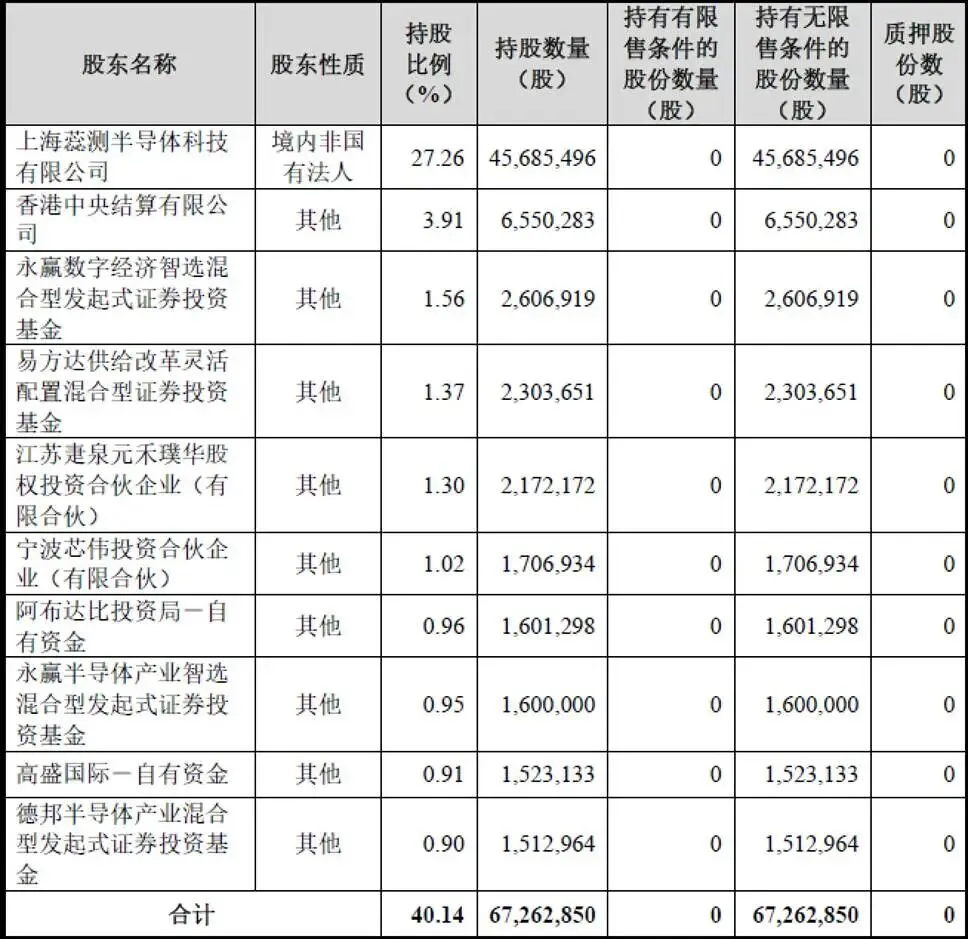
公司控股股东为上海蕊测半导体科技有限公司,持股比例27.26%,蕊测半导体本身无实际经营业务,仅作为持股平台,股权由骈文胜、闻国涛等核心人员持有。公司实际控制人为骈文胜先生,直接持股0.06%,同时通过蕊测半导体、员工持股平台宁波芯伟间接持股,合计持股比例仅14.65%,担任公司董事长、总经理、核心技术人员,自公司设立至今主导企业经营。
除蕊测半导体外,公司前十大股东均为公募基金与境外机构(香港中央结算3.91%、阿布达比投资局、高盛国际等),前十合计持股40.14%,其余股东高度分散。本次发行20亿元可转债若最终转股,将使总股本及净资产进一步扩大,实际控制人14.65%的控制比例存在被摊薄的可能。
公司前十大股东(截至2026年一季度)
三、业务情况
(一)业务模式
公司业务模式为向芯片设计企业、晶圆制造企业、封测企业、IDM企业提供测试服务,依靠测试工时收取服务费。生产模式根据客户订单结合自身产能排产,完成来料检验、建档、排产、测试、出货全流程;销售全部采用直销模式,销售客服部对接客户,定价基于测试平台配置、工时消耗确定,客户信用周期普遍30-90天。
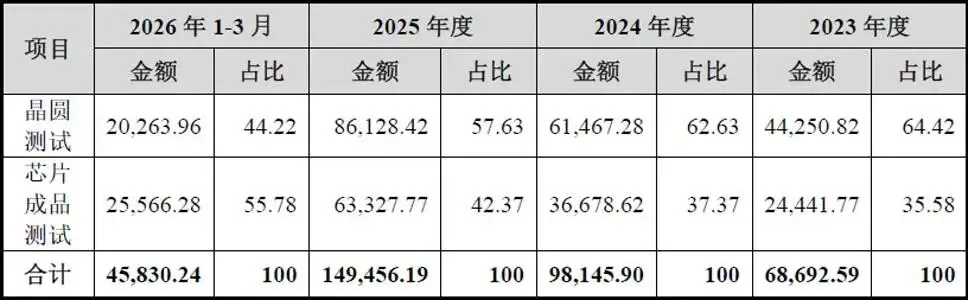
业务收入结构分为晶圆测试、芯片成品测试两大板块。2023-2025年及2026年一季度,晶圆测试营收占比分别为64.42%、62.63%、57.63%、44.22%;芯片成品测试占比35.58%、37.37%、42.37%、55.78%。测试的晶圆与成品芯片涵盖AI芯片、CPU、GPU、DPU、SoC、FPGA、MCU、存储芯片、射频芯片、高端CIS芯片等种类,晶圆尺寸覆盖12英寸、8英寸、6英寸。
(二)主要客户
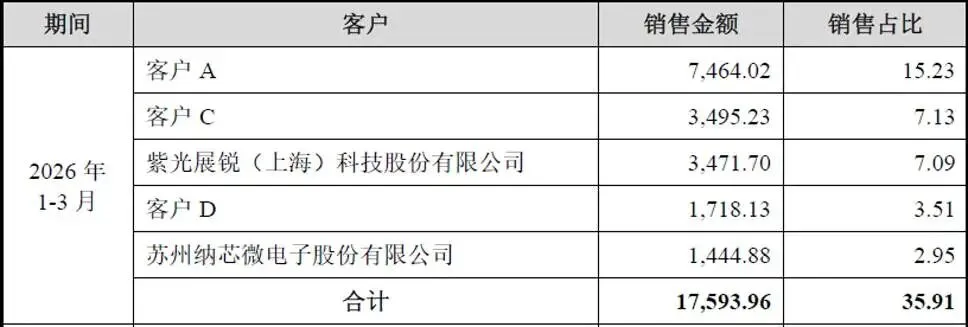
报告期内公司客户以境内客户为主,境内客户收入占比常年维持95%以上,境外客户占比仅2-5%,业务全部在国内完成测试,境外客户仅将芯片物料运送至国内加工。客户群体以芯片设计公司为核心,同时覆盖封测厂、晶圆制造企业。前五大客户合计营收占比2023-2025年、2026Q1分别为39.51%、41.87%、39.59%、35.91%,客户集中度处于较高水平,但不存在单一客户营收占比超过30%的情况。前五大客户名单随行业景气度发生动态变化,AI芯片、汽车MCU、存储芯片领域客户逐步进入前五大。代表性客户包含紫光展锐、兆易创新、复旦微电、比特大陆、瑞芯微、卓胜微等国内知名芯片设计厂商,同时服务长电科技、甬矽电子等封测企业,以及中芯国际等晶圆制造企业。
(三)主要供应商
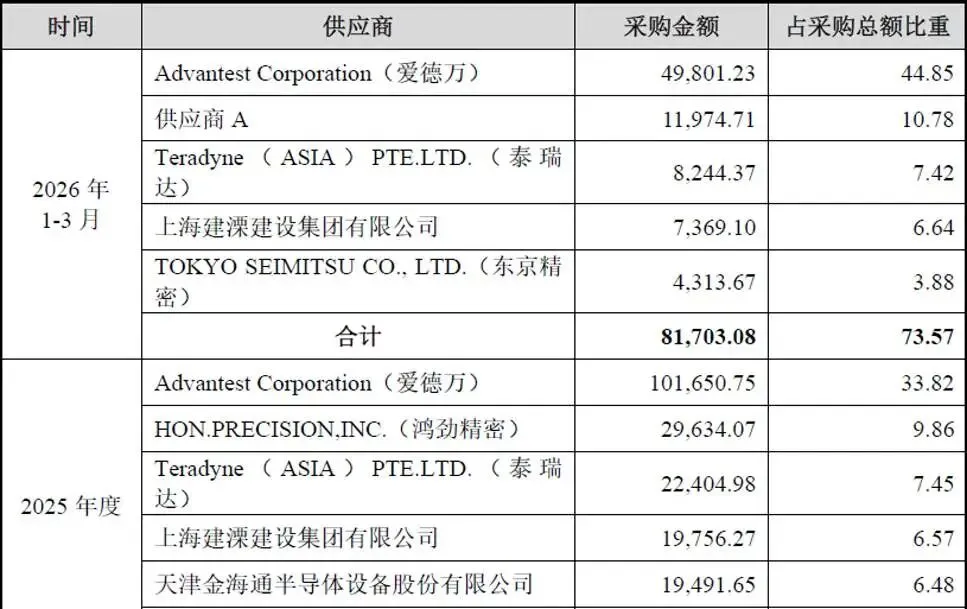
公司供应商集中度很高,核心来源于全球测试设备寡头垄断格局。爱德万(Advantest)、泰瑞达(Teradyne)是全球高端半导体测试机两大龙头,公司大量高端测试设备向二者采购。报告期向前五大供应商采购金额占总采购比重维持在64%-75%区间,第一大供应商爱德万采购占比多次超过30%。除海外测试设备厂商外,主要供应商还包含探针台厂商东京精密、分选机供应商金海通、鸿劲精密,以及厂房建设工程服务商。
四、财务分析
报告期内2023-2026年一季度,公司收入保持高速增长。各期营业收入分别为73,652.48万元、107,686.99万元、157,464.24万元与48,997.56万元,同比增速分别为0.48%、46.21%、46.22%与71.79%。净利润分别为11,799.63万元、12,822.88万元、30,319.86万元与7,085.80万元,归属于母公司股东的扣非净利润分别为9,067.86万元、10,781.12万元、22,659.71万元与6,548.56万元。2025年度扣非净利润同比接近翻倍,2026年一季度延续较快增长,增长动能主要来自AI与智驾驱动的高端测试需求爆发、产品结构优化、产能利用率爬升与国产替代加速。
盈利能力处于行业较高水平。综合毛利率报告期分别为38.96%、37.11%、39.37%与34.96%,持续维持在34%以上。晶圆测试毛利率报告期分别为42.84%、42.45%、45.98%与41.33%,成品测试毛利率分别为30.14%、29.16%、29.54%与27.31%。公司毛利率持续高于内资可比公司均值(利扬芯片、华岭股份)并在2023年至2025年高于台资三巨头均值,核心支撑在于AI算力芯片、高端SoC与车规芯片等高附加值业务占比与产能利用率的爬坡。
公司资产结构高度重资产化,扩张特征突出。总资产由36.08亿元增至87.46亿元,固定资产与在建工程合计由24.78亿元增至65.70亿元;资金来源端,长期借款由4.77亿元增至27.01亿元,短期借款由1.03亿元增至5.56亿元,加上一年内到期非流动负债3.52亿元,2026年3月末有息负债约36亿元,资产负债率由31.86%升至2025年末的61.59%。风险集中于“重资产+高杠杆”的期限匹配上:固定资产投入回收期长,而流动负债端的设备应付款与短借持续滚动。
公司经营活动现金流量净额由2023年的4.63亿元增至2025年的7.06亿元、2026年一季度2.53亿元,净现比持续大于1,重资产折旧的非现金属性使现金流质量优于利润表表现。
测试行业资本密集属性极强,高端测试设备价格昂贵、交期漫长,企业想要维持行业地位就必须持续扩产。公司2023年上市募投建设南京基地,2025年转债融资扩产,本次再融20亿元,三年多时间连番外部融资,反映测试产能竞赛期的资本开支强度已系统性超过内源积累能力,公司实质上处于“融资—扩产—转股—再融资”的循环之中。如果后续资本市场融资渠道收紧,公司扩产计划就会受限,影响长期市场份额。
五、行业情况
(一)行业概况
集成电路测试处于半导体产业链后端,分为晶圆测试CP与成品测试FT。行业参与者分为两类:一类是长电科技、通富微电、华天科技这类封测一体化企业,内部设置测试部门;另一类是独立第三方测试厂商,只做测试,不做封装。封测一体厂商规模巨大,中国大陆当前大部分测试产能掌握在封测一体化企业手中;独立第三方测试模式起源于中国台湾,京元电子、欣铨、矽格是全球头部第三方测试企业。
独立第三方测试具备中立性、专业化优势,IC设计公司可以把测试外包给第三方,不用自建昂贵测试产线。大陆第三方测试行业起步时间晚,企业成立时间普遍较短,伟测科技、利扬芯片、华岭股份、朗迅科技是内资主要玩家,整体规模和中国台湾头部第三方厂商相比仍有较大差距,行业处于发展早期,成长空间广阔。
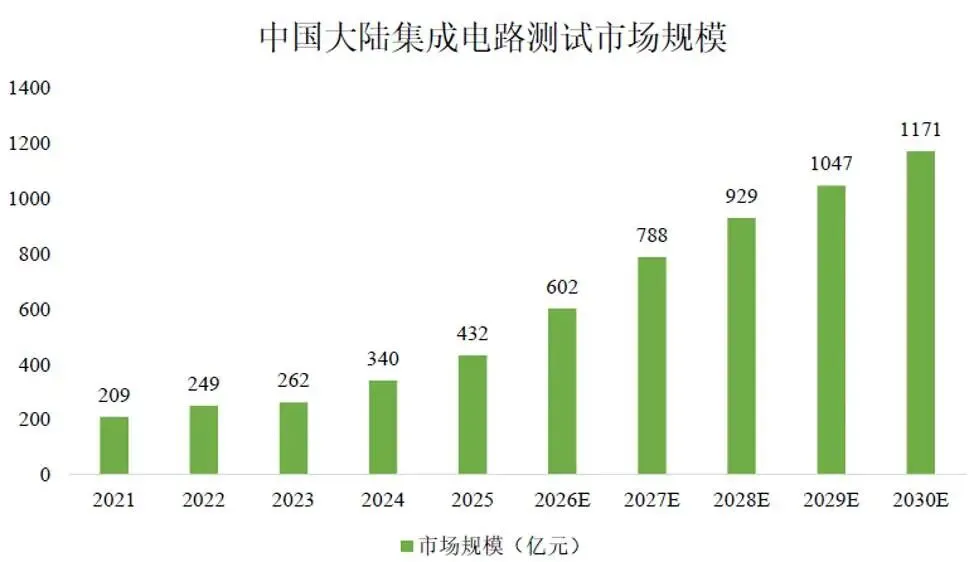
根据灼识咨询数据,2025年中国大陆集成电路测试整体市场规模432亿元,预计2030年将达到1171亿元,2025-2030复合增速22.1%;其中第三方测试市场2025年规模113亿元,预计2030年337亿元,复合增速24.5%,第三方测试赛道增速高于整体测试市场,专业化分工是长期大趋势。
(二)行业竞争态势
全球封测一体巨头为日月光、安靠科技;中国大陆封测三强长电科技、通富微电、华天科技。第三方测试赛道,中国台湾京元电子、欣铨、矽格规模遥遥领先;大陆第三方厂商整体体量偏小,行业集中度正在快速提升。
竞争格局上,封测一体化厂商和第三方测试厂商既有竞争又有合作。晶圆测试环节合作更多,封测厂将大量晶圆测试订单外包给第三方;成品测试环节竞争与合作并存。行业竞争已经不再是简单价格战,转向技术能力、产能规模、交付效率、综合测试解决方案的全方位比拼。各家企业都在加码AI算力芯片测试产能,未来赛道内部竞争会逐步加剧。
六、企业分析
(一)企业优势
↟ 赛道卡位优势
公司2024年前瞻性布局AI算力芯片测试,提前锁定高端测试机采购订单,提前建设洁净厂房,完成国内十余家AI芯片客户认证,AI测试业务已经成为业绩增长核心驱动力,在大陆内资第三方测试厂商中,AI算力芯片测试产能处于领先梯队,抓住国产AI芯片发展的时代窗口。
↟ 完整的技术积累与专利储备
公司具备从测试方案开发、工艺优化、设备改造、自动化数据分析全套能力,积累大量针对射频、汽车电子、AI、存储、CIS芯片的自主测试解决方案,拥有百余项专利、布图设计、软件著作权,关键测试指标对标国际同行。核心团队来自全球半导体大厂,拥有丰富产线、市场经验,研发人员占比接近20%,技术底座扎实。
↟ 客户资源优势
覆盖国内大量头部芯片设计、封测、晶圆制造企业,经过严苛的供应商认证,客户粘性较强;客户结构多元,覆盖通信、AI、汽车电子、存储多赛道,分散单一赛道风险,同时持续导入新兴赛道客户。公司作为纯第三方测试,没有封装业务,立场中立,更容易获得芯片设计企业信任。
↟ 重资产产能构成护城河
固定资产加在建工程合计逾65亿元,高端测试产能稀缺属性使其在景气上行期具备快速承接高端订单的弹性。
↟ 布局优势
现有上海、无锡、南京、深圳基地,覆盖长三角、珠三角两大半导体产业聚集区,贴近客户,缩短物流周期,快速响应客户需求;布局成都西南基地,填补西南区域空白,面向西部半导体产业,完善全国版图。
(二)企业不足及风险
↡ 供应链脆弱
核心高端测试机、探针台主要向爱德万、泰瑞达等海外厂商采购,境外采购占比高,面临国际贸易管制风险,设备交期长、采购成本高,设备供给受制于人,国内高端测试设备替代尚未完全成熟,短期无法摆脱依赖。
重资产模式双刃剑
重资产模式既是企业的护城河,同时也推高了企业折旧金额。一旦下游行业景气下行,产能利用率下滑,折旧成本无法摊薄,毛利率和利润会快速承压。募投项目落地后,折旧压力将进一步放大。
↡ ↡ 客户集中度偏高
报告期前五大客户营收占比维持在35%-42%区间,虽然没有单一客户超过30%,但前五大客户贡献接近四成收入,下游头部客户经营波动会直接对公司订单产生较大影响。
↡ 实控人低比例控制
骈文胜合计持股仅14.65%,创始团队通过蕊测半导体合计控制27.26%,股权结构自上市以来依赖持股平台维系控制;本次及未来转债转股、股权激励(2023年与2025年两期限制性股票计划已在滚动归属)将持续摊薄创始团队比例,低持股比例下的控制权稳定性与代理成本问题,将随公司连续融资而累积。
↡ 财务风险
一是合并资产负债率由31.86%升至61.59%,长期借款由4.77亿元扩张至27亿元,利息支出由3,306.93万元增至6,426.50万元,财务费用对利润形成侵蚀。二是应收账款扩张,应收账款账面价值由3.08亿元增至5.40亿元,绝对额上升占用营运资金,应收账款周转率虽改善但低于可比公司均值。三是非经常性损益对利润扰动较明显,政府补助与非流动资产处置损益使报告期非经常性损益占净利润比最高达25.26%,扣非口径与表观利润存在差距。
↡ 募投项目效益兑现存在不确定性
两处基地达产年合计新增收入约6亿元,可行性论证基于AI、存储、高端CIS三大赛道需求旺盛的判断,但第三方测试扩产是全行业行为,2026年后新增产能集中投放时点的价格竞争不可避免;西南基地土地出让合同尚未签署、土地使用权证未取得,项目进度存在变数。以2025年净利润3.03亿元为基数,募投达产后新增产能对应的折旧规模将显著抬升盈亏平衡点,效益爬坡期与摊薄即期回报的窗口重叠。
↡ 行业层面风险
封测一体化巨头向测试环节延伸与众多中小第三方厂商的低价竞争并存,测试服务价格长期承压;高端测试机国产化进度缓慢,行业性的设备瓶颈既保护了公司现有先发优势,也约束了全行业的扩产天花板;若中美技术博弈向测试设备延伸,整个内资高端测试赛道的成长逻辑都将面临重构。