研报速递
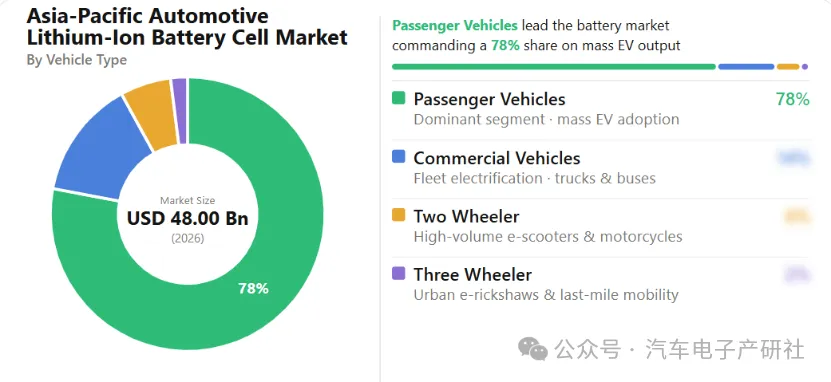
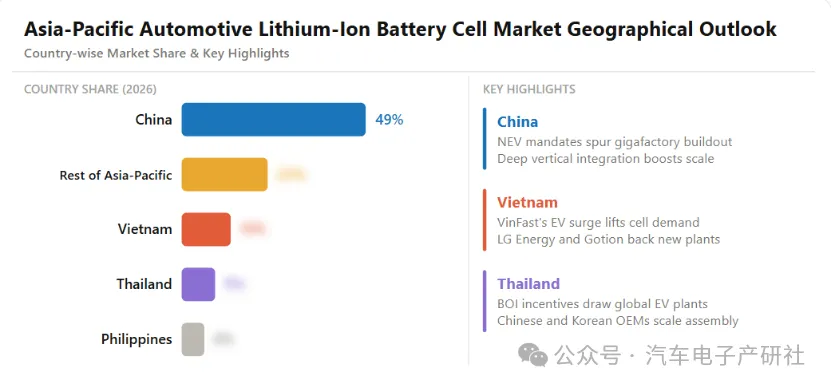
根据markntel advisors的统计,亚太地区车用锂离子电芯市场2025年规模为430亿美元;预计2026年达到480亿美元,2032年增长至710亿美元。 2026–2032 年,行业将保持稳定增长,复合年均增长率 6.74%。 2026年,中国市场份额最高,约占49%。 按电池化学体系划分,磷酸铁锂(LFP)2026 年占比约73%,份额领先。按车型划分,乘用车2026 年占比约 78%。 行业市场格局较为分散,但前五名厂商合计占据近 29% 的市场份额。
2025 年,中国电芯产能占全球 80% 以上,巩固了本区域制造主导地位。各国购车补贴、本土电池制造扶持、本地化政策、清洁能源部署政策进一步推高区域需求。印度、东南亚迎来新机遇:供应链多元化、本地建厂、磷酸铁锂方案、电池回收、电网级储能项目陆续落地。整体来看,电气化转型、技术创新、持续政策加持,让市场前景保持强劲向好。
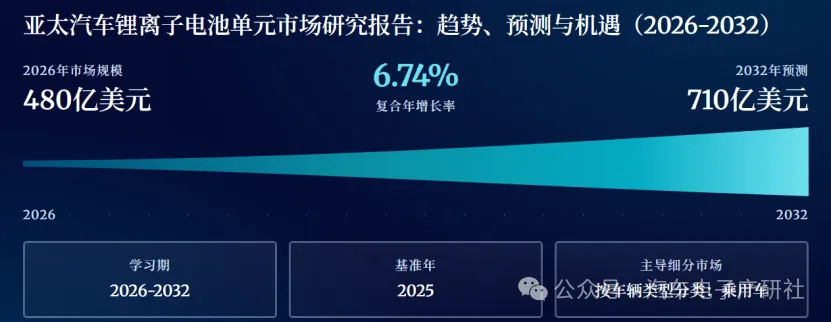
亚太车用锂离子电芯市场关键指标
2025 年中国新能源汽车销量 1649 万辆,较 2024 年 1286 万辆增长 28.2%,新能源汽车渗透率达到新车总销量的 47.9%;新能源汽车出口量翻倍至 262 万辆;国内新能源汽车零售销量 1388 万辆,同比增长 19.8%。中国动力电池装机量约占全球 60%,这一销量增长,是亚太电芯消费最核心的需求支撑。
截至2025 年末,全球锂离子电池标称产能突破 4 太瓦时(TWh),同比增长 30%,其中中国企业的产能占比超 80%。宁德时代在印尼卡拉旺开工建设 59 亿美元、15 吉瓦时(GWh)电芯工厂,目标 2028 年产能可供给 30 万辆电动汽车;宁德时代已投产产能 772 吉瓦时,另有 321 吉瓦时在建,持续扩大区域供给。
2025 年锂离子电池包平均价格降至 108 美元 / 千瓦时,同比下跌 8%,为 2017 年以来最大降幅。磷酸铁锂包均价 81 美元 / 千瓦时,三元(NMC)电池包均价 128 美元 / 千瓦时;中国电池包均价 84 美元 / 千瓦时,相比 2024 年下降 13%。2025–2026 年,电芯成本下行,是提升电动车性价比、推动储能商业化的核心动力。
中国退役动力电池量预计 2025 年达到 104 万吨,2030 年将增至 350 万吨。格林美 2025 年一季度处理量 10800 吨,同比提升 37%,锂回收率超 90%;格林美、华友钴业、国轩高科正在布局全球回收中心,目标建成百个以上回收站点,电池循环供应链快速发展,将影响区域电芯原材料成本。
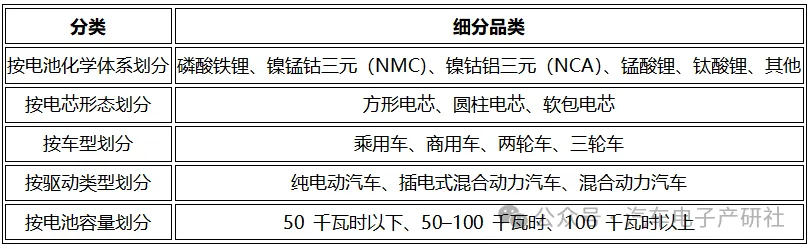
表1 亚太车用锂离子电芯市场研究范围
电动汽车快速普及,拉动锂离子电芯需求
电动车大规模普及是亚太锂离子电芯行业最核心增长动力,电动车搭载大容量电池包,直接带动电芯消耗。2025 年东南亚电动车销量同比翻倍,突破 50 万辆,电动车占当地汽车总销量近五分之一。本土整车产能扩张、利好政策持续加持,这一增长势头在亚洲各大市场延续。
2025 年全球电动车产量接近 2200 万辆,东南亚电动车产量相比 2024 年上涨 130%,区域整车制造基地快速扩张。印度 2025 年电动车销量 230 万辆,电动车电池市场规模 27.1 亿美元,直观体现整车电气化和电池需求的强关联。此外,2026 年 3–6 月,印度、韩国、越南电动车销量同比大致翻倍。 中国、印度、东南亚、日韩电动车渗透率持续提升,带动电芯需求,推动整个亚太电池产业链扩产与投资。
磷酸铁锂加速普及,重塑电芯技术路线
转向磷酸铁锂方案,是亚太电芯市场最重要的趋势之一,厂商愈发看重低成本、高安全、长循环寿命的电池技术。2025 年全球电动车电池装机中磷酸铁锂占比超 55%,高于 2024 年的近 50%;磷酸铁锂电池包每千瓦时成本比三元电池低 40% 以上,在成本敏感场景吸引力更强。
该趋势在亚太尤为突出:中国厂商持续领跑磷酸铁锂量产与技术迭代,同时区域其他厂商也开始布局磷酸铁锂产能。例如 2026 年韩国 L&F 与三星 SDI 签订约 11.7 亿美元磷酸铁锂正极材料供货协议,标志着非中国体系的磷酸铁锂供应链建设迈出关键一步,说明磷酸铁锂的应用已经走出中国成熟产业链。
除此之外,2025 年全球储能装机中磷酸铁锂占比约 90%,它的价值已经不只局限于电动车。磷酸铁锂渗透率提升,正在改变亚太电池化学体系结构,推动亚洲厂商扩大磷酸铁锂电芯与材料产能。
电池制造高度集中于中国,催生供应链依赖,倒逼区域产能多元化布局
亚太车用电芯市场面临一大挑战:电芯产能高度集中在中国。2025 年中国电芯产量占全球 80% 以上,中国、欧洲、北美合计占全球产量约 95%。高度集中的格局,让亚太其他国家更容易遭遇供应链中断、贸易限制、地缘冲突风险,对中国电池材料、零部件形成依赖。
但挑战同时催生机会:区域产能本土化、供应链多元化提速,东南亚迎来电芯建厂机遇。例如泰国批准欣旺达超 10 亿美元投资,用于电动车与储能电芯制造,首座工厂落地春武里,投产锂离子电芯;LG 新能源追加印尼电芯投资 17 亿美元,总投入达到 28 亿美元。
这类投资逐步把电芯产能向外转移。车企追求更稳定、本地化的供应链,预计印度、东南亚还将迎来更多投资,支撑亚太电芯市场持续增长。
磷酸铁锂主导,2026 年市场份额约 73%
预计 2026 年磷酸铁锂在亚太车用锂离子电芯市场占比约 73%,是第一大化学体系。优势在于成本更低、热稳定性好、循环寿命长,适配大众消费级电动车。国际能源署数据显示,2025 年全球电动车电池装机中磷酸铁锂占比超 55%,主要集中在中国市场。
中国庞大的电动车产业与电池产能,持续支撑区域磷酸铁锂需求;东南亚各国也出台政策扶持本土电池制造。多重因素巩固磷酸铁锂在亚太的成本和供应链优势。
乘用车贡献约 78% 营收,是第一大车型赛道
2026 年乘用车预计占亚太车用锂离子电芯市场收入约 78%,是规模最大的车型分类。主要驱动力来自动力电池乘用车的快速普及,尤其是亚太最大电动车市场中国。国际能源署数据显示,2025 年全球电动车电池装机 85% 以上来自轻型乘用车,单车电池用量远高于小型电动车辆。
乘用车电池包容量普遍远大于两轮、三轮车,单车电芯消耗量更高。中国成熟的电动车产业链叠加东南亚电动车普及,持续拉动需求。单车高容量、大规模乘用车产能、消费者接受度提升,共同推动乘用车成为亚太车用电池需求主力。
区域市场展望
中国占亚太车用锂电需求约 49%
2026 年中国在亚太车用锂离子电芯市场份额约 49%。领先地位依托庞大电动车市场、充足电芯产能、高度一体化的电池供应链。国际能源署数据,2025 年中国电芯产量占全球 80% 以上;当年中国电动车产量约 1600 万辆,占全球电动车产量约四分之三,电动车出口超 250 万辆。
2025 年中国电动车电池装机占全球约 60%,大幅领先其他市场。宁德时代、比亚迪等本土龙头企业,持续强化国内电芯生产与技术实力。同时国内正极、负极、矿产加工、电池零部件配套完善,帮助厂商实现规模效应、控制成本。
竞争格局分析
前五厂商合计份额约 29%
亚太车用锂离子电芯市场格局分散,宁德时代、比亚迪、LG 新能源、中创新航、国轩高科合计占据约 29% 区域市场份额。
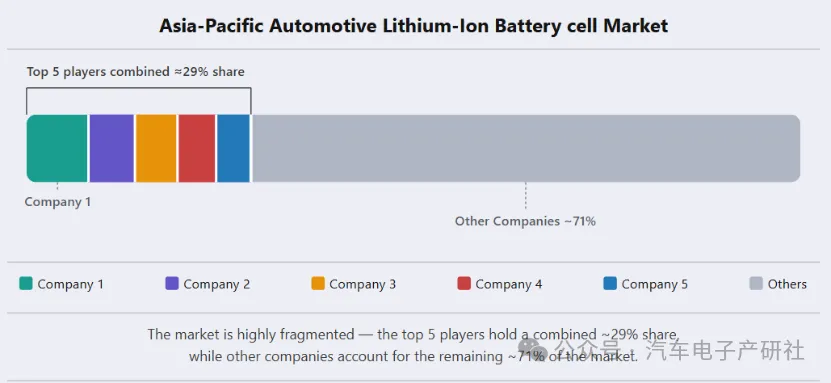
主要参与企业名单: 宁德时代、比亚迪、LG 新能源、中创新航、国轩高科、SK On、松下能源、亿纬锂能、三星 SDI、蜂巢能源、欣旺达、弗迪电池、其他厂商
END