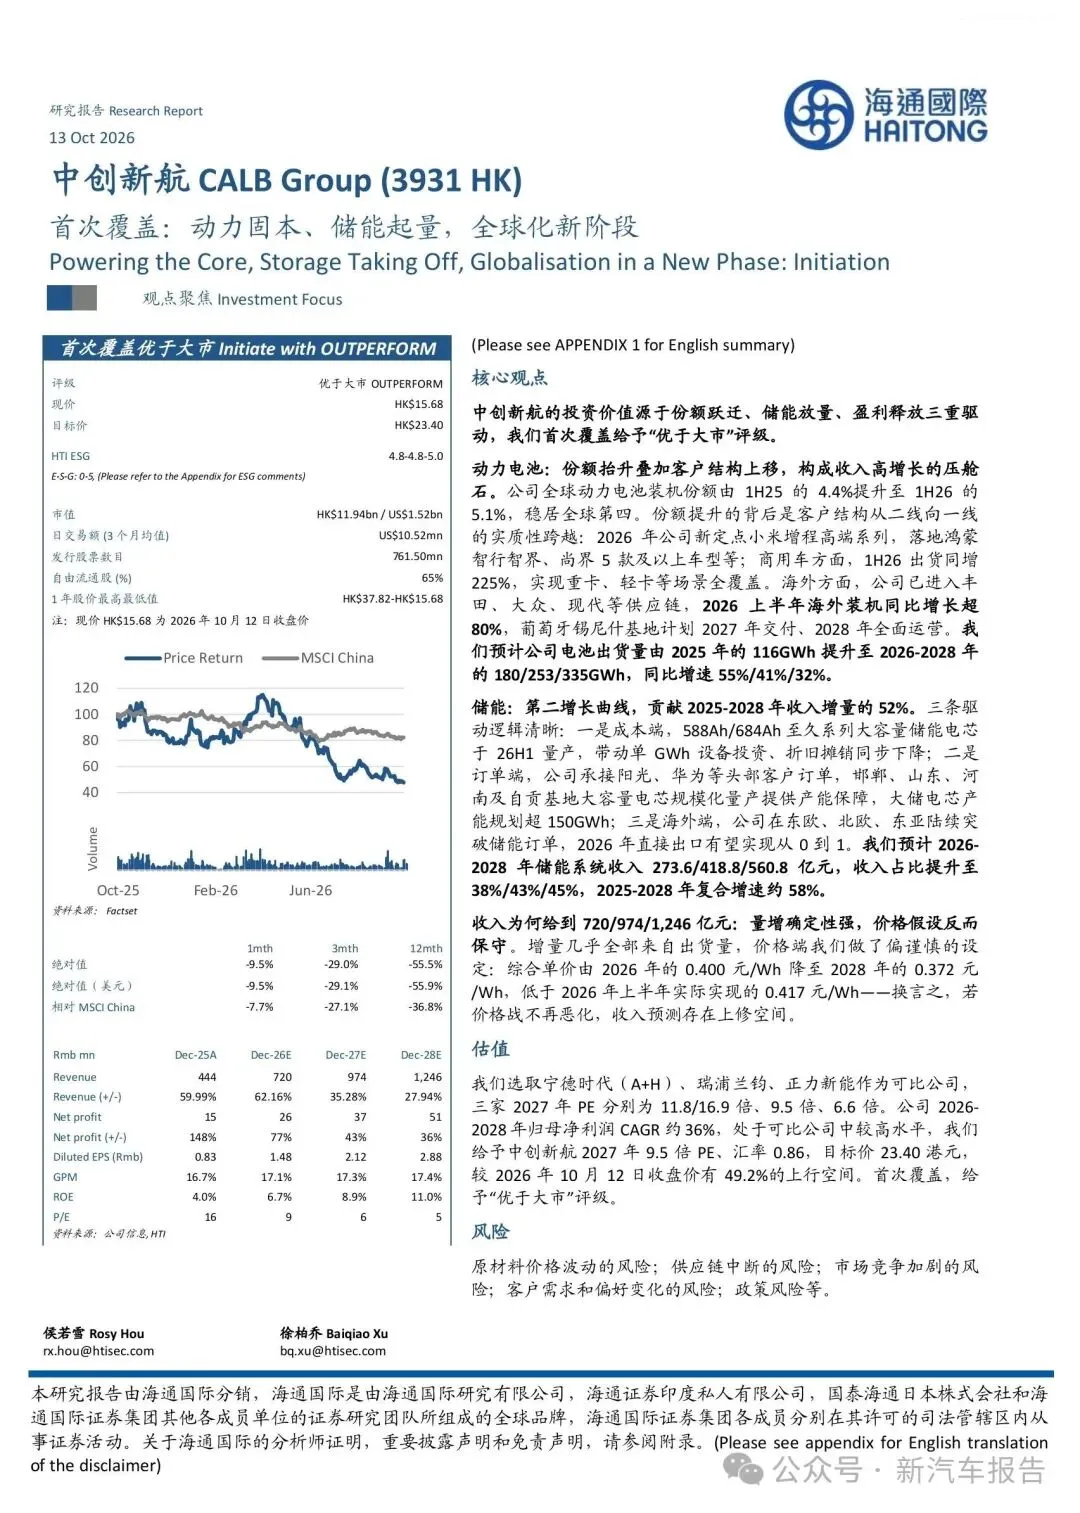
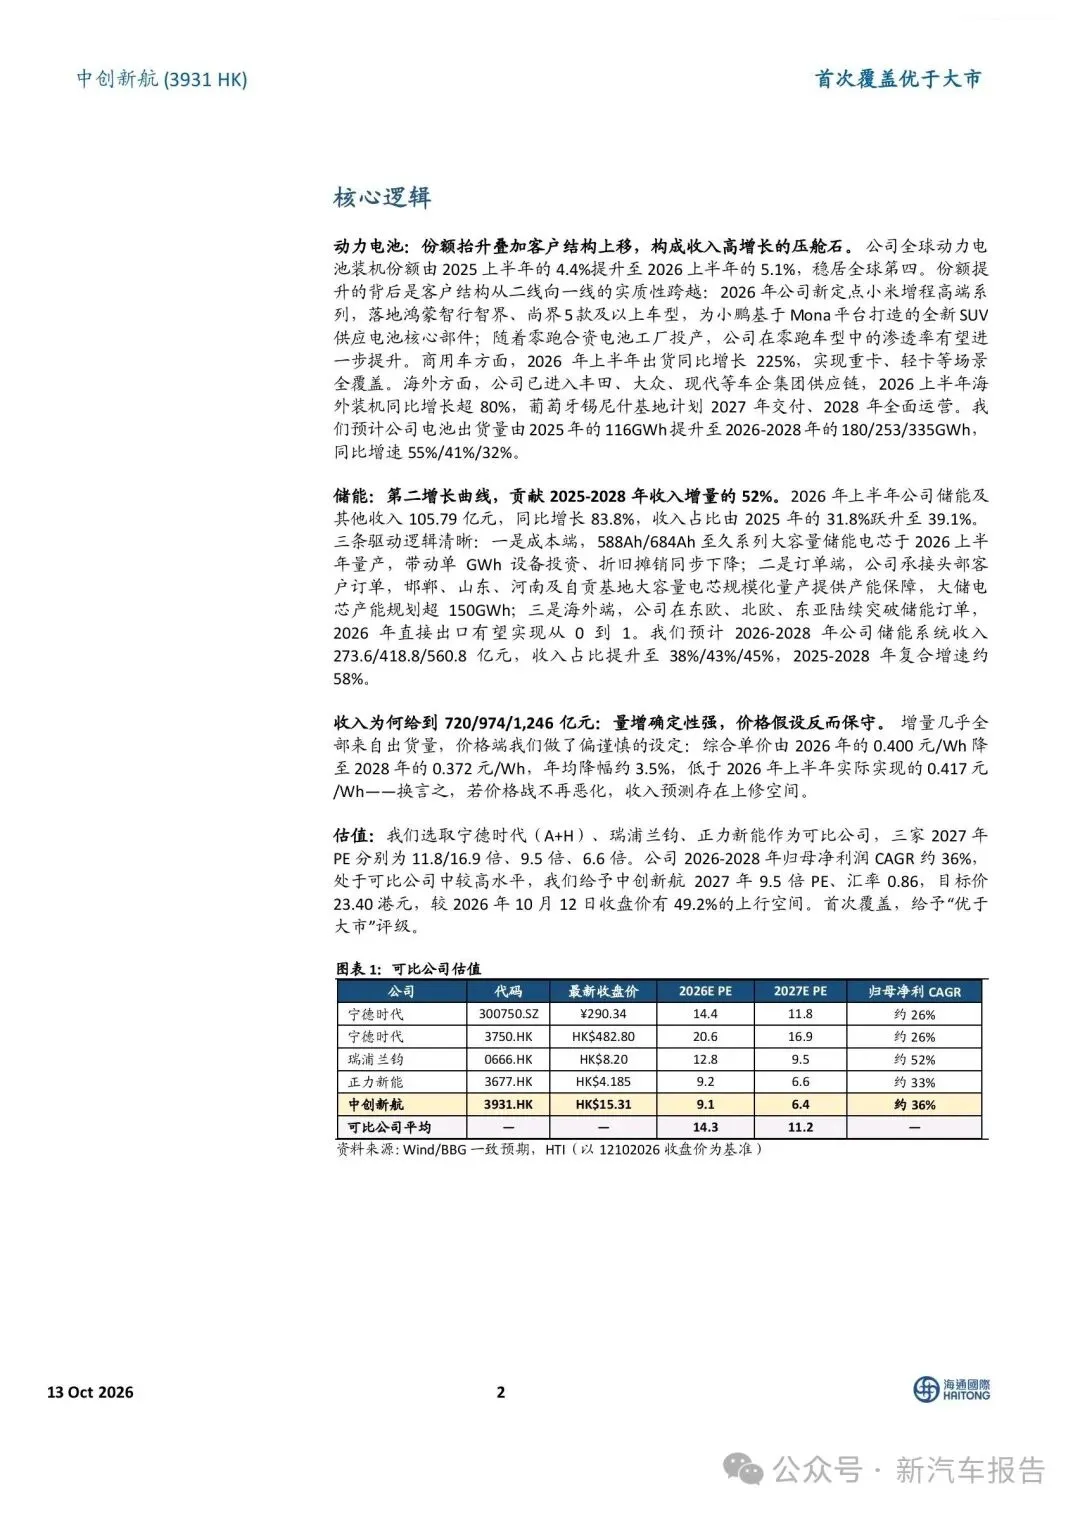
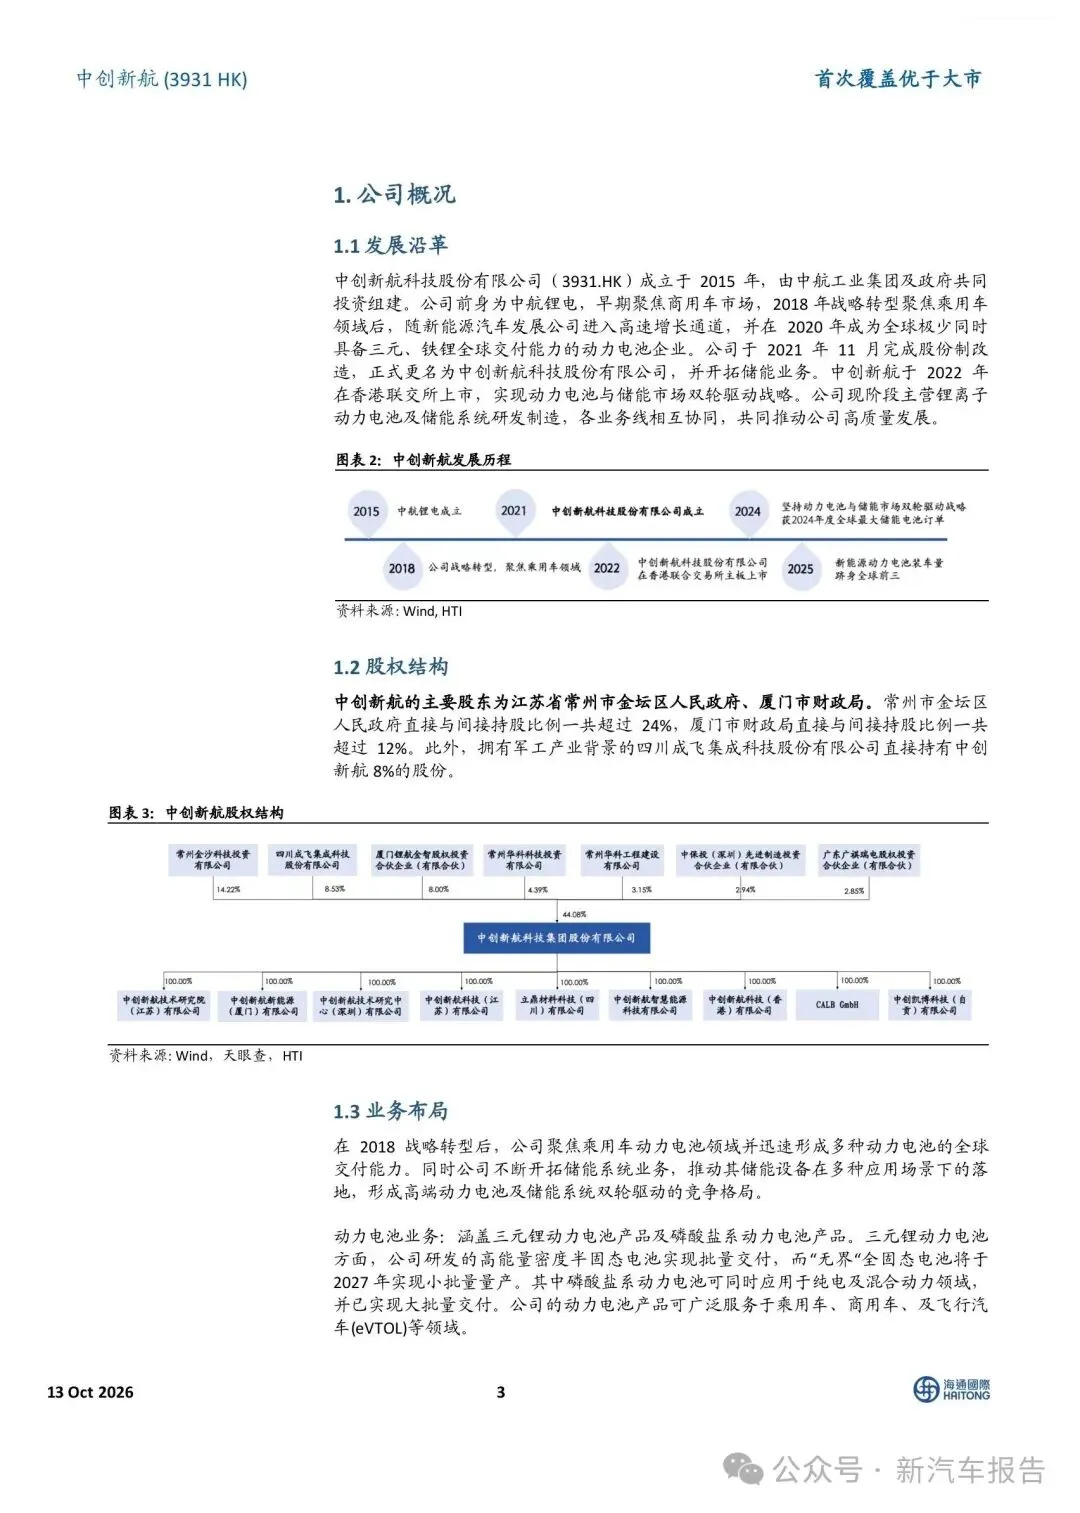
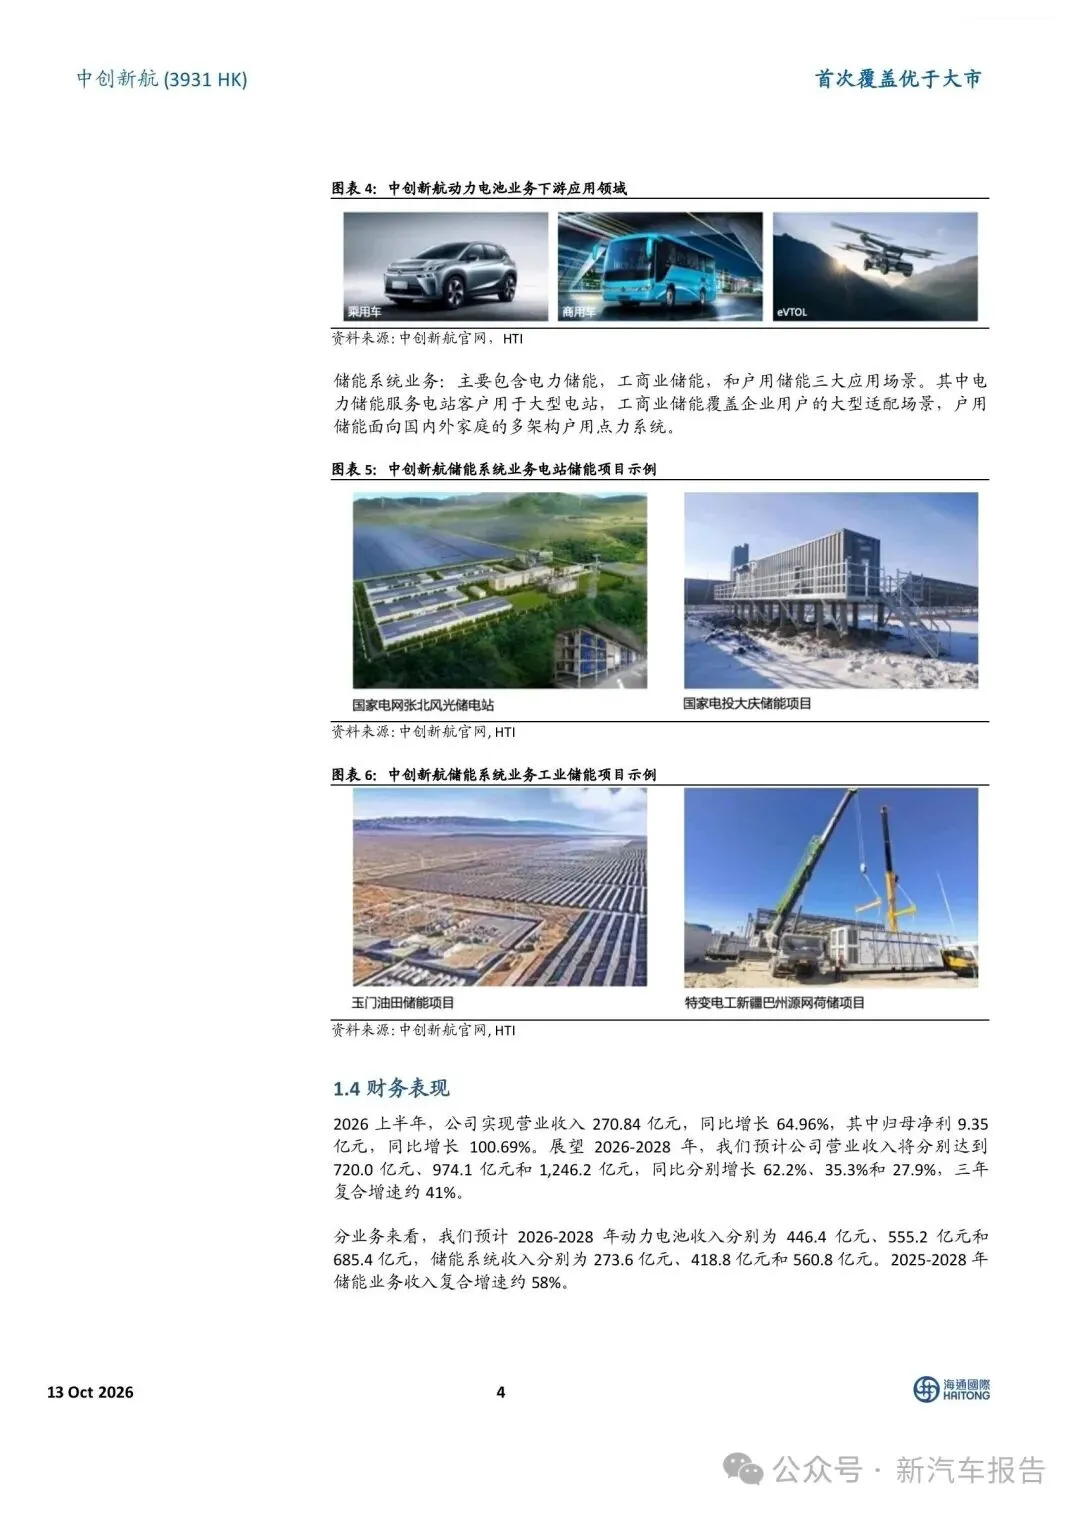
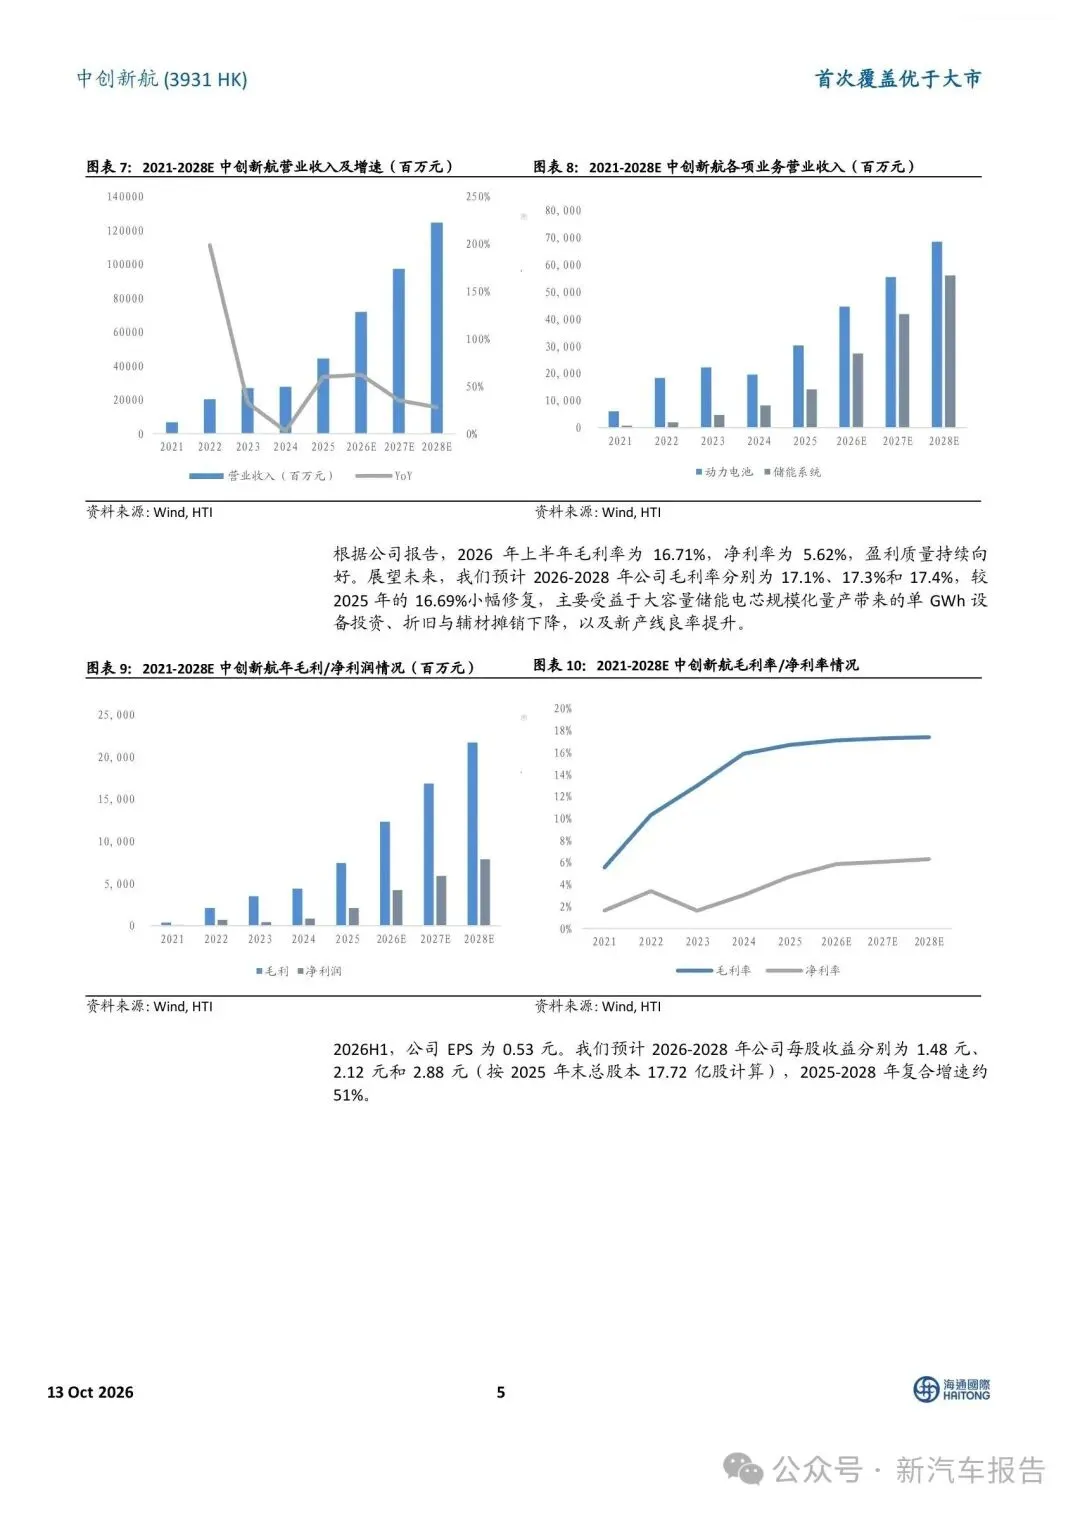
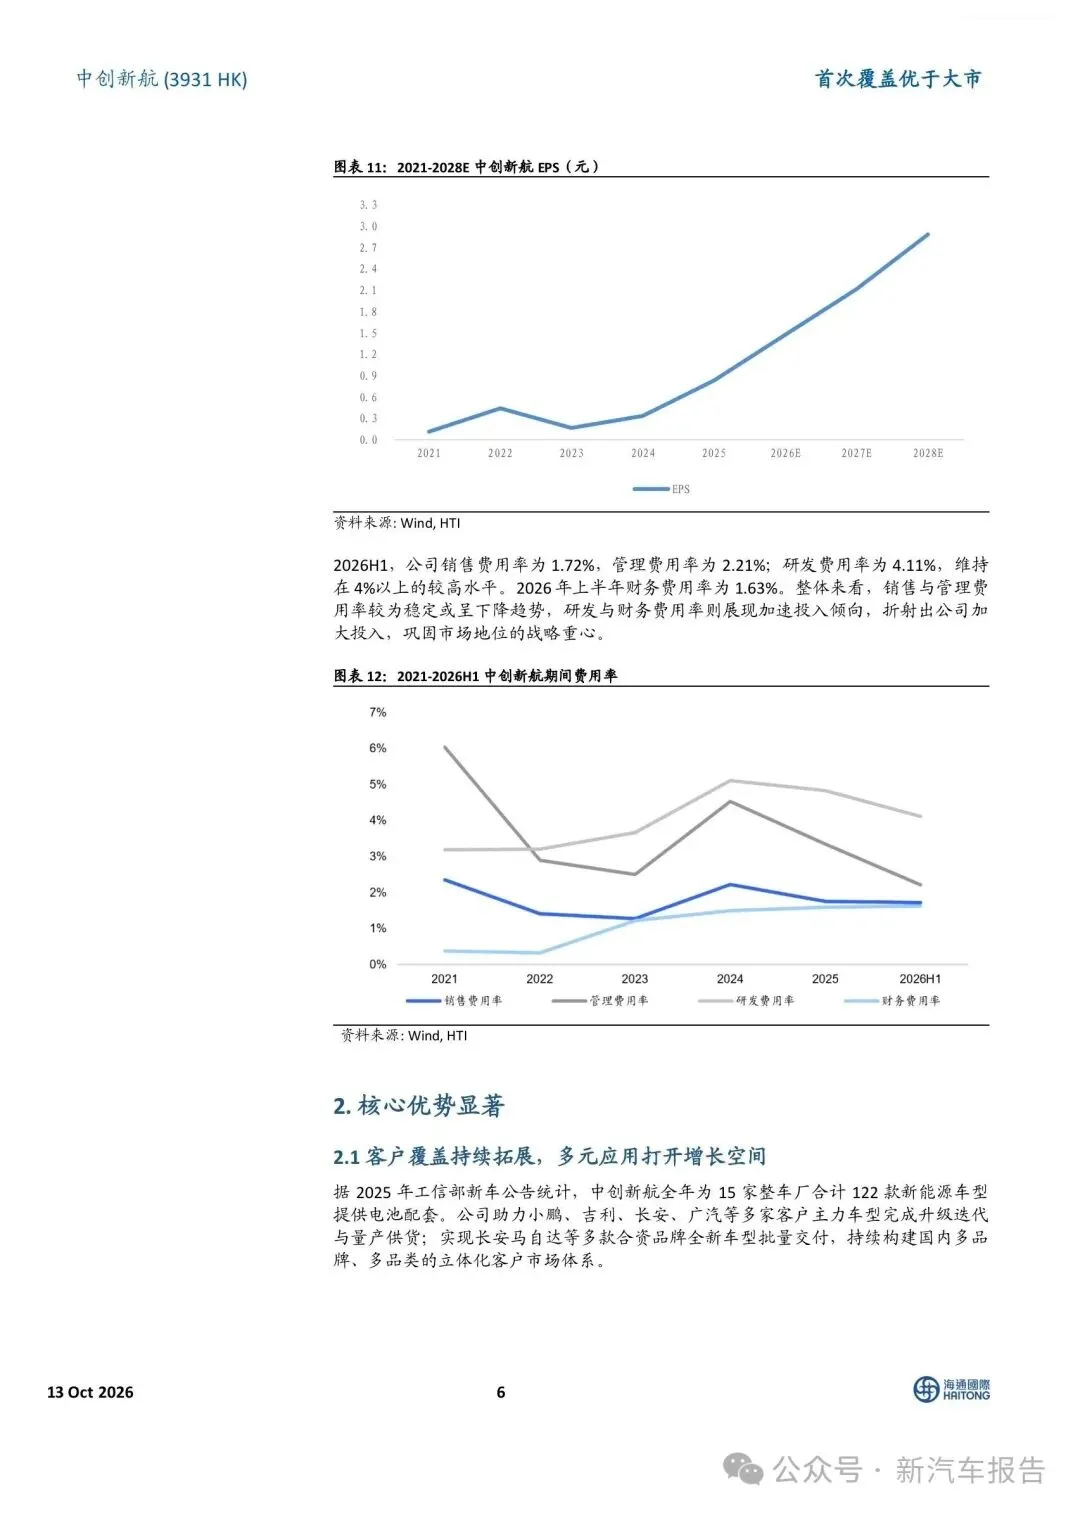
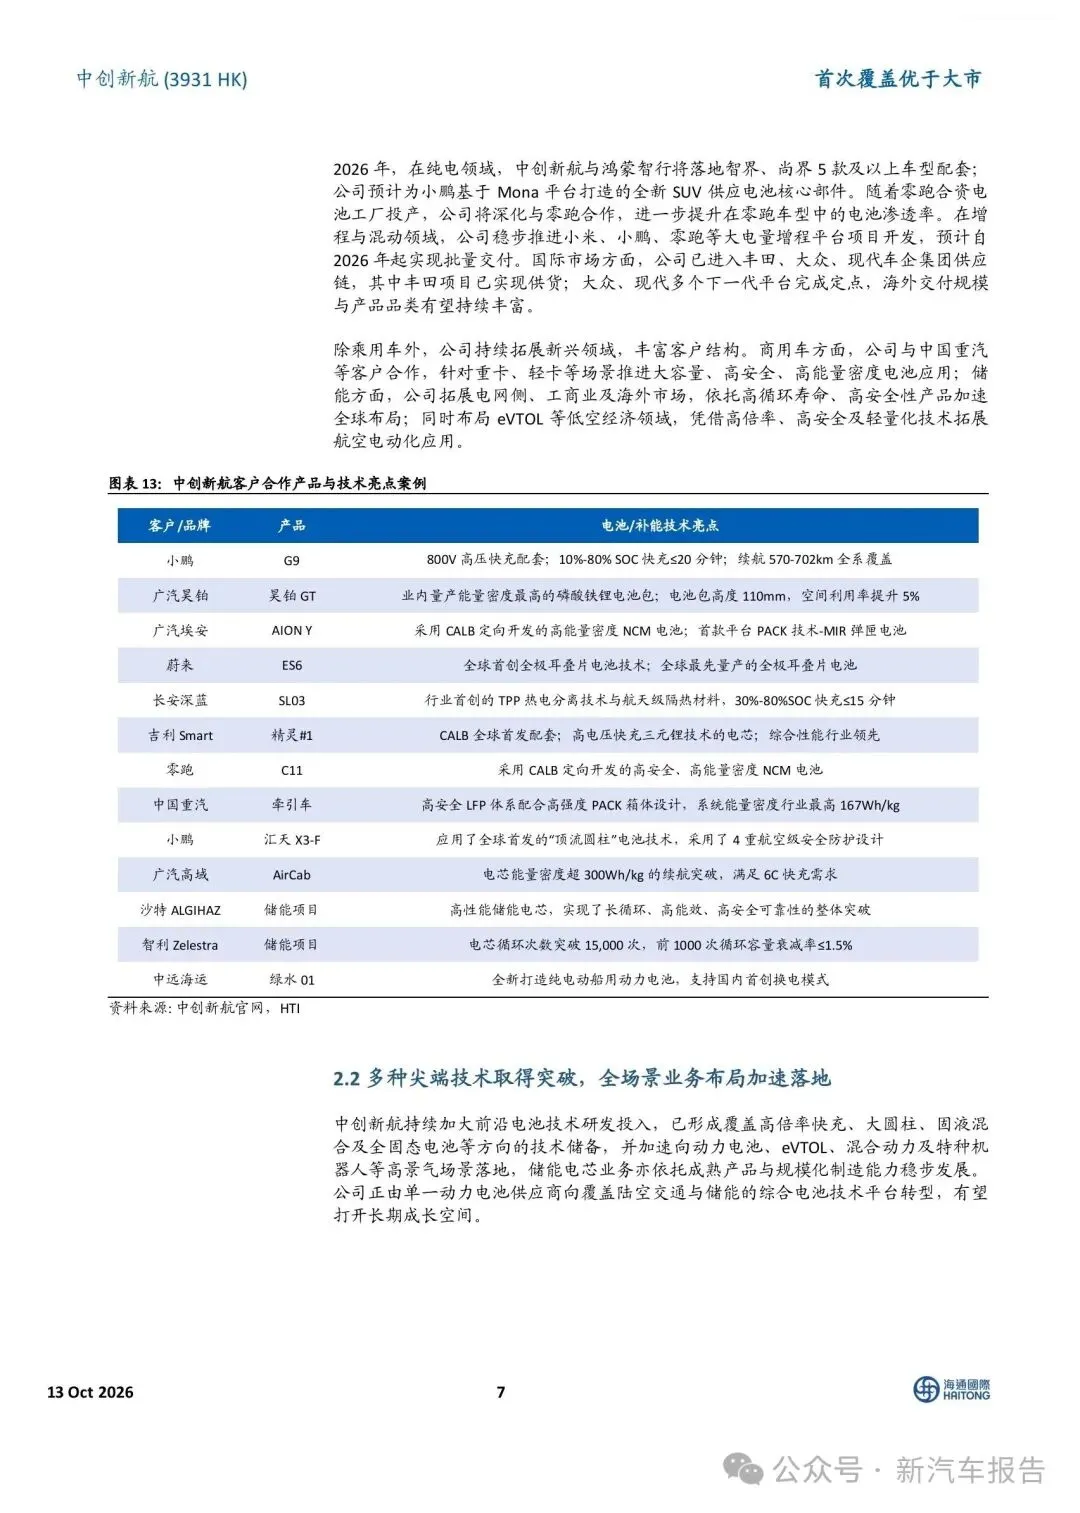
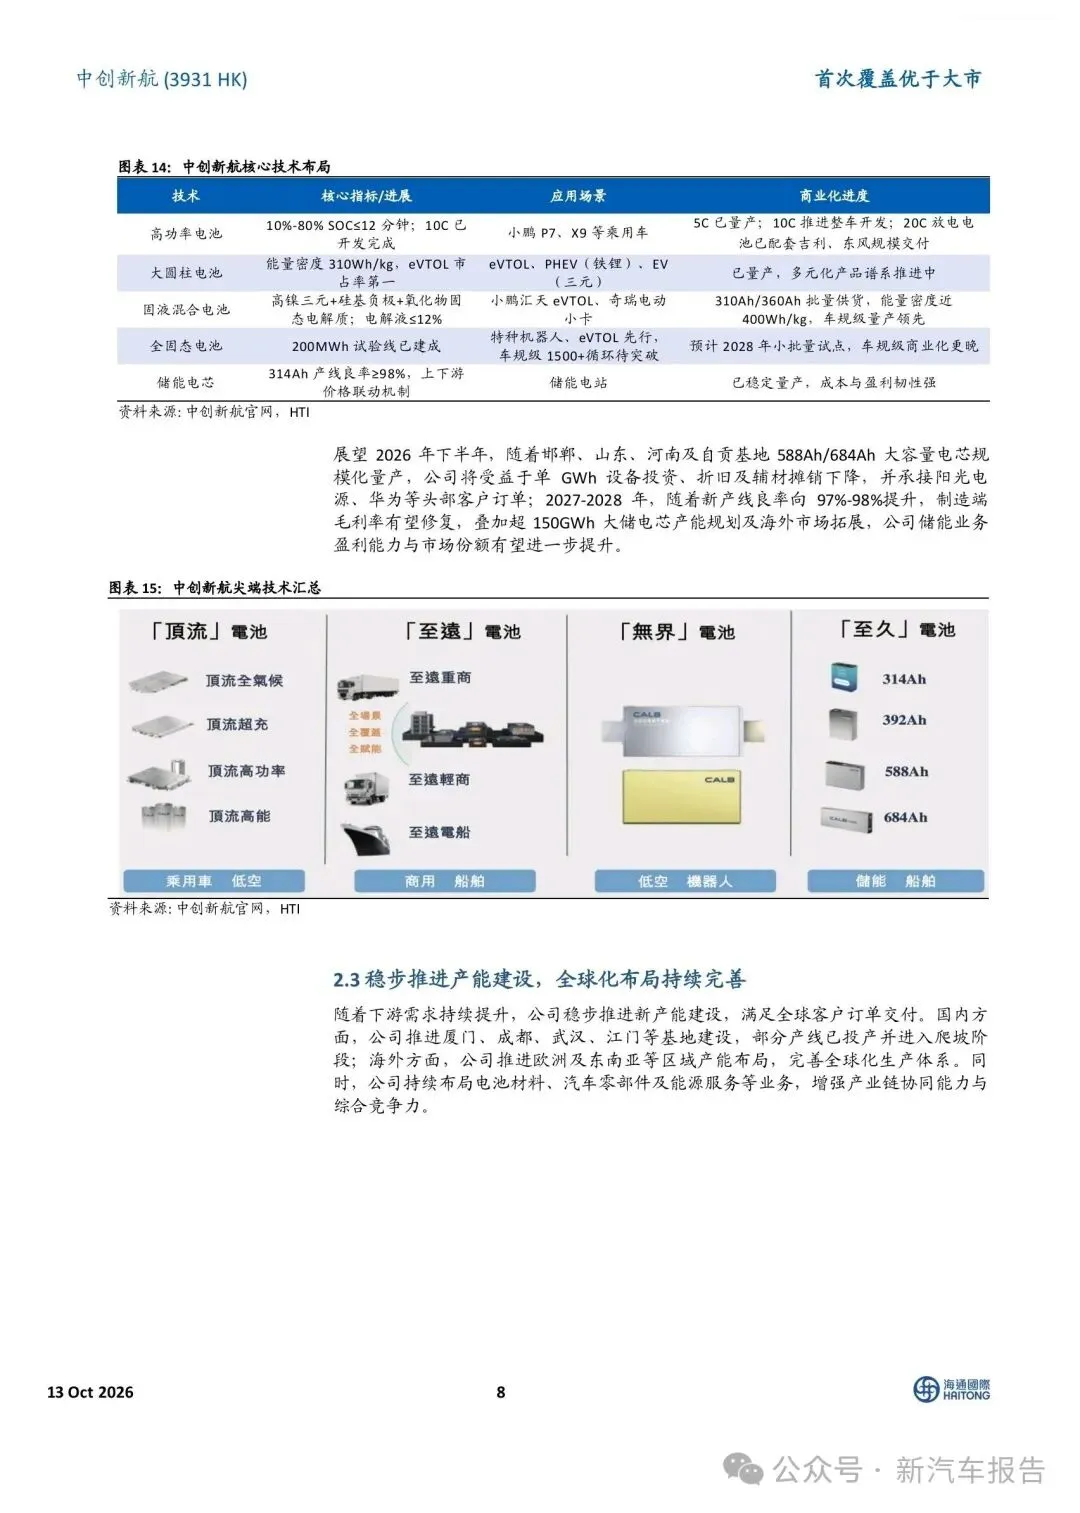
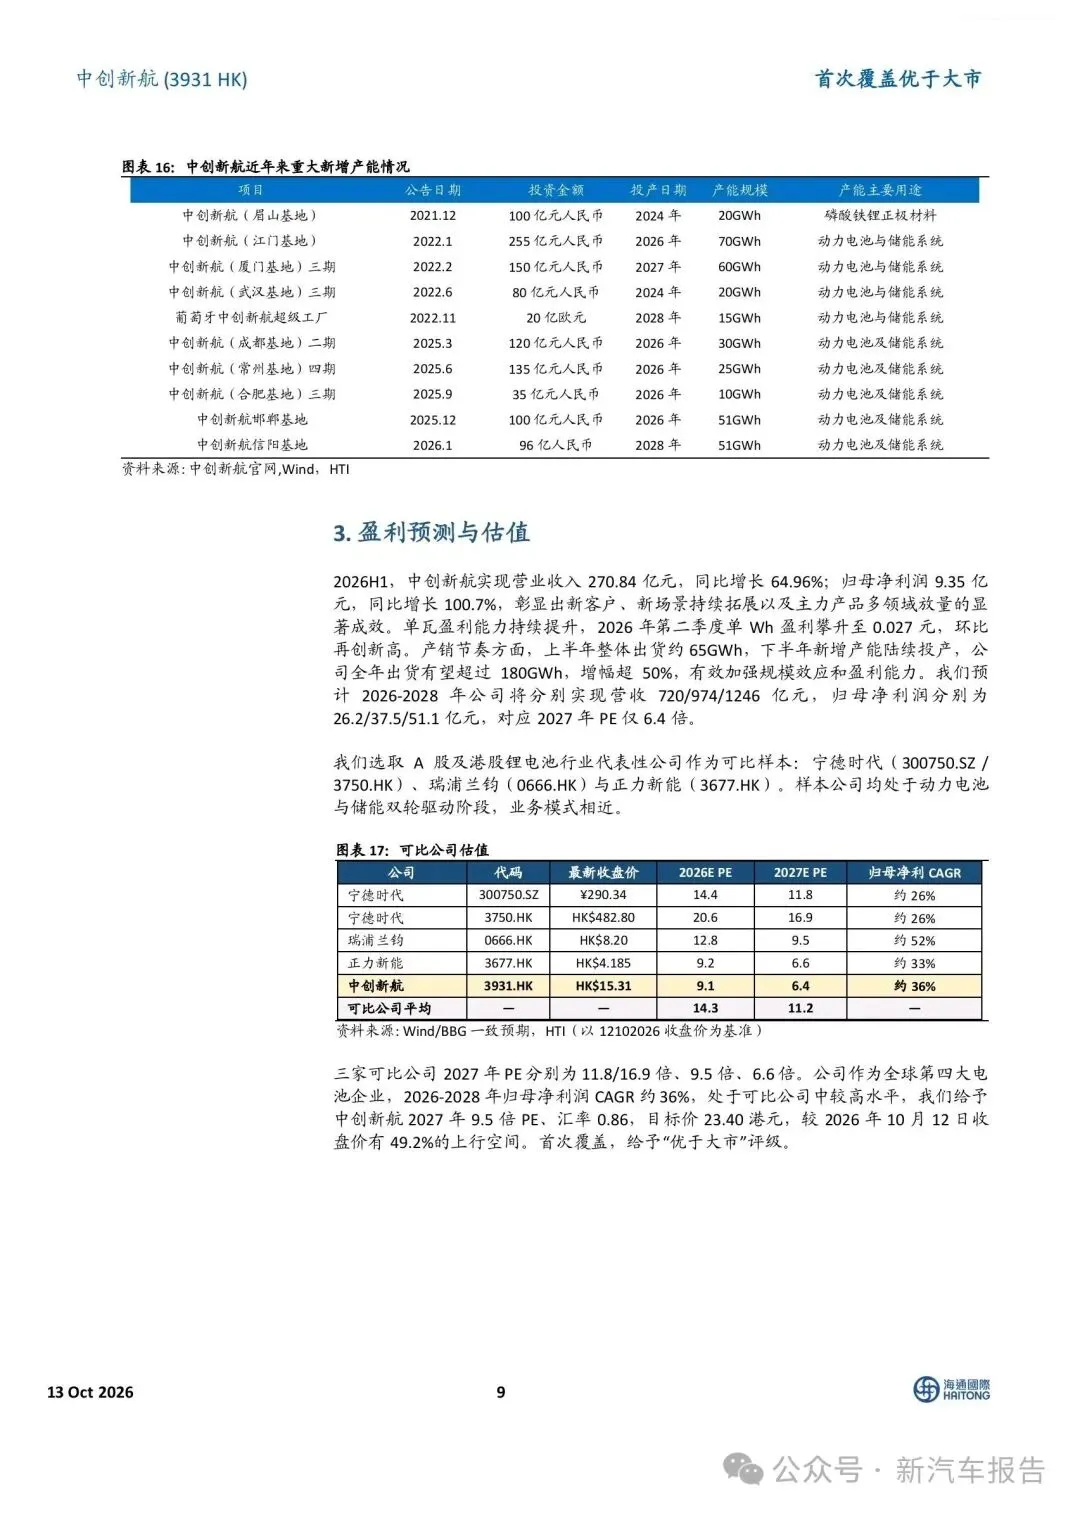
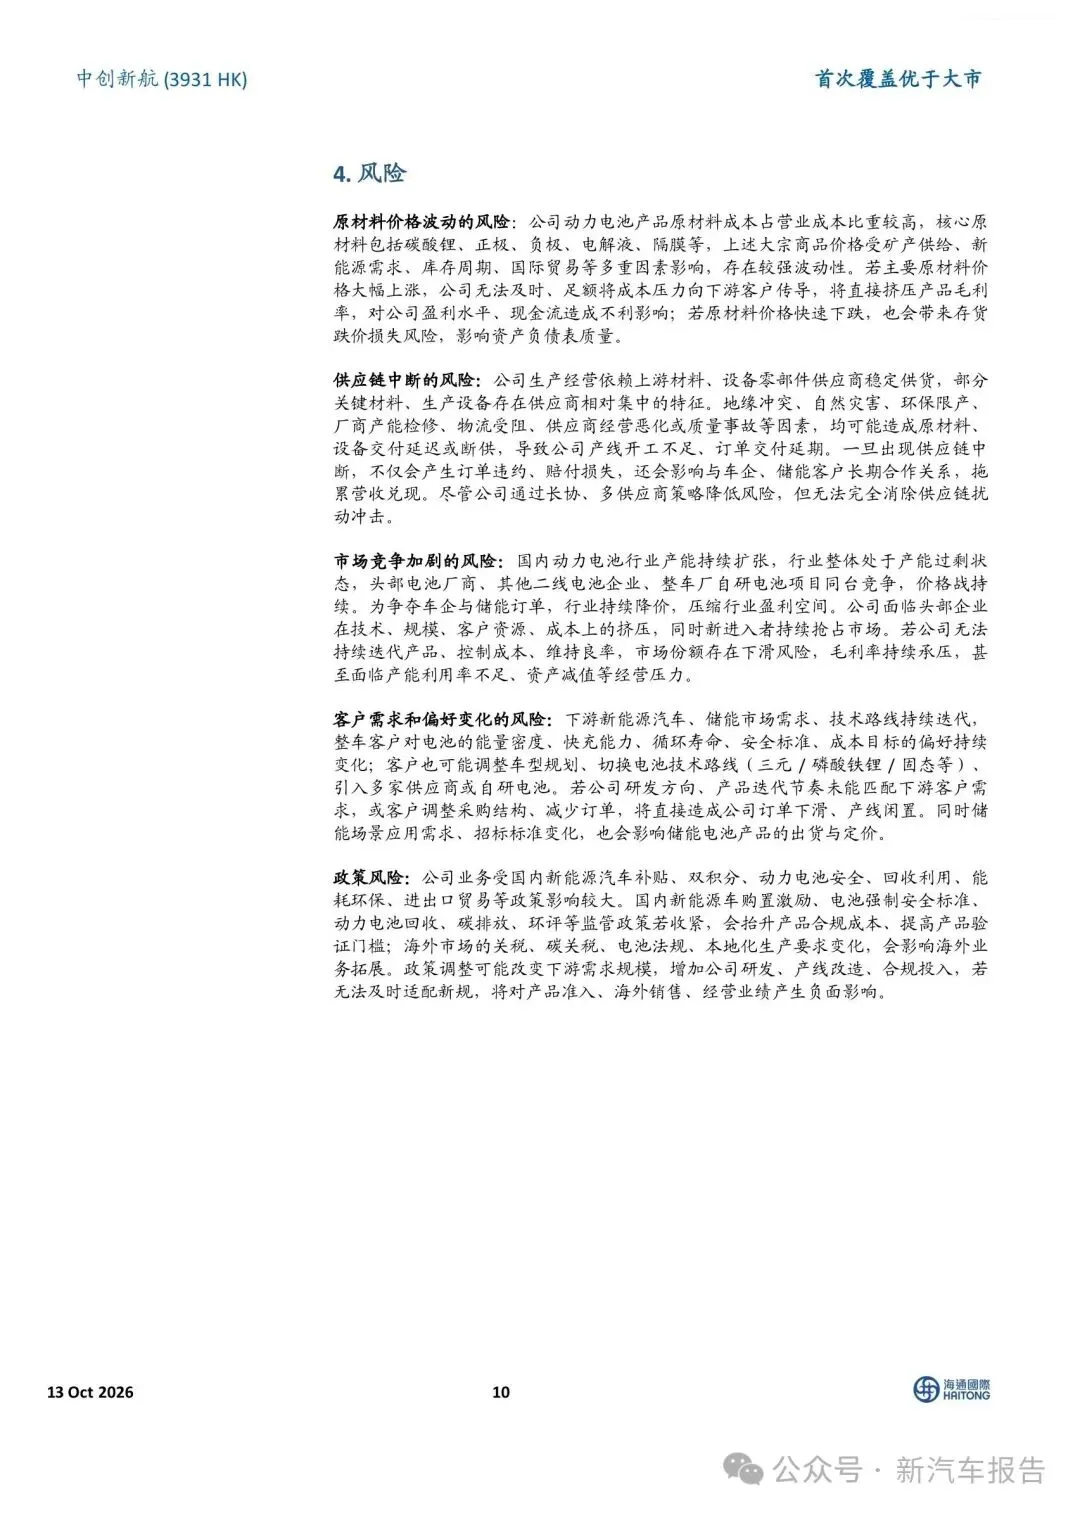
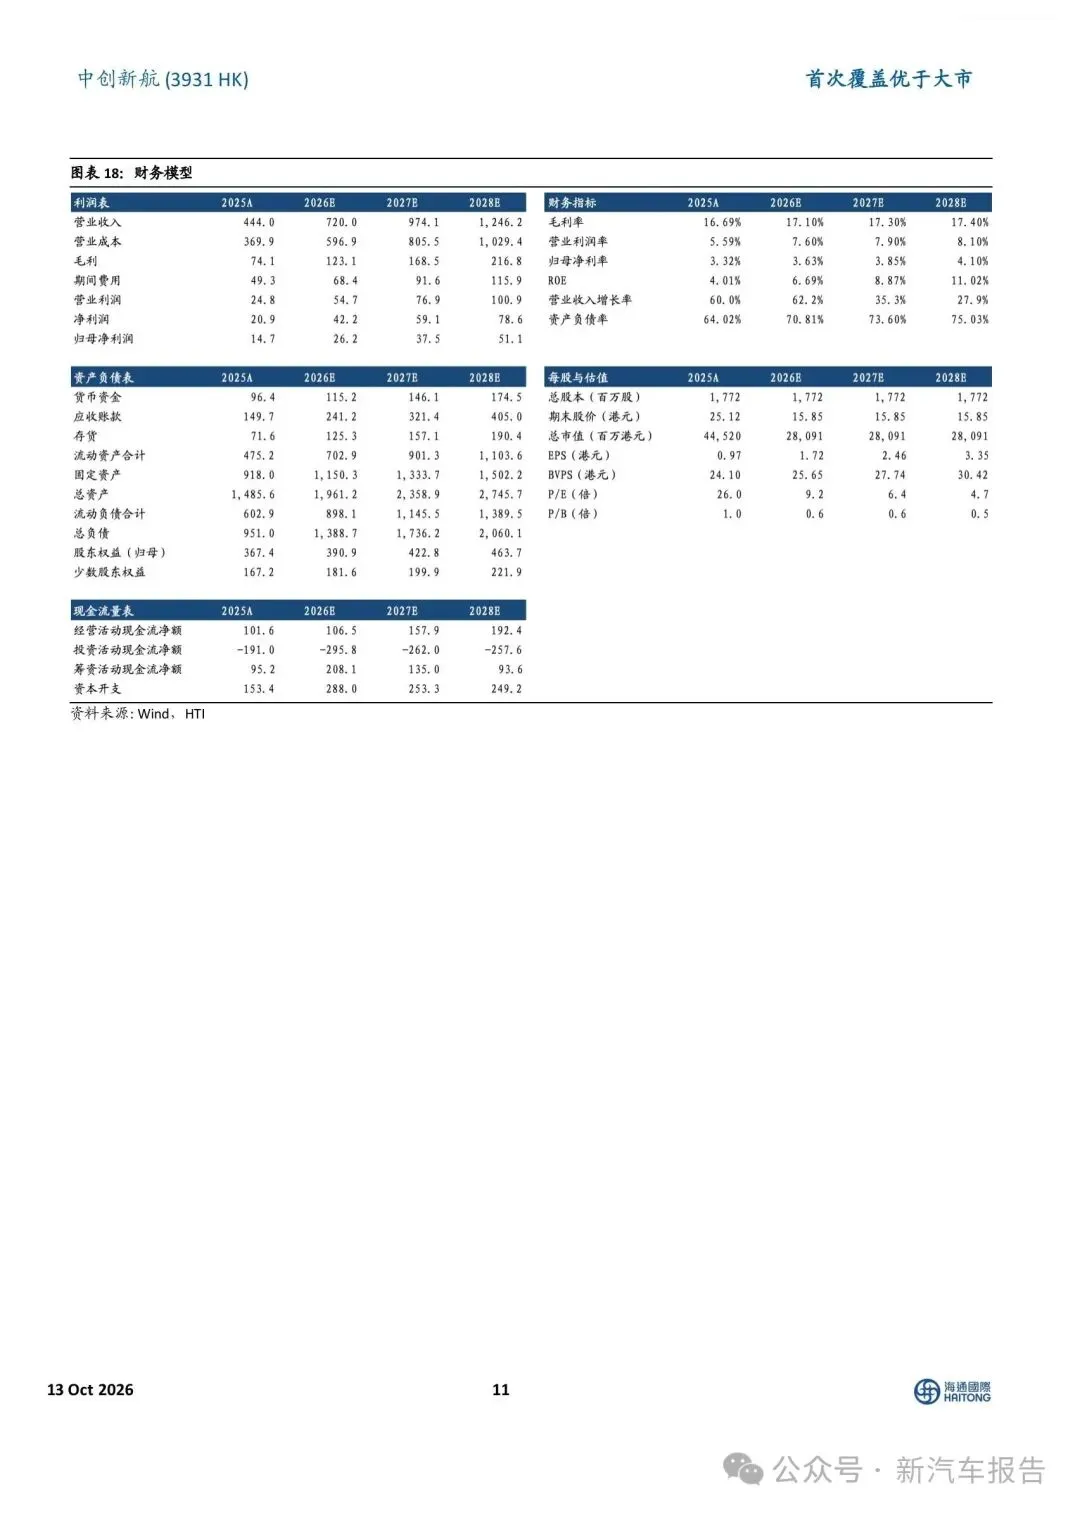
2026中创新航深度研究报告:动力固本、储能起量,全球化新阶段中创新航首次覆盖:动力固本、储能起量、全球化提速海通国际首次覆盖中创新航,给“优于大市”、目标价23.4港元。核心就一条:动力电池靠份额涨+客户上移(小米/鸿蒙智行/丰田等)稳住基本盘,储能靠大电芯量产和海外订单接棒成第二曲线,2026-28出货180/253/335GWh,利润CAGR约36%,量增确定、价格假设偏保守。用来快速判断公司成长逻辑和估值锚点。【文件名:2026中创新航首次覆盖报告:动力固本、储能起量,全球化新阶段.pdf,20 页,原文报告点这里(星球介绍)可保存到你本地慢慢看。声明:报告版权归原创作者所有,仅作学习交流,不作商业用途】

 研报速递