研报速递
三季报刚收官,一张图在投资圈传开了:券商“百亿净利润俱乐部”扩容,中信证券前三季度狂赚310亿,国泰海通248亿紧随其后,招商、广发、华泰排着队跨过150亿门槛。九家券商,净利润加起来够修好几条地铁。
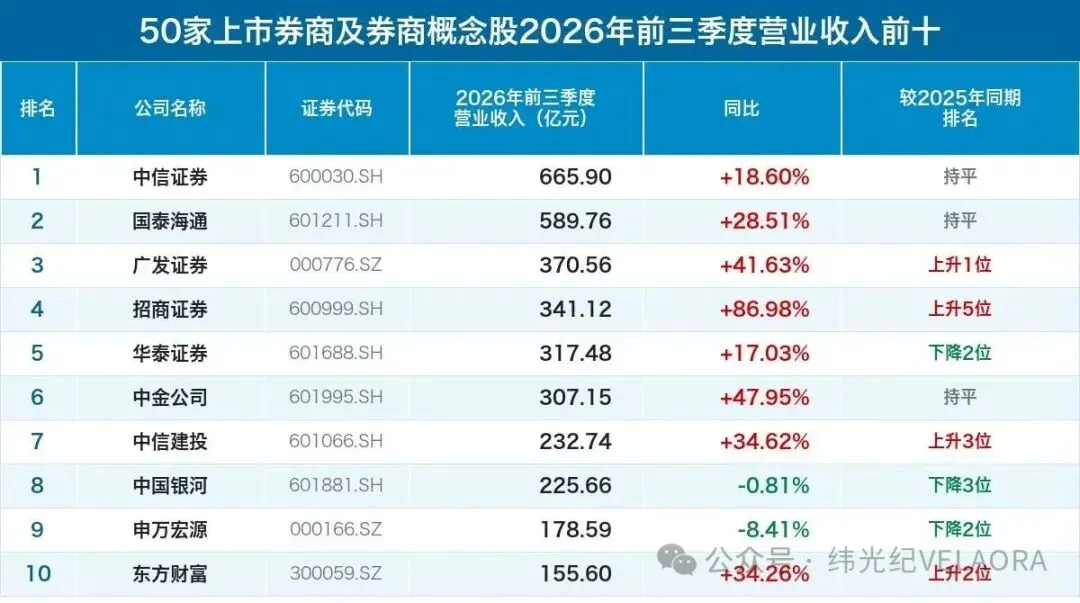
镜头一转,楼下产业的茶水间里,气氛就微妙多了。汽车制造业利润同比骤降68.5%,家具、食品这些老实巴交的下游行业,利润普遍转负或大幅下滑。同一栋楼,楼上在开香槟,楼下在算这个月电费能不能省点。
这画面太割裂了。但更有意思的问题在后面:券商凭什么这么赚?以及,这钱赚得让楼下的人服气吗?
第一层反差
券商的“好日子”,跟你想的不太一样
你可能会猜:是不是炒股的人多了,佣金收到手软?
是,但不全是。券商这轮利润爆发,真正的发动机其实是自营业务——说人话就是,券商拿自己的钱去投资,赚了。招商证券前三季度自营收入同比暴增185%,直接把净利润增速拉到94.81%,排名从后面一路拱到行业第三。华安证券更夸张,自营收入增长203%,净利润增幅169%,拿下增速冠军。
这就有点黑色幽默了。券商的本职是帮别人管钱、撮合交易,结果自己下场炒股比收过路费赚得还猛。而楼下那些老老实实造车、做家具、卖零食的企业,利润却被原材料涨价、需求疲软两头夹击。
一个靠“钱生钱”的行业,比靠“东西生钱”的行业赚得轻松得多。这本身就是一个值得琢磨的信号。
第二层反差
钱为什么绕开了产业
券商自营为什么能赚?表面看是投资能力,底层是流动性在金融体系里打转,没怎么往下渗。
前三季度市场不是没给机会。AI算力、半导体、光模块这些赛道涨得轰轰烈烈,AI板块净利润同比增长281%,存储芯片利润翻了3倍多。券商自营盘踩中了这些方向,收益自然好看。
但问题是,这些高增长赛道集中在电子、通信、计算机几个窄口子上。汽车利润腰斩,建材盈利下滑近30%,电力行业火电部分利润跌了七成。一边是AI产业链热火朝天,一边是传统制造业冷得发抖,中间的温差大到能发电。
券商的钱,恰好站在热的那一边。而产业的钱,大多还卡在冷的那一边等回暖。这不是券商太聪明,是钱没有别的地方好去。
第三层反差
券商自己也知道好日子不稳
如果你以为券商在开庆功宴,那就错了。三季报里藏着一个让券商自己都头疼的事实:第三季度单季,43家上市券商里只有11家净利润同比正增长。也就是说,大部分券商三季度其实是退步的,全靠上半年攒的家底撑住了前三季度的体面。
自营业务功不可没,但自营恰恰是最靠天吃饭的。中信证券自己前三季度自营收入都下降了4.42%,国元、华西的自营降幅超过30%。券商内部开会讨论的议题,早就从“怎么赚更多”变成了“怎么让自营别波动这么大”。
换句话说,券商这轮百亿利润,有一部分是运气。踩中了AI行情,踩中了债市,踩中了上半年那波交易量。但运气这东西,来的时候挡不住,走的时候也留不住。
那这轮反差到底在说什么
说到底,券商和产业的一冷一热,不是谁比谁更努力的问题。它是一个资金流向的镜像:当实体回报率不够诱人时,钱会优先在金融体系里寻找出口。券商恰好站在那个出口上,接住了溢出来的流动性。
但金融的利润,最终要由实体来买单。如果汽车、家电、建材这些行业持续在利润线以下挣扎,券商的好日子也很难是无限期的。楼上的香槟开得再响,楼下的地基要是松了,整栋楼都得晃。
所以下次看到“券商净利润破百亿”,别急着羡慕。那不是一个行业胜利的号角,更像是一面镜子,照出了钱在当下中国经济里的流向,以及它暂时还不想去的地方。
评论区聊聊——你所在的行业,今年是楼上的,还是楼下的?