研报速递
【FOF】私募FOF成为资管行业趋势,如何当好FOF投资经理?
【深度】私募FOF规模突破千亿挑战:如何重构投资/交易/运营/风控体系,中信/中金/国泰海通如何玩转1500亿FOF业务?
【深度-FOF系统】6家FOF投资研究管理系统6大维度分析:排排网/火富牛/萝卜投研/道以科技/况客/云通数科,功能/数据/用户
【FOF】定制FOF火爆逻辑:财富管理转型与私募生态重塑双轮驱动,从卖产品到做配置,定制FOF凭多策略+低回撤成财富管理新顶流
【深度-华泰FOF】华泰资管FOF定制与WeFund平台:2000高净值者实现千人千面资产配置,两年翻番破400亿,引领财富转型
一边是新发纪录年年被打破,一边是三季度的第一次回头
10月中旬那一周,万得全A全周成交7.88万亿元,创下年内完整交易周的新低。到10月底,两市单日成交额已经缩到1.69万亿,全市场上涨家数占比只剩16%。
就在这个氛围里,一批券商财富条线的人正忙着上FOF。
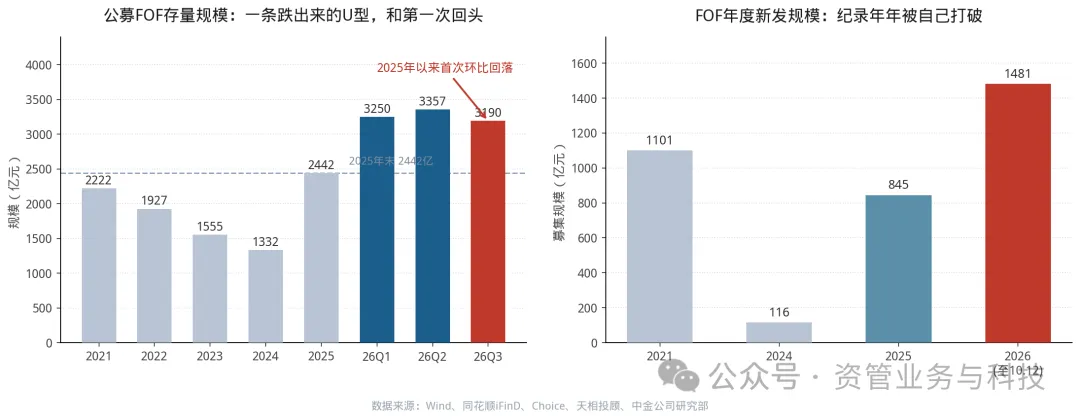
这事看起来拧巴。行情冷到这个程度,按老经验,权益类产品应该是全线收缩、人人自保。但真实发生的是:2026年FOF的新发规模一路上冲,年内成立156只、募集1480.97亿元,把2023年到2025年三年的总和甩在了身后。上半年1177.42亿元的新发,已经超过2025年全年的845.29亿元。
同一时间,另一个数字也在往下走:三季度末,公募FOF存量规模回落到3190亿元,环比降约5%,这是2025年这一轮扩容启动以来的第一次回头。
一边在刷新纪录,一边在第一次回头。券商FOF业务,恰好站在这条裂缝的正中间。
一、先讲清楚一件事:这轮盛宴,券商没吃到最肥的一块
FOF这条赛道今年的热度,不需要再渲染。低利率、理财搬家、非标到期、企业理财需求,几股钱同时往"多元配置"这一个出口挤。
但如果你仔细看钱的来路,会发现主办方不是券商。
推动这轮发行潮的核心力量是银行渠道。招商银行的"TREE长盈计划"、建行的"龙盈FOF"、中行的"慧投计划"、工行的"工盈研选",一家家把公募FOF做成了自己的定制品牌,用"品牌定制+独家托管+配置方案"的方式,直接介入产品设计端。有统计显示,单是招行一家就承接了近三成的FOF新发托管规模。
中金公司的判断更直白:FOF这类追求稳健的配置型产品,天然匹配银行的储蓄客户和理财客户;而券商渠道相对更看重佣金收入,互联网平台更看重流量,客户画像和FOF的目标客群并不那么贴合。
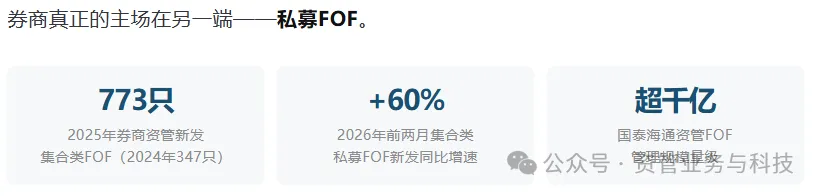
头部机构私募FOF规模年内增加超百亿元;中信证券资管、中金资管、国泰海通资管的私募FOF总规模已经站上1500亿元级别。国泰海通资管的打法分得很清楚:公募FOF做绝对收益,承接"货币+""固收+"的存款替代需求;私募FOF做保守型、稳健型的企业理财,以及富裕和高净值人群的多资产配置。
所以,券商不是没吃到,是吃到了另一块。而这一块,恰好和A股行情的关联方式完全不同。
二、危之一:客户买的是"稳",亏出来的是"股"的波动
三季度是FOF今年最难看的一个季度。
数据来源:天相投顾、每经、中金公司研究部
同期科创50下跌30.70%,创业板指下跌27.80%。也就是说,一批定位"稳健"的产品,单季跌出了宽基指数的幅度。
数字本身不算灾难,难的是解释成本。FOF这门生意的底层逻辑是"我把风险分散掉了,所以你可以放心拿住",它卖的是一种确定性。当这个确定性在一个季度里被打成-15.23%,前面所有关于"低波""多资产""专业买手"的话术,都要重新讲一遍。
中金按风险档位统计的三季度数据更具代表性:低、中、高风险FOF平均收益分别是-1.45%、-7.21%、-13.49%。风险越高跌得越狠——这本来是常识,但对一个刚被渠道推上量的品类来说,常识也是要付学费的。
市场已经先给出了反馈。三季度FOF新发58只、合计298亿元,平均单只规模明显缩水。客户没有离场,但他们开始挑了。
三、危之二:一件衣服,卖给所有人
三季度末,偏债混合型FOF在公募FOF中的规模占比升到72%;当季新发的FOF里,93%的募资来自偏债混。
这个结构说明两件事。第一,真实需求确实集中在低波这一端,这是存款替代的钱,不是来赌行情的。第二,产品供给端几乎所有人挤在同一条道上,同质化到了刺眼的程度。
更微妙的是,本轮新发产品中超七成以配置自家基金为主。FOF原本的卖点是"帮你从全市场挑基金",现在正在变成"基金公司把自己的多资产能力打包成标准品输出"。能力重心从"选基的阿尔法"转向"配置的贝塔"——这个转向本身没错,但它同时把一个问题推到了台面上:收两层费,凭什么?
FOF层的管理费加上底层子基金的管理费,在低利率环境下,这几十个基点的差异就是产品之间的生死线。费率改革走到第三阶段,全行业的让利方向已经非常明确,谁的成本结构更重,谁就先被客户算账。
而"活着"这件事,今年变得更难,也更容易——难在卖不动,容易在门槛降了。
三季度公募新发基金平均募集规模4.77亿元,为2005年以来最低;超七成股票ETF"踩线"成立; 新的规则征求意见稿把权益类基金和FOF的成立门槛从2亿份降到5000万份,降幅75%; 2023年以来已有超过20只发起式FOF因规模不达标终止运作——其中创金合信荣和积极养老FOF,三年累计收益14.34%,业绩中等偏上,照样清盘。
在FOF这个领域,"存活"的门槛不是业绩而是规模,是渠道能力而不是投资能力。
券商资管这边还有一道更隐蔽的坎:规模阈值效应。私募FOF做到百亿、数百亿时,核心能力是挖掘优质管理人;一旦突破千亿,游戏规则就变了——底层策略有容量天花板,50到80家管理人摊下来每家仍是数十亿,母基金的大额申赎会直接冲击底层;稀缺私募反过来给FOF设认购上限、拉长锁定期、减少持仓信息披露。有券商资管内部测算,规模过千亿之后,靠自下而上选管理人贡献的超额收益中枢会下降30%到50%。
换句话说,想靠"挑黑马"把规模做上去的机构,会在做上去的那一刻失去这门手艺。
四、危之三:费率改革把"卖"这条路堵死了
公募费率改革第三阶段落地后,认申购费上限下调、赎回费全额计入基金财产、销售服务费持有满一年不再收取——仅销售环节每年为投资者让利约300亿元。
这意味着什么?意味着代销机构靠投资者频繁交易赚费用的模式,正式走到头了。过去"重首发、轻持营"的那套打法,收入基础被直接抽掉。
券商的体感很直接。华安证券资管相关负责人在一次论坛上说得相当坦率:近期行情回暖阶段,公司公募代销市场份额不升反降,核心症结在于经纪业务长期忽视券结基金这片赛道,多年没能深挖它的业务价值。这句话,其实适用于相当一批券商。
费率下行+佣金下行,两头一起挤。券商财富条线被迫回答一个过去可以绕开的问题:如果不靠卖,靠什么活?
五、机之一:ETF这张牌,券商是真握在手里的
在所有渠道对比里,券商有一个被低估的结构性优势。
数据来源:中国基金业协会(2025年下半年)
工具化产品是券商的强项,而FOF正在全面工具化。
FOF最青睐的前十大重仓基金里,已经有九席被ETF占据。2026年上半年的持仓图谱是"黄金筑底、红利低波守城、科技进攻";到了三季度,画风一转:债券ETF在FOF持有数量前十中占了七席,海富通中证短融ETF被82只FOF持有,高波动赛道ETF则被明显减持。底层逻辑从"选基金经理"彻底转向"配市场工具"。
这正是券商能接得住的部分。ETF-FOF这条细分赛道今年方兴未艾:截至2026年6月末,全市场已成立19只,另有20多只在申报待发,规模突破百亿。渤海汇金资管、国泰海通资管已经先后出手——前者强调一键覆盖A股、港股、美股、黄金、原油、有色金属,后者以固收类基金为重点、权益和商品做卫星。华宝证券的观点是,ETF-FOF正从小众探索型产品走向组合化配置工具。
再加上新规允许FOF投资ETF联接基金,工具箱又被放宽了一格。对券商来说,这是少数几条"渠道优势+产品形态+政策方向"三者同向的路。
六、机之二:券结,把"卖一只基金"变成"养一个账户"
券结模式的价值,在费率改革之后反而更清晰了。
它把代销、托管、交易佣金、保有规模牢牢绑在一起:客户持有时间越长,券商的交易佣金越高;保有规模越大,管理费分成越多。客户买了就卖,这门业务的基础就没了。于是券商有充分的动力推动投资者长期持有——这和FOF的资产配置属性,是同一种利益结构。
已经有机构跑出来了。兴业证券落地了全市场首只券商结算模式养老FOF基金,解决了公募FOF无法在券商开立代销基金交易账户的老问题,用一个券结账户同时实现股票、ETF、场外基金交易。华安证券则是从零起步,券结基金保有规模做到150亿元。
对券商财富条线而言,券结还有一个附加价值:它是少数能把"财富代销"和"机构交易"联动起来的抓手,而不是单纯在货架上多摆一只产品。
七、机之三:真正的尺子,是客户持有多少天
浙商证券把FOF当成财富管理转型的突破口,做了一件很"笨"的事:对全市场超5000只基金做深度尽调,构建"定量+定性"三维评估模型,然后按策略自身的风险收益特征去搭单策略FOF——市场中性、CTA、宏观对冲、各类指增、量化选股、主观选股,风险从低到高排成一条矩阵。
到2026年8月末,浙商财富FOF保有总规模接近百亿元。但更值得看的那个数字是:客户平均持有时间309天。
数据来源:Wind、同花顺iFinD、Choice、天相投顾、中金公司研究部
整个行业的考核指标也正在换尺子。申万宏源的基金投顾客户平均使用投顾服务时间超过1700天;东方证券上半年基金投顾客户复投率76.8%;光大证券基金投顾规模同比增长47%,平均保有天数371天;中金财富买方投顾保有规模突破1800亿元,新推出的"中国50畅享"干脆把单品、FOF、公募、私募装进同一个账户,允许客户设定多个独立目标,并做费用减免与抵扣安排。
服务单元从"产品"转向"账户目标"——这一步跨过去,FOF才从"一只产品"变成"一个解决方案"。
裂缝的两边:一边是被行情放大的压力,一边是被行情逼出来的机会
八、所以,机会到底在哪
别跟银行抢正面战场
存款替代这块最肥的市场,被银行的账户、网点和客户信任牢牢占着。券商硬碰硬没有胜算。真正能打的是银行做不了的:企业理财、富裕与高净值人群的多资产配置、跨境和另类资产、以及机构定制。
把能力做成模块,而不是做成产品
中金公司的思路是把十余种经过验证的投资策略工具化、模块化,顶层用FOF像搭积木一样组合。中信证券资管发布"多元资产联合领航指数(POLAR)",国泰海通资管一年推出28款多资产多策略产品,覆盖从低波到高波的完整矩阵。方向是一致的:从"卖一只FOF"转向"输出一套配置能力"。
把尺子换成留存
行情低迷的时候,新发规模是最容易骗人的指标。客户持有天数、复投率、盈利客户占比,这些慢指标才是这门生意的真实体温。
FOF不是一只产品,是一个账户。卖掉一只FOF是终点,管好一个账户才是起点。
回到开头那个场景。成交缩到7.88万亿的那一周,权益基金发行遇冷,延募公告一张接一张,10月新成立的股票型基金单只平均发行份额创下近九年新低。
而FOF还在一只接一只地发。
这两件事同时发生,恰恰说明资金没有离场,只是换了要求——它不再为"弹性"付钱,开始为"确定性"付钱。谁能把确定性讲清楚、做出来、并且让客户拿得住,谁就能在下一轮行情起来之前,先把位置占住。
行情会回来,但客户不会等你。