研报速递
创新药的“风险资本”,不担风险
上篇把那十一亿的账算完了:本金9.16亿元,年化一成单利,二十三家机构清退34.9232%的股份。这篇回答一个更难受的问题——为什么一个敢把“保本”写进合同的行业,会被叫做风险投资。
先给结论:这笔交易最持久的伤害,不是上市公司少了十一亿现金,而是从此以后,这家平台报出来的每一个高估值,市场都不知道该信几分。
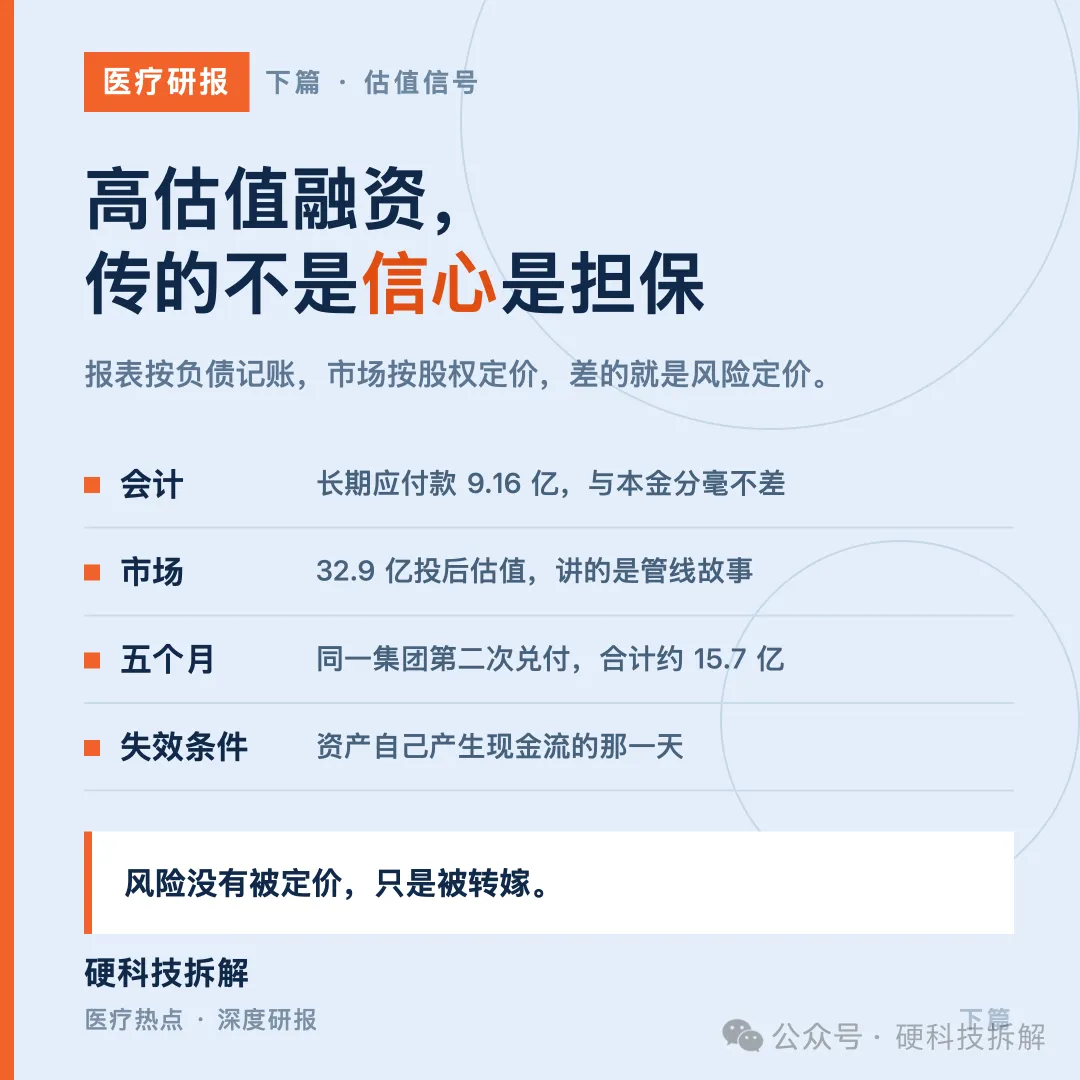
当股权自带本金加利息的回购权,高估值融资传递的就不再是信心,而是担保强度。
——— ◆ ———
一· 机制一:退出渠道一冰封,回购条款就长出来
链条是硬的,一环扣一环。
先说通道本身。港交所 18A 是给未盈利生物科技公司开的上市通道,门槛是“核心产品通过概念阶段”、市值与现金流有最低要求,但不看营收利润。前年那一轮狂热里,一批零收入的创新药资产挤上了这条路。风向在最近逆转:就在这家上市公司宣布终止分拆的同一周,另一家 A 股公司也终止了分拆子公司赴港上市;此前已有多家终止了 H 股发行。不是这一家排不上队,是这条队整体在收缩。
一级市场的退出通道从来只有三条:IPO、并购、老股转让。第一条收紧,第二条对大市值未盈利资产基本关闭,第三条接不住这么大的体量。出口没了,钱就要找别的路出去——而路是签约时修好的。
顺着资金往上游追一层:这批股东里,政府引导基金、地方平台、深创投系、社保系 LP 占了多数。国资属性资金的考核指向保值增值,不能亏损是合规底线。底线遇上创新药的成功率,合同就一定会长出固定收益。再往上游一层:GP 面对这样的 LP,也只能把回购写进增资协议——这不是谁黑了心,是每一层都被自己的考核逼着,把风险一层一层往外推。 推到底层,风险沉淀在这家上市公司和它的中小股东身上:它账上6.72亿元现金,要兑付11.21亿元的公式款,缺口靠银行贷款。
这就是结构性层的答案:创新药融资的风险没有消失,只是被转嫁了。名义上投的是创新,实际上做的是以管线为抵押品的利差套利——年化一成,比很多信用债的定价还低,因为出资方压根不预期违约,他们预期上市公司刚兑。
——— ◆ ———
二· 机制二:会计师早就按负债记账了
这条最反直觉,也最硬。
按企业会计准则,如果一项合同义务让公司“不能无条件地避免交付现金”,出资就要确认为金融负债,而不是权益。上市公司的合并报表从融资完成那天起,就把投资方增资款按回购所需支付金额的现值确认为负债:最近一个中期的资产负债表上,“长期应付款——回购投资成本”科目余额9.16亿元,与二十三家机构的本金分毫不差;另确认未确认融资费用1.67亿元,并相应冲减资本公积。
说人话:在会计师眼里,这笔钱从来就不是少数股东权益,是债。
而市场是按另一套账定价的。一级市场把这家平台32.9亿元的投后估值当“对 PSMA/FAP 管线的信心定价”来解读,二级市场把子公司上市当“价值重估”来炒。两套账的差,就是风险定价的缺口——报表早就承认了负债,估值叙事还在讲股权。这个缺口不会永远填不上,兑现的方式只有两种:要么合同到期履约,要么估值叙事修正。这次是前者。
同一套剧本,五个月内第二次上演:五个月前,这家上市公司的另一家全资子公司刚以“本金3.8亿元加年化8%复利”回购了另一家控股子公司的少数股东股权,实付4.49亿元。五个月内,上市公司为两家子公司的外部投资人兑付固定收益合计约15.7亿元。
对这家上市公司来说,“增资扩股加回购兜底”不是应急安排,是一种标准化的融资工具。工具用第二次,就说明它好用。
——— ◆ ———
三· 机制三:高估值污染的是整个市场的估值锚
把镜头拉远,这单真正昂贵的后果在这:这家平台的投后估值刻度,从此不能再被当作“市场对管线的定价”来读。
三十多个亿的估值放在那,外人永远拆不清:这个价里,多少是对十三条管线的价值判断,多少是对上市公司兜底信用的定价?附带回购权的股权和普通股权,是两种完全不同的证券——前者是“看涨期权免费送、看跌期权由母公司接”,风险定价这一环被直接跳过了。 于是所有还在用“上一轮估值”给自己定锚的创新药公司,都被迫面对一个尴尬:隔壁那个估值,可能压根不是估值,是担保额度。
这对靠估值锚讲故事的 Biotech 是降维打击,对真正在做风险定价的市场化 VC 反而是好事——终于有了一个公开样本,能拿去跟 LP 解释“为什么这类交易我们不敢跟”。
边界条件也要说清楚:这套“回购逻辑”不是永远成立。如果 IPO 窗口重新打开、创新药资产重新能独立上市,回购权会重新进入“中止”状态,股权回到股权的样子;如果这家平台核心品种顺利获批、放量超预期,用32.1亿元隐含估值平价收回的股权反而变成抄底。这套逻辑失效的条件,是资产本身开始产生现金流。 在那之前,它只会越转越紧。
——— ◆ ———
四· 对二级市场意味着什么
三个传导,按先后顺序。
第一,母公司信用替代管线信用。 这家平台讲的故事从此换了锚:以前市场按管线给估值,现在要按“上市公司兜底能力”给折价。上市公司账上六点七个亿现金、年归母净利润不足两亿,一次性背十一个亿的回购义务——这个信用缺口会直接反映在集团自己的融资成本和估值上。刚兑不是没有成本的,成本就是母公司自己的资产负债表。
第二,回购义务会重新定价整个板块的“分拆概念”。 此前市场愿意给“分拆上市预期”付溢价,因为这等于给创新资产单独开了个估值窗口。这单一出,窗口的可靠性被打折,同类分拆预案的溢价要重估。同一周那家终止分拆的兄弟案例,说明这不是孤例。
第三,报表科目比公告标题更值得盯。 金融负债的确认口径决定了:只要回购义务存在,外部出资在报表上就不是“股东权益”,是“长期应付款”。看一家创新药平台的股东结构时,先翻合并报表的负债科目,比听故事准。
——— ◆ ———
五· 对科学家和初创团队意味着什么
以下为作者归纳,不是投资建议。
正在谈增资的团队,先接受一个事实:现在的钱,大多数是带刹片的。带刹片不可怕,可怕的是签的时候没看刹车片在哪。把下面四个字段在签字前填出来,填不出的,就是在拿公司给别人的合规底线打工。
怎么读这张表:这四行不是法律清单,是谈判筹码清单。条款越厚,说明资金越没底气——而条款越厚,你后面几轮的定价空间越薄,因为新投资人进场时,第一件事就是看老股东身上挂了什么。这次公开放出的样本里,十条触发事件、两档到期日、年化一成——照着这个刻度,你可以直接给自己手上的协议打个分。
反过来,如果你是成果转化方,正在纠结“要不要接受带回购的战略投资”:先算公司自己的现金能烧几个月,再看回购到期日和下一个里程碑之间隔了几个月。这两个数之间的差,就是你的真实谈判空间。差小于六个月的,这钱基本是债。
——— ◆ ———
六· 对投资人意味着什么
对正在看项目的一级市场投资人,这单给出三个可操作的读数。
第一,把“回购常态化”当成基准情形,不是尾部风险。 连“上市公司兜底+核心品种 NDA 在审”的资产都走不通 IPO,说明窗口收窄是结构性的。看项目时先问:这个项目的下一轮钱从哪来,谁兜底?答不出兜底方的项目,估值再便宜也要重算。
第二,看清谁在抄底。 这次回购的内部人结构很说明问题:外部财务资本全额清退,关键科学家9.05%、上市公司董事长持股平台6.04%、员工平台6.04%一股没卖。交易完成后,上市公司对该平台的持股从43.95%升到78.87%,等于用上限价把一批股权收回自己手里。若核心品种来年获批,这是一次低谷期的平价回购;若不获批,这十一亿就是一次昂贵的刚兑。同一笔交易,两种结局,差别只在管线——这类判断,比猜窗口靠谱。
第三,对核药这类资产,看基础设施比看分子重要。109分钟的配送极限决定了,谁掌握回旋加速器、核药房和区域配送网络,谁才握有放量的门票。诊断端已有3家企业的上市申请获受理、另有2家在三期,治疗端全球20多款同类管线在跑,分子层面的差异化越来越薄;真正稀缺的是核素供应和时效网络。看核药项目,先看它挂在哪张基础设施上,再看分子。
——— ◆ ———
七· 三个风险,和各自的证伪信号
怎么读这张表:三个风险的证伪信号都指向同一类动作——公开披露。这笔交易从头到尾没有一页评估报告,全是公告和协议;跟踪它也只能靠公告和协议。凡是需要“据说”“据了解”才能补上的信息,在这单里都不作数。
该盯的五条信号:① 临时股东会审议结果与交割公告;② 思睿肽受理号的审评节点;③ 上市公司融资动作(授信、发债、资产处置);④ 该平台是否重启独立融资或新一轮增资;⑤ 治疗端主力管线 III 期是否按公司口径的时间表启动。
今天能做的一件事: 找出你手上任何一份在谈的投资协议或股东协议,翻到“回购”那一章,把兜底方、时钟、利率、触发面四个字段逐条抄出来。抄完你会发现,大多数协议里,这四个字段的清晰程度和谈判时对方的热度成反比。热度最高的那一家,往往条款最厚。
——— ◆ ———
八· 什么样的资产逃得出这套结构
不是所有创新药资产都会被这套结构绑住。看清谁能逃,比看清谁被绑更有用。
能逃的第一类,是有自我造血能力的平台。已经有商业化产品、有稳定回款的平台,下一轮钱不依赖单一出口,谈判桌上就坐得直。造血能力不一定是利润——稳定的授权收入、设备装机收入、服务性收入都算,共同点是现金流不押在单一里程碑上。
能逃的第二类,是有产业并购出口的资产。A 股上市公司并购未盈利医药资产的通道虽然也在收紧,但并没有完全关闭;只要存在两个以上的战略买家,回购条款的谈判空间立刻不一样——因为买方知道,你不买,有别人买。
逃不掉的,恰恰是钱多、周期长、单点押注的资产:核药这类要自建同位素供应与配送网络的重资产平台,首当其冲——这家平台三项全中。上亿元的年研发投入、三到五年的注册周期、单品种的 NDA 节点——每一项都踩在国资资金的合规红线上。这不是批判,是算术:当资产的现金回收期长于资金的考核周期,合同就必然长出保底条款。 你能改的只有两件事:要么把资产的现金流前置,要么把资金的考核周期谈长。两条都不成的,就把回购条款的四个字段谈清楚——那是你唯一还能控制的东西。
——— ◆ ———
九· 说回圈子
做医疗健康这一行,最缺的从来不是信息,是能一起把事往前推一点的人。我自己主要在做硬科技成果的转化和融资,日常打交道的是三拨人:在实验室里做出东西、但不知道怎么变成产品的课题组;手里有管线、卡在注册或者支付环节的初创公司;还有在看项目、但看不懂技术成色的投资人。
这三个位置上的人,问的问题其实高度重合:临床前证据到底要出到什么程度才算够;伦理和备案这一关谁来牵头;医院的转化接口在哪个部门;注册路径按几类报、要不要走创新通道;产品做出来了,收费往哪条线靠、能不能进目录。最近又多了一条,而且是越来越硬的一条:增资协议里的回购条款,谁在兜底、利率多少、时钟到哪一天。 这个问题没有标准答案,但每个人手里都有一块别人没有的信息。
如果你正好在这几个位置上,或者你手上的事和上面某一条撞上了,欢迎在评论区说说你卡在哪。我平时看评论,能聊的就聊两句,聊不到一块儿的也不勉强。先熟悉、先交流,能一起做点什么,边走边看。
关注「硬科技拆解」,一条医疗热点,拆到你能用。
栏目:医疗研报
本文引用来源:① 某上市公司最近一期中期报告:长期应付款——回购投资成本余额 9.16 亿元、未确认融资费用 1.67 亿元、经营现金流净额 6229 万元、期末现金 6.72 亿元、该平台单体净利润 -5243.47 万元、核药收入 5.50 亿元——上市公司半年报,一级;② 某上市公司同日两份公告(终止分拆、购买控股子公司少数股东股权):回购上限 112,078.50 万元、34.9232% 股份、增资款加年化 10% 固定收益、资金来源为自有资金及银行贷款、关联董事回避表决、一个月内不再筹划重大资产重组——上市公司公告,一级;③ 该平台专项审计报告:净亏损 1.58 亿元、最近半年净亏损 5415.13 万元、货币资金 1.70 亿元——上市公司公告引述,一级;④ 港交所上市规则第 18A 章及该平台两次递表、申请满六个月失效记录——港交所披露易,一级;⑤ 证券时报报道:一家医药上市公司与一家消费电子公司相继终止子公司港股 IPO;此前盛新锂能、玲珑轮胎、紫光股份、科泰电源等终止 H 股发行——证券时报电子版,二级;⑥ 某上市公司公告:其全资子公司以本金 3.8 亿元加年化 8% 复利回购另一控股子公司少数股东 34.55% 股权、实付 4.49 亿元;五个月内合计兑付约 15.7 亿元——上市公司公告及媒体核算,一级/二级;⑦ 二十三家投资者构成与实缴 9.16 亿元、内部人持股(关键科学家 9.05%、董事长关联平台 6.04%、员工平台 6.04%)、交易后持股 43.95%→78.87%——历次增资公告及回购公告,一级;⑧ 氟[18F]思睿肽 NDA 受理(CXHS2600016)、两项 III 期 488 例、特异性 93.0%、阳性预测值 90.2%、177Lu-LNC1011 I 期 6 例 ORR 50%——上市公司公告及 CDE 受理信息,一级;⑨ 109 分钟配送时限、31 个在营核药中心覆盖约 93.5% 人口、锕-225 全球年产不足两居里、国产镥-177 降价约 62%——行业研究与公司公告,二级;⑩ 国产 PSMA 诊断药三家 NDA 已受理、两家 III 期、177Lu-PSMA 全球超二十款临床管线——行业研究(据公司公告与 CDE/NMPA 受理信息整理),二级;⑪ 四字段谈判清单、抄字段动作、抄底判断、板块溢价重估——作者归纳,三级·作者观点。
免责声明:本文为行业研究与信息整理,仅供交流参考,不构成任何投资建议或决策依据;文中数据来自公开渠道,口径可能存在差异,请以原始来源为准。
本文数据与出处逐条核过,仍可能有错漏;如发现事实或口径有误,欢迎在评论区指正,我会逐条复核后更正。