研报速递
▲ 点击上方“尘厘拾记”,再点击右上角的“···”,选择设为⭐️星标,文章自动送达!
每天5分钟拆解一篇研究报告,今天我们讲《2026年中国新能源智能汽车产业链出海研究报告》。
出口数据漂亮得不像话:2025年新能源汽车出口261.5万辆,同比翻了一倍多。但同一份报告里写着另一件事:马来西亚整车进口的免税期2025年底到期,巴西2027年1月起多数车型恢复35%的关税。车卖得越猛,能合法卖进去的那扇门关得越快。这会落到两件事上:以后在海外买到的中国车,价格里含着一笔本地工厂的摊销;车企的账本,也从"卖了多少辆"变成"投出去的钱几年收得回"。
01.
出口翻倍的含金量在哪
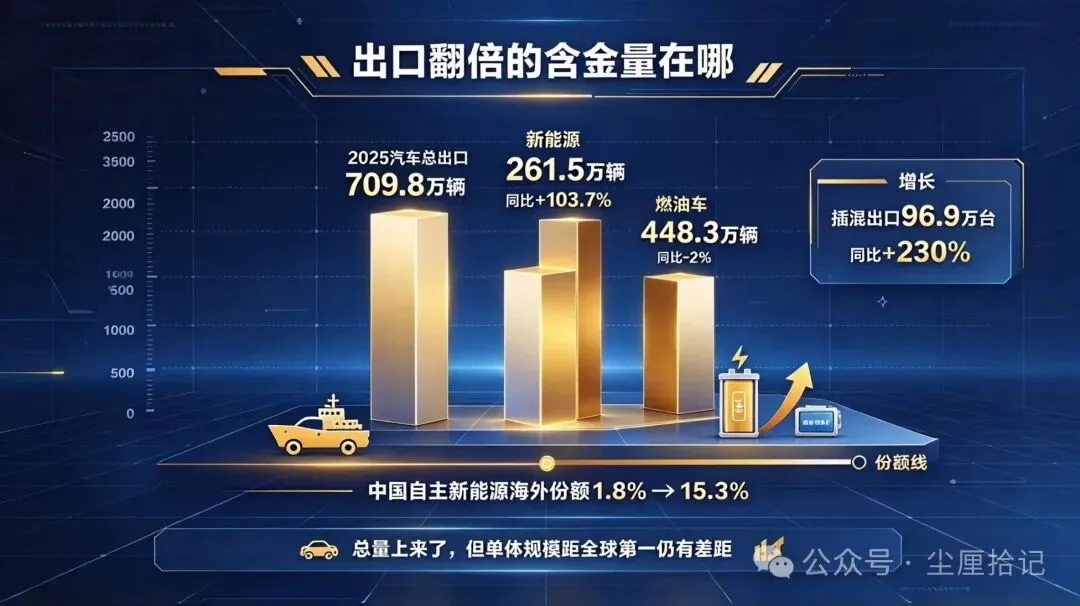
1、出口翻倍,燃油车在退。 2025年中国汽车出口709.8万辆,其中新能源汽车261.5万辆、同比增长103.7%,传统燃油车448.3万辆、同比下降2%。全年21%的出口增长几乎全部由新能源车贡献,燃油车不但没帮忙,还在往下掉。增长看着是整体的,其实是单腿在跑。
2、插混跑得最凶。 报告写插电混动车型(插混,既能充电也能加油)出口96.9万台、同比增幅230%,占新能源出口的37%;按这两个数倒推,纯电只增长了66%,全年出口增量里有一半是插混贡献的。卖得最快的那一档,恰恰不是技术最激进的那一档——因为插混不挑充电桩,在没有补能条件的市场里,它是唯一能立刻上量的产品。
3、份额起来了,但还没到主导。 中国自主新能源品牌在海外市场的份额,2021年是1.8%,2025年是15.3%;中国品牌整体销量2700万辆,第一次超过日本车企的2500万辆。五年时间份额涨了八倍多,这个速度本身就是出口被政策盯上的原因——涨得越快,对方调整税率的时间表排得越紧。
4、单个车企离第一还远。 全球车企十强里中国占三席:比亚迪460.2万辆、上汽450.8万辆、吉利411.6万辆。但排第一的丰田是1132.3万辆,中国最大的一家还不到它的一半。总量上的超越和个体上的差距,是两件必须分开看的事。这也解释了为什么这一轮出海这么急——靠出口量冲上来的规模,在别人地界上还只是一个新来的玩家。
02.
免税窗口正在关
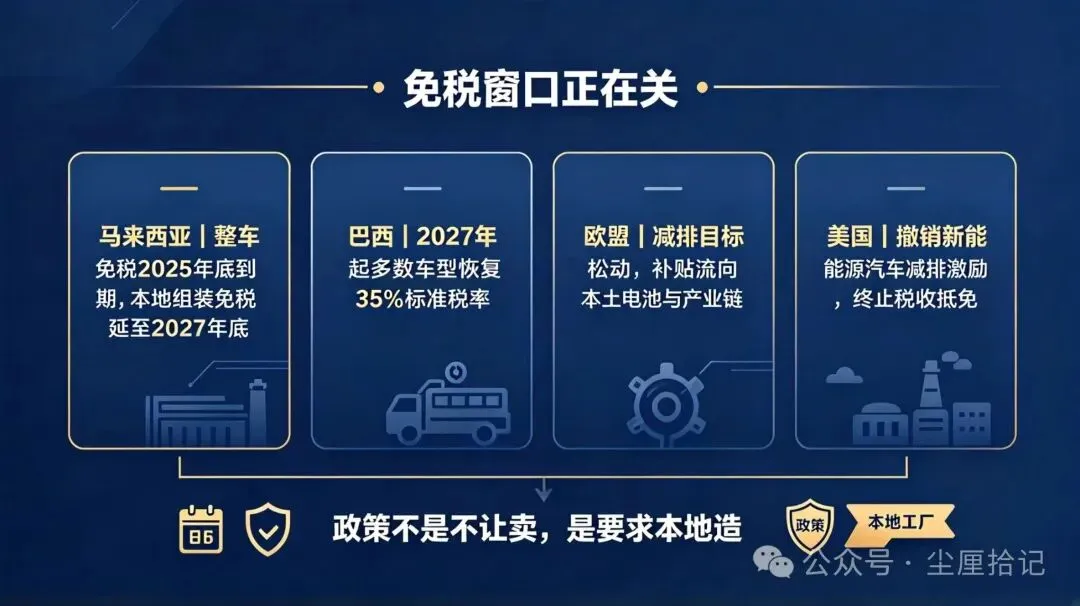
1、关的不是税率,是进口这条路。 两个国家的写法不同,意思完全一样:不是不让你卖,是要你在本地造。
● 马来西亚:整车进口免税2025年12月31日到期,本地组装免税到2027年12月31日
● 巴西:从2025年7月起分阶段上调,2027年1月起多数车型恢复35%标准税率 两条政策的共同结构是"整车先到期、组装后到期",中间的几年就是留给车企落地的时间窗。窗口一过,进口车的成本优势就没了。
2、目标松了,门槛没松。 欧盟把2035年新车减排要求从100%调整到较2021年下降90%,德国、意大利还要继续放宽,法国、西班牙反对放宽。目标这一头确实退了,但另一只手没退:法国对配备欧洲电池的车型给最高5200欧元奖励,意大利给个人买纯电最高1.1万欧元补贴、小微企业商用车最高2万欧元。补贴的钱,只流向本地产业链。
3、技术法规成了新的准入证。 阿联酋发布全球首个覆盖电动汽车全产业链的技术法规,强制要求充电桩兼容CCS1接口(一种主流快充接口标准)、车辆配备V2G功能(车网互动,车在停着的时候能给电网反向送电);沙特计划到2030年部署超5000个充电站。这些规定的共同点是:按当地的电网和接口标准造,才进得去。
4、美国直接换了方向。 报告写美国政策彻底转向:撤销上一届政府的国家减排目标,"大而美"法案撤销新能源汽车减排激励,并提前终止新能源车税收抵免。全球最大的三个市场里,两个在把门往里关。
03.
光组装已经不够
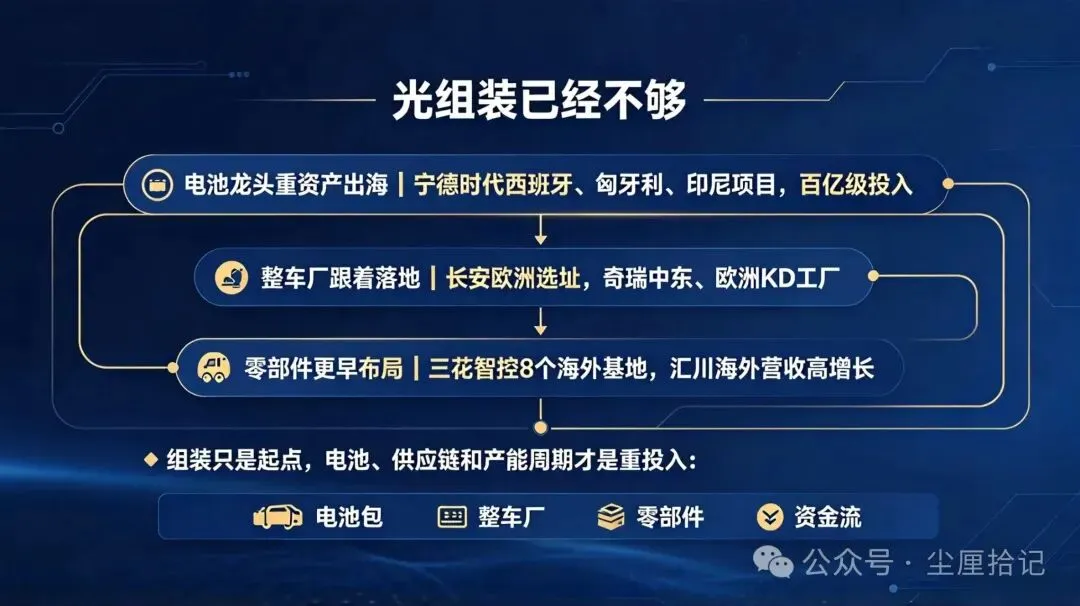
1、税收优惠只留给本地产能。 泰国EV3.5政策(泰国对电动车的一揽子扶持措施)调整后,允许把本地生产的电动车出口计入国内生产配额,鼓励车企把泰国做成区域出口基地;马来西亚的组装免税也只到2027年。想在2028年之后还拿得到税惠,手里必须有一座真工厂。政策的心思其实不难猜:它要的不是关税那点钱,是工厂留下来带来的就业、供应链和税收。
2、电池厂是几十亿起跳。 宁德时代一家就有三个大项目同时在推进:
● 西班牙:与欧洲汽车集团Stellantis合资的电池工厂,总投资41亿欧元,2026年底投产
● 匈牙利:德布勒森工厂73亿欧元,规划年产能100GWh(电池容量单位,1GWh大约等于一百万度电),2026年初投产
● 印尼:一体化项目总投资近60亿美元,从镍矿到电池回收全链条覆盖,可支撑20万到30万辆电动车
三个项目的共同点是没有一个是只做组装——投下去的钱,收回来靠的是十年以上的产能周期。
3、整车厂跟着落地。 长安已在欧洲启动工厂选址,计划投资超20亿欧元,同时建了3大区域运营中心、签约欧洲10国经销商;奇瑞把港股募资的相当一部分投给中东、欧洲的KD工厂(散件组装厂,把零件运过去在本地拼装)和研发中心。长安给自己定的目标是2030年海外销量150万辆、全球销量500万辆,海外占比超过30%——这个目标本身就要求它必须有境外产能,光靠船运是运不出来的。
4、零部件厂更早动手。 三花智控在墨西哥、波兰等地有8个海外生产基地,海外收入占比约45%,2022到2025年上半年海外营收年均增长12.2%;汇川联合动力已在匈牙利、泰国建厂,2022到2024年境外营收年均增长超过400%,累计拿到12个海外定点项目。
04.
技术也得搬过去
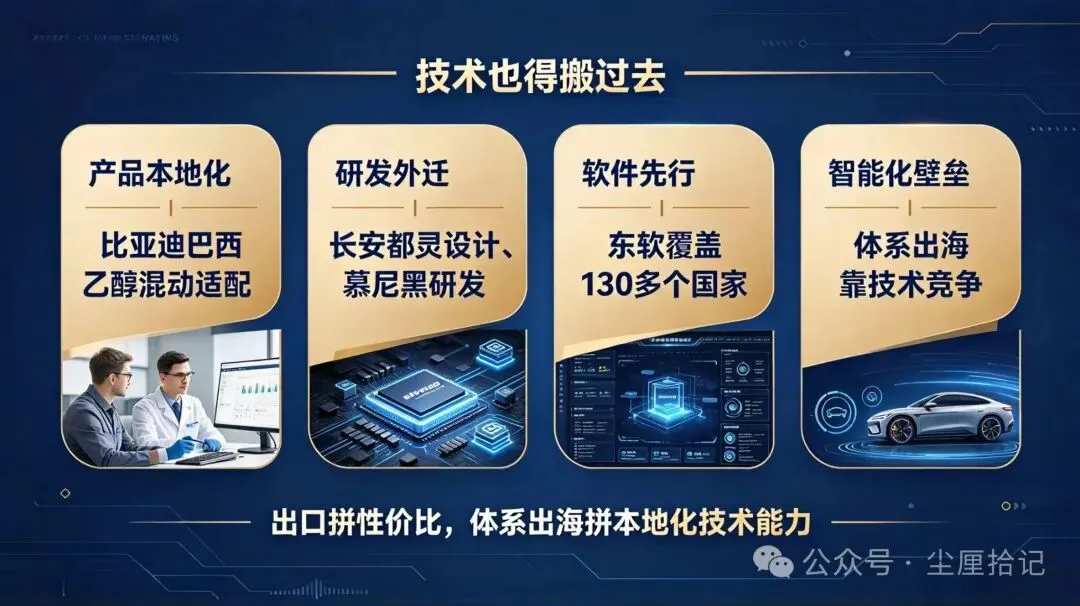
1、产品要按当地条件改。 比亚迪在巴西针对当地普遍使用的乙醇燃料,投入中巴两国100多名工程师,开发可灵活使用乙醇的混合动力引擎;理想在德国慕尼黑设立研发中心,覆盖四大前瞻领域。这类投入短期不出销量,但直接决定车能不能在当地卖。
2、研发和设计一起外迁。 长安在都灵设设计中心、慕尼黑设研发中心;卧龙电机有39个工厂、5大研发中心。过去的出口只需要一个外贸部门,现在需要在目的地配一整套技术体系。研发跟着产能走,是因为产品必须按当地的路况、气候和燃料条件重新标定,这套活儿搬不回国内做。
3、软件供应商先一步出去了。 东软集团的汽车软件产品覆盖130多个国家、50多家全球知名汽车厂商、搭载车型超过1800个,客户包括宝马、奥迪、保时捷、大众。它卖的不是整车,是别人整车里的一部分。
4、智能化是最后一道技术门槛。 报告引易航智能创始人陈禹行的判断:在中国汽车产业全球化从"汽车出口"迈向"体系出海"的新阶段,建立智能化优势才能更高水平参与全球竞争。这话反过来读更清楚:出口靠性价比就够了,体系出海必须靠技术。
05.
钱和品牌留在那里
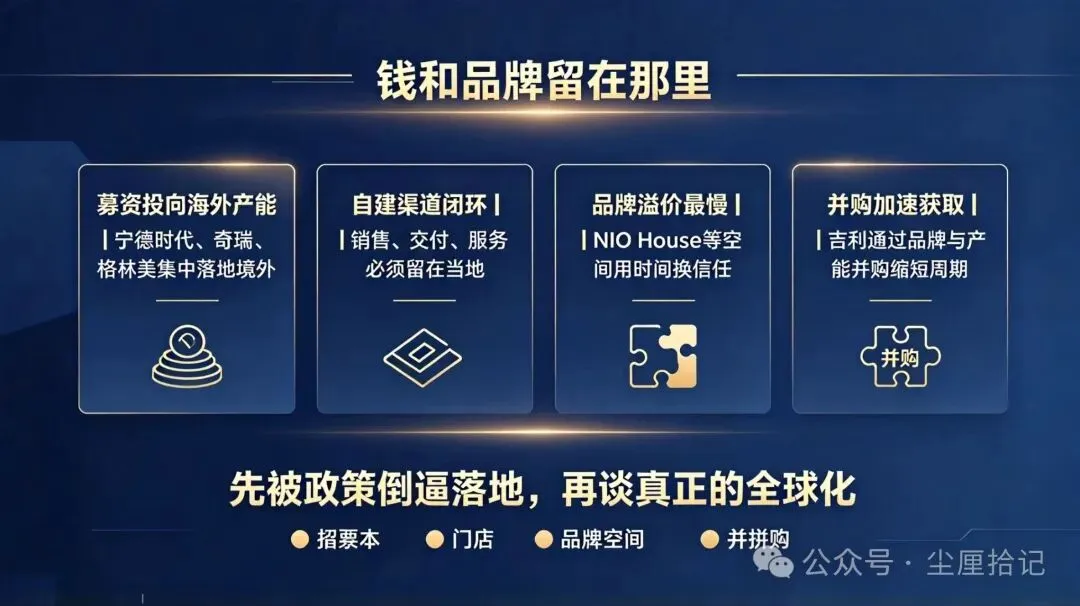
1、钱的去向写进了招股书。 三家企业上市募资的用途高度集中,全都指向境外产能:
● 宁德时代:2025年5月港股上市,募资约353亿港元,90%用于海外产能建设
● 奇瑞:2025年9月港股上市,募资约91亿港元,投向中东、欧洲的KD工厂与研发中心
● 格林美:2022年瑞士上市,募资投向欧洲动力电池回收与印尼镍资源 三家的用途高度一致——融资不是为了扩产,是为了把产能放到境外。
2、渠道要自己搭。 小鹏在欧洲用"直营+授权"的新模式,在挪威、荷兰、德国开直营体验店,同时与当地经销商集团授权合作,先把销售、交付、服务的闭环跑通。自建渠道成本高,但把服务交给别人,就等于把口碑也交出去了——车坏了没人修,比卖得少严重得多。
3、品牌是最慢的一关。 蔚来在欧洲多城开设NIO House(蔚来自建的用户空间,兼具展示、交付与车主活动功能)。这类空间不直接产生销量,它解决的是另一件事:让当地消费者愿意为一辆陌生的车付出溢价。前三道门槛都是钱能解决的,这一道只能用时间来换。
4、并购是另一条路。 吉利先后并购沃尔沃、莲花与smart(小型车品牌),持股雷诺韩国34.02%、雷诺动力总成50%,2030年全球销量目标650万辆,其中海外约占216万辆。买下现成的品牌和产能,比从零建要快,代价是钱花在前面、整合的难处也在前面——吉利给自己定的2030年目标是全球650万辆、海外约占216万辆,三分之一要靠这条路走出来。
♥
所以回到开头那个问题:这轮扎堆出海建厂,是全球化还是被逼出走?我的判断是两者都占,但顺序很清楚——先是被关税和免税期限逼到必须落地,然后才谈得上全球化。全球化从来不是把车运出去,是把产能、研发、资本和品牌一起留下来。区别只在于,谁算清了账才动身,谁被期限赶着上路。
END
往期文章: