研报速递
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
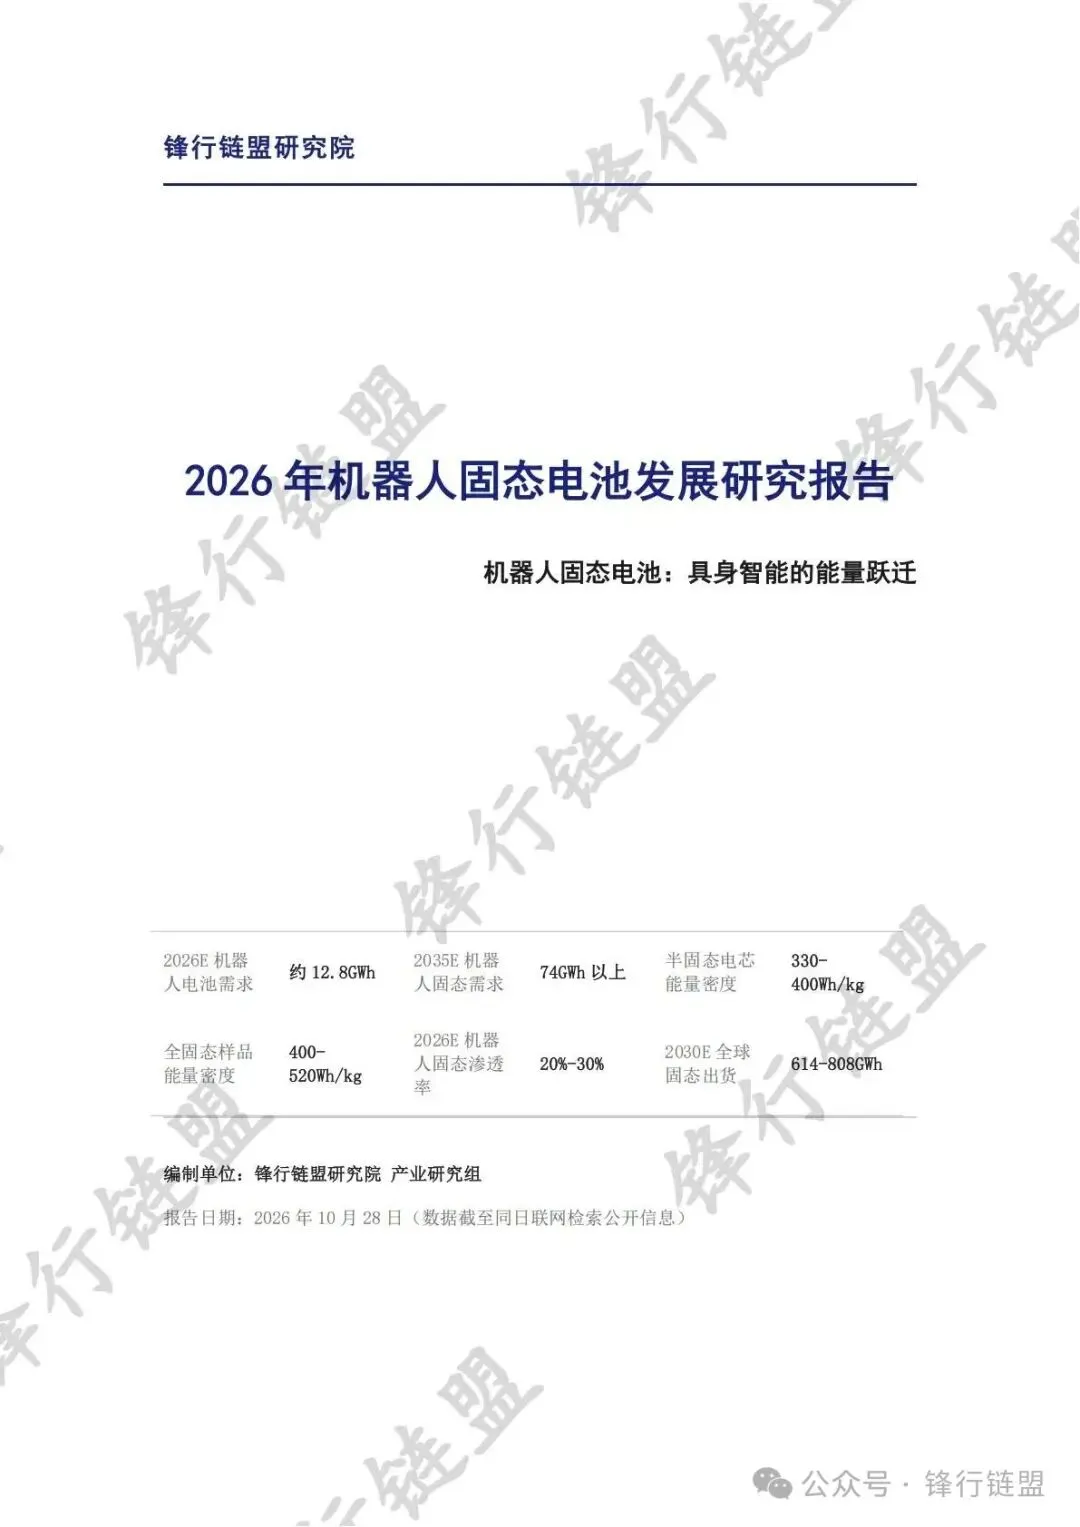
本报告聚焦人形机器人与具身智能机器人专用固态电池赛道,研究边界限定于机器人应用场景下的固态电池(含半固态/混合固液与全固态)技术、产业链、市场与政策环境。
核心结论如下:
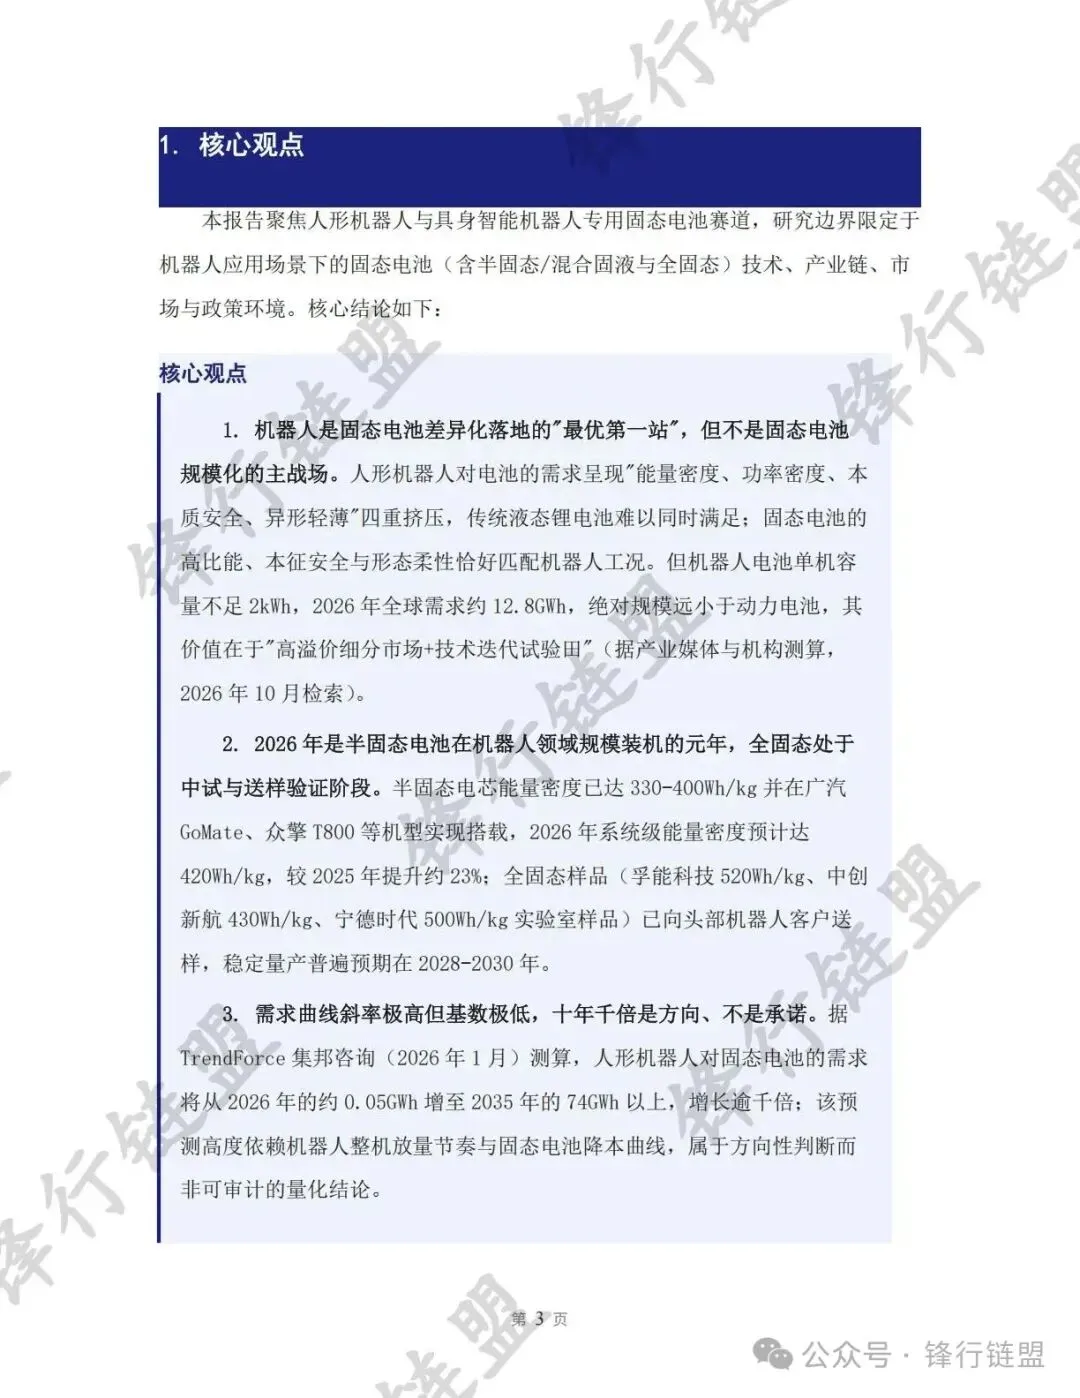
1. 机器人是固态电池差异化落地的"最优第一站",但不是固态电池规模化的主战场。人形机器人对电池的需求呈现"能量密度、功率密度、本质安全、异形轻薄"四重挤压,传统液态锂电池难以同时满足;固态电池的高比能、本征安全与形态柔性恰好匹配机器人工况。但机器人电池单机容量不足2kWh,2026年全球需求约12.8GWh,绝对规模远小于动力电池,其价值在于"高溢价细分市场+技术迭代试验田"(据产业媒体与机构测算,2026年10月检索)。
2. 2026年是半固态电池在机器人领域规模装机的元年,全固态处于中试与送样验证阶段。半固态电芯能量密度已达330-400Wh/kg并在广汽GoMate、众擎T800等机型实现搭载,2026年系统级能量密度预计达420Wh/kg,较2025年提升约23%;全固态样品(孚能科技520Wh/kg、中创新航430Wh/kg、宁德时代500Wh/kg实验室样品)已向头部机器人客户送样,稳定量产普遍预期在2028-2030年。
3. 需求曲线斜率极高但基数极低,十年千倍是方向、不是承诺。据TrendForce集邦咨询(2026年1月)测算,人形机器人对固态电池的需求将从2026年的约0.05GWh增至2035年的74GWh以上,增长逾千倍;该预测高度依赖机器人整机放量节奏与固态电池降本曲线,属于方向性判断而非可审计的量化结论。
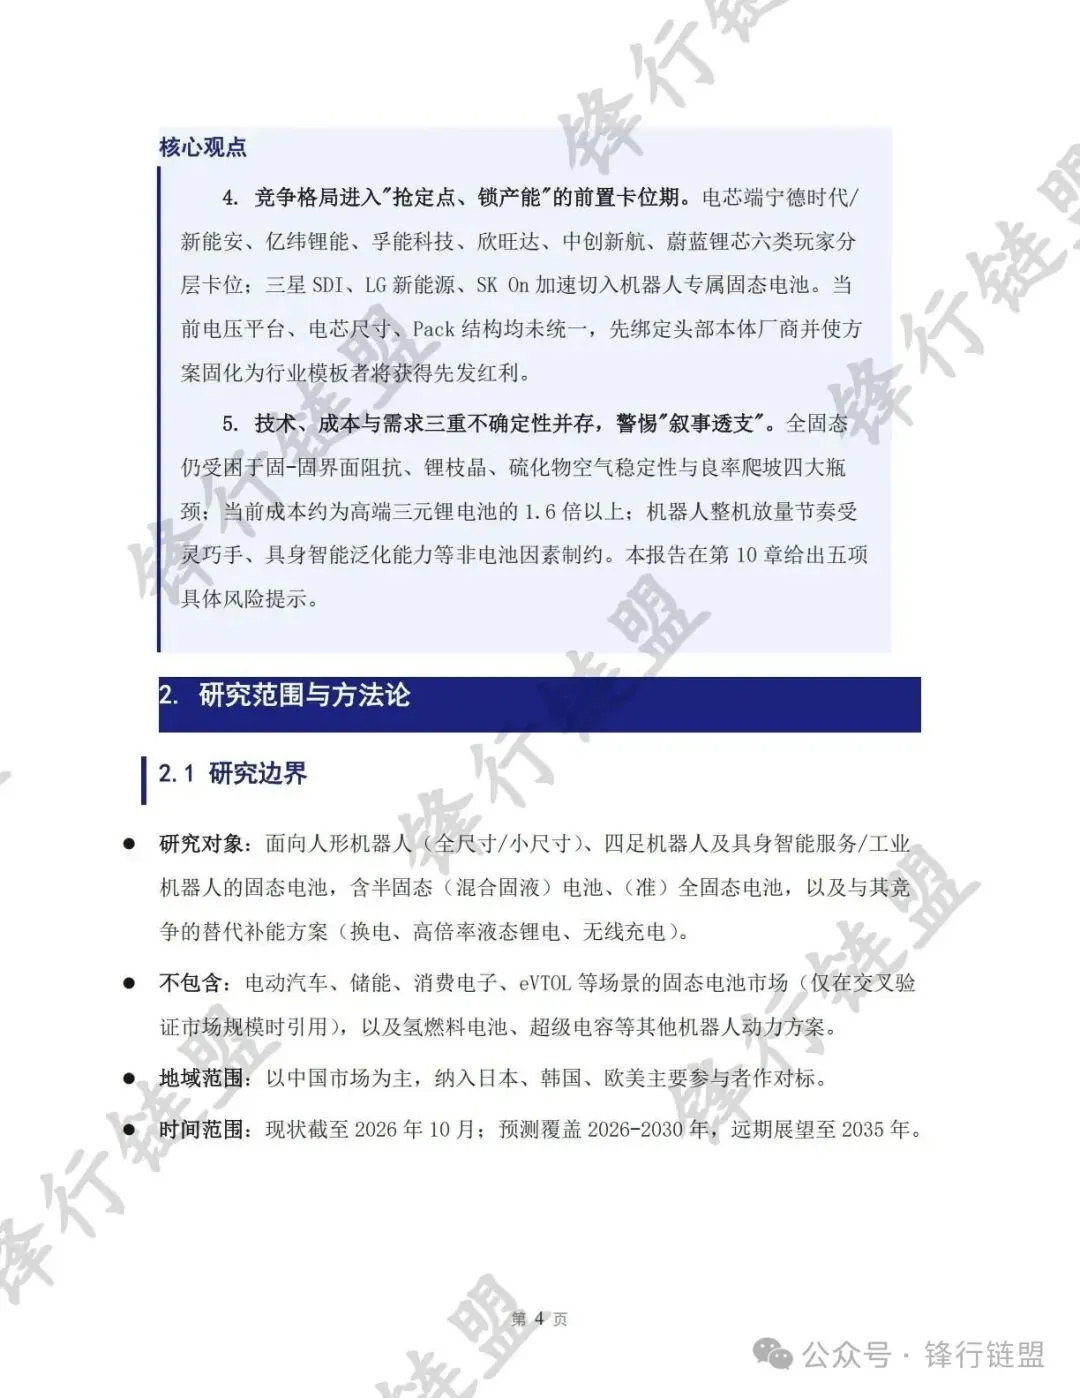
4. 竞争格局进入"抢定点、锁产能"的前置卡位期。电芯端宁德时代/新能安、亿纬锂能、孚能科技、欣旺达、中创新航、蔚蓝锂芯六类玩家分层卡位;三星SDI、LG新能源、SK On加速切入机器人专属固态电池。当前电压平台、电芯尺寸、Pack结构均未统一,先绑定头部本体厂商并使方案固化为行业模板者将获得先发红利。
5. 技术、成本与需求三重不确定性并存,警惕"叙事透支"。全固态仍受困于固-固界面阻抗、锂枝晶、硫化物空气稳定性与良率爬坡四大瓶颈;当前成本约为高端三元锂电池的1.6倍以上;机器人整机放量节奏受灵巧手、具身智能泛化能力等非电池因素制约。本报告在第10章给出五项具体风险提示。一.研究边界
l研究对象:面向人形机器人(全尺寸/小尺寸)、四足机器人及具身智能服务/工业机器人的固态电池,含半固态(混合固液)电池、(准)全固态电池,以及与其竞争的替代补能方案(换电、高倍率液态锂电、无线充电)。
l不包含:电动汽车、储能、消费电子、eVTOL等场景的固态电池市场(仅在交叉验证市场规模时引用),以及氢燃料电池、超级电容等其他机器人动力方案。
l地域范围:以中国市场为主,纳入日本、韩国、欧美主要参与者作对标。
l时间范围:现状截至2026年10月;预测覆盖2026-2030年,远期展望至2035年。
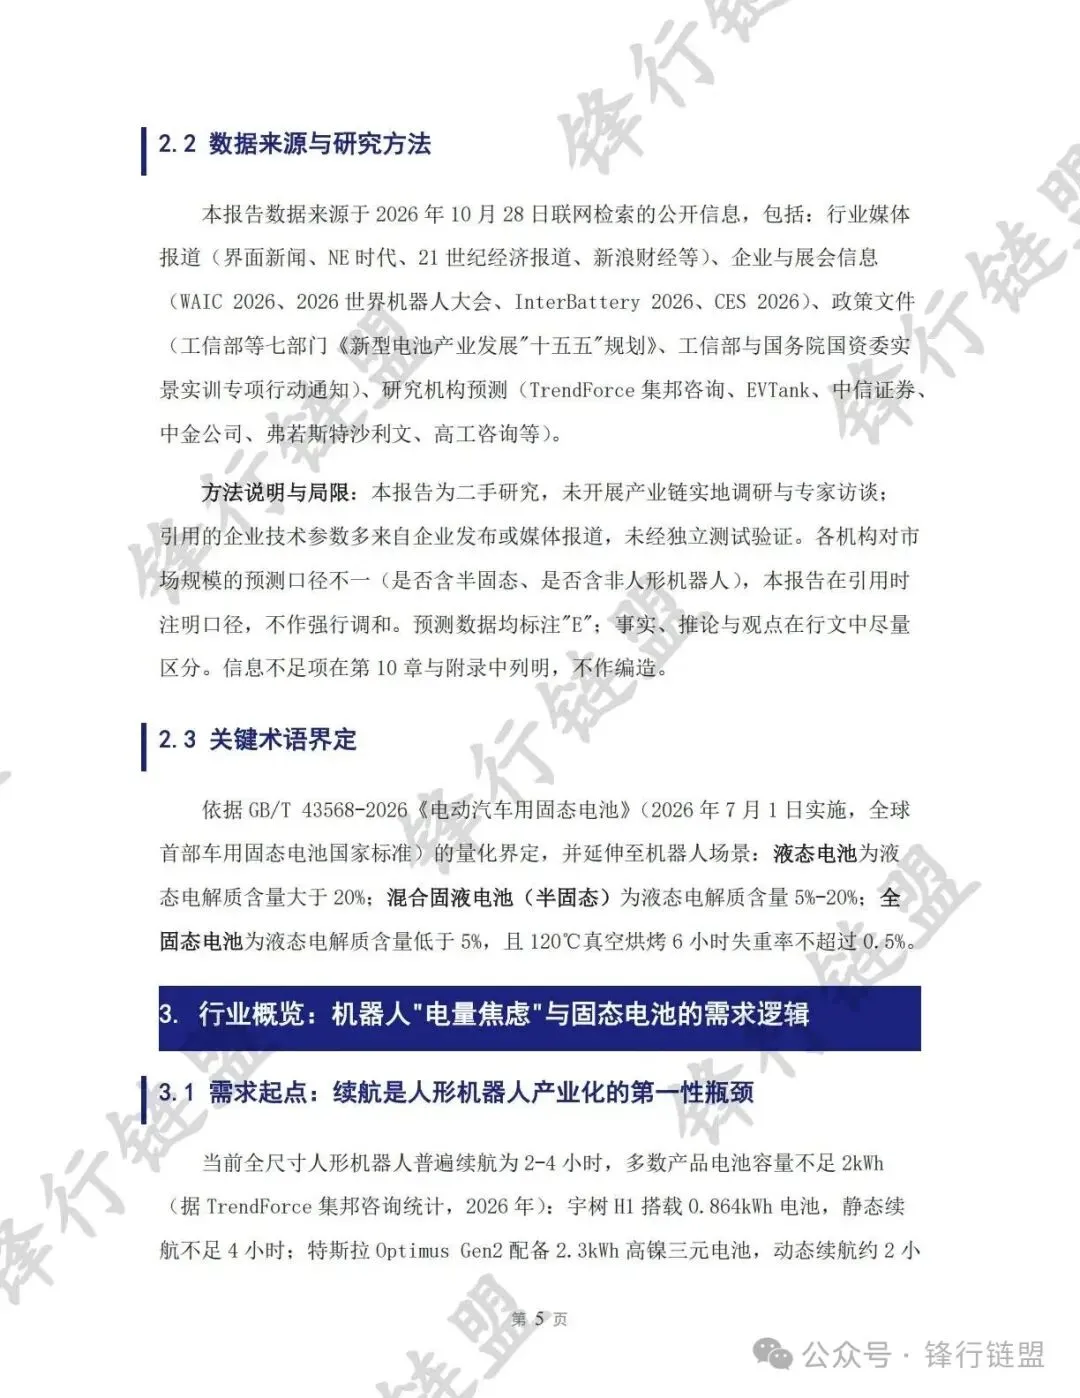
二.行业概览:机器人"电量焦虑"与固态电池的需求逻辑
2.1 需求起点:续航是人形机器人产业化的第一性瓶颈
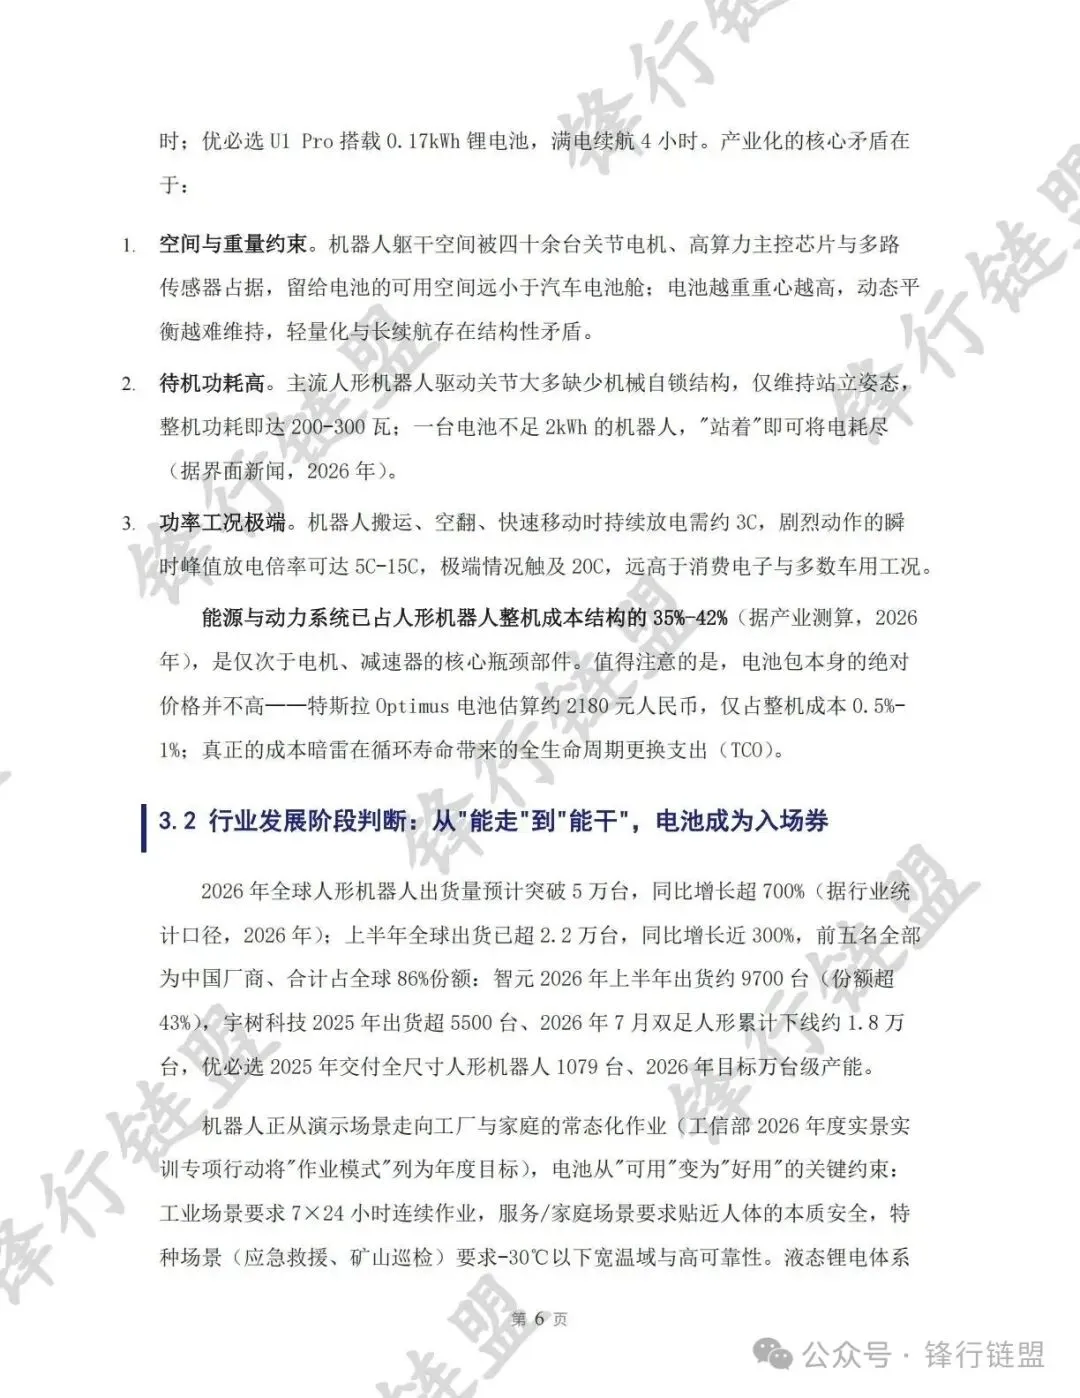
当前全尺寸人形机器人普遍续航为2-4小时,多数产品电池容量不足2kWh(据TrendForce集邦咨询统计,2026年):宇树H1搭载0.864kWh电池,静态续航不足4小时;特斯拉Optimus Gen2配备2.3kWh高镍三元电池,动态续航约2小时;优必选U1 Pro搭载0.17kWh锂电池,满电续航4小时。产业化的核心矛盾在于:
1.空间与重量约束。机器人躯干空间被四十余台关节电机、高算力主控芯片与多路传感器占据,留给电池的可用空间远小于汽车电池舱;电池越重重心越高,动态平衡越难维持,轻量化与长续航存在结构性矛盾。
2.待机功耗高。主流人形机器人驱动关节大多缺少机械自锁结构,仅维持站立姿态,整机功耗即达200-300瓦;一台电池不足2kWh的机器人,"站着"即可将电耗尽(据界面新闻,2026年)。
3.功率工况极端。机器人搬运、空翻、快速移动时持续放电需约3C,剧烈动作的瞬时峰值放电倍率可达5C-15C,极端情况触及20C,远高于消费电子与多数车用工况。
能源与动力系统已占人形机器人整机成本结构的35%-42%(据产业测算,2026年),是仅次于电机、减速器的核心瓶颈部件。值得注意的是,电池包本身的绝对价格并不高——特斯拉Optimus电池估算约2180元人民币,仅占整机成本0.5%-1%;真正的成本暗雷在循环寿命带来的全生命周期更换支出(TCO)。
2.2 行业发展阶段判断:从"能走"到"能干",电池成为入场券
2026年全球人形机器人出货量预计突破5万台,同比增长超700%(据行业统计口径,2026年);上半年全球出货已超2.2万台,同比增长近300%,前五名全部为中国厂商、合计占全球86%份额:智元2026年上半年出货约9700台(份额超43%),宇树科技2025年出货超5500台、2026年7月双足人形累计下线约1.8万台,优必选2025年交付全尺寸人形机器人1079台、2026年目标万台级产能。
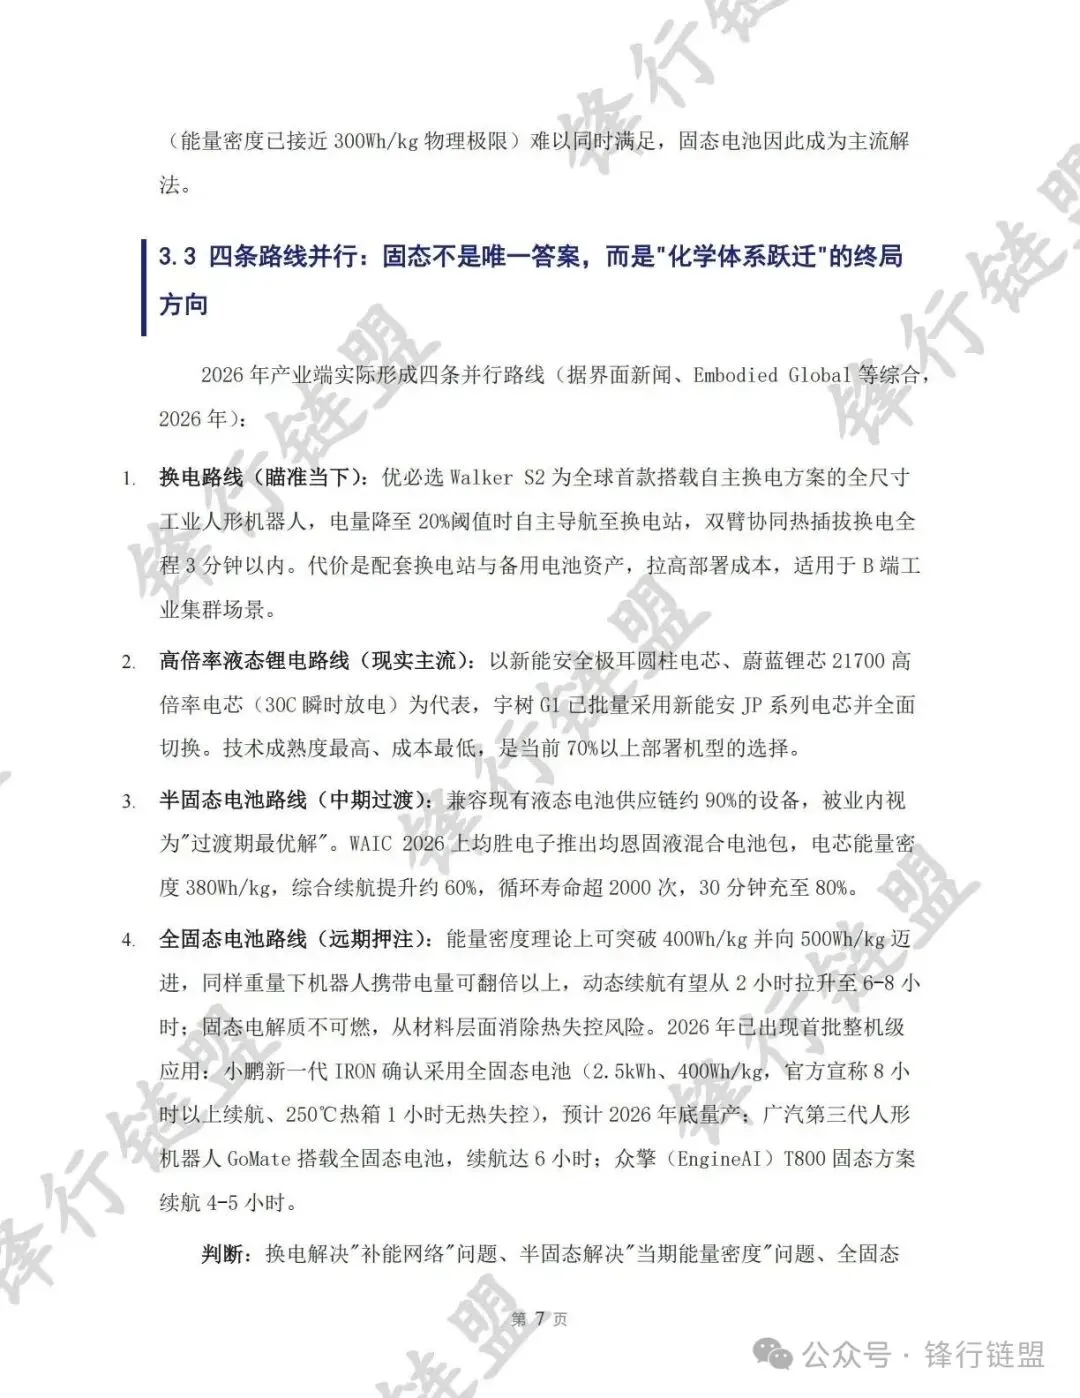
机器人正从演示场景走向工厂与家庭的常态化作业(工信部2026年度实景实训专项行动将"作业模式"列为年度目标),电池从"可用"变为"好用"的关键约束:工业场景要求7×24小时连续作业,服务/家庭场景要求贴近人体的本质安全,特种场景(应急救援、矿山巡检)要求-30℃以下宽温域与高可靠性。液态锂电体系(能量密度已接近300Wh/kg物理极限)难以同时满足,固态电池因此成为主流解法。
2.3 四条路线并行:固态不是唯一答案,而是"化学体系跃迁"的终局方向
2026年产业端实际形成四条并行路线(据界面新闻、Embodied Global等综合,2026年):
1.换电路线(瞄准当下):优必选Walker S2为全球首款搭载自主换电方案的全尺寸工业人形机器人,电量降至20%阈值时自主导航至换电站,双臂协同热插拔换电全程3分钟以内。代价是配套换电站与备用电池资产,拉高部署成本,适用于B端工业集群场景。
2.高倍率液态锂电路线(现实主流):以新能安全极耳圆柱电芯、蔚蓝锂芯21700高倍率电芯(30C瞬时放电)为代表,宇树G1已批量采用新能安JP系列电芯并全面切换。技术成熟度最高、成本最低,是当前70%以上部署机型的选择。
3.半固态电池路线(中期过渡):兼容现有液态电池供应链约90%的设备,被业内视为"过渡期最优解"。WAIC 2026上均胜电子推出均恩固液混合电池包,电芯能量密度380Wh/kg,综合续航提升约60%,循环寿命超2000次,30分钟充至80%。
4.全固态电池路线(远期押注):能量密度理论上可突破400Wh/kg并向500Wh/kg迈进,同样重量下机器人携带电量可翻倍以上,动态续航有望从2小时拉升至6-8小时;固态电解质不可燃,从材料层面消除热失控风险。2026年已出现首批整机级应用:小鹏新一代IRON确认采用全固态电池(2.5kWh、400Wh/kg,官方宣称8小时以上续航、250℃热箱1小时无热失控),预计2026年底量产;广汽第三代人形机器人GoMate搭载全固态电池,续航达6小时;众擎(EngineAI)T800固态方案续航4-5小时。
判断:换电解决"补能网络"问题、半固态解决"当期能量密度"问题、全固态解决"终极形态"问题、机会充电(Figure 03足底2kW无线充电、特斯拉2026年3月"站立充电站"专利、瑞萨Ki方案20W-2.2kW无线功率传输)解决"工作-充电占空比"问题。四者并非互斥,固态电池渗透率的提升将首先发生在安全敏感与空间受限的高端机型上。
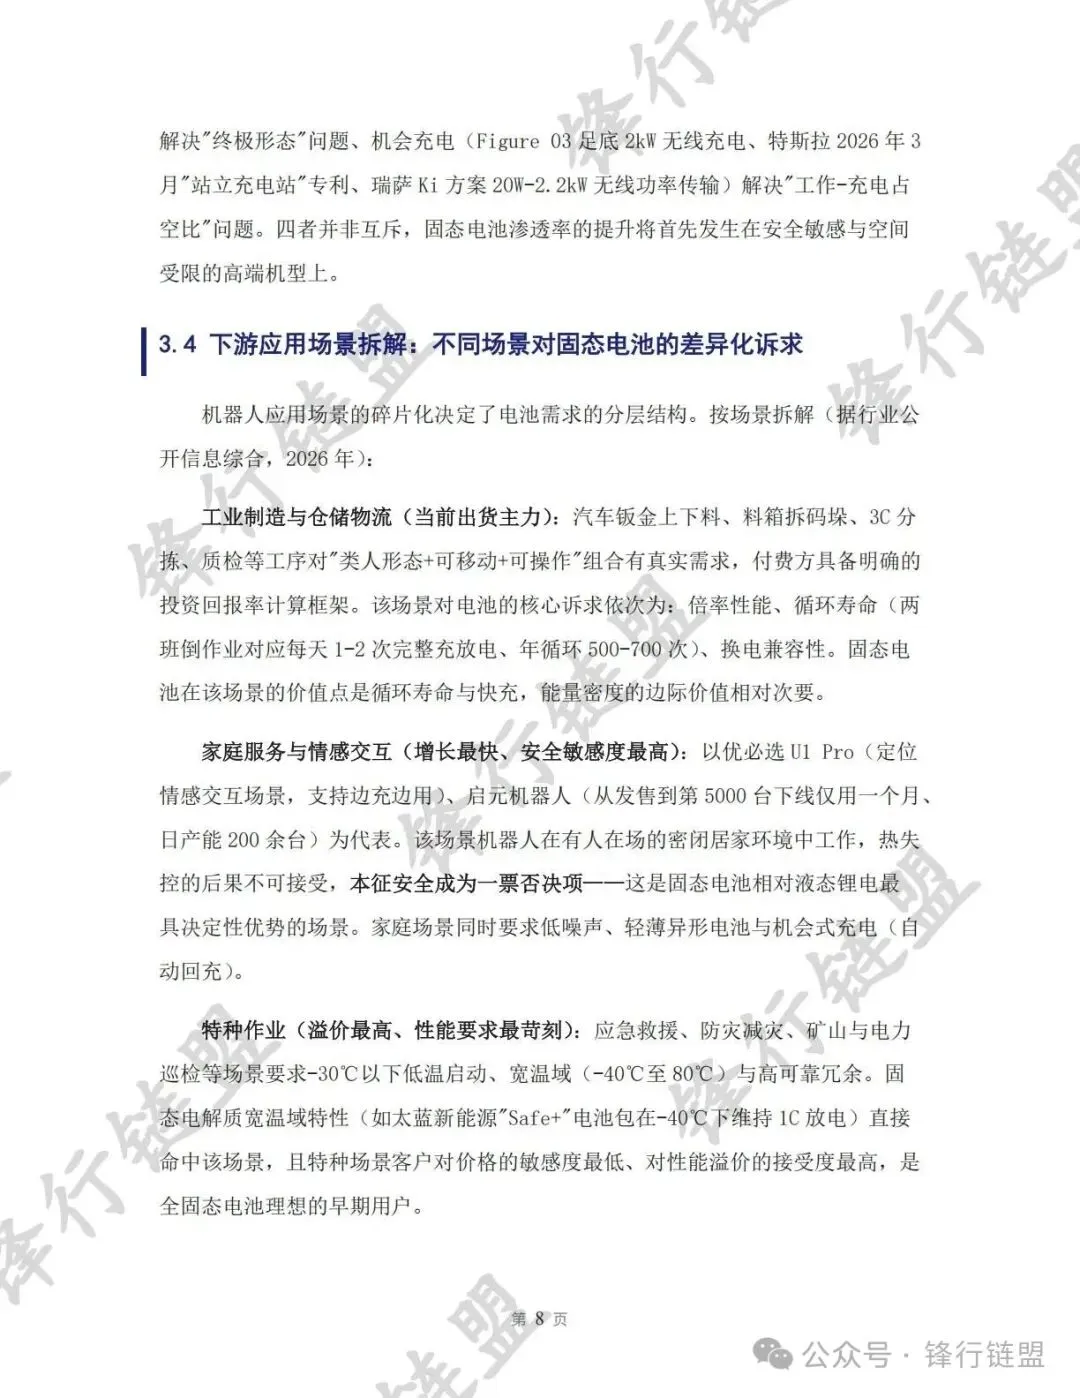
2.4 下游应用场景拆解:不同场景对固态电池的差异化诉求
机器人应用场景的碎片化决定了电池需求的分层结构。按场景拆解(据行业公开信息综合,2026年):
工业制造与仓储物流(当前出货主力):汽车钣金上下料、料箱拆码垛、3C分拣、质检等工序对"类人形态+可移动+可操作"组合有真实需求,付费方具备明确的投资回报率计算框架。该场景对电池的核心诉求依次为:倍率性能、循环寿命(两班倒作业对应每天1-2次完整充放电、年循环500-700次)、换电兼容性。固态电池在该场景的价值点是循环寿命与快充,能量密度的边际价值相对次要。
家庭服务与情感交互(增长最快、安全敏感度最高):以优必选U1 Pro(定位情感交互场景,支持边充边用)、启元机器人(从发售到第5000台下线仅用一个月、日产能200余台)为代表。该场景机器人在有人在场的密闭居家环境中工作,热失控的后果不可接受,本征安全成为一票否决项——这是固态电池相对液态锂电最具决定性优势的场景。家庭场景同时要求低噪声、轻薄异形电池与机会式充电(自动回充)。
特种作业(溢价最高、性能要求最苛刻):应急救援、防灾减灾、矿山与电力巡检等场景要求-30℃以下低温启动、宽温域(-40℃至80℃)与高可靠冗余。固态电解质宽温域特性(如太蓝新能源"Safe+"电池包在-40℃下维持1C放电)直接命中该场景,且特种场景客户对价格的敏感度最低、对性能溢价的接受度最高,是全固态电池理想的早期用户。
商业服务第二梯队(零售、餐饮、医疗康养):人流量大、作业时间与营业时间重合,对续航与安全均有要求,但对成本敏感。半固态电池的性价比路线预计在此场景率先渗透。
推论:固态电池在机器人领域的渗透路径将大概率沿"特种(2026-2027)→家庭服务(2027-2028)→工业(2028-2030,随降本)→商业服务(2030年后)"的顺序展开,与溢价能力排序一致。这一判断为推论,待市场验证。
2.5 与汽车动力电池需求差异的技术含义
维度 | 电动汽车 | 人形机器人 |
电池容量 | 60-150kWh | 0.2-2.5kWh |
电池包布置 | 底盘平铺、空间充裕 | 躯干胸腔内,与电机/控制器/传感器争空间 |
补能周期 | 数天一充 | 每日1-2次完整循环 |
放电特征 | 巡航工况平稳 | 站立即200-300W、峰值15-20C脉冲 |
质保与残值 | 多年质保、梯次利用残值 | 无成熟梯次利用体系,退役即报废 |
安全距离 | 乘员舱隔离 | 电池贴近人体、无隔离层 |
资料来源:公开信息综合整理,2026年10月
差异的技术含义有三:其一,机器人电池是"小容量、高倍率、高安全"的三合一命题,不能直接将车用固态电芯等比缩小,电芯选型(圆柱/软包)、Pack结构(异形/承力)与BMS逻辑均需重新设计;其二,机器人电池属于"高频次使用耐用资产",循环寿命对TCO的影响远大于车用,固态电池的长循环潜力(目标800-10000次)是其经济性的核心支撑;其三,机器人电池缺乏梯次利用出口,退役处理成本需计入全生命周期模型,这反而强化了对长寿命电芯的需求。
三. 技术路线分析
3.1 三大固态电解质路线对比
固态电解质是固态电池的核心材料与成本重心(占全固态电池成本约30%-50%)。四大技术路线(硫化物、氧化物、聚合物、卤化物)各有优劣,尚未收敛(据太平洋证券、山西证券、东莞证券研报及中投顾问整理,2026年):
技术路线 | 离子电导率 | 优势 | 劣势 | 代表企业 |
硫化物 | 最高,最接近液态电解液 | 能量密度天花板最高,被宁德时代、比亚迪、丰田公认为"终极方向" | 遇水分解、空气稳定性差,生产环境要求极苛刻,工艺难度大 | 宁德时代、比亚迪、国轩高科、孚能科技、丰田、三星SDI、LG新能源 |
氧化物 | 中等 | 化学稳定性好、与现有工艺兼容性高,易迈过量产第一道坎 | 室温电导率偏低、脆性大,能量密度天花板低于硫化物 | 清陶能源、卫蓝新能源、赣锋锂业、QuantumScape |
聚合物 | 低(室温下仅为液态电解液的万分之一至千分之一) | 柔韧性好、易加工、成本低、界面接触好 | 常温离子电导率低,通常需加热至60-80℃工作或与其他材料复合 | 欣旺达、Bollore |
卤化物 | 较高 | 高电压兼容性好 | 成本高、稳定性待验证,处于研发早期 | 多家头部企业储备 |
资料来源:券商研报、中投顾问整理(2026年5月)
3.2 机器人固态电池的关键性能指标演进
机器人对电池的要求与汽车存在本质差异,形成独立的技术参数坐标系:
指标 | 当前液态主流(2026) | 半固态(2026量产) | 全固态(2026样品-小批量) | 机器人工况要求 |
质量能量密度 | 250-300Wh/kg | 330-400Wh/kg | 400-520Wh/kg | ≥350Wh/kg(长续航机型) |
持续放电倍率 | 3-5C | 3-5C | 待验证 | 约3C |
瞬时峰值倍率 | 10-20C(全极耳圆柱) | 10-15C | 待验证 | 5-15C,极端20C |
循环寿命 | 800-2000次 | 2000-4000次(孚能半固态超4000次) | 目标800-10000次 | 800-2000次起步 |
安全性 | 存在热失控风险 | 显著降低 | 本征安全(不可燃电解质) | 贴近人体的底线要求 |
宽温域 | -20℃至55℃ | -30℃至60℃ | -40℃至80℃(太蓝"Safe+"包) | 特种场景-30℃以下 |
资料来源:企业发布与媒体报道综合,2026年10月;参数未经独立测试验证
形态创新是机器人固态电池的独立技术维度:软包形态因异形空间适配性与轻量化成为主流选择;欣旺达推出"躯干主电池+关节微电池"分体架构;部分厂商将电池包做成承力结构件(结构电池);韩国iiLab于2026年10月发布去除基底(占传统薄膜固态电池体积95%以上)的薄膜固态电池技术,体积能量密度达500-750Wh/L,较传统薄膜产品(50-80Wh/L)提升最高10倍,直接面向人形机器人有限躯干空间。LG新能源面向机器人开发无负极固态电池(规划2030年),通过取消负极集流体最大化单位体积能量密度。
3.3 量产瓶颈:四大"死亡谷"
1.固-固界面阻抗:固态电解质与电极之间的微观缝隙导致阻抗飙升,界面工程(界面改性剂、复合膜、刚性骨架膜——如恩捷股份"固锐"系列)是当前攻关核心;温等静压工艺是改善界面接触的关键手段,一条中试线需配套2-4台等静压机,单台价值3000万-8000万元。
2.锂枝晶:固态电解质并非绝对抑制枝晶穿透,三星SDI 2024年全固态电池起火事故已成行业阴影,安全验证(针刺、250℃热箱、剪切等)成为送样标配。
3.硫化物空气稳定性:硫化物遇水即分解,对生产环境要求极其苛刻,中国工程院院士欧阳明高2026年3月直言三大瓶颈并建议"全固态电池汽车这两年(先)别卖",该判断对机器人场景同样构成警示。
4.良率与成本:宁德时代1GWh中试线将Q4良率90%作为核心任务;国轩高科金石电池中试线良品率已超90%,但中试线良率与GWh级量产线良率之间仍有巨大距离。全固态电池当前成本约为高端三元锂的1.6倍以上;核心原料硫化锂全球有效产能仅数百吨、供需缺口超90%,价格从约20万元/吨涨至约60万元/吨(2026年)。
成本下降路径:天赐材料自研液相法硫化锂成本较行业主流固相法低30%-40%,百吨级产线2026年8月建成试生产;招商证券预测2030年单GWh设备投资降至2-3亿元;行业共识是固态电池与液态电池成本比价在1.5倍以内(约2030年前后)时,机器人高端机型将实现规模渗透。
3.4 制造工艺变革:固态电池的"工序重构"
全固态电池不是液态产线的简单升级,而是一次工序层面的重构。对机器人固态电池供应链而言,以下四项工艺变化最具产业意义:
1.干法电极替代湿法涂布:取消溶剂(NMP)与涂布烘干环节,既降低能耗,又消除液态体系残留,是硫化物全固态的主流前段工艺;干法电极设备的成膜均匀性与成品率是当前设备攻关重点。
2.电解质成膜与转印:固态电解质需先制成自支撑膜或复合膜再与电极复合,转印工序的界面一致性直接决定电芯良率;恩捷股份的电解质复合膜、刚性骨架膜即针对该环节。
3.等静压致密化:固-固界面无法像固-液界面那样自然浸润,需通过温等静压(WIP)施加均匀高压实现致密接触;一条中试线需配套2-4台等静压机、单台3000万-8000万元,是全固态产线最昂贵的单一工序设备,也是利元亨、先导智能等设备商的核心卡位。
4.叠片替代卷绕:软包与异形电芯普遍采用叠片工艺以最大化空间利用率,对机器人躯干内的异形电池尤为重要。
良率的经济学含义:中试线良率超90%(国轩高科)与量产线良率90%之间隔着放大效应的鸿沟——每一道工序的良率损失在数十道工序串联后被指数放大。宁德时代将Q4中试线良率90%定为攻坚目标,本质是在为2027年小批量量产的"单位成本可接受性"做准备。全固态电池的单位成本下降斜率,将主要由良率爬坡速度而非材料价格决定,这是与半固态(成本曲线由材料主导)截然不同的降本逻辑。
3.5 技术代际时间表(综合多家机构与企业规划,2026年)
2026年:半固态规模装机(机器人渗透率预计20%-30%,据行业会议口径);全固态中试线密集投产、送样验证;
2027年:全固态小批量量产(宁德时代、比亚迪、清陶等规划)与装车/装机验证集中爆发;
2028-2030年:全固态达车规/机器人级稳定量产条件,成本比价进入1.5倍区间;
2030年以后:锂金属固态电池(500-600Wh/kg以上)、无负极设计进入产业化视野。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。