研报速递
一、企业概况
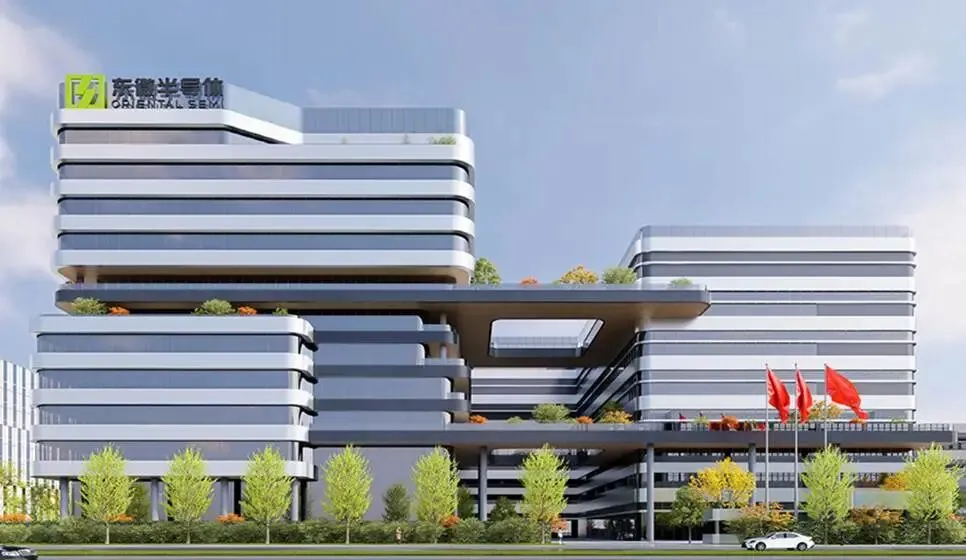
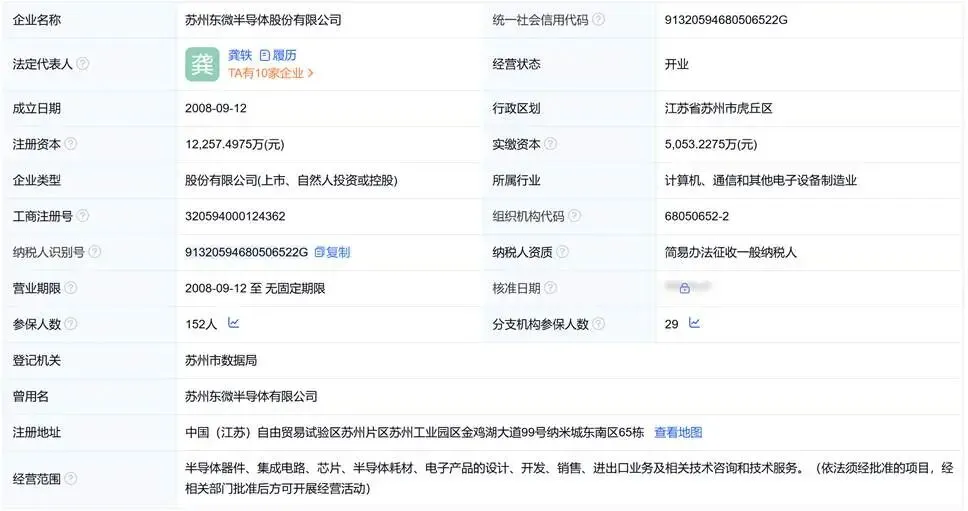
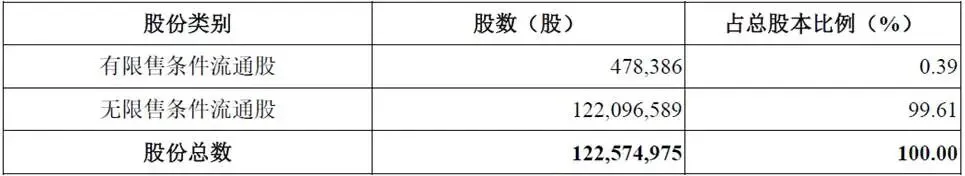
苏州东微半导体股份有限公司(简称“东微半导”),2008年设立有限责任公司,2020年整体变更为股份有限公司,于科创板挂牌上市,股票代码688261。公司拟向不特定对象发行可转换公司债券,募集资金总额不超过143,588.00万元,期限六年。
公司是典型的Fabless模式功率半导体设计企业,专注高性能功率器件的研发与销售,产品分为功率器件与IC产品两条线。功率器件包括GreenMOS系列超级结MOSFET、SFGMOS与FSMOS系列中低压屏蔽栅MOSFET、采用原创Tri-gate器件结构的TGBT系列IGBT、SiC器件(含SiCMOSFET、SiCSBD与Si2CMOSFET)以及高密度功率模块;IC产品为与控股子公司深圳慧能泰整合后形成的数模混合快速充电控制芯片与数模混合开关电源控制芯片。产品应用于数据中心与算力服务器电源、通信电源、车载充电机、直流充电桩、光伏逆变及储能、工业照明电源等场景。
公司为国家级专精特新“小巨人”企业、国家知识产权优势企业、高新技术企业,入选AspenCore2026中国IC设计Fabless100排行榜功率器件TOP10,核心产品多次获“中国芯”优秀市场表现产品奖。截至2026年6月末,公司拥有授权有效专利202项,其中发明专利195项,研发人员113人、占员工总数41.09%,员工总数约275人。
二、股权结构
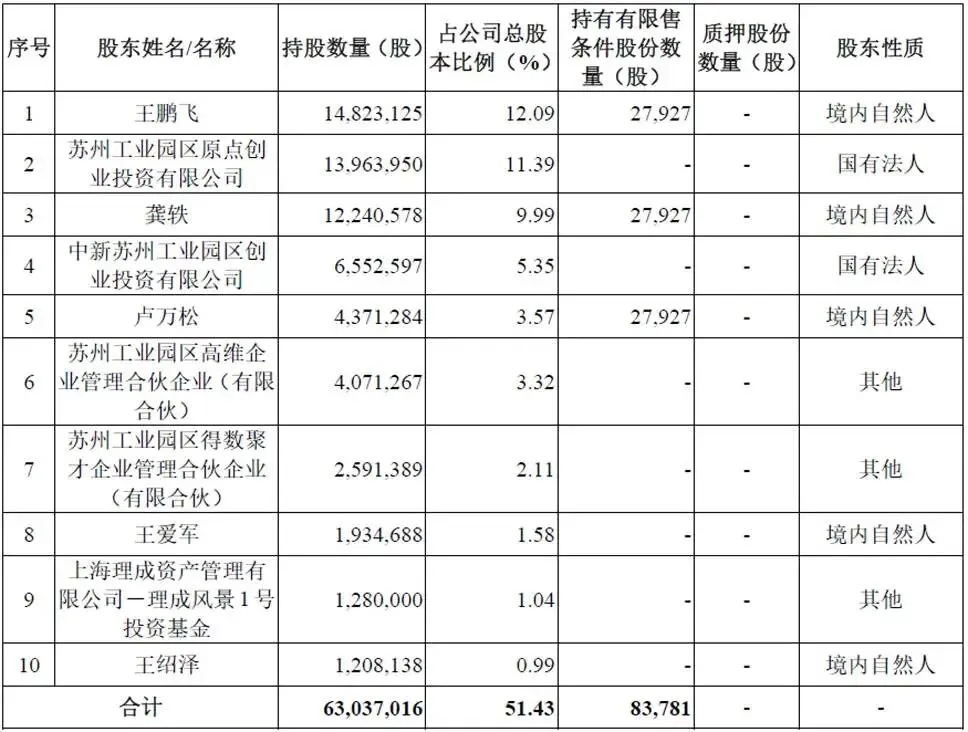
公司自上市以来无控股股东,实际控制人为王鹏飞、龚轶两名联合创始人。截至2026年6月末,王鹏飞直接持有12.0931%股份,并通过担任苏州工业园区高维企业管理合伙企业执行事务合伙人间接控制3.3215%;龚轶直接持有9.9862%,并通过苏州工业园区得数聚才企业管理合伙企业间接控制2.1141%;一致行动人卢万松直接持有3.5662%。三方合计控制31.0811%。2026年7月,得数聚才减持部分股份,叠加2025年限制性股票激励计划预留授予导致总股本增加,合计控制比例降至30.1453%,实际控制人未发生变化。
前十大股东中既包含创始人团队,也有苏州工业园区原点创投、中新苏州工业园区创投等国有背景投资机构,同时存在多家合伙企业员工持股平台,还有二级市场公募、私募基金以及自然人股东。前十大股东合计持股比例51.43%。
三、业务情况
(一)主营业务与产品
东微半导主营业务为高性能功率半导体研发与销售,分为功率器件和IC控制芯片两大板块。功率器件产品线丰富,包含GreenMOS超级结MOSFET、SFGMOS/FSMOS中低压屏蔽栅MOSFET、自主TGBT结构IGBT、SiC以及Si²CMOSFET器件、功率模块;IC板块主要来自收购子公司深圳慧能泰,包括数模混合快充控制芯片、数字化开关电源控制芯片。
销售以经销为主,报告期经销模式占主营业务收入比重分别为70.63%、65.42%、70.24%和72.86%,且占比在2026年上半年进一步抬升。经销为主的结构使得公司对终端客户的价格与需求信息存在一层隔断,渠道商承担了备货与账期职能,公司则让渡了部分毛利。
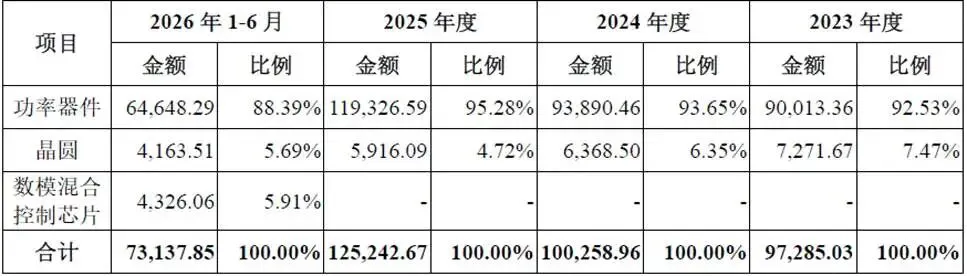
公司主营业务收入(单位:万元,下同)
(二)主要客户
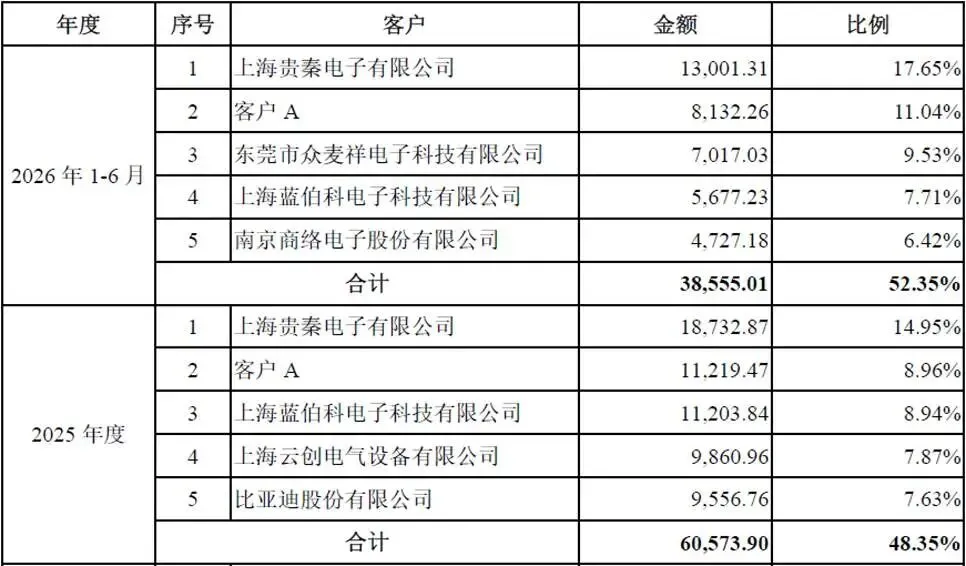
报告期前五名客户销售占比分别为56.44%、46.04%、48.35%和52.35%,集中度中等,不存在单一客户超过30%的情形。但客户名单的构成比集中度更值得关注:2026年上半年前五名中,上海贵秦电子、东莞市众麦祥电子、上海蓝伯科电子、南京商络电子均为电子元器件经销商,仅“客户A”为未具名的直接客户。第一大客户上海贵秦的占比由2023年的14.11%升至2025年的14.95%,2026年上半年进一步升至17.65%,同期应收账款前五名中该公司占18.32%,客户与应收的高度重合提示其渠道地位在强化。
与此同时,客户结构的另一条线索是终端应用重心的迁移。比亚迪在2024年为第一大客户,2025年降至第五位,2026年上半年已退出前五名。而公司在算力服务器电源、通信电源方向的客户(中兴康讯、思格新能源、北斗星电子、升华电源、特来电、优必选等)在募投论证中被反复提及。
(三)主要供应商
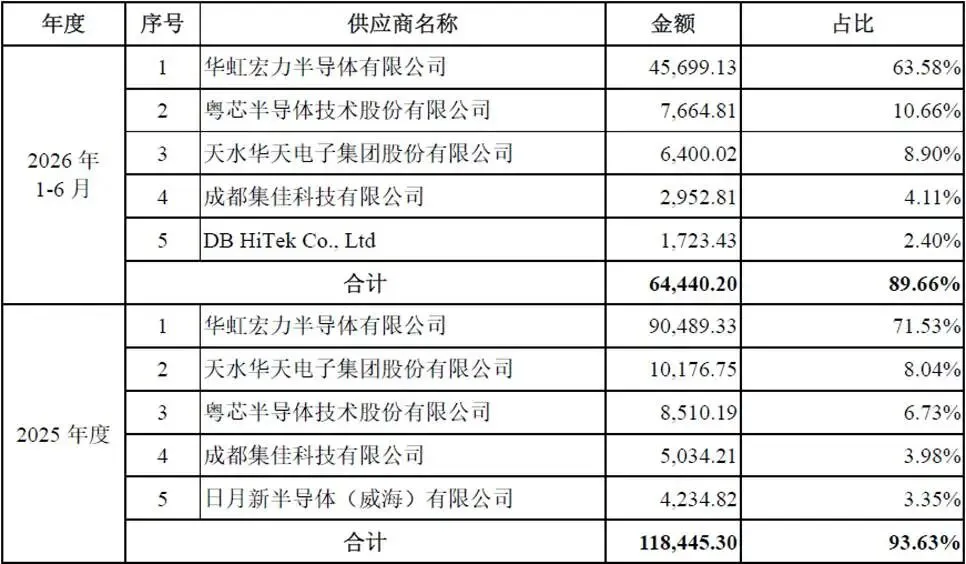
供应商集中度显著高于客户集中度。报告期前五名供应商采购占比分别为96.49%、93.04%、93.63%和89.66%,其中向华虹宏力半导体有限公司的采购占比分别为80.11%、71.20%、71.53%和63.58%。采购内容以晶圆为主,占采购总额的87.47%、80.74%、81.22%和80.95%,封装测试服务占12%至19%。除华虹宏力外,粤芯半导体、天水华天、成都集佳、日月新(威海)及韩国的DBHiTek构成补充,但单一供应商超过60%的格局未变。
对公司而言,63.58%的集中度不只是一项采购风险,更是技术路径的绑定:公司的产品竞争力在相当程度上寄生于华虹宏力的工艺能力,而代工价格与产能分配的决定权并不在公司手中。
四、财务分析
(一)盈利情况
营业收入层面,2023年-2025年营收实现增长,但利润波动幅度巨大。归母净利润2023年1.40亿元,2024年大幅下滑至0.40亿元,2025年小幅回升0.46亿元,2026年上半年回升至1.06亿元。扣除非经常性损益之后的净利润表现更加疲弱:2023年1.19亿元,2024年仅231.93万元,2025年789.71万元,2026上半年仅68.92万元。
非经常性损益对利润影响非常大,非经常性损益主要来自理财产品、金融资产公允价值变动和处置收益,公司主业扣非盈利能力偏弱,是公司财务核心痛点。
综合毛利率呈现明显波动,报告期分别为22.73%、14.29%、16.23%、17.40%,功率半导体行业竞争激烈,下游议价、产品迭代、产品结构变化都会带来毛利率波动。
研发投入保持较高水平,各期研发费用占营业收入比重维持7%-8.7%区间,符合半导体设计企业高研发投入特征;销售费用、管理费用随着业务扩张稳步上行。公司利润受半导体周期影响极强,一旦行业下行,产品价格承压,主业盈利能力会快速被压缩,存在业绩大幅下滑甚至亏损的风险。
(二)资本情况
报告期公司资产总规模持续扩张,2023年末30.12亿元,2026年6月末达到33.72亿元。资产结构上,过去以流动资产占绝对主体,2023-2025年流动资产占比超过85%,2026年上半年非流动资产占比大幅提升,主要来自收购深圳慧能泰形成大额商誉,同时固定资产、无形资产增加。
应收账款2023年末1.15亿元增长至2026年6月末2.54亿元,占流动资产比重抬升到10.30%,主要来自业务扩张加上收购慧能泰带来应收款项增加。
存货账面价值从2023年末3.40亿元上涨至2026年6月末6.84亿元,占流动资产比重由12.32%提升至27.76%。公司为应对下游需求加大晶圆备货,叠加并购子公司带来存货增量,存在跌价减值风险。
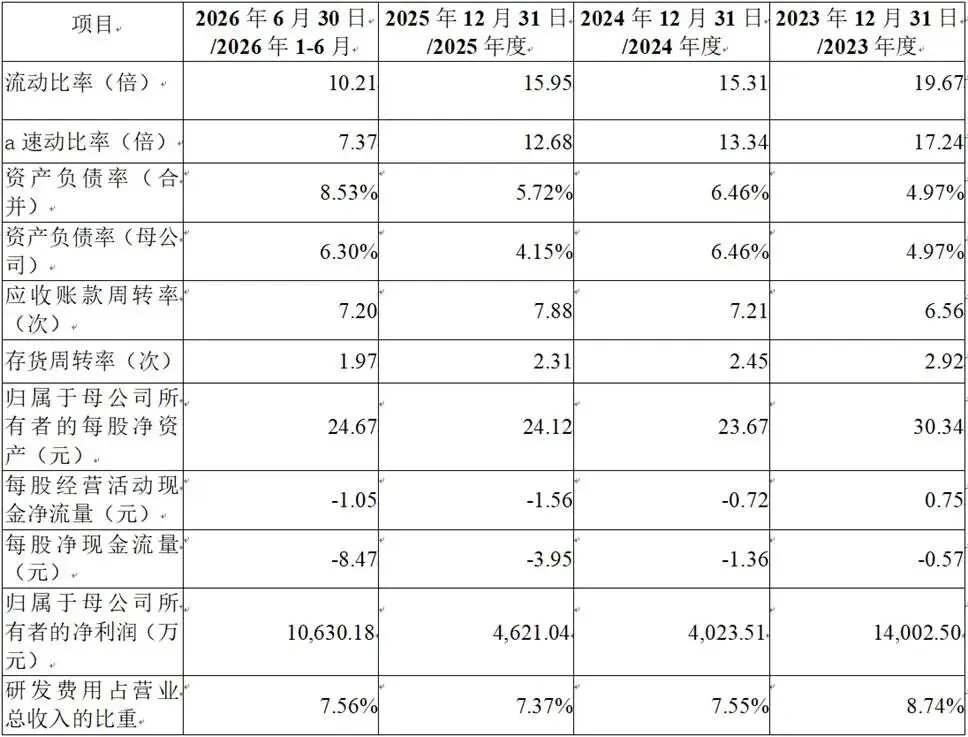
负债层面,公司整体资产负债率很低,报告期均低于9%,财务杠杆很低,没有大规模银行有息负债。
(三)现金流量情况
经营活动现金流是公司最值得警惕的财务指标。自2024年开始,经营活动现金流量净额持续为负:2024年-0.88亿元,2025年-1.92亿元,2026年上半年-1.29亿元。经营现金流出主要是晶圆原材料采购、人员薪酬;流入为产品销售回款。业务规模扩张,备货采购晶圆占用大量现金,叠加存货持续增加,造成经营性现金流持续流出。
经营性现金流持续为负意味着主营业务经营环节不能自我产生正向现金,需要依靠理财投资收益、筹资资金维持资金运转。若后续下游需求疲软,存货无法快速变现,应收账款回款变慢,公司将面临流动性压力,同时会对未来能力形成考验。
五、行业情况
(一)行业概况
功率半导体是电能转换与电路控制的核心器件,承担变频、变压、变流、功率放大与功率管理功能,下游覆盖工业控制、汽车电子、消费电子、通信、数据中心与新能源发电。根据WSTS数据,2025年全球半导体市场规模7,956亿美元、同比增长26.2%;中国半导体市场规模2,113.90亿美元、同比增长15.56%,占全球约26.57%。功率半导体作为其中的分立器件与部分IC品类,2025年中国市场规模1,871亿元,2021年为1,312亿元,近三年复合增长率10.97%;机构预计2025年至2031年复合增长率维持在14%至17%,2031年市场规模有望突破3,800亿元。
就细分市场看,2025年全球服务器电源芯片销售额3.26亿美元,预计2032年达7.91亿美元;全球功率氮化镓器件市场预计由2024年的3.55亿美元增至2030年的30亿美元,复合增长率约42%;到2031年,SiC与GaN合计将占全球功率半导体市场的31%。
(二)竞争格局
行业竞争格局分为全球和国内两层。全球高端市场长期由欧美日大厂英飞凌、安森美、意法半导体、瑞萨占据,海外厂商具备完整器件+IC产品体系,车规、工业客户认证壁垒深厚。国内市场呈金字塔格局,头部IDM企业华润微、士兰微,Fabless设计企业如新洁能、宏微科技、南芯科技等分别在分立器件、模拟电源IC赛道展开竞争。国内厂商优势在于响应本土客户、成本优势,但是高端车规、工业领域和国际巨头仍然存在差距,IC产品领域短板尤其明显。
六、企业分析
(一)企业优势
↟ 技术积累深厚
公司凭借在高压高性能功率半导体领域的持续创新,已成为国内领先的高性能功率器件设计厂商。第六代超级结MOSFET产品验证结果符合预期,研发工作取得阶段性进展,器件性能进一步提高,继续保持国内领先水平。
↟ 稀缺的SiC和GaN技术储备
公司在碳化硅和氮化镓功率器件领域积极推进研发及产业化,持续完善第三代半导体技术储备和产品布局。同时前瞻性布局以氧化镓为代表的第四代超宽禁带半导体技术,为把握新兴应用领域发展机遇奠定基础。此项技术前瞻性布局在国内同类企业中较为稀缺。
↟ 产品矩阵持续丰富
公司从单一功率器件供应商向“控制-驱动-执行”全链路解决方案供应商转型,通过自主技术储备及收购深圳慧能泰形成高性能模拟和数模混合IC业务布局,已形成数字电源管理、DSP和模拟IC等方面的研发及产品基础。
↟ 客户资源优质
公司产品已获得众多知名企业的认可,成为该等客户的主要国内供应商之一。公司在全球范围内积累了众多知名终端品牌客户,与之建立了长期、稳定的战略合作关系,进入客户供应链体系后能持续为公司带来高客户粘性和稳定订单。
↟ Fabless模式为研发投入提供了缓冲
公司固定资产账面价值仅16,421.76万元,占总资产4.87%;资产负债率8.53%,无有息负债压力,流动比率10.21倍。使公司在行业下行期不必承担产能折旧,也使其在需求上行期能够通过调整代工订单快速扩量。2025年收入增长24.92%而资本开支仅12,293.37万元。
(二)企业不足及风险
↡ 主业盈利能力偏弱
扣非净利润持续低迷,利润高度依赖理财、金融资产投资收益。行业一旦进入下行周期,主业很容易出现微利甚至亏损,盈利质量有待改善。综合毛利率波动大,面对行业价格战抗压能力有限。
↡ 经营性现金流持续为负
2024年度和2025年度经营活动现金流量净额分别为-8,831.32万元和-19,172.92万元,连续两年为负且金额较大,反映公司主营业务现金回流能力不足,盈利质量有待提升。
↡ 增长以价格换取,规模效应尚未兑现
功率器件销量由2023年的2.37亿颗增至2025年的4.58亿颗,增幅93%,同期功率器件收入由90,013.36万元增至119,326.59万元,增幅32.6%,单位售价下降约31%。2026年上半年销量已达2025年全年的68.3%,毛利率却仍低于2023年5.33个百分点。销量翻倍而毛利率未回归,说明新增产能对应的订单价格低于存量订单,规模效应被价格下行抵消。若行业价格竞争延续,收入增长对利润的贡献将持续为负。
↡ 存货规模快速增长
公司存货从2023年末的34,035.05万元增长至2026年6月末的68,442.21万元,增幅超过100%,存货周转率从2.92次下降至1.97次。存货增速远超营收增速,存在跌价风险。
↡ 3.22亿元商誉来自亏损标的,且以现金支付
2026年上半年以现金受让深圳慧能泰53.0921%股权,形成商誉32,243.81万元,占归母净资产的11.0%、非流动资产的36.7%。标的2025年营业收入21,799.46万元、净利润-1,149.02万元,处于亏损状态;合并后少数股东权益6,016.23万元,少数股东损益-125.98万元。收购同时带来应收账款增加、存货增加逾4,000万元与无形资产5,083.01万元。商誉不摊销但需每年减值测试,若慧能泰的IC业务不能在与公司器件的配套销售中实现扭亏,商誉减值将直接冲击利润表。
↡ 行业风险
中低压产品的价格竞争与第三代半导体的国际主导并存。国内功率半导体在中低压MOSFET等品类已出现产能过剩,价格竞争延续至今,公司毛利率的下移与行业同步。而在SiC、GaN等高价值品类,英飞凌、安森美、意法半导体、罗姆、Wolfspeed仍占据主导,国内厂商处于验证与爬坡阶段,8英寸SiC衬底的成本与良率尚未完全解决。公司募投重点布局的SiCJFET、SiCSuperJunctionMOSFET与GaNHEMT,恰是国际厂商专利密集、客户认证最严的区间。国产替代的政策叙事与商业现实之间存在时间差,这一时间差由公司的现金流承担。
↡ 供应链高度集中
对第一大晶圆代工厂华虹宏力依赖度过高,供应链安全存在隐患,第二、第三供应商导入仍需要时间完成工艺开发、产品验证。
↡ IC业务板块尚处于培育期
收购而来的深圳慧能泰2025年度净利润为负,IC产品市场竞争力、盈利水平尚待验证;对比海外巨头,整体“控制-驱动-执行”产品体系建设仍处在早期。
↡ 无控股股东可能导致公司治理不确定性
公司无控股股东,实际控制人合计控制比例约31.08%,股权相对分散。在重大决策、管理层任免等方面可能存在意见分歧,影响公司治理效率。