研报速递
移远通信(603236.SH)公司研究报告
全球物联网模组龙头的价值跃迁
供投行内部研究与决策参考
报告日期:2026年10月24日
数据截止:2026年10月23日(最新披露期为2026年第三季度报告)
执行摘要
移远通信(603236.SH)是全球蜂窝物联网模组的绝对龙头,2026年业绩显著加速:前三季度营业收入237.99亿元、同比增长33.1%,归母净利润12.12亿元、同比增长65.2%,其中第三季度单季归母净利润6.09亿元、同比增长132.3%。利润增速远高于营收增速,主因产品结构优化,高毛利的车载、端侧AI及解决方案业务占比提升,叠加规模效应与上游存储涨价向下游顺价。
转型路径清晰:2026年上半年,通信模组、天线业务收入81.06亿元(占53.12%)、毛利率16.28%;车载、智能及解决方案业务收入71.36亿元(占46.76%)、毛利率21.42%。高毛利业务占比上升直接抬升综合毛利率(2026年三季度为20.72%),标志着公司从“卖模组”向“模组+车联网+端侧AI整体方案”转型兑现。公司在全球蜂窝物联网模组收入份额约34%(第三方口径),呈“一超多强”格局。
财务质量提示:2026年前三季度经营性现金流净额为-18.63亿元、净流出同比扩大,反映业务高增长伴随的营运资金占用上升;资产负债率约67%,处于较高水平。盈利高速增长与经营现金流转负并存,是需要重点跟踪的背离点。估值方面,按2026年10月23日收盘价80.74元、总市值328.10亿元计,市盈率(TTM)约24.9倍,相对其成长性处于合理区间。
整体判断:移远通信是受益于车联网渗透、端侧AI与智能化升级的全球龙头,价值核心在车载与端侧AI放量及毛利率持续提升,风险集中在经营现金流、高杠杆与原材料/地缘扰动。本报告不构成买卖评级或目标价,估值仅给条件式框架。
1 研究背景、范围与方法
本报告面向投行从业者,对公司基本面做可追溯的研究分析。核心数据来自公司2025年年度报告、2026年半年度报告与2026年第三季度报告(交易所披露渠道)、同花顺/Wind金融数据库标准化行情与财务字段,以及公司官网、上证路演中心与主流财经媒体;第三方行业份额数据单独标注。分析截止日为2026年10月23日,最新完整财年为2025年,最新披露期为2026年第三季度报告。所有金额除注明外均为人民币,单位为亿元或万元。
本报告遵循“结论先行、逐层支撑”的结构:先给出执行摘要与核心判断,再按公司概况、商业模式、行业与竞争、财务质量、估值、风险、结论的顺序展开。凡精确数字均在正文或图表来源中注明出处;依赖第三方转述的量级标注为待核。
2 公司概况与身份核验
公司身份已核验:上海移远通信技术股份有限公司(移远通信,603236.SH)成立于2010年,2019年7月16日在上海证券交易所主板上市,是全球领先的物联网整体解决方案供应商。主营业务为物联网领域无线通信模组及其解决方案的设计、研发、生产与销售,覆盖蜂窝模组(5G/4G/3G/2G/LPWA)、Wi-Fi与蓝牙模组、GNSS模组、天线及软件平台服务,构建“1+N”业务矩阵。公司仍在正常上市交易,2026年10月23日收盘价80.74元,总市值约328.10亿元。
股权结构方面,实际控制人为董事长兼首席执行官钱鹏鹤,直接持股15.49%(约6295.8万股);宁波移远投资合伙企业(有限合伙)持股5.95%,境外自然人MINHONG MAO持股4.33%,香港中央结算有限公司持股,其余为流通股东。总股本约4.06亿股。
表1 股权结构要点(2026年第三季度报告)
股东/事项 | 持股比例(%) | 说明 |
钱鹏鹤(实控人) | 15.49 | 董事长兼CEO,直接持股 |
宁波移远投资合伙企业 | 5.95 | 员工持股/一致行动平台 |
MINHONG MAO | 4.33 | 境外自然人股东 |
香港中央结算 | — | 港股通/外资持股通道 |
数据来源:上海证券交易所公司概况、移远通信2026年第三季度报告(2026-10-19披露)。
3 商业模式:“1+N”矩阵与价值跃迁
公司以“1+N”业务矩阵为核心:以通信模组(蜂窝、Wi-Fi/蓝牙、GNSS)为基本盘“1”,以天线、软件平台以及面向车载、机器人、两轮智能出行、工业智能、智慧农业等多场景的一站式解决方案为“N”,通过模组规模化建立全球客户基础,再向高附加值方案延伸。这一模式的关键在于从单一模组出货向“硬件+方案+服务”转化,以提升单客户价值与毛利率。
3.1 基本盘:全球出货量第一的模组业务
蜂窝物联网模组是公司基本盘,公司是全球出货量与收入第一的模组厂商,产品已覆盖150多个国家和地区,海外收入占比高。2025年模组相关业务收入约128.6亿元(第三方口径,待核),依托与高通等头部芯片厂商的长期战略合作,产品覆盖5G、4G、NB-IoT/LTE-M、车规级等全谱系。
3.2 第二曲线:车载与端侧AI
车载与端侧AI是价值跃迁的核心方向。公司车载产品覆盖智能座舱模组、车载通信模组、高精度定位模组、数字钥匙方案等,并推出符合3GPP R18标准的车规级5G-A模组AR588MA(集成卫星通信功能),已有头部车企启动方案导入。端侧AI方面,算力模组等高毛利业务收入占比提升,2026年上半年车载、智能及解决方案业务毛利率达21.42%,显著高于传统模组业务。
4 行业与竞争格局
蜂窝物联网模组是集中度极高的全球市场。据第三方机构口径,移远通信在全球蜂窝物联网模组收入份额约34%(IoT Analytics,2026,待核),广和通约14%、中国移动约10%、美格智能约7%、Telit Cinterion约5%;按2026年上半年出货量计,全球前五名厂商均来自中国(移远、中国移动、利尔达、广和通、日海智能,待核),国内呈“一超多强”格局,主要同业包括广和通(300638)、美格智能(002881)、日海智能(002313)与有方科技(688159)。
行业增长由端侧AI与RedCap等技术周期、车联网渗透率提升及智能化升级驱动。随着智能网联汽车渗透率快速提升,车载模组单车搭载量显著增加;端侧AI与算力模组打开新的成长空间。公司作为全球龙头,在客户覆盖、产品矩阵与芯片合作上具备规模壁垒,但也面临行业价格竞争与集中度再分配的压力。
5 财务质量分析
总体结论:公司营收高速增长、盈利能力自2023年低点持续修复,增长与利润剪刀差扩大,但经营现金流为负、杠杆偏高是主要瑕疵。2021—2025年营业收入分别为112.62亿、142.30亿、138.61亿、185.94亿、243.26亿元,归母净利润分别为3.58亿、6.23亿、0.91亿、5.88亿、8.37亿元;2023年为盈利低谷,2024—2025年明显回升,2026年进一步加速。
图1 移远通信2021—2025年营业收入与归母净利润趋势
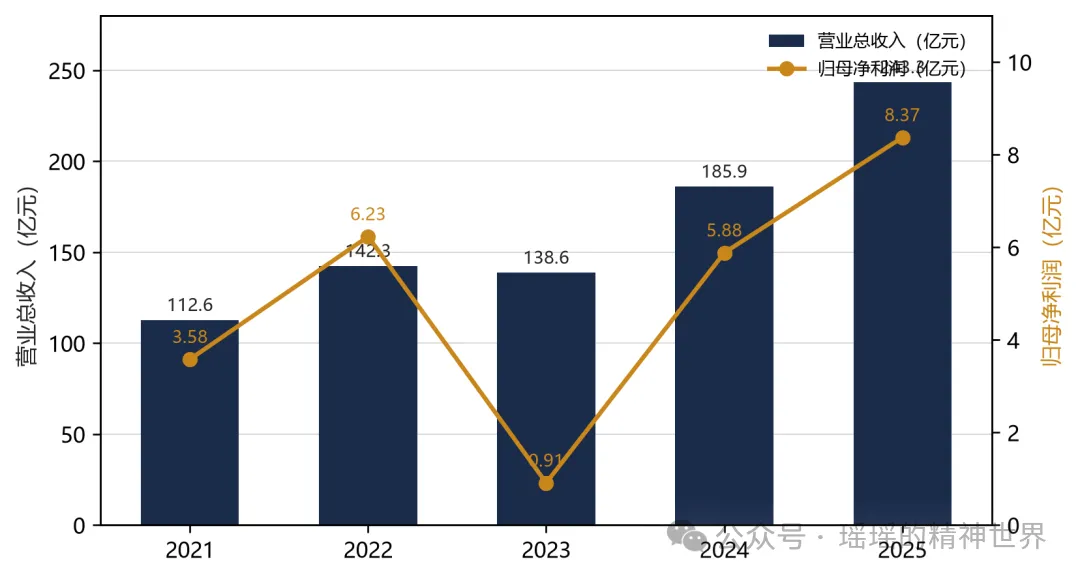
数据来源:同花顺/Wind金融数据库标准化财务字段;金额单位为亿元。
表2 主要财务指标汇总(2021—2026Q3)
指标 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026前三季 |
营业总收入(亿元) | 112.62 | 142.30 | 138.61 | 185.94 | 243.26 | 237.99 |
归母净利润(亿元) | 3.58 | 6.23 | 0.91 | 5.88 | 8.37 | 12.12 |
销售毛利率(%) | — | — | — | — | 17.41 | 20.72 |
资产负债率(%) | — | — | — | — | 59.66 | 66.89 |
净资产收益率(%) | — | — | — | — | 12.22 | 15.32 |
数据来源:同花顺/Wind金融库。2026年前三季为2026年第三季度报告口径;“—”表示该期未在本来源中列示。
5.1 利润增速远超营收,结构优化是主因
表3 2026年上半年分业务收入与毛利率
分业务 | 主营收入(亿元) | 收入占比(%) | 毛利率(%) |
通信模组、天线 | 81.06 | 53.12 | 16.28 |
车载、智能及解决方案 | 71.36 | 46.76 | 21.42 |
数据来源:财联社/新浪财经转述公司2026年半年度业绩说明会(2026-09)。
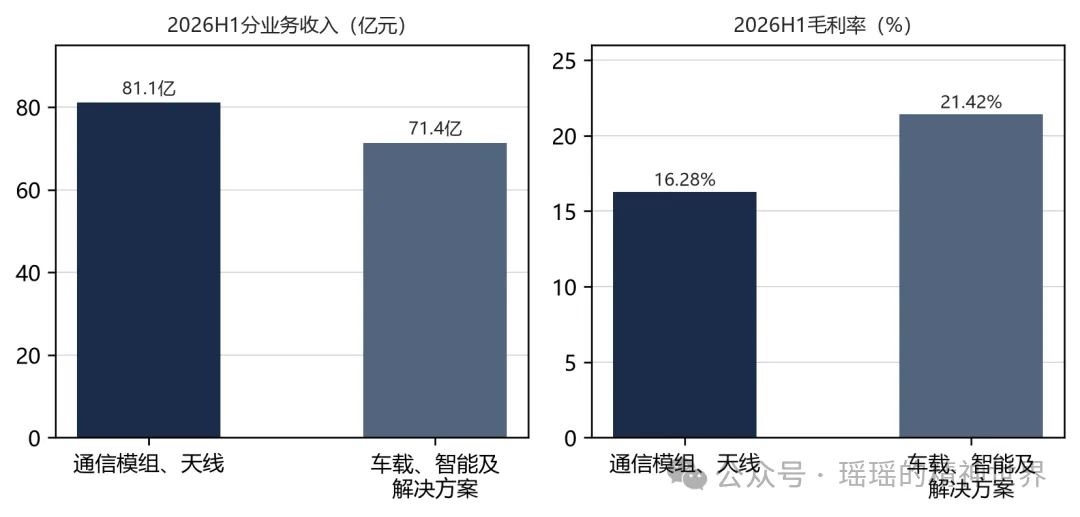
图2 2026年上半年分业务收入与毛利率对比
数据来源:财联社/新浪财经转述公司2026年半年度经营数据。
2026年前三季度归母净利润同比增长65.2%,显著高于33.1%的营收增速,第三季度单季归母净利同比增长132.3%。驱动因素包括:其一,产品结构优化,高毛利的车载与端侧AI业务占比提升,综合毛利率由2025年的17.41%升至2026年三季度的20.72%;其二,规模效应持续释放;其三,上游存储等原材料涨价逐步向下游客户顺价,进一步支撑毛利。
5.2 经营现金流为负,盈利质量需跟踪
与盈利高增长相对,公司2026年前三季度经营性现金流净额为-18.63亿元,净流出同比增加,主要反映高增长业务下的营运资金占用(存货与应收账款上升)。公司资产负债率由2025年的59.66%升至2026年三季度的66.89%,杠杆水平较高。这一“利润高增、现金流为负”的组合在硬件制造高增长阶段较为常见,但若营运资金占用持续扩大且无法向收入节奏收敛,将对盈利质量构成压制,需以季度口径持续跟踪现金回流情况。
6 估值分析(条件式框架)
按2026年10月23日收盘价80.74元、总市值328.10亿元计,市盈率(TTM)约24.9倍。考虑到公司归母净利润正处加速期(2026年前三季已12.12亿元),若按全年盈利推算,动态估值较TTM更低。相对全球物联网模组龙头地位与车载、端侧AI成长性,当前估值处于合理区间,且市场已部分计入业绩超预期(近期股价连续上行)。
表4 估值指标(2026-10-23)
指标 | 数值 | 口径 |
收盘价(元) | 80.74 | 2026-10-23收盘 |
总市值(亿元) | 328.10 | 收盘价×总股本 |
市盈率TTM(倍) | 24.94 | 合并口径,滚动12个月 |
2026年内区间(元) | 45.05–107.04 | 年内最高/最低 |
数据来源:同花顺/Wind金融库(收盘价、市值、PE TTM)。
估值应结合以下分档条件判断,不给出单点目标价:
表5 估值分档条件
档位 | 触发条件 | 估值含义 |
扩张区间 | 车载/端侧AI放量、毛利率续升 | 盈利上修消化估值,PE中枢上移 |
中枢区间 | 结构优化延续、营收稳增 | 估值随成长性维持合理水平 |
回调区间 | 毛利率回落、现金流持续大额净流出 | 盈利与现金背离压制估值 |
注:以上为估值框架设定,非市场一致预期;分档阈值为分析方设定值。
7 风险提示与反方观点
经营现金流为负是第一风险。2026年前三季度经营性现金流净流出18.63亿元,若营运资金占用持续扩张而无法随收入节奏收敛,将对利润含金量与再融资需求形成压力。
高杠杆与原材料价格风险。资产负债率约67%,叠加上游存储等芯片/元器件价格波动,若涨价无法顺畅向下游传导或需求回落,毛利率修复将受阻;芯片供给高度集中于少数厂商亦存在供应链集中风险。
地缘与关税风险。公司海外收入占比高、全球化布局深,面临贸易壁垒、关税与逆全球化扰动,可能影响海外份额与利润率。
反方观点:亦有理由认为当前估值已反映较多乐观预期。近期股价连续上行、换手率偏高,市场已将业绩超预期计入价格;若车载/端侧AI放量不及预期或毛利率见顶,估值存在回撤空间。关键证伪信号是:季度毛利率环比回落、经营现金流净流出持续扩大、或车载/端侧AI收入增速放缓。
8 结论与投行视角建议
综合判断:移远通信是全球蜂窝物联网模组龙头,正处于从“卖模组”向“车载+端侧AI+解决方案”高附加值转型的兑现期,2026年业绩加速、利润率上行,价值核心在结构优化与成长兑现;但经营现金流为负、高杠杆与原材料/地缘扰动是主要风险。对投行而言,应重点跟踪车载与端侧AI收入占比及毛利率、经营现金流的季度收敛情况,以及芯片/存储价格与海外政策变化;上述变量决定公司盈利质量与估值中枢的走向。本报告仅供研究与决策参考,不构成证券买卖建议。
9 附录:信息来源与口径说明
主要信息来源如下,均已联网核验:
· 移远通信2025年年度报告(2026-04-22披露):主营业务、业务矩阵。
· 移远通信2026年半年度报告(2026-08-13披露)与第三季度报告(2026-10-19披露):财务与经营数据。
· 同花顺/Wind金融数据库(访问于2026-10-24):历史财务、行情、市值、PE TTM。
· 上海证券交易所公司概况:法定代表人与治理结构。
· 财联社(2026-09-01)与新浪财经(2026-09-02):2026年上半年分部经营数据。
· IoT Analytics、OFweek、智研咨询等(第三方,待核):全球蜂窝物联网模组份额与竞争格局。
口径说明:综合毛利率与资产负债率、ROE为合并报表口径;分部收入占比按分部收入/营业总收入计算;行业份额类数据(移远约34%等)来自第三方机构,标注为待核,仅作背景参考,不作为本报告判断依据。经营现金流净额为现金流量表“经营活动产生的现金流量净额”。