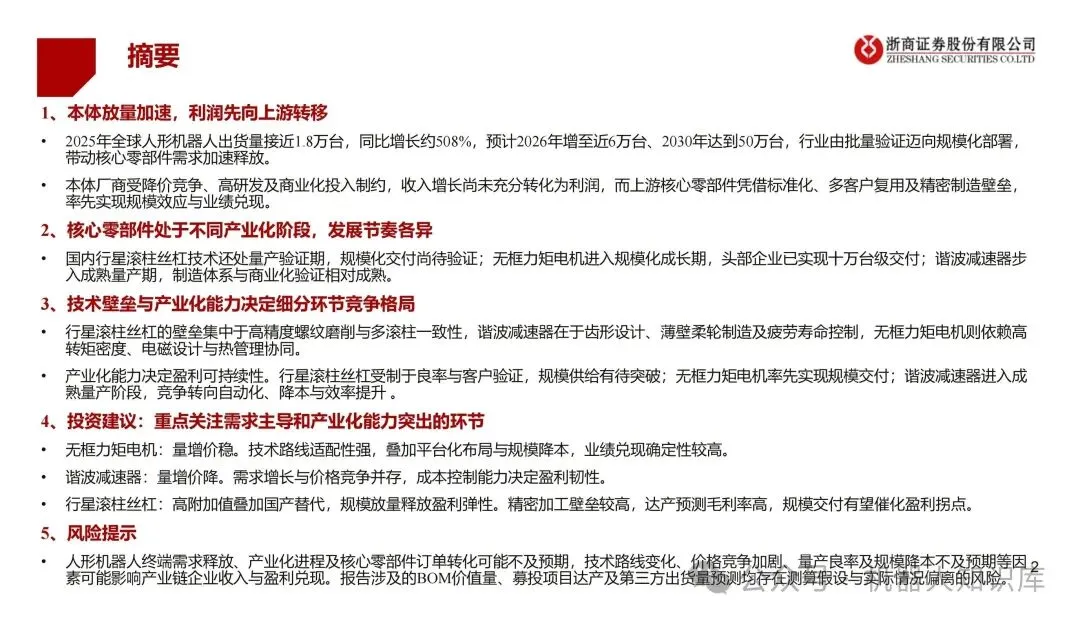
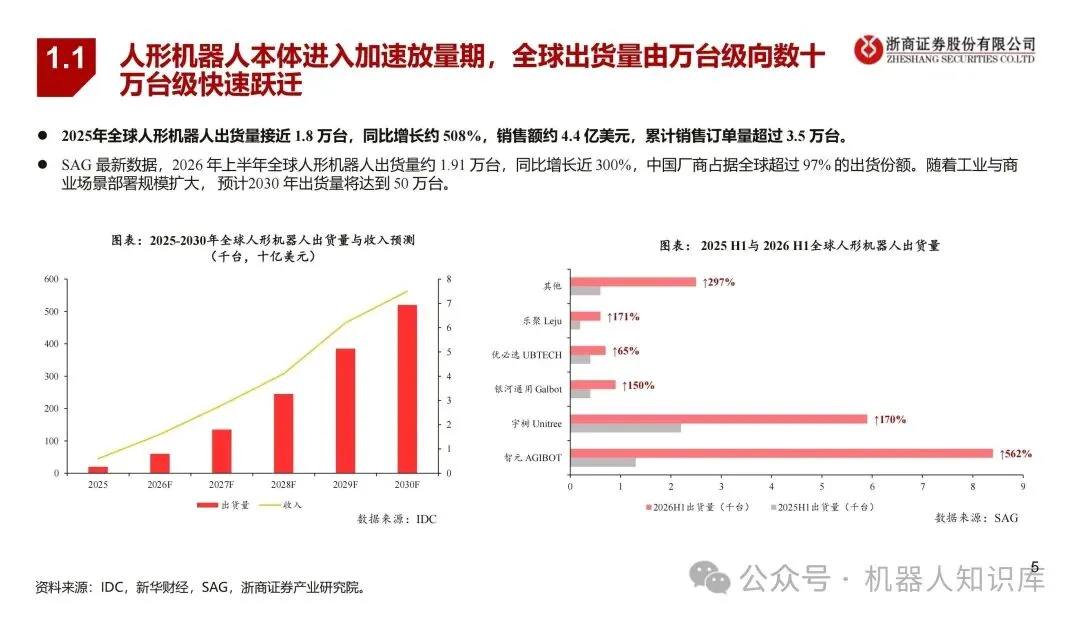
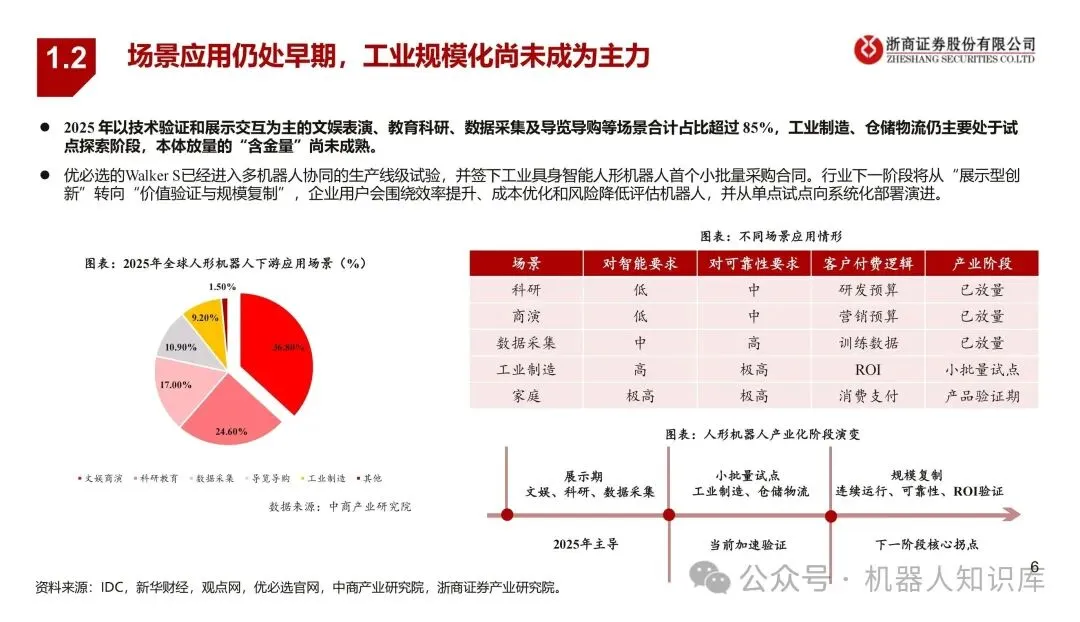
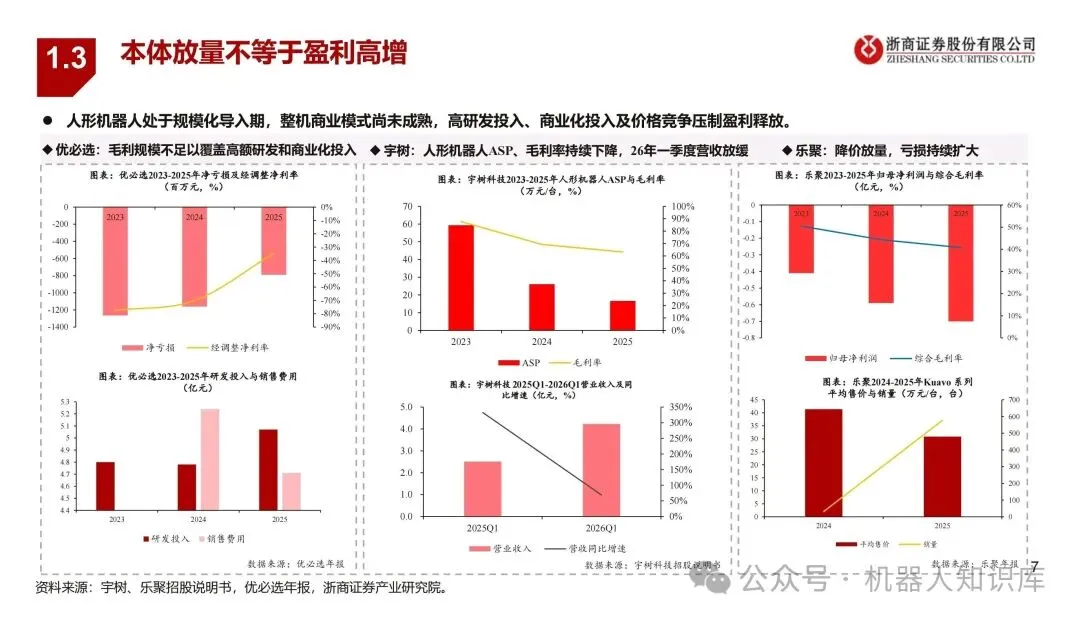
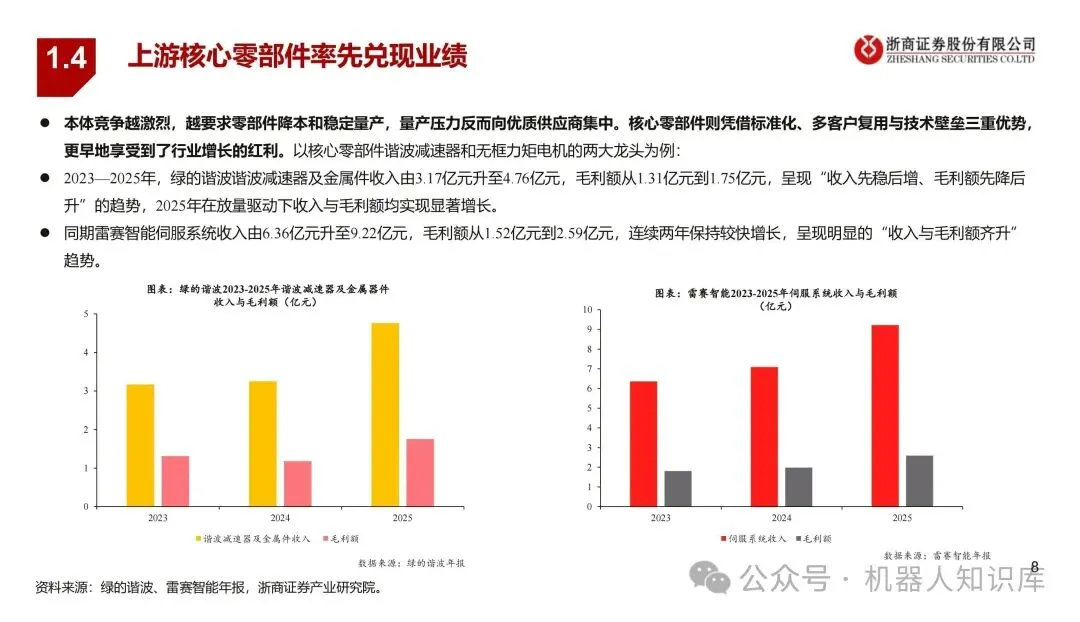
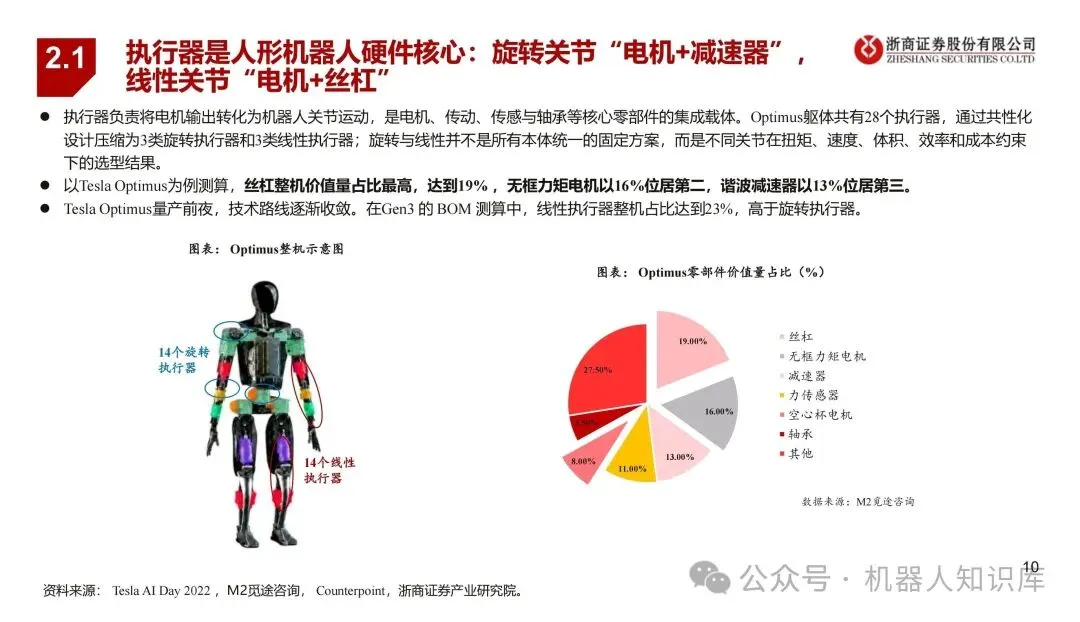
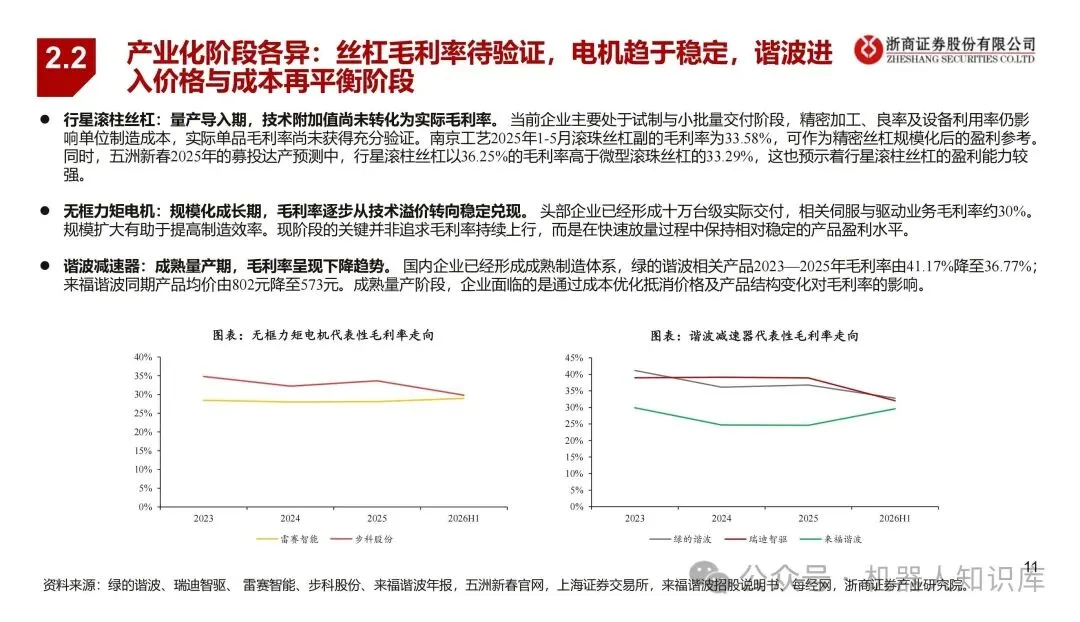
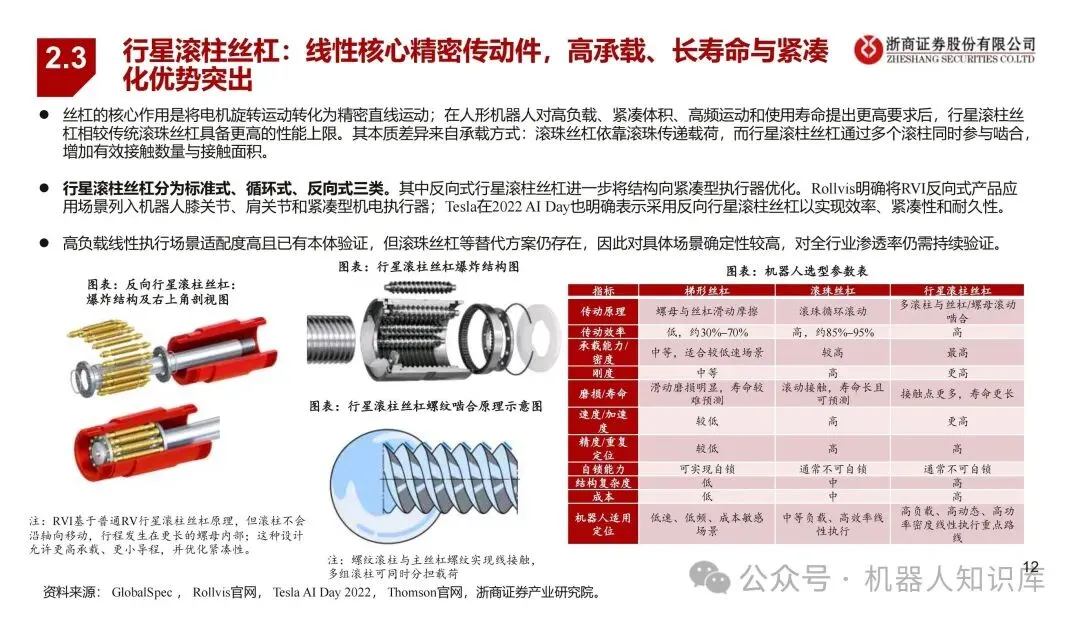
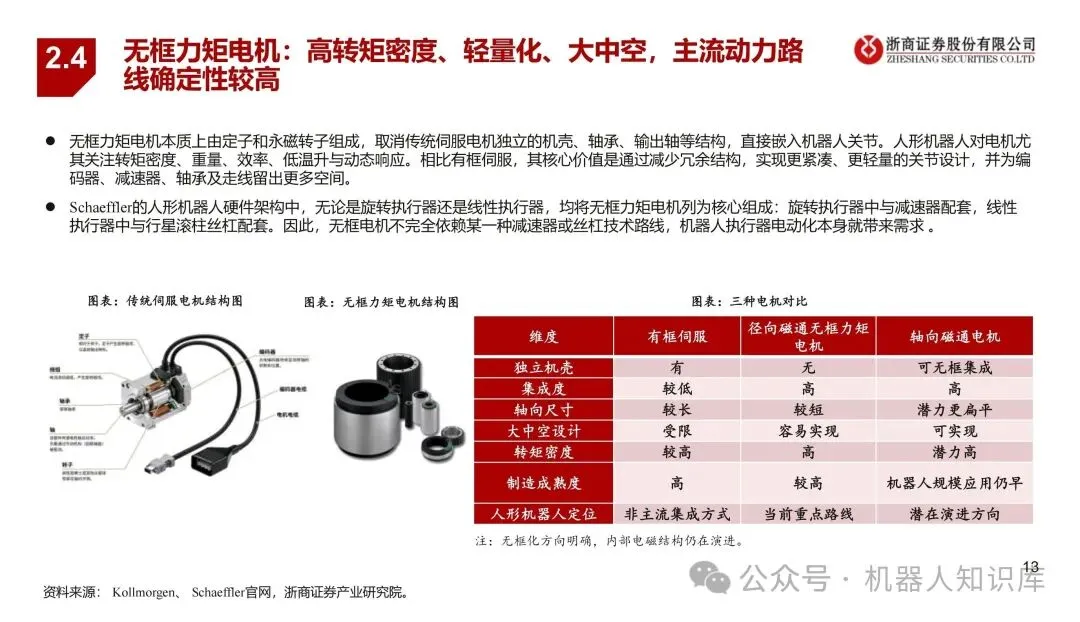
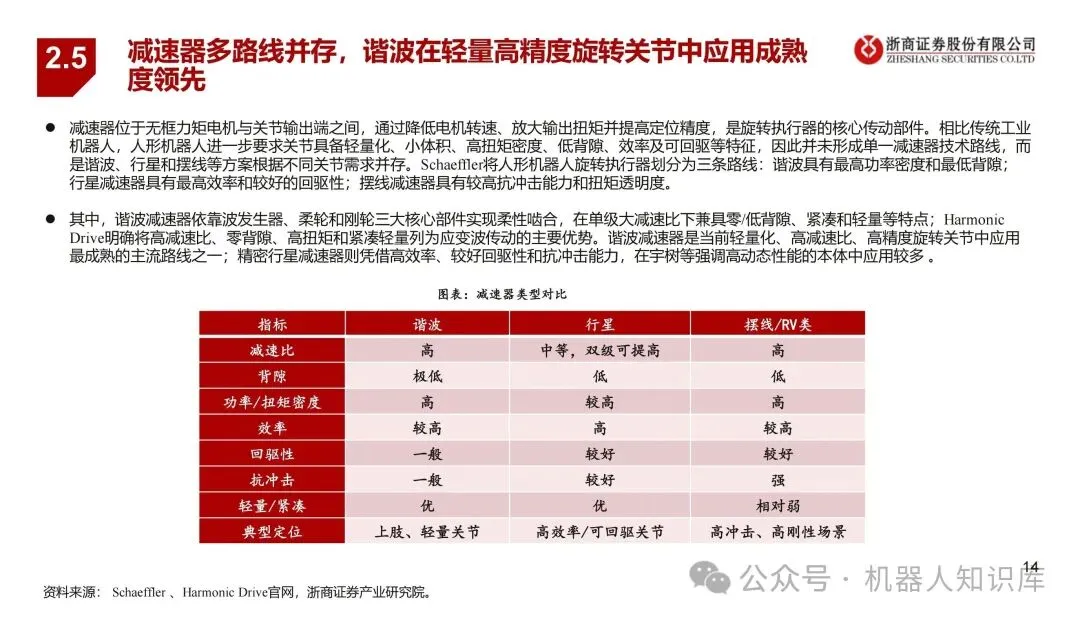
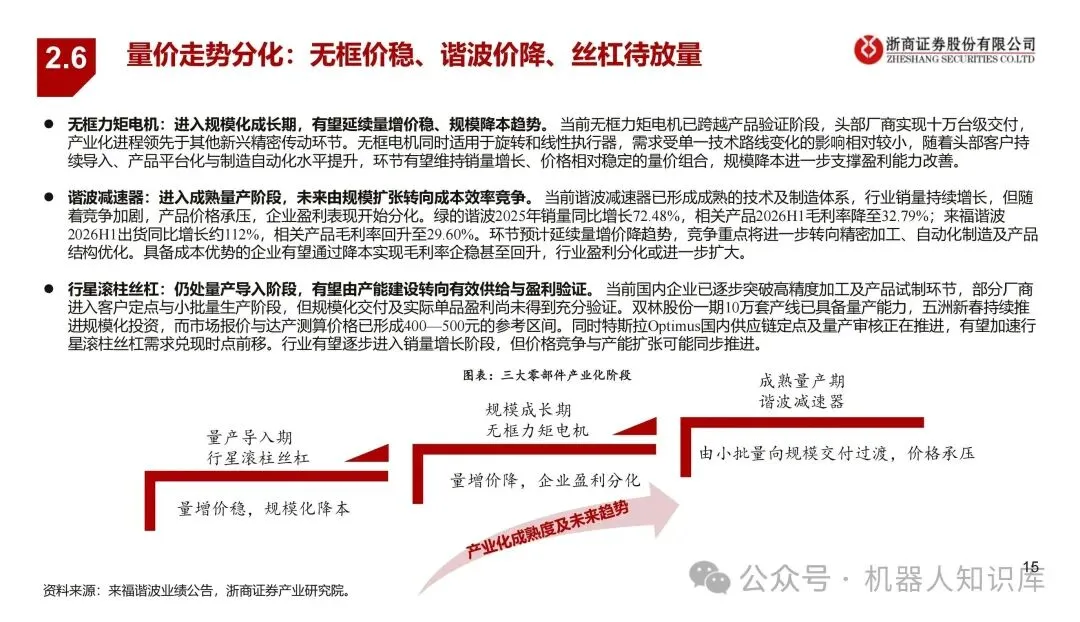
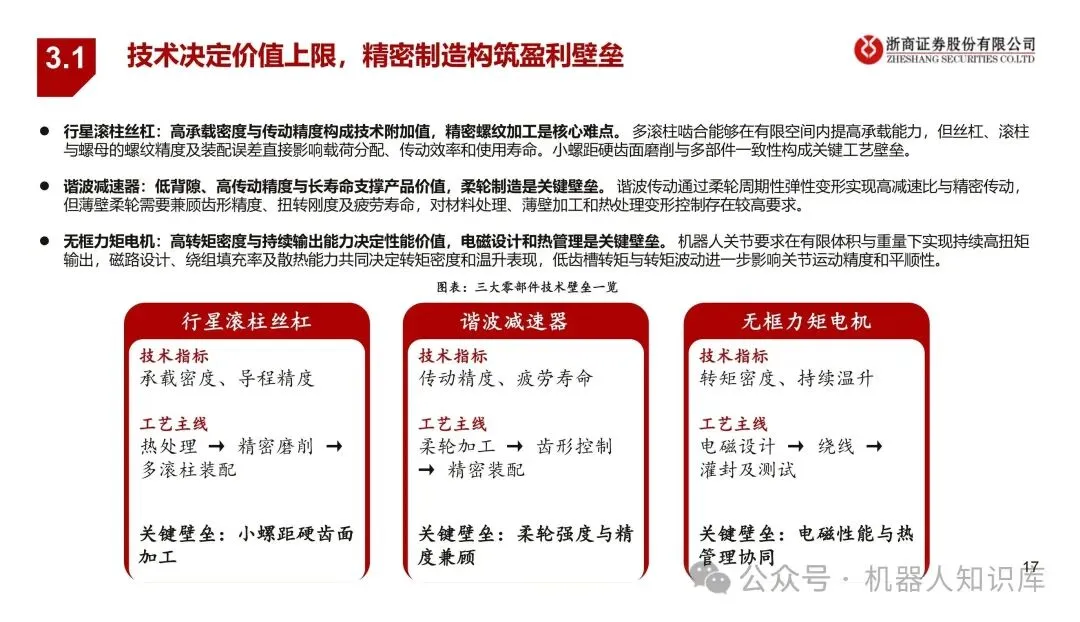
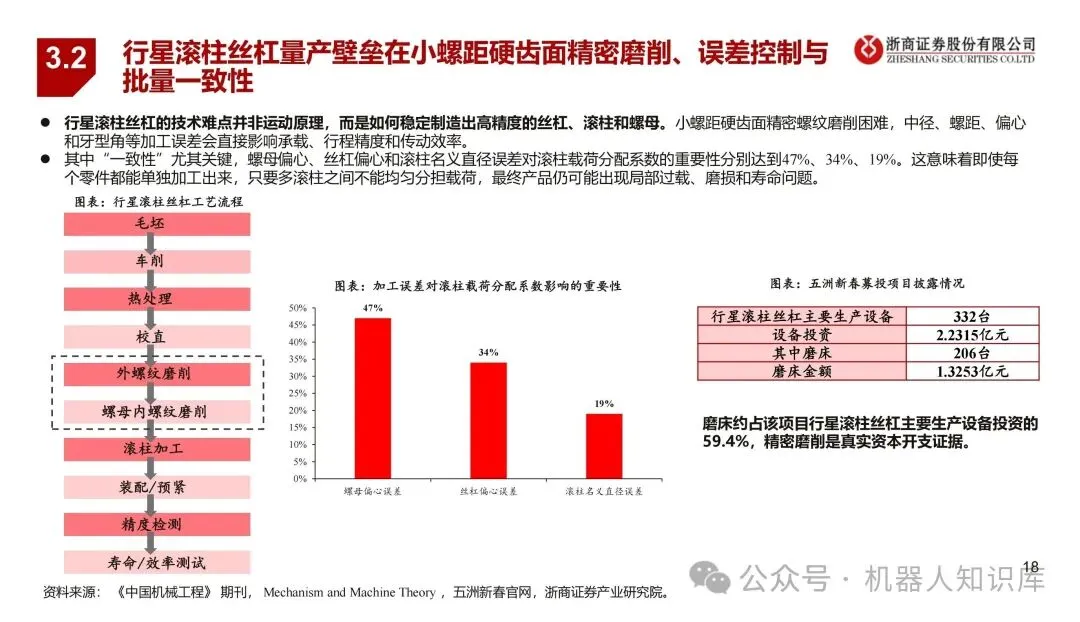
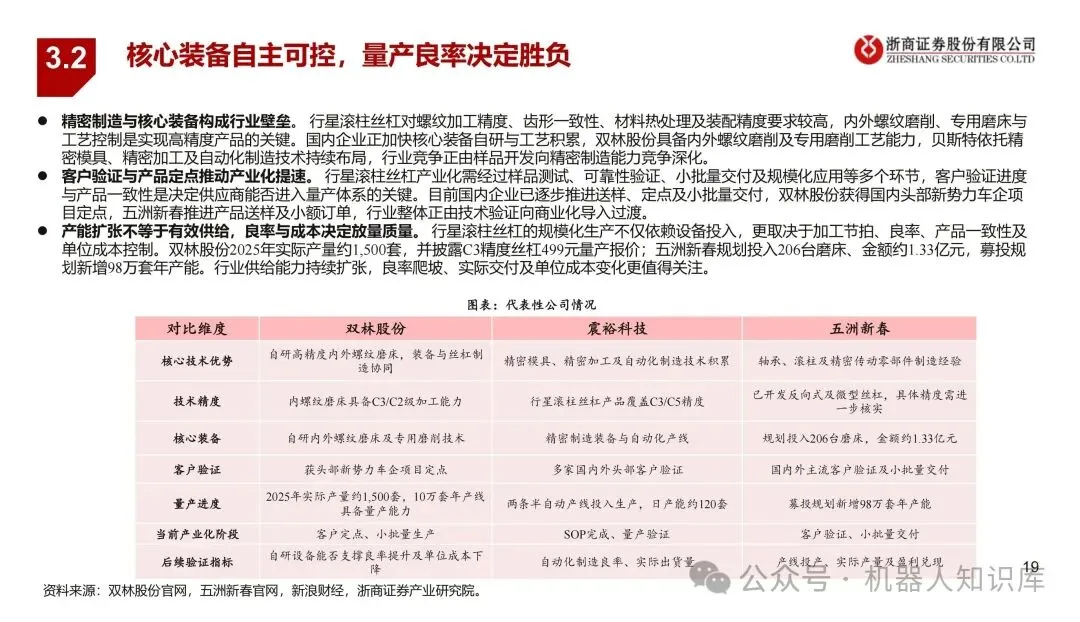
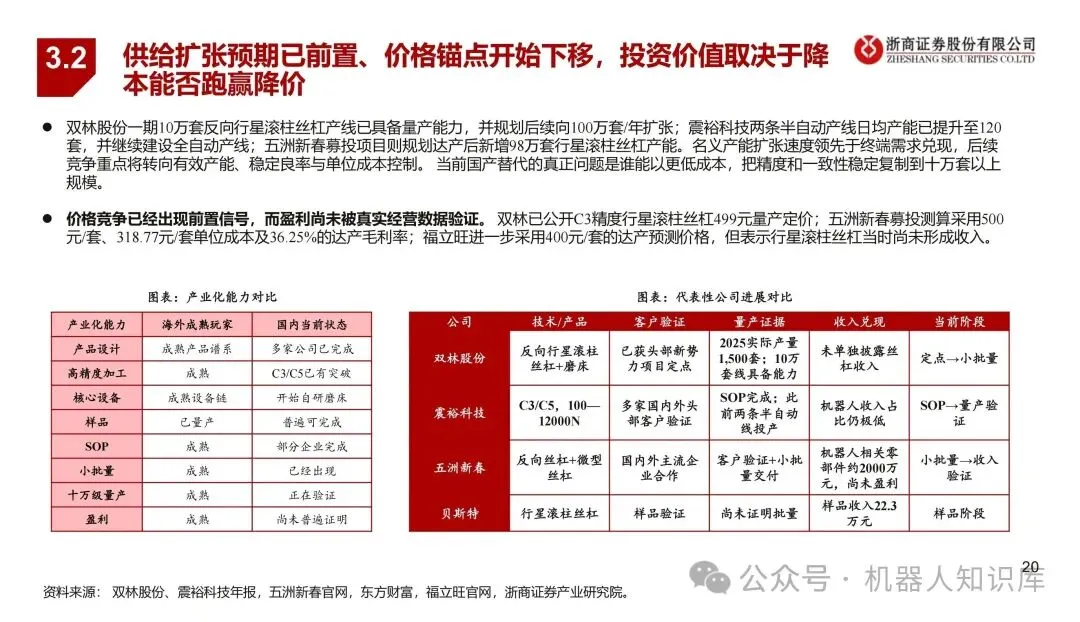
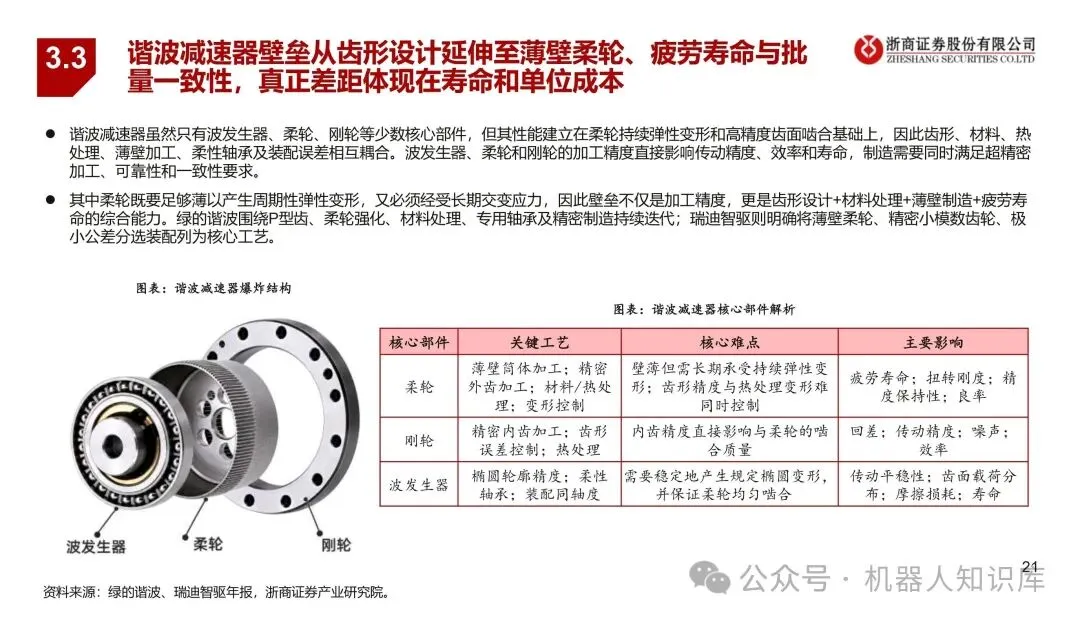
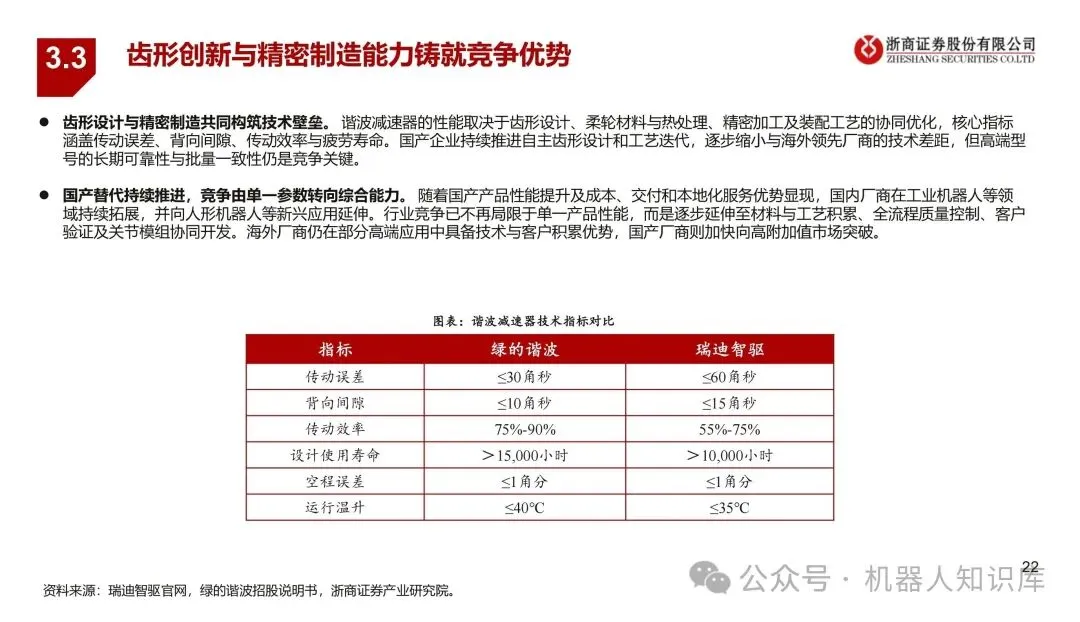
2026人形机器人核心零部件产业深度研究报告:量价分化寻胜势,上游掘金正当时别光盯整机了!人形机器人真正赚钱的环节在这!咱们做产品规划的都明白一个理儿:看着热闹的赛道,往往是叫好不叫座。这几年人形机器人火得一塌糊涂,但仔细扒下产业链的账本,你会发现一个很反直觉的事:本体放量加速,但利润先跑到上游去了。我最近看了一份深度材料,里面数据挺扎实。2025年全球人形机器人出货量接近1.8万台,同比暴增508%,看着吓人吧?但你再去看那几家头部本体厂商,比如优必选、宇树、乐聚,日子并不好过。高额的研发投入、降价竞争,导致他们收入涨了,利润却没见着,优必选甚至还在亏损扩大。这就是典型的“增量不增利”。为啥会这样? 说白了,整机商业模式还没完全跑通,现在85%以上的场景还是文娱表演、科研教育这些,工业制造还在试点。但上游核心零部件就不一样了,标准化、多客户复用,加上精密制造的技术壁垒,反而能最先吃到红利。材料里把核心零部件分了三个段位,我觉得特别准,咱们按这节奏来盘盘:第一梯队是“无框力矩电机”,属于规模化成长期。这玩意是当下确定性最高的。因为不管你用哪种减速器或者丝杠,只要做电动执行器,基本都绕不开它。头部企业已经实现十万台级交付了,雷赛智能2026年上半年在手订单超100万台,步科股份实际出货11.36万台。它的逻辑是“量增价稳”,规模上去了,成本降下来,利润扩张的确定性很强。第二梯队是“谐波减速器”,进入成熟量产期。这个环节已经是红海了。技术体系和制造都比较成熟,核心矛盾从“能不能做”变成了“量增能不能覆盖价降”。你看绿的谐波,销量从21万台涨到42万台,但毛利率从41%掉到了36%左右。现在拼的就是成本控制,谁能通过自动化、良率提升把成本压下来,谁就能守住利润,属于“量增价降”的硬核淘汰赛。第三梯队是“行星滚柱丝杠”,还在量产导入期。这玩意儿技术含量最高,在特斯拉Optimus里价值量占比高达19%。高负载、长寿命,但壁垒也极高,小螺距硬齿面磨削难,多滚柱一致性更难(螺母偏心误差对载荷分配的影响占47%)。目前国内企业主要还在试制和小批量交付,双林股份10万套产线具备量产能力,五洲新春规划新增98万套产能。它的逻辑是“高附加值叠加国产替代”,一旦特斯拉供应链定点落地,规模放量后,盈利弹性是最大的,但你要承担良率和客户验证的风险。一点个人看法:现在这个阶段,去赌整机厂的利润拐点,不如去挖上游卖铲子的。无框电机求稳,谐波减速器看成本控制,丝杠等风来。尤其是丝杠,名义产能扩张很快,但真正的胜负手在良率和单位成本,谁能把精度稳定复制到十万套以上,谁就是真正的赢家。别光看概念,多盯盯实际出货和毛利率变化,那才是最真实的数据。今日分享:2026人形机器人核心零部件产业深度研究报告:量价分化寻胜势,上游掘金正当时 / 30 页 | 原文pdf:点这里下载说明及机器人智库星球介绍可保存你本地反复阅读查看!声明:报告版权归原创作者所有,仅作学习分享不作商业用途。其他仅为整理时间成本

 研报速递

发表评论
发表评论: