
 研报速递

以下为文章全文:
自从我国经济进入“新常态”以来,金融总量供给充足,但结构性问题凸显——金融供给端未匹配实体经济的需求。目前我国金融体系服务新兴产业的能力不足,限制了金融助推实体经济转型的能力。金融供给侧结构性改革的目的是服务实体经济,增加有效供给,提升金融资源配置效率。券商作为连接资本市场和实体经济的桥梁,近年来面临着内在隐患与外在困境,导致其对直接融资的有效供给严重不足。为了更高质量、高效率地服务于实体经济,金融供给侧结构性改革将推动券商投行业务、机构业务、资本中介业务、零售业务全面转型。
一、背景:金融供给侧结构性改革需解决的问题
改革开放四十年来,以国有银行为主导的金融体系支持了我国的经济增长和社会福利改善。但随着中国经济步入“增速放缓、结构转型和创新驱动”的“新常态”,以技术创新为主要特征的新兴产业发展更需要资本市场提供直接融资服务。然而,我国以银行体系间接融资为主的现状一直没有得到根本性转变,资本市场发展较慢,限制了金融助推实体经济转型的能力。
(一) 金融总量供给充足,结构性问题凸显
我国经济转型意味着转变发展方式、优化经济结构、转换增长动力,这需要有一个有效的金融体系进行资源配置,推动产业结构升级。但是,我国金融体系依然是与旧的模式相匹配的:一方面,融资体系结构失衡,直接融资比重较小;另一方面,金融市场为新兴产业提供融资能力不足,服务实体经济的效率不高。与此同时,新时代背景下,金融市场加速开放,金融风险多发,金融体系的变革面临着多重挑战,金融供给侧结构性改革迫在眉睫(见图 1)。
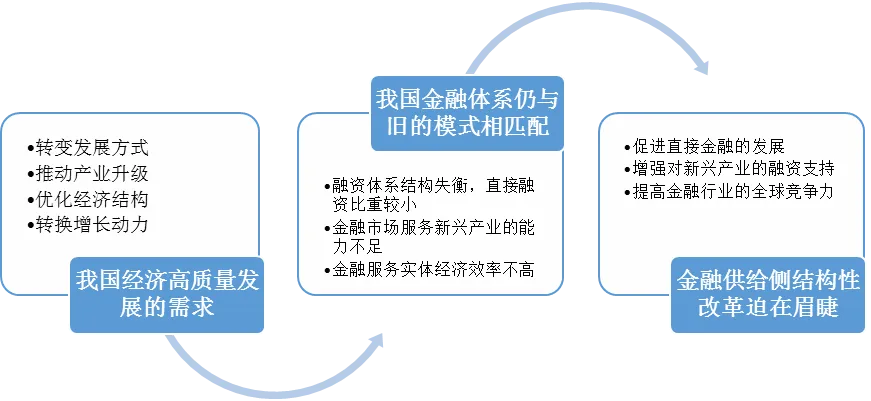
图1:金融供给侧结构性改革的逻辑
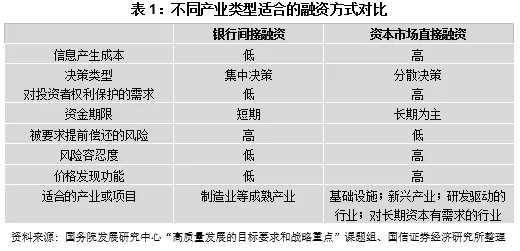
和传统产业相比,新兴产业更加需要通过资本市场进行直接融资(见表1)。在过去的时代背景下,我国经济增长依靠基建、重工业、房地产等粗放型产业以及为这些产业配套的传统制造业,而彼时我国以大中型银行为主导的金融供给具有风险偏好低、重抵押物、风险识别能力弱等特点,有效支持了以传统产业为主的经济结构,满足了实体经济融资需求。而新兴产业不同于传统产业,通常发展时间较短,规模有限,内源融资不足,在前期需要大量的资本投入,经营具有高风险性。一方面,无形资产占比较大,在缺乏足够抵押或担保的情况下难以获得银行大量的信贷支持;另一方面,以往核准制的严格要求导致新兴产业难以在股票市场获得融资。此外,我国企业发债有严格的限制,很多属于新兴产业的公司尚未达到企业发债的标准,很难通过债券融资获得相应的资金支持。
资本市场的特性决定了直接融资将成为“新常态”下建设制造强国和发展现代服务业的重要支撑。“十三五”规划以来,中国资本市场的发展慢于预期,与规划纲要中提出的“显著提高直接融资特别是股权融资比重”的目标仍有明显差距。目前,我国直接融资占比仅为14.73%(见图 2),而在20世纪90年代,发达国家直接融资比重已经达到了60%,近年则接近70%。2018年12月,中央经济工作会议提出“资本市场在金融运行中具有牵一发而动全身的作用,要通过深化改革,打造一个规范、透明、开放、有活力、有韧性的资本市场”,明确了资本市场的重要地位与未来改革目标。
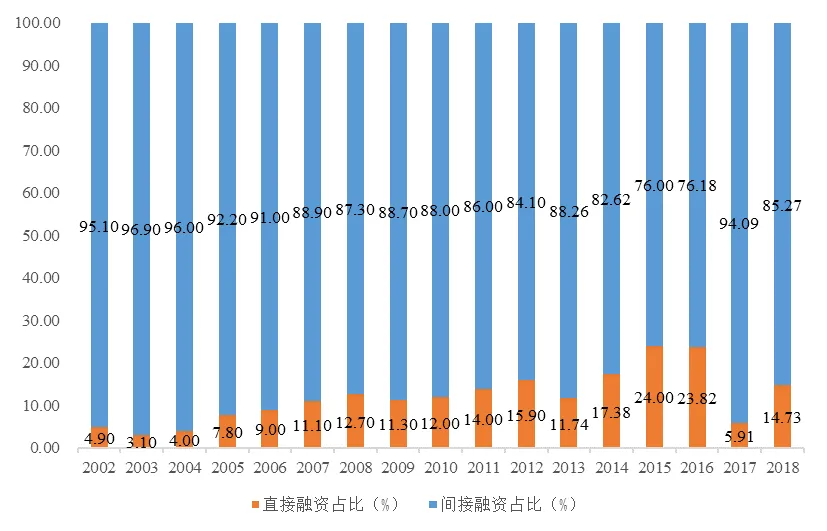
图2 :2002-2018年我国直接融资和间接融资比重
资料来源:Wind
二、挑战:证券行业对直接融资贡献不足
近年来,证券行业面临着资本市场体制性障碍、创收创利能力不强、金融产品品种有限、外资券商加速竞争等内外困境,导致其对直接融资的有效供给不足。为了达到金融供给侧结构性改革的目标,需要持续推进资本市场改革步伐,优化融资结构和金融机构体系、市场体系、产品体系,从而与我国经济转型的需求相匹配。
(一) 同质化竞争严重,营收利润双降
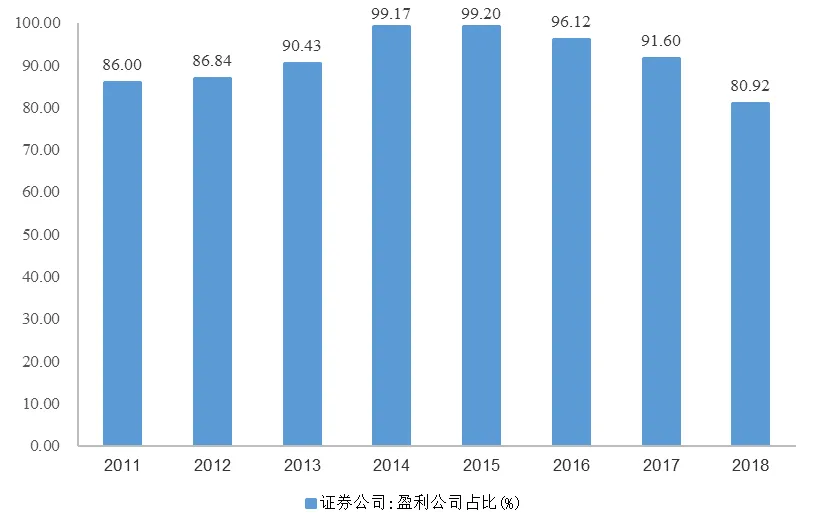
图 3:我国证券行业盈利公司占比
资料来源:Wind
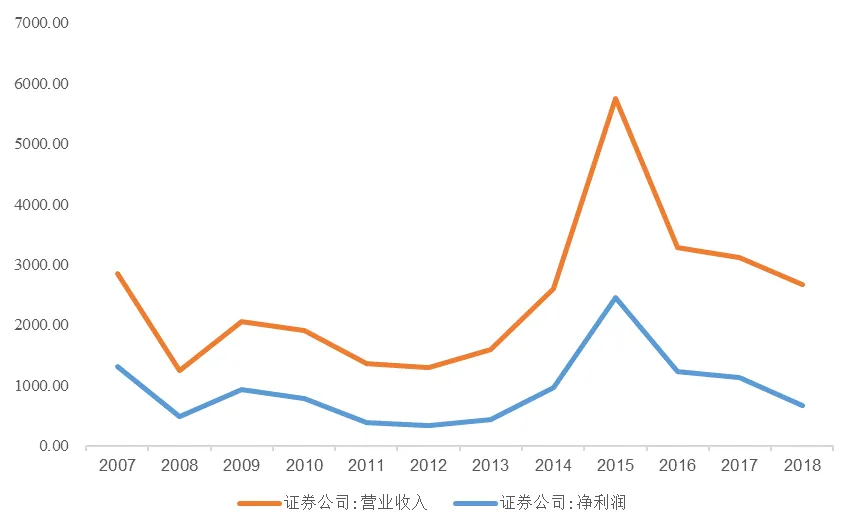
图4:2007-2018年我国证券行业营业收入和净利润变化情况
资料来源:Wind
(二) 投资者结构变化,金融服务匮乏
随着金融全球化进程的推进以及我国资本市场对外开放程度的提升,A股市场逐步对标境外成熟资本市场,境内外专业机构投资者数量占比和持股市值占比都稳步提升。一方面,监管层逐渐放开保险资金股权投资限制,保险资金持续发展壮大,已成为A股市场重要的增量资金来源;另一方面,2019年是我国资本市场纳入国际指数的关键之年,外资持有A股的规模快速增长,已成为A股市场重要的配置力量。资本市场的机构化发展意味着对券商产品的丰富多样性和服务的综合专业性提出更高要求,券商需要不断地进行业务创新和服务优化的变革迭代,以满足机构投资者的需求。
从资金端来看,我国金融产品匮乏,投资品种单一。由于大量企业及居民配置于存款及理财产品,相应期限较短,缺乏可以长投的资金,资金供给与实体经济融资需求难以合理匹配。根据《2018中国城市家庭财富健康报告》统计,2018年末,我国城市家庭银行存款占比高42.9%,理财产品占比13.4%,股票、债券、基金等风险资产占比仅为 12%。此外,由于我国财富管理服务业务发展较为低端化,投资者教育水平有限,且风险承受能力较弱,无法有效动员社会富余资金投入到新兴产业中去。
(三) 国际化竞争加剧,核心竞争力不足
正当我国证券行业因种种原因依然处于低水平竞争的时候,金融开放与国际化竞争的加剧,有可能会倒逼我们做出相应的变革。一方面,外资持股比例的放宽和优质境外资本的进入将推动国内券商转变经营理念、规范业务发展,将加剧证券行业的竞争,优化整个行业格局;另一方面,随着资本市场开放逐步深化,MSCI增加A股权重,沪港通、深港通运行良好,总成交额持续扩张,有利于证券行业的国际业务开展。
目前中资券商的国际业务模式主要是境内外联动,协助内地公司在香港市场上市、跨境并购、债券融资等,但国际业务规模和一流国际投行差距较大。此外,财富管理、衍生品等高端业务涉足不够。在香港市场,参与个股衍生品做市的目前仅有中银国际和海通国际两家中资机构。外汇业务资格的长期缺失也很大程度上影响了券商国际化发展水平。多数中资券商仍无法向客户提供区域协同乃至全球协同服务,国际业务影响力和渗透力不足。
三、 应对:我国券商将出现四大业务转型趋势
金融供给侧结构性改革将推动我国证券行业出现四大业务转型趋势(见图 5):一是投行业务将通过提高定价能力、投资管理能力以及增加国际化布局来更好地服务于新兴产业;二是以交易为中心的机构服务业务发展模式更为丰富,券商创新能力提升(如财富管理、衍生品、FICC等);三是通过扩展资本中介业务(如股票质押业务、融资融券业务),在提升盈利能力的同时,解决成长型企业融资问题;四是随着高净值客户的服务趋于定制化,券商将会依赖金融科技低成本、高效率地服务中小客户。
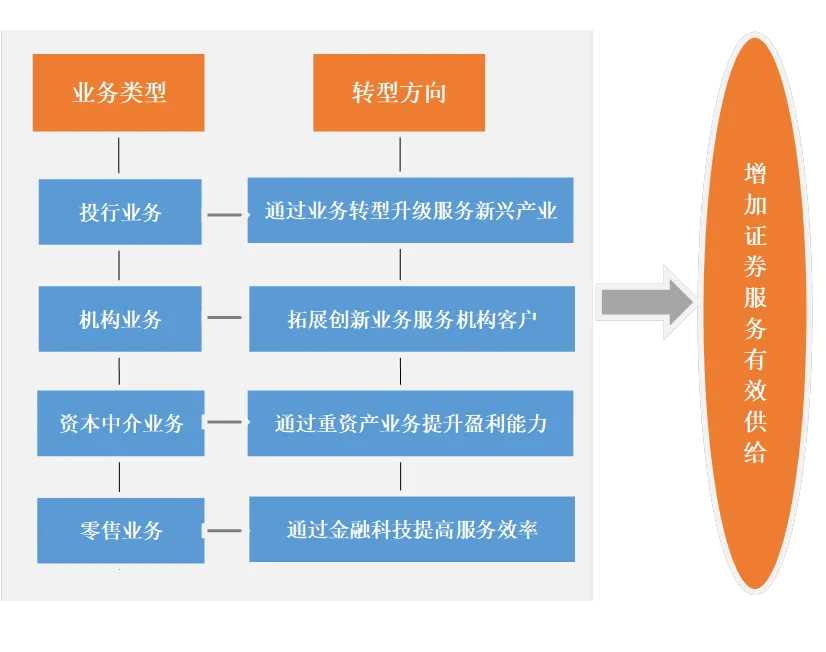
(一) 投行业务——通过提升定价、研究能力服务新兴产业
新时代背景下,科创板承担着注册制改革的重大使命。注册制打破了此前核准制制度下对企业严格的盈利要求,对新兴产业直接融资更加友好。传统通道类投行业务是投行项目资源之间的竞争,在新推行的注册制制度下,采用更加市场化的询价机制,取消了原来23倍市盈率的限制,赋予市场更大的定价权,这对券商的定价能力、研究能力提出了更高的要求。与此同时,跟投制度规定,保荐机构相关子公司必须按照股票发行价格认购发行人首发规模的2%-5%,锁定期为24个月。跟投制度下,券商与被保荐上市公司的利益被绑定在一起,这就要求券商需加强投前尽调、投中控制和投后管理等一系列工作,有助于券商发行定价时做出更合理的定价。
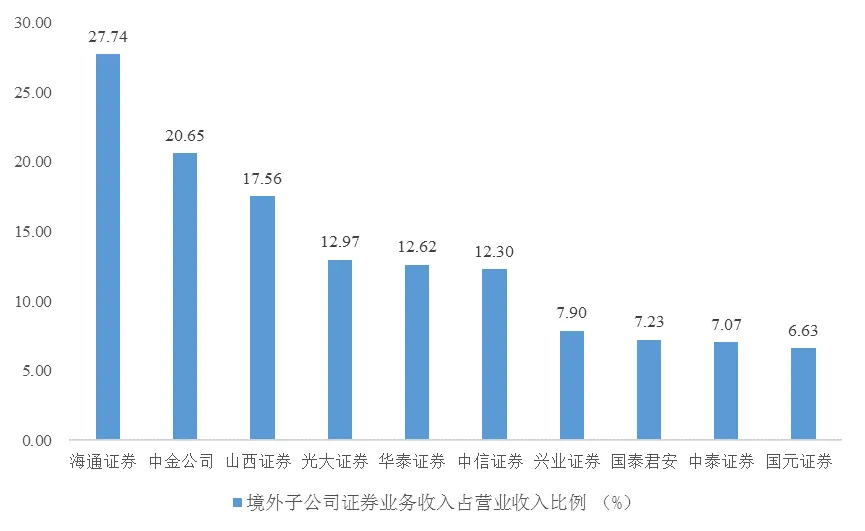
图6:2018年度我国券商境外子公司证券业务收入占营业收入比例排名
资料来源:Wind
投资者机构化趋势将驱动证券业务的机构化。机构投资者较个人投资者更为理性,更加注重投资收益的稳定性。机构投资者占比上升将提高其市场话语权,并引导市场投资风格向长期价值投资转换。这既将促进被动型投资产品的需求增长,又将带动财富管理、衍生品、FICC等创新业务的发展。
1. 被动型投资产品
庞大的机构投资者群体将促进被动型投资产品快速扩张。近年来,我国被动投资型基金的资产净值在全部基金中占比一直较小(见图 7),这是因为我国A股个人投资者占比较高,而个人投资者频繁交易的特性更倾向于选择主动投资产品。和主动投资相比,被投资数基金具有透明化、低成本、风险分散的特性,能在削减交易成本和费用的条件下获取长期稳健收益,因此机构投资者所持有的长期资金往往倾向于选择被动投资型产品。
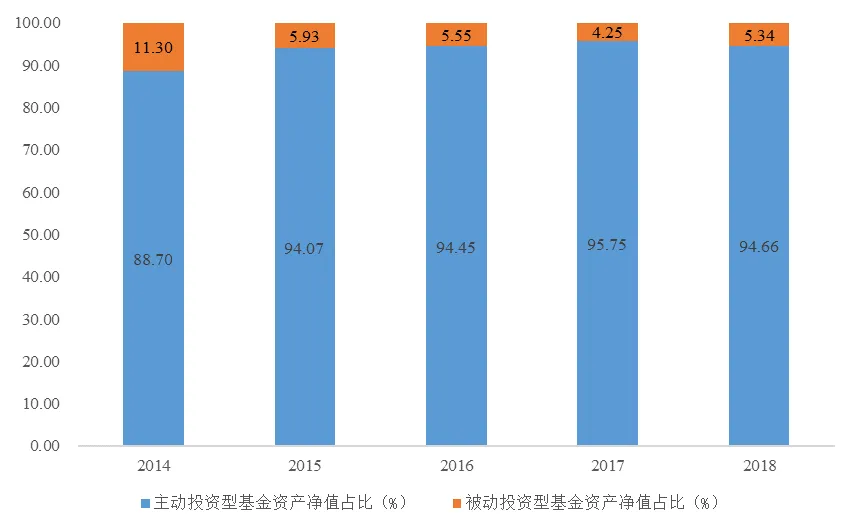
图 7:2014-2018年我国主动投资型和被动投资型基金资产净值占比
资料来源:Wind
美国资本市场的投资者机构化趋势促进了被动投资基金的快速增长。美国机构投资者尤其是养老金账户对被动投资基金产品极为青睐。根据晨星公司(Morningstar)的数据报告,2018年末,美国股票投资基金市场中,股票指数型共同基金和交易所交易基金等被动跟踪指数的投资基金的资产占比约48.7%,若该趋势延续到2019年末,美股被动投资基金的资产占比将有史以来首次超过50%。
2. 财富管理业务
财富管理属于成熟的理财服务,将满足以客户为中心的机构化业务需求。一般的理财是以产品为中心,而财富管理则是以客户为中心。财富管理服务对象众多,服务范围较广,不局限于对个人客户的财富管理,还包括对机构客户的资产管理。机构在发展周期中战略投资者引入、财务顾问、上市融资、市值管理等,都可以成为券商财富管理业务的切入点。随着客户机构化趋势的加快,券商可以发挥投行、资产管理、财富管理业务之间的协同作用,为机构客户服务。
从我国证券行业的财富管理来看,目前存在服务对象不清晰、产品创新不足、业务协同不够等问题,不少券商甚至将财富管理做成通道性质的经纪业务。相比而言,美国、欧洲、日本财富管理业务模式发展较为成熟,甚至成为盈利能力最强的核心业务。以瑞银集团(UBS)为例,财富管理业务每年为瑞银贡献的收入都超过50%(见图 8)。
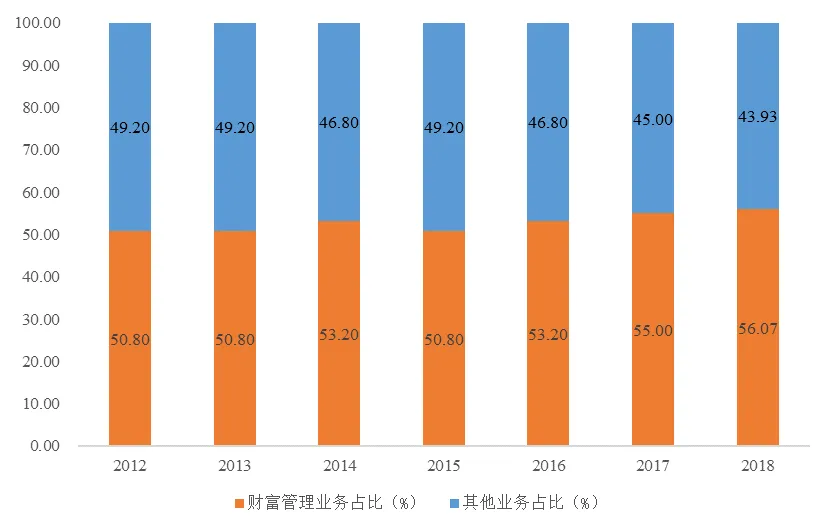
图 8: 2012-2018年瑞银集团财富管理收入占比
资料来源:BLOOMBERG
3.衍生品业务
机构投资者对衍生品业务有更强烈的投资偏好。长久以来,我国衍生品市场发展较慢主要源于个人投资者占主导地位、投机动机较重、资本项目尚未开放、监管较衍生品发展相对滞后等因素。随着场外衍生品监管框架逐步完善,参与主体逐步放开,机构投资者比例不断增加,我国场外衍生品业务(特别是场外期权业务)将为证券行业带来新的盈利增长点,这对券商定价能力、风险管理能力也提出了更高的要求。
从交易品种来看,我国衍生品市场发展缓慢。我国场内衍生品仅有股指期货和ETF期权两种;场外衍生品品种多于场内,主要包括收益互换和个股期权,此外还存在一些嵌入金融结构化产品。相比起来,香港股权衍生品种类繁多,且已构建多层次衍生品投资工具体系,港交所还上市交易大量个股衍生产品,包括股票期货、股票期权涡轮、牛熊证等,在合约设定上也更为开放和灵活。
从交易规模来看,我国衍生品业务发展迅猛,但和发达国家仍有差距。一方面我国场外衍生品规模近年来迅速扩大,2018年我国场外衍生品交易新增名义本金规模为8772.06亿元,同比增长17. 13%(见图 9);另一方面,近年来我国衍生品名义本金/境内上市公司市值比重均值不足1%(见图 10),而美国则达到10%。
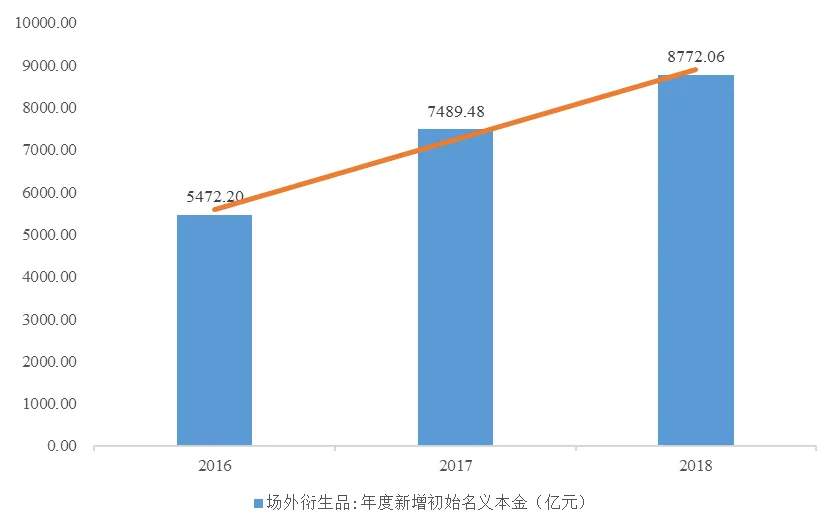
图 9:2016-2018年我国场外衍生品年度新增初始名义本金
资料来源:Wind
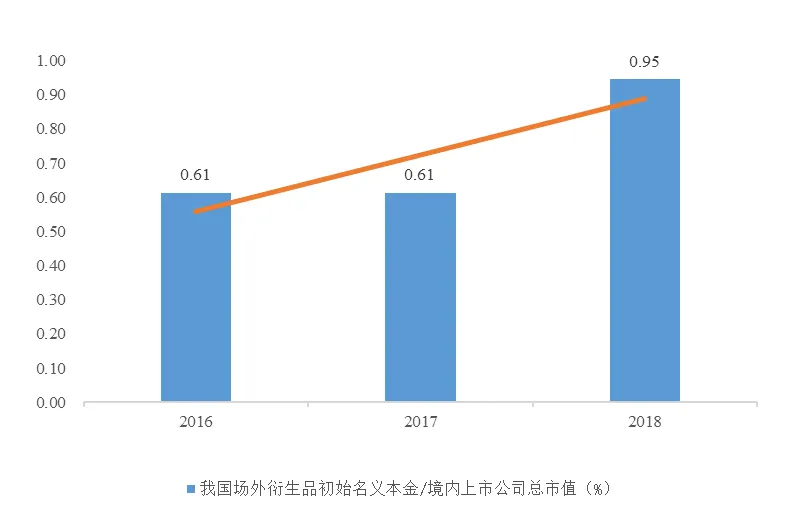
图 10:2016-2018年我国场外衍生品初始名义本金/境内上市公司总市值
资料来源:Wind
4.FICC业务
FICC业务能够降低券商业务的Beta属性,有助于提升收益的稳定性。FICC业务的盈利来源与股债二级市场的关联程度较低,更能满足机构客户的需求。FICC业务包括固定收益(Fixed Income)、外汇(Currency)和大宗商品(Commodities)业务(见图 11),主要业务模式是在传统固定收益业务的基础上,将债券、利率、信贷、外汇及商品等业务线及其产品线有机整合,为机构客户提供跨风险类别、跨宏观周期的综合性金融解决方案。
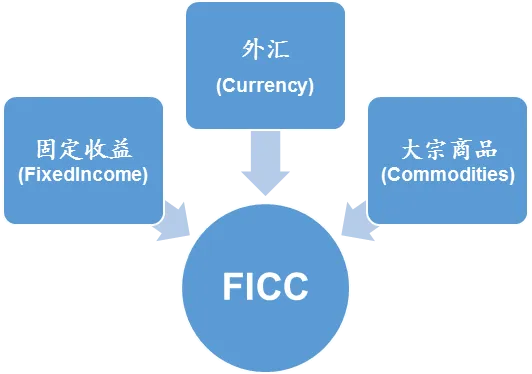
图 11:FICC业务范畴
FICC包括四种盈利模式:(1)代理业务,券商利用牌照优势代理客户交易,获得佣金收入。(2)做市服务,券商作为客户对手方提供报价,最终赚取买卖价差。(3)产品设计,券商根据客户需求设计产品,获得相应的财务顾问收入以及产品执行过程中的利息收入等。(4)风险敞口管理,券商提供FICC服务往往带来风险敞口,对其管理过程中会带来投资收益、利息收入或汇兑损益等收入项目。
FICC业务本质上是机构业务和重资产业务的结合。此前由于我国机构投资者占比较低,券商在外汇交易、商品期货现货交易资格方面多有限制,再加上衍生品发展程度较低,我国FICC业务发展较慢。而随着国际竞争不断加剧,金融供给侧结构性改革不断推进,我国券商已经逐渐开始为FICC业务进行布局。
(三) 资本中介业务——通过重资产业务提升盈利能力
当前我国证券行业发展正呈现出从“通道驱动”向“资本驱动”转变的基本特征。2011-2018年我国证券行业的传统通道业务(代理买卖证券业务)收入贡献持续下滑,从2011年50.67%下降至2018年23.41%(见图 12);与此同时,以融资融券、股票质押、股权投资为核心的重资产业务收入贡献稳步上升,2012-2018年,重资产业务对营业收入的贡献度从31.57%提升52.99%,而依托牌照的轻资产业务(经纪、投行)收入占比继续下降(见图 13)。
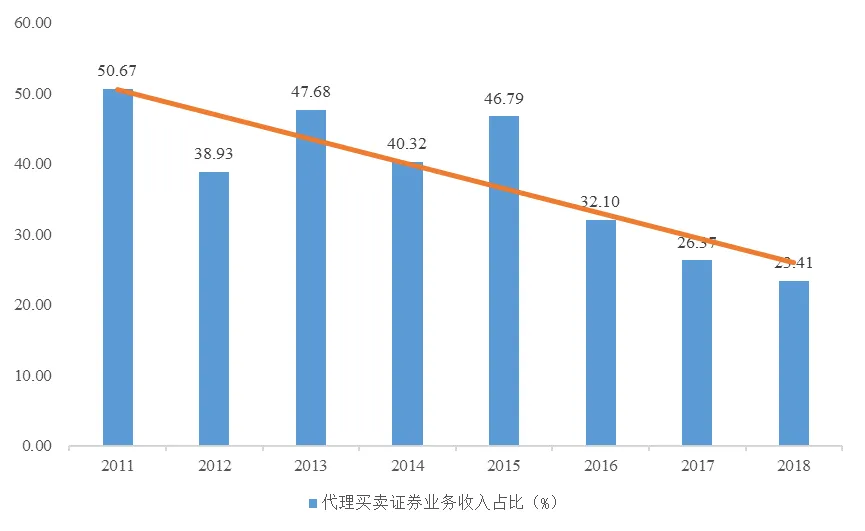
图 12:2011-2018年代理买卖证券业务对营业收入贡献占比
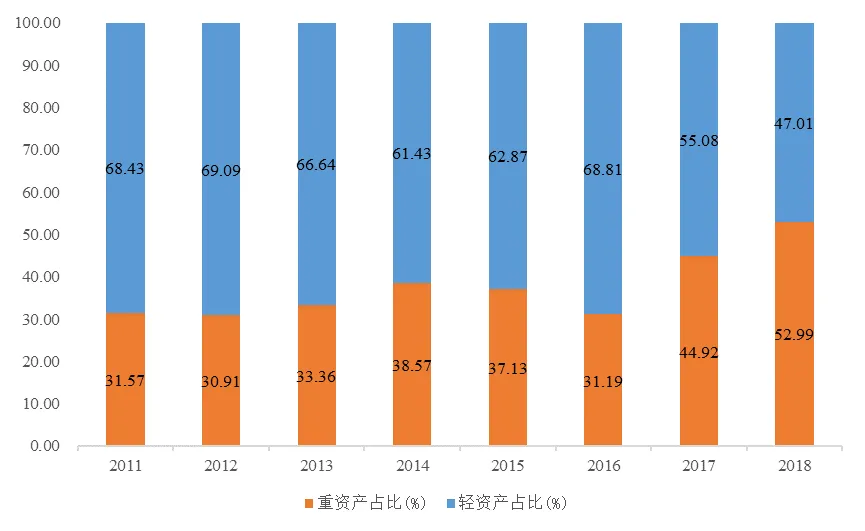
图 13:2011-2018年证券行业轻资产业务与重资产业务收入占比
(四) 零售业务——通过金融科技渗入提高服务效率
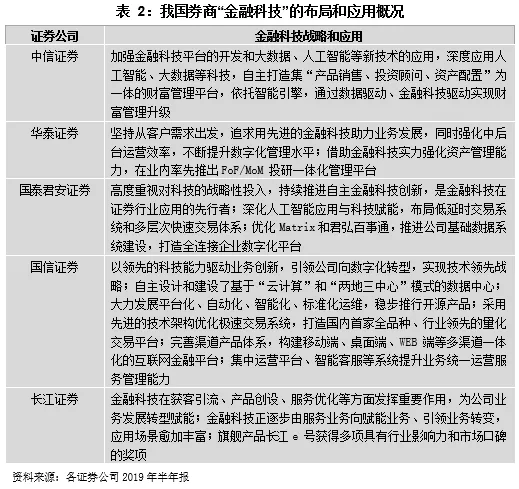
金融科将推动券商的数字化转型,有效提升客户体验的满意度和证券经营机构的内部运营管理水平,加快实现智能化运营与数字化运营。传统零售业务将通过金融科技实现改造升级。具体来看,金融科技在券商的应用可以表现为:客户交互提升、大数据推动决策、运营流程自动化和布局创新(见图 14)。
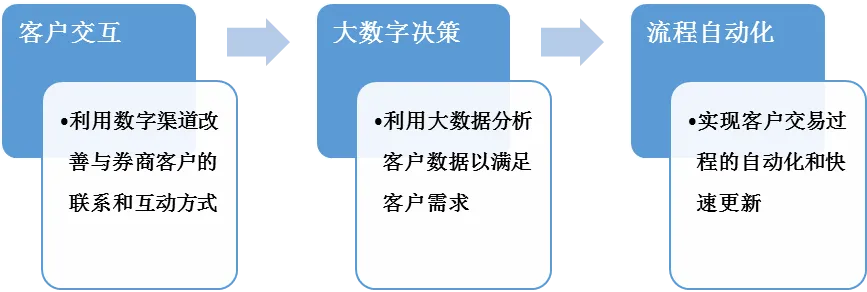
图 14:金融科技在券商的应用
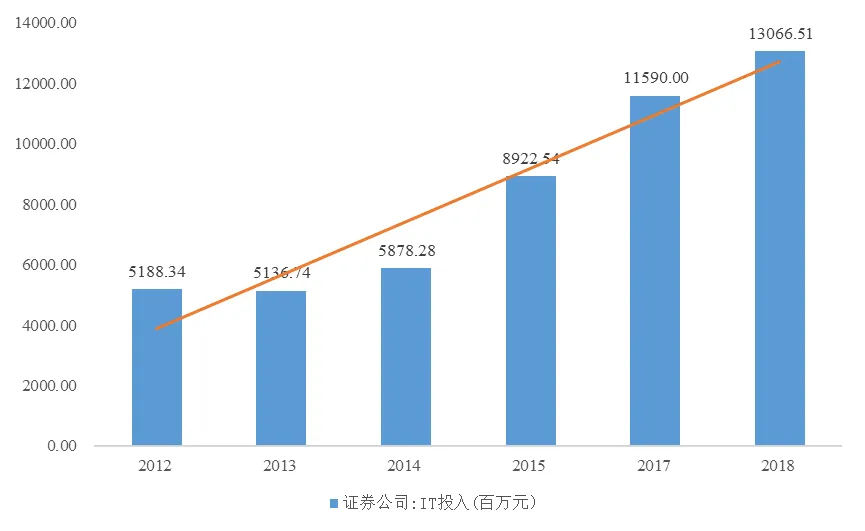
图 15:2012-2018年我国证券公司IT投入值
编辑 李昂
责编 金天、蒋旭
监制 朱霜霜
点击查看近期热文
欢迎加入群聊
为了增进与粉丝们的互动,IMI财经观察建立了微信交流群,欢迎大家参与。
入群方法:加群主为微信好友(微信号:imi605),添加时备注个人姓名(实名认证)、单位、职务等信息,经群主审核后,即可被拉进群。
欢迎读者朋友多多留言与我们交流互动,留言可换奖品:每月累积留言点赞数最多的读者将得到我们寄送的最新研究成果一份。
关于我们
中国人民大学国际货币研究所(IMI)成立于2009年12月20日,是专注于货币金融理论、政策与战略研究的非营利性学术研究机构和新型专业智库。研究所聘请了来自国内外科研院所、政府部门或金融机构的90余位著名专家学者担任顾问委员、学术委员和国际委员,80余位中青年专家担任研究员。
研究所长期聚焦国际金融、货币银行、宏观经济、金融监管、金融科技、地方金融等领域,定期举办国际货币论坛、货币金融(青年)圆桌会议、大金融思想沙龙、麦金农大讲坛、陶湘国际金融讲堂、IMF经济展望报告发布会、金融科技公开课等高层次系列论坛或讲座,形成了《人民币国际化报告》《天府金融指数报告》《金融机构国际化报告》《宏观经济月度分析报告》等一大批具有重要理论和政策影响力的学术成果。
2018年,研究所荣获中国人民大学优秀院属研究机构奖,在182家参评机构中排名第一;在《智库大数据报告(2018)》中获评A等级,在参评的1065个中国智库中排名前5%。
国际货币网:http://www.imi.ruc.edu.cn
微信号:IMI财经观察
(点击识别下方二维码关注我们)
理事单位申请、
学术研究和会议合作
联系方式:
 010-62516755
 imi@ruc.edu.cn
只分享最有价值的财经视点
We only share the most valuable financial insights.

发表评论
发表评论: