
 研报速递
中国创新药深度研究报告:从"me-too大国"到"全球管线工厂"
山海汇 Nicho FAN
2026年9月
《格物致知》系列 · 原文完整版
山海汇 Nicho FAN
2026年9月24日
序章:一场迟到二十年的正名
2026年9月,两条新闻相隔一周发布。
第一条:医药魔方统计,2026年上半年中国创新药License-out(对外授权)交易总额达997亿美元,共81笔,首付款合计50亿美元——仅半年就接近2024年全年的两倍。
第二条:诺诚健华与礼来达成重磅授权合作,潜在总金额33.5亿美元。而就在同一个月,石药集团与阿斯利康的长效多肽平台交易(潜在总额185亿美元)和恒瑞医药与BMS的13款早期项目组合交易(潜在总额152亿美元)已经先后官宣。
三条新闻拼出同一个事实:全球大药企正在排队购买中国研发的分子。全球前十大药企中,阿斯利康、辉瑞、BMS、礼来、默沙东、吉利德、罗氏——没有一家在2026年上半年缺席中国的BD(Business Development,业务拓展)谈判桌。
这不是资本的短暂亢奋。往前看三年:2023年中国创新药出海交易总额465亿美元,2024年519亿美元,2025年首超千亿美元达1240亿美元,八年时间增长百倍。往后看,高盛在2026年6月的报告中预测,中国创新药对外授权的首付款收入将在2027年超过PD-1内卷高峰期国内销售收入的峰值——卖管线正在取代卖药品,成为中国创新药的第一商业模式。
但硬币的另一面同样刺眼:百济神州营收222亿的2026年上半年,未弥补亏损仍超过500亿元;医保谈判平均降幅连续多年维持在60%上下;PD-1的红海里,十二家公司的内卷让单价十年跌去九成;美国《生物安全法案》的阴云仍未散尽。
这就是本报告要回答的问题:中国创新药到底是一门什么样的生意?它走到哪一步了?值多少钱?风险在哪?
我们将用七章的篇幅拆解这个行业,最后用百济神州——中国第一家全球化Biotech——作为解剖样本,看一家中国创新药公司如何从"山寨质疑"走到"全球十亿美元分子"。
本报告的三个底层判断,先亮出来:
1.创新药是中国制造业升级里罕见的"溢价升级"——不是靠成本优势卷死对手,而是靠工程师红利做出全球大药企愿意付钱买的差异化分子;
2.BD出海已经取代国内销售,成为行业的利润发动机——这改变了整个行业的估值逻辑,从"卖产品看PE"变成"卖管线看里程碑";
3.行业正在经历残酷的分化——百亿俱乐部五家和长尾几百家Biotech的命运差距,会比任何行业都大。
第一章 大图景:一棵两万亿美元的钱树
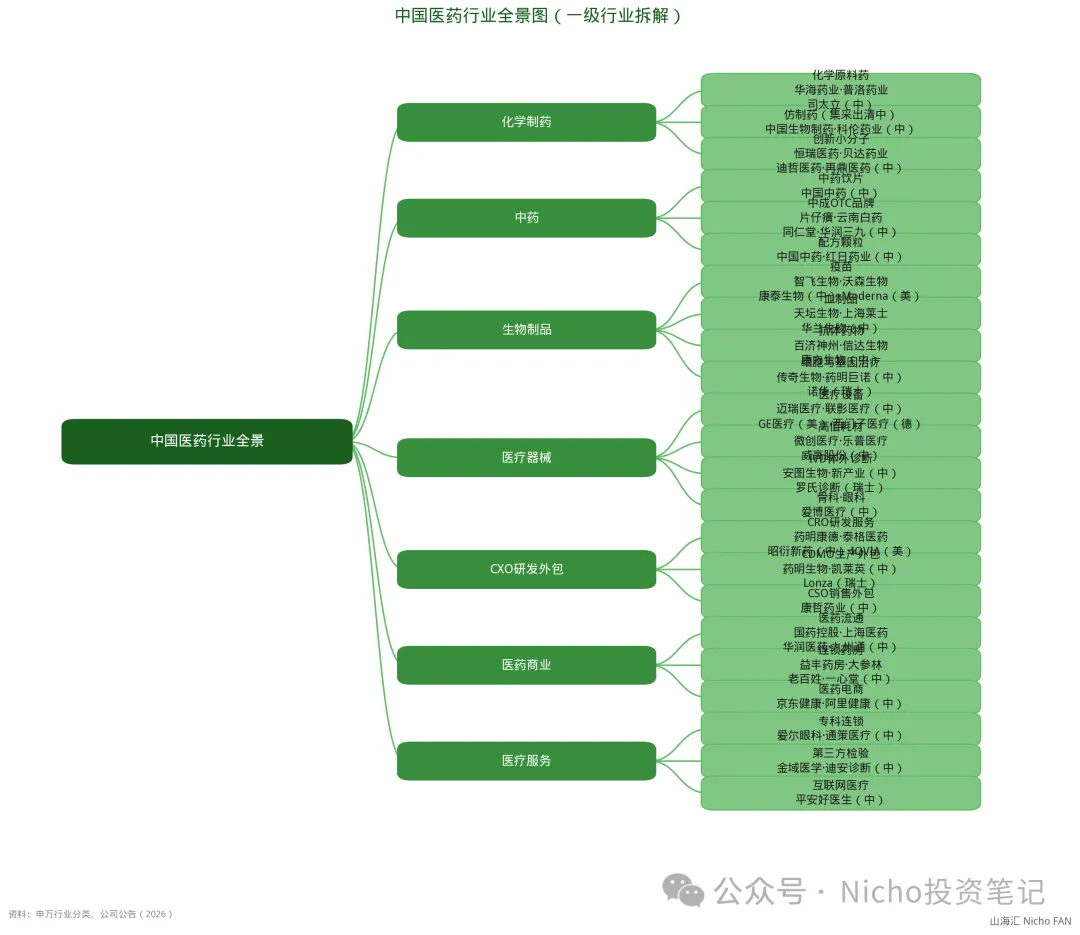
思维导图
中国医药行业全景图:七大一级行业拆解,创新药位于生物制品与创新小分子交叉带
1.1 医药是地球上最稳的巨市场
要理解创新药的赛道价值,先看它所在的母市场有多大。
全球医药市场规模2025年约2.2万亿美元,预计2030年达到3.2万亿美元。这是什么概念?同期全球半导体市场约6500亿美元,全球汽车市场约3万亿美元——医药一个行业,就抵得上半个汽车业,而且是毛利接近80%、需求刚性不受经济周期影响的行业。
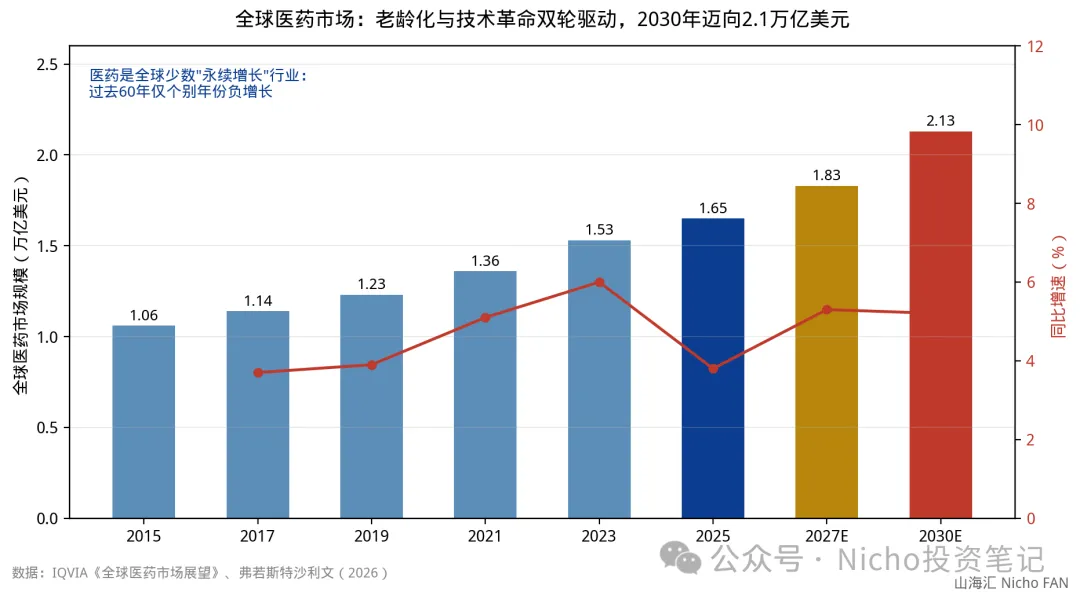
图01
更关键的是增长的结构。全球医药市场每年5-7%的增速里,拆开看是两部分:
▪存量部分(仿制药、成熟药):增速2-3%,本质是化工生意,赚制造利润;
▪增量部分(创新药):增速8-10%,本质是专利生意,赚垄断利润。
全球医药市场每年新增的产值,80%以上由创新药贡献。这就是"选赛道先选增量"的第一层逻辑。
1.2 需求端:老龄化是不可逆的需求发动机
医药需求的底层变量是年龄。一个人一生中的医疗支出,60%发生在65岁以后——肿瘤、心脑血管、阿尔茨海默、糖尿病并发症,全是老年病。而全球正在经历人类历史上最猛的一波老龄化:
▪中国:65岁以上人口2025年已达2.2亿(占15.6%),2035年将突破3亿进入重度老龄化;
▪美国:婴儿潮一代(1946-1964年出生)正在整体跨过75岁门槛;
▪全球:WHO预测2050年全球60岁以上人口翻倍至21亿。
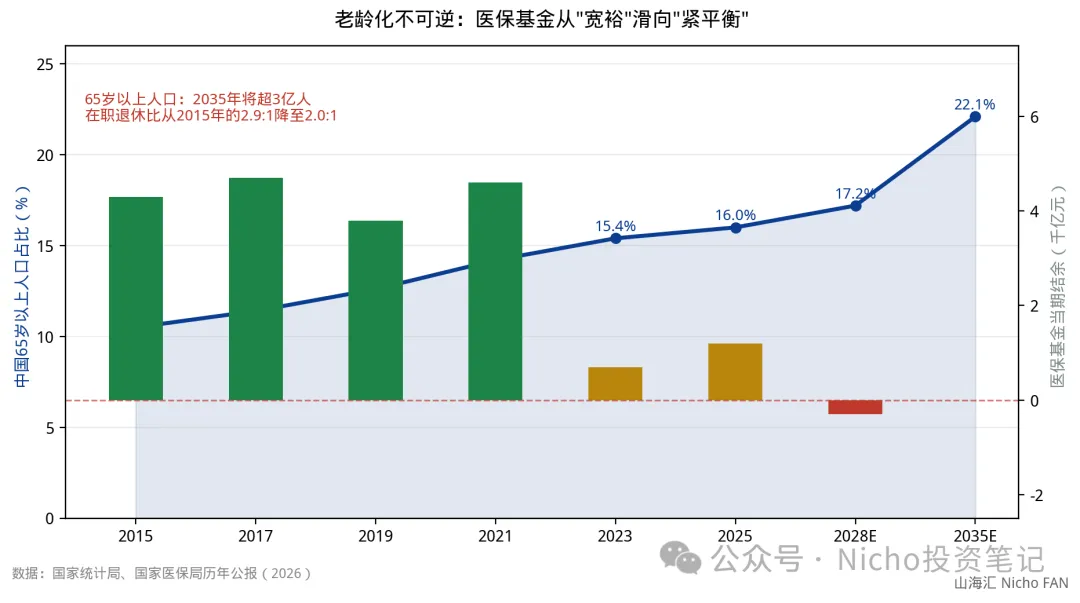
图02
老龄化对创新药是双刃剑,但刃口主要朝利好方向:一方面,患者基数扩大直接放大需求;另一方面,老龄化的支付压力倒逼医保体系"把钱花在刀刃上"——仿制药集采、创新药谈判,本质都是支付方在腾笼换鸟:砍掉仿制药的虚高水分,把医保资金腾给真正有临床价值的创新药。
中国是这个逻辑最极端的样本。2018年以来国家集采累计节约医保资金超5000亿元,其中相当一部分被 redirected 到创新药:2017年之前医保目录里几乎全是仿制药,2025年谈判后医保目录内创新药数量已超过500个,创新药占医保支付的比重从近乎零提升到10%以上。
1.3 供给端:为什么创新药是"长坡厚雪"
把医药的子行业摊开对比,赛道优劣一目了然:
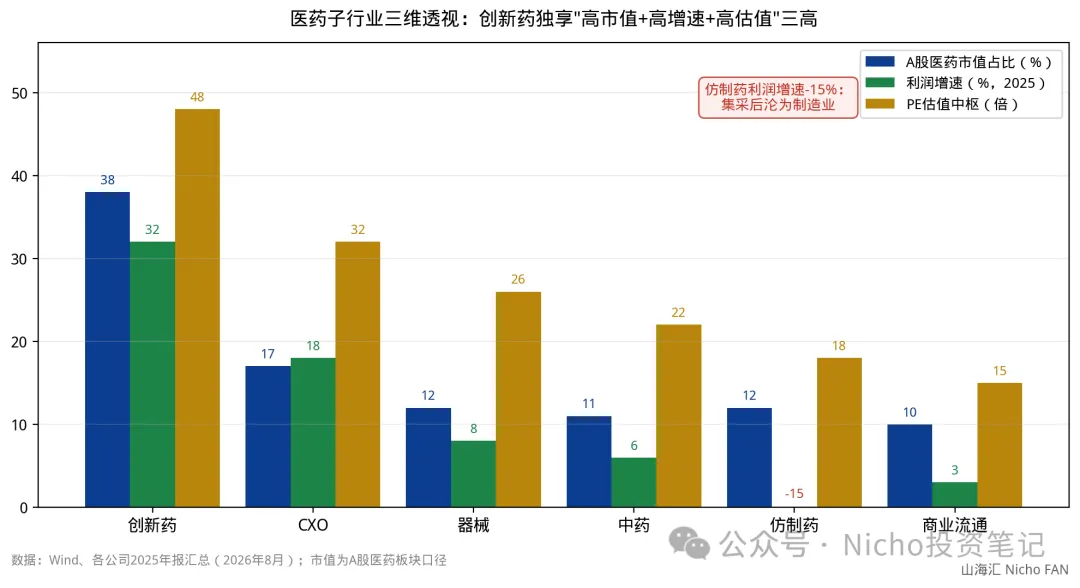
图03
| 创新药 | 专利垄断 | 80-95% | 15-25% | 研发成功率 |
五个维度看完,创新药的优势是碾压式的:最高的毛利率(百济神州2026H1毛利率89.5%)、最快的增速(BD出海三年十倍)、最深的护城河(20年专利独占期)。它的核心矛盾只有一个——研发失败率,而这恰恰是可以通过"组合投资"来管理的风险:一个管线成功率10%,但一个公司同时推20个管线,整体成功率就完全不同了。
这就是"为什么选创新药"的第一层答案:在医药这棵两万亿美元的钱树上,创新药是唯一同时具备高毛利、高增长、深护城河三属性的分支。
第二章 三重滤网:为什么是现在、为什么是中国
2.1 滤网一:增速差
第一个滤网是增速差——创新药与传统医药的增速剪刀差,在2020年之后急剧拉大。
中国医药制造业整体营收增速,从2015年前的15%+一路放缓到2023年的个位数,行业经历了集采的深度出清。但同期创新药的曲线完全不同:
▪ 中国创新药市场规模2020年约1000亿美元,2025年约1800亿美元,预计2030年突破2800亿美元(图04),复合增速约9-10%;
▪ 更锐利的指标是创新药占中国药品市场的比重:从2015年的不足15%提升到2025年的35%以上,对标美国的80%仍有翻倍空间。
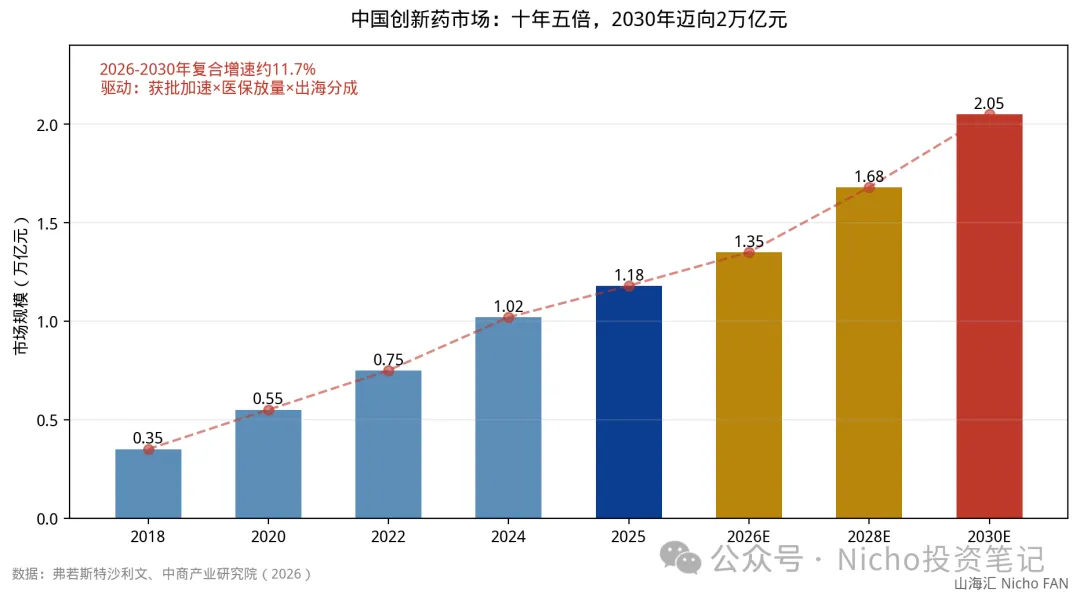
图04
这不是一个行业在增长,而是一个行业在替代另一个行业。仿制药出清腾出的市场空间、医保资金腾挪出的支付能力,都在向创新药集中。增速差背后是结构性的此消彼长,这是最扎实的成长逻辑。
2.2 滤网二:政策倾斜
第二个滤网是政策。中国医药政策在过去十年完成了一次180度掉头(详见第四章),这里只说结论:
2015年之前,政策鼓励仿制替代进口;2015年之后,政策全面转向鼓励源头创新。
证据链清晰可见:药审改革将新药审批时间从5-8年压缩到1年以内;CDE新政(2021)直接收紧me-too药物的上市通道,逼着企业做差异化;医保谈判从"灵魂砍价"进化到"简易续约"规则化,创新药进医保的价格预期变得可计算;2025年商保创新药目录首发,开辟了医保之外的第二个支付池;2026年9月十部门联合印发"十五五"医药规划,明确2030年中国首创新药(First-in-class)占全球比重达到25%的目标。
政策的每一颗子弹都打向同一个方向:让真创新赚大钱,让仿制、me-too无处遁形。
2.3 滤网三:出海天花板
第三个滤网最关键:出海打开了创新药的天花板。
中国创新药过去最大的估值枷锁,是"14亿人的市场、被医保控费压着的价格天花板"。PD-1就是最惨烈的教训:君实、信达、恒瑞、百济等十二家公司的PD-1全部上市,年治疗费用从百万级卷到三万级,单价十年跌去九成,全行业PD-1年收入加起来不足K药(Keytruda)一款的四分之一。
但2023年之后,行业发现了第二条路:把分子授权给全球大药企,让它们去做全球市场,自己收取里程碑付款和销售分成。这条路的天花板完全不同:
▪ 国内市场天花板:中国创新药市场约1800亿美元,且受医保控费约束;
▪ 全球市场天花板:全球创新药市场约1.5万亿美元,价格体系是美国的自由定价+欧洲的参考定价,PD-1在美国的定价是中国的30倍。
BD出海把中国创新药从"14亿人的生意"升级成了"80亿人的生意"。2025年出海交易额1240亿美元、2026年仅上半年997亿美元——交易额本身已经超过了中国创新药国内销售收入的数倍。这就是为什么资本市场愿意给BD密集的Biotech高估值:每一笔BD都是在向全球市场的利润池预售门票。
2.4 三重滤网的交集
三张滤网叠在一起,交集处只有一个行业:
1. 增速差:创新药增速是医药行业平均的2-3倍(结构性替代进行中);
2. 政策倾斜:全链条政策工具箱都在为创新药护航;
3. 出海天花板:BD模式把市场边界从中国扩展到全球。
增速差给"势",政策给"风",出海给"空间"——三者共振,这就是2023-2026年创新药成为A股、港股最强主线的全部逻辑。但逻辑正确不等于躺着赚钱,要真正理解这门生意的风险与收益结构,需要先解剖它的商业本质——这是第三章的任务。
第三章 生意的本质:一场用十年下注的轮盘赌
3.1 研发漏斗:5000选1的残酷筛选
创新药的一切商业逻辑,都建立在研发漏斗之上。
一款新药从化合物筛选到获批上市,平均需要10-15年、花费10-26亿美元(含失败项目的分摊成本),整体成功率约0.02%。漏斗的每一层都在淘汰:
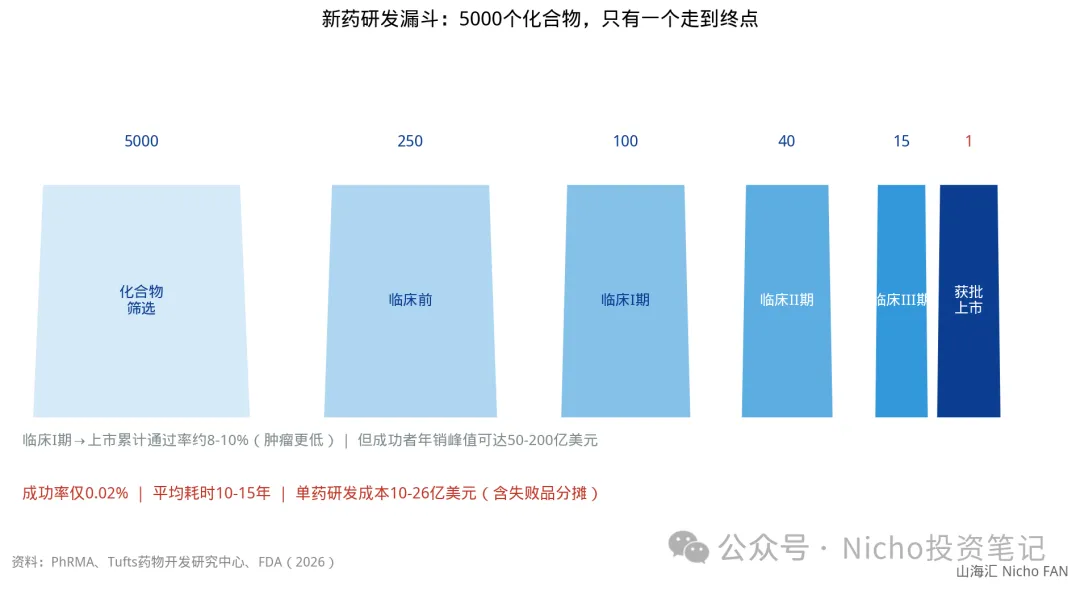
图05
5000个进入筛选的化合物,约250个能进入临床前,100个进入临床I期(安全性),40个进入II期(初步有效性),15个进入III期(确证性试验),最终只有1个能获批上市。临床I期到上市的累计通过率约8-10%,肿瘤药更低。
这个漏斗决定了创新药生意的三个铁律:
铁律一:现金流是负的,而且负很久。一家Biotech从成立到第一款药上市,平均要烧掉10年研发费用却没有一分钱收入。百济神州2011年成立,2019年泽布替尼才在美国获批——8年零收入,累计亏损超300亿元。这不是经营不善,是这门生意的固有节奏。
铁律二:成功一次,就能收回所有下注。临床I期到上市8-10%的成功率看似极低,但成功者的年销售峰值可达50-200亿美元(K药年销250亿美元、泽布替尼2026年剑指330亿人民币)。一个重磅炸弹的利润,足以覆盖20个失败项目的全部成本。这是一门"负小钱、赚大钱"的期望值生意——和风险投资的底层逻辑一模一样。
铁律三:专利悬崖是所有药企的达摩克利斯之剑。专利保护期20年,但从申请到上市平均耗掉10-12年,实际市场独占期只有8-10年。独占期一过,仿制药以50-90%的降价涌入,原研药销售额断崖式下跌——修美乐2023年专利到期后销售额一年跌去三成,艾伯维就是活教材。创新药企的宿命是:必须在旧药的悬崖边,再造一款新药。
3.2 商业模式的分层:卖药、卖管线、卖平台
理解了漏斗,就能理解创新药行业三种截然不同的赚钱模式:
模式一:卖药(Big Pharma模式)。自己研发、自己商业化、赚全球销售利润。代表:恒瑞医药、百济神州。这是终局模式——利润最厚(毛利率85-95%),但要求公司具备全球化的临床、注册、销售能力,前期投入无底洞。
模式二:卖管线(Biotech的BD模式)。研发做到临床II期左右,把分子授权给大药企,收取"首付款+里程碑+销售分成"。代表:诺诚健华(礼来33.5亿美元)、迪哲医药(首付6亿创小分子纪录)。这是当前中国Biotech的主流变现路径——不承担全球商业化的成本和风险,把分子卖个好价钱。
模式三:卖平台(技术授权模式)。把核心技术平台整体授权,按项目收费。代表:石药集团的长效多肽平台(阿斯利康185亿美元)。平台模式下,一家公司的技术能力可以重复变现多次,估值逻辑类似"军火商"——不管哪个分子打赢,都要向平台付费。
三种模式没有优劣,只有阶段之分。中国创新药行业当前的集体站位是:从模式一向模式二迁移的半路上——这恰好是行业增速最陡峭的阶段,因为BD交易的爆发速度远快于自建销售体系。
3.3 与半导体对比:为什么创新药是更好的工程师红利生意
中国过去二十年的产业升级故事,核心剧本都是"工程师红利+国产替代":光伏、面板、半导体、新能源车。创新药是这条路径的最新一章,但有一个本质区别——它是溢价生意,不是成本生意。
光伏和半导体的国产替代,本质是把成本做到比别人低30%,靠性价比抢份额,毛利率长期被压制在20-40%。而创新药的BD出海,卖的不是便宜,是差异化的分子本身:阿斯利康买石药的多肽平台,不是因为便宜,是因为这个平台能做出阿斯利康自己没有的长效制剂;礼来买诺诚健华的血液瘤管线,是因为这个分子在BTK抑制剂领域做到了差异化的靶点选择性。
做别人做不出来的东西,然后卖全球价——这是中国制造业升级故事里,第一次真正意义上的"技术溢价"叙事。
工程师红利在创新药行业的兑现方式也和半导体不同:半导体是资本密集(一条先进产线200亿美元),创新药是人力资本密集(一名海归科学家+一个25人的研发团队+5000万启动资金,就可能在4年内做出进入临床的分子)。中国每年毕业的生物医药博士数量已超过美国,而人力成本约为美国的四分之一——中国做一款新药的临床前研发成本,只有欧美的40-60%。这就是"全球管线工厂"的成本根基。
第四章 三十年周期:从"仿制大国"到"全球管线工厂"
4.1 政策的十年掉头
中国创新药的产业爆发,表面看是企业的功劳,底层是政策的转向。这条政策周期线值得完整拉一遍:
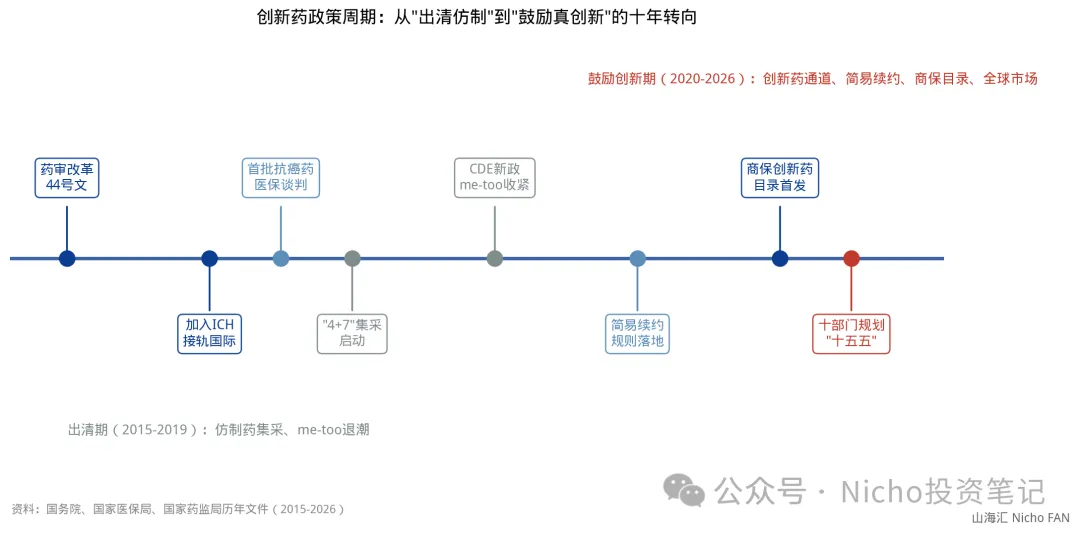
图06
1998-2015:仿制药的黄金时代与积弊。药监局1998年成立后,中国药品市场以"改剂型、仿制"为主流,批文泛滥——同一种仿制药有上百家厂商持有批文,质量参差,创新药占比不足5%。2015年"722临床自查风暴"揭开了积弊:1622个待审品种,超过80%主动撤回。
2015-2018:药审改革,创新药元年。2015年44号文(药审改革)是分水岭:优先审评、临床急需药品通道、加入ICH(2017年,中国药品监管正式接轨国际标准)。这一轮改革把新药审批时间从5-8年压缩到1年以内,直接催生了2018-2021年的创新药上市潮——恒瑞的卡瑞利珠单抗、百济的泽布替尼、信达的信迪利单抗,全是改革后跑出来的。
2018-2021:医保控费与me-too内卷。硬币的另一面是支付端:2018年"4+7"集采启动,仿制药价格膝盖斩;2021年CDE新政收紧me-too药物的上市通道。两头挤压之下,行业在2021-2022年经历了一轮惨烈出清——港股18A的Biotech股价普遍跌去70-90%,一级市场融资腰斩再腰斩。
2022-2026:BD出海与全球化。出清逼出了转型。当国内价格被医保谈判压到地板、PD-1内卷到无利可图时,中国药企发现了BD出海这条路——把分子卖给全球大药企,赚里程碑和分成。2023年起BD交易额爆发,2025年首超千亿美元,2026年上半年997亿美元已接近2024全年两倍。
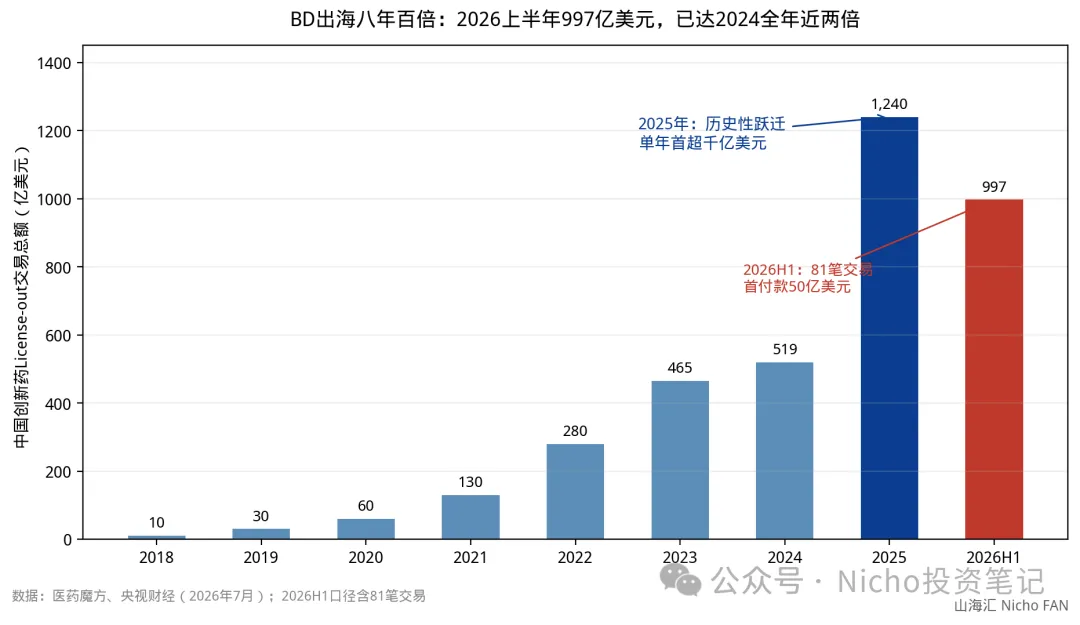
图07
2025-2026:支付端双轨制确立。2025年商保创新药目录首发(17款高值创新药进入),医保之外开辟了商保支付池;2026年9月十部门"十五五"规划把"2030年首创新药占全球25%"写进目标。政策从"控费"重新转向"鼓励"——这一次,是真创新的特权时代。
4.2 BD出海:八年百倍背后的三层动力
BD出海是理解中国创新药当前阶段的核心变量,值得深挖。
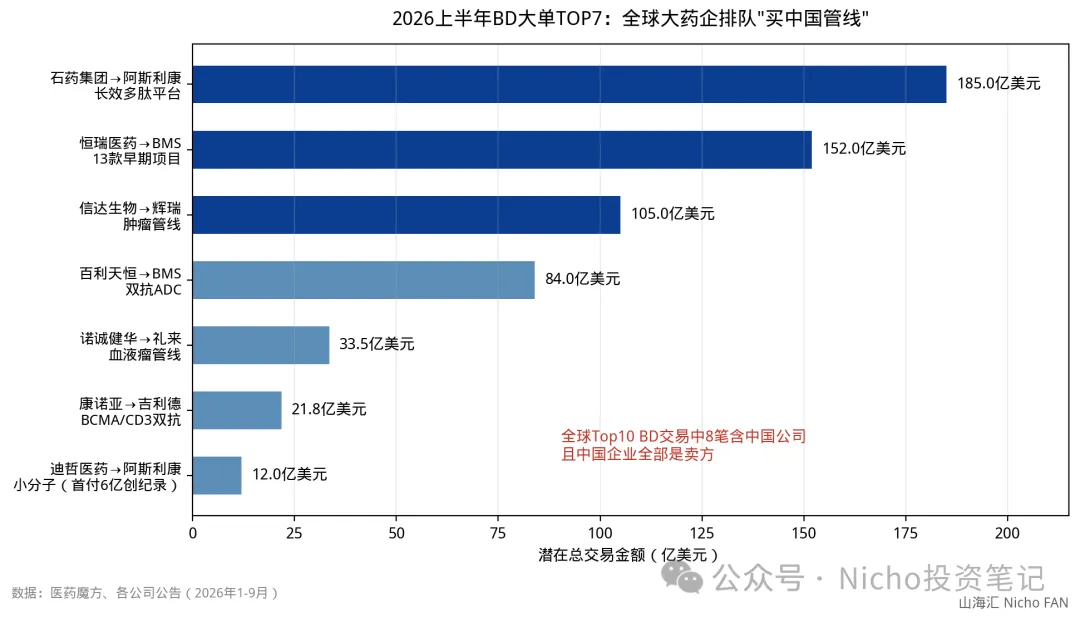
图08
2026年上半年Top7大单:石药-阿斯利康185亿、恒瑞-BMS 152亿、信达-辉瑞105亿、百利天恒-BMS 84亿、诺诚健华-礼来33.5亿、康诺亚-吉利德21.8亿、迪哲-阿斯利康12亿(首付6亿创中国小分子出海纪录)。全球Top10 BD交易中8笔涉及中国公司,且中国企业全部是卖方。
为什么全球大药企突然集体来中国扫货?三层动力:
动力一:大药企的专利悬崖倒计时。2028-2030年,全球销售前二十的药品中过半将失去专利保护,涉及约2000亿美元的年收入缺口。Keytruda(年销250亿美元)2028年专利到期、修美乐已过崖、Eliquis 2026年到期——大药企必须现在就补管线,而自研的成功率和时间成本越来越高。买,成了唯一选择。
动力二:中国的分子确实有差异化。ADC(抗体偶联药物)是最佳例证:全球ADC交易中中国资产占比从2020年的5%飙升到2025年的40%+,科伦博泰的ADC技术平台、康方的双抗平台,都做到了全球First-in-class或Best-in-class。不是便宜,是好。
动力三:地缘政治的"窗口期"逻辑。美国《生物安全法案》针对的是中国CXO(研发外包),反而在客观上加速了BD交易——大药企绕开中国CXO,直接买断分子所有权,把生产环节留在海外。对创新药企而言,BD模式巧妙地规避了地缘风险:分子卖出去之后,地缘政治是买方的问题,不是卖方的问题。
4.3 全球管线工厂的成色
"全球管线工厂"这个称呼有多实?看管线存量数据:
中国企业在研创新药管线数量2025年已达5280条,占全球总数的32%,仅次于美国的45%。更关键的是质量结构:First-in-class(首创新药)占比从2015年的不足5%提升到2025年的24%,Fast-follow(快速跟进)仍占主体但比重持续下降。
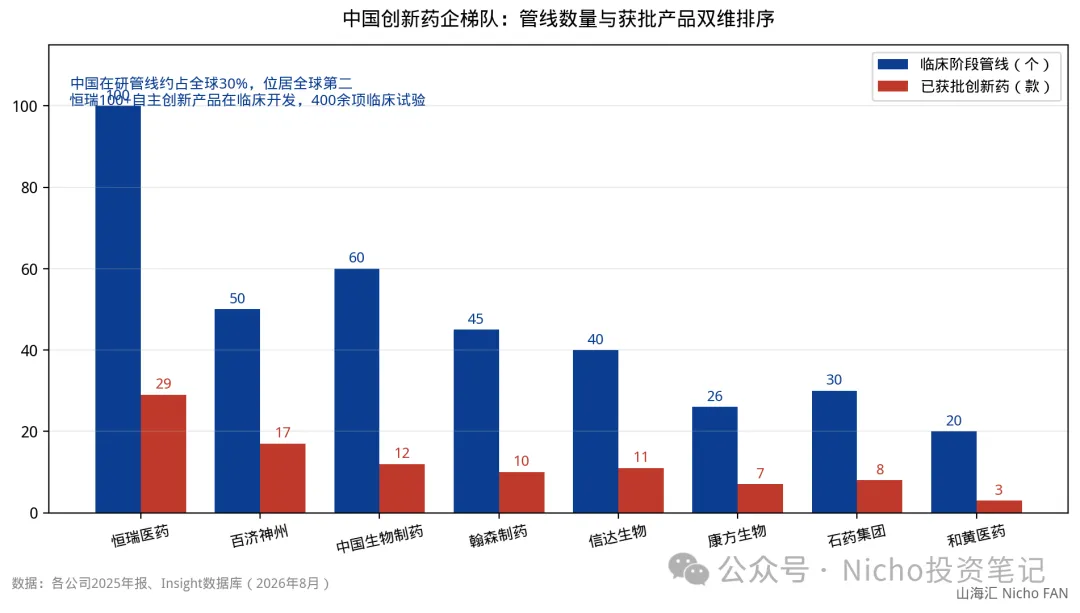
图09
按靶点看,中国在ADC、双抗、细胞治疗(CAR-T)、PROTAC等新一代技术平台上已与美国形成"并跑"格局;在小分子、基因治疗上仍是"跟跑"。管线结构从"me-too仿创"向"差异化原创"的迁移,正是BD交易额爆发的底层支撑——大药企愿意花钱买的,恰恰是那些差异化的部分。
三十年政策周期走完,中国创新药行业的坐标是:管线数量全球第二、质量快速爬升、商业化路径打通(BD)、支付体系双轨制确立。下一章进入微观视角:这个行业里,谁在赚钱、赚什么钱。
第五章 产业链拆解:一张牌桌上三种玩家
思维导图
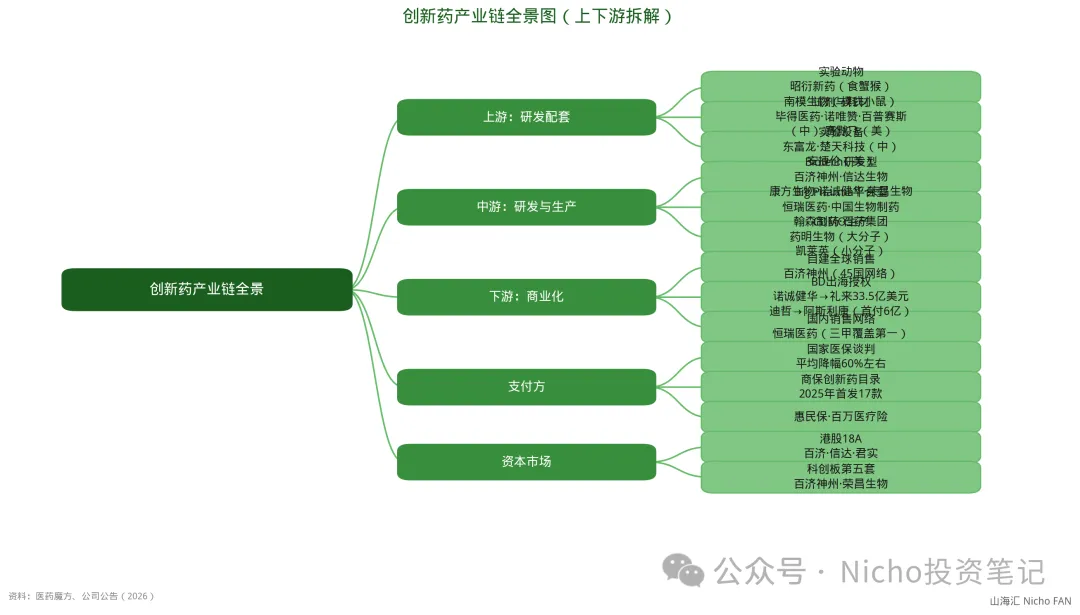
创新药产业链全景图:上游研发配套→中游研发生产→下游商业化→支付方闭环
5.1 产业链地图
创新药产业链可以简化为四个环节:上游(试剂耗材/CXO研发外包)→ 中游(Biotech研发)→ 下游(Big Pharma商业化)→ 支付方(医保/商保)。
每个环节的生意属性截然不同:
5.2 CXO:卖水人逻辑与周期陷阱
思维导图
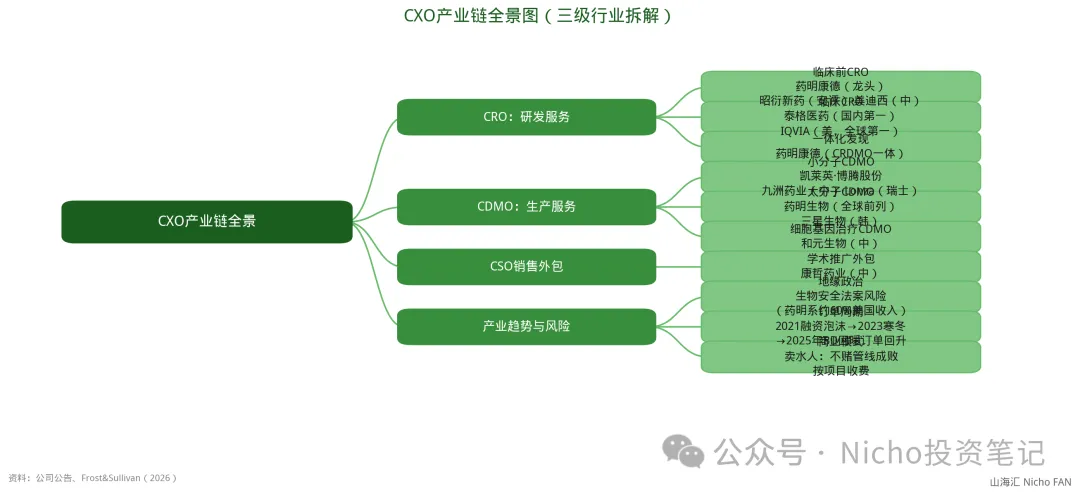
CXO产业链全景图:CRO/CDMO/CSO三级行业拆解与代表公司
CXO是这个行业里商业模式最"稳"的环节——不赌管线成败,只赚研发服务的钱。药明康德巅峰期(2021-2022)在手订单能见度长达两年,市场一度给出"永续成长"的估值。
但CXO的软肋在2023-2024年暴露无遗:它本质是周期生意,周期上游是Biotech融资。一级市场融资冰封→Biotech砍研发预算→CXO订单萎缩→产能利用率下滑→毛利率承压。药明康德2024年营收罕见负增长,股价从高点跌去60%。2025-2026年随BD交易回暖、融资复苏,CXO订单已见底回升——但市场再也不会给它永续成长股的估值了。
中国CXO还叠加了一层地缘风险:《生物安全法案》虽然2024年未能成法,但阴影未散,部分美国客户已开始"中国+1"的供应链分散。这是CXO与Biotech的风险分野——Biotech卖断分子可以规避地缘风险,CXO的服务收入躲不开。
5.3 Biotech vs Big Pharma:两种命运
中游Biotech和下游Big Pharma的分化,是当前行业最锋利的一条线。
Biotech(纯研发型):核心资产是管线和科学家。这类公司的生死线是"现金跑道"(账上现金能烧多久)。2021-2022年融资冰河期,账上现金不足一年的Biotech批量退场;活下来的那批,靠BD首付款续命,2024-2026年迎来收获期——诺诚健华、康诺亚、迪哲医药的BD大单,本质上都是"用现金流证明自己活到了黎明"。
Big Pharma(有仿制药/成熟药现金流的公司):转型创新的平台型选手。恒瑞是最典型样本——仿制药集采出清的现金压力,倒逼它把研发投入推到营收的25%以上(2026H1研发投入46.05亿元,+18.96%),创新药收入占比从2018年的12%提升到2026H1的63.2%,完成了从"仿制药之王"到"创新药平台"的转身。
判别一家公司属于哪种命运,看三个指标:①账上现金÷年研发投入(现金跑道);②核心管线进入临床II期以上的数量(BD可售资产);③是否有已上市产品的销售现金流(自我造血能力)。三项全弱的,是出清对象;三项有两项强的,是这个周期里的赢家。
5.4 格局:一超多强,长尾加速出清
行业格局正在从"百舸争流"收敛为"一超多强":
▪一超:百济神州(2025年创新药收入377.7亿元,断层第一,全球商业化能力唯一成型);
▪多强:恒瑞医药(163.4亿,国内销售网络最强)、中国生物制药(152.2亿)、翰森制药(123.5亿,创新占比转型最快)、信达生物(119.0亿,商业化效率最高);
▪特色选手:康方生物(双抗全球领先)、荣昌生物(ADC先驱)、百利天恒(双抗ADC,单笔BD 84亿美元)、石药集团(平台型,单笔185亿美元)。
而2018年那批"18A明星Biotech",多数没能跑出来——管线同质化、现金跑道断裂、BD无果的,已经批量退市或被并购。创新药行业不会出现"雨露均沾"的普涨,它天生是头部集中的行业:全球前十大药企拿走了行业利润的70%,中国市场只会更集中。
第六章 估值:给不同阶段的公司用不同的尺子
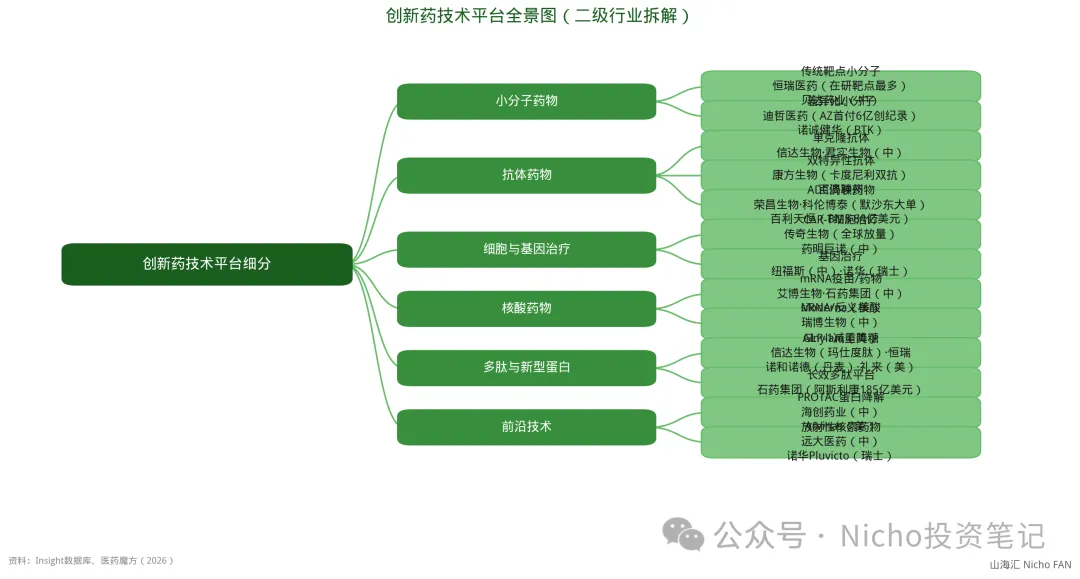
思维导图
创新药技术平台全景图:六大二代技术路线与代表公司
6.1 估值工具箱
创新药估值是投资中最容易犯错的环节,因为不同阶段的公司必须用不同的尺子:
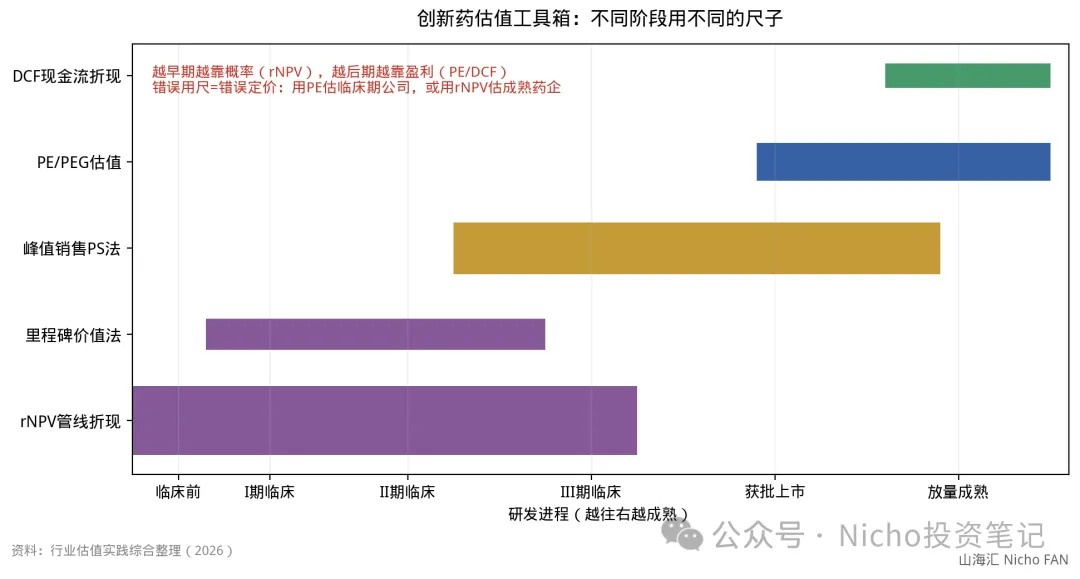
图10
临床前/临床早期(Biotech)→ rNPV管线折现。把每条管线未来销售峰值折现,乘以当前阶段的成功率(临床I期10-15%、II期25%、III期60%),再加总。这是Biotech唯一的科学估值法。缺陷:参数假设空间大(峰值销售、贴现率、竞争格局),同一管线不同分析师能算出三倍价差。
临床III期/获批上市 → 峰值销售PS法。用"销售峰值×市销率倍数"估值。经验规则:重磅炸弹级(峰值50亿美元+)给6-8倍PS,中等峰值给3-5倍。BD交易给了中国公司新的锚——一笔BD的总交易额,就是市场对这条管线价值的公开定价。
放量成熟期(Big Pharma)→ PE/PEG/DCF。收入利润稳定后回归传统估值。恒瑞2026年PE约45倍(创新药转型溢价)、百济神州2026年首次盈利后PE超100倍(盈利刚转正、基数低)。
最容易犯的错:用PE去估临床期Biotech(会得出"巨贵"的错误结论),或用rNPV去估成熟药企(会漏掉销售网络的复利价值)。尺子用错,方向必错。
6.2 百亿俱乐部:创新药的"核心资产池"
2025年创新药收入过百亿的公司梯队,是A股+港股的核心资产池:
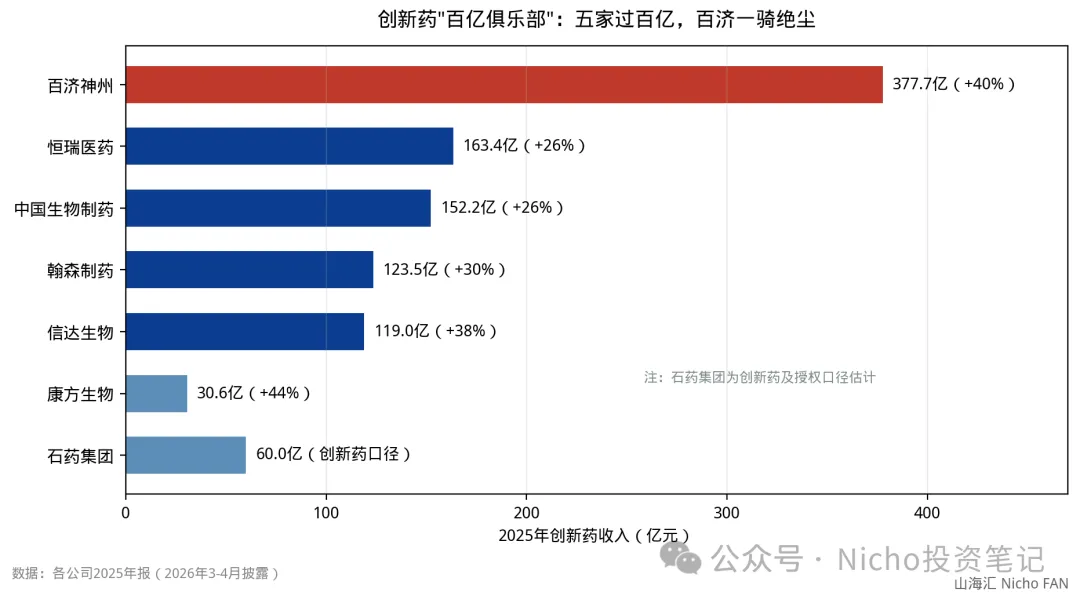
图11
五家过百亿的公司,增速全部在25%以上——这个收入体量还能保持这个增速,在全部A股行业里找不出第二个。这就是创新药"核心资产"的成色。
6.3 两大样本对比:百济 vs 恒瑞
百济神州和恒瑞医药是两种路线的极致代表,值得放在一起看:
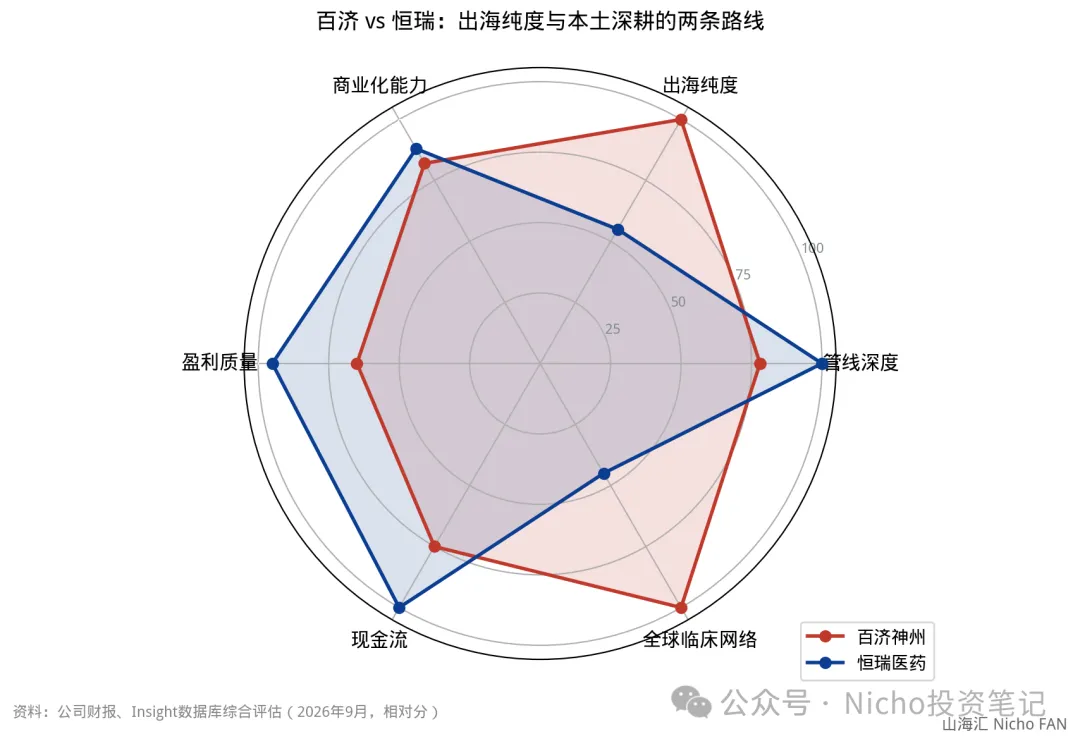
图12
▪百济神州:全球化深度。收入53%来自美国、12%来自欧洲,全球37个国家商业化落地,泽布替尼是全球销售的中国原研药。强在海外销售网络与临床能力,弱在盈利质量(刚转正)与单品依赖(泽布替尼占营收73%)。
▪恒瑞医药:国内网络深度。国内三甲医院覆盖率行业第一,创新药收入88亿全部来自国内(licensing收入14.22亿另计)。强在销售网络与现金牛(仿制药+创新药双轮),弱在海外商业化几乎空白——恒瑞的BD大单(BMS 152亿美元)本质上是"承认自己海外卖不动,把全球市场包给更懂的人"。
两条路线没有对错,代表中国创新药全球化的两种路径:自建(百济)vs 借船(恒瑞)。自建烧钱慢但利润全归自己,借船轻资产快但大头归别人。五年后回看,市场会给"自建成者"更高估值——但前提是它能撑到那一天。
6.4 估值锚的迁移:从PS到BD定价
中国创新药板块的估值锚正在发生一次历史性迁移:
旧锚(2020-2022):对标海外Biotech的PS倍数,市场情绪驱动,泡沫大起大落;
新锚(2024-2026):BD交易额公开定价,每一笔大单都是市场对管线价值的重新标定。
新锚的意义在于估值变得"可验证":迪哲医药的单笔BD(首付6亿)官宣后市值单日+60亿,市场直接用BD条款给管线定价。这让创新药估值从"讲故事的贝塔"转向"可计算的阿尔法"——也是为什么2025-2026年板块行情由BD大单驱动的个股行情主导,而非普涨。
第七章 风险清单:三个足以逆转逻辑的变量
以上六章讲的都是顺风,但一份负责任的深度报告必须把逆风讲透。三个核心风险,按杀伤力排序:
7.1 医保控费的"隐形天花板"
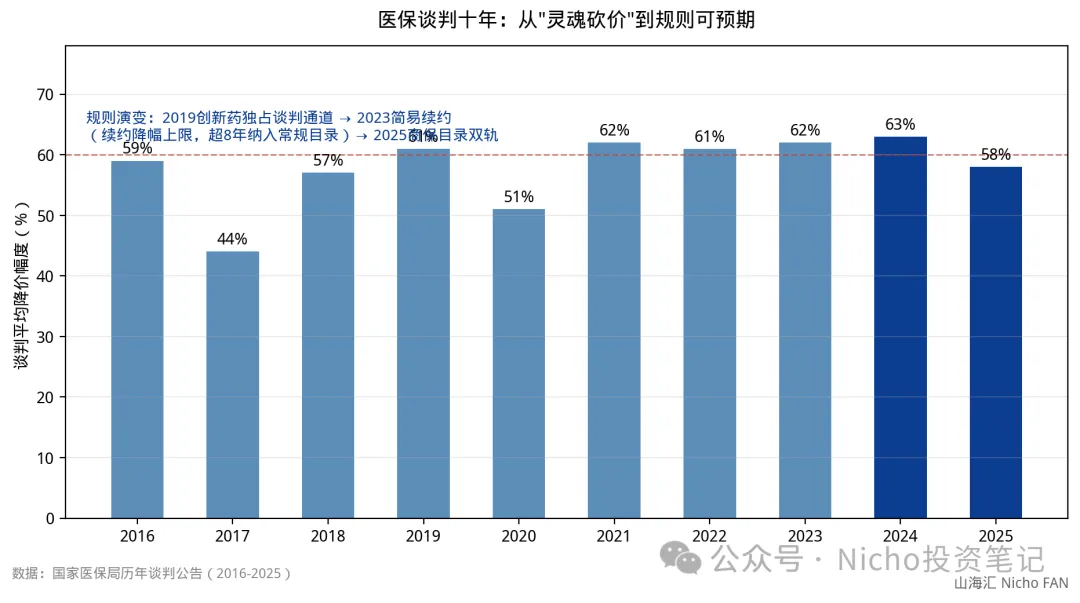
图13
医保谈判平均降幅虽然从"灵魂砍价"时代(2019-2022连续四年61-62%)有所缓和,2025年回落到58%,且简易续约规则让降幅可预期——但60%左右的平均降幅本身就是天花板。一款年销售峰值10亿的创新药,进医保后可能只剩4亿的实际收入,再乘以渗透率的不确定性。
商保目录(2025年首发17款)是增量变量,但体量尚小:商保支付占创新药支付的比例不足5%,五年内难以撼动医保的主导地位。国内市场的支付天花板,决定了"只做国内"的创新药企估值上限——这也是为什么出海能力成为估值分层的核心变量。
7.2 专利悬崖的"中国时刻"
第一批国产创新药的专利将在2028-2032年集中到期:泽布替尼2033年、卡瑞利珠单抗2028年、信迪利单抗2028年。中国创新药企将第一次集体面对"专利悬崖"——此前这个行业还年轻,没经历过。
应对悬崖的唯一方式是持续产出新管线。研发管线储备不足的公司(PD-1之后的接力产品断层),将在2028年后进入"青黄不接"的死亡区。这是评估所有创新药企时必须问的问题:你的下一个泽布替尼在哪里?
7.3 地缘政治:生物安全法案的达摩克利斯之剑
美国《生物安全法案》2024年参议院版本曾点名药明康德、药明生物等中国CXO,虽最终未能成法,但2025-2026年以"拨款附加条款"的形式反复出现。风险分两层:
▪对CXO:直接打击服务出口订单,药明系约60%收入来自美国客户,法案落地=营收腰斩级冲击;
▪对Biotech的BD模式:若立法扩大到限制"联邦资金购买的药品涉及中国授权分子",BD模式的买家池将大幅缩水——这是最需要盯的外部变量。
当前判断:全面限制中国创新分子的立法概率不高(美国药企自己就是最大的反对游说力量——它们是买方),但针对CXO的精准打击概率不低。行业配置上,BD模式>自建全球化的判断不变,但CXO板块需要给地缘风险打折扣。
7.4 风险的对称性
三个风险放在一起看,它们的杀伤对象不同:
▪ 医保控费:杀"纯国内"逻辑,利好出海逻辑(反而是出海的催化剂);
▪ 专利悬崖:杀"单产品依赖"公司,利好管线平台型公司;
▪ 地缘政治:杀CXO与敏感领域(基因治疗),利好已授权断的BD资产。
没有任何一个风险能把整个行业杀死——但每一个风险都能杀死一批特定公司。风险清单的真正用途不是回避行业,而是用来排除错误标的:纯国内销售+单产品依赖+CXO服务收入占比高的,三条全占,再便宜也不碰。
第八章 样本解剖:百济神州,中国创新药全球化的"孤勇者"
行业讲完,用一家公司收口。百济神州是理解"中国创新药全球化"最完整的样本——它走通了最难的那条路(自建全球商业化),也踩过所有的坑(烧钱、亏损、被质疑山寨)。
8.1 身世档案
百济的与众不同从成立第一天就注定了:它不是"先做中国、再出海"的中国药企,而是"从零开始就按照全球标准建公司"的跨国Biotech。创始人之一的欧雷强是美国人,公司从第一天就同时在中美两地建研发和临床团队,泽布替尼2019年11月获FDA批准,是全球第一款在中美两地同步开发、美国先批的中国原研药。
8.2 泽布替尼:一个分子的全球战争
百济的一切转折点,都系于一个分子——泽布替尼(BTK抑制剂,商品名百悦泽)。
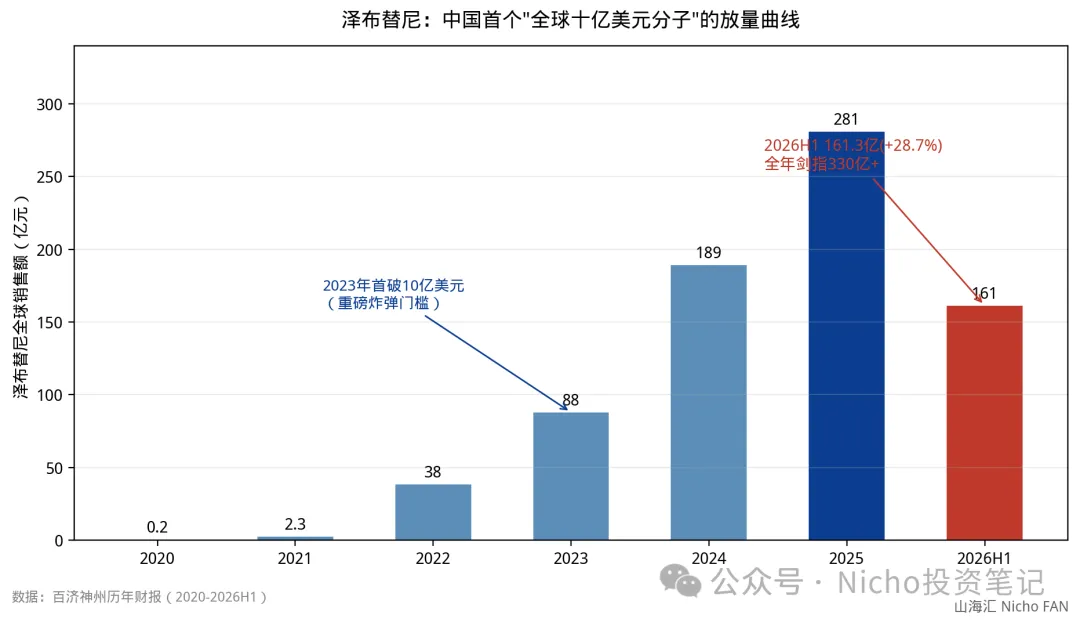
图14
故事要从一场"头对头"的临床对决讲起。BTK抑制剂市场原本被强生的伊布替尼(Imbruvica)垄断——年销近百亿美元的"现金牛"。2019年,百济做了一件中国药企从未做过的事:发起泽布替尼 vs 伊布替尼的头对头III期临床试验——用全球最严格的直接对比,证明自己的分子更优。
结果:泽布替尼在客观缓解率(ORR 78.3% vs 62.5%)和安全性(房颤发生率更低)上全面胜出。这是中国原研药第一次在头对头试验中击败全球重磅炸弹。FDA据此批准泽布替尼用于套细胞淋巴瘤,随后适应症一路扩到慢性淋巴细胞白血病、华氏巨球蛋白血症等。
商业兑现同样惊艳:2020年全球销售0.24亿美元→2023年13亿美元(首破重磅炸弹门槛)→2025年约39亿美元(280.7亿元人民币)→2026H1收入161.27亿元(+28.7%),其中美国市场113.90亿元,全年剑指330亿人民币。泽布替尼已取代伊布替尼成为全球BTK抑制剂销售额第一的分子——一个中国分子,把美国强生的王牌拉下马,这是中国创新药历史上最有含金量的一战。
8.3 财务深挖:三个数字读懂百济
数字一:222亿营收,89.5%毛利率。2026H1总收入222.20亿元,其中产品收入215.99亿(合作收入6.21亿)。毛利率89.45%——这个毛利率水平已经与全球顶级药企(默沙东77%、百时美施贵宝78%)持平甚至更高,证明泽布替尼的定价能力(美国市场定价是中国的30倍)。
数字二:净利+627%的背后。2026H1归母净利润32.71亿元,同比暴增627%。但拆开看要冷静:2025H1基数极低(4.51亿)是主因;经调整净利润58.63亿元(+127%),扣掉股权激励等非现金项后依然是暴增——盈利质量的拐点是真的(2025年首次全年盈利,2026年连续四个季度单季利润超10亿)。但另一个数字也要摆出来:未弥补亏损仍超500亿元,上市以来的累计融资额超过700亿元——这是"全球自建模式"的真实代价。
数字三:研发费用化79亿。2026H1研发费用(费用化部分)79.25亿元,占营收36%——绝对值仍是全中国药企第一(恒瑞46亿),全球排进前十五。在研管线50+条,下一代BTK抑制剂(BTK CDAC,能降解而非抑制BTK蛋白)已进入III期——这是泽布替尼的接力者,2028年后专利悬崖的对冲。
8.4 收入结构:全球化的真实成色
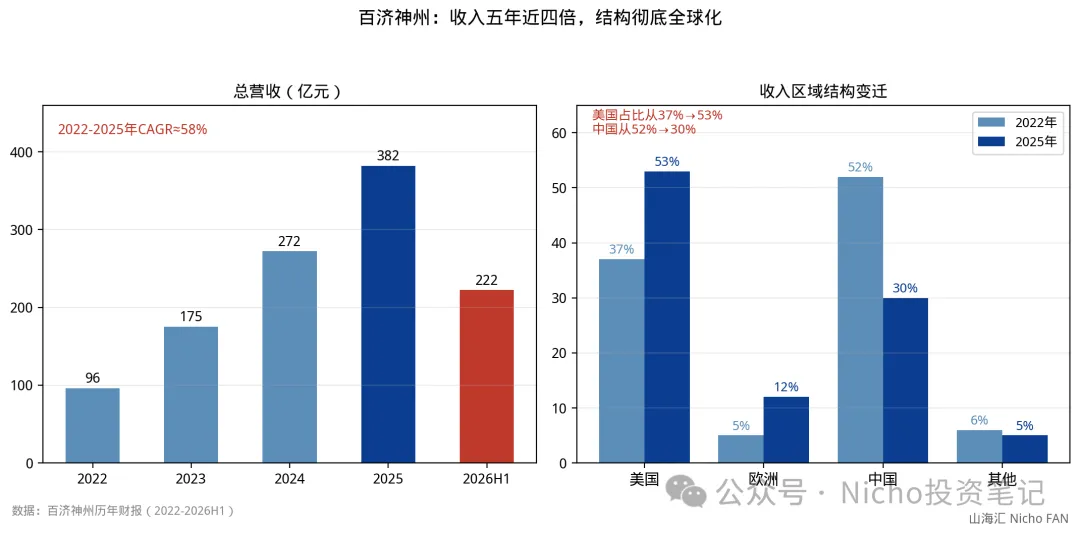
图15
百济收入结构的变迁,就是中国创新药全球化的编年史:
▪2022年:中国占52%、美国37%——还是"以国内为主"的药企;
▪2025年:美国53%、中国30%、欧洲12%——彻底翻转为"以海外为主"的跨国药企;
▪2026H1:美国市场收入113.90亿元(泽布替尼美国+66%),欧洲多国市场放量,自建销售网络已覆盖全球45个国家。
这个结构变迁的战略含义:百济的定价体系已经锚定美国市场(单药年治疗费用美国约12万美元),医保控费的国内天花板对它的影响权重持续下降。这是它与所有"纯国内"药企在估值逻辑上的根本分野。
8.5 百济的三张底牌与三个软肋
底牌:①泽布替尼的全球品牌卡位(BTK领域先发+头对头胜出,后来者难以撼动);②全球商业化基础设施(45国销售网络、欧美自建团队——这是任何中国药企都没走通的路);③接力管线梯队(BTK CDAC、BCL-2抑制剂索托克拉、双抗/ADC平台——2028-2030年的新增长曲线已在路上)。
软肋:①单品依赖(泽布替尼占营收73%,专利2033年到期);②盈利刚转正,500亿未弥补亏损需要多年消化;③地缘政治敏感性——若中美生物科技脱钩加深,"美国收入占53%"从优势变成风险敞口(参考 TikTok 式的立法风险)。这个问题百济自己也清楚,所以2025年起加速欧洲、日本、东南亚市场的布局,对冲单一市场风险。
8.6 百济的估值坐标
按2026年全年指引中值455亿收入、经调整净利率约26%估算,经调整净利润约118亿元。当前市值(A股+港股+美股合计口径)约2900-3100亿人民币,对应:
▪ PS约6.5倍(对标全球Biotech合理区间5-8倍);
▪ 经调整PE约25-26倍(对标全球大药企默沙东20倍、艾伯维24倍——考虑26%+增速,PEG约1.0);
▪ 分部估值视角:泽布替尼单分子峰值销售400亿+(给5倍PS=2000亿)+ 接力管线折现800-1000亿 + 全球销售网络价值500亿,合计约3300-3500亿。
结论:当前估值处于合理区间中枢偏下,没有明显泡沫,但也已经price in了泽布替尼的确定性。向上空间取决于接力管线(BTK CDAC 2027年获批概率)和欧洲放量的斜率;向下风险是单品依赖的地缘敞口。它是这个行业里确定性最高的公司,但不是弹性最大的——弹性在还没被定价的Biotech里。
终章:一门刚刚开始赚钱的生意
回到序章的问题:中国创新药到底是一门什么样的生意?
它是一门"用十年亏损换一张全球收租权"的生意。研发漏斗淘汰掉99.98%的化合物,但走通的那一个,能带来20年专利期、80%+毛利、全球定价权的现金流。这门生意的正确打开方式不是赌单点,而是像风投一样组合下注、像产业一样平台化经营。
它走到哪一步了?管线数量全球第二(5280条,占全球32%),BD交易额全球第一卖方(2026H1达997亿美元),五家公司创新药收入过百亿,第一家全球化公司(百济)已经盈利。行业的"从0到1"已经完成,正处于"从1到10"的兑现期——这是成长股最好的阶段:模式已验证,渗透率刚起步。
值多少钱?核心资产池(百亿俱乐部+BD兑现型Biotech)2026年动态PE在25-50倍区间,PEG普遍在1.0-1.5——对一个25%+增速的行业,这个估值是成长股的合理定价,不是泡沫定价。真正的超额收益机会在两类资产上:①接力管线即将兑现、但市场还没给价的公司;②BD催化型的中小Biotech(单笔大单就能让市值单日+50%)。
风险在哪?医保控费锁死纯国内公司的天花板,专利悬崖将在2028年后点名单品依赖者,地缘政治是悬在CXO头顶的剑。三个风险杀的都是特定标的,不是行业本身——这决定了正确的策略是精选个股,而不是行业贝塔。
最后说一个更大的判断:创新药是中国经济转型的一个隐喻。过去二十年中国制造靠成本优势卷赢了全世界的制造业,但"成本优势"的天花板肉眼可见。创新药是第一个靠"差异化技术"而非"低成本"在全球市场卖出溢价的中国行业——如果这条路走通,它的意义会远超一个医药子行业,而是给整个中国资产的风险溢价重新定价。
泽布替尼在头对头试验中击败伊布替尼的那个晚上,全球医药圈流传一句话:"The Chinese are not coming. They are here."(中国人不是要来了——他们已经到了。)
这门生意,才刚刚开始赚钱。
数据来源说明
本文数据来自以下来源:国家医保局历年谈判公告及国家药监局公开文件;医药魔方、Insight数据库的BD交易与管线统计;百济神州、恒瑞医药、信达生物、中国生物制药、翰森制药等公司2025年报及2026年中报;IQVIA全球医药市场数据;WHO全球老龄化预测;高盛、摩根士丹利2026年行业研究报告中引用的公开数据。
本文为《格物致知穿越周期的投资逻辑》部分内容,完整版请关注书籍信息。
(本文为《格物致知穿越周期的投资逻辑》部分内容素材,所涉标的仅作基本面与认知框架讨论,不构成任何投资建议、收益承诺或操作指令。)

发表评论
2026-10-24 03:57:02 回复该评论
发表评论: