
 研报速递
Wendy's Research 油运专题 · 市场动态
全球油运市场最新动态研究报告
数据窗口 · 截至 2026.10.21,研究发布日期:2026.10.23
封面摄影:Fredrick F. / Unsplash(马来西亚柔佛;Unsplash License)
目录 · CONTENTS
01核心结论
02原油轮市场
03MR 成品油轮
04美国政策
05资本与运力
06风险与展望
07附录
01 · 核心结论
原油轮运价自 10 月初历史高位回落,MR 成品油轮于最新一周反转走强,美国政策呈现“豁免与制裁并行”的反复性操作,中期供给压力仍在累积。
关键数据总览:
790,181美元/天
阿曼至中国 VLCC 等价期租(波罗的海交易所 10/19;较峰值 −13%,9 月 14 日以来最低)
−39%
美湾至欧洲阿芙拉型 TCE 自 10/6 峰值跌幅(196,863 美元/天,各船型最深)
878艘 / 15%
受制裁油轮规模占营运船队(Gibson 测算;其中 325 艘为仅受 OFAC 制裁的潜在豁免池)
1.8亿载重吨
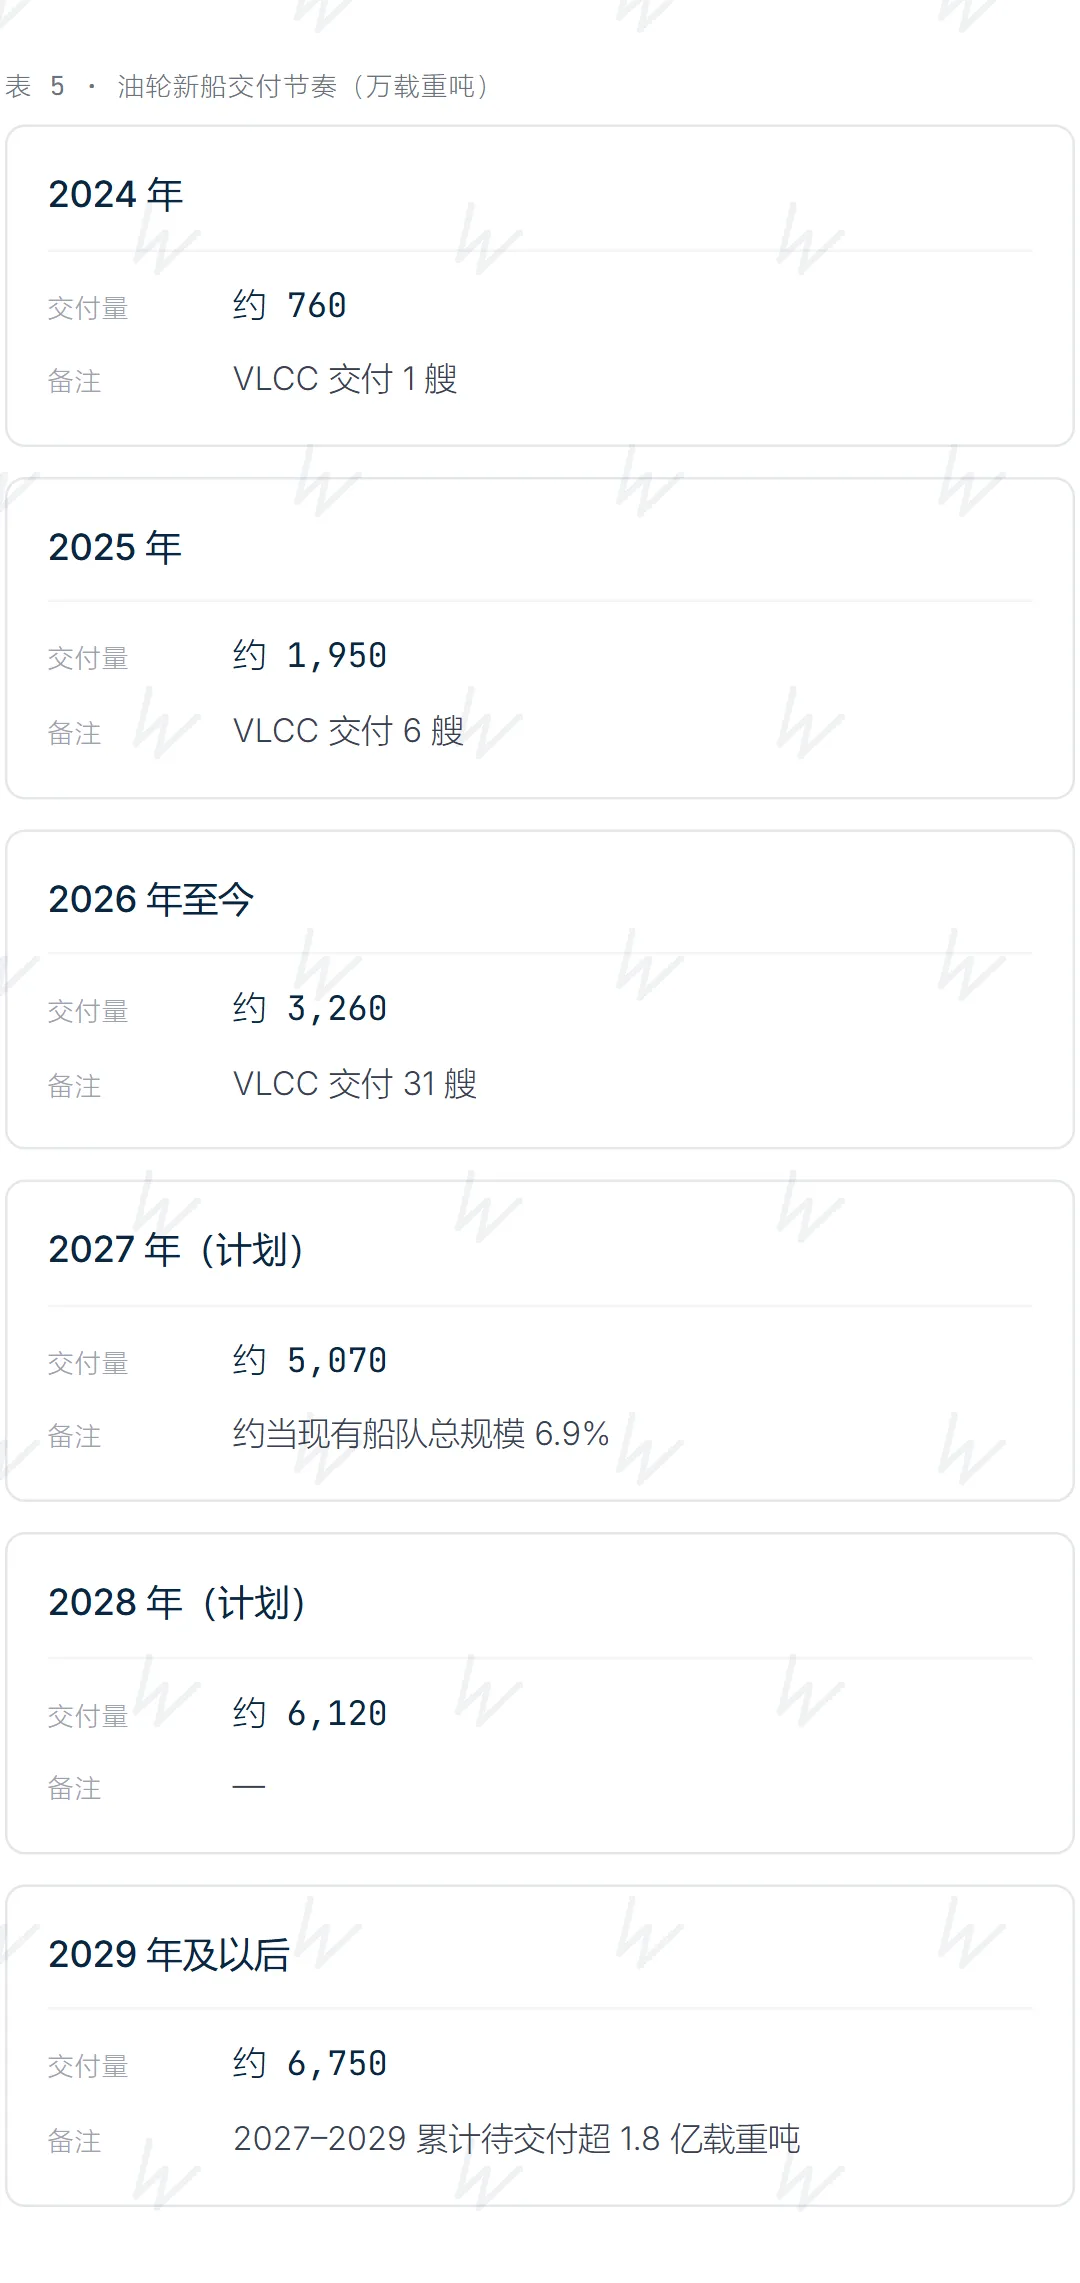
2027–2029 年累计待交付新船(2027 年交付量约当现有船队 6.9%)
KEY 01
原油轮:高位回落,主导权转向租家
随着租船需求降温,原油轮即期运价自历史高位全面回落,市场主导权由船东逐步转向租家;经纪商认为这一变化目前可能只是暂时的。
KEY 02
MR 成品油轮:周度反转走强
10 月 12–16 日当周反转走强,东北亚市场最强劲,即期船位紧张、11 月初货盘涌入推动运价走高,与原油轮回落形成分化。
KEY 03
美国政策:一紧一松并行
一边酝酿豁免约 325 艘仅受 OFAC 制裁的油轮以平抑创纪录运费;另一边于 10 月 21 日依据「经济孤立行动」对伊朗航运服务网络实施新一轮制裁。
KEY 04
行业资本运作活跃
美国上市油轮巨头 International Seaways 以约 3.7 亿美元收购挪威 VLCC 船东 Bruton,对价约 96% 为股票。
KEY 05
中期风险积聚
2027–2029 年累计待交付新船超 1.8 亿载重吨;卖方模型预测 2026–2028 年中枢运价将回落至 15–20 万美元/天区间。
02 · 原油轮市场:从历史高位回落
三类原油轮运价自 10 月初峰值全面回调,阿芙拉型跌幅最深;黑海至地中海航线受俄乌风险溢价支撑,成为唯一例外。以下运价为波罗的海交易所 10 月 19 日(周一)评估值。
本轮行情回顾2.1 / MARKET RECAP
本轮运价涨势始于 9 月:包括沙特阿拉伯在内的海湾国家不顾伊朗袭击风险,全面采用由美军保护的穿梭运输模式,推动经霍尔木兹海峡转运的原油量超预期增长。这一战略转变造成大量 VLCC 在阿曼湾排队等待船对船(STS)转运,并引发「级联效应」——大西洋市场的 VLCC 运价率先上涨,涨势随后传导至苏伊士型和阿芙拉型油轮。如今,这一效应开始逆转,原油轮各船型运价几乎全面回调。
地缘背景:伊朗近期加大袭击力度,导致阿曼湾船对船转运量小幅下降——过去两周平均每日 1,100 万至 1,200 万桶,低于此前两周的每日 1,200 万至 1,300 万桶,但仍约为 9 月初每日 500 万至 600 万桶的两倍。
霍尔木兹海峡自今年 2 月底战事以来,争夺和限制局面持续拉扯状态,但并未关闭。
— Sparta Commodities
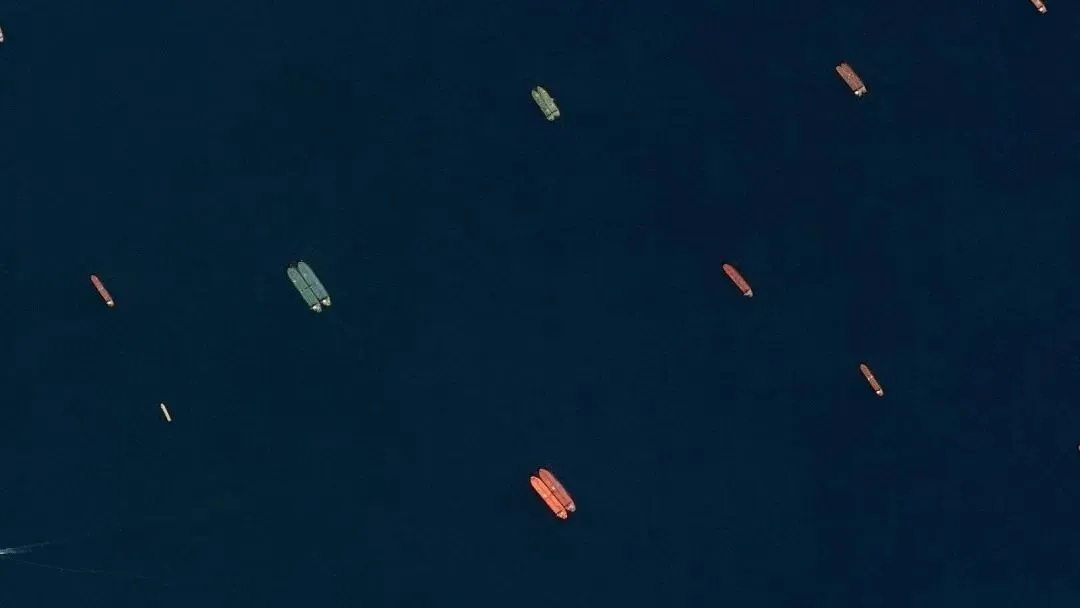
图 2阿曼索哈尔外海并靠的船舶(卫星影像,2026 年 6 月 9 日)。相关报道主题为阿曼湾船对船(STS)原油过驳量触及上限。卫星影像
报道配图转载至 gCaptain/Reuters《Gulf of Oman Ship-to-Ship Oil Transfers Reach Limit as Saudi Exports Surge》(2026-09-25);影像版权:SPOT © CNES 2026, Distribution Airbus DS / Handout via Reuters
各船型最新运价与跌幅2.2 / RATES BY CLASS · BALTIC 10/19
VLCC 绝对水平仍高,阿曼至中国航线日租金接近 80 万美元,超过盈亏平衡水平约 30 倍;跌幅则以阿芙拉型大西洋航线最深,苏伊士型居中,黑海至地中海航线仅回落 3%。
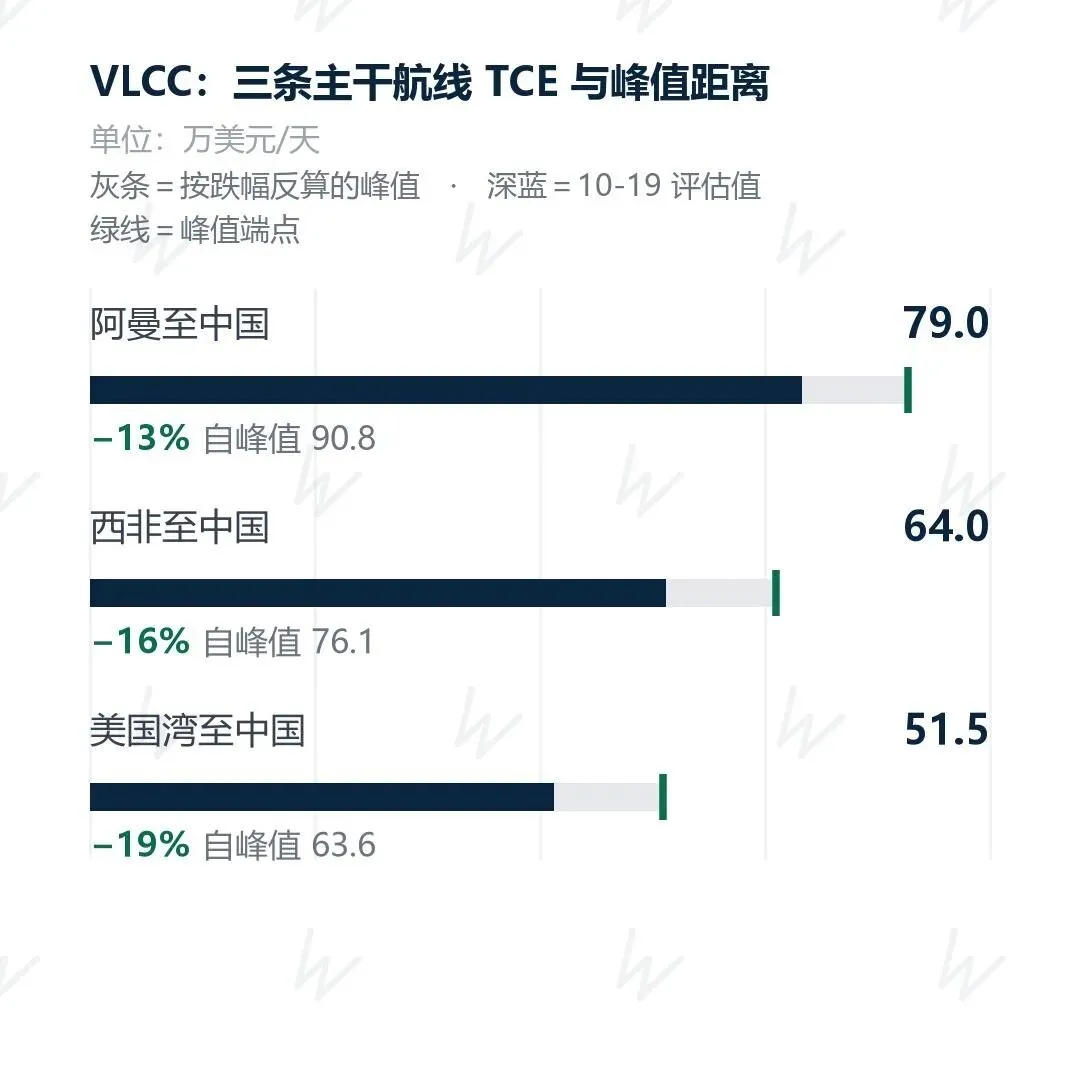
图 3三条主干航线最新等价期租与峰值距离(峰值口径见图内说明)。数据图
数据来源:波罗的海交易所 2026 年 10 月 19 日评估值,经 Lloyd's List(2026-10-20)报道;本图据该口径绘制,峰值系反算值。
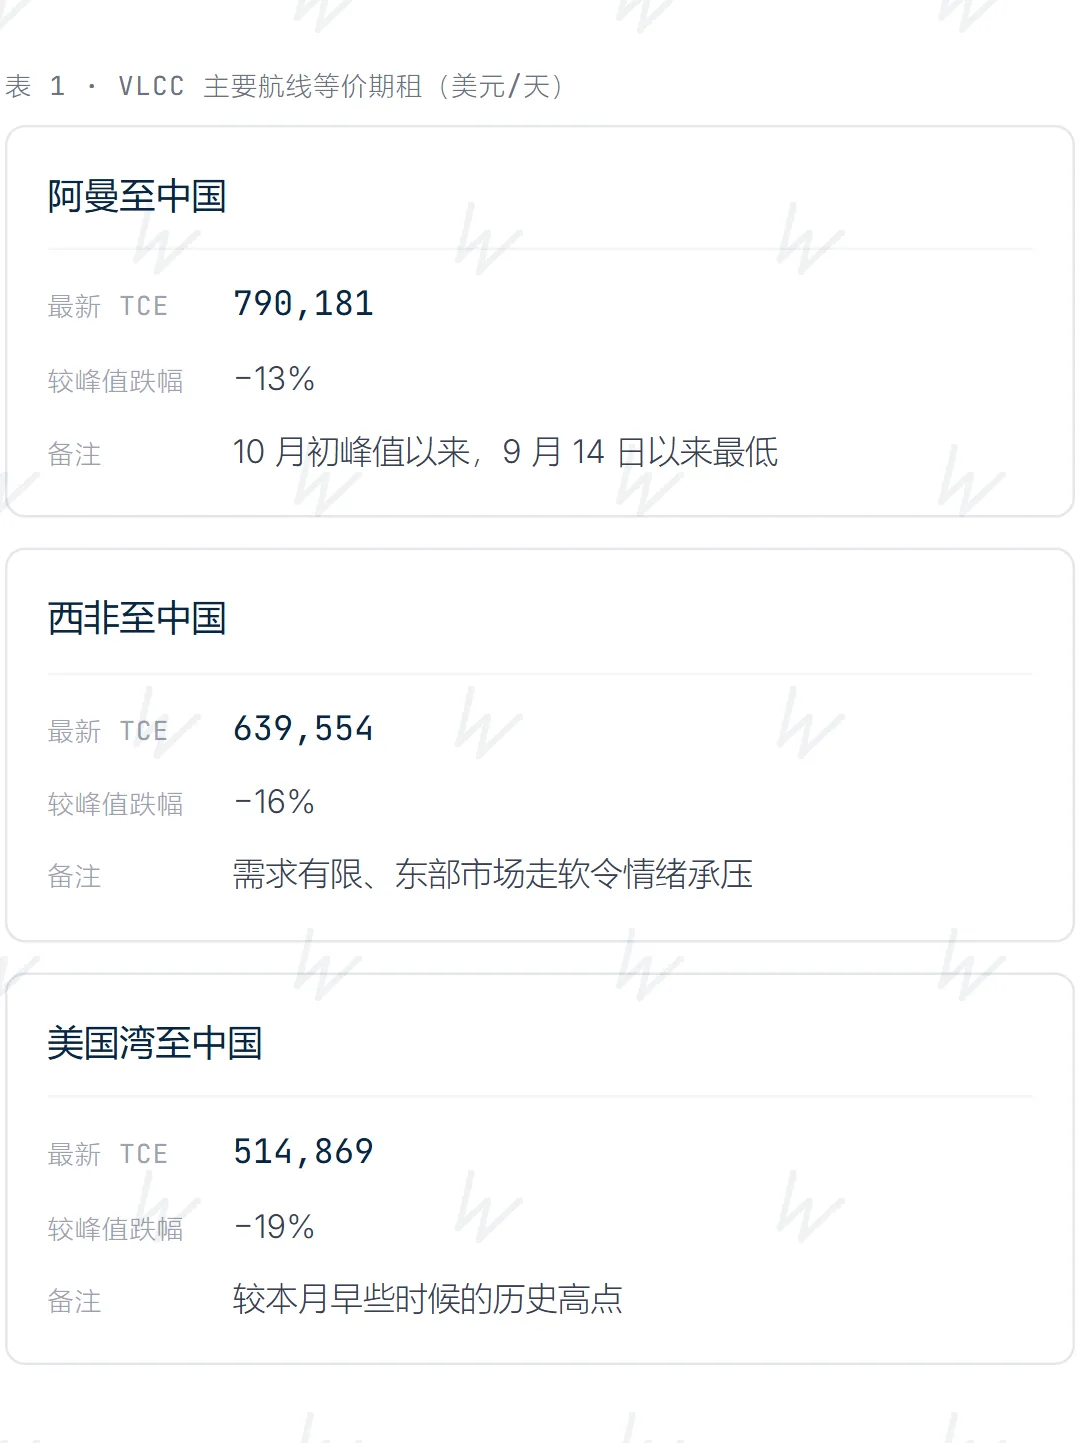
尽管下跌,阿曼至中国航线日租金仍接近 80 万美元——这一水平在几个月前几乎难以想象,超过盈亏平衡水平 30 倍。
苏伊士型SUEZMAX
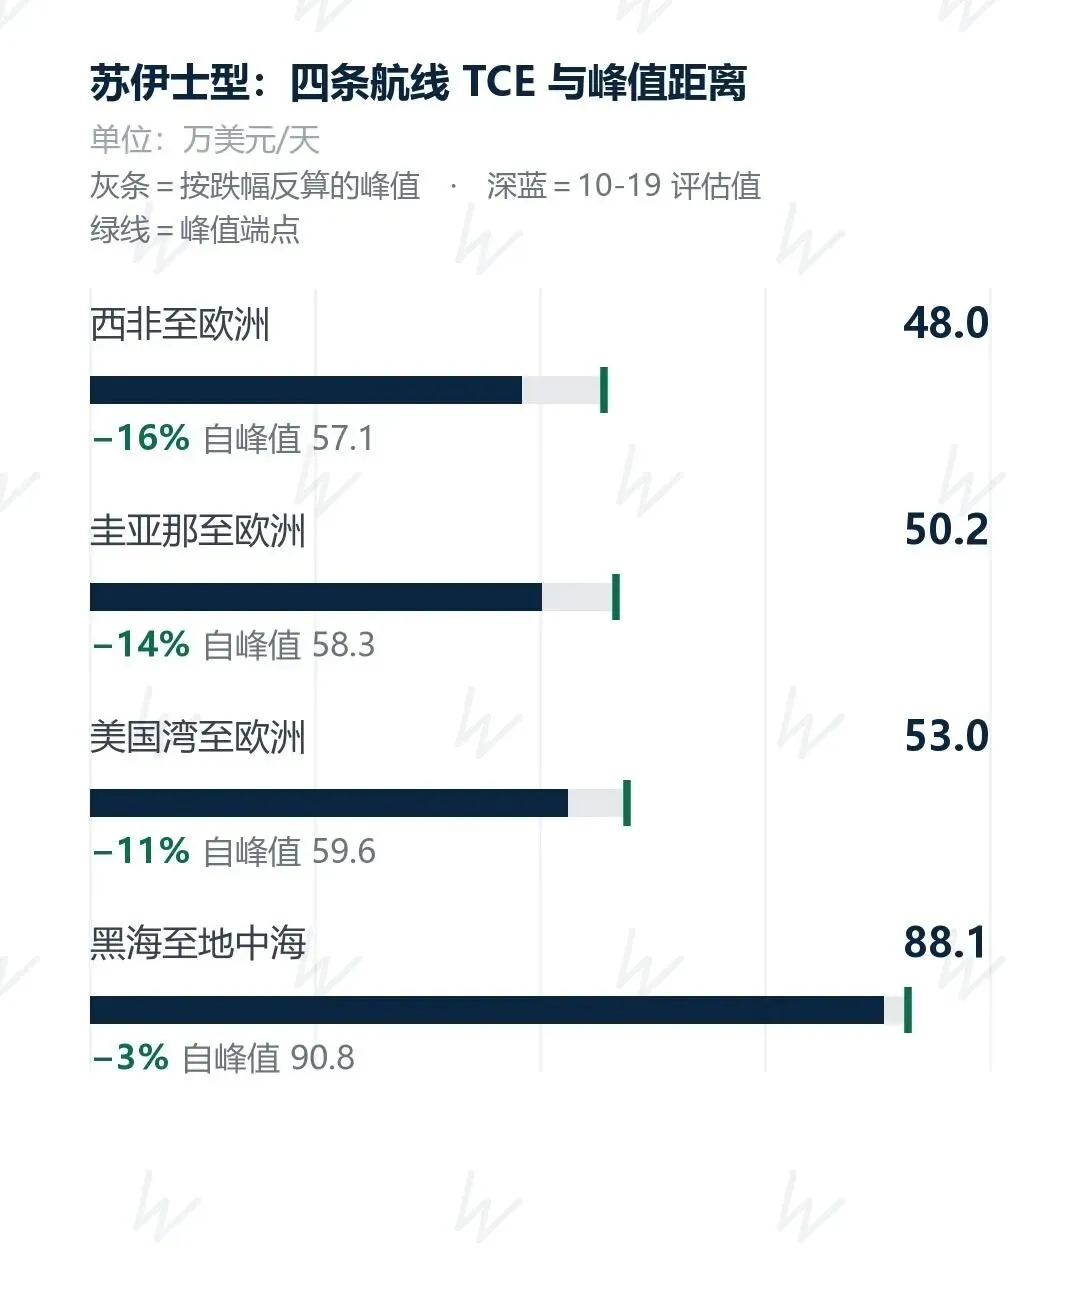
图 4四条航线最新等价期租与峰值距离;黑海至地中海仅回落 3%,为唯一例外。数据图
数据来源:波罗的海交易所 2026 年 10 月 19 日评估值,经 Lloyd's List(2026-10-20)报道;本图据该口径绘制,峰值系反算值。
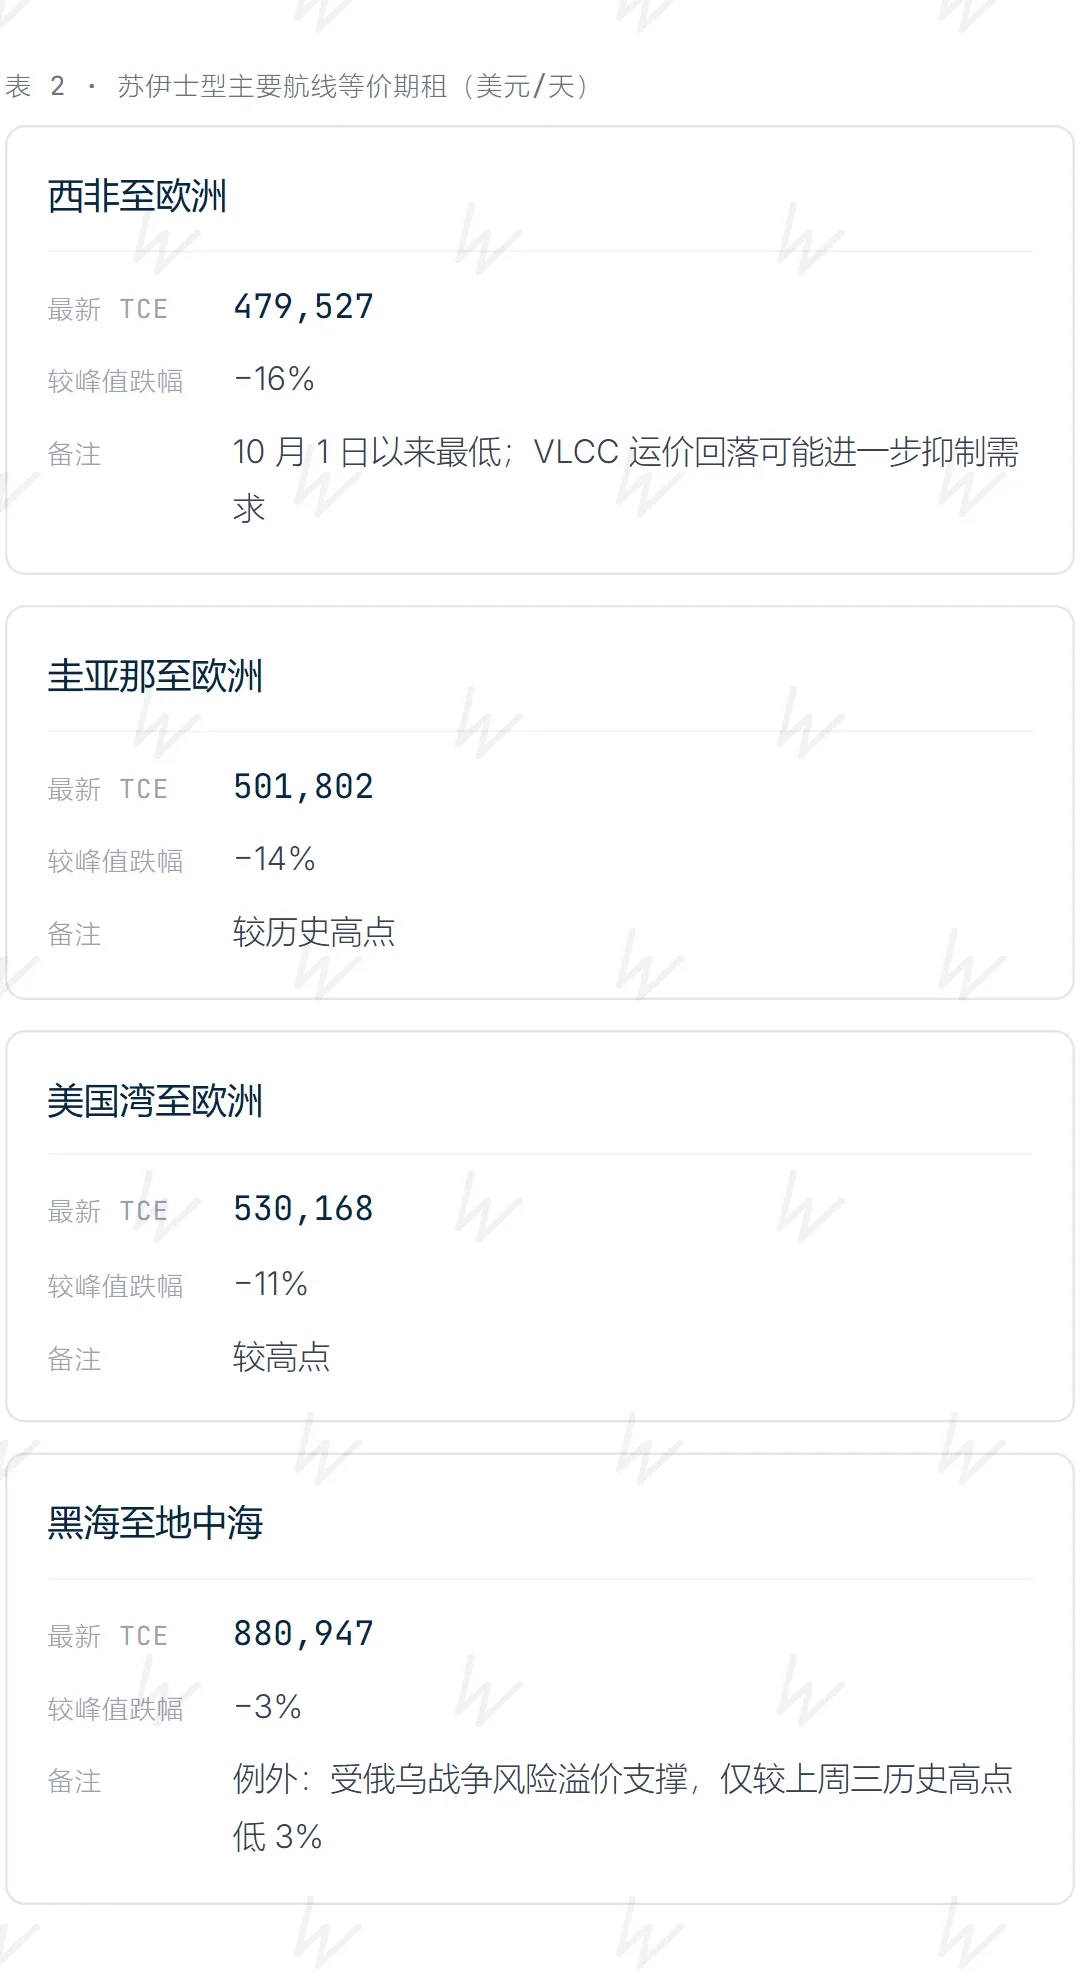
10 月初,为规避高企的 VLCC 运输成本,租家将部分 VLCC 货盘拆分,带动苏伊士型油轮运价大幅上涨;随着租家减少订船,这一支撑因素正在消退。
由于新增询盘仍然有限,上周市场持续走软。
— BRS
BRS 补充称,VLCC 运价回落可能进一步抑制苏伊士型油轮需求;如果没有新货盘进入市场,基本面可能进一步向租家倾斜。
阿芙拉型:跌幅最大AFRAMAX
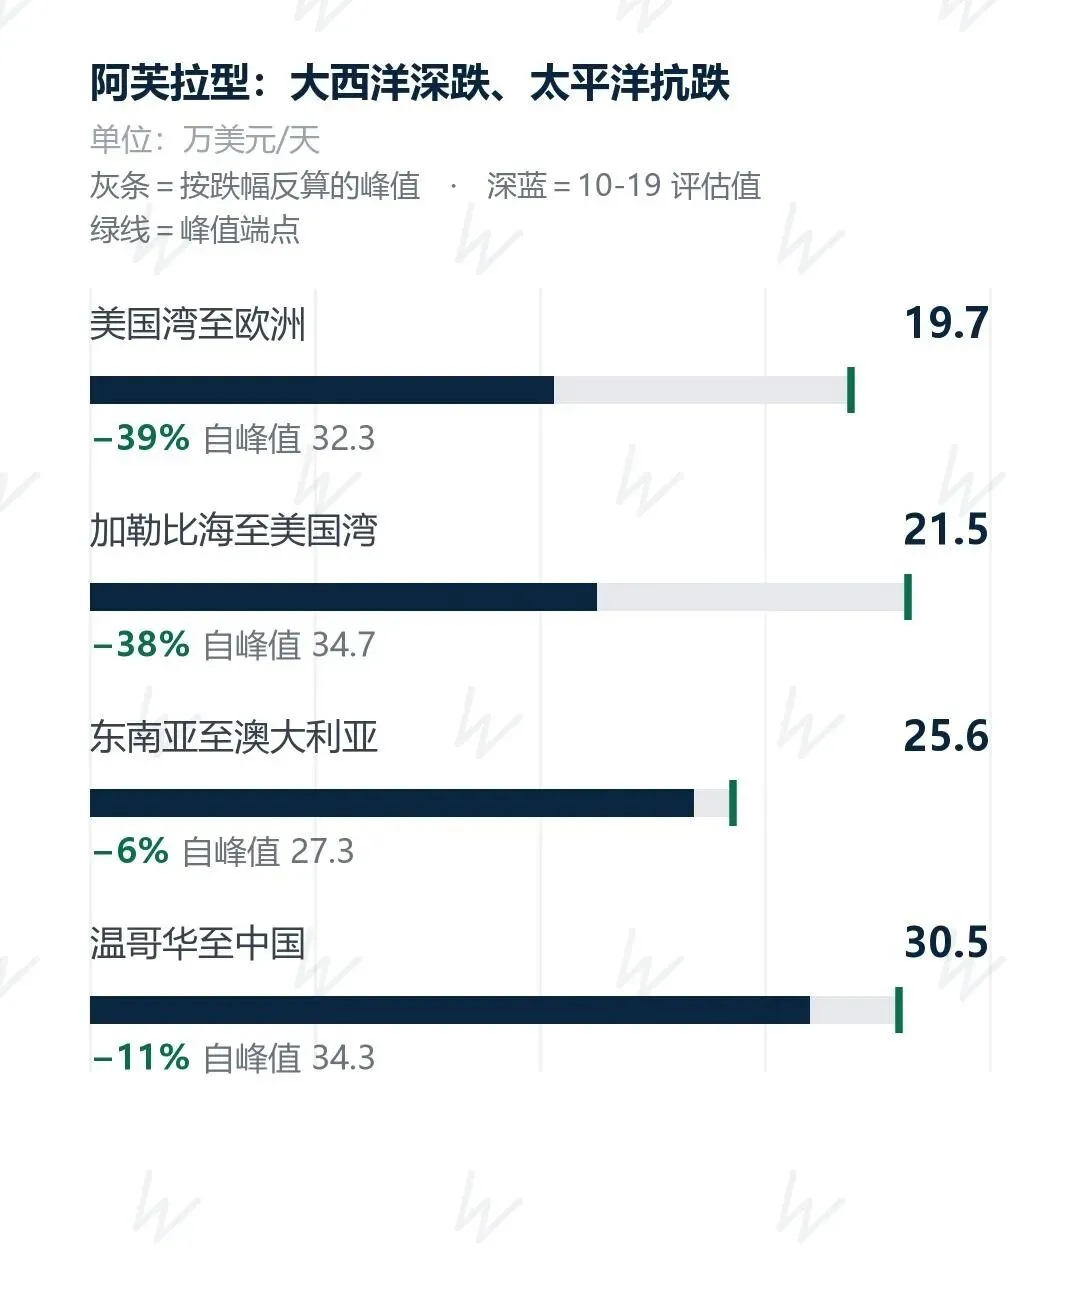
图 5四条航线最新等价期租与峰值距离;美湾至欧洲跌幅 39% 为各船型最深,太平洋航线抗跌。数据图
数据来源:波罗的海交易所 2026 年 10 月 19 日评估值,经 Lloyd's List(2026-10-20)报道;本图据该口径绘制,峰值系反算值。
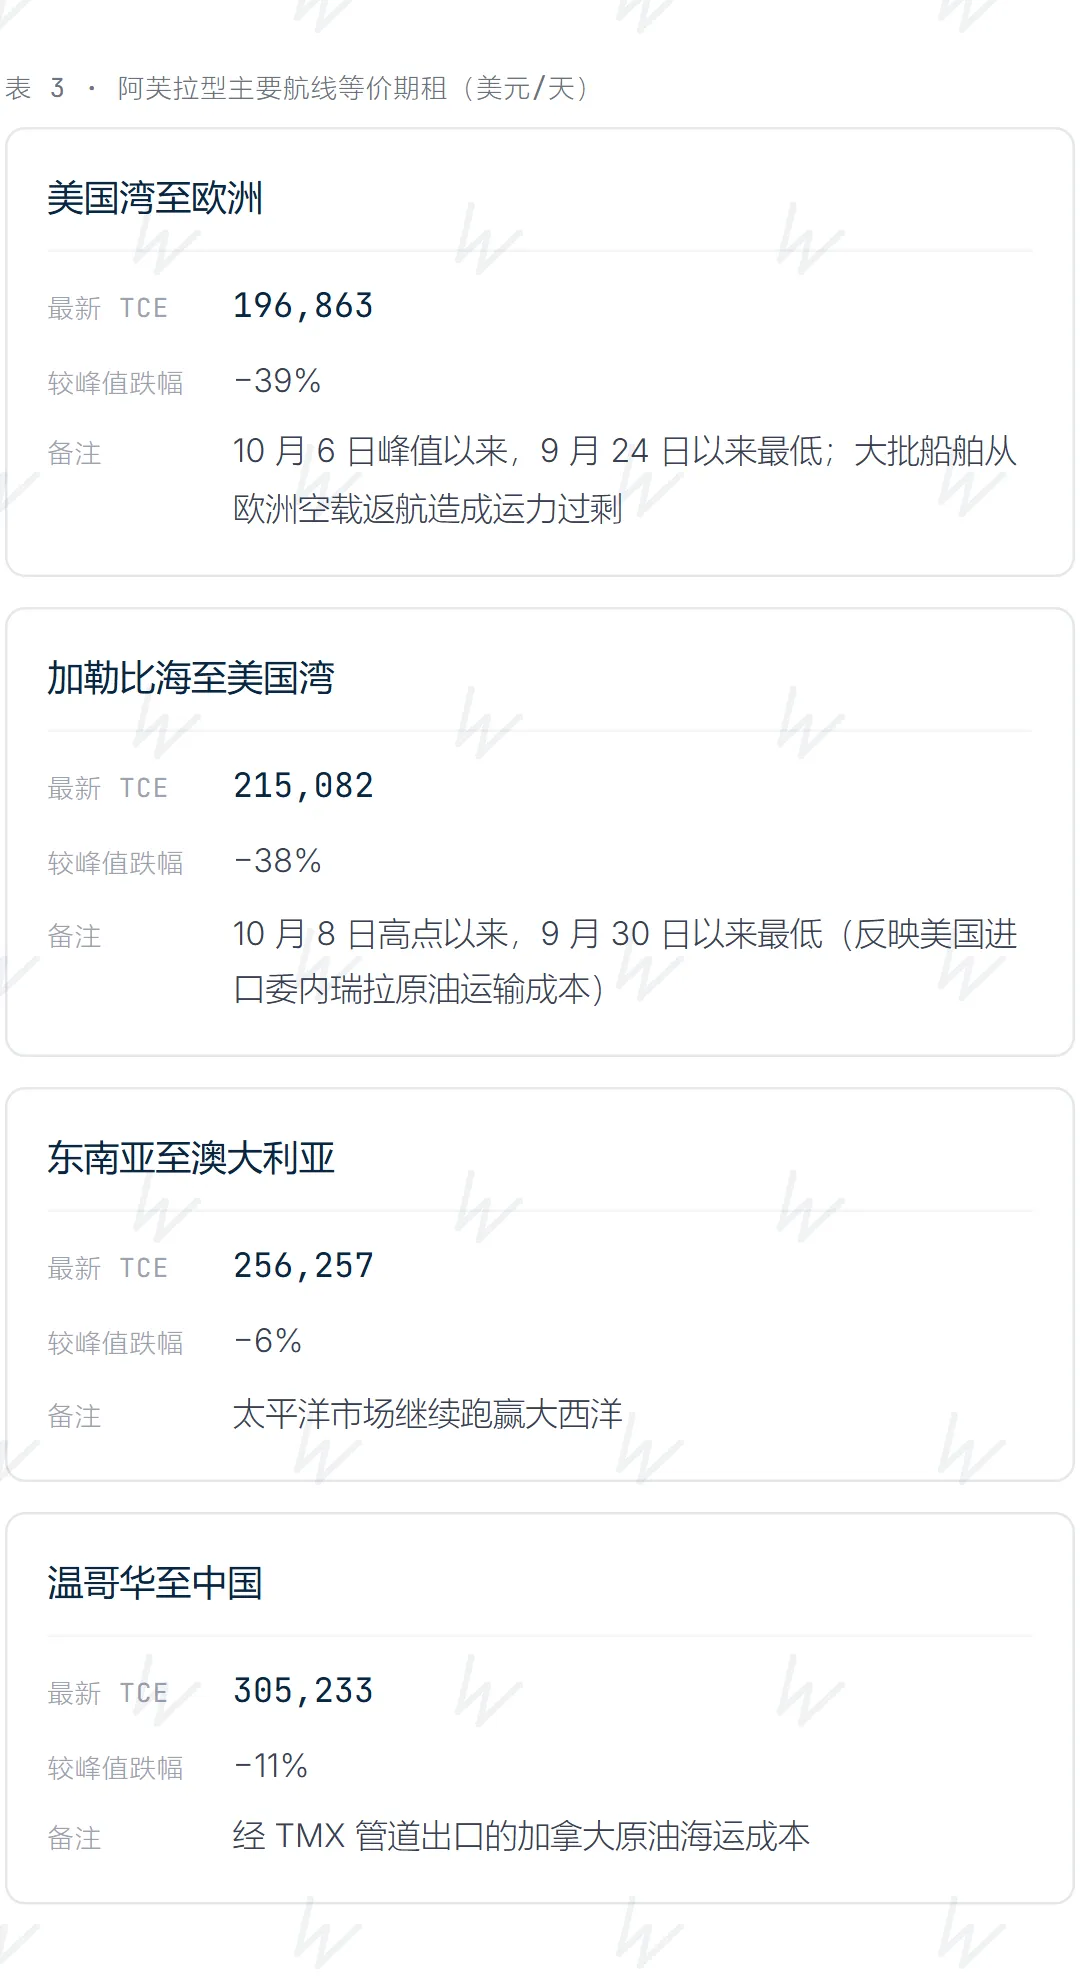
此前,租家将部分 VLCC 货盘拆分并改用苏伊士型油轮,减少了后者与阿芙拉型油轮之间的货盘竞争,进而推高阿芙拉型油轮运价;随着这一效应消退,部分阿芙拉型油轮航线的跌幅已超过 VLCC 和苏伊士型油轮。BRS 将美湾至欧洲航线下跌归因于「大批船舶从欧洲空载返航,造成运力过剩」。
市场情绪与博弈2.3 / SENTIMENT
阿曼湾表面上的清淡局面持续了数日,可用运力逐渐积聚,令市场情绪承压。目前市场暂时有利于租家,但运力并不十分充裕。一旦租船活动转旺,市场可能迅速逆转。
— BRS
西非市场运力供需仍相对平衡,但当地运价正逐步面临下行压力。
— Gibson Shipbrokers
即期运价回落正在考验投资者信心。伊朗袭击加剧,令中东出口量可能再度下降,进一步增添了市场的不确定性。
— Clarksons Securities
股市反应:影子船队重返主流贸易的报道令原油轮航运股承压,截至 10 月 19 日(周一)收盘,Frontline 股价已较上周二的高点下跌 15%。
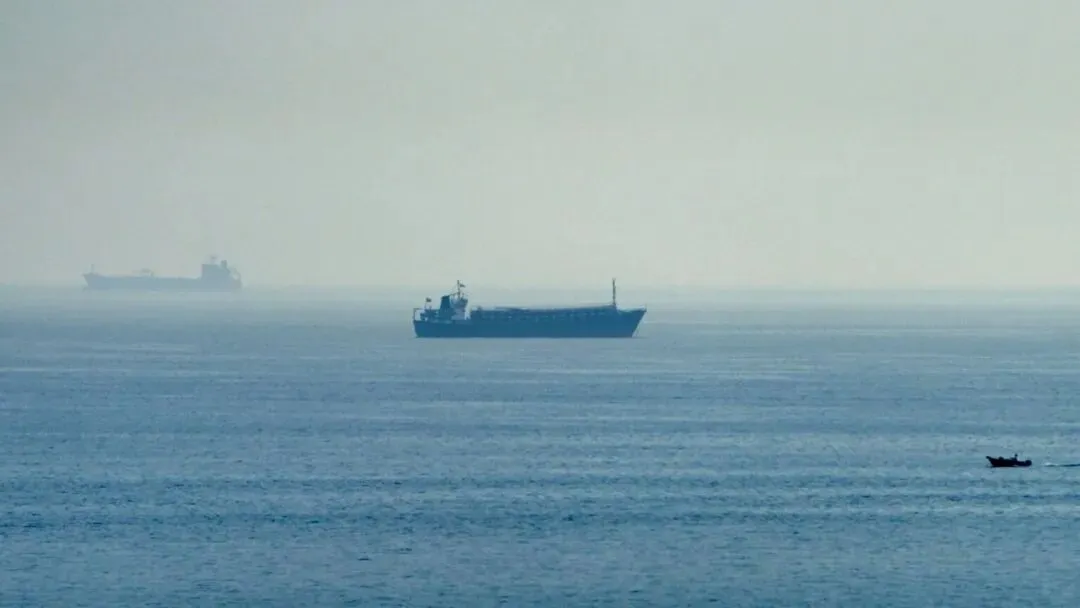
图 6自穆桑代姆半岛远眺霍尔木兹海峡内的船舶。运价回落与影子船队重返主流贸易的报道叠加,令原油轮航运股承压。实拍
报道配图转载至 gCaptain《Two More Tankers Struck as Maritime Attacks Spread Across Persian Gulf》;原图注:Vessels in the Strait of Hormuz, as seen from Musandam(图源 Reuters)
历史对比:此轮运价有多极端2.4 / HISTORICAL CONTEXT
·油轮运价一度飙升至80 万美元/天,相当于去年单次运输的15 倍;核心驱动力是裂解差扩大至 50 美元/桶,使运费在总成本中占比显著降低。
·部分大型油轮日收益已超过100 万美元/天;美国墨西哥湾至亚洲航线单位运输成本接近26 美元/桶,一票大型货物海运成本可能接近 5,000 万美元。
·参照:2009 年至 2024 年的 15 年间,油轮市场只有少数年份平均收益能明显突破3 万美元/天。
·五年船龄 VLCC 二手价格约1.5 亿美元,高于同类新造船报价(约 1.3 亿美元)——「二手船贵过新船」;市场甚至出现 20 年船龄油轮以 7,100 万美元成交的案例。
·山东地炼视角:VLCC 国际原油运费同比飙升超 800%,运费占 FOB 货值比例从6.92% 激增至 41%,采购逻辑从「买不到油」切换为「付不起运费」。
图 7油轮在开阔海域航行(航拍)。正文对比:80 万美元/天相当于去年单次运输的 15 倍,部分大型油轮日收益曾突破 100 万美元。实拍
摄影:Shaah Shahidh / Unsplash(Unsplash License,可商用免署名;图源原图注:aerial photography of tanker ship)
80万美元/天极端运价水平(相当于去年单次运输的 15 倍)
100万美元+/天部分大型油轮日收益峰值
1.5 > 1.3亿美元五年船龄 VLCC 二手价 vs 同类新船报价
6.92→41%运费占 FOB 货值比例(山东地炼视角)
03 · MR 成品油轮市场:最新周度反转
招商南油周报覆盖最新一期为 10 月 12–16 日当周(10 月 21 日发布),各区域普遍上行(欧洲交投清淡、船位供应偏紧),东北亚最强劲,与原油轮回落形成分化。
上周 MR 市场行情:全面上行3.1 / WEEKLY · 10/12–10/16
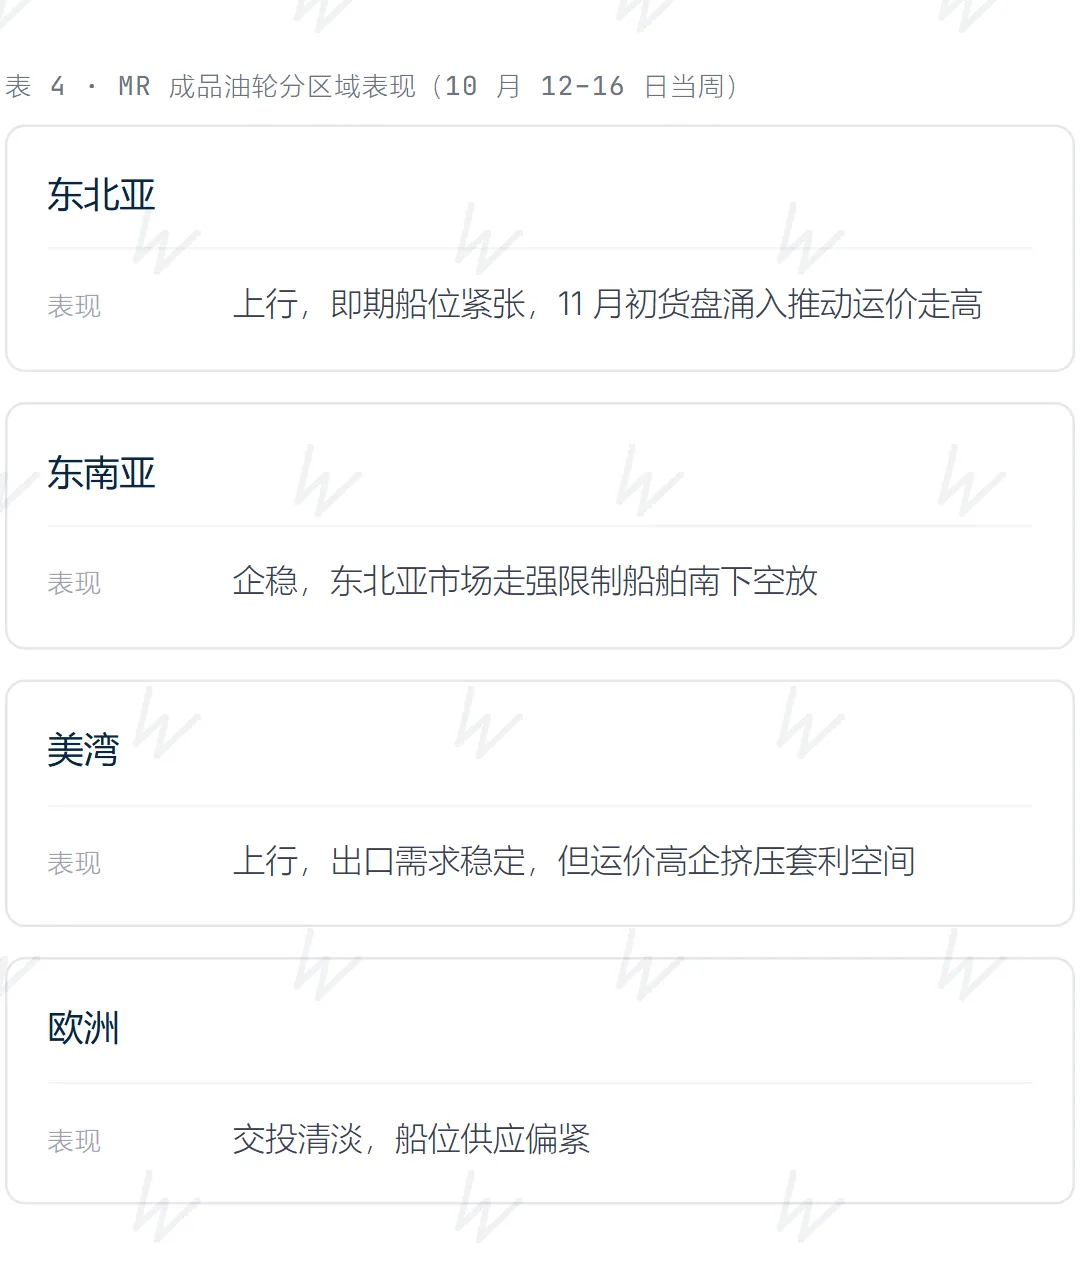
近三周走势对比:9 月 22–26 日当周各区域全面上行、东北亚创历史新高(9 月 29 日周报)→ 10 月 5–9 日当周普遍走软、美湾承压(10 月 13 日周报)→ 10 月 12–16 日当周反转走强、东北亚最强劲(10 月 21 日周报)。MR 市场在短暂回调后重新走强,与原油轮回落形成分化。
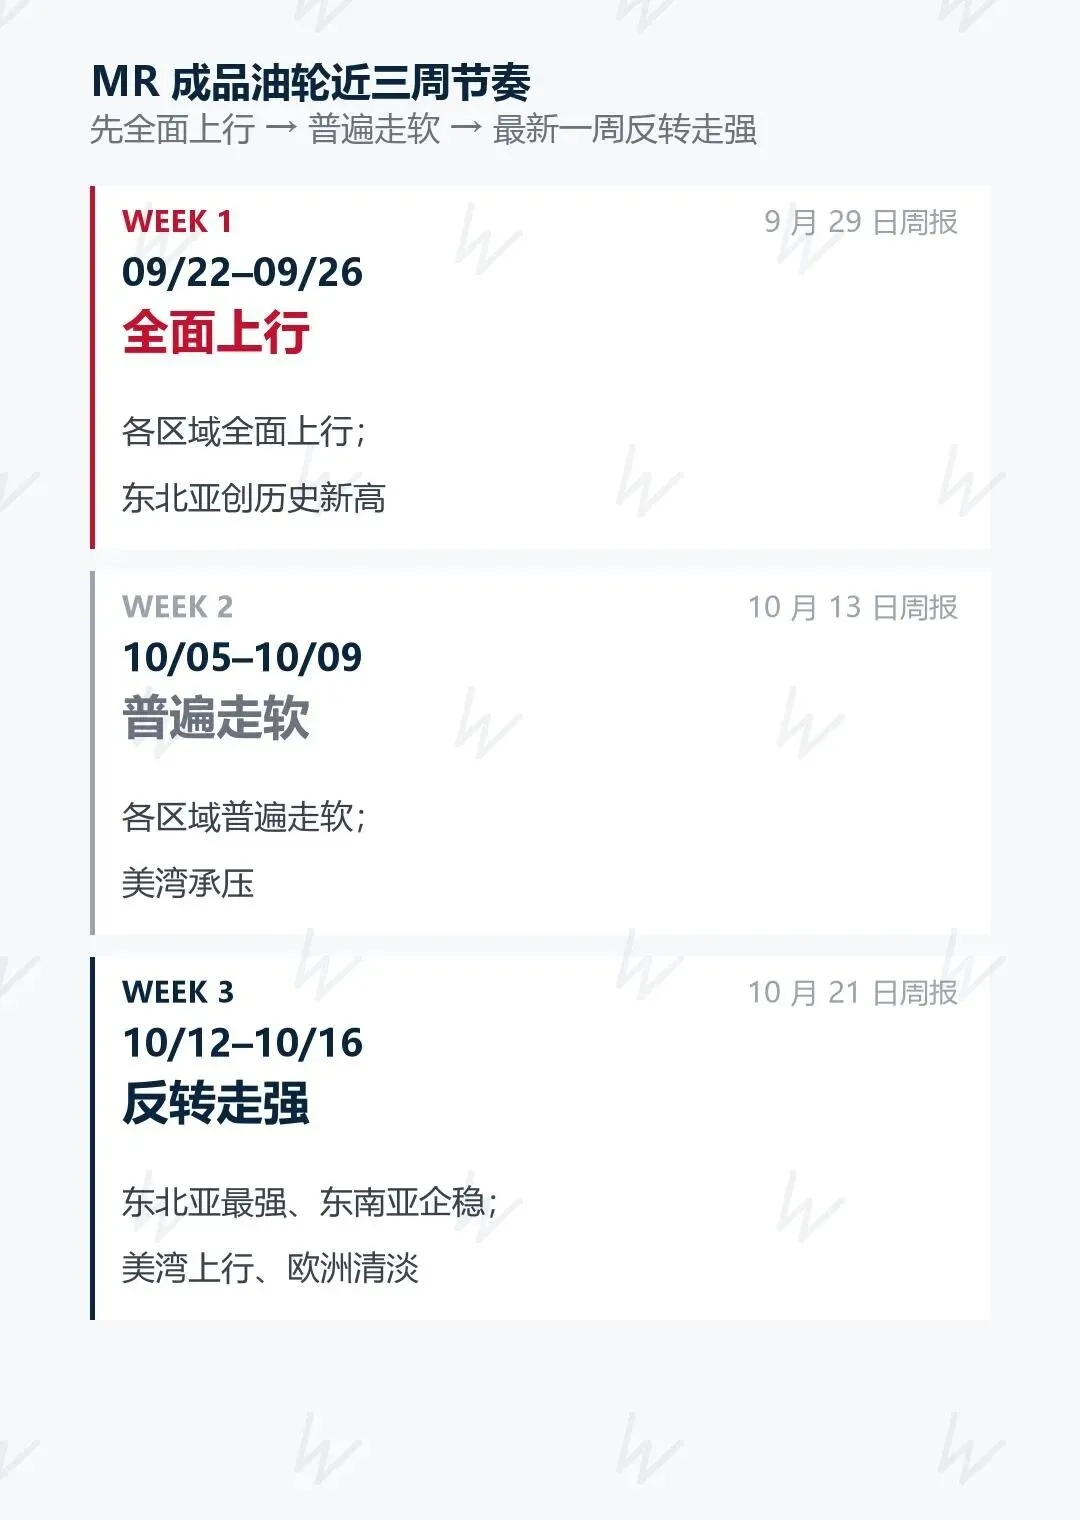
图 8先全面上行(9/22–9/26),再普遍走软(10/5–10/9),最新一周反转走强(10/12–10/16)。数据图
口径:招商南油《油运市场信息简报》周报(9 月 29 日、10 月 13 日、10 月 21 日三期);原报仅披露方向性表述,未披露区域绝对值。
燃油价格:运营成本端3.2 / BUNKER
上周新加坡高硫 380cst 燃料油均价868.8 美元/吨,较前一周上涨 72.6 美元/吨;0.5% 低硫燃料油均价907.8 美元/吨,较前一周上涨 16 美元/吨。燃油连续两周上涨(此前一周高硫 +45.4 美元/吨、低硫 +25 美元/吨),持续推高船东运营成本。
国际油价3.3 / CRUDE PRICE
国际原油价格震荡上行。霍尔木兹海峡通航仍存风险,且胡塞武装与沙特冲突延续,俄乌冲突也有加剧迹象,市场对供应风险的忧虑难以消退,国际油价存上涨空间。上周五(10 月 16 日)WTI 期货结算价每桶101.41 美元;伦敦洲际交易所布伦特原油期货结算价每桶109.86 美元(10 月 9 日分别为 91.85 美元和 104.72 美元)。
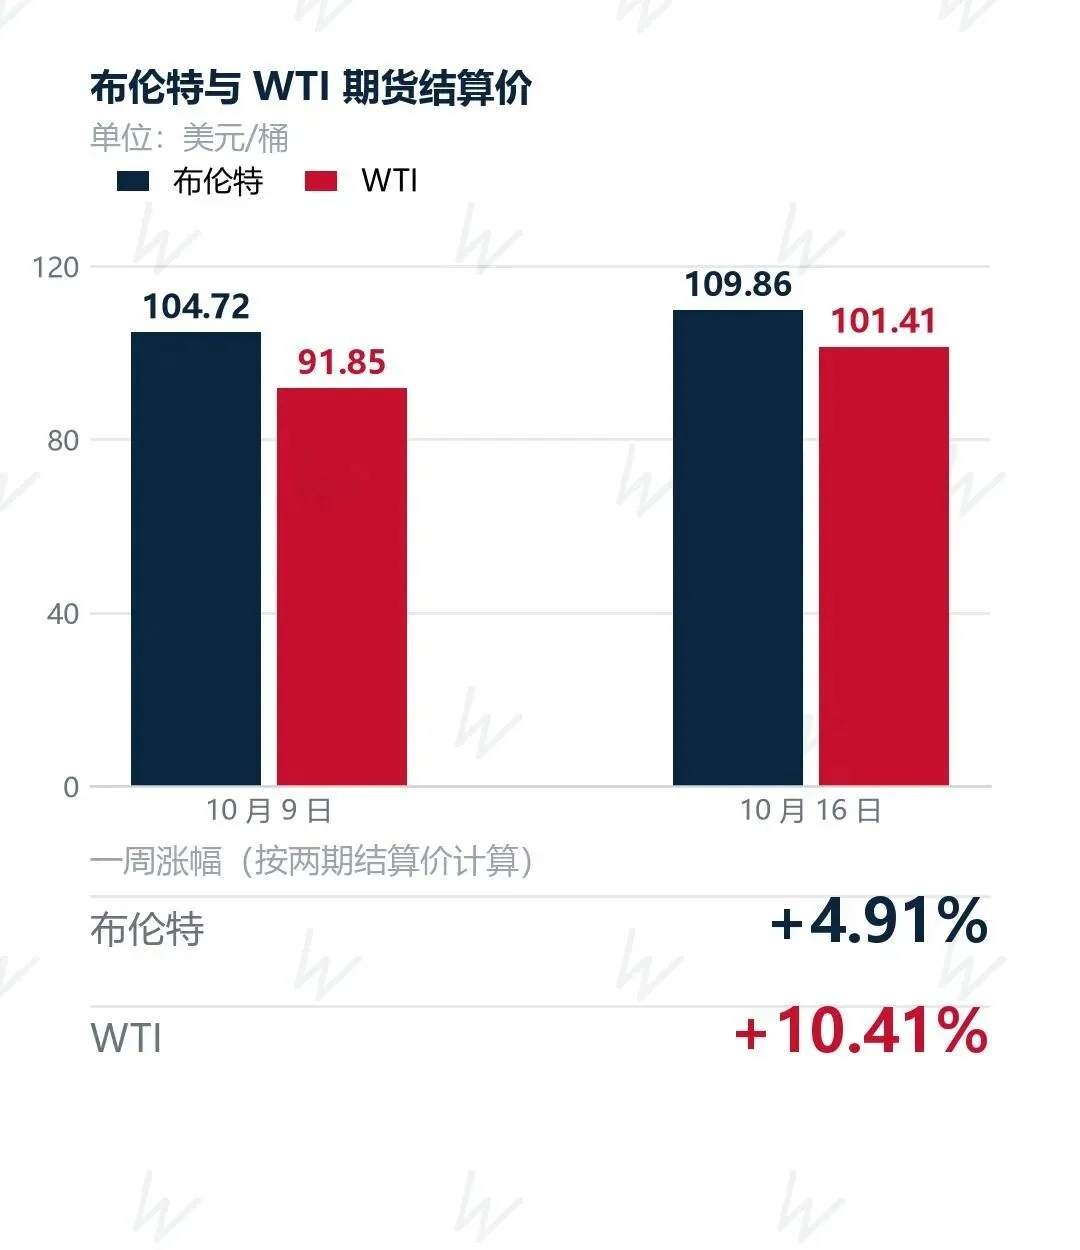
图 910 月 9 日与 10 月 16 日两期结算价对比;一周涨幅为两期结算价的算术计算值。数据图
数据来源:招商南油《油运市场信息简报》(10 月 16 日、10 月 9 日 WTI 与布伦特结算价);涨幅系计算值。
周报要点短新闻3.4 / BRIEFS
·委内瑞拉:代总统宣布未来 5 年石油行业预计获得接近 760 亿美元投资;与美国双边安排覆盖 17 个油田,计划投入 250 台钻机,已签署 61 项协议。
·美国战略石油储备:降至2.827 亿桶,创 1982 年 10 月以来最低水平。
·伊朗违规名单:波斯湾海峡管理局已将122 艘船只列入「违规船只名单」,违反霍尔木兹海峡通行规定的船只未来通行将受限。
·能源转型信号:2026 年上半年全球汽油车销量占比跌至49%(首次跌破 50%);9 月中国燃油车销售占比首次跌破三分之一,新能源车渗透率攀升至67%。
成品油与原油运价指数3.5 / BCTI · BDTI
第 41 周 BCTI 报2,403 点,较第 39 周(2,414 点)微降 0.5%;2026 年均值 1,477 点,2025 年均值 667 点,2024 年均值 821 点。同期 BDTI 第 41 周报7,964 点,较第 39 周上涨 20.9%,2026 年均值 2,743 点。
2,403点BCTI 第 41 周(较第 39 周 −0.5%)
1,477点BCTI 2026 年均值(2025 年 667 点)
7,964点BDTI 第 41 周(较第 39 周 +20.9%)
2,743点BDTI 2026 年均值
04 · 美国政策:豁免与制裁双线并行
10 月 20–21 日,美国一方面酝酿豁免部分受制裁油轮以压低创纪录运费,另一方面对伊朗航运服务网络实施新一轮制裁;两条线索指向同一目标,但作用方向相反。
影子船队「解禁」预期4.1 / 10 月 20–21 日
·美国能源部长 Chris Wright 表示,为压低创纪录的运费并促进更多原油及成品油从波斯湾出口,美国正考虑豁免措施,允许因涉及俄罗斯、伊朗或委内瑞拉而受制裁的油轮承运非制裁石油,或将其出售给主流船东;船东需向美国财政部申请、个案逐一审核,豁免仅针对船舶本身,不涵盖俄罗斯或伊朗石油。赖特称外界对相关计划「存在一些误解」,落地「需要时间」。
·规模测算(Gibson):目前约878 艘油轮(占营运船队15%)处于制裁名单中,Aframax/LR2 型受制裁比例高达 25%;美国只能豁免自身制裁(OFAC),欧盟和英国配合可能性不大,因此仅受 OFAC 制裁的325 艘构成潜在豁免池——包括153 艘 VLCC(几乎覆盖全部 164 艘受制裁 VLCC)、28 艘 Suezmax、42 艘 Aframax/LR2,以及约 40 艘 MR 成品油轮。另有 163 艘受制裁 VLCC 中 120 艘船龄已达 20 年及以上(OFAC 名单上 70% 的油轮船龄≥20 年),在缺乏国际保赔协会集团承保和国际船级社协会入级的情况下,鲜有租家能够承接。
·区域影响:84%仅受 OFAC 制裁的油轮集中在中东、印度洋或远东,欧洲水域仅 16 艘,直接影响将体现在苏伊士运河以东市场;大西洋租家仅能间接受益。
·市场质疑:BRS 认为多数受制裁油轮要么已在运输石油、要么远离装货区,转入主流贸易需相当长时间;Clarksons 指出约半数受制裁 VLCC 目前用作储油、闲置或已受损,重新投入运营需「耗时较长的维修和升级」。
·市场反应:该消息已导致 TD3C VLCC FFA 市场出现回调;若豁免获批,将增加霍尔木兹穿梭运输运力并可能压低二手船价值,但实际影响取决于最终获批数量与时间。若部分原本服务于俄罗斯出口的运力被吸引至中东市场,俄罗斯出口商可能面临更高的运费成本。
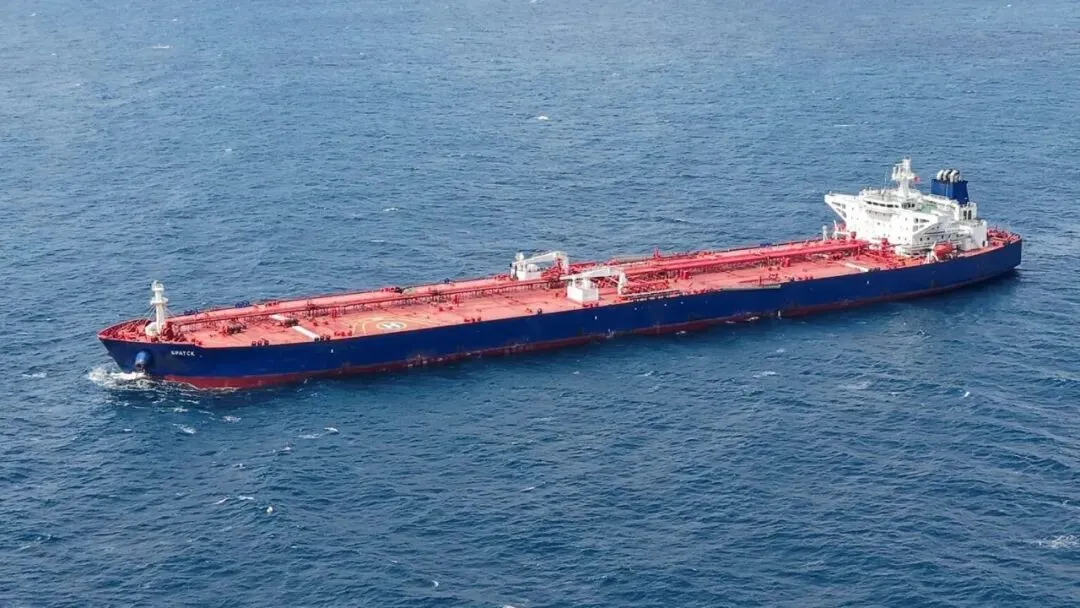
图 10受美国制裁的俄罗斯籍油轮 Bratsk 号(与俄国有航运公司 Sovcomflot 关联),停泊于叙利亚巴尼亚斯原油码头外(无人机航拍,2026 年 4 月 8 日)。实拍
报道配图转载至 gCaptain《U.S. to Allow Dark-Fleet Tankers to Shed Sanctions, Wright Says》;原图注摄影:Reuters / Khalil Ashawi
878艘 / 15%制裁名单油轮规模(占营运船队,Gibson)
325艘仅受 OFAC 制裁的潜在豁免池
153艘 VLCC豁免池中的 VLCC(几乎覆盖全部 164 艘受制裁 VLCC)
84%位于中东、印度洋或远东(欧洲水域仅 16 艘)
美国财政部新一轮制裁4.2 / 10 月 21 日
美国财政部依据「经济孤立行动」(Operation Economic Outcast)和第 13902 号行政令,对涉嫌协助伊朗运输原油、石化产品及规避制裁的航运服务网络实施新一轮制裁:
·Amigoz Singapore PTE. Ltd.(新加坡航运代理):曾为 Sepehr Energy Jahan Nama Pars Company 监管的轻质原油运输提供代理,并向伊朗「影子船队」船舶 ZIXUAN(IMO:9317298)提供燃油加注服务;Sepehr 公司被指管理向伊朗军事实体分配价值数十亿美元商品的空壳公司网络。
·Whales Shipping Line LLC(迪拜航运及物流):曾担任被制裁企业 Sparrow Trading FZE 的航运代理,涉嫌组织采购价值数千万美元的伊朗石化产品;名下两艘阿联酋旗支援船 WHALES DIAMOND(IMO:9375032)和 WHALES PEARL(IMO:9483114)被列为受封锁财产。
·Karnakis and Karnakis(希腊/巴拿马法律服务机构)、Roxette Maritime Shipping and Trading S.A.等企业及多艘货船被一并列入制裁。
合规提示:此次行动表明美国制裁范围已从船东、运营商及运输船舶本身,延伸至港口代理、船舶燃油加注、物流服务和贸易中介等环节——即使不直接拥有或运营油轮,只要被认定为相关运输网络提供支持,国际航运企业也可能面临制裁风险。
05 · 资本运作与运力供给
行业资本运作活跃,VLCC 船队整合与二手资产重估同步推进;与此同时,新船交付高峰正把中期风险推向 2027–2029 年。
International Seaways 收购 Bruton5.1 / M&A
·交易:美国上市油轮船东 International Seaways(NYSE:INSW)以约3.7 亿美元(约合人民币 26 亿元)估值收购挪威 VLCC 船东 Bruton Limited;对价约96% 为股票(发行约 312 万股新股),其余为少量现金。首阶段(50.5% 股份交换,主要股东 Drew Holdings 和 Koch Inc. 按每股 Bruton 换 0.0519 股 INSW)预计 10 月 20 日前后完成;Bruton 计划 10 月 30 日前后召开特别股东大会,交易预计 11 月初完成。
·船队:涉及 4 艘约 30 万载重吨 VLCC(均由中国新时代造船建造):Mount Vision(2026 年 7 月已交付,LNG 双燃料)、Mount Horizon(2026 年 11 月交付,LNG 双燃料)、Mount Frontier(2027 年 8 月)、Mount Summit(2027 年 10 月)。
·已锁定租金:Mount Vision 初始 9 个月净日租金9.5 万美元、随后转指数挂钩;Mount Horizon 已签 12–15 个月期租、净日租金10.57 万美元。
·业绩背景:2026 年第三季度预计营收 4.8 亿–4.9 亿美元、净利润 3.4 亿–3.5 亿美元(含约 5,000 万美元船舶出售收益);三季度综合现货日均收益约6.8 万美元(上年同期 2.9 万美元);截至 10 月 16 日第四季度已锁定部分现货业务日均收益约18 万美元,覆盖预计营运天数约 37%。交易完成后 VLCC 船队将由 11 艘增至15 艘。
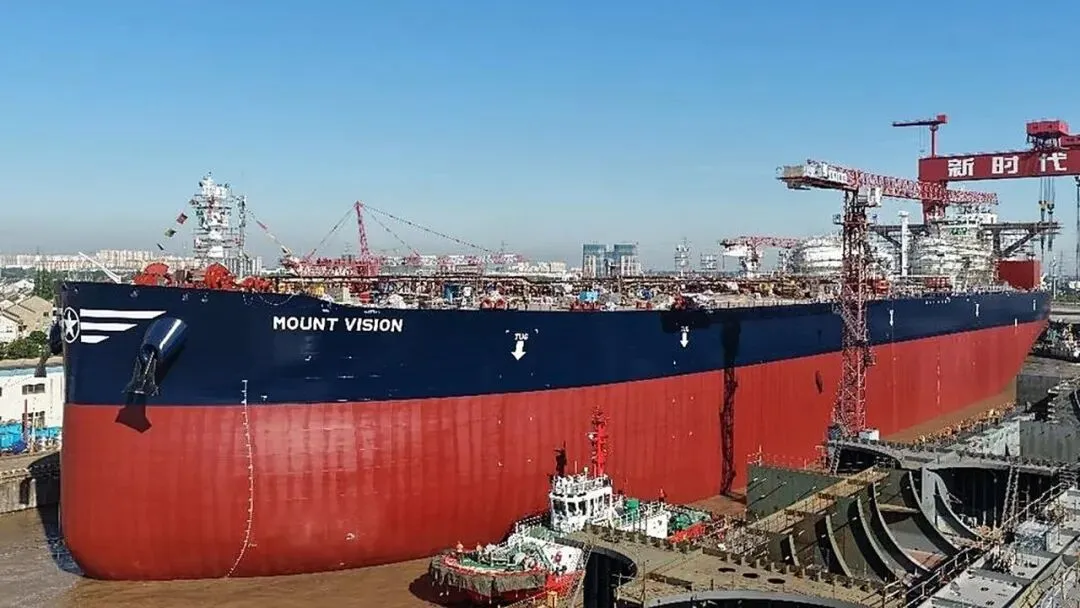
图 11VLCC Mount Vision 号(约 30 万载重吨,LNG 双燃料,中国新时代造船建造,2026 年 7 月交付)。该船为 International Seaways 收购 Bruton 所涉四艘新造船之一。实拍
报道配图转载至 Splash247《International Seaways seals $370m Bruton takeover deal》(2026 年 10 月)
运力供给:中期压力持续累积5.2 / FLEET & ORDERBOOK
·存量运力:主要油轮细分船型总载重吨从 2023 年末约6.778 亿增长至当前约7.389 亿载重吨(+9.0%);其中小型油轮 +15.3%、阿芙拉型/LR2 +14.3%、MR2 +13.8%、VLCC/ULCC 仅 +4.2%。
·手持订单(按载重吨占现有船队):VLCC/ULCC 约 32.5%、苏伊士型约 29.6%、阿芙拉型/LR2 约 20.7%、MR2 约 19.7%。
·需求端:全球海运石油贸易量 2027 年预计约 6,280 万桶/日,略低于 2025 年的 6,340 万桶/日;原油贸易量小幅上行至约 4,070 万桶/日,成品油贸易量将低于 2025 年水平。
·船龄结构:全球油轮船队约21%船龄已达或超过 20 年;影子船队豁免池中约 70% 船龄超 20 年,老龄船商业可用性将随保险、融资、能效和港口准入要求收紧而逐步下降。
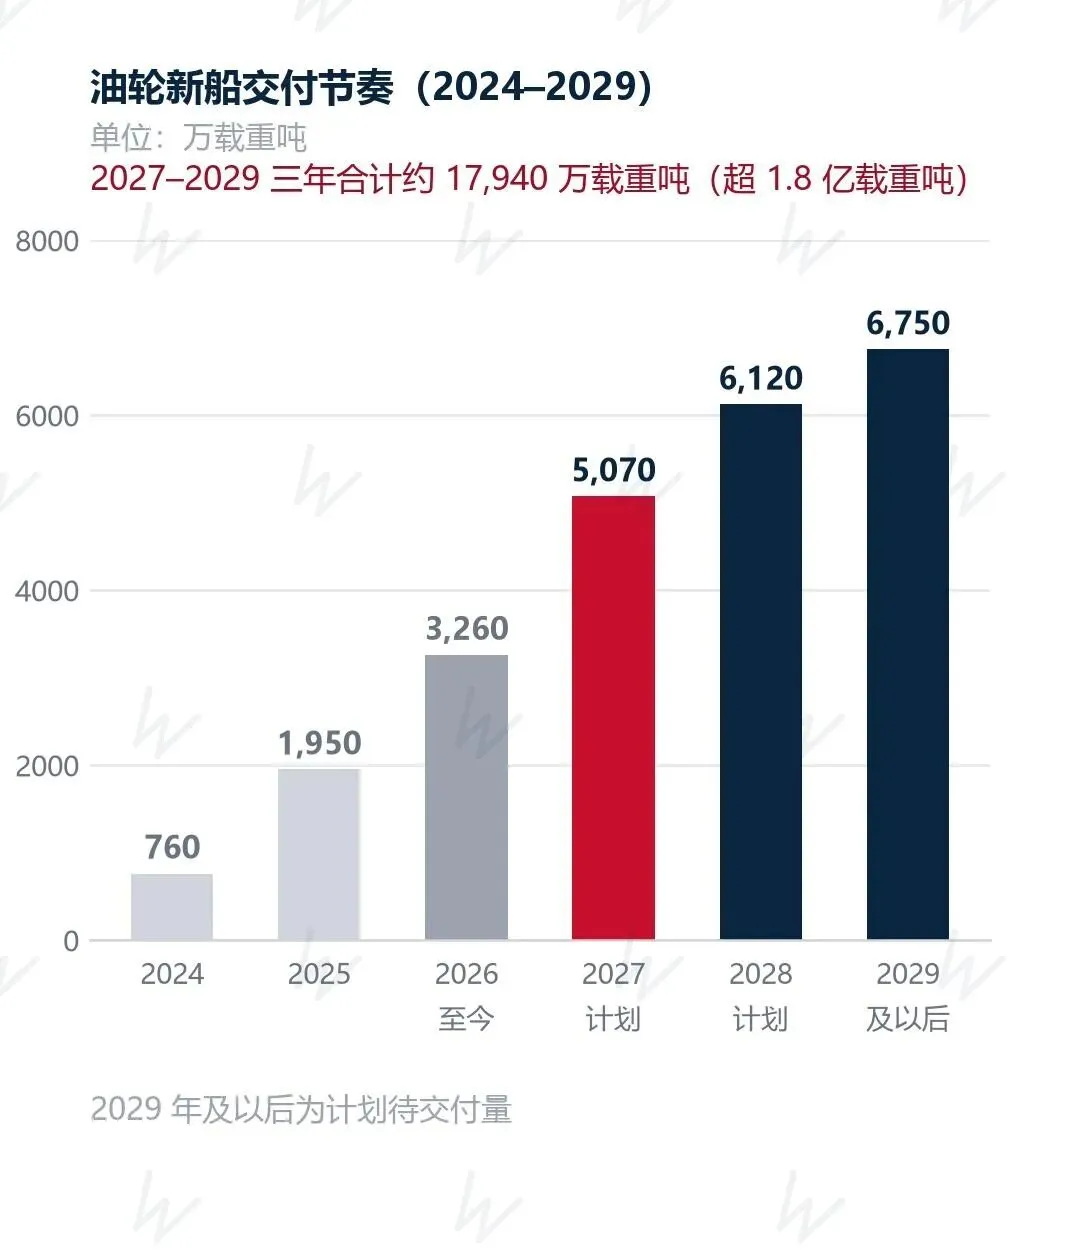
图 122024 年约 760 万载重吨起逐年抬升,2027–2029 三年累计待交付约 1.79 亿载重吨。数据图
数据来源:报告正文第 5.2 节披露值(原文单位为万载重吨);2029 年及以后为计划待交付量。
32.5%VLCC/ULCC 手持订单占现有船队
29.6%苏伊士型手持订单占现有船队
20.7%阿芙拉型/LR2 手持订单占现有船队
19.7%MR2 手持订单占现有船队
06 · 市场风险与展望
当前极端运价不可持续已成市场共识,分歧在于回落的速度与中枢。支撑项来自地缘与运力消耗,压制项来自政策松动与 2027–2029 年的交付高峰。
上行与下行变量6.1 / DRIVERS
支撑运价的变量
·霍尔木兹海峡通行受限与阿曼湾过驳持续消耗有效运力;
·伊朗袭击加剧可能进一步压低中东出口量;
·俄乌冲突风险溢价(黑海至地中海航线仍在高位);
·油轮日租金仍远超盈亏平衡(阿曼至中国航线超盈亏平衡 30 倍)。
可能逆转运价的变量
·和平协议或制裁放松(含影子船队豁免获批);
·全球石油需求走弱、炼油利润下降;
·贸易路线恢复;
·2027–2029 年大规模新船交付。
业内提示:一旦制裁解除或地缘局势缓和,当前由绕航支撑的吨海里需求可能在短短三个月内迅速逆转。
中期运价中枢判断6.2 / CENTRE CASE
市场普遍认知当前极端运价不可持续,卖方模型预测 2026–2028 年中枢运价将回落至15–20 万美元/天区间(具体模型假设:2026 年 17 万美元、2027 年 20 万美元、2028 年 15 万美元)。即使回落至此区间,仍远高于历史常态水平(2009–2024 年间多数年份平均收益难破 3 万美元/天)。现货隐含的运输利润约 20 美元/桶,而相对激进的卖方研报 2027 年也只给出 6–7 美元/桶。
17万美元/天卖方模型 · 2026 年中枢假设
20万美元/天卖方模型 · 2027 年中枢假设
15万美元/天卖方模型 · 2028 年中枢假设
3万美元/天历史常态参照(2009–2024 年多数年份均值上限)
风险提示6.3 / RISKS
RISK 01
保险与融资风险
大型船舶通过高风险咽喉水道时保险成本可达货值7%;20 年船龄油轮若依赖现货市场,贷款人可能仅提供30%–40%贷款价值比;金融机构真正愿意融资的是可锁定的未来现金流,而非高船价本身。
RISK 02
时间错配风险
运价由短期冲击推高,投资却按 20–25 年资产寿命作出;VLCC 订单簿已膨胀至约220 艘量级、今年新增订单创历史高位,大型船厂 VLCC 船位已排到2030 年左右——地缘冲突可能数月内缓和,新船却将在未来数年陆续交付。
RISK 03
船东应对建议(行业共识)
拆分收益来源(货量增长/吨海里增长/风险溢价)、同时测算运价回落与船价下跌情景、高收益期积累现金并延长优质租约、分散融资渠道、控制扩张速度(保留约 10%–20% 船队敞口参与现货)、密切跟踪租家犹豫与融资条件变化等一线信号、保持资本纪律。
07 · 附录:数据时间边界说明
·原油轮运价数据:波罗的海交易所 2026 年 10 月 19 日(周一)评估值,来源 Lloyd's List 10 月 20 日报道。
·MR 市场周度数据:招商南油周报覆盖最近一期为 10 月 12–16 日当周(10 月 21 日发布);截至本报告日尚无更新一期入库。
·油价数据:WTI/布伦特结算价为 10 月 16 日(周五);燃油均价为 10 月 12–16 日当周新加坡均值。
·美国财政部制裁公告:2026 年 10 月 21 日(当地时间);豁免政策相关消息为 10 月 20–21 日。
·本报告基于公开权威数据整理、研究,仅供本栏目读者交流参考,不构成投资建议。
WENDY'S RESEARCH
免责声明 · 本报告由 Wendy's Research 基于公开权威资料汇总整理、数据分析、研判,不构成任何投资建议,仅供参考;具体船舶、合同与政策信息以各来源最新官方通报为准;指标数据侧重趋势研究,具体数值以当日交易所价格为准。如有问题,请与后台联络。

发表评论
发表评论: