
 研报速递
深信服 研究报告
——著作权归属:泉州市宝悦楼价值研究中心
一、产业分析
1、国家对该产业的宏观政策?
强政策支持。新修订《网络安全法》2026-01-01 施行(罚额上限提至 200~1000 万元、新增 AI安全专条第二十条);等保 2.0 六项新标准 2026-02-01 实施;首个超融合国家标准 GB/T 45399-2025(深信服等30余家共同起草)2026-10 实施;国资委 79 号文要求 2027 年央企信创收官。AI安全、信创、数据安全均为国家明确鼓励方向。
2、产业未来全国市场规模和全球市场规模?
中国网络安全市场 2025 年约 887 亿元(数世咨询口径)~1057 亿元(IDC口径);中国云计算市场 2025 年约10692亿元,2026 年预计13986 亿元;中国超融合市场 2025 年171.14 亿元。全球网络安全市场约 2000+亿美元级、全球云计算约 7000+ 亿美元级(均为行业机构口径)。
3、产业市场规模每年复合增速?
中国网络安全未来五年 CAGR 约 8.9%(IDC);中国 AI 安全 2025 年 44.1 亿→2030 年340.3亿元,CAGR50.5%;中国云计算近年增速约 29%;超融合未来五年 CAGR 约 9.2%。
4、产业发展周期多少年?
国内网络安全产业约发展 25~30 年(深信服 2000 年创业时行业尚处早期);超融合自 2013 年前后引入国内,约13年;云计算约15~18 年。
5、目前处于产业发展哪个阶段?
网络安全处于成熟期(增速个位数、行业整体扣非亏损、价格竞争激烈);云计算及AI 基础设施处于成长中后期(AI算力景气驱动二位数十增速);超融合处于成长期(国产替代 VMware 驱动)。
6、产业主要竞争壁垒?
技术壁垒(研发费用率 20%+、专利积累)、资质与生态壁垒(等保/信创认证体系、渠道与客户粘性)、规模壁垒(安全产品碎片化需全品类布局)、人才壁垒(安全与云研发人才稀缺)。
7、有什么制约产业发展的瓶颈?
政企客户预算收紧(2026H1 网安上市公司安全业务收入同比-6.66%)、行业红海化价格战、回款周期长现金流承压、AI安全等新需求商业化落地尚早、同质化竞争下利润率被压缩。
二、企业创始团队分析
1、创始团队有没有频繁减持股份(近三年内)?(厚道)
没有,非常厚道。何朝曦、熊武、冯毅三人上市至今持股数一笔未减,合计持股1.909 亿股(44.25%);2023-08-23还出具了12 个月不减持承诺。历史大额减持全部来自IPO 前境外财务投资人DiamondBright(累计套现约 90.52
亿元,2021-11 退出5% 以上股东行列)。
2、创始团队薪酬和高管比较,以及和同行比较?(梦想)
薪酬极低,体现事业心而非套利。2025年:董事长何朝曦 40.21 万元、熊武 32.57 万元、冯毅 43.26万元,而财务总监蒋文光169.49 万元(约为董事长的 4 倍);高管薪酬总额 444.06 万元(同比-32.81%)。对照其586 亿市值和 A 股同行创始人动辄数百万至千万年薪,明显偏低。
3、创始人的教育、专业背景和社会荣誉?(专业能力)
何朝曦,1974 年生,中国科学技术大学1998 届自动控制+经济管理双学士,曾任职华为。荣誉:2020年福布斯中国最佳 CEO 第40位;2026胡润全球富豪榜以140 亿元财富列第2311位。
4、创始人社会头衔有多少个?(浮躁度)
公开可查的社会兼职头衔很少,主要精力放在企业经营上,无明显浮躁迹象(未见挂靠大量协会/院校虚衔的公开记录)。
5、创始团队是否关注市值管理,企业员工福利及慈善事业?(责任)
关注。市值管理:2022 年以来三次回购(累计约 3.2 亿元,其中125.57 万股已于 2025-11 注销)、2026年推出无折价员工持股计划绑定 AI核心人才。员工福利:23年员工食堂、免息购房购车贷款、父母生日假、共同创业者计划。分红与回购兼有,责任意识较好。
6、抖音等自媒体是否经常刷到企业创始人演讲或参加社会活动,一年多少次?
很少。何朝曦公开曝光以行业峰会和技术论坛为主(如年度创新大会),未见高频短视频/综艺式曝光,风格专注务实。
综上、创始人团队是否具备专业奖项、股东责任、诚信务实及社会责任?
具备。技术出身、持股 44.25%零减持、低薪酬、无折价员工持股、持续分红回购,综合评价为专业、厚道、务实、有责任感的创始团队。
三、企业基本面
1、企业文化及愿景?
使命愿景:让每个用户的数智化更简单、更安全(2025 年由数字化升级为数智化);延伸愿景:成为全球领先的中国高科技企业、成为简单有爱创新奋进的事业平台。核心价值观:客户导向、敢为人先、奋斗进取、简单有爱。研发投入占营收 20%+,累计专利申请 3200+ 件。
2、公司主营产品?
三大业务板块:①智安全——AI 安全平台、安全GPT、下一代防火墙 AF、全网行为管理 AC、零信任 aTrust、终端安全EDR、XDR、MSS托管服务等;②信服云——超融合HCI、服务器虚拟化 aSV、分布式存储EDS、桌面云aDesk、托管云、AI 算力网关AICP等;③信锐技术——企业级交换机、无线、物联网。
3、公司产品市场占有率?
超融合整体市场 2026H1 份额18.5% 第一(华为15.5%、新华三14.8%、浪潮14.2%、联想 7.2%);全栈超融合2026H1 份额 32.4% 第一;已支撑全球 20 多国、1.2 万+ 用户替代 VMware。网络安全市场整体分散(前十大合计约41%),深信服为头部厂商之一,UTM/VPN 等细分居前列。
4、企业性质:国有、混合、私营、无实际控制人?
民营企业。何朝曦、熊武、冯毅三位一致行动人为控股股东/实际控制人(合计 44.25%)。
5、公司产品竞争力处行业什么水平?
第一梯队。超融合全栈份额第一、VMware 替代标杆;安全产品线齐全且 AI 化领先(安全GPT);2026H1 营收+32.85%,显著跑赢网安同行(奇安信-14%、天融信-34%)。
6、近三年公司员工平均薪酬是上升还是下降?
上升。2025年人均薪酬57.21万元(应计口径+3.34%);费用口径53.48 万元(-2.68%),主因薪酬结构向 AI研发倾斜。人均创收110.45 万元(+8.84%)。
7、公司护城河体现在哪里?(资源、品牌、技术专利、平台、体系等)
技术与专利(3200+件专利申请、研发费用率25.7%);全品类平台(安全+云+网络协同);渠道体系(数万家渠道伙伴覆盖全国地市);品牌与客户粘性(超27000 家超融合用户、参与国家标准起草);规模效应(人均产能提升)。
8、企业目前所处生命周期,儿童、少年、青年、中年、老年?
青年期向中年过渡。营收 80 亿量级仍保持双位数增长(2026H1+32.85%),第二曲线(AI/云)快速放量,但主业网安已入成熟期,综合判断为青年后期。
9、企业未来三年有没有新产品推出,如果有能增加多少业绩?
有。AI 安全(安全 GPT、大模型安全护栏)、AI算力网关 AICP、AgentBuilder 智能体平台、超融合 AI一体机等。机构预计 2026-2028 年归母净利 7.55/9.71/12.20 亿元(开源证券),AI及云相关新业务是主要增量来源(具体拆分公司未单独披露)。
10、企业未来三年产能规模扩大多少或并购,能增加多少业绩?
软件型企业无传统产能概念,扩张体现为研发与交付人员规模及云节点扩容;暂无重大并购披露。业绩增量主要靠现有产品渗透率提升与 AI 新品放量。
11、企业的盈利模式(商业模式)?
以渠道分销为主的软硬件一体销售(安全设备+超融合一体机+订阅/服务),向MSS安全托管、云服务订阅延伸;按项目制确认收入,季节性明显(Q4占比高)。
四、公司的财务指标
1、市值
586.75 亿元(2026-10-21 收盘,股价135.96 元);流通市值391.57亿元。
2、静态市盈率
149.38 倍(PE-LYR,按 2025 年归母净利 3.93 亿元)。
3、动态市盈率
PE-TTM 68.89 倍(TTM归母净利 8.52 亿);按 2026 年机构预测净利 6.5~7.6亿元对应约77~90倍,2027年约60~70 倍。PB5.30 倍。
4、近五年营业增速
2022+8.62%、2023-3.02%、2024-1.86%、2025+6.96%、2026H1+32.85%;近五年营收 CAGR 约2%(2021~2025),2026 年显著回暖。
5、近五年利润增速
归母净利:2022年1.94 亿、2023 年1.98 亿、2024 年1.97 亿、2025 年 3.93 亿(+99.52%)、2026H1 2.31亿(扭亏,+201.58%);利润处于困境反转通道。
6、经营毛利率
60.89%(2026H1);2025 年59.31%。安全业务毛利率 78.52%,云业务 49.11%。
7、经营净利率
5.78%(2026H1,同比+13.35pct);2025 年约 4.9%。
8、近五年经营净利率是上升还是下降?
先降后升(V 型)。2021-2024 年持续下滑(2024 年约 2.6%),2025 年起回升,2026H1 达近五年最高的5.78%。
9、负债率
30.07%(2026H1 末,年初 41.76%);有息负债仅约 0.72 亿元,合同负债 20.11 亿元(在手订单充足)。
10、存货周期
存货 8.87 亿元,周转天数100.6 天(年初 66.1 天),主因 AI 一体机等硬件备货增加,需跟踪去化。
11、股东分红(股息率)
股息率 TTM约0.08%,很低。2024 年度10派0.63元(2625万)、2025 年度10派1.1元(约 4696万,派现率约12%);累计派现 3.44 亿 / 累计募资 20.91 亿。
12、股票回购注销情况
2022-2023回购125.57 万股(1 .31 亿元)已于 2025-11-24 注销(总股本减至 4.206亿股);2024-01、2025-01、2026-04 又分别回购1.998 亿 /1994 万 / 8997 万元,回购专户持股1.10%。有真金白银回购+注销,态度积极。
五、主要竞争对手比较(深信服vs网安可比上市公司,2026-10-21/ 2026H1)
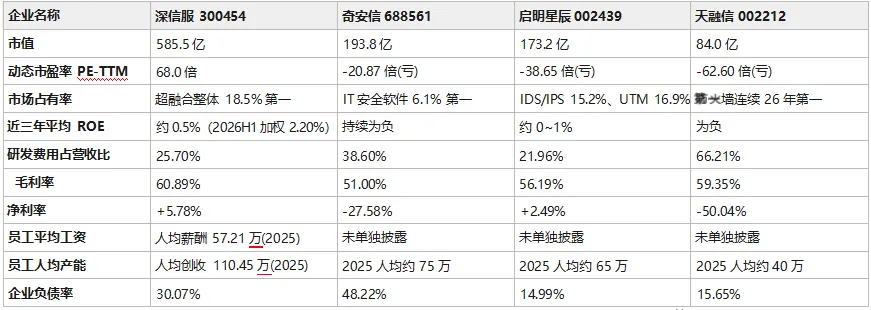
注:华为未上市,无法进行估值对比,仅作超融合份额参照(15.5%)。同行人均产能/薪酬为按营收与员工数估算,仅供参考。
六、未来三年有没有第二、第三、第四增长曲线规划
答、公司层面的多曲线规划(基于公开资料与机构分析):
第一曲线(基本盘):网络安全——成熟稳定,贡献高毛利(78.52%),维持个位数增长。第二曲线(已兑现):云计算及 AI 基础设施(超融合/私有云/桌面云)——2026H1 营收 22.12 亿、+58.60%、占比55.34%,已成第一大业务;VMware 国产替代持续放量。第三曲线(培育中):AI 安全与 AI 算力服务——安全 GPT、大模型安全护栏、AI算力网关 AICP、AgentBuilder智能体平台;受益中国 AI 安全市场 CAGR50.5% 的高景气。第四曲线(远期):出海——2025 年海外收入5.99 亿(+24.49%),2026H1 非大陆收入 3.78 亿(+48.98%、占9.47%),已支撑 20 多国 VMware 替代,国际化尚处早期。
七、假如今天买入这个公司的股票,后面市值(股价)回撤30%以上会由以下哪些原因造成
1、企业营业收入下降
部分成立。网安主业已连续多年低增长甚至下滑;若 2027 年后AI/云资本开支退潮,第二曲线失速,营收可能再降速。(风险中等)
2、企业收入环比下降
部分成立。公司季节性极强(Q4确认大头),单季度环比波动是常态;但若连续两个季度环比恶化则构成实质风险。(关注 Q3/Q4 兑现)
3、行业进入红海阶段
成立。网安已是红海(2026H1行业安全收入-6.66%、多数同行亏损);超融合正走向红海(华为/新华三/浪潮份额逼近)。(风险较高)
4、资本市场宏观环境
成立。当前PE-TTM 68.89 倍、PE 静态149 倍,估值对流动性和风险偏好高度敏感;若宏观收紧或成长股杀估值,高PE 标的首当其冲。(风险较高)
5、地缘冲突
部分成立。海外收入占比仅 9.47%,直接敞口小;但供应链(芯片)与科技摩擦升级会间接冲击。(风险较低)
6、大股东减持
不太成立。创始三人组上市以来一笔未减,2023年还有不减持承诺;历史减持方DiamondBright已退出5%以上。需留意回购专户及员工持股解禁后的动向。(风险较低)
7、企业产品被对手迭代
部分成立。AI 安全赛道技术路线迭代快,华为、新华三生态整合能力强;若公司 AI产品商业化不及预期,可能被侵蚀。(风险中等)
8、客户太集中,失去大客户
不太成立。客户结构分散:企业50.7%、政府及事业单位 39.0%、金融及其他10.2%(2026H1),无单一大客户依赖。(风险较低)
9、存在财务造假
未发现迹象。2026H1经营现金流-4.76 亿元为净流出(净利润现金含量-205.77%),与行业季节性有关但需持续跟踪回款质量;合同负债20.11亿、审计机构正常。无造假证据,但现金流是最大观察点。(风险较低,需跟踪)
小结:最可能触发30%回撤的是3+4(行业红海化+高估值杀估值)组合;其次是1/2(业绩不及预期)。当前高估值是最大脆弱点。
八、如果投资该企业股票
1、合理估值
机构综合目标价169.20 元(对应+24%),区间148~191 元。按 2027 年预测净利 8.3~9.7 亿元给 60~70 倍 PE,对应市值约500~680 亿元,即当前股价大致处于合理区间中下部;若给 2028 年净利 9.6~12.2 亿元、50 倍PE,则中长期空间更大。合理估值中枢约145~170 元。
2、买点建议
不宜追高。参考支撑位:120~125 元(对应 2027 年约55 倍PE、52 周中枢);更优买点为105~115 元(PE-TTM回到50 倍下方、PB回到 4 倍附近,近5 年PE 分位 20% 以下)。事件催化:10-29 三季报(预告归母+72%~118%)落地前后波动较大,可分批。
3、仓位配比
成长型科技股,波动大(52 周振幅 88~188 元)。建议:单一股票仓位不超过总资产的5%~8%;首笔不超过计划仓位的1/3,回撤10%~15%或估值回落至目标区间下沿再补;与低相关资产(红利/债/现金)搭配。当前价位(135.96元)适合小仓位试探而非重仓。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。

发表评论
发表评论: