
 研报速递
一、企业概况
上海隐冠半导体技术股份有限公司(简称“隐冠半导体”),2019年1月18日设立,2025年12月完成整体变更为股份有限公司,本次拟登陆上海证券交易所科创板。
公司是国内专注于半导体精密运动平台及核心零部件研发、生产与销售的科创型企业。产品主要服务半导体量检测、晶圆键合、光刻测试验证设备,同时向上游延伸布局特种电机、压电产品、静电吸盘、控制部件等核心零部件。截至报告期末,公司拥有授权专利312项,其中发明专利172项,境外发明专利23项,获评国家级专精特新重点“小巨人”、国家知识产权示范企业创建对象。
二、股权结构
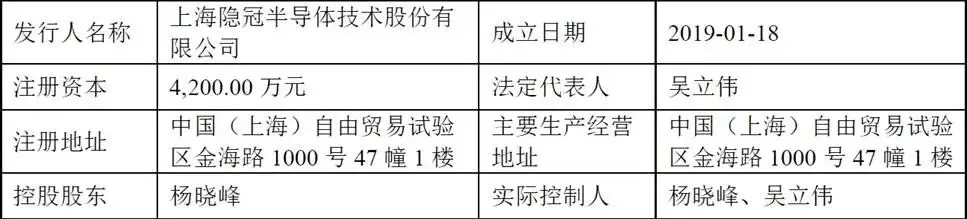
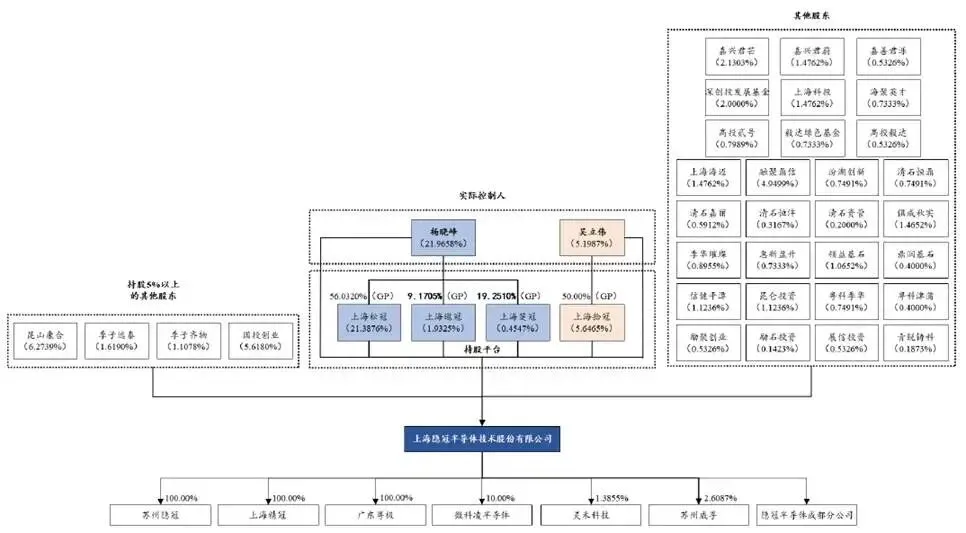
本次发行前,发行人总股本4,200万股。控股股东为杨晓峰,直接持股21.9658%;实际控制人为杨晓峰与吴立伟,二人签署《一致行动协议》。杨晓峰除直接持股外,还通过上海松冠、上海遨冠、上海斐冠三家员工持股平台间接控制23.7748%股份;吴立伟直接持股5.1987%,并通过上海拾冠间接控制5.6465%;两人合计可实际支配表决权达56.5858%。按发行上限摊薄后,杨晓峰直接持股降至16.47%、吴立伟降至3.90%,仍借平台维持控制地位,控制权结构稳定。
除上述股东外,公司股东还包括:国家级产业基金-国投创业,直接持股5.6180%;国有股东-上海科投,持股1.4762%。其他股东包含深创投发展基金、毅达系列基金、清石系投资平台、季子系投资平台等数十家私募基金。
三、业务情况
(一)主营业务与产品
公司主营业务分为两大板块:精密运动平台、核心零部件。
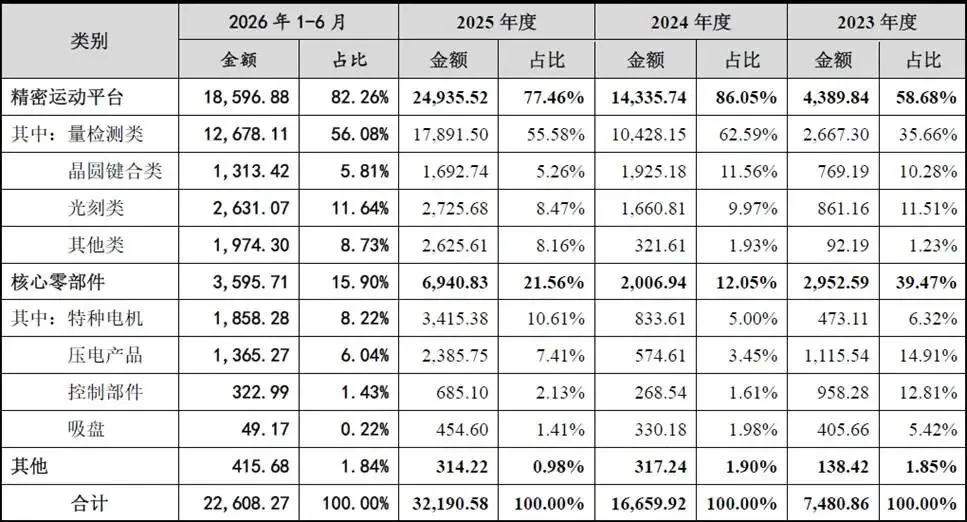
第一大板块精密运动平台是收入最主要来源,报告期内收入占比多数年度超过77%。按照下游应用场景划分为量检测类、晶圆键合类、光刻类、其他类。量检测类平台是公司商业化最成熟的产品,2023-2025年收入快速增长,应用于膜厚量测、光学关键尺寸量测、电子束检测设备,代表产品FD、IM系列,部分产品可以支持28nm-7nm先进制程;晶圆键合类产品主要服务混合键合先进封装市场,代表DS、DF系列平台,已经批量供货拓荆键科,适配HBM、3D存储等先进芯片制造;光刻领域主要做测试验证平台,并非光刻整机工件台,用于下游光刻设备研发验证。
第二大板块为核心零部件,包含特种电机、压电产品、控制部件、静电吸盘。零部件既内部自用,也对外销售。特种电机包含水冷直驱电机、磁浮重力补偿器、真空磁浮音圈电机;压电产品覆盖压电电机、多层压电陶瓷叠堆,掌握材料制备、器件设计工艺;静电吸盘为库仑型吸盘,适配12英寸晶圆高真空工艺;控制部件包含多轴运动控制器、压电驱动器、吸盘控制器。零部件业务是公司向上游自主可控延伸的战略布局,解决子系统底层零部件卡脖子问题。
公司主营业务收入(单位:万元,下同)
(二)主要客户
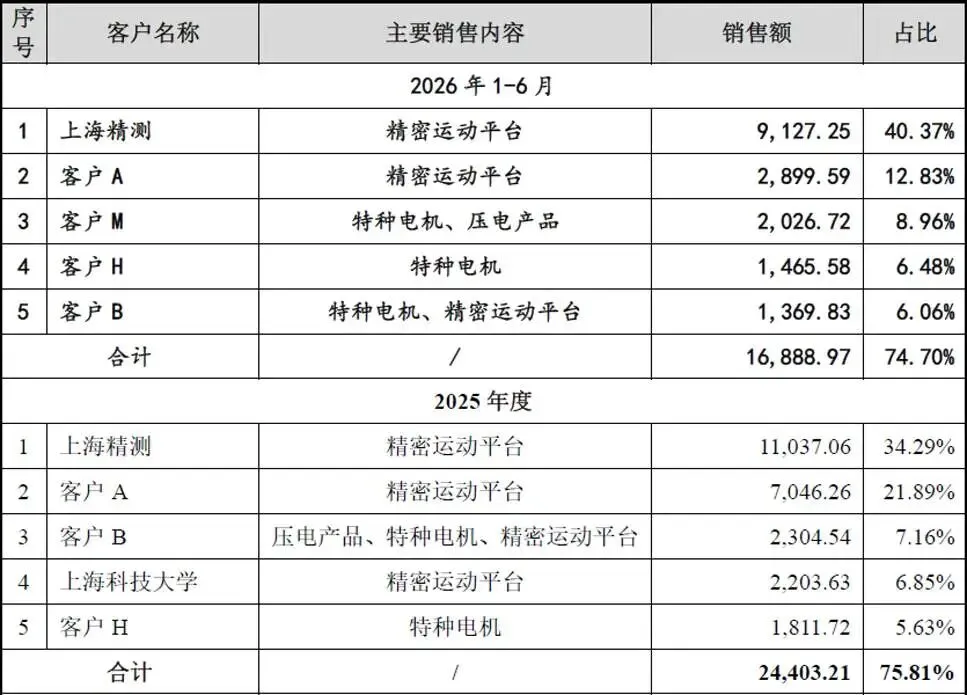
公司客户群体以国内半导体设备整机厂商、科研院所为主,代表客户包括上海精测、拓荆键科、上海微电子、北方华创、华海清科,同时服务多家国家战略科研院所。报告期存在客户集中度较高风险,各期前五大客户收入占比72.99%、81.39%、75.81%、74.70%。半导体设备行业本身头部客户集中,叠加公司处于成长期,客户数量尚未充分铺开,对头部客户依赖明显。如果主要客户出现波动,业绩将受到明显冲击。
(三)主要供应商
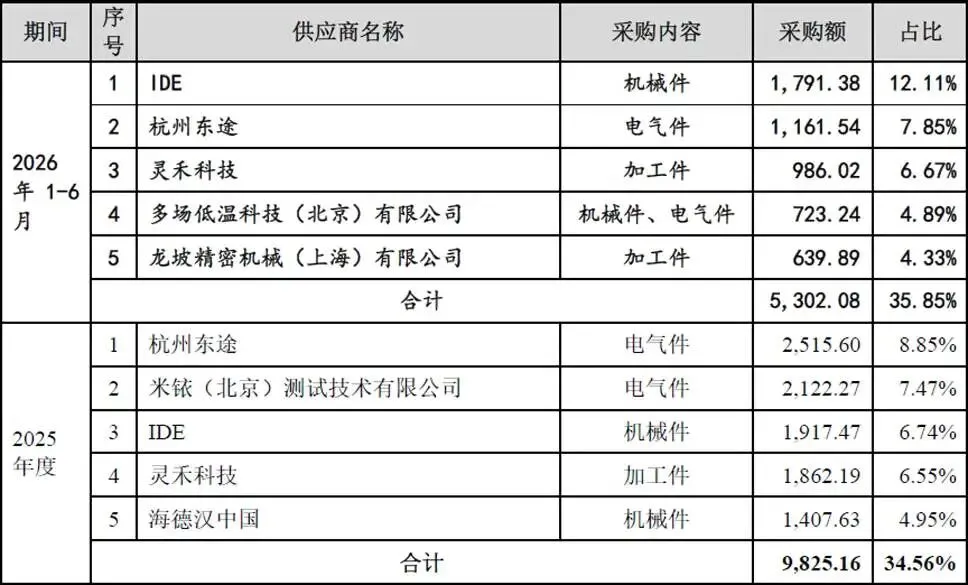
公司采购物料分为机械件、电气件、精密加工件,代表性供应商包括海德汉、杭州东途、米铱、灵禾科技、苏州钧信等。尽管公司大力推进零部件自研自产,但部分关键物料仍然依赖境外供应商采购,境外采购占比相对较高。海外原材料风险,会带来供货周期拉长、成本抬升、断供风险,是公司经营过程中重要供应链隐患。
四、财务分析
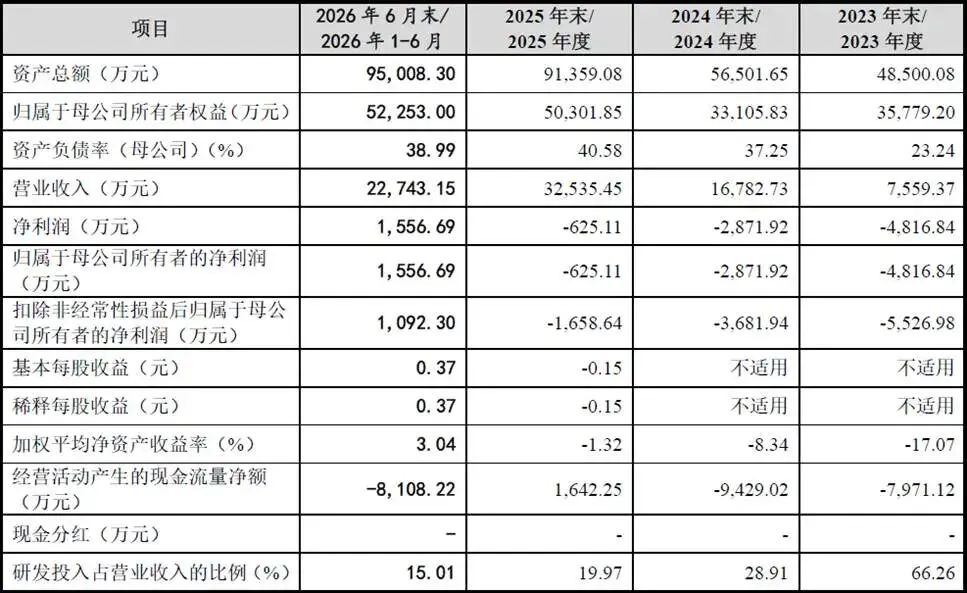
报告期(2023年度、2024年度、2025年度及2026年1-6月),公司营业收入分别为7,559.37万元、16,782.73万元、32,535.45万元和22,743.15万元,2023-2025年主营业务收入复合增长率高达107.44%,增速在同类硬科技企业中相当突出。驱动增长的主要是两条线:一是量检测类运动平台随下游国产量检测设备放量而快速起量,二是核心零部件对外销售开始规模化。需要注意的是,公司高增速建立在极小的基数之上,且下游需求与国产设备验证进度强相关,一旦设备厂商资本开支节奏放缓,收入弹性会双向放大。
公司净利润分别为-4,816.84万元、-2,871.92万元、-625.11万元和1,556.69万元,扣除非经常性损益后分别为-5,526.98万元、-3,681.94万元、-1,658.64万元和1,092.30万元,亏损逐年收窄并于2026年上半年首次转正。同期主营业务毛利率由22.97%持续上行至28.05%、34.53%、37.90%。毛利率的改善,来自产品商业化程度加深、工艺成熟带来的良率提升,以及高毛利零部件占比变化。
但盈利拐点的含金量需要打折看:公司研发费用各期为5,008.75万元、4,851.63万元、6,496.27万元和3,413.61万元,占营业收入比例由66.26%一路降至15.01%,研发费用率的快速下降本身就贡献了利润改善的一部分;若为维持技术领先而重新加大投入,利润表会立刻承压。加权平均净资产收益率从-17.07%修复至3.04%,虽方向正确,但绝对水平仍低。
公司资产总额由48,500.08万元增至2026年6月末的95,008.30万元,归母权益50,301.85万元(2025年末),资产负债率(母公司)从23.24%升至40.58%、2026年上半年回落至38.99%,杠杆水平在硬件制造企业中尚属温和,但扩张速度快。
需要警惕的是营运资产的膨胀:存货账面价值从9,630.39万元一路增至32,278.56万元,占流动资产比重由25.93%攀至41.38%;应收账款账面余额从3,314.17万元增至16,155.69万元,年化后占营业收入比重仍在35%以上。存货跌价准备余额也由589.60万元升至2,078.53万元。公司收入增长的质量取决于存货能否及时转化为验收收入、应收账款能否如期回收,而这两项都受制于下游设备厂商的验收节奏与资金安排。
经营活动产生的现金流量净额各期为-7,971.12万元、-9,429.02万元、1,642.25万元和-8,108.22万元,波动剧烈且多数为净流出。2025年转正是当年收入放量与回款节奏叠加的偶发结果,2026年上半年在收入已达全年三分之二的情况下,经营现金流重回-8,108.22万元,明显低于同期净利润。说明公司账面盈利尚未转化为真实现金,扩张所需的营运资金主要依靠股东投入与外部融资填补--这也是其“融资渠道较为单一、需要尽快对接资本市场”的直接动因。
五、行业情况
(一)行业概况
精密运动平台是半导体先进制程与先进封装设备的关键子系统,其精度、速度、加速度与稳定性直接决定整机设备的制程范围、生产效率与良品率,价值量通常占所在整机设备成本的20%至25%。
市场规模方面,2025年全球半导体制造设备总销售额达1,351亿美元,同比增长15.37%,SEMI预计2026年、2027年将分别达1,450亿美元和1,560亿美元;我国半导体设备2025年销售额493亿美元,占全球36.50%,2020-2025年复合增长率21.40%,是全球最大单一市场。据上海市集成电路行业协会测算,2025年我国半导体设备专用精密运动平台市场规模约187亿元,预计2028年约308亿元,2025-2028年复合增长率超18%。政策面持续加持,集成电路装备及关键零部件制造被列入《鼓励外商投资产业目录(2025年版)》《产业结构调整指导目录(2024年本)》鼓励类,集成电路企业研发费用加计扣除比例提高至120%。AI算力需求爆发带动HBM与CoWoS等先进封装扩产,进一步抬升了晶圆键合设备及其运动平台的需求,构成行业增长的核心驱动。
(二)竞争格局
全球精密运动平台市场呈现“高端集中、长尾分散”格局。高端市场长期由欧美日企业主导。德国的PI(压电纳米定位)、美国的Aerotech(气浮与真空路线)、美国的Newport(MKS旗下,光学平台起家)、瑞士的ETEL(直驱电机,母公司为海德汉)、瑞士的Schneeberger(精密导轨),与KLA、应用材料等国际设备巨头深度绑定,形成技术加生态的双重壁垒。国内市场上,公司的主要本土同行是华卓精科,中国台湾地区的上银科技。A股尚无与公司在产品结构、应用领域、业务模式上完全可比的公司,招股书选取华卓精科以及先锋精科、富创精密、恒运昌、珂玛科技等半导体零部件/子系统企业作为参照。
六、企业分析
(一)企业优势
↟ 完整的底层技术体系
公司并非简单集成商,向上游做到压电陶瓷、特种电机、驱动器等零部件自研,掌握从材料、零部件到子系统平台全链条技术,不只是系统集成,具备根源性技术能力。多款核心产品公开参数对标ETEL、Newport、PI等国际标杆,部分指标实现超越,300FD、DS300等产品已经实现批量商业化交付,不是停留在实验室样机。
↟ 客户资源优质,已经实现批量落地
产品已经导入国内头部半导体设备厂商,平台产品进入中芯国际、长鑫存储等国内Fab产线,完成产线验证,实现国产精密运动平台少有的规模化商用,已经跨过最难的客户验证环节。
↟ 赛道契合国家战略
公司所处精密运动平台属于半导体设备“卡脖子”子系统,政策层面持续鼓励,下游客户具备强烈的国产化导入意愿。
↟ 业务双向布局
一方面做平台子系统,另一方面自研核心零部件,零部件既自用也对外销售,零部件业务可以平滑单一平台订单波动,同时构建更深护城河。
(二)企业不足及风险
↡ 尚未实现年度盈利,盈利可持续性待确认
公司2023-2025年连续亏损,2026年上半年半年度转正但扣非净利润仅1,092.30万元。盈利改善中,研发费用率从66.26%降至15.01%贡献显著,未来若为维持技术领先而重新加大投入,利润表将直接承压。更重要的是,公司在收入已达3亿元量级时仍未形成稳定盈利,说明其商业模式尚处于需要持续“输血”的培育阶段。
↡ 客户集中度极高
前五名客户占比长期在73%-81%之间,其中对上海精测单一客户的依赖曾高达46.40%。尽管该占比已回落至40.37%,且新客户陆续起量,但公司业绩仍与少数客户深度绑定。一旦上海精测自身经营调整、订单转移或降本压价,公司收入与利润将受到直接冲击;半导体设备行业认证周期长、绑定深,公司在短期内难以通过拓展客户来对冲单一客户风险。
↡ 产品与应用领域相对单一
公司绝大部分收入来自半导体设备行业,且集中在量检测领域,晶圆键合、光刻类产品规模仍小或尚处首台套阶段,面向大科学装置、科学仪器、新能源等领域的拓展尚未形成实质收入贡献。意味着公司缺乏分散经营风险的“第二曲线”,业绩弹性与半导体行业景气度高度同频。
↡ 营运资金占用高、现金流与利润背离
存货账面价值已增至32,278.56万元、占流动资产41.38%,应收账款余额16,155.69万元,而2026年上半年经营活动现金流净额为-8,108.22万元,显著低于同期净利润。公司账面盈利尚未转化为真实现金,扩张主要靠外部融资支撑,融资渠道单一,一旦市场环境或回款节奏生变,短期流动性将承压。此外,精密运动平台为高度定制化产品,若下游客户项目终止或设计变更,存货存在跌价风险。
↡ 毛利率上行趋势未必能持续
报告期毛利率从22.97%升至37.90%,主要依靠商业化深化与结构优化。但产品定价受下游设备厂商成本诉求制约,若行业景气下行、客户采购节奏放缓导致交付规模不及预期,固定成本无法有效摊薄,高毛利产品占比下降,毛利率的改善趋势可能被打断。
↡ 关键零部件境外依赖与国际贸易摩擦
公司机械件、电气件的重要供应商仍以IDE、海德汉、米铱等外资或外资在华主体为主,短期内难以全面国产替代。若地缘政治冲突、出口管制、贸易壁垒升级导致关键物料供给受限、采购周期拉长或成本上升,将直接影响公司的生产交付与成本控制。半导体产业链全球化程度高,行业整体对贸易环境变化亦较为敏感。
↡ 与国际领先企业的规模与品牌差距
公司与Aerotech、PI、Newport、ETEL、Schneeberger等企业相比,在营业收入规模、品牌知名度、产品谱系完整度、客户多元化程度上仍有明显差距,若国际厂商加大对中国市场投入,公司市场份额有被挤占的风险。
↡ 股权风险
杨晓峰、吴立伟合计控制公司56.5858%表决权,控制权高度集中,虽已建立公司治理架构,但实控人仍可对重大事项施加决定性影响;员工持股平台由实控人担任普通合伙人,其表决权安排与中小股东利益的一致性问题,也需在上市后持续接受检验。

发表评论
发表评论: