
 研报速递
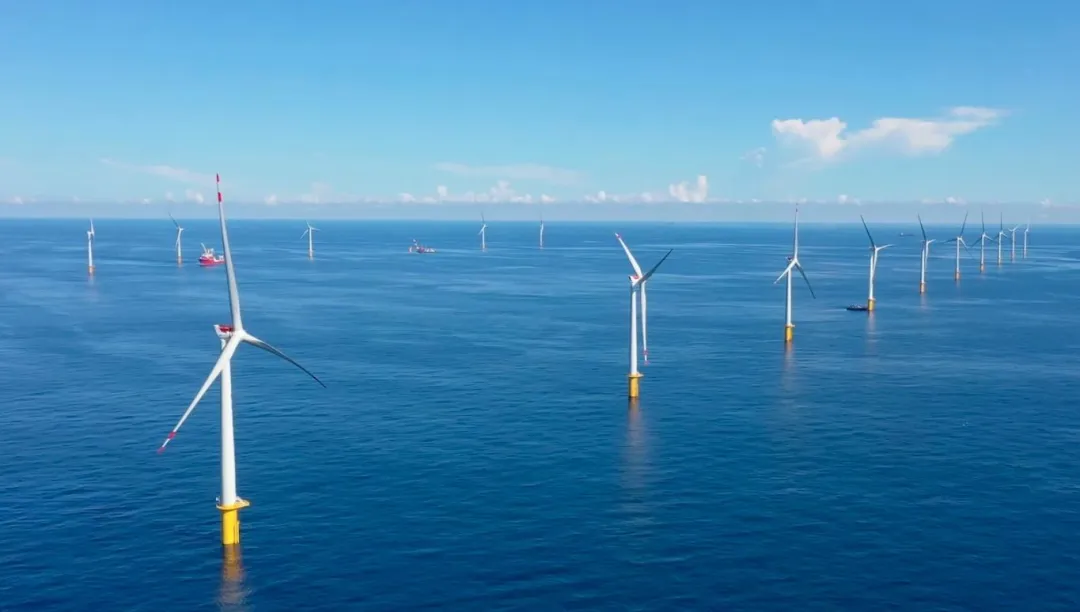
截至2026年6月末,国内风电累计并网装机6.79亿千瓦,作为新型电力系统的核心底座,与光伏共同重塑国内电源供给格局。风光协同发展大背景下,风电正在走出一条和光伏相似但底层痛点截然不同的调整之路:设备制造端历经数轮价格内卷后,风机报价触底企稳;项目投资端彻底告别 “有风就能盈利” 的粗放开发模式。同一台风机,落地三北大型基地核心看特高压跨区送出;布局沿海海上项目,成败取决于海域审批与海缆通道配套;布局内陆分散式项目,则要看就近用电负荷以及配网接纳能力。
迈入2026年四季度,风电投资的判断逻辑迎来重大转变:不再简单按照地理大区划分投资价值,而是依托项目开发场景评估资产质量。三北陆上大基地比拼跨区外送确定性以及长时储能配套落地能力;沿海区域重点攻坚海上风电,核心看海域指标获取、海工施工资源与本地负荷消纳;中东部分散式项目依托就近负荷,主打绿电直供模式;低风速内陆区域,则需要权衡项目经济性,同时应对电力现货电价波动带来的收益扰动。本报告从中钛投资产业实操视角,拆解一线运营数据,厘清各省差异化产业矛盾,梳理2026Q4至2027年风电项目的投资取舍。
一、市场整体概况:总量平稳增长,资产价值由结构性分化主导
1、装机供需数据(2026Q4)
2026上半年国内新增风电38.62GW,受去年抢装形成的高基数影响,同比出现回落,行业从高速扩张阶段转入提质增效的调整周期。行业机构预测全年国内新增风电规模落在130‑140GW区间;全球新增风电装机预计约110GW,欧洲、拉美、东南亚成为海外市场主要增量,国产风机出海持续放量。
细分赛道的分化特征十分突出:
制造端:整机、塔筒、叶片、海缆等环节长期价格战有所缓和,风机中标价格企稳回升;机型迭代持续推进,陆上5.X/6MW机型、海上16‑20MW大兆瓦机型成为市场主流。低价风机不等于优质资产,整机长期质保履约、运维服务稳定性、零部件长期运行可靠性,都是投资方必须审慎评估的隐性风险。
2、当前三大商业模式底层逻辑(无补贴市场化时代)
三北陆上大基地模式:项目收益依靠上网电量,核心观测指标包含年等效利用小时、弃风率、跨区外送通道能力;储能并非用于套利的可选配套,而是获取并网消纳意见的硬性前置条件。
中钛投资核心判断:2026年之后,单一风资源测算模型无法适配全国各省项目。陆上大基地重点核查送出通道;海上风电重点评估海域手续、海工配套与全周期运维;分散式项目重点核验本地负荷与配网承载力,三类资产需要建立独立的评估体系。
二、分场景省份深度拆解
场景一:三北陆上大基地集群(陆上集中式风电主力赛道)
代表省份:内蒙古、新疆、甘肃、宁夏、黑龙江 共性特征:风能资源稳居国内第一梯队,土地供给充足;项目最大风险并非补贴退坡,而是送出通道不足引发的弃风限电问题。
场景二:沿海海上风电集群(深远海增量赛道)
代表省份:江苏、广东、福建、山东、海南 共性特征:靠近用电负荷中心,电力需求旺盛;核心矛盾不在于风能资源强弱,而是海域指标获取、海缆通道建设、施工窗口期约束、用海环评协调,项目造价大幅高于陆上风电。
海南电网体量偏小,岛内网架容量存在明确上限,消纳空间有限,项目难以大规模向外输送电力,盈利根基高度依托岛内负荷就地消纳。依托自贸港定位,绿电配套政策、绿证溢价具备想象空间,但海洋环评、用海审批流程更长、不确定性更高。
投资要点:项目测算必须前置核验岛内配网承载力与海洋生态审批意见,不能直接照搬大陆沿海海上风电测算模型。适合手握海南本地自贸港资源、海工实施能力的产业资本;外来财务投资者需要保持谨慎,台风运维支出、生态补偿费用属于极易低估的隐性成本。
场景三:中东部分散式风电(就近消纳细分赛道)
代表省份:河南、河北、安徽 核心赛道为县域、工业园区分散式风电,底层逻辑区别于三北大基地与沿海海上风电。
场景四:培育观察型省份(机制短板明显,短期储备、慎大规模投资)
代表:四川、湖南、湖北、吉林、辽宁
三、2026Q4风电项目成本收益与四大真实风险
注:下述IRR为基准情景测算,实际项目收益会随消纳条件、电价水平、用地 / 海域成本、运维投入产生较大波动。选取两类主流项目测算:
收益增量:绿证、碳资产、虚拟电厂聚合、绿电直供溢价,现阶段属于收益补充项,不可作为投资模型的核心测算依据。
四大现实风险(跳出模板化政策风险)
四、2026Q4‑2027行业趋势与投资选址优先级
四大行业新趋势
投资选址优先级建议(按场景划分)
第一梯队(高确定性,强资源门槛):内蒙古、甘肃(陆上大基地赛道);江苏、广东、海南(已确权近海/深远海海风项目)。适配:掌握送出/海域/海工资源的产业投资方,资源门槛高于资金门槛。
第二梯队(稳健型,聚焦存量与细分场景):河北、河南。不再适合盲目大规模新建裸风电项目;机会集中在存量风场技改、县域工业园区分散式风电、绿电直供项目。适配:深耕区域、具备本地产业渠道的产业资本。
第三梯队(机会型,谨慎新增拿项目):新疆、宁夏、福建。资源禀赋突出,但各自存在短板(通道瓶颈、台风风险、海域协调难度),消纳与外部约束条件必须在投资前锁定。
第四梯队(储备观察,拒绝大规模重资产投入):四川、两湖、东北(吉林、辽宁)。优先开展项目储备,等待网架、电力市场机制进一步完善。
中钛投资董事长王宏志观点
2026年四季度,很多机构评估风电项目,仍停留在测算风速、套用 IRR 模型、争夺项目指标的传统模式。但这套静态框架,已经不适应当下市场化风电投资。
风电资产评判逻辑已经重构:场景约束优先于风资源禀赋,长期工程履约优先于风机投标低价。三北基地优先确认送出消纳;海上风电重点评估海域手续、海工配套与长期运维;分散式项目考验园区负荷稳定性与地方落地能力,资金优势不等于项目成功。
市场两大投资陷阱值得警惕:一是只拿地、不锁定送出通道,项目建成后持续弃风侵蚀利润;二是盲目布局海风,低估生态、台风、海工配套的隐性成本,可研收益失真。风机行业正在产能出清,下行周期正是筛选优质资产的时机。
对中钛投资而言,装机总量不是核心目标。依托产业投资+资产运营+金融赋能的闭环体系,我们一方面通过老旧风场技改盘活存量资产;另一方面新项目必须完成消纳、用地、海域等前置要件确认,才会推进落地。风电粗放抢装时代已成过去,资产好坏,核心在于全周期风险可控,拥有扎实稳定的经营性收益。
关于中钛投资:
中钛投资(深圳)有限公司以投资新兴产业,助力产业升级,赋能企业发展,富强美丽中国为己任,依托多家A股上市公司、国央企公司和行业头部企业股东的产业布局,以产业投资,股权投资,资产管理,上市并购,为核心业务,深耕新兴产业,投资产业链上下游创新企业,形成产业投资生态布局。
其中能源投资板块是专注于零碳绿能与算电协同发展的专业化投资运营平台,以“服务双碳战略、投资新兴产业,建设美丽世界”为使命,构建产业投资+资产运营+金融赋能三位一体业务体系,致力于成为国内领先的绿色产业投资与资产管理机构.
公司能源投资板块聚焦零碳产业投资,包括风光储能、热电水电、燃气电站、城市补能网、零碳园区、城市能源管网、超算数据中心,城市生命线等核心赛道,通过与行业头部公司合作形成“投资—建设—运营—证券化—再投资”的闭环模式,打造具备稳定现金流的优质新能源资产。
目前中钛投资能源投资团队正在形成以大湾区、长三角区域为核心、投资全国、服务全球客户的产业布局,携手国家电投、华电、华润、中节能、中信建投、远东宏信、财通证券及多家上市新能源企业,团队累计产业投资并购规模超280亿元,包括光伏/储能电站、热电/燃气电站/生物质电站热网项目投资超过4GW,城市级光储充电站补能网络超过20座城市合计超过1.2GW,数据中心和超算中心超过20座,合作管理产业基金规模超665亿元,持续为绿色低碳高质量发展提供资本与产业支撑。
中钛投资能源投资事业部核心团队成员和顾问团队来自摩根斯丹利全球基础设施投资基金高管,华电新能源高管,新奥能源集团高管,华为技术高管、阿里巴巴高管等高管和及头部上市公司,国有银行,知名律所会计事务所等机构,计划在香港,上海,北京,杭州、新加坡、曼谷等城市设立代表处和会客厅,面向全国招募零碳产业投资合伙人和新能源项目渠道合伙人,欢迎大家关注微信公众号留言↓
中钛投资:光伏行业市场与投资分析研究报告(2026年Q4产业分析)
中钛投资:储能行业市场与投资分析研究报告(2026年Q4产业分析)

发表评论
发表评论: