
 研报速递
由于工作习惯,霞姐在过去十年,基本每周日吃过中午饭,就会进入工作状态。一则是明天大A要开盘;二则是当时基本上全球所有的市场都不开盘,人可以不受行情的干扰,认真的去想一些本质性的东西。当然还有第三点,小孩去上辅导班了没人“骚扰”我。
二级市场的从业者都是非常勤奋的,一般这个时候十几家券商的策略周报陆续都会出齐:有的说“政策底已现,做多窗口打开”,有的讲“海外扰动仍在,防御为上”;这一家列了五条看多理由,那一家写了四条风险提示。每一家都有逻辑、有数据、有图表,单独读哪篇都觉得“说得真有道理”——可放在一起,众说纷纭,谁也说服不了谁。时间久了,对我来说这些都是参考。但是身边的同事,渠道的客户,时常会问我,哪家哪家又说什么了,你怎么看啊?鉴于此,我写了这篇文章。
观点有多有空,但是行情只有一个。往往是这段时间你说得对,过段时间他说的对,指数从来不会一直按照某一个首席的剧本走。于是那个问题就摆在眼前:券商策略团队这么专业的观点,到底能不能指导投资?如果能,到底该怎么用?
这个问题,靠“再多读十篇研报”是答不出来的。所以我做了一件笨事:把2022年5月以来每周跟踪的主要卖方策略观点汇总(各家看多、看平、看空的家数),整整220周全部摊开,对着万得全A一条一条地算——同期相关、领先滞后、情绪分档、极端事件路径、逐年稳定性,全部重做了一遍。
算完之后,结论可以用一句话概括:原来我们一直问错了问题。大多数人把卖方观点当“预测”用,问的是“下周涨还是跌”;而这个指标真正值钱的地方,不是方向,是赔率。
01发现一:卖方观点,其实是行情的“影子”
先看最基础的一组数。净看多比例(看多家数减看空家数,再除以全部家数)和万得全A的涨跌之间,相关性是怎样的?
答案是:和当周涨跌的相关系数+0.18,和过去1周也是+0.18——指数涨了,一周后看多的人就会多起来;跌了,看空的人就多起来。而和未来1周的相关性呢?只有+0.03,统计上等于零。
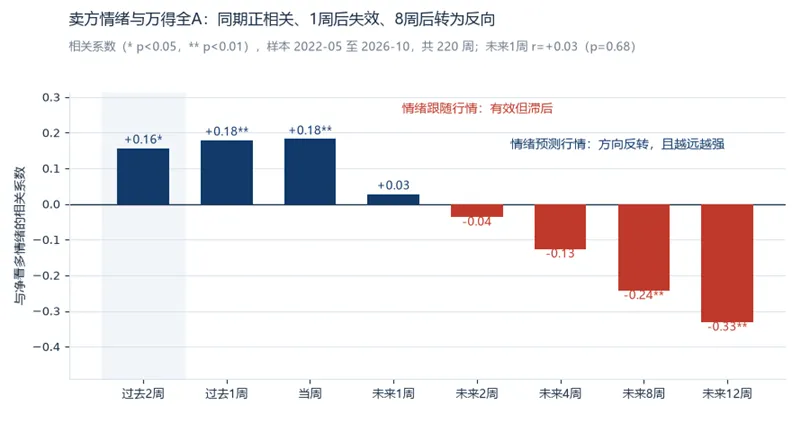
也就是说,券商观点的调整,主要发生在行情之后的一到两周里。你每周读到的最新观点,很大程度上是对刚刚走完的行情的复盘,而不是对即将到来的行情的预告。
这不是说分析师不专业——观点要跟随基本面变化,而基本面传导本来就需要时间,滞后是这类产品的天然属性。错的不是观点,是我们期待它“提前”的用法。
02发现二:拉长看,它更多的是对未来预期的透支
如果说未来1周+0.03叫“没用”,那把持有窗口拉长,事情变得更有意思了:未来4周,相关系数-0.13;未来8周,-0.24;未来12周,-0.33。负号的意思是:当期卖方情绪越亢奋,之后的中长期收益反而越差。情绪高点,往往对应行情透支之后的回落段。
不过先别急着把这条当规律抄。逐年检验下来,这个相关性的符号都不稳定:2022年是+0.52,2024年变成-0.18,2026年又回到+0.06。宏观环境一变,“反着走”也会变成“顺着走”。所以精确预测这条路走不通,还得换个问法。
03发现三:不问“多少”,只问“哪一档”,画面突然清晰了
我换了一个思路:不看情绪的具体数值,只看它站在哪个档位——极低、低位、中性、高位四档,然后统计每一档之后的真实成绩。
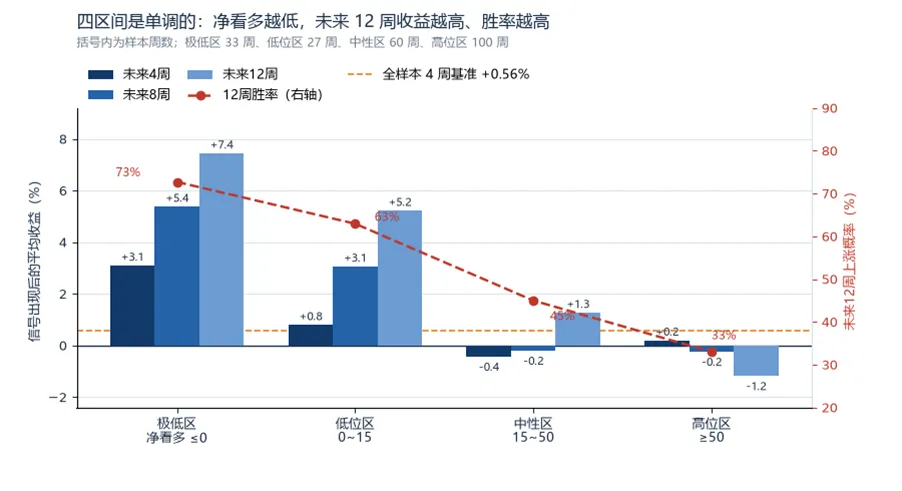
结果出来,单调得近乎工整:
· 净看多≤0(极低区,历史33周):之后12周平均收益+7.4%,胜率73%;
· 0~15(低位区,27周):12周+5.2%,胜率63%;
· 15~50(中性区,60周):12周+1.3%,胜率45%——和抛硬币没有区别;
· ≥50(高位区,100周):12周-1.2%,胜率只有33%。
原来卖方观点它不是方向的指南针,而是拥挤的温度计。当所有卖方都站在多头一边时,能加仓的钱早就加完了,利好开始钝化,任何风吹草动都会触发兑现——越一致,越危险。
04发现四:极度悲观是全样本最硬的信号,但它考验的不是眼光,是耐心
220周里,净看多跌破0一共出现33次。触发后的12周平均收益+7.4%,显著跑赢任意时点买入——这是全样本里统计上最有用的信号。
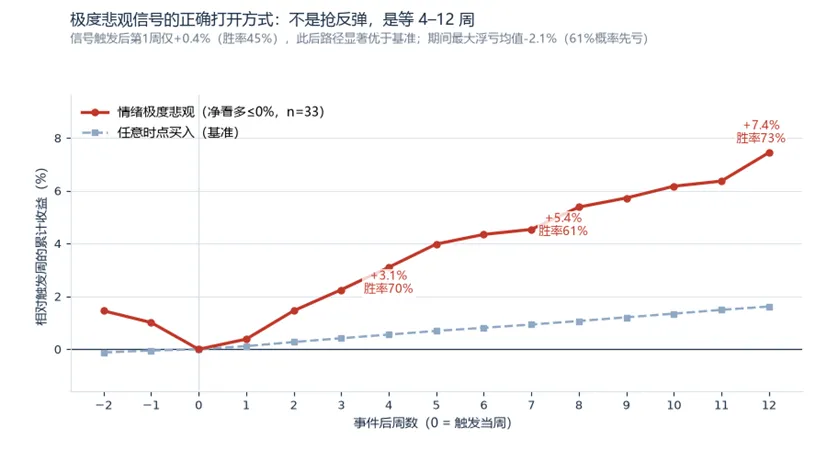
但把逐周的路径摊开看,实际的交易过程还是很考验人的:
· 信号触发后的第一周,平均只涨0.38%,胜率45%——大概率你买完还在跌;
· 触发后4周内,平均最大浮亏约-2%,最惨的一次达到-11.2%;
·61%的信号是“先亏后赚”,平均要熬4周以上才开始兑现。
所以面对这类信号的正确姿势是:分批买、拉长持有、对浮亏有预案。它告诉你“此刻值不值得买”,不告诉你“哪一天买、扛多久”——那是仓位管理的活儿。
05发现五:信号会失灵——尤其是被很多人知道之后
还有一件事必须诚实地讲。这33次信号,全部出现在2024年3月之后:2022到2023年市场一路阴跌,但卖方观点从未集体转空,也就是说我们整个二级市场的研究者,在面对市场的长期调整的时候,面对低位的股价,实质上是守住了价值判断的底线的。出现看空信号,实质上是市场涨上来之后,近三年才“解封”的。
更要紧的是,2026年以来信号已经出现9次,触发后4周平均-1.4%,和2024年的+6.4%、2025年的+3.8%明显不同——这个信号可能正在被市场学习、消化。也就是常说的预期了你的预期吧,大家还是很好学的。
一致预期类指标,一旦广为人知,就会加速失效。任何规律都要每年重新检验——包括我今天讲的这一条。这是我个人研究的结果,后续也会持续修正和验证。
06落到交易:一张四档“使用手册”
情绪档位(净看多比例) | 历史回顾 |
极低区 ≤0历史33周,占15% | 12周平均收益+7.4%、胜率73%。分批建仓:4周内分23批买入,不首周满仓;持有期按812周设定;对期间先亏2%左右有心理预期。 |
低位区 015历史27周,占12% | 12周+5.2%、胜率63%。盯着拐点:若单周回升≥5个点,是全样本胜率最高的买点(4周+4.2%、胜率83%);若继续恶化则观望。 |
中性区 1550历史60周,占27% | 12周+1.3%、胜率45%,与抛硬币无异。这个区间唯一正确的用法,是不用它。 |
高位区 ≥50历史100周,占45% | 12周-1.2%、胜率仅33%。切换为防守:不再依据卖方观点加仓,对涨幅大的持仓分批兑现。 |
三个补充动作,来自逐条检验:
1.极低区买入,务必分批。4周内分2~3批,首周不满仓——61%的信号会先亏,分批本身就是保护;
2.低位区(0~15)出现单周回升5个点以上,升级为全样本胜率最高的买点(历史18次,4周+4.2%、胜率83%)——位置相同,方向决定成败;
3.高位区(≥50)后,这个指标要从“买入参考”切换成“风控参考”:高位再冲高短期虽有惯性,但8周后收益明显衰减。
写在最后
回到开头的困惑:为什么“每篇都有道理”的研报,合在一起却帮不上忙?
不是大家不专业,而是单篇观点不是答案,观点的分布才是。一篇研报告诉你一个逻辑,它代表的是一个观察的视角,以及观察者背后的假设。而全市场的观点水位,告诉你此刻的赔率站在哪一边——前者难以量化,后者可以。

发表评论
发表评论: