
 研报速递
NKE NIKE, Inc. | 纽约证券交易所 · 可选消费 · 运动鞋服 | $34.36(10/7)· 中性偏谨慎 |
被判决改写的一年
耐克 FY2026 年报与 FY2027 展望 · 估值底稿 r10 · 估值数据截至 2026 年 10 月 7 日,市场声音与同行排名补充至 10 月 12 日(含 FY2027 第一财季 10-Q)
投资要点 评级:中性偏谨慎(维持)。现价 $34.36(10 月 7 日)不值得买;约 $28 才回到权益成本,$26 以下才有超额补偿。 耐克是什么:全球最大的运动鞋服品牌。它自己不开工厂,负责设计、营销和渠道,产品交给亚洲代工厂生产,六成多卖给经销商,其余在自己的门店和 App 里卖。FY2026 收入 464 亿美元,鞋占约三分之二,北美占 44%。 模型中枢 $32.04,低于现价 6.8%。按判断权重计算的五年年化回报 5.6%,比 10.45% 的权益成本低近 5 个百分点。现价已经略高于「转型兑现」整条路径的价值($34.15):买入的人,是在押收入回到 FY2024 峰值附近、费用五年不涨。 纵向看,收入按今年指引会退回到 FY2021 以下,剔除关税退款的经营利润率 6.1%,是 FY2019 以来最低;股价从 2021 年高点跌了 81%,每股收益跌了 58%。 横向看,经营和价格两头都不占优。增长在 On 和 adidas 那里,利润率在 Deckers 和 On 那里;而按今年指引,耐克 27.5 倍的市盈率是同行里最贵的,Deckers 10.7 倍,露露柠檬 9.6 倍,adidas 18.4 倍,增长两成的 On 22.6 倍。耐克贵,是因为盈利在谷底,价格在为三年后的恢复付钱。 市场声音:没有证据显示耐克的鞋变差了,美国消费者至今认为它的质量好于 adidas。问题在「值不值」和「新不新」:物有所值的评分落后,品牌价值连续两年下滑,青少年份额止跌但 On 在长。跑步的回暖证明新打法有效,占一半收入的运动生活要到 2027 年才见分晓。 第一财季 10-Q 读完,现金比利润表难看:经营现金流 1.35 亿美元,其中已含约 6.84 亿关税退款回款;剔除退款约 −5.5 亿。付完 6.10 亿股息,现金和短期投资一个季度少了 6.6 亿。4.8% 的股息率是真的,但今年靠的是退款和账上的钱。 卖方在财报后集体下调:目标价从 19 美元到 60 美元,摩根士丹利 27 美元、减持,认为第一财季可能是全年的高点。 未来五年:四条路径推到 FY2031。如果五年后市场按 17 倍税后经营利润给耐克定价,加权的五年后价格约 $46.52,含股息年化约 9.7%,仍略低于权益成本;权重最大的「半途修复」五年后约 $37.35,年化 6.3%。如果五年后价格只回到内在价值,年化是 5.6%。 什么会让本报告改主意:11 月投资者日给出不低于 11% 的中期经营利润率目标且配有费用路径;或者价格跌到 $28 以下。 |
01 耐克是做什么的:一张图看懂结构
耐克不开工厂。它做的是设计、研发、营销和渠道管理:鞋和衣服由亚洲的独立代工厂生产,一大半批发给 Foot Locker、Dick's、JD Sports 这类运动零售商和百货,其余在耐克自己的门店、官网和 App 里直接卖。它赚的钱,本质上是品牌溢价减去营销和渠道的成本。
公司对外分开报告 NIKE 品牌(含 Jordan,Jordan 的收入不单独披露)和匡威。NIKE 品牌按地区分为北美、欧洲中东非洲(EMEA)、大中华、亚太拉美四个经营分部;Pace 计划要把四大区合并为三大区,新口径尚未公布。
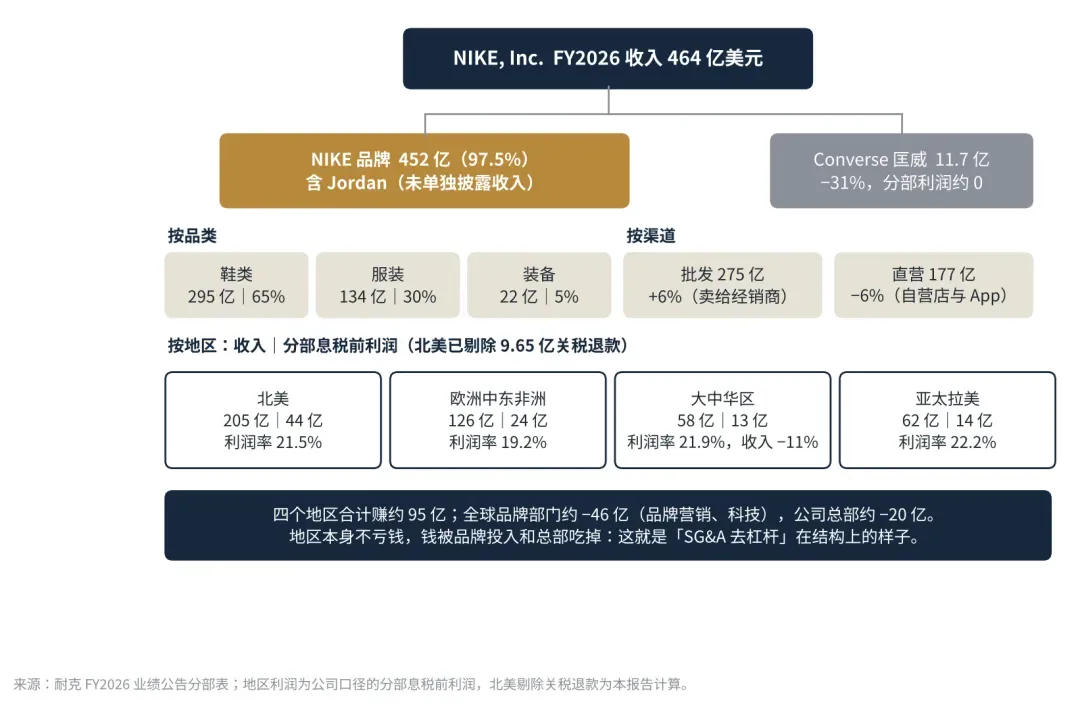
来源:耐克 FY2026 业绩公告分部数据。北美分部利润剔除 9.65 亿美元关税退款。全球品牌部门(GBD)承担品牌营销与产品开发等未分摊到地区的费用,总部为未分摊的公司费用;两者为本报告按分部合计倒推的近似值。
耐克 FY2026(截至 2026 年 5 月 31 日)收入 464 亿美元,与上年基本持平,汇率中性口径下降 2%。按渠道分两块:批发 275 亿美元,增长 6%;直营(NIKE Direct,含自营门店和自有数字平台)177 亿美元,下降 6%,其中数字业务下降 12%。匡威单独报告,全年 12 亿美元,下降 31%,所有区域同时下滑。
四个地区的分部利润率看起来差不多,都在 19% 到 22% 之间,因为大部分品牌费用记在全球品牌部门,没有分到地区。差别在方向:北美收入还在增长,大中华收入全年下降 11%,第一财季汇率中性又降了 26%。
卖的是什么
产品线 | 代表产品 | 现在的状态 |
跑步 | Pegasus、Vomero、Structure 等日常跑鞋 | 连续五个季度两位数增长,增加约 10 亿美元,在一个增长约 9% 的品类里拿份额 |
运动生活(经典款) | Air Force 1、Dunk、Air Max | 主动缩量:FY2026 减少超过 20 亿美元经典款出货;第一财季 Dunk 收入被砍掉近一半 |
Jordan | Air Jordan 复刻款、篮球鞋与服装 | 复刻款「供给过多」,近七成新品最近成交价低于零售价,公司在减少发售数量和频率 |
专业运动 | 足球、篮球、网球的鞋、球衣与团队装备 | 大中华区足球、网球两位数增长;姆巴佩 9 月转投 On |
服装与装备 | 训练服、Tech Fleece、包袋 | 服装 134 亿、装备 22 亿美元,合计约占 NIKE 品牌三分之一 |
匡威 | Chuck Taylor 帆布鞋 | 全年 11.7 亿美元,下降 31%,所有区域同时下滑 |
来源:耐克 FY2026 与 FY2027 第一财季电话会;二级市场成交数据为第三方统计(SneakerPing,2024 年 8 月至 2026 年 8 月)。
运动生活和 Jordan 合计约占收入一半,管理层预计 FY2027 全年继续为负。耐克这两年的故事可以压成一句话:跑步这类专业运动在长,占一半收入的潮流生意在缩。
美国市场占总收入约 44%,比例还在上升:FY2024 为 42%,FY2025 为 43%。关税只对进入美国的货物征收,这个比例决定了关税的量级。
生产几乎全部外包。截至 2026 年 5 月 31 日,代工厂运营 95 家鞋类成品工厂,分布在 11 个国家;越南、印尼、中国分别生产耐克品牌鞋类的约 52%、27% 和 16%。服装方面,321 家成品工厂分布在 34 个国家,越南、柬埔寨、中国分别占约 34%、15% 和 12%。四家鞋类代工厂各自超过总产量的 10%,合计约 60%。
这个结构决定了耐克对越南的依赖远高于任何单一市场对它的重要性,也决定了它在美国的销售必须穿过美国海关。FY2026 的关税成本和那笔退款,都从这里来。
02 纵向:和自己的过去比
把时间拉回 FY2019,耐克现在的位置就清楚了。收入在 FY2023、FY2024 的 510 亿美元出头见顶,按 FY2027 指引中点会退到约 427 亿,低于 FY2021 的 445 亿。利润率掉得比收入快得多:毛利率从 FY2022 的 46.0% 降到 40.8%,经营利润率从 FY2021 的 15.6% 降到 6.1%,连疫情的 FY2020 都还有 8.3%。
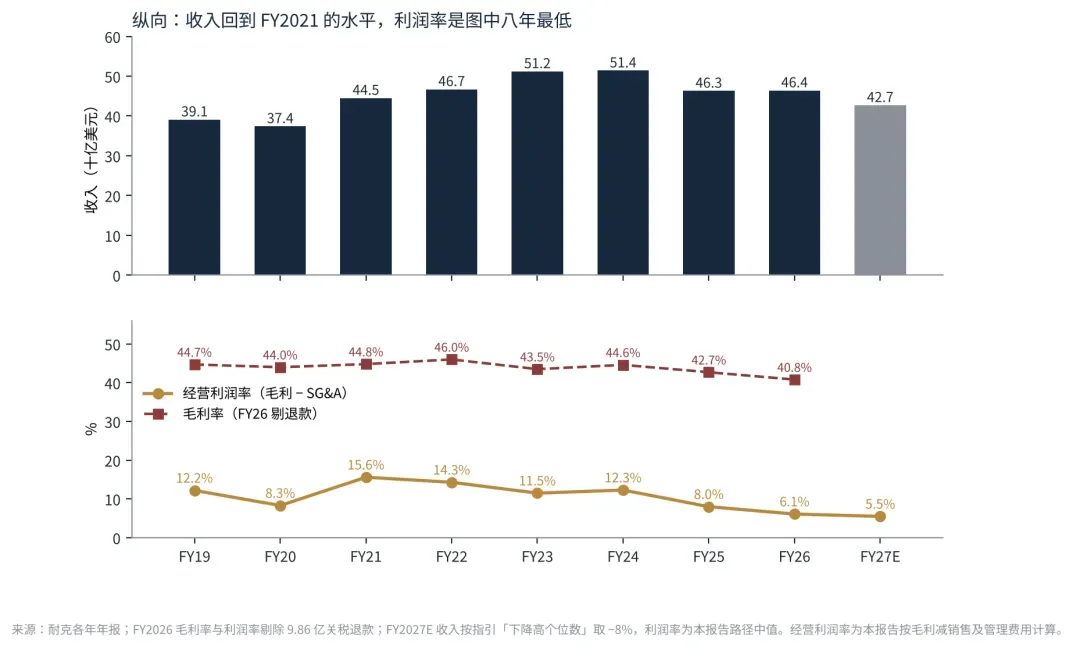
FY2027E 为本报告按公司指引中点估算:收入下降 8%,经营利润率约 5.5%。经营利润率统一按报表毛利减销售及管理费用计算,FY2026 剔除关税退款。
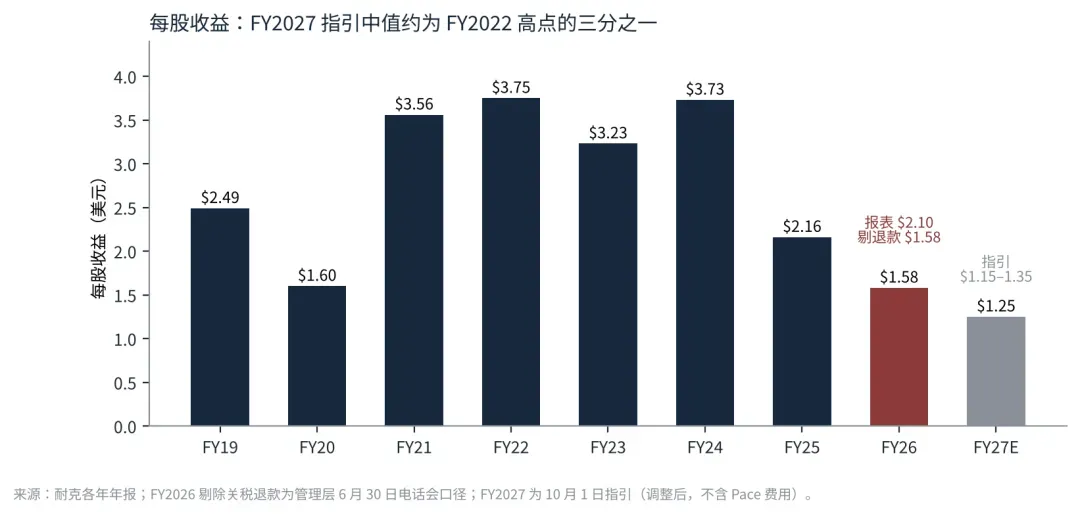
每股收益的路径更陡:FY2022 的 3.75 美元,到 FY2026 剔除退款后 1.58 美元,FY2027 指引中点 1.25 美元,比疫情那年的 1.60 还低。
时点 | 股价 | 每股收益 | 市盈率 |
2021 年 11 月收盘高点 | $177.51 | 3.75(FY2022 实际) | 47.3 倍 |
2026 年 10 月 7 日 | $34.36 | 1.58(FY2026 剔退款) | 21.7 倍 |
2026 年 10 月 7 日 | $34.36 | 1.25(FY2027 指引中点) | 27.5 倍 |
2021 年高点对应 FY2022 全年实际每股收益(2021 年 6 月至 2022 年 5 月),即当时市场正在定价的那一年。
股价从高点跌了 81%,每股收益同期跌了 58%,剩下的那部分跌幅是估值收缩,市盈率从约 47 倍降到 22 倍。但如果用今年的指引算,市盈率是 27.5 倍。看起来已经跌透的股价,按当年盈利算并不便宜,它仍然在为盈利恢复付钱。
03 横向:和同行比
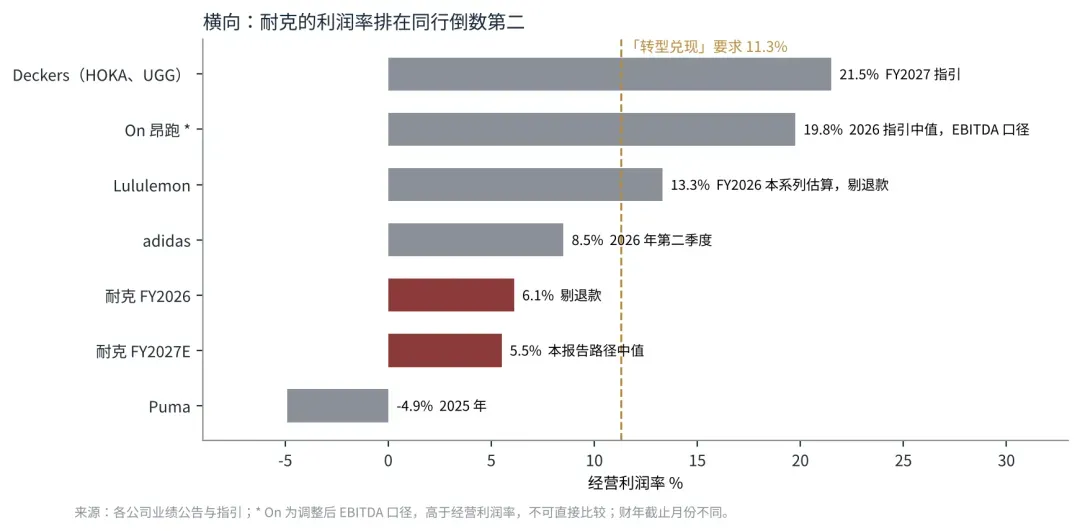
运动鞋服行业现在分得很开。增长和利润率都在高位的,是 On 和 Deckers 旗下的 HOKA,都靠专业跑鞋起家;已经翻身、还在加速的,是 adidas;还在下滑或重组的,是耐克、露露柠檬和 Puma。
公司 | 增长 | 利润率 | 读法 |
耐克 | FY2026 持平;FY2027 指引降高个位数 | 6.1%(FY2026 剔退款) | 规模最大,增长和利润率都在下行 |
adidas | 2026 年第二季度汇率中性 +14%;全年指引 +9% 至 10% | 约 8.5%(第二季度);全年经营利润指引约 23 亿欧元 | 已经翻身。FY2021 至 FY2024 耐克每年都比它高 6 到 11 个百分点,现在反过来 |
On 昂跑 | 2026 年第二季度汇率中性 +21.6%;全年指引 20% 出头 | 毛利率 65.4%;调整后 EBITDA 19.8% | 从耐克最强的跑步和足球里抢人 |
Deckers(HOKA、UGG) | FY2026 收入增长约 10% | 23.0%;FY2027 指引约 21.5% | 小品牌、高利润的上限 |
露露柠檬 | 2026 年第二季度 −4%,美洲 −8%;全年指引 −5% 至 −7% | 约 13%(剔除关税退款) | 和耐克一样在美国本土失速 |
Puma | 2025 年收入下降,重组中 | −4.9%(2025 年) | 翻身还没开始 |
来源:各公司 2026 年业绩公告与指引;露露柠檬第二季度经营利润率 18.8% 中含 560 个基点的关税退款。
谁在抢份额
把同行最近一期的收入增速排在一起,份额往哪里流一眼就能看出来。美国跑鞋零售额今年上半年增长 13%(Circana),这是一个在长的市场。跑赢它的是亚瑟士、On、adidas 和 Brooks;HOKA 增长 7.7%,跑输了市场;耐克、Puma 和匡威在缩。
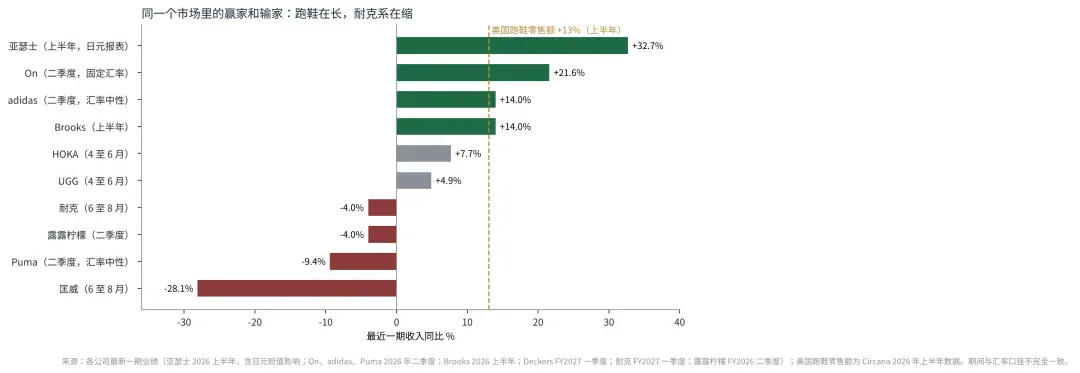
公司 | 最近一期 | 收入同比 | 读法 |
亚瑟士 | 2026 年上半年 | +32.7% | 跑步和运动时尚双轮驱动,日元贬值放大了报表增速 |
On | 2026 年二季度 | +21.6%(固定汇率) | 高端跑鞋的份额争夺者 |
adidas | 2026 年二季度 | +14%(汇率中性) | 已经翻身 |
Brooks | 2026 年上半年 | +14% | 跑步专卖店的老牌 |
HOKA | 2026 年 4 至 6 月 | +7.7% | 还在长,但跑输市场 |
耐克 | 2026 年 6 至 8 月 | −4% | 跑步在长,运动生活和中国在缩 |
Puma | 2026 年二季度 | −9.4%(汇率中性) | 重组中 |
匡威 | 2026 年 6 至 8 月 | −28% | 所有区域同时下滑 |
来源:亚瑟士 2026 年上半年业绩(SGI Europe 转述)、On 与 adidas 二季报、Brooks 2026 年 8 月公告、Deckers FY2027 一季报、耐克 FY2027 一季度 10-Q、Puma 二季报;美国跑鞋零售额为 Circana 2026 年 8 月发布的数据。期间与汇率口径不完全一致,只比方向。
这张表也说明一件常被忽略的事:运动鞋服并没有整体走下坡。人们还在买鞋,跑鞋卖得比去年多一成以上,只是钱流向了别的牌子。青少年调查给出的是同一个方向:耐克在鞋类的份额仍有 46%,止跌了;On 第一次超过 HOKA。对耐克来说,这既是坏消息也是好消息:坏在份额是被抢走的,好在市场本身还在,抢回来是有可能的。
为什么买耐克而不是它们?这份底稿的回答是:现在不选。增长在 On 和 adidas 那里,利润率在 Deckers 和 On 那里。耐克在这张表里真正独有的是规模:收入是 adidas 的一倍半以上、On 的十倍以上,每年 160 亿美元的销售及管理费用。规模在收入下行时是负担,FY2024 到 FY2026 丢掉的利润率里接近四成是费用去杠杆;收入回来时,它会反过来变成杠杆。
所以耐克相对同行的吸引力不在经营质量,而在赔率和价格。「重回巅峰」路径每股 $48.35,比现价高四成,这种幅度的空间只在一个利润率被压到底的大公司身上才有;而价格要到约 $28,才回到权益成本。
比价格
比完经营再比价格,结论更直接。按今年的指引,耐克的市盈率是 27.5 倍,是下表里最贵的;收入增长两成以上的 On 是 22.6 倍,利润率最高的 Deckers 只有 10.7 倍。摩根士丹利 10 月 2 日的报告也算过同一件事:耐克的预期市盈率约 26 倍,高于它自己的十年平均,该行认为合理的约 16 倍,对应股价 20 美元上下。
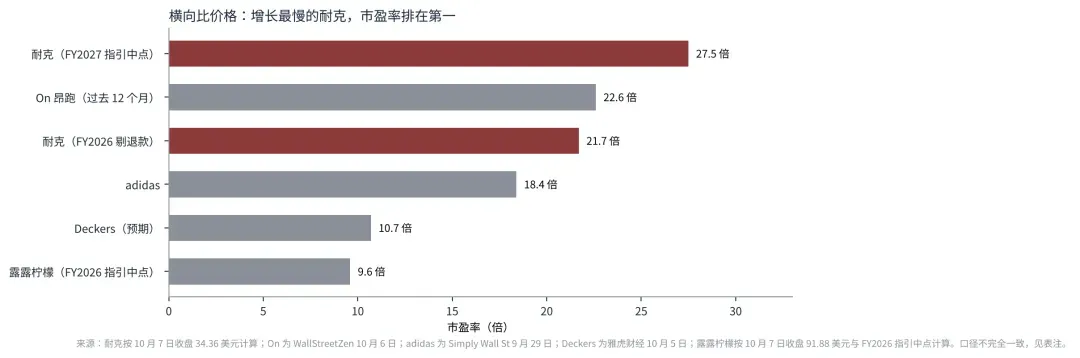
公司 | 股价(日期) | 市盈率 | 读法 |
耐克 | $34.36(10 月 7 日) | 27.5 倍(FY2027 指引中点 1.25);21.7 倍(FY2026 剔退款 1.58) | 盈利在谷底,价格按恢复定 |
On 昂跑 | $33.13(10 月 6 日) | 22.6 倍(过去 12 个月) | 收入增长两成以上 |
adidas | €145.75(9 月 29 日) | 18.4 倍 | 已经翻身,汇率中性增长约一成 |
Deckers(HOKA、UGG) | $80.21(10 月 5 日) | 10.7 倍(预期);企业价值倍数 6.9 倍 | 利润率 20% 以上,增长在放缓 |
露露柠檬 | $91.88(10 月 7 日) | 9.6 倍(FY2026 指引中点) | 收入在降,美洲 −8% |
Puma | / | 2026 年预计亏损,不适用 | 重组中 |
来源:耐克按 10 月 7 日收盘价与公司指引计算;On 为 WallStreetZen;adidas 为 Simply Wall St;Deckers 为雅虎财经;露露柠檬按 10 月 7 日收盘价与公司 FY2026 每股收益指引 9.48 至 9.73 美元计算;Puma 为公司 2026 年展望。各家口径不同(预期、过去 12 个月、指引中点),只能比量级。
要公平地说,耐克贵,是因为它的盈利在谷底。按「半途修复」FY2029 的每股收益 1.73 美元算,现价是 19.9 倍;按「转型兑现」的 2.12 美元,是 16.2 倍。Deckers 和露露柠檬便宜,也有它们自己的原因:露露柠檬收入在降,Deckers 的利润率指引在往下走。这张表不是说同行一定更值得买,而是说清楚买的是什么:买耐克,是用今天的价钱买三年后的盈利;买这些同行,付的是今天的盈利。
04 第一财季:写死的阈值,逐条对账
9 月 25 日,本报告在财报前写死了几条阈值。10 月 1 日美股盘后、悉尼 10 月 2 日清晨,FY2027 第一财季财报发布。对的、错的,逐条写在这里。
阈值 | 写死的标准 | 实际 | 结算 |
毛利率 | 对上年同期 42.2%;高出 50 个基点以上,支持折扣与供应链修复开始兑现 | 42.8%,+60 个基点;公司称主要来自仓储物流成本下降与汇率顺风,同时折扣加深 | 过线,成色一般:过线的是供应链,不是定价力 |
收入 | 一致预期 113.4 亿美元;跌幅超过 6% 则指引作废 | 112.1 亿美元,−4%(汇率中性 −5%);每股收益 0.48 美元,预期 0.44 | 落在指引内,小幅低于预期 |
现金流 | 「会很好看,别信,那是退款到账」 | 6.84 亿退款确已到账,应收款降 6.89 亿;但公司称经营现金流仍不足以覆盖分红和资本开支 | 本报告写反了:连退款加进去都不好看 |
关税假设 | 新任首席财务官会不会讲 | 没讲,只在利润压力里提到「投入成本更高」;八位分析师无人问 | 未兑现,第二次 |
大中华区 | 汇率中性跌幅收窄到个位数即拐点 | −26%;管理层预计余下时间更差 | 未兑现,且恶化 |
北美批发 | 由增转降,则第四财季的批发增长不可持续 | +9%;但公司称部分运动生活老款动销不及预期,已影响后续订单,正与经销商一起清库存 | 尚未转负,先行信号已出现 |
来源:耐克 2026 年 10 月 1 日业绩公告与电话会文字稿。
阈值之外,真正改变判断的是全年指引。公司预计 FY2027 收入下降高个位数,息税前利润降幅大于收入,调整后每股收益 1.15 至 1.35 美元,另有约 0.15 美元的 Pace 重组费用不计入;税率升到 25% 左右。本报告 r4 的四条路径里,FY2027 收入最差的一条也只假设下降 5%。
另一面,公司宣布了 Pace:精简组织、在印度班加罗尔设新园区、四大区合并为三大区、改造供应链。预计到 FY2031 累计节省约 25 亿美元,这是再投资之前的口径;税前重组费用约 10 亿美元。大部分节省落在 FY2029 和 FY2030。第一财季毛利率里的供应链改善,就是 Pace 已经开始起作用的部分。
10-Q 里多出来的东西
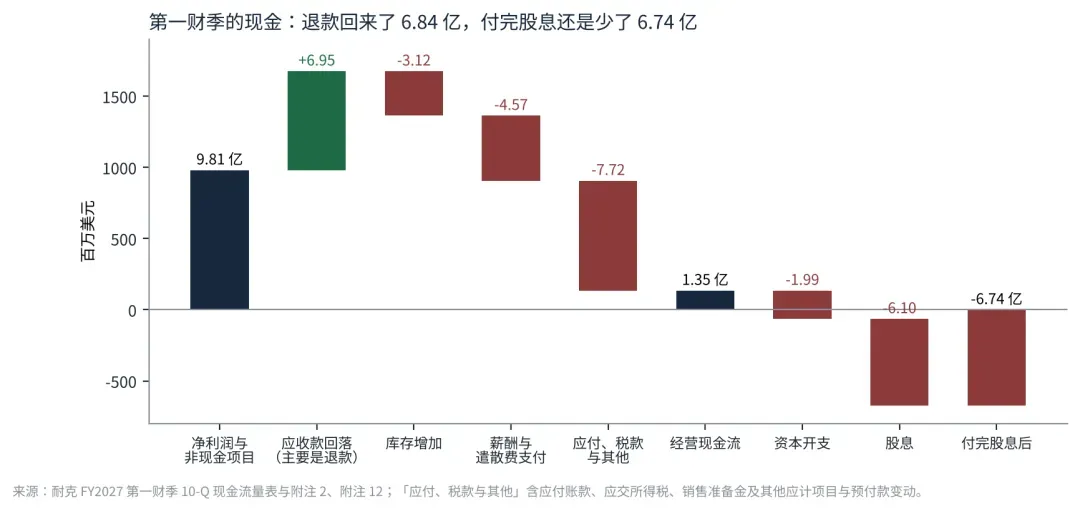
第一财季 10-Q 在业绩公告之外补上了现金流量表和附注。最要紧的是现金:第一财季经营现金流只有 1.35 亿美元,而这里面已经包含了约 6.84 亿美元的关税退款回款。剔除退款,经营现金流约为 −5.5 亿美元,上年同期是 +2.22 亿。
差额的一部分是季节性的。第一财季照例发放上一年的奖金,应计薪酬一个季度减少 4.57 亿美元,其中 2.43 亿是 FY2026 计提的遣散费在本季付清。另一部分不是:库存比 5 月底多了 3.45 亿美元,收入却降了 4%。本季付出股息 6.10 亿、资本开支 1.99 亿,现金和短期投资从 90.27 亿降到 83.68 亿,扣除 78.93 亿有息负债,净现金只剩 4.75 亿。
分部(第一财季) | 收入(亿美元) | 分部息税前利润(亿美元) | 利润同比 |
北美 | 51.27(+2%) | 11.70 | +3% |
欧洲中东非洲 | 31.76(−5%) | 7.28 | −1% |
大中华区 | 11.80(−22%) | 2.48 | −34% |
亚太拉美 | 14.63(−2%) | 3.24 | −7% |
匡威 | 2.63(−28%) | 0.25 | −36% |
来源:耐克 FY2027 第一财季 10-Q,附注 10 分部信息;同比为本报告计算。
分部利润和指引的方向一致:北美在长,大中华在掉。费用结构也在变:需求创造费用(广告与营销)增长 5%,其中北美增长 16%;经营管理费用下降 6%,全球品牌部门和总部两块的亏损合计少了约 1.43 亿美元。省下来的钱正在被重新投进营销,这就是 Pace「再投资之前」那句话的意思。直营收入下降 9%,占比从约 40% 降到 38%,批发只降 1%。
期后事项写明了 Pace 的会计口径:约 10 亿美元税前费用,另加 FY2026 已确认的约 3 亿美元遣散费;FY2027 约 3 亿,主要计入经营管理费用,其余到 FY2031 前确认,大部分对应未来的现金支出。本报告引擎按 FY2027 至 FY2030 扣除,节奏略快,对估值影响很小。附注里另有一项比利时海关对 FY2018 以来进口商品的补税主张,公司正在上诉,无法估计损失。第一财季有效税率 22.7%,高于上年的 21.1%,公司称主要来自海外税务审计结案。
利率环境也变了。按美国财政部公布的十年期收益率,八月约 4.70%,9 月 21 日 4.96%,9 月 25 日 5.17%,10 月 2 日 5.28%,10 月 5 日 5.31%,创 2002 年以来新高,10 月 7 日为 5.28%。本报告按 10 月 7 日的收益率折现。
模型中枢的变化 | 每股 |
r4(9 月 25 日,无风险利率 4.70%) | $34.85 |
换 8 月 31 日资产负债表与 10 月 2 日股价 | $34.55 |
收入按指引重设、扣 Pace 支出、权重调整 | $32.23 |
无风险利率换成 10 月 2 日的市场收盘利率 5.27% | $30.12 |
倍数法计入 FY2027 至 FY2031 五年自由现金流 | $32.11 |
股价与利率更新到 10 月 7 日($34.36,5.28%)(本报告采用) | $32.04 |
倒数第二行是交叉验证口径的统一:倍数法每股 = FY2027 至 FY2031 五年自由现金流的现值 + FY2031 终值的现值 + 净现金,前五年与 DCF 用同一组现金流,方法见「交叉验证与模型中枢」一节。最后一行只更新股价和利率,模型假设不变。
卖方的反应
财报后两个交易日,几乎所有覆盖机构都下调了目标价,评级大多没动:
机构 | 评级 | 目标价(美元) | 理由(报告原意) |
摩根士丹利 | 减持 | 31 → 27 | 第一财季可能是全年高点;FY2027 每股收益预测降到 1.15 |
美银 | 跑输大盘 | 30 → 24 | 收入转折的可见度有限 |
摩根大通 | 减持 | 40 → 33 | 全球动销仍然吃力 |
花旗 | 中性 | 39 → 32 | 看不到给耐克溢价估值的理由 |
Telsey | 与市场持平 | 44 → 35 | 收入重回增长最早也要到 2028 日历年 |
巴克莱 | 增持 | 48 → 37 | 预期需要重置到更现实的水平 |
伯恩斯坦 | 跑赢大盘 | 68 → 45 | 战略更清楚之前,看不到明显上行 |
Jefferies | 买入 | 75 → 60 | 专业运动在放大,北美在改善 |
来源:Benzinga(10 月 2 日)、SGB Media(10 月 5 日)、TheStreet 对各机构报告的转述。另有 BNP 巴黎 23 → 19 美元、BMO 30 → 25 美元,均为跑输大盘;按《华尔街日报》的统计,覆盖耐克的分析师中 10 个买入、5 个增持、24 个持有或中性、2 个卖出。
目标价从 19 美元到 60 美元,跨度三倍,和本报告四条路径从 $15.87 到 $48.35 的跨度差不多。分歧不在第一财季,在 2028 年以后:收入什么时候重新增长,利润率回到哪里。
05 这份底稿要回答什么
9 月 4 日,标普道琼斯指数公司宣布把耐克从标普 100 指数中剔除,9 月 21 日开盘前生效。这是耐克进入该指数近 18 年来第一次出局,同批离开的还有霍尼韦尔航空、西蒙地产和高露洁,顶替进来的是戴尔、Palo Alto、Arista 和 SanDisk,四家全部来自信息技术板块。
被剔除的是标普 100,不是标普 500。耐克继续是标普 500 成分股,也仍在道琼斯工业平均指数之中。市面上不少中文转述把这条读成了「耐克被踢出标普」,两者的含义相差很远。标普 500 的被动跟踪资金以万亿美元计;标普 100 的跟踪规模只有几百亿美元量级,耐克在其中权重约 0.14%,被动盘需要处理的头寸约一百万股,而耐克近期日均成交约 2500 万股。
公告日收盘价是 38.40 美元,指数调整 9 月 21 日生效,9 月 24 日收在 35.99 美元。同一段时间里评级下调一轮接一轮:9 月 23 日 Oppenheimer 把目标价从 60 降到 52(维持增持),巴克莱从 52 降到 48(维持增持);9 月 25 日美银把评级从中性下调到跑输大盘、目标价从 47 砍到 30,盘前一度跌到 35.20,逼近 35.35 的 52 周低点。本报告无法把指数调整和评级下调分开,只能说被动盘的规模本身不足以解释这段跌幅。
指数调整是一条标题,不是一个机制。真正的信息事件是 10 月 1 日盘后的第一财季财报,以及管理层在电话会上明确说到的 11 月投资者日。 |
本底稿要回答的问题只有两个。第一,把 FY2026 的报表还原成经营口径之后,这家公司实际的盈利能力在什么水平。第二,34.36 美元这个价格要求投资者相信什么,以及在什么价格上这份要求才变得合理。
06 一句话看懂耐克现在的样子
看哪里 | 报表告诉你的 | 还原之后 |
全年毛利率 | 42.9%,上升 20 个基点 | 40.8%,下降 192 个基点 |
全年每股收益 | 2.10 美元,下降 3% | 1.58 美元,下降 26.9% |
全年经营利润 | 37.96 亿美元,利润率 8.18% | 28.10 亿美元,利润率 6.06% |
第四财季每股收益 | 0.72 美元 | 0.20 美元 |
第四财季北美经营利润 | 增长 91% | 下降 1% |
经营现金流 | 28.68 亿美元,低于净利润 | 6.84 亿退款期后到账,落在 FY2027 |
市盈率($34.36) | 16.4 倍 | 21.7 倍 |
还原口径 = 剔除 FY2026 第四财季一次性确认的 9.86 亿美元 IEEPA 关税退款。每股收益 1.58 美元、毛利率 40.8% 和北美 −1% 为管理层在 2026 年 6 月 30 日电话会上自行披露;经营利润按毛利减销售及管理费用计算。
07 口径重置:FY2026 的毛利率改善,是一次法院判决
先把次序摆清楚。2025 年 4 月起,美国依据《国际紧急经济权力法》(IEEPA)对多国加征对等关税。2026 年 2 月 20 日,最高法院以 6 比 3 判定总统无权依据该法案单方面加征关税;2 月 22 日海关停止征收;国际贸易法院随后责令退还已征收的约 1650 亿美元,海关为此建设了 CAPE 自动退税系统,4 月 20 日上线。耐克在 FY2026 第三季度的 10-Q 里写明,截至报告日已支付的 IEEPA 关税约 10 亿美元,当时判断退款「并非很可能」。
到第四财季(3 月至 5 月),公司改判退款「很可能」收回,一次性确认 9.86 亿美元,全部冲减销货成本,其中 9.65 亿归北美分部、0.21 亿归匡威。10-K 的措辞是这笔收益「大致抵消」了 FY2026 期间计入成本的 IEEPA 关税。
FY2026 全年 | 报表口径 | 剔除 9.86 亿后 |
毛利率 | 42.9%(+20bp) | 40.8%(−192bp) |
经营利润 | 37.96 亿美元 | 28.10 亿美元 |
经营利润率 | 8.18% | 6.06% |
稀释每股收益 | 2.10 美元(−3%) | 1.58 美元(−26.9%) |
FY2025 毛利率 42.7%,每股收益 2.16 美元,经营利润 37.02 亿美元、利润率 7.99%。
按季度看,退款之前的毛利率其实在一路改善,只是改善的是跌幅:
FY2026 | 毛利率 | 同比 | 关税对产品成本的拖累 |
第一财季(至 2025 年 8 月) | 42.2% | −320bp | 未单独量化 |
第二财季(至 11 月) | 40.6% | −300bp | 约 −360bp |
第三财季(至 2026 年 2 月) | 40.2% | −130bp | 约 −270bp |
第四财季(剔除退款) | 40.2% | −10bp | 指引为 −25 至 −75bp |
第四财季(报表) | 49.2% | +890bp | 含约 900bp 退款 |
关税拖累数据取自各季度 10-Q 的毛利率变动归因,为产品成本项的总拖累,其中主要是北美关税。
一笔法院判决,把一个下降 27% 的年度改写成了一个下降 3% 的年度。 本报告依据公司披露数据计算 |
需要公平地说明,管理层把这件事讲得很清楚。首席财务官 Matt Friend 主动说明这是「未包含在此前指引中的计划外收益」,逐项给出了剔除后的毛利率和每股收益。问题出在传播:新闻稿标题、数据聚合平台和大部分中文转述携带的都是 42.9% 和 2.10 美元。一年之后分析师拿「上年同期」做对比时,这 900 个基点会安静地待在基数里,制造出一个看起来在恶化、实际上什么都没发生的季度。
08 现金:利润表与现金流量表的时差
9.86 亿美元在第四财季全部确认为利润,但到财年结束时公司只收到 3.02 亿美元现金,其余 6.84 亿美元记在应收账款里。10-K(7 月 15 日提交)随后披露:5 月 31 日之后,剩余的 IEEPA 关税应收款已基本全部收回。
现金流(百万美元) | FY2026 | FY2025 |
净利润 | 3,108 | 3,219 |
非现金项目调整 | +1,438 | +1,266 |
营运资本及其他变动 | −1,678 | −787 |
经营活动现金流 | 2,868 | 3,698 |
数据来源:耐克 FY2026 年报流动性与资本资源章节。应收账款从 47.17 亿升至 59.31 亿美元,10-K 列出的首要原因即 IEEPA 关税应收款。
所以 FY2026 的经营现金流低于净利润、比上年少 22%,其中约 6.84 亿美元是时差:钱在利润表里,还没到账户里。把它加回,FY2026 经营现金流约 35.5 亿美元;按资本开支约 6.9 亿美元计,自由现金流从报表的约 21.8 亿升到约 28.6 亿美元。
这笔时差会在 FY2027 第一季度反向出现。6.84 亿美元的回款会让第一财季的经营现金流显著高于经营本身所能产生的水平,这笔回款已在第一财季到账,但当季经营现金流加上它,仍不足以覆盖分红和资本开支,见卷首第一财季对账。FY2026 被压低,FY2027 被抬高,两者都不应读成经营质量的变化。
09 电话会上没有发生的事
通读 2026 年 6 月 30 日电话会全文后,最有价值的发现不是任何一句话,而是一个空缺。
首席财务官在准备好的发言中讲完 9.86 亿美元退款后,紧接着说:关税仍然是一项持续存在的成本逆风,他会在稍后的发言中说明公司的税率假设。
他此后再没有提起。展望部分只把「不断演变的关税政策」列为宏观风险之一,与中东局势和油价并列,没有给出任何一个税率数字。 本报告对 2026 年 6 月 30 日耐克 FY2026 第四财季电话会全文的核查结果 |
提问环节同样值得记录。七位分析师依次提问:巴克莱问运动生活品类的研发投入,BTIG 问创新管线,摩根大通问动销节奏和收入桥,美银问中国策略,Evercore 问订货本,伯恩斯坦问转型进度和利润率驱动,富国问北美批发。没有一个人问关税。
一笔把全年利润表改写了一遍的成本项,在管理层自己承诺展开、分析师有机会追问的唯一场合,双向落空。这是本报告必须自建关税模型的原因。10 月 1 日是新任首席财务官 David Denton 的第一次电话会,也是这个承诺第一次有机会被兑现。
10 月 1 日,新任首席财务官 Denton 的第一场电话会。他讲了 Pace、讲了指引的方法论,仍然没有给出关税税率假设,只在利润压力的原因里带了一句「投入成本更高」。问答环节八位分析师,问了中国、Pace、股息、Jordan、姆巴佩,没有一个人问关税。同一个空白,连续出现在两场电话会上。
10 关税成本的反推
公司没有给出税率假设,只能自己搭。本报告不假设出厂价占销货成本的比例,而是用公司披露的实际值反推:FY2026 实际计入成本的 IEEPA 关税约 10 亿美元(第三季度 10-Q 写明已付约 10 亿,10-K 写明 9.86 亿退款「大致抵消」了当年计入成本的部分)。
第一步:税率是怎么变的
IEEPA 时期(2025 年 4 月至 2026 年 2 月 22 日),非中国来源大致是前四个月 10% 基准、此后按国别约 19% 至 20%;中国来源另有芬太尼关税叠加。判决后改按第 122 条款征收 10% 临时基准税,150 天上限在 7 月 24 日到期,同日被第 301 条款强迫劳动关税取代。按美国贸易代表办公室 7 月 23 日公告,越南、中国、泰国适用 12.5%;印尼、柬埔寨、印度等适用 10%,且印尼和柬埔寨在可获产品豁免的名单之内。这一层不可退。
第二步:用实际值反推应税基数
按耐克的产地结构(鞋类约占三分之二,越南、印尼、中国为主)估算 IEEPA 期间的加权税率,再用约 9.86 亿至 11 亿美元的实际关税倒推,得到美国进口的年化应税基数约 63 亿至 70 亿美元,相当于出厂价占销货成本的 54% 至 60%。
第三步:FY2027 的账
7 月 24 日之后按产地加权的混合税率约 11.7%(越南和中国 12.5%,印尼和柬埔寨 10%,其他约 11%),计入 6 月至 7 月 23 日的 10%,FY2027 全年混合约 11.4%。
项目 | 基数 63 亿美元 | 基数 70 亿美元 |
FY2026 IEEPA 实际成本 | 约 9.86 亿(213bp) | 约 11 亿(237bp) |
FY2027 残留关税 | 约 7.2 亿(155bp) | 约 8.0 亿(173bp) |
FY2026 到 FY2027 净缓解 | 约 57bp | 约 64bp |
7 月 24 日加码部分 | 约 1.06 亿(23bp) | 约 1.18 亿(25bp) |
基点均相对集团收入 464 亿美元。印尼、柬埔寨若获第 301 条款产品豁免,残留和加码都会再小一截。
这一段有了外部对照。美银 9 月 25 日的报告把耐克当前的关税率估在 10% 至 12.5%、一年前约 20%,与本报告反推的 FY2027 混合 11.4%、IEEPA 期间约 17.6% 落在同一区间。公司自己从未给过的数字,先由外部机构给了出来。 结论分三层。第一,FY2027 相对 FY2026 的关税缓解约 57 至 64 个基点,这大概就是管理层「第一财季毛利率扩张」里关税贡献的全部。第二,相对 2025 年之前几乎为零的基准,仍有约 155 至 173 个基点的毛成本留下,不随判决消失;这是毛成本口径,已经通过提价转嫁出去的部分会让净利润率影响小于这个数。第三,7 月 24 日那一档的方向与整个毛利率叙事相反,但量级只有 23 至 25 个基点,属于脚注级别的逆风。
11 利润率是怎么掉下来的
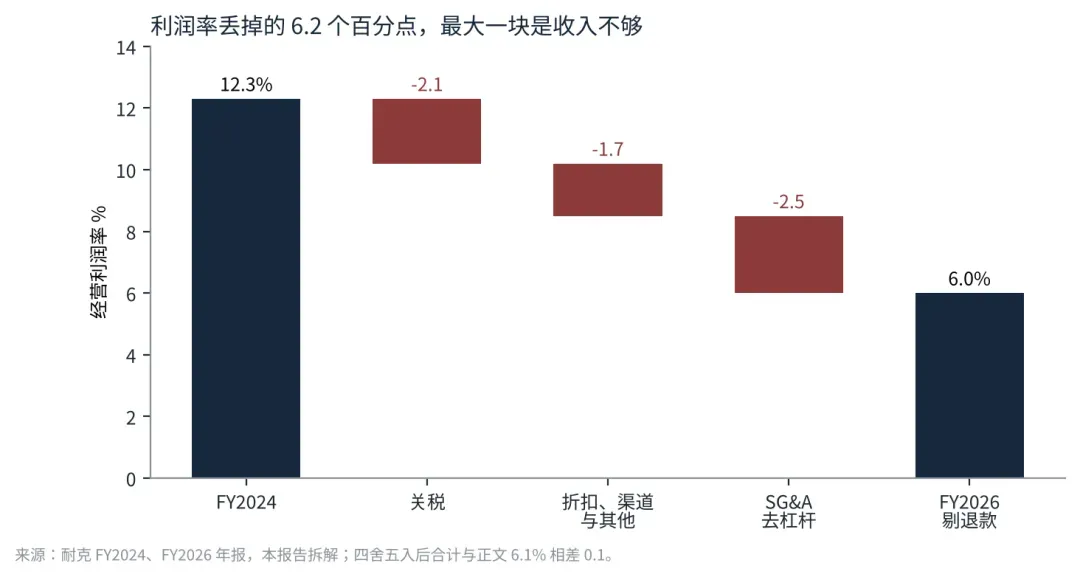
在讨论利润率能否回来之前,先看它是怎么掉下去的。统一按毛利减销售及管理费用计算,耐克的经营利润率从 FY2024 的 12.3% 降到 FY2026 剔除退款后的 6.1%,少了 6.2 个百分点。
拆解(FY2024 到 FY2026 剔退款) | 百分点 | 占比 | 性质 |
毛利率:关税 | −2.1 | 34% | 政策性,部分可逆 |
毛利率:折扣、渠道组合与其他 | −1.7 | 27% | 经营性 |
SG&A 去杠杆 | −2.5 | 39% | 收入问题 |
经营利润率合计 | −6.2 | 100% | / |
FY2024:毛利率 44.6%,SG&A 165.76 亿美元(占收入 32.3%),经营利润 63.11 亿美元。FY2026 剔退款:毛利率 40.8%,SG&A 161.1 亿美元(占收入 34.7%)。
最大的一块是 SG&A 去杠杆。两年里 SG&A 的美元额只减少 2.8%,收入却减少 9.7%。换句话说,接近四成的利润率损失是收入问题穿着成本问题的衣服。这决定了后面估值的核心约束:利润率的修复,要么靠收入回到高位,要么靠在收入不增长的情况下压缩费用,两条路的难度完全不同。
12 渠道倒车:DTC 战略的反向运动
过去十年耐克最重要的战略是直营优先:砍经销商、做自有 App 和自营店,理由是直营毛利率更高、消费者数据在自己手里。FY2026 的数字显示这个方向在反转。
耐克品牌收入结构 | FY2025 | FY2026 | 变化 |
批发 | 259 亿美元 | 275 亿美元 | +6% |
直营(NIKE Direct) | 188 亿美元 | 177 亿美元 | −6% |
其中数字业务 | 未单独披露 | 未单独披露 | −12% |
直营占耐克品牌比重 | 42.0% | 39.2% | −2.8pp |
直营占比按耐克品牌收入(FY2026 452 亿、FY2025 约 448 亿美元)计算。
北美的分化最极端:第四财季批发报表增长 10%,直营下降 6%,数字下降 5%。公司当年主动离开的渠道,现在恢复得比自己的渠道快。
这里有一处必须记下的管理层澄清。Friend 在回答富国证券时说,北美批发报表增长 10%,但公司「并没有按 10% 的幅度铺货」,相当一部分来自退货减少、销售相关准备金下降、折扣和订单取消减少。批发增长里有一部分是准备金释放,而不是出货量。这同时是好消息和坏消息:渠道健康度在改善,毛利率修复是真的;但把它当成需求回暖会高估复苏的力度。批发的毛利率天然低于直营,渠道向批发迁移本身就在压低综合毛利率,所以「收入企稳」和「利润率回到两位数」之间存在内在张力。
13 大中华区:第九个下滑季度
第四财季大中华区收入下降 17%,直营下降 14%(数字下降 25%、门店下降 9%),批发下降 19%,分部经营利润下降 20%。这是连续第八个同比下滑的季度。从 FY2024 的 75.5 亿美元到 FY2026 的 58.5 亿美元,两年少了 23%。
同一时期,adidas 2025 年在大中华区的汇率中性收入增长 13%。同一个市场、同一批消费者,一家在两位数增长,一家在两位数下滑。
管理层的表述值得逐字读。Friend 说,预计近期大中华区收入趋势将与近期表现一致,并相信这个市场的盈利能力会先于收入见底。两句话合起来是一个明确信号:短期内没有收入拐点,先修的是利润率。
积极的部分同样有据可查:库存金额和数量双双两位数下降,跑步品类中个位数增长,足球和网球两位数增长,上海 House of Innovation 单季两位数增长,改造过的门店持续正增长,数字渠道全价成交率在两个季度减促后开始恢复。本土产品团队已经组建,本地设计、开发、生产的产品要到 2027 年假日季才上市。中国业务的形态是:正在清理,方向可信,兑现要到 FY2028。
FY2027 第一财季是第九个下滑季度,而且加速了:收入降 22%,汇率中性降 26%,批发降 31%,分部息税前利润降 34%。新管理层在 7 月宣布清理线上渠道,砍掉与品牌策略不符的分销,把天猫、京东、抖音的官方旗舰店作为主阵地。首席财务官明确说,全年指引假设中国在余下时间里更差。这一节标题里的拐点,至少要推到 FY2028。
14 北美:带队复苏的地区,剔除退款后利润是负的
北美是管理层反复强调的亮点:第四财季收入增长 3%,与 Foot Locker 的收入和终端同店四年来首次同时转正。利润侧有一句容易被略过的披露。
北美第四财季分部经营利润:报表 +91%,剔除关税退款后 −1% 这句话是 Friend 在准备好的发言里说的,不是推算。 10-K 披露 9.86 亿美元退款中 9.65 亿美元归属北美。按 1.91 倍与 0.99 倍的关系反推,上年同期北美第四财季经营利润约 10.5 亿美元,本年报表约 20.0 亿美元,剔除后约 10.4 亿美元。 一个被称为「带队复苏」的地区,收入增长 3%,剔除一次性退款后经营利润负增长。 |
这不否定北美的改善。渠道健康度、全价率、库存结构的改善都是实的,只是目前修复的是生意的质量,还没有修复到利润的增长。
还要补一句时间上的事:管理层引用的 Foot Locker 转正,只维持了一个季度。下一节的渠道数据显示,在与耐克第一财季重叠的 5 月至 7 月,Foot Locker 同店又回到了下降。
第一财季给了北美一个新数字:收入增长 2%,批发增长 9%,分部息税前利润 11.70 亿美元,增长 3%。这一次没有关税退款的干扰,是本报告看到的第一个剔除退款之后也为正的北美利润增速。但同一场电话会上,公司也说部分运动生活老款动销不及预期,已经影响后续订单,正和经销商一起清理库存;第二财季还要面对上年同期较高的北美铺货基数。
15 11.3% 在账面上要求什么
本报告「转型兑现」路径假设 FY2031 经营利润率 11.3%。放回「横向」一节的同行图里,它低于耐克自己 FY2021 至 FY2024 的任何一年,高于 adidas 当前约 8.5% 的水平和它 10% 的中期目标。它假设的是耐克重新拿回一部分历史溢价,而不是全部。
「转型兑现」路径下 FY2031 收入约 494 亿美元,比 FY2024 的 514 亿峰值低约 4%。在这个收入上做到 11.3%,经营利润约 56 亿美元。如果 SG&A 美元额冻结在 FY2026 的 161 亿美元,毛利率需要回到 43.9%,比现在的 40.8% 高 3.1 个百分点,其中约 0.6 个来自关税缓解,其余要靠折扣和供应链;如果 SG&A 每年涨 2%,毛利率就要 47.3%,比 FY2019 以来最高的 FY2022(46.0%)还高。
所以 11.3% 的真正前提是费用纪律:SG&A 五年不增长,同时毛利率回升 3 个百分点。Pace 的 25 亿美元节省如果大部分留得住,费用这一半就有了着落;毛利率那一半要靠少打折和供应链。本报告把这条路径命名为「转型兑现」,而不是「中性」。
16 渠道与消费者:第三方数据
本报告没有一手渠道调研。以下是公开的第三方数据,用来回答报表回答不了的那个问题:消费者是不是重新喜欢耐克了。
渠道:Foot Locker 只转正了一个季度
Dick's(2025 年 9 月完成对 Foot Locker 的收购)8 月 25 日公布截至 8 月 1 日的季度业绩:Foot Locker 业务同店下降 3.6%,公司称受运动鞋市场环境拖累;全年同店指引下调到 −2% 至持平,全年经营利润预期从 1.1 亿至 1.5 亿美元翻为亏损 4000 万至 8000 万美元,并需要对手上库存打折处理。Dick's 股价当日一度下跌三成。同一季度,Dick's 自有门店同店增长 4.9%,世界杯带动明显。
读法:大型综合运动零售没有问题,问题出在以运动鞋为核心、耐克是头号供应商的专业渠道。这个季度与耐克 FY2027 第一财季(6 月至 8 月)高度重叠,而北美批发恰恰是耐克第四财季增长最快的部分。
品牌热度:不再恶化,但还不热
一项覆盖 2024 年 8 月至 2026 年 8 月、3,538 款新品的第三方统计显示,59.5% 的新品最近一次成交价低于零售价,中位数折价 10.6%;其中 Jordan 的 605 款里 70.7% 低于零售价,中位数折价 20%。另一面,StockX 8 月报告显示 Jordan 上半年销量增长 6%、均价上涨 5%。作为参照,Air Jordan 1 复刻款的平均转售溢价在 2020 年约为 61%,2023 年只剩约 4%。
读法:Jordan 的二级市场不再继续下坠,但离「热」还很远。二级市场溢价是运动生活品类最直接的温度计,它还没有转正。
代言:挑战者用股权撬走了姆巴佩
9 月 18 日,姆巴佩结束了与耐克近 20 年的关系,加盟 On。他从 9 岁起就穿耐克,刚在 2026 年世界杯拿下第二个金靴、以 22 球超过梅西成为世界杯历史射手王。On 给的不是代言费,是代言加股权,外加产品话语权,复制的是费德勒 2019 年加入 On 的结构;亨利出任 On 足球总监,首批足球鞋 2027 年上市。
读法:这不是一次代言更替。规模领先者的足球模式建立在广度上,几百名球员、俱乐部和国家队,这个广度很强,不会因为一个人离开而动摇;但它也意味着单个球员的关系容易变得像一笔交易,而挑战者能给出股权、产品话语权和创始合伙人身份,正是规模领先者结构上没法给所有人的东西。耐克去年还丢了 20 多年的英超比赛用球合同(被 Puma 拿走),同时拿下了 2027 年起的德国国家队装备合同,法国队合同续到 2033-34 赛季。广度还在,标志性的人正在流失。
品类:耐克在一个增长的池子里拿份额
第三方引用的 Circana 数据显示,美国跑鞋 2025 年销售额增长约 9%,专业运动鞋整体增长约 6%。耐克跑步五个季度增加约 10 亿美元并拿下份额,是在增长的池子里抢份额。但池子里的其他品牌也在长:亚瑟士在 StockX 上同比增长约 45%,HOKA 所在的 Deckers 收入增长约 10%。
渠道信号 | 数据 | 读法 |
运动鞋专业零售 | Foot Locker 同店 −3.6%,全年转亏 | 批发复苏的持续性存疑 |
大型综合运动零售 | Dick's 自有门店同店 +4.9% | 需求在,没有流向运动鞋专业渠道 |
二级市场(Jordan) | 约七成新品低于零售价;上半年销量、均价小幅回升 | 止跌,未回暖 |
跑步品类 | 美国跑鞋 2025 年约 +9%,耐克拿份额 | 专业运动的修复是真的 |
中国实地调研 | 美银 9 月:需求弱、新品反响有限、跑步强势减弱、库存偏高 | 中国的拐点还没出现 |
足球代言 | 姆巴佩转投 On,代言加股权 | 挑战者在攻规模打不了的那一处 |
来源:Dick's 2026 年第二季度业绩公告与 10-Q;第三方媒体援引的 SneakerPing 统计与 StockX 报告;第三方引用的 Circana 数据;美银 2026 年 9 月 25 日报告转述的中国实地调研;On 与耐克 9 月 18 日的公开声明及媒体报道。均非本报告一手调研。
合起来的画面是:专业运动在一个增长的品类里修复,运动生活和 Jordan 的热度没有回来,耐克重新倚重的批发渠道本身在承压,而挑战者已经开始从它最强的品类里挖人。
第一财季电话会上,公司自己把这一节的二手市场数据解释了一遍。首席执行官承认 Jordan 的经典复刻款「供给过多」,接下来要有意减少特定复刻款的数量和发售频率,回到稀缺模式;Dunk 的收入在这一季被主动砍掉近一半,约 2 亿美元;运动生活和 Jordan 合计拖累总收入高个位数。二手价低于发售价,原因之一就是公司自己发得太多。缩量会先伤收入,再修价格。
17 口碑:消费者、跑者和品牌榜单怎么看耐克
报表和股价说的是过去,口碑说的是消费者现在怎么想。这一节把能找到的外部声音放在一起:普通消费者怎么打分,专业跑鞋评测怎么说,青少年还买不买,品牌榜单怎么排。它们不进估值模型,但决定了模型里收入什么时候能回来。
质量没有变差,但不再让人觉得值
YouGov 用 2025 年全年、28 个市场的数据做的品牌排名里,adidas 综合 35.3 分排第 5,耐克 34.5 分排第 6,几乎打平。质量一项两家都是 43.6 到 43.7;差距最大的是「物有所值」,耐克 23.0,adidas 25.6。
YouGov 品牌指标 | 耐克 | adidas | 读法 |
全球综合指数(2026 年榜单) | 34.5(第 6) | 35.3(第 5) | 基本打平 |
全球:质量 | 43.6 | 43.7 | 打平 |
全球:物有所值 | 23.0 | 25.6 | 耐克最弱的一项 |
美国:质量(2025 年底) | 48.7 | 41.9 | 美国人仍认为耐克质量更好,差距比 2021 年还大 |
美国:买过的人的满意度(2025 年底) | 58.1 | 63.8 | 真正买过的人,对 adidas 更满意 |
来源:YouGov Best Brand Rankings 2026 与 BrandIndex(全球数据为 2025 年 1 月至 12 月,美国数据截至 2025 年 12 月 31 日)。满意度一行只统计现有及曾经的顾客。
另一个常被引用的数字是 Trustpilot:耐克 1.5 分(满分 5 分),1.3 万多条评价里 76% 是一星。抱怨集中在配送、退货和客服,产品质量也有,比如鞋侧开裂。但 Trustpilot 页面自己注明,耐克没有主动邀请顾客评价,留言的人天然偏向不满意的那一群。这个数字只能看抱怨的方向,不能看比例。
跑者:顶级跑鞋最强,日常训练鞋落后
专业评测给出的画面更细。RTINGS 2026 年的耐克跑鞋榜,最佳整体是 Vomero Plus,竞速鞋 Alphafly 3 被评为耐克最强的品类;但它也直说耐克「日常训练鞋的执行不到位」,几款鞋定位重叠,adidas 近来的产品线「更稳定、更全面」。RunRepeat 给 2026 年 4 月上市的 Pegasus 42 打 80 分(良好),同价位的 Brooks Ghost 18 是 86 分。评测认为这一代飞马「跟不上对手的进化速度」,中底泡棉没变,鞋头耐久度只得 1 分(满分 5 分),售价连涨两代到 145 美元,「接近合理价格的上限」。
公司自己的数据和评测方向一致。2025 年 6 月,希尔说 Vomero 这条线已经是 1 亿美元的生意;第一财季,公司称最大缓震品类的份额一年里接近翻了三倍。跑鞋口碑在回暖,靠的是新做的缓震鞋,不是经典的飞马。
青少年:止跌,但 On 在长
Piper Sandler 2025 年秋季调查(约 1.1 万名美国青少年)里,耐克在鞋类的心智份额 46%,仍是第一,adidas 14%,New Balance 8%。连续几次下滑之后,耐克环比企稳,高收入男生的份额三年来第一次上升。同一份调查里,On 第一次超过 HOKA,排到第四。再往前一次,2025 年春季,耐克整体份额 49%、同比下降,女生降了 13 个点,高收入女生降了 16 个点。这项调查从 2026 年起改为一年一次,2026 年的结果预计今年秋天发布,本报告截稿时尚未看到。
品牌榜单:价值连续两年下滑
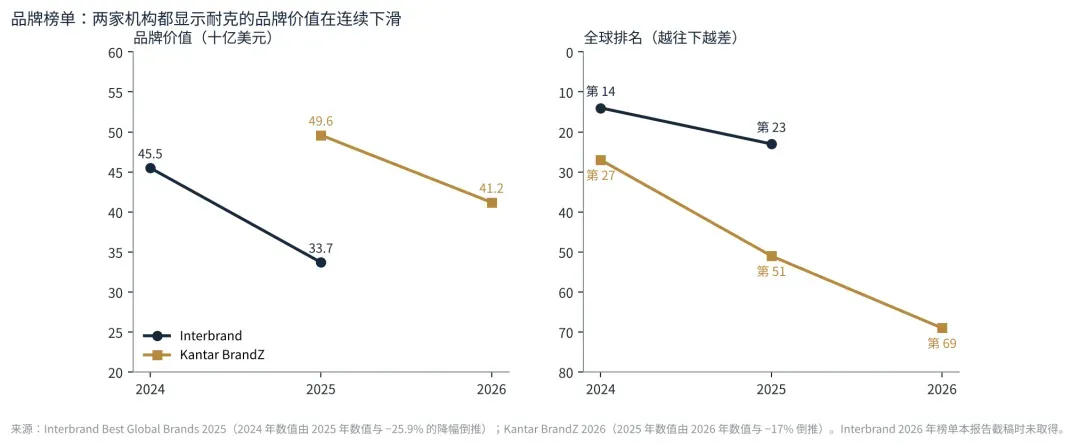
Interbrand 2025 年给耐克的品牌价值是 337 亿美元,下降 25.9%,排名从第 14 降到第 23,同期 adidas 上升约 12%。Kantar BrandZ 2026 年给耐克 412 亿美元,下降 17%,排名第 69,2025 年是第 51,2024 年是第 27;Zara 以 441 亿美元第一次超过耐克,成为最值钱的大众服饰品牌。
合起来看,没有证据显示耐克的鞋整体变差了,美国消费者甚至认为它质量更好。问题出在两件事上:值不值,新不新。物有所值得分落后,飞马涨价而性能没跟上,Jordan 复刻款发得太多,都是同一件事的不同侧面:消费者觉得为耐克多付的那部分钱,不再买得到对应的东西。这也解释了为什么止跌先出现在跑步:那里有真正的新产品。
18 管理层评估:持股、薪酬与履历
CEO:Elliott Hill
希尔 1988 年以实习生身份加入耐克,在公司工作 32 年,升至消费者与市场总裁,2020 年退休;2024 年 10 月 14 日回任 CEO,至今约 23 个月。他不是外部空降的职业经理人,而是在耐克直营战略成形之前就离开、又被请回来纠偏的老人。
兑现记录:第四财季剔除退款的毛利率指引为下降 25 至 75 个基点,实际下降 10 个基点,好于指引;「FY2026 第四财季至 FY2027 第二财季盈利大致持平」在第四季度电话会上重申;Win Now 行动按计划在 2026 日历年底前收尾。未兑现的:首席财务官承诺的关税税率假设没有给出;运动与运动生活的目标结构被明确拒绝设定。
自己的钱
买入人 | 日期与价格 | 金额 | 对 $34.36 |
希尔(CEO) | 2025-12-29,$61.10 | 16,388 股,约 100 万美元 | −44% |
希尔(CEO) | 2026-04-13,$42.27 | 23,660 股,约 100 万美元 | −19% |
库克(董事) | 2025-12-22,$58.97 | 50,000 股,约 295 万美元 | −42% |
库克(董事) | 2026-04-10,$42.43 | 25,000 股,约 106 万美元 | −19% |
斯旺(董事) | 2025-12-22,$57.54 | 8,691 股,约 50 万美元 | −40% |
来源:SEC Form 4。希尔 9 月 1 日股票归属后直接持有约 37.4 万股,按现价约 1,270 万美元。Form 4 中可见的卖出为归属时代扣税款,并非自主减持。
希尔的两笔自购合计约 200 万美元,相当于他 FY2026 薪酬的 5.5%,第二笔是在第一笔已经浮亏三成之后加码。这是真金白银,但量级有限,更适合读作「方向上的承诺」而不是「押上身家」。
薪酬:奖金有没有拿退款发
希尔 FY2026 总薪酬 3,634 万美元,同比增长 40%,其中 88% 是股权(按授予日公允价值计),CEO 与员工中位数薪酬比 746 比 1,上一年度薪酬议案获 94% 支持。长期股权奖励挂钩调整后收入、调整后每股收益和相对股东总回报。
上会最该问的问题是:剔除退款后每股收益下降 27% 的一年,年度奖金凭什么发到目标的 74%?代理声明给出了指标:
FY2026 年度奖金 | 门槛 | 目标 | 上限 | 实际 |
调整后收入(50%) | 442.1 亿 | 465.4 亿 | 488.7 亿 | 458.1 亿,折算 76% |
调整后 EBIT(50%) | 28.9 亿 | 32.1 亿 | 36.9 亿 | 33.3 亿,折算 125% |
按公式计算的总支付率 101%;薪酬委员会行使负向裁量权,将其下调至与全员奖金计划一致的 74%。
报表口径的 EBIT 约 38 亿美元,本身已经超过 36.9 亿的上限;如果退款计入,EBIT 这一半会按 200% 封顶支付。实际只按 125% 计,调整后 EBIT 33.3 亿美元落在剔除退款的 28.1 亿和报表的约 38 亿之间,与「剔除退款、加回约 4 亿遣散费」的口径吻合。本报告没有读到代理声明中调整项的定义脚注,这是依据数字做出的推断,但方向清楚:管理层没有拿法院判决给自己发奖金,薪酬委员会还主动砍掉了三成。
公平起见也要记下另一面:EBIT 目标 32.1 亿美元,比 FY2025 实际的 37.0 亿美元低了约 13%。门槛是先降下来再达到的。
财务班子:最需要盯住的地方
任职 17 年的首席财务官 Friend 于 8 月 17 日卸任,9 月 4 日离开公司。接任者 David Denton,60 岁,此前任辉瑞首席财务官(2022 年 5 月起),更早任劳氏首席财务官(2018 年 11 月至 2022 年 4 月),在 CVS 工作约二十年并担任过首席财务官,曾任 Tapestry 董事(2014 至 2023 年)。履历无可挑剔。
问题在时点。8 月 4 日的 8-K 披露,自 9 月 4 日起丹顿同时兼任临时主计长和首席会计官,直到董事会任命新的主计长。也就是说,CFO 和主计长在同一窗口更替,10 月 1 日的季报和随后的 10-Q,将由一位上任约六周、同时代理主计长职责的 CFO 签字。这不是指控,而是一个需要额外留意报表口径的时期。
控制权
耐克是双重股权结构:A 类股选举四分之三的董事,奈特家族的 Swoosh, LLC 是 A 类股的控制性持有人,特拉维斯·奈特在董事会。这意味着外部激进投资者很难像今年在露露柠檬那样推动改组,改变只能来自内部。这对长期稳定是好事,对「靠外力催化」的投资逻辑是坏事。
19 下滑的两年里耐克在做什么,接下来怎么调
销量往下走的时候,公司并没有闲着。希尔 2024 年 10 月回任以来的动作可以按时间排成一条线,方向很清楚:按运动项目重组产品,回到批发,砍掉过量的经典款,再用裁员和 Pace 把费用降下来。
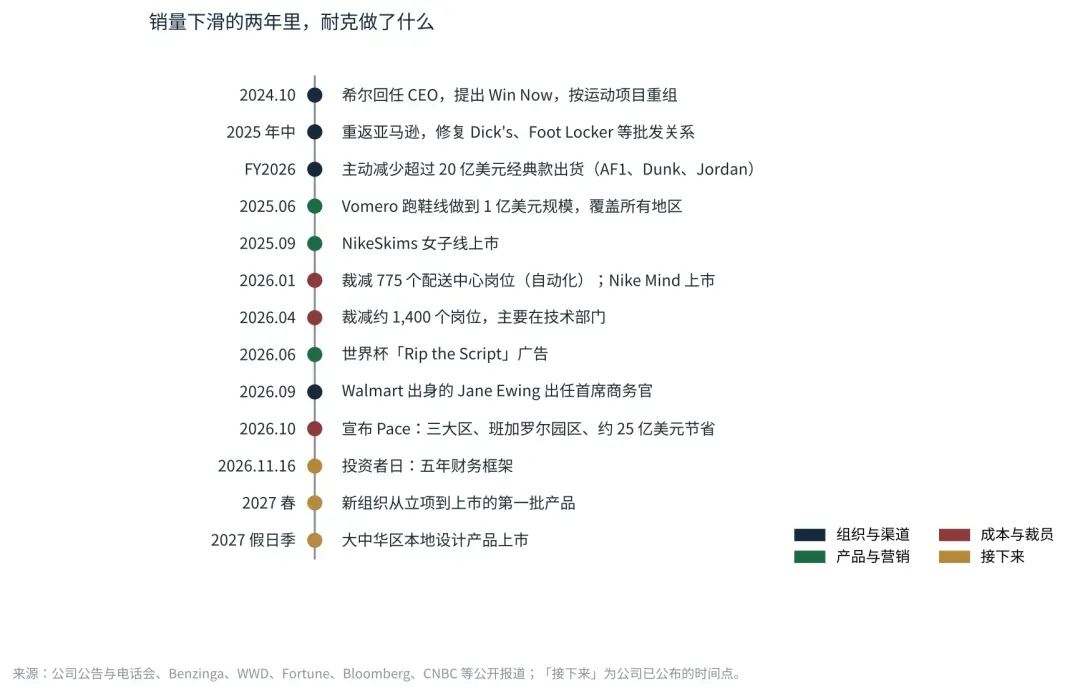
方向 | 做了什么 | 到目前为止的结果 | 本报告的看法 |
产品 | 按运动项目重组;Vomero 系列、Pegasus Premium;Nike Mind、Aero-FIT 等新平台 | 跑步连续多个季度两位数增长,最大缓震份额一年接近三倍 | 有效,但目前只在专业运动 |
经典款 | 主动减少超过 20 亿美元 AF1、Dunk、Jordan 复刻出货;第一财季 Dunk 收入砍掉近一半 | 运动生活第一财季下降低双位数 | 必要的阵痛,回报最早在 FY2028 |
渠道 | 重返亚马逊,进入 Urban Outfitters、Aritzia,修复 Dick's 和 Foot Locker;沃尔玛出身的 Jane Ewing 9 月出任首席商务官 | 北美批发第一财季 +9%,直营 −9% | 收入回来了,但批发毛利率天然更低,Foot Locker 自身在亏钱 |
女性 | NikeSkims,2025 年 9 月上市 | 公司未披露销售 | 无法评估 |
营销 | 世界杯「Rip the Script」,C 罗、姆巴佩、勒布朗等出镜,媒体报道称观看量 7,800 万次 | 未见销售数据;姆巴佩 9 月转投 On | 声量有,转化未知 |
中国 | 清理线上分销,以天猫、京东、抖音旗舰店为主阵地,组建本地产品团队 | 第一财季汇率中性 −26% | 本地产品要到 2027 年假日季 |
成本 | 2026 年 1 月裁减 775 个配送中心岗位(自动化),4 月裁减约 1,400 个岗位(主要是技术),10 月宣布 Pace | Pace 到 FY2031 约 25 亿美元节省,约 10 亿美元税前费用 | 费用这一半有了着落 |
来源:公司业绩公告、电话会与 10 月 1 日组织调整公告;Benzinga(2025 年 6 月)、Snobette(2025 年 9 月)、Fortune(2026 年 6 月)、Bloomberg 与 CNBC(2026 年 1 月、4 月)、Modern Retail(2026 年 10 月)。
希尔在第一财季的说法是:「这些挑战很大,但不是耐克的全部。」6 月他还说过一句更直接的话:「活没干完,就是没干完。」两句话放在一起,是一个承认转型比预想慢、但不打算换方向的管理层。
接下来的调整
运动生活正在按跑步的办法重组:不再按男子、女子、儿童划分,而是按消费者群体和风格组织货品。组织上,四大区合并为美洲、亚太及大中华、欧洲中东非洲三大区,亚太及大中华的管理层设在新加坡,FY2028 起按新架构运行;印度班加罗尔建新园区,支持耐克、Jordan 和匡威;哪些岗位受影响,从 2027 年起陆续决定。时间表上,11 月 16 日至 17 日是投资者日,给出五年财务框架;2027 年春季是新组织从立项到上市的第一批产品;2027 年假日季是大中华区本地设计的产品。
一年之内三轮裁员加上 Pace,组织在持续收缩和迁移。岗位决定从 2027 年开始,意味着未来一年多,总部相当一部分员工不知道自己的岗位会不会搬走。转型期的组织最怕的是能干的人先走,这一点公开资料无法量化,列入盲区。
本报告的判断:跑步证明了这套打法有效,但跑步占的比重不够大;占收入一半的运动生活和 Jordan 才刚开始按同样的方法重组,结果最早要到 2027 年才看得到。这和估值引擎里收入在 FY2028 才回升的路径一致,不改变评级。
20 管理层指引原文,以及回避了什么
以下按 2026 年 6 月 30 日电话会的表述如实列出,不做概括:
▪ 第一财季收入同比下降低至中个位数;相对第四财季最大的变化是汇率不再是顺风。
▪ 第二财季相对第一财季进一步减速,原因是上年同期欧洲数字渠道促销力度大、北美批发存在时间性异常,合计构成数个百分点的逆风。
▪ 毛利率第一财季开始扩张;成本行动的收益从第二财季开始体现。
▪ 剔除关税退款,FY2026 第四财季至 FY2027 第二财季这三个季度的盈利大致持平。
▪ 不预期未来六个月宏观环境有明显改善。
▪ 运动生活和 Jordan 街头业务在 FY2027 继续为负,下半年改善;二者合计约占收入一半。
▪ 大中华区近期趋势与近期表现一致,盈利能力先于收入见底。
▪ Win Now 行动在 2026 日历年底前收尾;更完整的中期展望留到 11 月投资者日。
第一条需要翻译,否则容易读反。第四财季报表 −1%、汇率中性 −4%,汇率贡献了 3 个百分点。汇率退潮后,报表约 −4% 对应的汇率中性仍是 −4%,与第四财季持平。指引的恶化来自汇率,不是来自生意。
回避的部分已在前文记录:关税税率假设没有兑现;当摩根大通问到运动与运动生活的最优结构时,希尔拒绝设定目标,认为应由消费者决定。这是诚实的回答,也意味着占收入一半、正在下滑的那部分业务,没有主动收缩的计划,只有等它好转的计划。
10 月 1 日第一财季电话会,新任首席财务官给出的口径,原文要点如下:FY2027 收入预计下降高个位数;息税前利润降幅大于收入,原因是毛利率承压、收入下降带来的固定成本去杠杆和更高的投入成本,费用管控部分抵消;销售及管理费用全年同比下降;调整后每股收益 1.15 至 1.35 美元,不含约 0.15 美元的 Pace 费用;不给全年毛利率指引,供应链在加分,折扣在减分;第二财季有约 400 个基点的额外基数压力;股息「在所有情形下」维持并最终提高。他说,以后每个财年都会给全年展望,并随年度推进更新。
回避的部分:关税税率假设,没有;分地区的全年展望,没有;Pace 节省里多少会被再投资,留到 11 月投资者日。
21 估值引擎:参数与四条路径
方法不变:十年期自由现金流折现,四条按结局命名的路径,判断权重加权,再用中周期盈利倍数交叉验证。相对 r4,收入路径按 FY2027 指引重设起点;FY2027 税率按指引取 25%;Pace 约 10 亿美元税前重组支出按 FY2027 至 FY2030 扣除(3.0 / 3.5 / 2.5 / 1.0 亿美元);无风险利率用当前值;倍数法与 DCF 共用前五年现金流。终值利润率不动。
折现率参数 | 取值 | 说明 |
无风险利率 | 5.28% | 10 年期美债,美国财政部 2026 年 10 月 7 日公布值;八月约 4.70% |
贝塔 | 1.10 | 公开报价,本报告未自行回归 |
股权风险溢价 | 4.70% | 与本系列一致 |
权益成本 | 10.45% | |
税前债务成本 | 5.50% | 随利率上调 50 个基点 |
税率 | 20.3% | FY2027 按指引取 25% |
权益权重 | 86.6% | 市值 510.0 亿 /(市值 + 有息负债 78.93 亿) |
加权平均资本成本 | 9.64% | 折现率 |
净现金 | 4.75 亿美元 | 现金与短期投资 83.68 亿 − 有息负债 78.93 亿(8 月 31 日) |
稀释股本 | 14.842 亿股 |
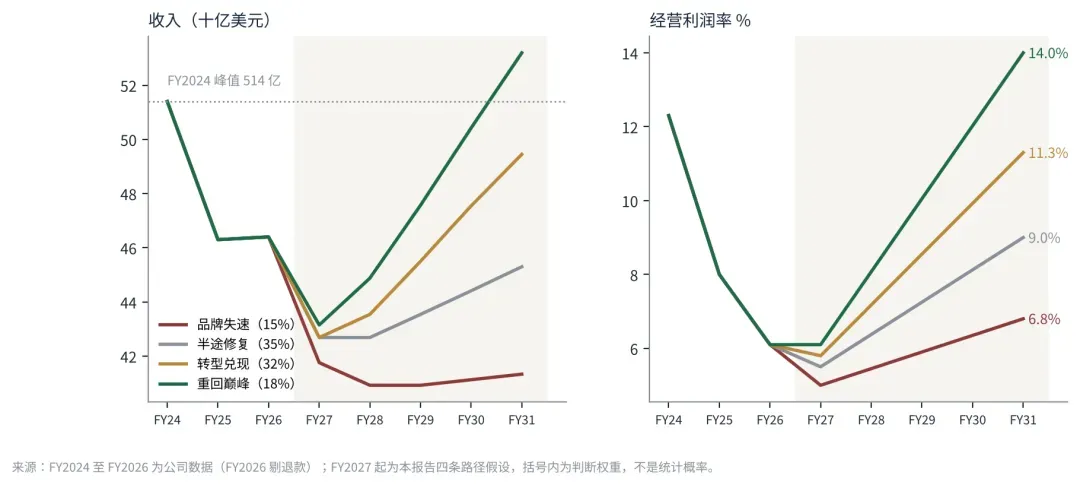
四条路径的终局定义不变,起点按指引重设:FY2027 收入分别下降 10%、8%、8%、7%,FY2028 按「压力延续到 FY2028」处理;FY2027 经营利润率由指引倒推,在 5.0% 至 6.1% 之间。
路径 | FY2027 收入 | FY2027 利润率 | FY2031 利润率 | 每股价值 | 权重 |
品牌失速 | −10% | 5.0% | 6.8% | $15.87 | 15% |
半途修复 | −8% | 5.5% | 9.0% | $24.25 | 35% |
转型兑现 | −8% | 5.8% | 11.3% | $34.15 | 32% |
重回巅峰 | −7% | 6.1% | 14.0% | $48.35 | 18% |
四条路径隐含的 FY2027 每股收益约为 1.08、1.21、1.28、1.36 美元,与公司指引 1.15 至 1.35 美元对得上。加权 DCF = $30.50。
Pace 让四条路径有了更清楚的含义。「半途修复」的 9% 恰好等于 FY2026 剔除退款后的 6.1%,加上 Pace 再投资之后大约 3 个百分点的净节省:Pace 兑现,收入不回来。「转型兑现」的 11.3% 要 Pace 再加上收入回到 FY2024 峰值附近。「重回巅峰」在此之上还要品牌定价力回来。「品牌失速」是 Pace 的节省被收入下滑带来的去杠杆吃掉。
权重因此从 15 / 30 / 37 / 18 改为 15 / 35 / 32 / 18:Pace 让靠降本回到 9% 更有据可依,收入回到峰值则比 r4 时更远。「重回巅峰」没有动,下文「反面配平」一节说明为什么没有按写死的规则上调它。
22 交叉验证与模型中枢
第二方法采用中周期盈利倍数:每条路径 FY2027 至 FY2031 五年自由现金流的现值,加上 FY2031 税后经营利润乘以 17 倍、折现五年,再加回今天的净现金。这里的 17 倍是 EV/NOPAT,即企业价值除以税后经营利润;按 20.3% 的税率,约合 13.5 倍 EV/EBIT(企业价值除以息税前利润),处在耐克和成熟运动品牌周期中段的区间。前五年的现金流与 DCF 完全相同,两种方法只在第五年之后分开:DCF 继续沿路径走五年再接永续增长,倍数法在第五年按 17 倍一次定价。
路径 | FY2031 收入 | FY2031 税后经营利润 | 倍数法每股 | DCF 每股 |
品牌失速 | 413 亿 | 22.4 亿 | $21.26 | $15.87 |
半途修复 | 453 亿 | 32.5 亿 | $29.79 | $24.25 |
转型兑现 | 494 亿 | 44.5 亿 | $39.64 | $34.15 |
重回巅峰 | 532 亿 | 59.4 亿 | $51.83 | $48.35 |
加权 | / | / | $35.63 | $30.50 |
退出倍数 | 倍数法加权 | 模型中枢(70/30) |
14 倍 | $30.57 | $30.52 |
16 倍 | $33.95 | $31.53 |
17 倍(本报告) | $35.63 | $32.04 |
18 倍 | $37.32 | $32.55 |
20 倍 | $40.69 | $33.56 |
倍数法四条路径都高于 DCF,利润率越高的路径差距越大:17 倍是周期中段的估值,比 DCF 在 9.64% 折现率下给出的终值宽松。这也是中枢只给它 30% 权重的原因。14 倍到 20 倍的全区间移动中枢约 3 美元;即便取 20 倍,中枢 $33.56 仍低于现价。
模型中枢 DCF 主锚 $30.50(权重 70%)+ 中周期倍数法 $35.63(权重 30%)= $32.04。这是这套假设下的模型中枢,不是内在价值的点估计。 对 10 月 7 日收盘 $34.36,低 6.8%。 卖方参考线,不参与加权:财报后的目标价在 19 至 60 美元之间,摩根士丹利 27 美元,美银 24 美元,花旗 32 美元,巴克莱 37 美元。 |
23 未来五年:四条路径走到 FY2031
DCF 回答的是今天值多少。投资者更直观的问题是:五年后这只股票大概在什么价位。下表把每条路径推到 FY2031,给出收入、调整后每股收益,以及按 17 倍 EV/NOPAT 给 FY2031 定价、再扣除第五年末净负债得到的每股价格(不折现)。第五年末净负债按今天的净现金、五年自由现金流和五年股息滚动得出:「品牌失速」五年的自由现金流付不起股息,净负债升到约 24 亿美元;「重回巅峰」则积累约 58 亿美元净现金。年化回报按 10 月 7 日 $34.36 买入、持有五年计算,每年收 1.64 美元股息,股息不再投资。
路径 | FY2031 收入 | 每股收益 FY27/29/31 | FY2031 每股价格 | 五年年化回报 | 权重 |
品牌失速 | 413 亿 | 1.08/1.33/1.54 | $24.05 | −1.4% | 15% |
半途修复 | 453 亿 | 1.21/1.73/2.22 | $37.35 | 6.3% | 35% |
转型兑现 | 494 亿 | 1.28/2.12/3.03 | $52.79 | 13.0% | 32% |
重回巅峰 | 532 亿 | 1.36/2.60/4.03 | $71.90 | 19.6% | 18% |
加权 | / | / | $46.52 | 9.7% | / |
每股收益为各路径的经营利润扣税后除以稀释股本,FY2027 至 FY2030 不含 Pace 重组费用。FY2031 每股价格 =(FY2031 税后经营利润 × 17 − 第五年末净负债)÷ 稀释股本;年化回报为使买入价等于五年股息与五年后价格现值之和的折现率;加权行的价格按权重平均,年化回报为各路径回报按权重平均。逐年计算见工作簿。
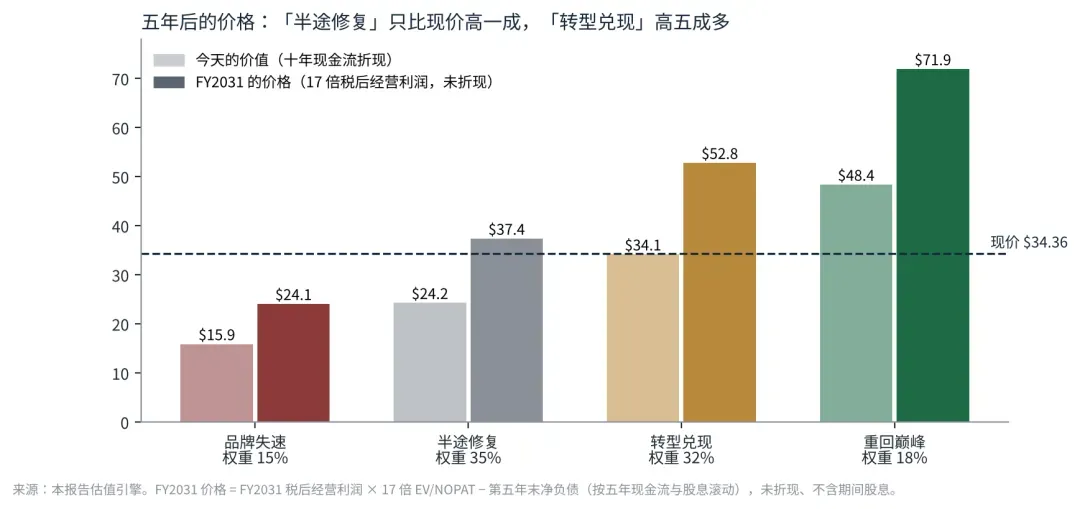
加权的五年后价格约 $46.52,含股息年化约 9.7%,略低于 10.45% 的权益成本。这个数比「多少钱值得买」一节的 5.6% 高,差别在终点的定法:那一节假设五年后价格回到各路径届时的内在价值,这里假设五年后市场按 17 倍给 FY2031 的利润定价。17 倍比 DCF 的终值宽松,所以这里的回报更高。换句话说,本报告「不值得买」的判断,有一部分建立在价格向内在价值收敛上;如果市场五年后仍愿意给周期中段的倍数,现价的回报接近权益成本,只是没有超额补偿。
更值得看的是「半途修复」这一格。它是本报告权重最大的路径:Pace 兑现、收入不回来,五年后每股收益 2.22 美元,价格约 $37.35,只比现价高一成,含股息年化 6.3%,只比 5.28% 的十年期美债高 1 个百分点,却要承担一只转型股的全部风险。要拿到两位数回报,必须是「转型兑现」或更好。现价买入,实际是在押收入回到 FY2024 附近。
24 反推:现价要求市场相信什么
比起为判断权重辩护,更有用的做法是反过来问:34.36 美元这个价格隐含了什么。反推不依赖权重,但同样建立在本报告的收入路径、折现率和终值结构之上,得到的是模型条件下的对应值,不是市场共识。
反推问题 | 答案 | 对照 |
若全押「转型兑现」路径,本报告参数下现价对应的稳态经营利润率 | 11.37% | 路径假设 11.3% |
或者:四条路径终值利润率统一上移 | +1.42pp | 现价高于中枢 |
要让加权 DCF 等于现价,「重回巅峰」需要的权重 | 35.7% | 本报告采用 18% |
把「重回巅峰」权重归零后的加权 DCF | $26.58 | 低于现价 23% |
r4 时,现价对应的稳态利润率约 10.2%。如今股价低了 5%,对应的利润率反而升到 11.4%:收入起点更低、折现率更高,同样的价格要求更好的结局。
股价跌了,要求反而更高了。34.36 美元已经略高于「转型兑现」整条路径的价值。 |
25 敏感性:头号攻击点仍是利润率,第二是利率
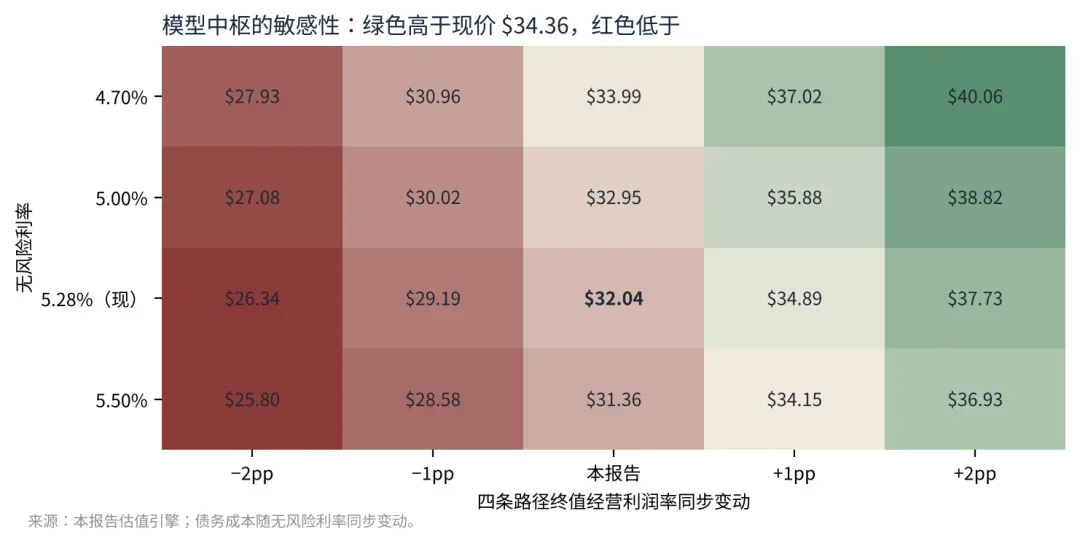
四条路径的终值利润率同步移动 1 个百分点,加权 DCF 变动约 2.71 美元,模型中枢约 2.85 美元;中枢要等于现价,终值利润率需要统一上移约 0.8 个百分点。贝塔从 0.95 到 1.25,加权 DCF 在 $33.54 到 $27.94 之间。这一版多了一个必须单列的变量:无风险利率。
四条路径终值利润率同步变动 | 加权 DCF | 模型中枢 |
−3 个百分点 | $22.36 | $23.50 |
−2 个百分点 | $25.07 | $26.34 |
−1 个百分点 | $27.79 | $29.19 |
本报告 | $30.50 | $32.04 |
+1 个百分点 | $33.21 | $34.89 |
+2 个百分点 | $35.92 | $37.73 |
+3 个百分点 | $38.64 | $40.58 |
贝塔 | 加权平均资本成本 | 加权 DCF |
0.85 | 8.62% | $35.91 |
0.95 | 9.03% | $33.54 |
1.05 | 9.43% | $31.45 |
1.10(本报告) | 9.64% | $30.50 |
1.15 | 9.84% | $29.60 |
1.25 | 10.25% | $27.94 |
1.35 | 10.65% | $26.45 |
无风险利率 | 模型中枢 |
4.70%(八月水平) | $33.99 |
5.28%(10 月 7 日,本报告采用) | $32.04 |
利率回落到八月水平,中枢回到 $33.99,仍略低于现价;利率和利润率一起动的组合见下图。利率走向不在本报告的判断范围内。
判断权重(失速 / 半途 / 兑现 / 巅峰) | 加权 DCF |
本报告 15 / 35 / 32 / 18 | $30.50 |
沿用 r4 权重 15 / 30 / 37 / 18 | $30.99 |
认为对 adidas 的溢价永久消失 20 / 40 / 27 / 13 | $28.38 |
偏乐观 10 / 30 / 37 / 23 | $32.62 |
26 红队(上):如果本报告错了,会错在哪里
以下每一条都是针对本报告结论的攻击,逐条给出回应,包括本报告接受的部分。
对本报告的攻击 | 本报告的回应 |
11.3% 不是「中性」,是成功。给它 32% 的权重、再给利润率 14% 的那条路径 18%,加起来正好一半。 | 部分接受。路径已按结果改名为「转型兑现」;同行对标显示 11.3% 高于 adidas 的当前水平和中期目标,且要求 SG&A 五年不增长。认为耐克对 adidas 的溢价已经永久消失的读者,可用 20 / 40 / 27 / 13 的权重,加权 DCF 为 $28.38,比本报告低约 2 美元,评级方向不变。 |
判断权重是主观的,$32.04 的精确度远低于它看起来的样子。 | 接受。因此本报告以反推为主、权重为辅:反推不依赖权重,直接给出本报告参数下现价对应 11.37% 的利润率。权重在合理分歧内移动的代价约 ±2.5 美元,已在敏感性一节列出。 |
关税模型建立在一个从不披露的出厂价比例上。 | 接受,已替换。改用公司披露的约 10 亿美元实际关税成本反推应税基数,FOB 比例从假设变成了输出(54% 至 60%)。 |
关税会被提价转嫁,关税成本不等于利润损失。 | 部分接受。FY2027 的增量是相对 FY2026 剔除退款后的基数计算的,已经发生的提价在基数里;但「残留 155 至 173 个基点」是毛成本口径,净利润率影响小于这个数,具体多少无法从公开资料得出。 |
分红覆盖的算法有问题。应收账款里的关税款是时间性项目,会转回现金。 | 接受,而且第一财季之后更要紧。10-Q 显示第一财季经营现金流 1.35 亿美元,已含约 6.84 亿退款回款,付完 6.10 亿股息后现金减少。年化股息 1.64 美元,高于公司给的 FY2027 调整后每股收益 1.15 至 1.35 美元。首席财务官说「在所有情形下」都会维持并最终提高股息,这句话从今年起开始有成本。 |
17 倍的退出倍数是拍的。 | 接受。14 倍到 20 倍的全区间只移动模型中枢约 3 美元,已列表;20 倍下中枢 $33.56,仍低于现价。 |
贝塔没有自行回归,却支撑着整个折现率。 | 接受,是环境限制。公开报价 1.10 与 1.12 一致;唯一取得的同行数据 Deckers 再加杠杆后约 1.29,指向更高。区间 1.05 至 1.25 已列出,风险偏向价值下行一侧。在对等比较下,贝塔是第二位的攻击点。 |
FY2026 是被一次性成本压出来的低点,不能当基准。近 4 亿美元遣散费、主动砍掉 20 亿美元经典款。 | 不接受。把近 4 亿遣散费全额加回,FY2026 剔除退款的经营利润率为 6.9%,仍低于 FY2025 的 8.0%。砍掉经典款而收入持平是实绩,已计入反面配平。 |
27 红队(下):如果多头错了,会错在哪里
看多论点 | 反驳 |
北美批发增长 10%,渠道复苏了。 | 公司自己澄清过:并没有按 10% 铺货,相当部分来自退货、准备金、折扣和取消订单的减少。质量改善是真的,需求回暖被高估了;批发毛利率又天然低于直营。 |
跑步连续五个季度两位数增长,增加约 10 亿美元,在北美和西欧拿下 5 个百分点的份额。 | 全部属实。但运动生活与 Jordan 街头业务合计约占收入一半,第四财季两位数下滑,管理层预计整个 FY2027 继续为负。10 亿美元的增量抵不过一半收入的下滑。 |
毛利率四个季度持续改善,第四财季好于指引。 | 属实,但改善的是跌幅。利润率拆解显示最大的一块损失是 SG&A 去杠杆,这需要收入回来才能修复;关税缓解只有约 57 至 64 个基点。 |
跌了 80%,坏消息已经反映完了。 | 每股收益同期跌了 58%。在本报告参数下,现价对应约 11% 的稳态经营利润率,比 adidas 的中期目标还高。坏消息没有反映完,好消息倒已经提前付了大半。 |
CEO 和董事都在用自己的钱买。 | 属实,且是本报告少有的干净信号。但两笔 CEO 自购都在更高的价位,目前分别浮亏 44% 和 19%;内部人的判断同样可以错。 |
4.8% 的股息率本身就是安全垫。 | 股息是真的,但已经不轻松了。按全年指引,每股收益低于每股股息;第一财季退款到账,付完股息现金还是少了 6.7 亿。这块安全垫今年靠的是公司的承诺,不是算出来的余量。 |
新产品在路上。 | 第一批完全由新组织从立项到上市的产品要到 2027 年春季,中国本地产品要到 2027 年假日季。FY2027 卖的基本还是旧组织的产品。 |
28 反面配平:主动找到的看多证据
本系列的纪律是:在多轮批判性修改之后,结论容易单向漂移,所以每份底稿都要主动去找未经要求发现的看多证据。以下证据都改变了本报告的权重设定。
汇率让指引看起来比生意更差一点 第四财季报表 −1%、汇率中性 −4%,汇率贡献 3 个百分点的顺风。Friend 说第一财季相对第四财季最大的变化是汇率不再是顺风,所以报表口径的下滑里有一部分是汇率,不是生意。但这条证据的分量有限:10 月 1 日给出的全年指引是收入下降高个位数,主动缩减运动生活、Jordan 经典款和大中华区出货的影响比汇率大得多。所以四条路径的 FY2027 统一放在 −7% 到 −10%,「转型兑现」取 −8%,没有因为汇率因素向上调。 |
主动砍掉 20 亿美元经典款,收入仍然持平 FY2026 公司主动减少了超过 20 亿美元的经典鞋类出货,同时报表收入与上年持平。按汇率中性口径计算,其余业务增长约 11 亿美元,其中还混有北美准备金释放。打过折扣之后,这仍然是一家被普遍描述为「卖不动」的公司在主动放弃 4% 收入的情况下守住了总量。 |
欧洲把折扣渠道砍掉一半以上,全价成交率提升 15 个百分点 EMEA 第四财季收入下降 6%、数字渠道下降 24%,单看很糟。同一段披露里,折扣渠道下降超过 50%,全价成交率提升 15 个百分点。这是主动收缩换取定价权的动作,短期压收入、中期修毛利,单读收入会读反。 |
跑步在一个本身增长的品类里拿份额 第三方引用的 Circana 数据显示美国跑鞋 2025 年销售额增长约 9%。耐克跑步连续五个季度两位数增长、增加约 10 亿美元,并在北美和西欧的旗舰跑鞋品类拿下 5 个百分点的份额。在增长的池子里抢份额,比在萎缩的池子里守份额值钱得多。公司还在全球改造了超过 15,000 个批发终端空间,升级了 150 家以上自营门店。 |
管理层的钱和薪酬委员会的克制 CEO 两次在更高价位自掏腰包;奖金指标剔除了关税退款,薪酬委员会主动把 101% 砍到 74%,与全员奖金一致。在一个很容易给自己发钱的年份没有发,这是治理上的真实信号。 |
北美第一次在剔除退款之后,利润也是正增长 第一财季北美收入增长 2%,批发增长 9%,分部息税前利润 11.70 亿美元,增长 3%。这一季没有关税退款,这是本报告看到的第一个干净的北美利润正增长。 |
Pace:一个有数字的降本计划 到 FY2031 累计节省约 25 亿美元,约为 FY2026 收入的 5%,大部分落在 FY2029 至 FY2030。第一财季毛利率扩张 60 个基点里,已经有供应链部分的贡献。11.3% 的利润率原本要求费用五年不涨,Pace 第一次让这个前提有了公司自己的计划。 |
还要交代一件事。r4 写死的规则是:第一财季毛利率扩张超过 50 个基点,「重回巅峰」的权重可以上调。它确实超过了,60 个基点。本报告没有上调,理由是:过线的主要是供应链和汇率,折扣反而加深了;同一份财报把全年收入指引砍到高个位数下降。这是一次有意识地不执行自己写下的规则,写在这里,供读者判断本报告是不是在找理由。
29 能不能翻身
「翻身」需要先定义翻到哪一层。四条路径正好对应四种结局:
结局 | FY2031 经营利润率 | 每股价值 | 对 $34.36 |
品牌失速 | 6.8% | $15.87 | −54% |
止跌企稳(半途修复) | 9.0% | $24.25 | −29% |
回到两位数(转型兑现) | 11.3% | $34.15 | −1% |
重回巅峰 | 14.0% | $48.35 | +41% |
本报告的判断:止跌大概率会发生;回到两位数有可能,但不是大概率;五年内重回巅峰的概率低。
卖方原来的分歧,在第二格和第三格之间:一致预期的 FY2027 每股收益约 $1.69,美银下调后约 $1.45。公司自己给出的指引是 $1.15 至 $1.35,比两边都低,落在本报告「半途修复」和「转型兑现」两条路径的 FY2027 之间($1.21 与 $1.28)。
止跌的证据
止跌的证据是那种很难演出来的东西:毛利率同比跌幅从 −320 个基点一路收窄,第一财季转为扩张 60 个基点;大中华区库存金额和数量双双两位数下降;欧洲全价成交率提升 15 个百分点;跑步在一个增长的品类里拿份额;管理层在最容易给自己发奖金的年份没有发。这些都需要真金白银和时间。
完全翻身难在哪里
adidas 是最好的参照,它两头都说明问题。一方面,一家运动巨头确实能快速翻身:adidas 经营利润率从 2023 年约 1.3% 升到 2025 年的 8.3%。另一方面,adidas 那一轮由 Samba 等复古生活方式鞋款带动,而耐克这一轮靠的是专业运动,占收入一半的运动生活和 Jordan 还在两位数下滑,二级市场也没有转暖。跑步能修复利润率和口碑,修复不了一半收入的规模;而利润率损失里最大的一块,恰恰是收入不足造成的 SG&A 去杠杆。
还有一些改不回去的东西。翻身之后的 adidas 做到 8.3%、目标 10%,「修好了的运动巨头」可能本来就比耐克过去的 12% 至 15% 低一档;市场已经碎片化,亚瑟士、HOKA、On 各有忠实客群,中国有本土品牌;回归批发天然压低毛利,而批发伙伴自身在承压;关税留下 155 至 173 个基点的毛成本;11.3% 还要求 SG&A 五年不涨。
时间线
10 月 1 日的财报回答了一半:毛利率止血了,收入没有,公司自己说压力要延续到 FY2028。「翻身没有」,要等 11 月投资者日的五年框架,以及 2027 年的产品。
真正的翻身信号,按到来的先后是:毛利率扩张(第一财季已出现 60 个基点,主要来自供应链和汇率);投资者日给出带数字的利润率目标和 Pace 净节省;运动生活和 Jordan 缩量之后重新增长;Jordan 新品高于零售价成交的比例回升;Foot Locker 和 Dick's 重新把耐克列为增长来源;大中华区汇率中性跌幅收窄到个位数。
第一财季之后,本报告把「转型兑现」的权重从 37% 降到 32%,挪给「半途修复」。理由是 Pace:它让靠降本回到 9% 更有据可依,而收入回到峰值变得更远。加权 DCF 为 $30.50。
翻身的机会是真的,但它是一个要到 2027 年才能验证的产品问题。从 6.1% 到 14%,现价对应的约 11.4% 已经走了六成多:34.36 美元提前付了大半翻身的钱,而公司刚刚说,今年收入还要往下走。 |
30 多少钱值得买
把四条路径五年后的价值、期间的股息和 10.45% 的权益成本放在一起,可以算出不同买入价对应的五年年化回报。
买入价 | 品牌失速 | 半途修复 | 转型兑现 | 重回巅峰 | 按判断权重的年化回报 |
$40.00 | −11.2% | −1.8% | +5.9% | +14.1% | 2.10% |
$36.00 | −9.1% | +0.5% | +8.4% | +16.7% | 4.48% |
$34.36(现价) | −8.1% | +1.5% | +9.5% | +17.8% | 5.55% |
$32.00 | −6.6% | +3.1% | +11.2% | +19.7% | 7.21% |
$30.00 | −5.3% | +4.6% | +12.7% | +21.3% | 8.74% |
$28.00 | −3.8% | +6.2% | +14.5% | +23.2% | 10.41% |
$26.00 | −2.1% | +8.0% | +16.4% | +25.2% | 12.25% |
$24.00 | −0.3% | +10.0% | +18.4% | +27.4% | 14.27% |
各路径列为买入后持有五年的年化回报:每年收 1.64 美元股息,第五年末按该路径届时的内在价值卖出。届时的内在价值 = FY2032 至 FY2036 自由现金流与终值折现到第五年末,减去第五年末净负债;第五年末净负债按今天的净现金、五年自由现金流和五年股息滚动。最后一列为四条路径回报按判断权重平均。
这套算法前后一致:如果正好按某条路径今天的 DCF 价值买入,五年回报约等于 9.64% 的加权资本成本(四条路径在 9.6% 到 10.0% 之间,差异来自股息和自由现金流的时点),低于权益成本,因为耐克用一部分低成本的债务融资。所以「回到权益成本」比「回到 DCF 价值」要求更高,对应的买入价也低于 $30.50 的加权 DCF。逐年数字、四条路径和全部公式在随附的工作簿里,改任何一个输入都会自动更新。
这张表有两个口径选择会影响阈值,本报告都选了更保守的一边。第一,加权方式:这里先算每条路径的回报再按权重平均;如果先把五年后价值按权重平均再算回报,现价对应 6.8%,回到权益成本的价格约 $29.5。逐路径平均不让「重回巅峰」的高回报把「品牌失速」的亏损抹平,更接近一个只能押一次的投资者。第二,终点:这里用内在价值;如果五年后市场按 17 倍 EV/NOPAT 定价,现价对应 9.7%,回到权益成本的价格约 $33.3。所以权益成本对应的买入价是一个区间:$28 是保守端,$29 至 $33 是宽松端,现价 $34.36 在整个区间之上。
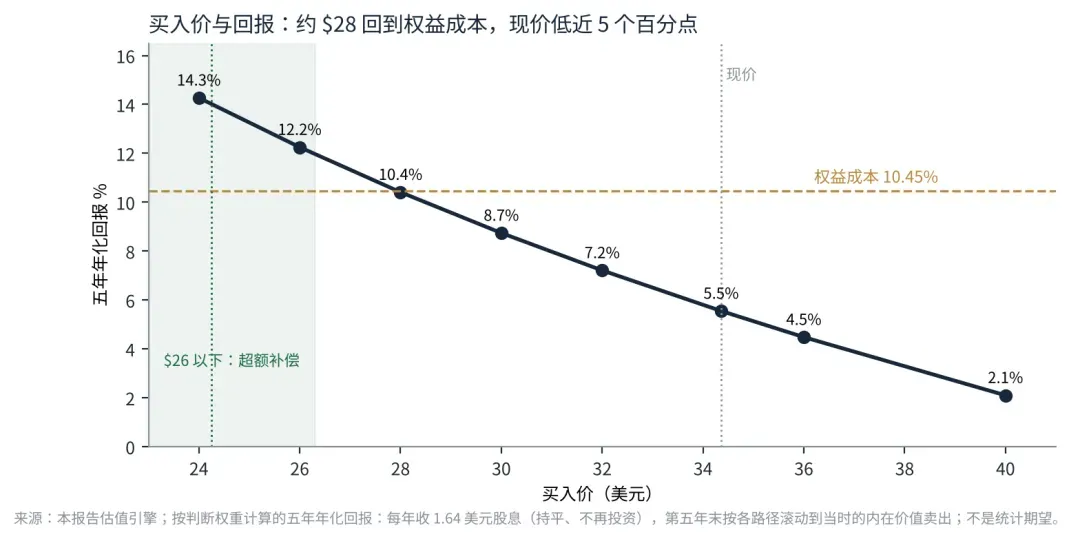
约 $28.0 是按判断权重计算的年化回报等于权益成本的价格,现价比它高 23%。约 $26.3 对应 12%,约 $25.2 对应 13%。$24.25 是「半途修复」今天的价值:在 $24 买入,即使走「品牌失速」,五年连股息大致保本。而现价已经略高于「转型兑现」的 $34.15,再往上,只有「重回巅峰」一条路径值这个价。10 月 9 日收盘 $34.71,按这张表的口径回报降到 5.3%,不改变结论。
结论:现在不值得买 现价 $34.36,高于模型中枢 $32.04,评级中性偏谨慎。按判断权重计算的年化回报 5.6%,比权益成本低近 5 个百分点。即使五年后市场按 17 倍定价,年化也只有 9.7%,没有超额补偿。已经持有的,没有加仓的理由;新开仓,得不到风险补偿。 $28 附近回到权益成本,可以开始建仓;$26 以下开始有超额补偿;$24 附近即使走「品牌失速」也大致保本,是结构性的下行保护。$34 以上只剩「重回巅峰」一条路径高于价格。是否因此减持,取决于持仓成本、税务和组合权重,超出了估值能回答的范围。 和同行比,耐克是按恢复后的盈利定价的:今年指引下 27.5 倍市盈率,同行在 10 倍到 23 倍之间。想要运动鞋服的敞口,现价的耐克不是最便宜的入口。 时间上:11 月投资者日会给出五年财务框架,是下一个把「半途修复」和「转型兑现」分开的事件。 本报告不给单一目标价。终值利润率每 1 个百分点值约 2.85 美元,利率回到八月水平值约 2 美元。 |
31 我的盲区
以下是本报告当前的方法限制,按对结论的影响从大到小排列。
▪ 无风险利率处在二十多年的高位。十年期美债八月约 4.70%,10 月 7 日为 5.28%,本报告用当前值。利率若回到 4.70%,中枢约 $33.99,仍略低于现价。利率本身怎么走,不在本报告的判断范围内。
▪ Pace 的净节省未知。25 亿美元是再投资之前的口径。本报告没有单独建模节省与再投资,而是保持终值利润率不变、把权重移向「半途修复」。投资者日若给出净额,这一处要重做。
▪ 终值经营利润率是头号变量。每 1 个百分点,加权 DCF 约 2.71 美元、模型中枢约 2.85 美元。11.3% 的前提是 SG&A 美元额五年不增长,本报告没有独立证据判断管理层能否做到,11 月投资者日是第一个可能提供证据的场合。
▪ 贝塔没有自行回归。工作环境中无法取得行情数据;公开报价 1.10 与 1.12 一致,同行只取得 Deckers 一个数据点,且指向更高。
▪ 奖金「剔除退款」是推断。依据是调整后 EBIT 的实际值落在剔除退款值与报表值之间、且报表值已超过上限;代理声明中调整项的定义脚注本报告没有读到。
▪ 关税应税基数是反推值。依赖对 IEEPA 期间按产地加权税率的估算,以及「9.86 亿美元约等于全部已付关税」这一读法;印尼、柬埔寨能否获得第 301 条款产品豁免未知;转嫁比例无法从公开资料得出。
▪ 资本开支与折旧取自数据商。FY2026 折旧摊销 7.97 亿美元、自由现金流 21.8 亿美元(倒推资本开支约 6.88 亿)来自数据聚合平台,本报告未直接读取 10-K 现金流量表原表。误差方向对模型有利:引擎的资本开支假设高于实际。
▪ 北美分部的还原金额是推算,依据是 9.65 亿美元归属北美的披露和管理层给出的 +91% 与 −1%。
▪ 同行估值口径不统一。同行的市盈率来自不同数据商、不同日期,口径也不同(预期、过去 12 个月、指引中点),只能比量级;On 的利润率为 EBITDA 口径,露露柠檬为剔除关税退款后的估算。
▪ 没有一手渠道调研。本报告用第三方渠道数据(Dick's 与 Foot Locker 的季报、二级市场转售统计、Circana)作替代,但门店客流、经销商补单、折扣深度这些一手数据仍然缺失,而它们恰恰决定 11.3% 是恢复还是成功。
▪ 10-Q 的读取范围。第一财季 10-Q 的三张报表和全部附注已逐项读取;管理层讨论与分析一章的正文受工作环境的读取方式所限未能完整读到,相关数字以业绩公告和电话会为准。
▪ 市场声音的口径。YouGov、RTINGS、RunRepeat、Trustpilot、Piper Sandler、Interbrand、Kantar 各自的样本和方法不同,只能看方向;2026 年的 Piper Sandler 青少年调查和 Interbrand 榜单截稿时尚未发布;Trustpilot 样本偏向不满意的顾客;员工士气没有可靠的公开数据。没有一手门店调研。
▪ 买入阈值的口径。阈值对加权方式和终点定法敏感:本报告取逐路径平均和内在价值终点,权益成本价约 $28;换成加权终点或 17 倍终点,分别约 $29.5 和 $33.3。Pace 的净节省没有单独建模,直接体现在各路径的终值利润率里。
32 证伪清单
研究的标准不是「我为什么是对的」,而是「什么会让我承认自己错了」。以下阈值写在事件发生之前;10 月 1 日那一组已经结算,见卷首。
2026 年 11 月 16 日至 17 日:投资者日(五年财务框架) 中期经营利润率目标。目标不低于 11% 且配有费用路径:「转型兑现」权重回到 37%。目标低于 10%:「半途修复」权重上调到 40% 以上。 Pace 的净节省。25 亿美元在再投资之后,能落到利润表多少。净额不低于 15 亿美元,约等于 3 个百分点的利润率,「半途修复」的 9% 有了公司自己的数字。 关税税率假设。第三次机会。 运动生活与 Jordan 的缩量计划。缩到哪里、什么时候重新增长,有没有数字。 |
2026 年 11 月:股息决议 耐克已连续 24 年提高股息,首席财务官在电话会上说「在所有情形下」都会维持并最终提高。按全年指引中点,调整后每股收益约 1.25 美元,低于 1.64 美元的年化股息。今年照常提息不再是默认动作,而是一个有成本的承诺;维持不变或下调,才是公司在说实话。无论哪种结果,本报告都不据此单独改评级。 |
2026 年 12 月:FY2027 第二财季财报 收入。公司已提示第二财季有约 400 个基点的额外基数压力。报表跌幅超过 12%:「品牌失速」权重上调。 北美批发。由增转降,说明第一财季 9% 的批发增长里,有一部分是在给需要清理的库存让路。 毛利率对上年同期。低于上年同期:折扣压过了供应链,第一财季的扩张不可持续。 大中华区。公司已预告会更差,再差本身不改判断;收窄才是新信息。 |
2027 年春季与 2027 年假日季:产品 2027 年春季是第一批完全由新组织从立项到上市的产品,是运动攻势的第一次真实检验。2027 年假日季是大中华区本地设计、开发、生产的产品上市时点,在此之前中国业务的改善都来自渠道清理而非产品。 |
33 给不看财报的读者
如果不打算读财务报表,下面这些信号不需要专业知识,可以自己观察。
▪ 去逛商场,看耐克的折扣牌。耐克现在的策略是少打折、卖全价。折扣越来越少,说明策略在执行;折扣重新变多,说明货压住了。
▪ 看二级市场转售价格。得物、StockX 上耐克和 Jordan 热门款的溢价率,是品牌力最直接的温度计。瑞银此前下调评级的理由之一就是这个数字在跌。
▪ 看身边跑步的人穿什么。耐克跑步业务连续五个季度两位数增长是真的,但同期 HOKA 所在的 Deckers 收入增长约 10%、经营利润率 23%。问题不是耐克有没有增长,是它在增量里拿到多少。
▪ 看不为运动而穿的那些鞋。运动生活占耐克收入约一半,目前两位数下滑,管理层预计整个 FY2027 继续为负。这一块回不来,前面所有的好消息都不够。
▪ 关于 4.8% 的股息率。公司自己给的全年每股收益,已经低于每年发出去的股息。首席财务官说无论如何都会维持并提高它。这是一个承诺,不是一个算出来的结果;11 月看它怎么兑现。
34 利益披露与声明
▪ 本报告为个人研究记录,不构成任何投资建议,不构成任何证券的买卖要约或邀请。
▪ 数据来自耐克向美国证券交易委员会提交的公开文件(FY2026 年报 10-K、各季度 10-Q、业绩公告与高管变动 8-K、2026 年代理声明、Form 4)(含 FY2027 第一财季 10-Q)、2026 年 6 月 30 日与 10 月 1 日电话会全文、美国财政部每日收益率曲线、卖方报告的公开转述、YouGov、RTINGS、RunRepeat、Trustpilot、Piper Sandler、Interbrand、Kantar BrandZ 的公开数据、美国贸易代表办公室公告、标普道琼斯指数公司公告、adidas、Deckers、On、露露柠檬、Puma 的公开业绩与估值数据,以及公开市场行情。本报告自行推算的数字均已在正文或表注中标注。估值的逐年计算见随附工作簿 nke-1013-r10-model.xlsx。
▪ 本报告在起草过程中使用了 AI 工具。推算、假设与判断之处已逐项标注,读者应自行核验。
▪ 本报告作者及其关联方在耐克公司的持仓情况:无。
▪ 涉及第三方机构观点之处均已注明来源,本报告不对其准确性负责。
35 尾声
耐克这个案子有意思的地方,不在于它跌了多少。
一家公司花了十年告诉市场,直营是未来,中间商是要被绕过的对象。然后它用两年时间承认这条路走错了,把货重新交回给经销商,而经销商渠道的毛利率天生更低。这中间没有欺骗,每一步都披露得清清楚楚,只是做多的时候没有人读那些披露。
FY2026 的报表说毛利率上升了。这句话是真的,报表没有说谎,它只是把一笔法院判决和一年的经营混在了同一个数字里,然后由传播链条完成剩下的工作。
报表不会骗人,但报表会让懒惰的人骗自己。 |
至于价格。跌了 80% 这件事本身没有信息量,因为盈利跌了 58%。按本报告的假设,现在的价格要求耐克在五年内做到 11% 以上的利润率,比 adidas 的中期目标还高一截。Pace 让费用这一半有了着落;收入那一半,公司自己说今年还要往下走。
Elliott Hill 在电话会的结尾讲了一段尼克斯夺冠的故事,说真正的故事从来不是庆祝那一刻,而是走到那一刻所需要的一切。作为财报电话会的收尾略显煽情,但他自己在 61 美元和 42 美元各买了一次,这比那段话更有说服力。一个被自己的成功惯坏的品牌要重新学会做产品,需要的时间比一个财年长得多。这家公司值得被修好,投资者的钱也不是大风刮来的。这两句话不矛盾,只是它们对应的价格不一样。

发表评论
发表评论: