
 研报速递
等待供应压力释放,玉米或近转折点
2026.10.14
一、玉米下半年历史表现及成因
玉米期现货价格季节性回落的时点往往在3季度,从近15年盘面价格的历史走势看,大商所玉米加权指数在7月份平均跌幅为1.37%(录得月度最大跌幅,下跌概率66.67%),8月份平均跌幅为0.56%(下跌概率60%),9月份平均跌幅1.28%(录得最大月度下跌概率,为80%)。玉米价格在3季度较大概率走弱的主要驱动为6、7月份小麦替代的增强,8、9月份新年度玉米的丰产预期(往往伴随着超跌)。进入4季度后,丰产压力兑现,随着供应压力逐步缓解,玉米价格在经历了三季度的显著下行后往往有反弹的需求。从月度历史表现看,近15年10、11月上涨概率均达到了67%,平均涨跌幅为+1.89%及+0.94%,为月度涨跌幅前三水平。
二、今年的关键市场要素情况
1、玉米行情回顾
2025年末华北地区玉米受成熟收获阶段的降雨影响,玉米产量和质量均收到一定影响,华北地区下游及贸易商积极向东北采购优质粮源,北港集港量及库存水平均偏低,玉米期现货价格大幅上行,2026年1季度延续涨势,玉米售粮利润快速走高,农户售粮意愿较好。进入26年3月份,国家粮食和物资储备局开始加大最低收购价小麦拍卖力度,周度拍卖量由30万吨逐步提升至80万吨,为玉米价格上行降温;3月底又开启最低收购价稻谷拍卖,进一步挤压玉米需求空间;加之下游养殖利润水平底下,玉米压力渐大,五一节后玉米价格掉头向下,后续小麦收获后小麦玉米价差持续走低,小麦替代快速走高,玉米价格持续承压。8月中下旬开始,市场忧虑强厄尔尼诺可能带来的全球谷物供应收紧,外盘持续走强,国内盘面跟涨但现货价格受到持续压制。进入9月后,国内玉米由南到北逐步成熟上市,持续推升供应压力,现货价格走弱,带动期货盘面快速走弱,于10月初再次创下年内新低。
2、小麦替代窗口逐步关闭
今年的小麦替代窗口期提前,持续时间长,由于今年1季度玉米表现偏强,小麦玉米价差在3月初就触及替代阈值150元/吨之内,小麦替代窗口打开;而与之相对应的是,在24年在5月下旬、25年在4月底才触及替代阈值。同时,进入5月后,由于湖北和安徽部分小麦产区在成熟和收获阶段遭遇连绵阴雨,使得该地区小麦芽麦和萌动麦占比偏高,这部分小麦会流入饲用市场且以一个更低的价格,压缩玉米需求空间。进入6月份后,全国小麦进入全面收获阶段,据国家统计局数据,2026年冬小麦产量2730.7亿斤,增加21.7亿斤,增长0.8%。而丰产季的集中供应压力持续压低小麦价格,小麦玉米价差快速走缩至100元/吨,小麦替代经济性凸显,替代效应持续增强,替代窗口期显著长于过去两年。进入9月后,玉米现货价格快速走弱,小麦玉米价差迅速修复,至10月9日回升至150元/吨上方,替代窗口逐步关闭,预期后续替代效应或显著减弱。
图1 全国小麦玉米现货价格走势
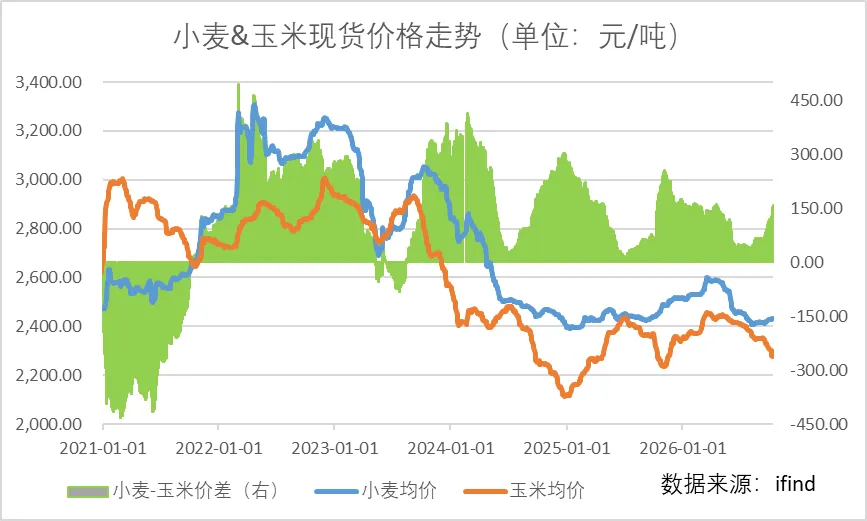
图2 全国小麦玉米均价价差
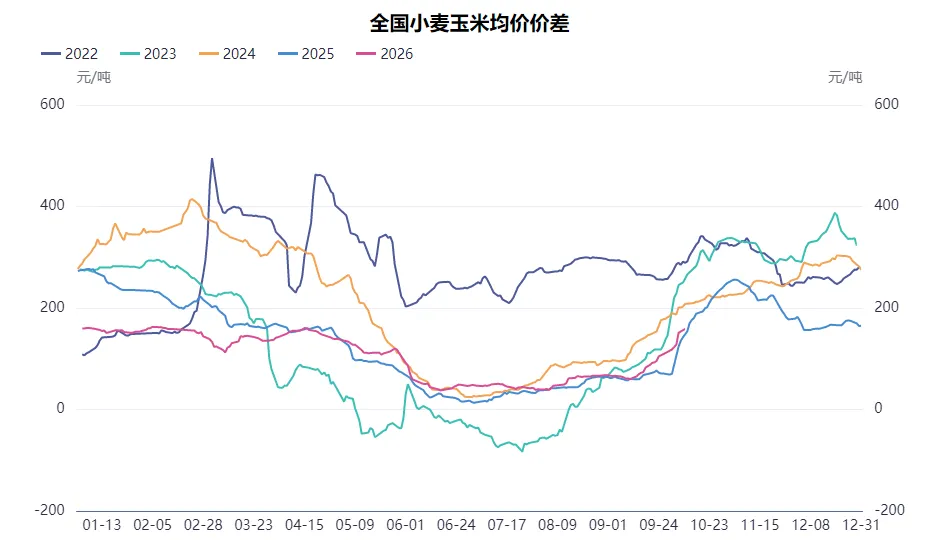
数据来源:ifind
3、新季玉米扩种,丰产预期较好
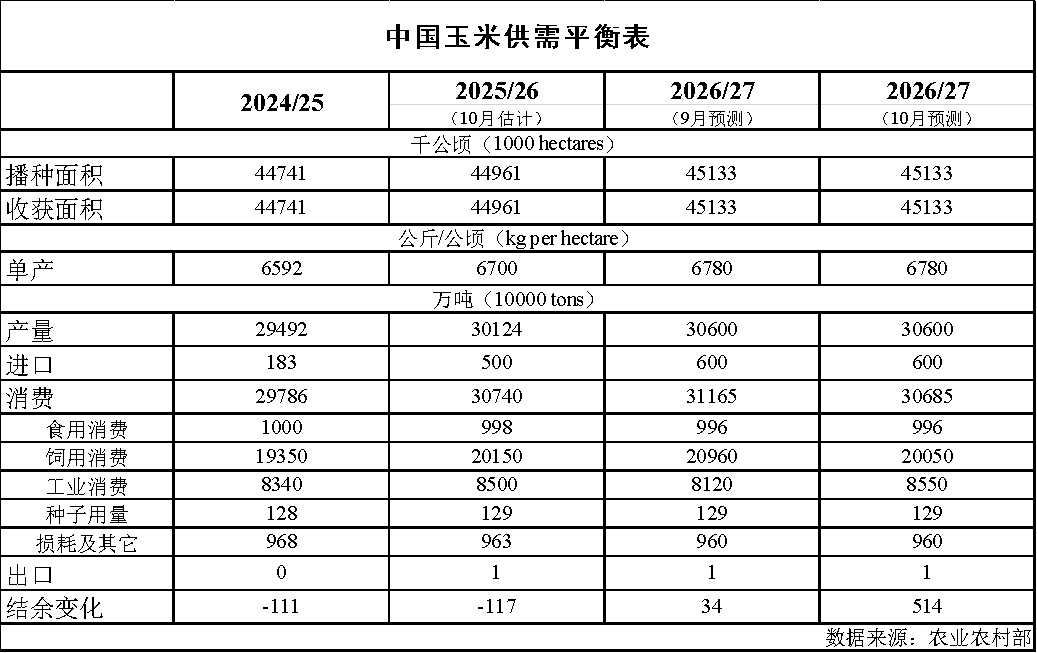
农业农村部10月农产品供需形势报告发布,综合玉米替代品饲用消费增加、淀粉行业开机率回升等因素,本月将2025/26年度中国玉米饲用消费估计值下调940万吨至20150万吨,将工业消费估计值上调400万吨至8500万吨,并对2026/27年度的玉米消费预测值作相应调整。9月份东北地区水热条件适宜,初霜冻时间偏晚,华北黄淮大部光温适宜,利于作物产量形成和收获。预计10月中下旬主产区气温接近常年或偏高,降水量基本接近常年,总体利于玉米成熟收晒。新季玉米高位增产,随着上市量增加,阶段性供给压力加大,但考虑到饲用消费仍保持高位,淀粉行业景气度向好,加之储备收购将适时启动,以及国际玉米价格大幅上涨传导,国内玉米市场有望以稳为主。
图3 中国玉米供需平衡
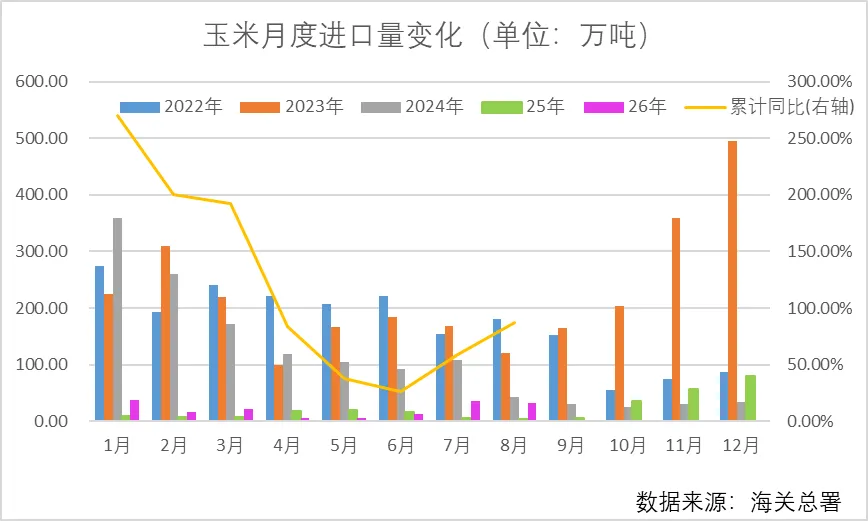
进口量维持低位,年度内720万吨进口配额,1-8月中国累计进口玉米168万吨(配额完成率23.33%),由于近今年国内玉米持续增产,当前阶段产需已基本平衡,对玉米进口的需求锐减,同时在高位的玉米库存及其他替代品的供应补充下,当前国内的玉米供应总体呈偏宽松状态,720万吨进口配额或难以达成。低位的进口量也使得内外盘价格联动大幅降低,国内玉米价格自主性显著增强。
图4 玉米月度进口量变化
4、中储粮网拍及收储政策
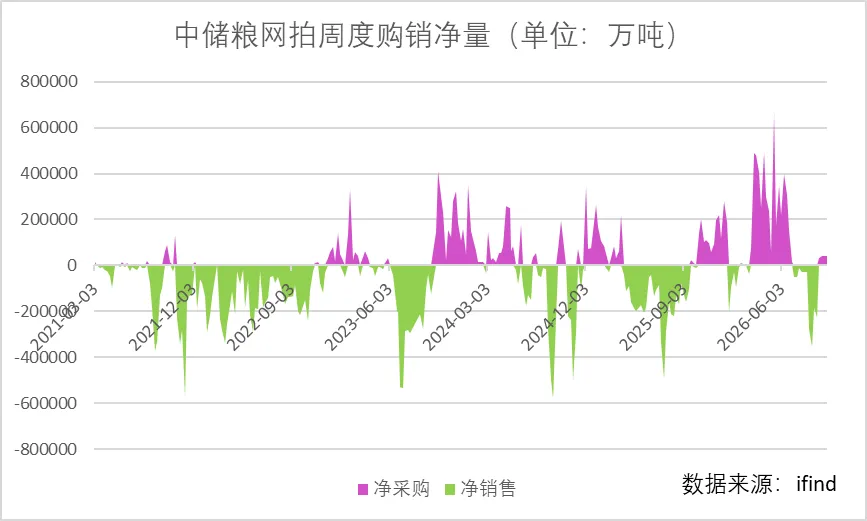
从3月18日开始,国储最低收购价小麦竞价销售放量,基本均为超期或临期小麦,这部分小麦基本均作饲用需求,从3月25日开始,竞价销售量维持在每周80万吨,月底最低收购价稻谷也入市拍卖,给玉米市场带来了一定压力。5月中下旬以来,湖北等省份芽麦、萌动麦逐步冲击玉米市场,为应对这一市场变化,中储粮从3.19日当周开始,大幅增加网拍采购量,至7月2日的连续17周,中储粮玉米网拍净采购量超过507万吨。中储粮在年末一般会承担玉米收储与购粮的任务,所以正常情况下在3季度有较大的销售需求,7月9日当周开始,中储粮玉米网拍转向净销售,并于8月下旬后显著放量。进入9月下旬后,中储粮网拍转向净采购,今年玉米供应压力或较上年度略大,后续网拍净采购量或快速放量,以配合收储及购粮,有效削减供应压力。
同时,随着主产区收获持续推进,市场开始关注国家收储及国有主体入市购粮政策,上年度市场价格企稳回升快于预期,政策尤有余量,26/27年度下游消费总体偏弱,市场对于收储的需求较上年度或略大。从政策延续性来看,25年国内收储政策偏积极,今年收储力度有望保持较好水平,在种植成本上行的条件下有效保障农户利益。
图5 中储粮网拍周度购销净量
数据来源:ifind
5、种植成本抬升
23、24年玉米价格持续低迷,玉米种植成本有所回落,据钢联数据,哈尔滨地区2024年玉米种植成本约2150元/吨,2025年进一步下降至1750元/吨。25年年末以来,玉米现货价格上行,种植利润较上年度显著好转,但下游利润水平低下,产业链利润结构或在一下年度大幅变化。26/27年度国内玉米种植成本或有抬升,主要来自于地租的向上修复,农药价格、能源费用上涨,哈尔滨地区成本或回升至2000元/吨上方,玉米成本支撑上移。
6、下游消费分化
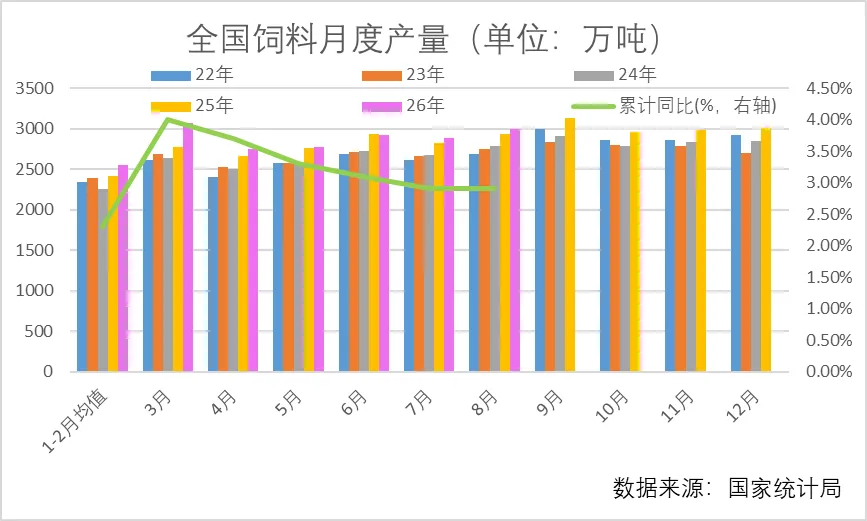
饲料需求方面,据国家统计局数据,26年8月全国饲料产量3000万吨,同比+3%,同比增速较7月小幅回升。转入2026年后,生猪养殖业利润水平低下或倒逼养殖企业压降存栏,饲料需求环比有走弱预期,同比增速或明显放缓。
图6 全国饲料月度产量
数据来源:国家统计局
据农业农村部数据,26年6月,全国能繁母猪存栏量3780万头,同比下降6.51%,能繁母猪存栏量维持压降态势,后续饲料需求或受一定影响。2026年2季度末全国生猪存栏量4.2491亿头,同比增加0.10%,增速显著回落;26年2季度猪肉产量1450万吨,同比增长2.26%,较26年1季度回落1.9个百分点。2026年,生猪存栏规模预计同比或有所回落,猪肉产量增速或明显放缓,猪料需求有走弱预期。
据国家统计局数据,2季度肉禽养殖利润水平低位徘徊,蛋禽养殖利润尚可,26年2季度禽肉产量689万吨,同比+9.54%。据ifind数据,9月蛋鸡存栏量12.54亿只,同比-4.57%,环比上月回落1.65%,为连续第三个月存栏下行,蛋鸡饲料需求环比走弱,同比或小幅增长。当前肉禽养殖利润处于偏低位水平,蛋禽利润尚可,禽料需求环比或有一定走弱预期,预计肉禽与蛋鸡饲料需求将保持同比维持温和增长,增速或在3-6%左右,较上年增速放缓。
3季度月玉米深加工量同比回升。至10月7日当周,玉米深加工周度消费量137万吨,优于去年同期水平。当前玉米现货价格偏强,深加工利润水平偏低,年末玉米集中上量后价格回落或带来一轮深加工利润窗口期,刺激深加工规模走高。26年年初至今,样本企业玉米深加工量5257万吨,同比+6.11%。山东、黑龙江地区玉米淀粉深加工企业淀粉深加工利润维持低位水平,3月随着玉米淀粉现货价格回升利润有所修复,4月再度陷入亏损,三季度深加工利润持续走低,进入9月后亏损稍有收窄,至10月12日分别为-23元/吨、26元/吨;1季度玉米酒精加工亏损逐步收敛,黑龙江地区3月底利润转正,但4月后再度转入亏损区间,7月以来亏损小幅收敛。进入9月后,河南地区酒精加工利润转正,黑龙江地区亏损大幅缩小,预期年末回迎来一段加工利润窗口期。玉米深加工需求同比小幅走高,但玉米需求基本盘仍由饲用需求主导。
总体而言,由于生猪存栏增幅收窄,能繁母猪存栏下行,猪料需求有走弱预期,肉蛋禽饲料需求增速同比延续温和增长,当前生猪养殖利润陷入亏损区间,肉禽养殖利润处于低位区间,预计2026年饲料需求增速或明显低于前一年度,难以在需求端形成有效增量推动行情显著走强。
三、供应压力逐步释放,玉米或近转折点
新季玉米扩种,播种至9月主产区气候条件适宜,26年玉米丰产预期较好,玉米价格在9月大幅走低之后来到低位。当前小麦玉米价差回升至150元/吨以上,替代窗口逐渐关闭,小麦替代显著减弱。
受种植成本上行影响;叠加市场对于收储和国有主体入市购粮的预期;中储粮网拍转向净采购,后续或持续放量;需求虽稍有走弱预期但总体仍维持平稳;低位区间玉米价格或不会特别悲观,上年末玉米的低点位置或有较强支撑,耐心等待供应压力释放,或于4季度和明年1季度在低位仍给到不错的反弹修复行情机会。
姓名 | 期货从业资格号 | 交易咨询证书 |
赵雄 | F3085544 | Z0021298 |
分享资讯
如果您喜欢这篇文章,可点击右上角按钮,轻松分享给朋友。
联系我们
西南期货有限公司
地址:重庆市江北区金沙门路32号23层
全国统一客服热线:400-801-7321
官方网站:www.swfutures.com
免责申明
西南期货有限公司具有期货交易咨询业务资格和经营期货业务资格(许可证号:91500000202897127J)。本报告仅供西南期货有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告。
本报告中的信息来源于公开的资料或实地调研,尽管我们相信报告中资料来源的可靠性,但本公司对这些信息的准确性及完整性不作任何保证。本报告中的资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整,本公司没有义务和责任去及时更新本报告并通知客户。本报告所载的全部内容只提供给客户做参考之用,不作为客户的直接投资依据,本公司不因客户使用本报告而产生的损失承担任何责任。
本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“西南期货”,且不得对本报告进行任何有悖原意的引用、删节和修改。
若本公司以外的其他机构(以下简称“该机构”)发送本报告,则由该机构独自为此发送行为负责。通过此途径获得本报告的投资者应自行联系该机构以要求获悉更详细信息或进行交易。本报告不构成本公司向该机构之客户提供的投资建议,本公司、本公司员工或者关联机构亦不为该机构之客户因使用本报告或报告所载内容引起的任何损失承担任何责任。
- End -
扫码关注 西南期货研究所


发表评论
发表评论: