
 研报速递
点击蓝字,关注我们
数字转型研究中心
赛迪顾问近日发布《2026中国数字城市发展研究报告》。报告基于200个样本城市,将数字城市发展划分为能力搭建、效能驱动、创新发展三个阶段,系统刻画了数字城市建设的整体格局。数字经济作为数字城市建设的重要引擎,也是城市由“夯基垒台”迈向“效能释放”的关键支撑。本篇聚焦数字经济领域,重点分析城市数字经济发展的阶段特征、产业协同路径与数据要素赋能机制,为各地把握数字经济发展规律、探索特色转型路径提供参考。
报告将城市数字经济发展水平划分为跨越期、成长期、孵化期、探索期四个阶段。200个样本城市中,跨越期4个、成长期28个、孵化期36个、探索期132个;成长期及以上城市共32个、占比16%,探索期城市约占三分之二,城市数量沿四个阶段呈金字塔型梯次分布。整体看,我国城市数字经济尚处于起步培育阶段,头部城市引领、广大城市跟进的梯次格局清晰,数字经济在城市层面的渗透深化仍有广阔空间。
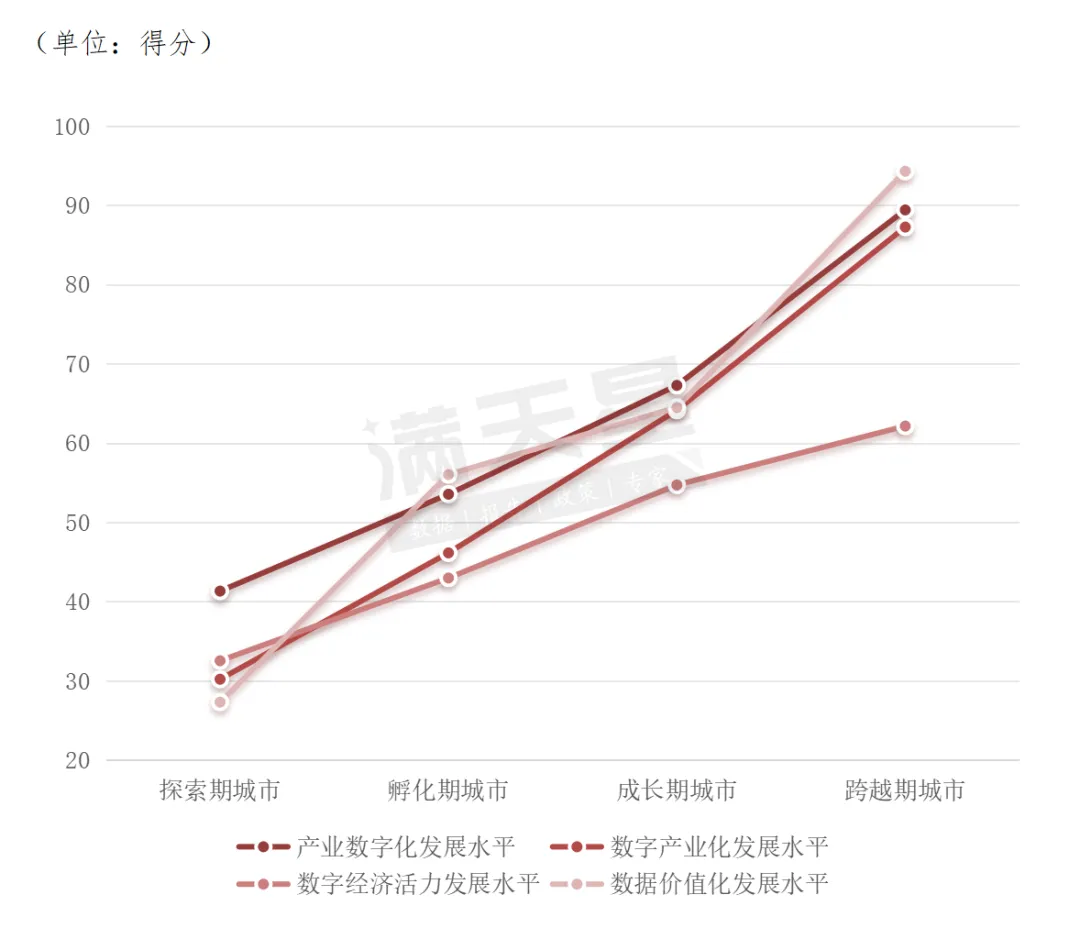
从产业数字化、数字产业化、数字经济活力、数据价值化四个分维度看,城市数字经济由探索期到跨越期的演进路径清晰,各维度变化幅度和节奏差异明显。数据价值化的阶段间变化幅度最大,平均分由探索期的27.3分提高到跨越期的94.3分、累计提高约67分,呈现起步阶段和高阶段两端提升快、孵化到成长阶段相对平缓的特征;数字产业化、产业数字化分别累计提高57.1分、48.1分,数字产业化随产业集聚持续加快、越往高阶段提升越多,产业数字化则在成长到跨越阶段明显加速;数字经济活力变化幅度最小、累计仅提高29.6分,进入成长阶段后提升明显放缓。
与上年度相比,数据价值化连续两年都是阶段差异最大的维度,但提升节奏由上年度随发展阶段提高而持续加速,转变为本年度的两端快、中间缓,起步阶段城市的数据要素开发利用能力跃升明显前移,主要得益于公共数据平台建设、数据开放和授权运营正在更多城市加快普及,高阶段城市则仍依靠数据要素规模化流通和深度应用保持领先;数字产业化连续两年保持随阶段提高持续加快的态势,产业集聚的主干支撑格局总体稳定;数字经济发展活力由上年度的持续加快转为高位趋缓,头部城市进入存量提质阶段、增速和新增量自然回稳,中低阶段城市依托较低基数和新赛道布局保持了较好成长性,活力的阶段差距有所收窄。总体看,数字经济正由少数头部城市领跑,转向更多城市在数据要素开发和产业数字化转型上整体跟进,数据要素已成为贯穿各阶段、最能体现城市数字经济能级差异的变量。
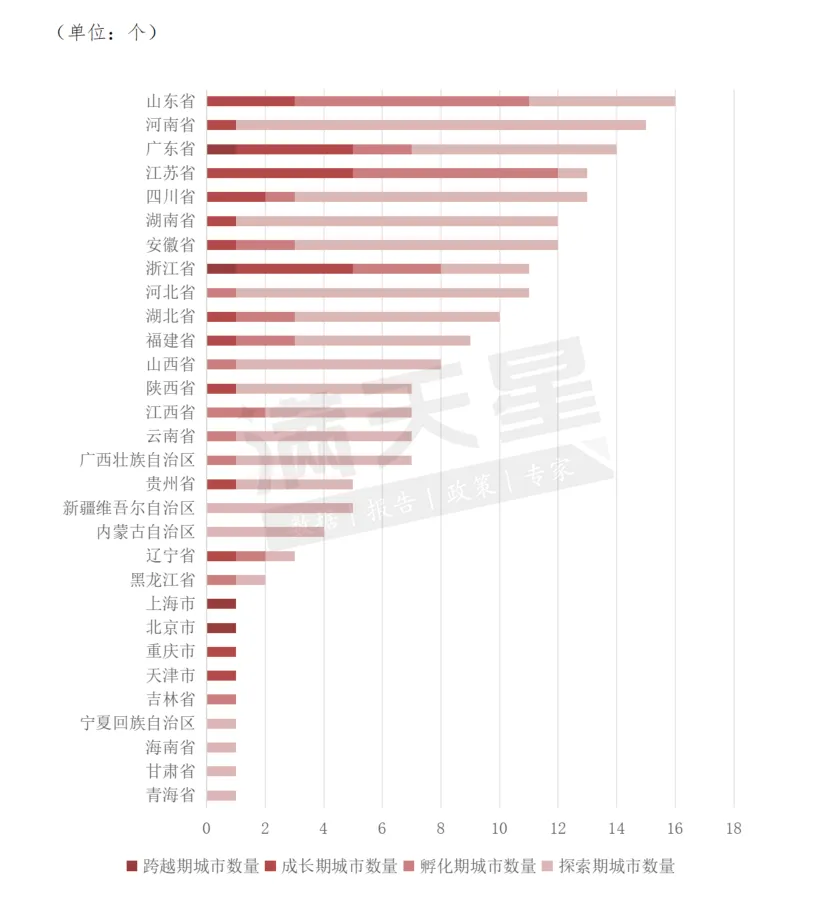
区域分布上,成长期及以上城市呈现明显集聚,主要集中在数字产业基础较好、产业体系完备的广东、江苏、浙江、山东、四川等省;河北、江西、广西、云南、山西、内蒙古、新疆、甘肃等省(区)尚无成长期及以上城市,区域间数字经济发展能级差异较为明显,后发地区在数字产业培育和产业数字化转型方面仍有较大提升空间。
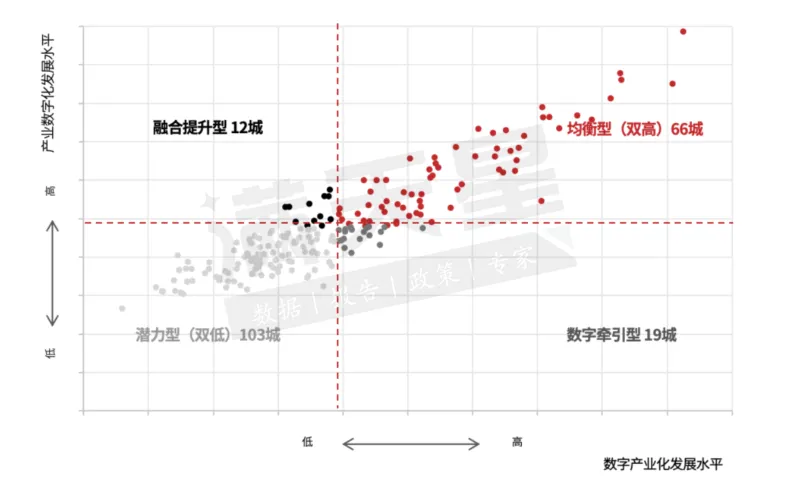
在四个分维度中,数字产业化与产业数字化共同构成城市数字经济规模的主体,二者协同推进、相互支撑,相关系数达0.92,数字产业供给与传统产业数字化转型形成较强互促关系。从两维发展水平的组合差异看,200个样本城市可分为均衡型、融合提升型、数字牵引型、潜力型四种类型。
均衡型城市66个,数字产业化与产业数字化均高于平均水平,数字产业供给与行业转型需求互为支撑,处于两维协同领先位置,未来重点在于输出生态标准、开展规则示范;融合提升型城市12个,制造或商贸城市居多,本地数字产业供给相对薄弱,但产业数字化应用水平高于平均,主要依托外部数字供给完成本地转型,形成差异化发展路径,未来着力方向是培育本地数字企业和软件供给能力;数字牵引型城市19个,数字产业已形成一定规模,但产业数字化应用深度不足,未来重点在于拓展应用场景、推动数字供给向本地产业转化;潜力型城市103个,两维水平均低于平均,发展重点在于补齐数字基础设施短板、开展数字化转型试点。跨越期、成长期城市全部属于均衡型,发展阶段越高,两维发展越趋均衡;部分孵化期、探索期城市虽归入均衡型,但属于低水平均衡,仍需持续提升发展能级。
与上年度相比,数字产业化和产业数字化协同程度进一步提高,相关性系数由0.81提升至0.92,四类城市结构也有所变化。均衡型、融合提升型、数字牵引型、潜力型城市占比,分别由上年度的35%、9%、9%、47%调整为本年度的33%、6%、9.5%、51.5%。均衡型占比保持在约三分之一,仍是数字经济发展的中坚;融合提升型占比有所下降,越来越多城市在产业数字化基础上培育壮大数字产业,由单轮带动转入数字产业化与产业数字化协同发展轨道;数字牵引型总体稳定,推动数字供给向本地产业转化仍是这类城市的着力重点;潜力型占比有所上升、超过半数,仍有相当数量城市两维发展水平有待提升,数字经济向纵深推进的空间广阔。
数据价值化日益成为城市数字经济迈向更高阶段的重要标志,其水平提升与数据要素市场化配置改革的持续深化直接相关。其中,公共数据授权运营已成为释放数据要素价值、赋能数字经济发展的重要抓手。目前,全国已有90个城市建成市级公共数据授权运营平台,建设路径呈现两类模式:一类是地市自主建设,江苏、山东、浙江等省已实现或接近全域覆盖,四川、安徽、湖北、辽宁等省正加快推进;另一类是省级统筹,福建、河南、贵州等省属于这一类别,由省级平台统一授权,地市通过接入省级平台或依托资产凭证方式落地。
在公共数据授权运营平台加快建设的同时,高质量数据集、OPC(一人公司)社区等新型载体加快培育,与授权运营平台共同构筑数据要素价值释放的载体体系。高质量数据集方面,政策主线由“数据开放”转向“面向人工智能的高质量语料供给”,语料基地形成“东部集聚算力模型、中西部承接标注加工”的区域分工;OPC社区方面,全国已达426处,覆盖26个省级行政区,65个城市,形成五种建设模式,发展重点由“给空间”转向“给订单、给生态”。
三类载体相互衔接、协同发力:授权运营平台为高质量数据集提供稳定的公共数据来源,为OPC社区创业者提供低成本的数据要素供给,共同形成“数据供给—语料加工—智能应用”的完整链条,推动数据要素价值在城市数字经济发展中加快释放。
特别声明:赛迪顾问股份有限公司发布的各类研究成果,知识产权归赛迪顾问股份有限公司所有,唯一权威发布载体为赛迪顾问官方网站(www.ccidconsulting.com)。
更多行业案例及其特点,请扫描下方二维码关注“赛迪顾问”公众号,获取最新动态。
微信号:ccidconsulting
END
本公众号提供的内容用于个人学习、研究或欣赏,不可用于其他商业用途。如有关于作品内容、版权及其它问题,请及时在公众号留言。
如果获得转载授权,请注明作者姓名和转载的出处,不修改文章的标题、文字、图片或者音视频,以免曲解原文意思。


发表评论
发表评论: