
 研报速递
行业分析系列第3期,写券商。
白酒和半导体都教会我们一个道理:趋势策略比估值择时管用。但券商把这件事反过来打了——它是整个系列里唯一一个"估值模式大幅跑赢、20日均线反而失效"的行业。这篇讲清楚五件事:现在的位置、券商的商业模式、为什么它是牛市发动机、估值到底该怎么看(PB还是PE)、谁在买券商,最后给三种策略的回测对比。
01 先看位置:PB 1.24倍贴着历史底部,但便宜不等于会涨
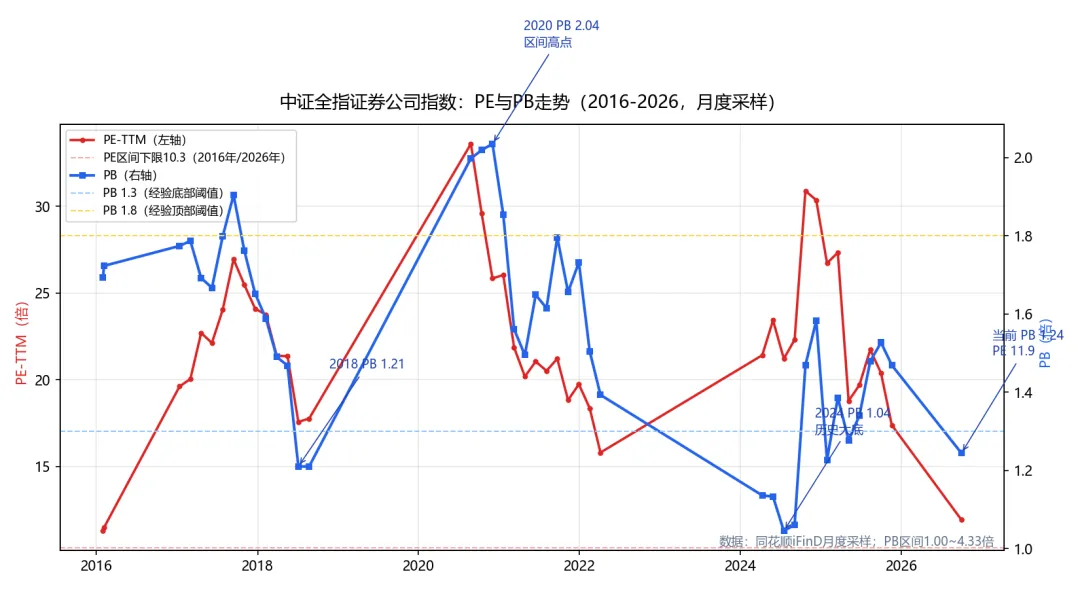
中证全指证券公司指数,2026年9月30日收盘715.39点。估值一眼看到底:PB 1.24倍,历史区间1.00到4.33倍;PE-TTM 11.93倍,历史区间10.33到57.19倍——两个都贴着区间下沿。股息率2.18%,是三个行业里唯一能"边等边收钱"的。
但券商的位置要连看两件事。
第一,它是真的惨过。从2015年5月的牛市高点1720点算起,到2026年9月只剩715点,跌了58%。2016年到2026年这十年,指数基本没涨——回测里买入持有十年,累计收益-4.3%。白酒十年翻倍、半导体十年涨三倍半,券商十年原地踏步。
第二,便宜的位置磨人。2018年7月PB跌到1.21倍,看着够便宜,买入后指数又跌了半年(561点到472点,-16%);2024年7月PB 1.04倍,历史级大底,买入后还磨了一个月才启动。PB到了1.2倍以下只能说明"够便宜",不说明"马上涨"。
02 赚什么钱:五块业务,经纪和自营轮着当老大
券商赚钱靠五块:经纪(佣金)、自营(炒股)、投行(承销)、资管、利息(两融)。结构这几年大变样。
2025年(中国证券业协会口径):150家券商营收5411.71亿元,同比增长19.95%;净利润2194.39亿元,同比增长31.2%;平均ROE升到6.79%;盈利面85.3%。其中经纪业务净收入1637.96亿元(含席位租赁),是第一大收入来源;26家上市券商归母净利润1850.64亿元,同比增长44.61%。
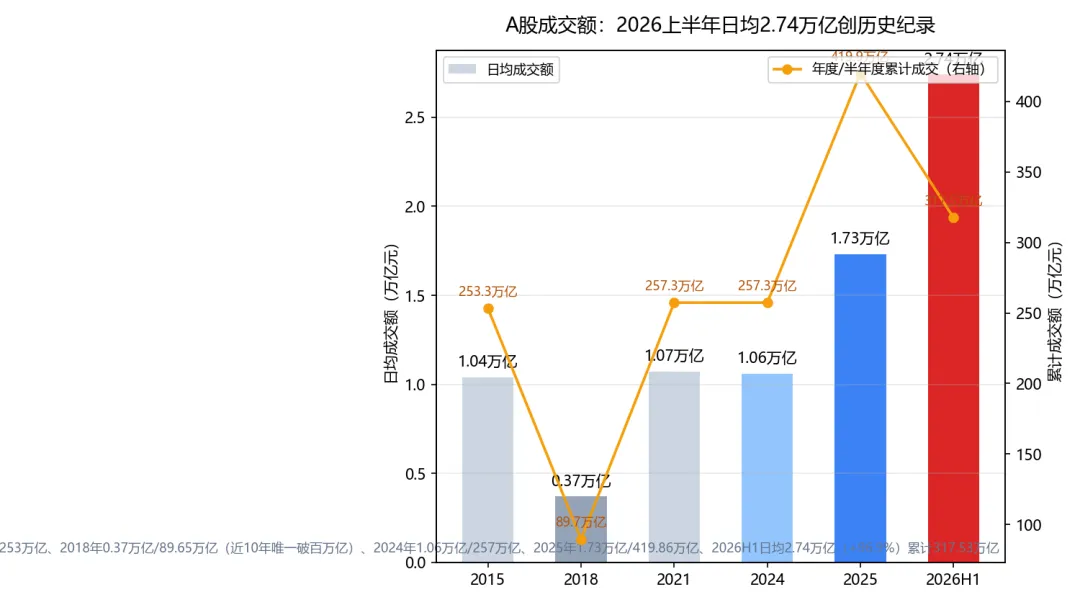
2026年上半年更猛。A股累计成交317.53万亿元,日均2.74万亿元,同比+96.9%,创历史纪录;单日超3万亿有40多个交易日,1月14日3.99万亿创下单日历史新高。全行业经纪业务收入1176亿元,同比+53.9%,占比35.66%,重新回到第一大收入来源——过去三年(2023到2025年)自营连续领跑,2026年上半年经纪以量补价夺回第一。
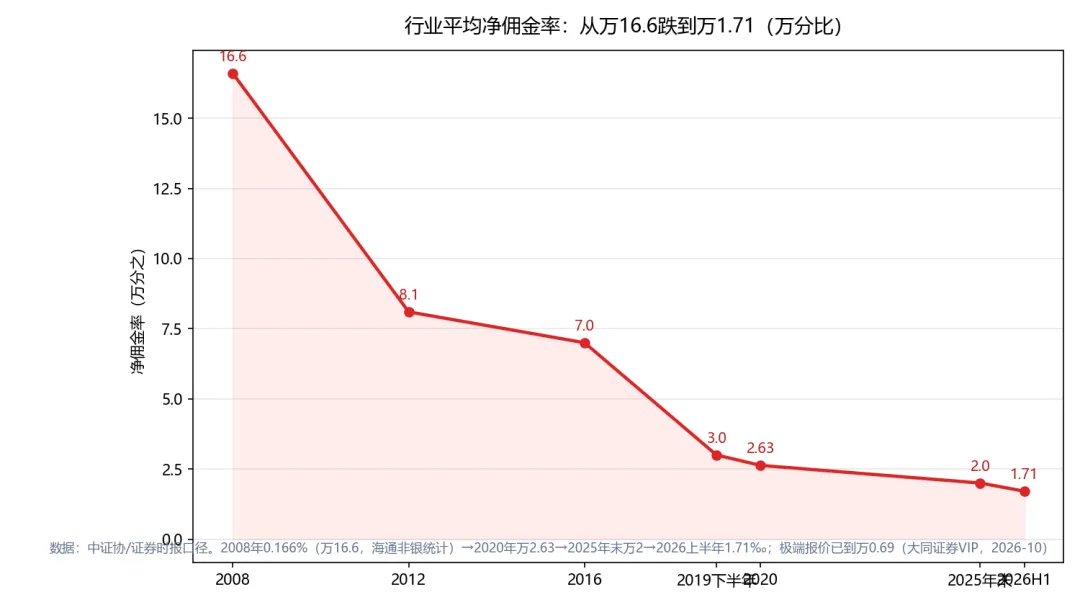
但赚这份钱越来越难。佣金率十年降了六成多:2016年经纪佣金率约万七(上市券商口径),2026年上半年降到万二点七;按中证协全行业口径,2026年上半年平均净佣金率已经降到1.71‰。极端报价打到万0.69(大同证券VIP,2026年10月)。券商靠"以量补价"撑着:量翻倍,价减半,净收入靠成交量硬扛。
一句话总结商业模式:券商的业绩=成交额×佣金率+行情×自营仓位。佣金率在往下走,所以业绩的弹性基本靠成交额和行情——这就是它"牛市发动机"属性的根源。
03 为什么是牛市发动机:它赚的是市场的Beta
白酒赚的是需求的钱(人口、消费习惯),半导体赚的是周期的钱(景气、国产替代),券商赚的是市场情绪的钱——牛市的Beta。
历史摆在那:2015年牛市,券商指数从底部涨了三倍多;2024年9月24日启动的这波行情,指数从9月23日收盘的583点冲到10月8日的887点,涨了52%(中间隔了国庆假期);2026年1月14日,两市单日成交3.99万亿,历史天量。
逻辑不复杂:牛市→成交额放大→经纪收入暴涨;牛市→自营赚钱→业绩暴涨。券商是少数几个"市场越好、业绩越好的行业",天然是牛市的放大器。
但2026年给了一个重要教训:天量成交不等于券商一定涨。2026年上半年日均成交2.74万亿创纪录,券商指数却从1月6日的高点904点跌到9月末的715点,跌了21%。为什么?因为增量资金去了科技成长(上半年深成指+19.82%,上证只+3.16%),券商这种大权重成了"失血的老资产"。成交额是券商业绩的燃料,但不一定是股价的燃料——股价还要看资金偏好。
04 估值难点:券商看PB,不看PE
这是全篇最值钱的一段。券商的PE,是最会骗人的估值指标。
原因:券商盈利随行情大起大落。2016年初熔断后,PE跌到11.3倍——那是熊市,盈利差、股价更低;2026年9月,PE也是11.9倍——但这次是盈利暴涨(2026年上半年成交创纪录、券商业绩翻倍式增长)、股价没跟上。同样是11倍多的PE,一个是熊市底部,一个是盈利顶部的"被动压缩",PE根本分不清。
PB就靠谱得多。券商的净资产是慢变量,十年ROE在6%到8%之间,净资产每年稳稳增厚,PB锚定的是这份净资产。历史规律很干净:PB 1.0到1.3倍是底部区(2018年7月1.21倍、2024年7月1.04倍),PB 1.8到2.0倍是泡沫区(2020年8月到2021年初,PB冲上2.0倍)。
所以券商估值方法论就一句话:看PB做区间,PE做辅助,盈利趋势定方向。PE异常低的时候,先搞清楚是"熊市没盈利"还是"盈利顶股价没跟上"——前者是底部,后者要警惕。
05 持仓结构:谁在买券商,散户是情绪温度计
2026年上半年,主力和散户罕见地同时进场了。
主力侧:外资持股较上年末增长约30%(2026年上半年末);两融余额2.61万亿元,两融新开户同比增长51%;4月"牛市旗手"飙涨期间,近600亿资金抢筹券商;10月,新华保险举牌国泰海通——保险资金直接下场。
散户侧:一季度新开户累计突破1200万户,同比增逾六成;牛散付小铜持有中信证券8411.28万股(占比0.57%),挤进前十大流通股东还在继续增持;一季度末到二季度末,中信证券股东户数从71.71万户降到63.98万户,单季减少约7.72万户——筹码在集中。
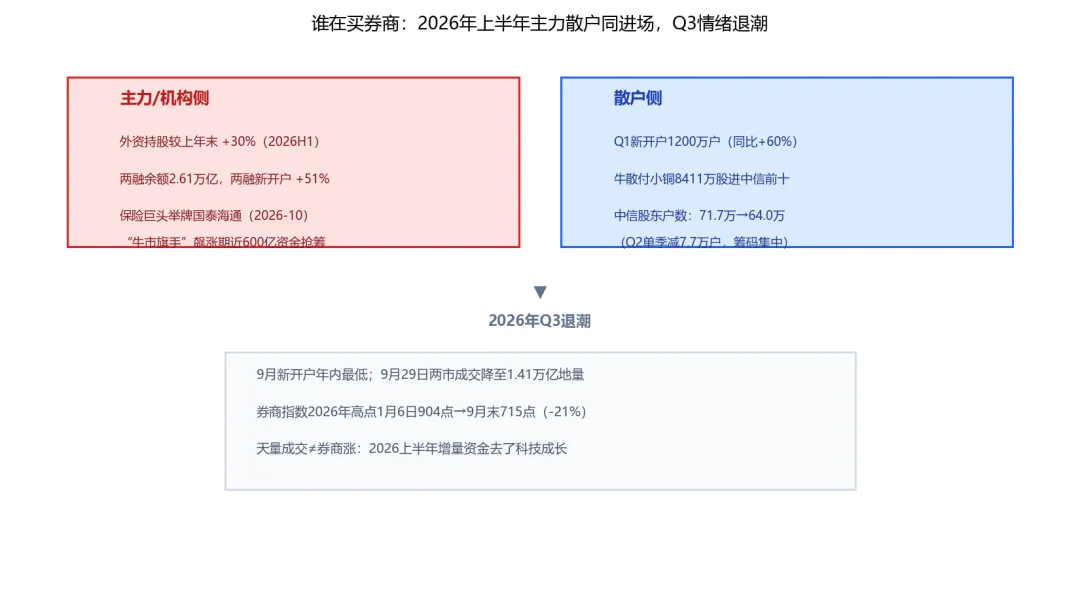
三季度画风突变:9月新开户数降到年内最低点,9月29日两市成交萎缩到1.41万亿的"地量",券商指数从1月高点回落21%。开户数、两融、外资、牛散——这些筹码指标就是券商的情绪温度计:2026年上半年全民入场,三季度全面退潮。
对量化的启示:券商的持仓结构数据(股东户数、新开户、两融)是领先指标,比指数本身更早告诉你情绪拐点。散户蜂拥进场+股东户数暴增=情绪高点附近;开户冰点+户数下降+成交地量=底部区域特征。
06 行业整合:从"一超多强"到"双雄并立"
佣金率价格战打到成本线,监管又推动头部做强,并购重组成了行业出清的主要方式。
标杆案例是国泰海通:2025年4月11日,国泰君安换股吸收合并海通证券完成。合并后2025年营收631.07亿元(+87.4%)、归母净利润278.09亿元(+113.52%)、总资产2.11万亿元,两项核心指标都做到行业第一;2026年上半年总资产进一步到2.5万亿元,超过中信证券。行业格局从"一超多强"变成"双雄并立"。
后面还有一串:中金"三合一"预期、东方证券吸收上海证券落定。方向很清楚——头部集中、供给侧出清,小券商要么合并要么转型。
07 未来三年:三个情景
券商的前景不取决于自己,取决于市场。
牛市情景:成交额重回日均2万亿以上,增量资金持续入场。券商是最大受益者,PB有望冲1.5到2.0倍,业绩和估值双击——参考2015年、2024年924之后。
震荡情景:成交额在1.5万亿到2万亿之间磨底,结构性行情。券商赚成交量的钱但赚不了估值扩张的钱,指数在PB 1.1到1.4倍之间脉冲波动,924式的一两波行情是主要机会。
熊市情景:成交额跌破1万亿,情绪退潮持续。参考2018年(指数472点、PB 1.21倍)和2024年7月(PB 1.04倍)——PB可以更低,业绩和估值双杀。
中性偏谨慎的判断:成交额是券商最硬的领先指标。2026年三季度日均已经回落到1.8万亿左右,9月底跌到1.41万亿,距离牛市情景的门槛有明显距离。市场不转牛,券商难有大行情;但PB 1.24倍的位置,也给下行留了比较厚的安全垫。
08 三种策略回测:估值模式大幅胜出,20日均线失效
区间2016年2月到2026年9月,标的中证全指证券公司指数,日线,信号滞后一期,未计手续费。三种策略:
买入持有:累计-4.3%,最大回撤50.5%。十年不涨,还经历两轮腰斩级别的回撤。
估值模式(PB低于1.3倍买入、高于1.8倍卖出):累计+93.1%,最大回撤28.0%。十年只交易两轮:2018年7月PB 1.21买入,2020年8月PB 2.0卖出,赚了65%;2024年4月PB 1.14再次买入,一直拿到现在(PB 1.24还没到卖出线),这段赚了19%。空仓期完美躲过2021到2024年初的四年阴跌。
20日均线跟踪(站上买入、跌破卖出):累计-4.9%,最大回撤43.2%。十年进出154次,被券商这种暴涨暴跌、长期阴跌的走势反复打脸,越努力越亏。
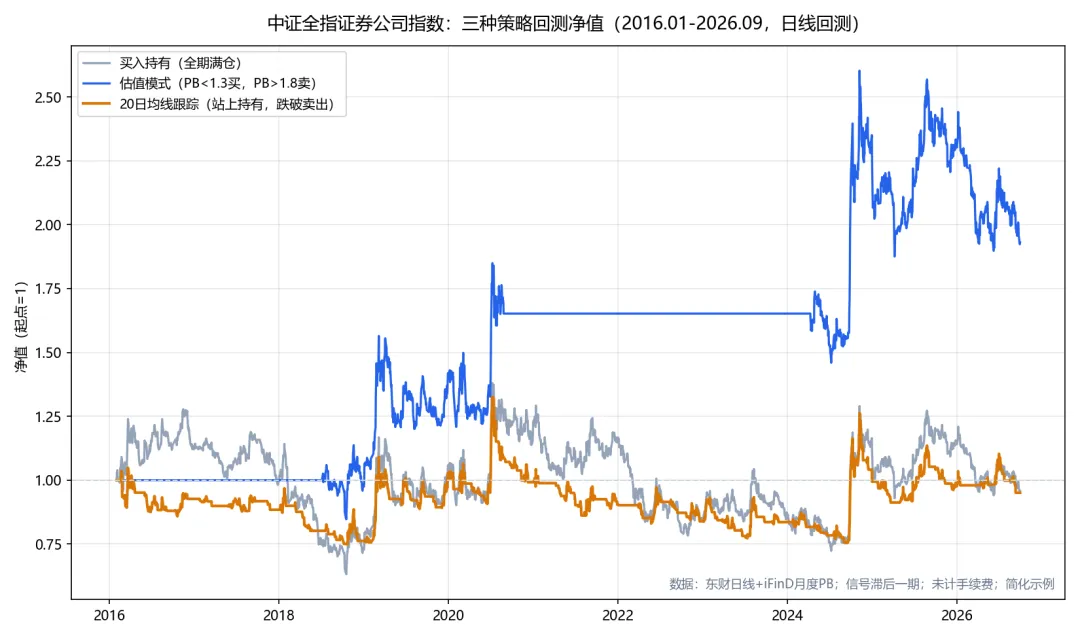
跟前两期摆在一起看,系列结论就完整了:
行业 | 买入持有 | 估值模式 | 20日均线 | 胜出工具 |
|---|---|---|---|---|
白酒(第1期) | +112% | +144% | +304% | 20日均线 |
半导体(第2期) | +256% | +156% | +429% | 20日均线 |
券商(第3期) | -4.3% | +93.1% | -4.9% | PB估值模式 |
结论不是"估值模式更好",而是:工具要适配市场形态。白酒、半导体是趋势市(上涨有持续性),趋势策略吃到大肉;券商是震荡市(暴涨暴跌、长期阴跌),趋势策略被反复打脸,而PB区间交易正好赚震荡的钱。每个行业先判断形态,再选工具——这比任何单一策略都重要。
09 量化怎么执行:PB区间+成交额监控+情绪指标
规则化执行,参数换成券商版的:
1. 主信号:PB低于1.3倍分批买入(1.2倍以下可以重仓),PB高于1.8倍分批卖出(2.0倍以上清仓)。这是回测里赚钱的核心规则。
2. 成交额确认:月均成交额是领先指标。成交额持续放大到日均2万亿以上,PB的买入信号可信度更高;成交额萎缩到1.5万亿以下,估值信号降级执行。
3. 情绪辅助:新开户数、两融余额、外资持股、股东户数。开户冰点+户数下降+成交地量=底部区域;开户暴增+两融新高=情绪高位,控制仓位。
4. 仓位纪律:券商回撤剧烈(持有回撤50%以上都发生过),单一行业仓位上限建议10%,和白酒、半导体错开。
证伪条件,出现任何一个,前面的逻辑作废:一是PB跌破1.0倍且成交额持续萎缩到1万亿以下(2018年式熊市);二是月均成交额趋势性萎缩,券商业绩预期转负;三是并购整合潮停滞、佣金率进一步失控式下降,行业盈利模式生变。
代码上很好实现:拉指数日线算PB,拉两市成交额做确认,跑PB区间信号。完整版回测代码和脚本已经打包好,关注后回复"券商代码",或直接留言索取。
要点总结
1. 位置:PB 1.24倍贴着历史底部(区间1.00~4.33倍),PE 11.93倍也贴下限,但2018年、2024年两次证明——便宜不等于马上涨。
2. 商业模式:券商赚的是市场Beta,业绩=成交额×佣金率+行情×自营。佣金率十年降六成,业绩弹性全靠成交额。
3. 估值方法:券商看PB不看PE。PE在券商上最会骗人(熊市低PE、牛市盈利顶低PE分不清),PB 1.0~1.3是底部区、1.8~2.0是泡沫区。
4. 持仓结构:2026上半年主力(外资+30%、两融2.61万亿、保险举牌)和散户(新开户1200万户)同进场,Q3全面退潮(开户冰点、成交1.41万亿地量)。股东户数是情绪温度计。
5. 回测:持有-4.3%、估值模式+93.1%、20日均线-4.9%——券商是系列里唯一估值模式胜出的行业,工具要适配市场形态。
风险提示:本文仅为交易方法论分享,不构成任何投资建议。股市有风险,投资需谨慎。任何技术形态都有失败概率,请结合自身风险承受能力决策


发表评论
发表评论: