
 研报速递
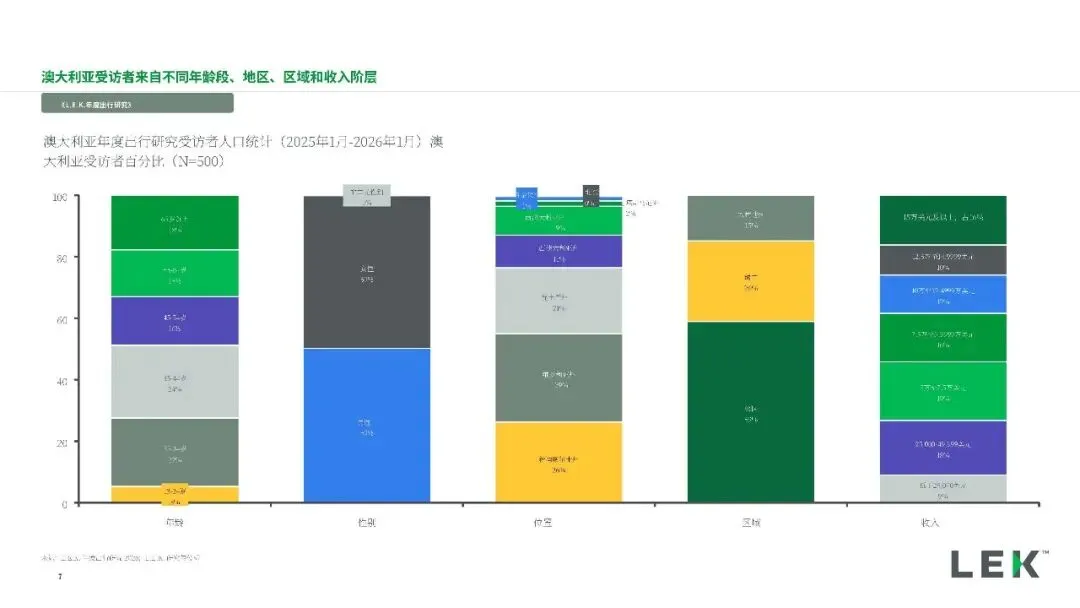
这份是艾意凯咨询 2026 年 8 月澳大利亚出行市场年度研究报告,属于全球出行研究的澳大利亚专项,调研覆盖澳大利亚 500 名不同年龄、地域、收入的受访者,同时对比美、加、欧洲多国数据,分析澳大利亚电动车市场现状、普及驱动因素、消费者偏好、中国品牌发展以及自动驾驶发展情况。
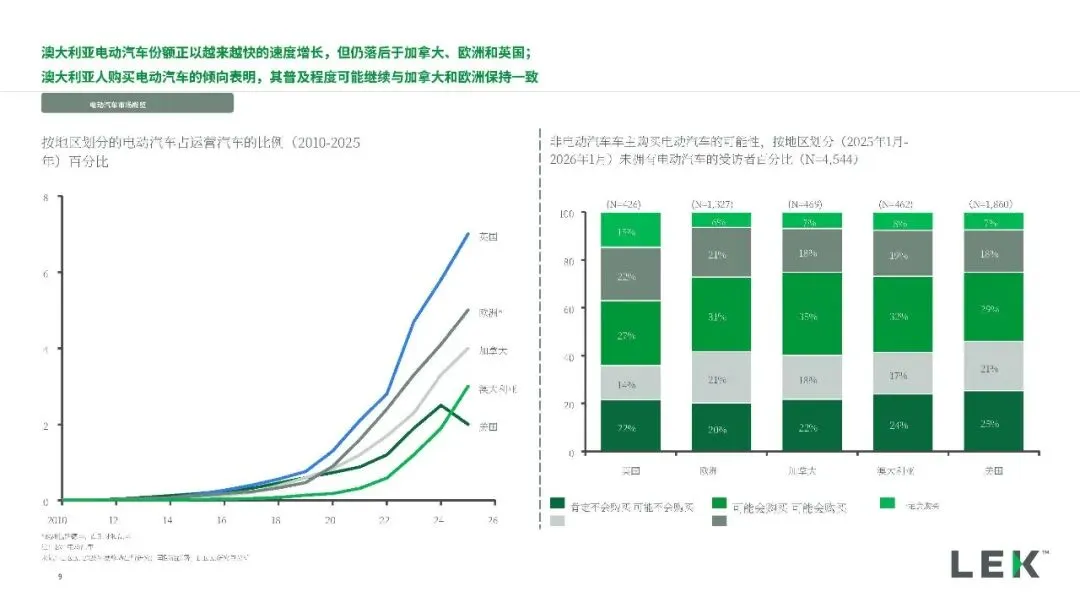
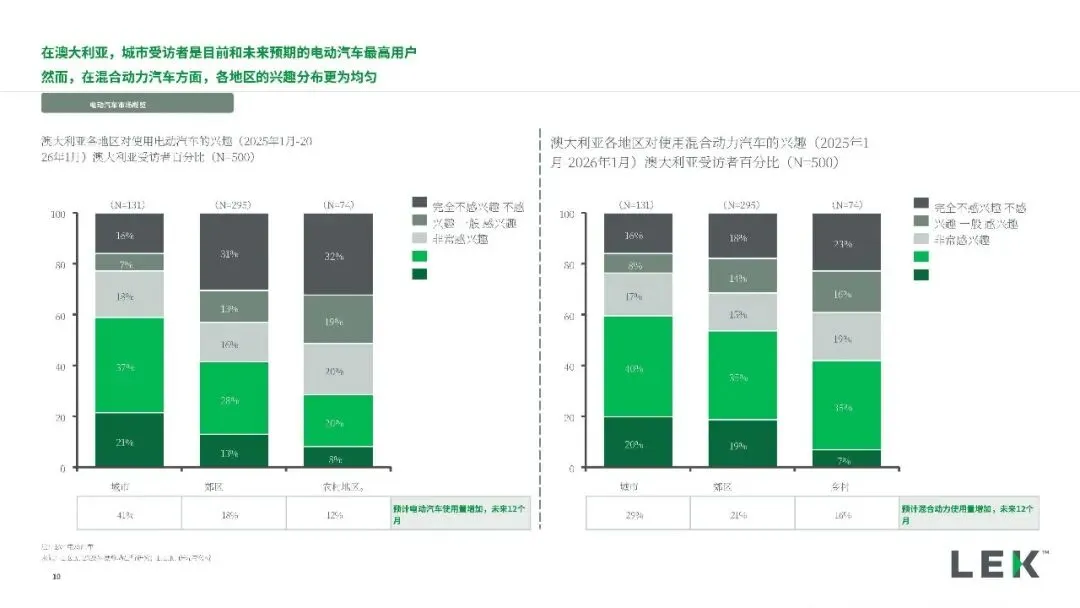
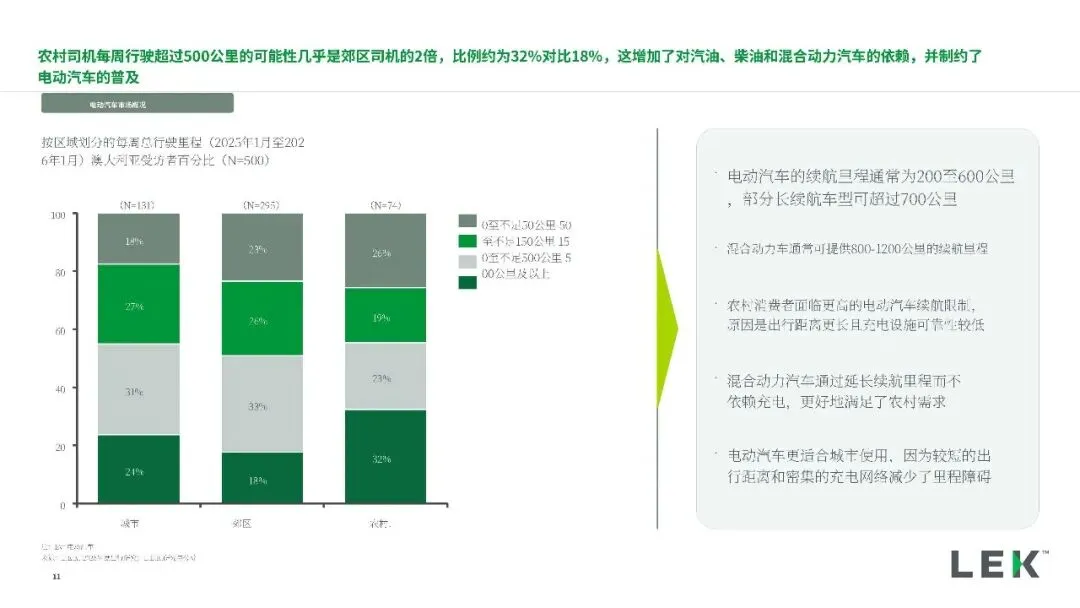
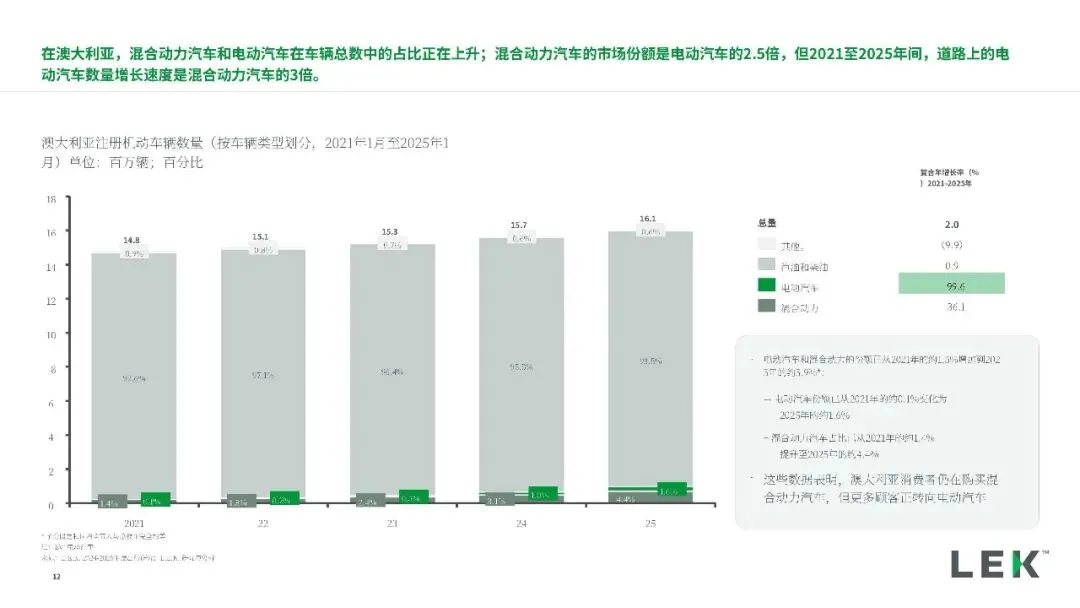
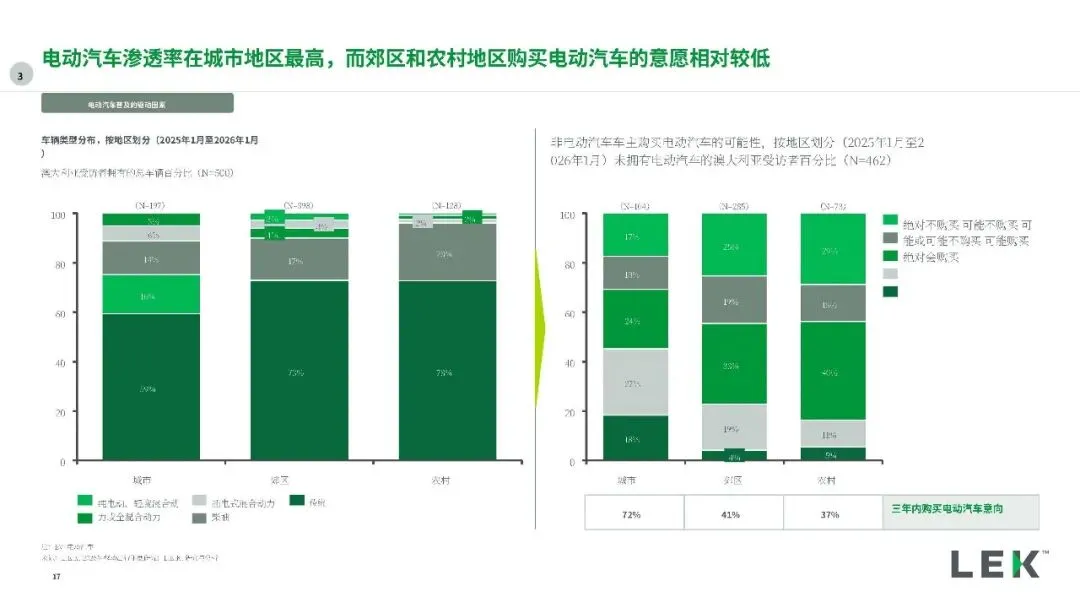
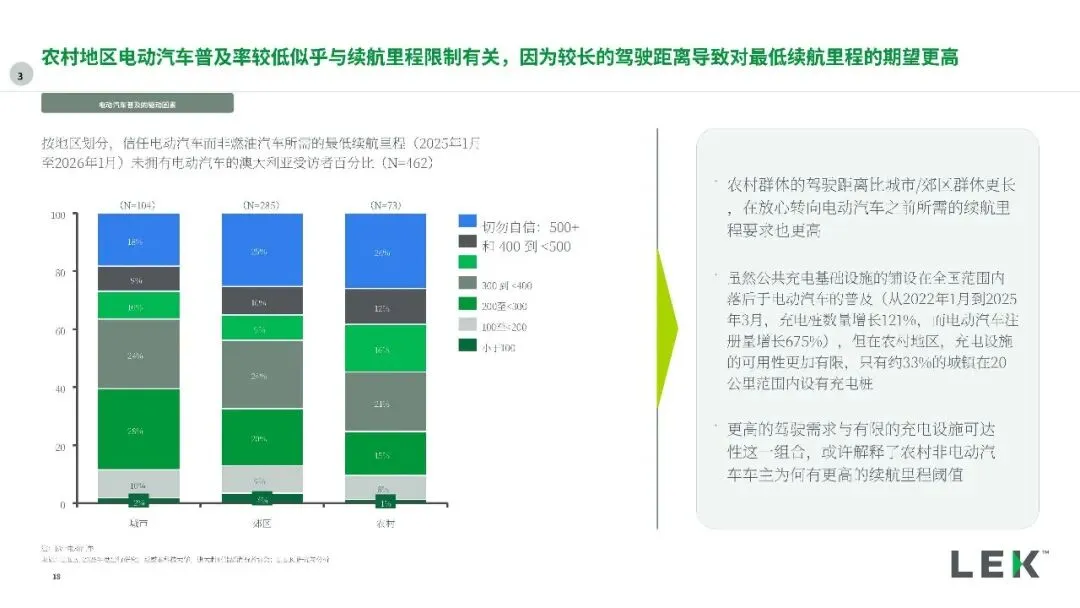
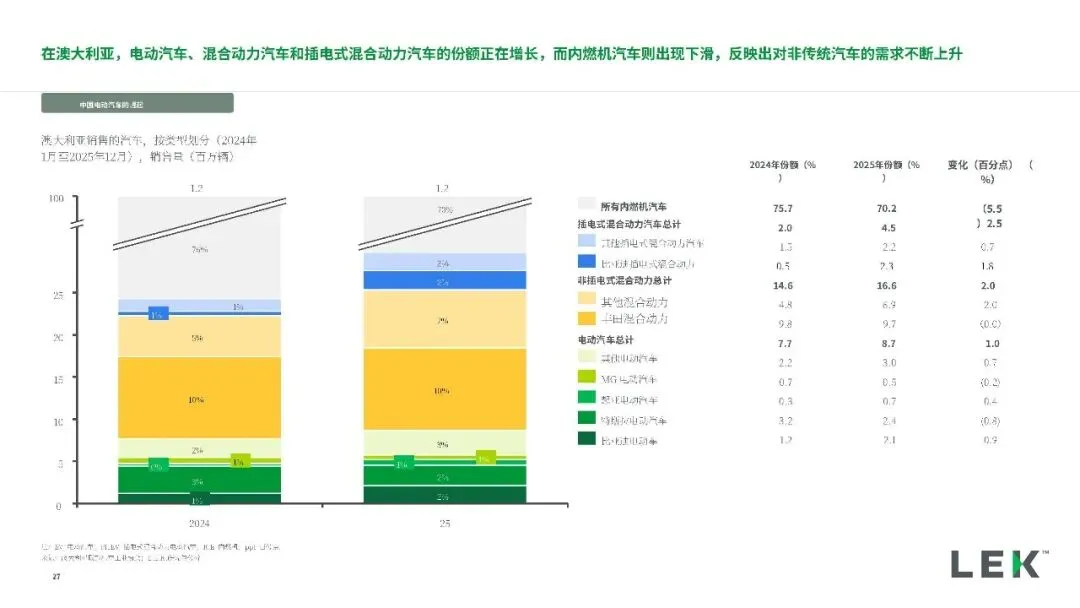
澳大利亚电动车与混动车占车辆注册量快速提升,2025 年二者合计占注册车辆约 6%,新车销售里电动车约 9%,混动与电动车合计约 30%,2021‑2025 年电动车年复合增长率约 36%,混动约 10%,市场增速可观,但整体普及程度落后于欧洲、英国、加拿大,只是已经超过美国。市场呈现明显城乡分化,城市消费者三年内购车意愿 72%,农村仅 37%。农村驾驶者长途出行占比更高,每周行驶超 500 公里人群占比远高于郊区,叠加农村充电设施稀缺,里程焦虑成为电动车普及的结构性阻碍,混动车型更加适配农村用户需求。
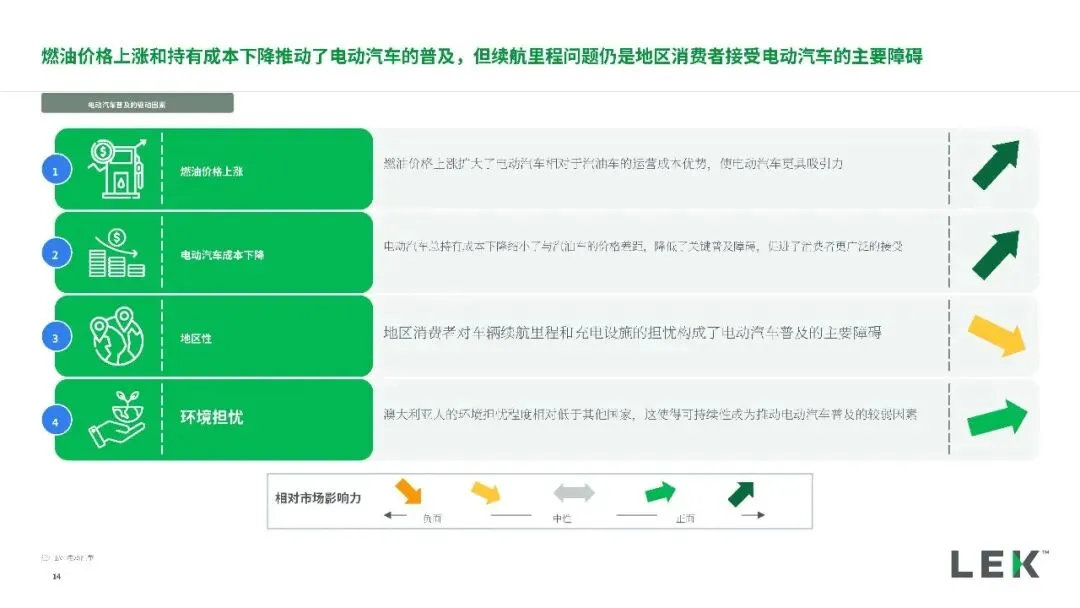
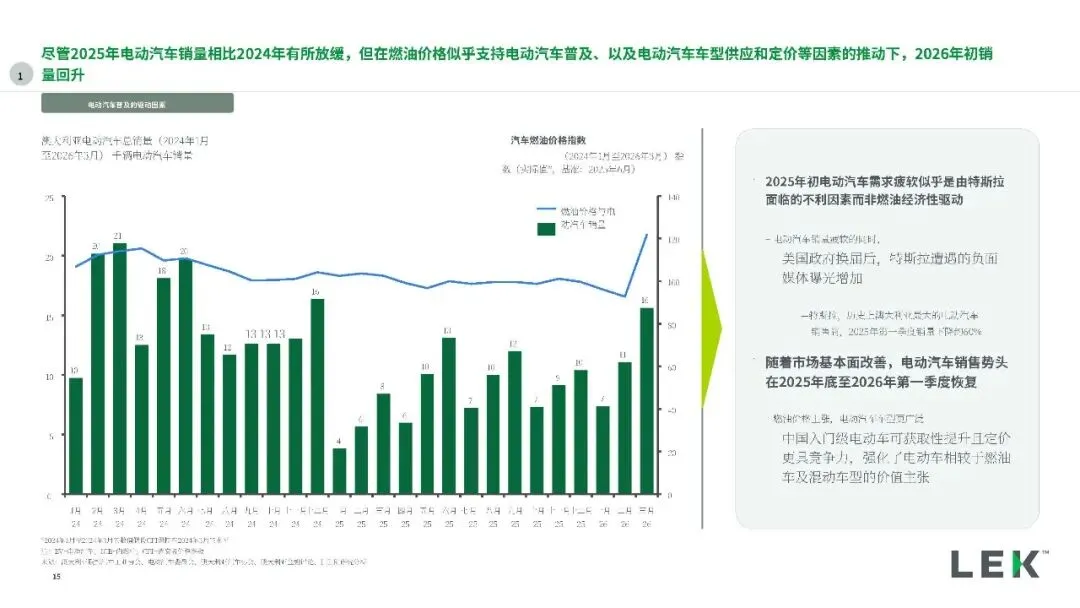
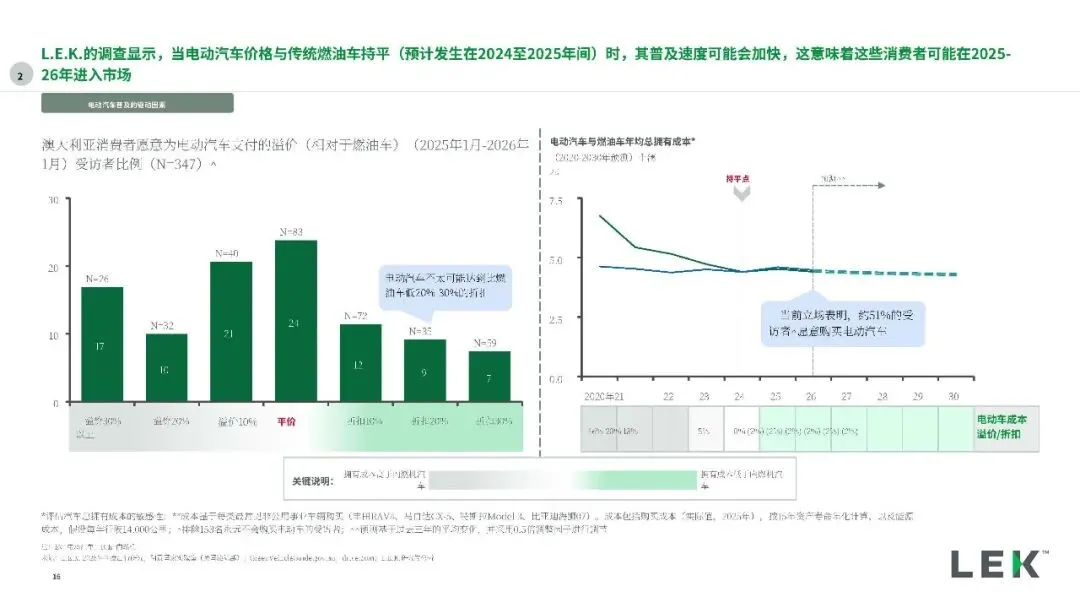
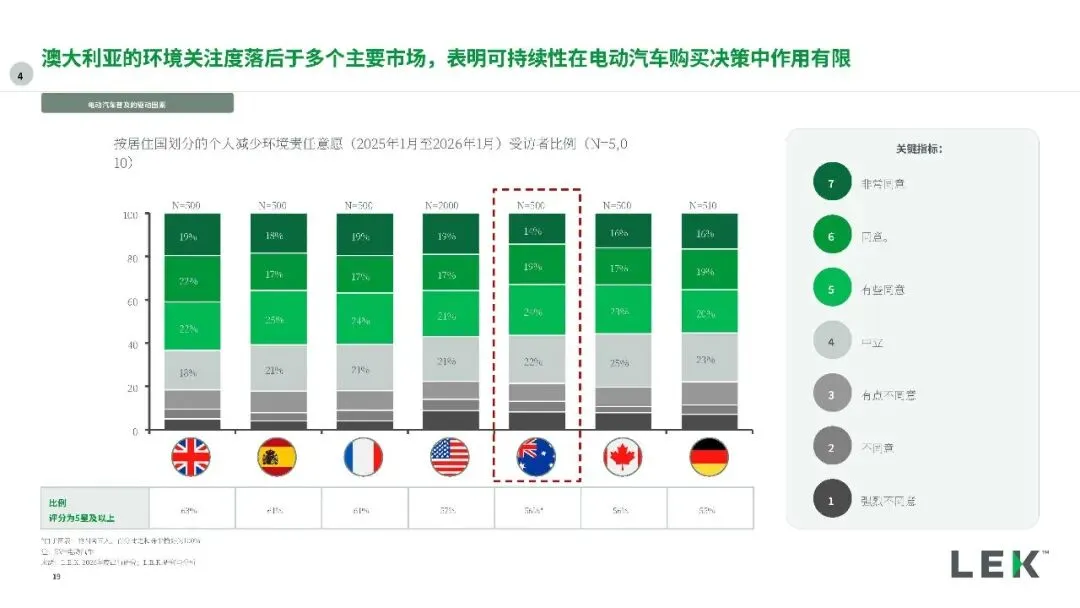
成本层面,电动车和燃油车全生命周期成本在 2024‑2025 年实现平价,51% 非电动车车主愿意按当前价格购置电动车,油价上涨进一步放大电动车使用成本优势;不过澳大利亚消费者购买电动车受环保理念带动作用弱于海外其他国家。市场销量存在波动,2025 年初电动车销量出现下滑,主要受特斯拉负面事件拖累,之后伴随油价走高、车型供给丰富、中国平价电动车入市,2025 年末到 2026 年初销量重新回升。
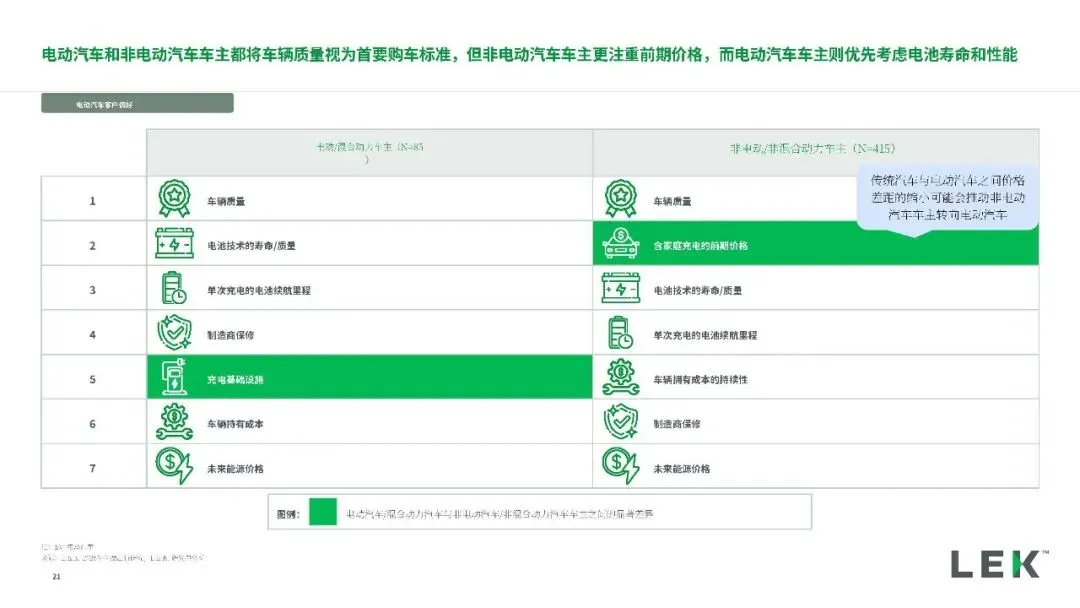
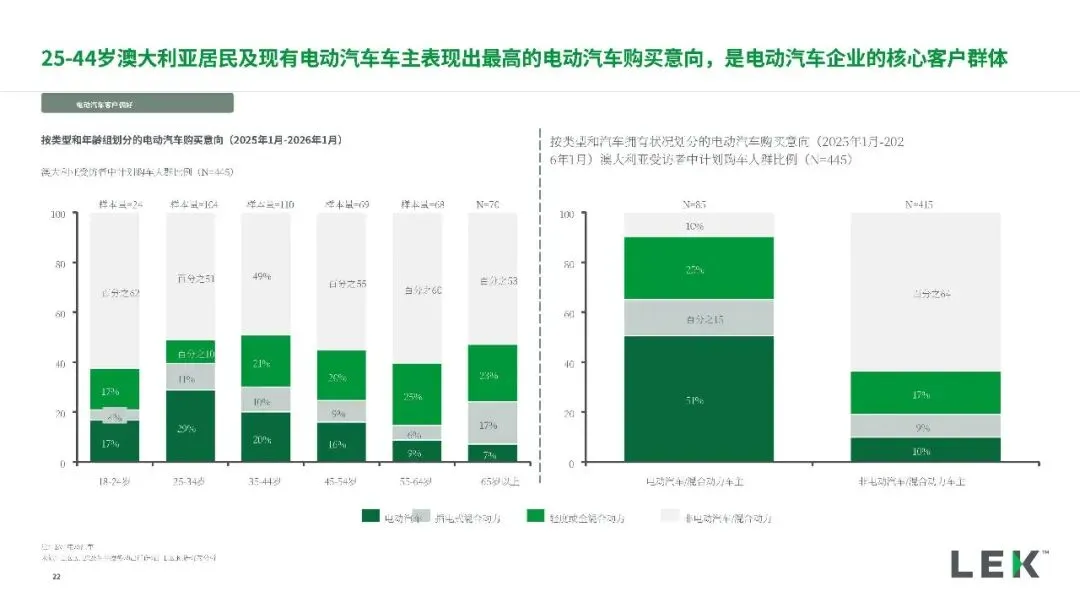
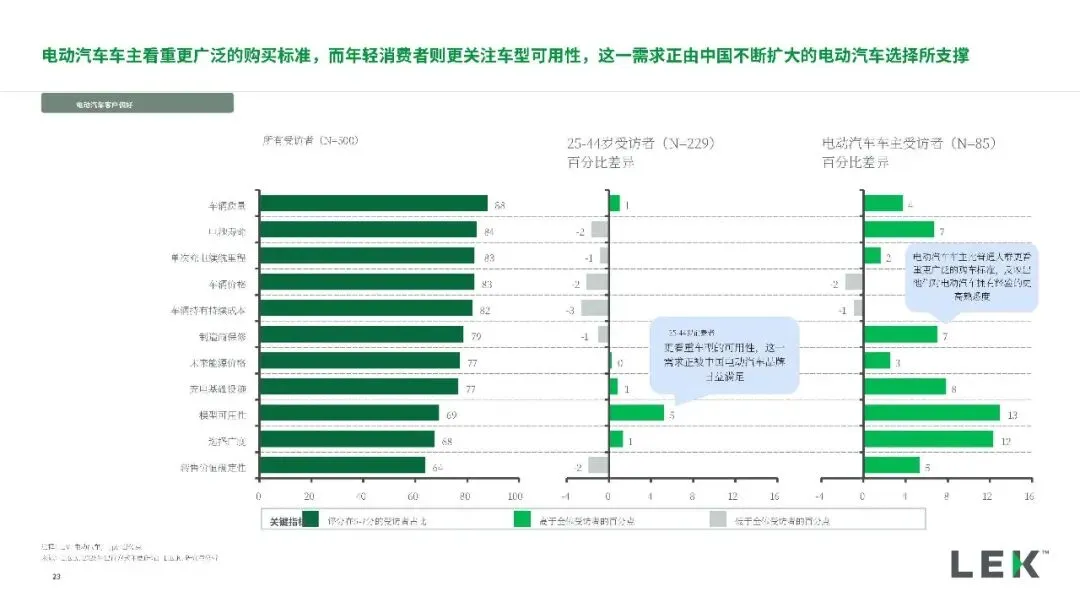
购车偏好上,无论电动车还是燃油车车主都把车辆质量放在第一位,燃油车车主更看重购车前期价格,电动车车主优先关注电池寿命与性能。25‑44 岁人群和现有混动、电动车用户是电动车核心目标客户。家庭充电条件是重要便利因素,郊区农村用户格外依赖公共快充,电池寿命、保修、车辆残值也是重点关切点。
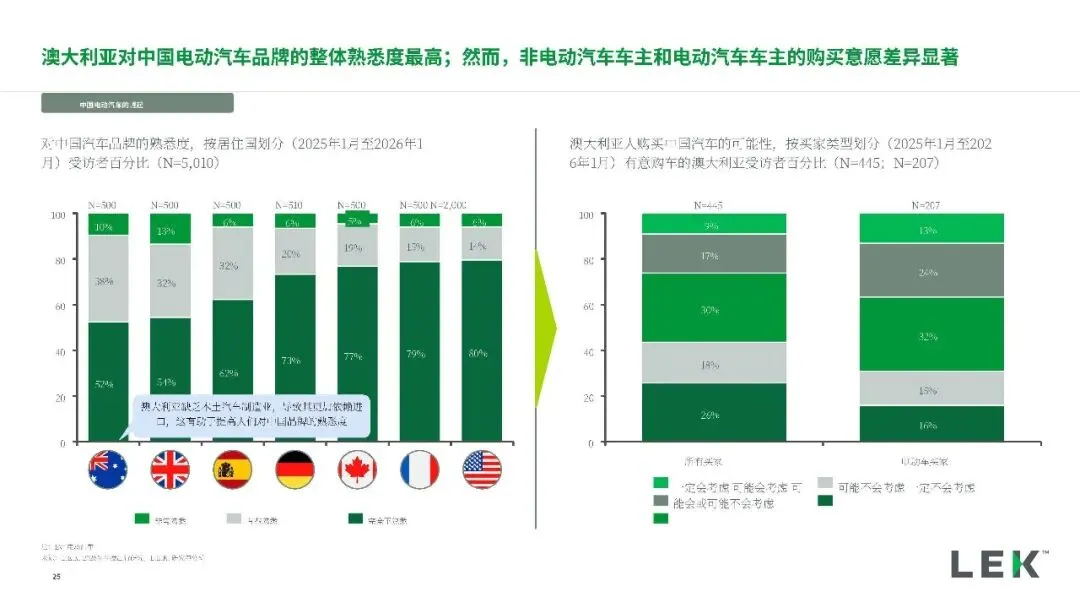
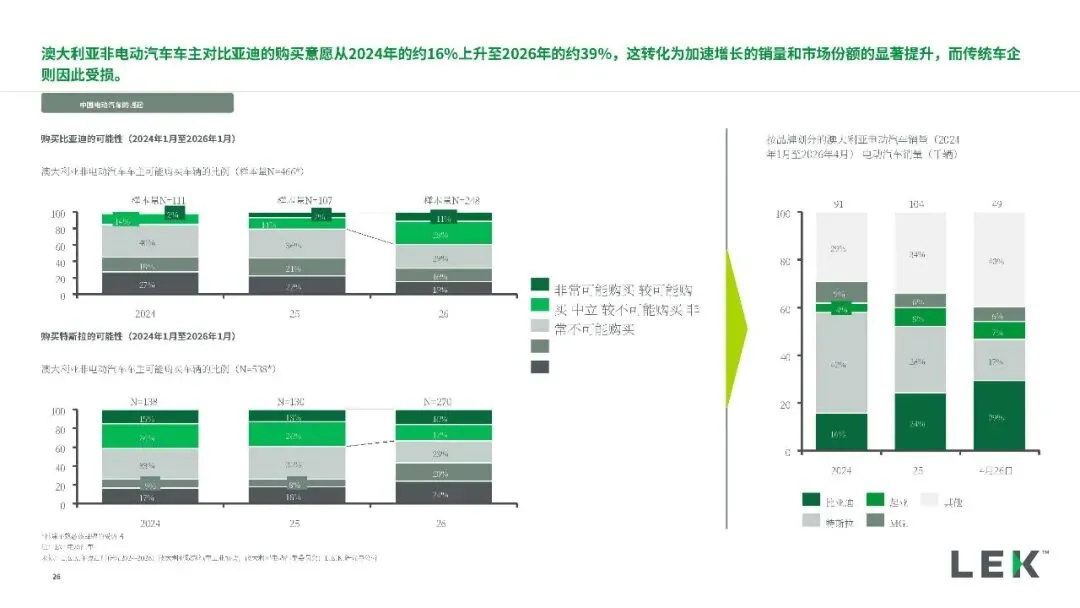
中国电动车品牌在澳大利亚市场快速崛起,澳大利亚因为本土汽车制造业缺失,民众对中国品牌熟悉度较高。其中比亚迪的非电动车车主购买意向从 2024 年 16% 增长到 2026 年 39%,市场份额持续扩张,而特斯拉购买意向稳定在 8‑9%,说明中国品牌更多挖掘新增需求,并非抢夺特斯拉原有用户,中国品牌的丰富车型供给也匹配年轻消费者的选车诉求。
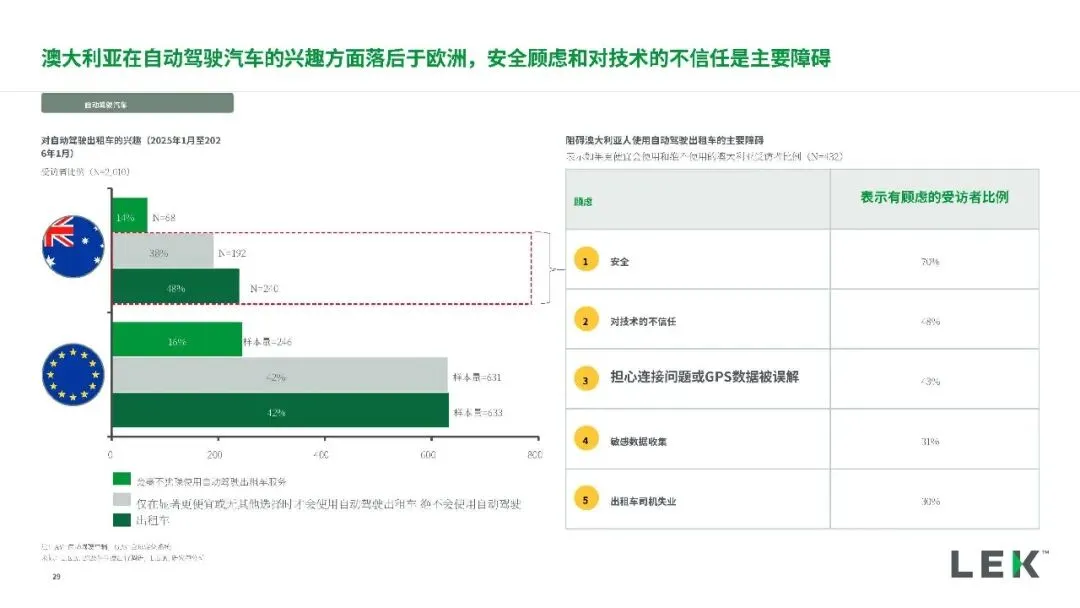
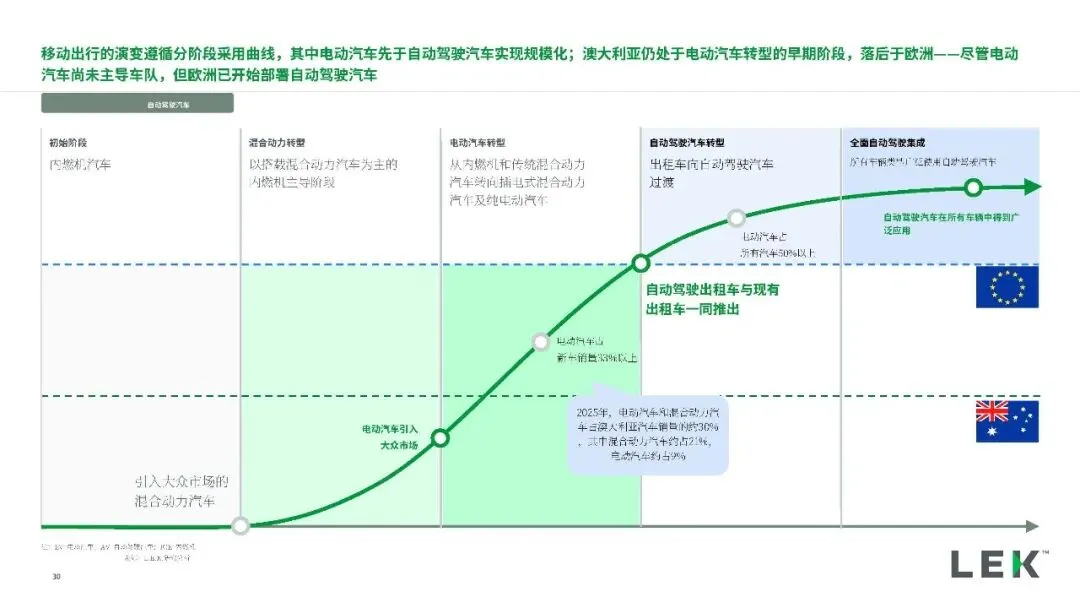
自动驾驶方面,澳大利亚整体发展比欧洲滞后 3‑5 年。当地民众对自动驾驶出租车抵触更强,48% 澳大利亚受访者表示永远不会使用自动驾驶出租车,高于欧洲的 42%。安全顾虑是首要阻碍,其次是技术不信任、GPS 与网络连接隐患、数据隐私、就业替代等。行业普及有先后顺序,需要先完成电动车转型,才会迎来自动驾驶大规模落地,澳大利亚还处在电动车转型阶段,还没达到自动驾驶规模部署的前置新车渗透率条件,短期自动驾驶共享出行为主要潜在场景,大规模商业化预计要到 2020 年代末。报告同时提示,报告内包含大量前瞻性预测,实际市场结果可能和预测存在明显偏差。
后台回复“2601012”,可获得下载资料的方法。
发表评论
发表评论: