
 研报速递
长春功 · 投资修心
导读导读:上篇看战局,中篇翻账本,这篇轮到判官入场。六个流派,六把尺子,量出来的价码差得很远。
01
六把尺子量同一家公司
沃伦·巴菲特(观望):他先看生意能不能一眼看懂,再看十年后还在不在。人车家生态是他会点头的地方,用户换机换车都绕不开。可造车是重资产生意,资本开支大,回报慢,会拉低他看重的净资产回报率。他大概会说,公司不错,价格得把重资产的拖累算进去。
查理·芒格(看空):他最怕的一个词是多元恶化。手机、汽车、芯片、AI、机器人,小米摊子铺得很大,每一块都在烧钱。他会问,管理层是在建能力,还是在分散注意力。跨界越多,越难长出真正的定价权。
阿斯沃斯·达摩达兰(观望):他只认现金流折现。这家公司最麻烦的地方是,它同时像成长股和周期制造股,给哪个倍数都能自圆其说。他的办法是分两块算,手机和互联网按成熟业务给,汽车按期权给,再打一个重资产折扣。算完他会说,价格在合理区间,谈不上便宜。
乔治·索罗斯(观望):他盯的是预期和资金。小米能流通的筹码不算多,空头借券一度很拥挤,一旦预期逆转,反身性会把股价推得比基本面更远。反过来,预期不逆转,再便宜的估值也撬不动它。他要的是拐点,不是静态便宜。
彼得·林奇(看多):他把小米归进困境反转那一类。车卖得动,亏在爬坡,手机被成本压着,这是坏消息出尽前的样子。他盯交付和毛利率这两个先行指标,等手机毛利止跌、汽车稳住,反转才算成立。
雷·达里奥(观望):他看的是周期位置。存储芯片的涨价周期大概率还要走一段,2027年才有新产能落地,这段时间手机业务就是逆风。他会先把周期和能力分开,哪些是行业给的,哪些是公司自己挣的,再决定要不要出手。
六个人吵完,分歧不在小米是不是好公司,在时间。多头赌周期见顶,空头盯眼前的成本,中间派等下一个季度的毛利率。
02
把价码摆开
现价23.94港元,对应2025年的每股收益,市盈率在13倍上下。往前看,券商的十二个月目标价集中在32到39港元,意味着40%到60%的上行空间。
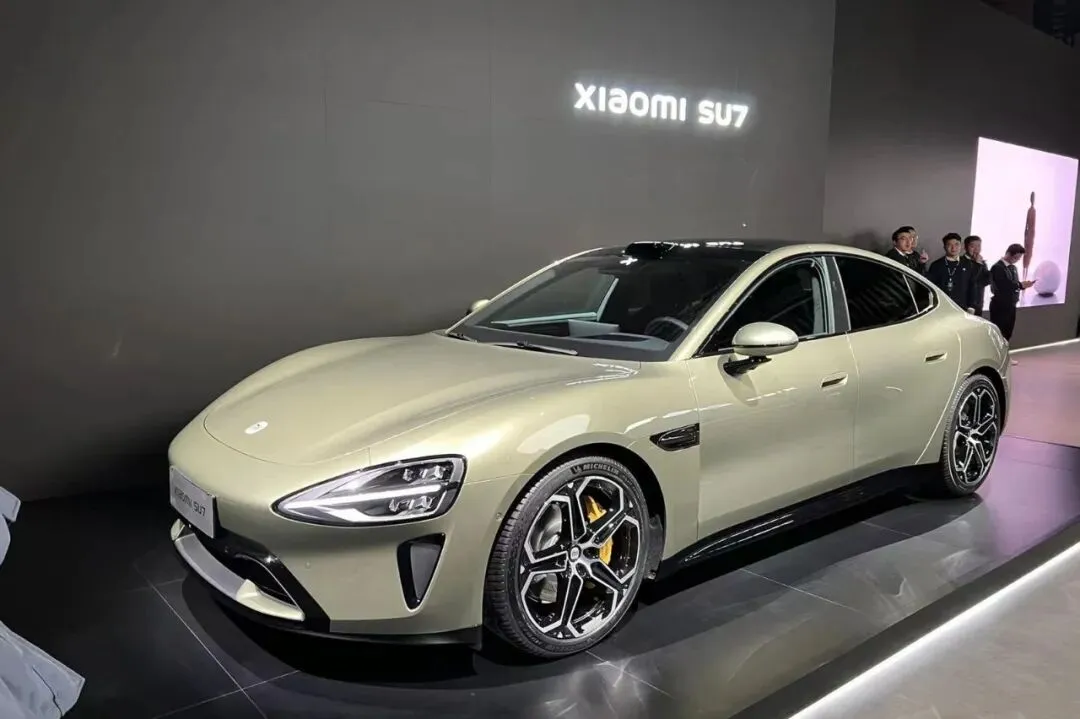
SU7撑起了小米汽车的第一段路,澎程要接第二段,接不稳,估值就往另一边挪
乐观情景,存储周期见顶,手机毛利修复,汽车在2027年跑出规模盈利,利润回到400亿港元上方,给20倍估值,市值折算到8000亿往上。
中性情景,手机维持低位,汽车扭亏但毛利率回不到高点,利润停在300亿港元附近,给15倍,市值落在4500亿港元上下。
悲观情景,存储涨价拖到2027年底,汽车价格战继续,利润回到200亿港元以下,给12倍,市值缩到3000亿港元以内。
三个情景的钥匙,都在同两个变量上,内存价格和汽车毛利率。
03
底线在哪
综合倾向,现在的价格已经放进去不少坏消息,但还没到闭眼买的地步。它更像一张押注周期的票,不是一张无脑持有的票。
适合谁,能接受两三年不动、看得懂周期的人。手里有其他现金流资产打底,把小米当卫星仓位的人。
不适合谁,指望下个季度就反弹的人。看着发布会热度追进去的人。还有一类,把汽车当唯一逻辑、看不见手机那头现金牛的人。
跟踪什么,存储芯片的价格拐点,汽车业务的毛利率,还有自由现金流什么时候由负转正。这三个信号出现两个,判断就该往积极的方向挪。
什么情况推翻判断,如果澎程的交付爬坡持续不及预期,或者手机毛利率再下一个台阶,那这套乐观的账就得重算。到那时候,便宜可能不是便宜,是价值陷阱。
一边是研报的买入价,一边是盘面的成交价,同一个公司被标了两个价。你觉得,是市场错了,还是研报错了,评论区聊聊。点个赞,关注「长春功」。
同一个市场,两套定价,总有一边要认错。
— END —
长春功 · 只记盘,不喊单

发表评论
发表评论: