
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/4d0f900b4dd3
海洋牧场已经不是“海上网箱升级版”,它正在被政策、碳汇和用海规则一起推成蓝色基础设施;还把牧场当近海养殖扩产的人,会先撞上红线和回本账。
为什么是现在:示范区从点上突破走到区域成势,评审门槛从礁体立方数切到藻场、监测和蓝碳实效。谁受益:能把“礁—藻—鱼—贝—参”做成系统、并把文旅或能源叠进去的联合体。谁难受:单一捕捞、浅滩挤占、审批割裂的风渔拼盘。后文就按这条线拆——范式、账本、瓶颈。
从“养得更多”到“与海共生”
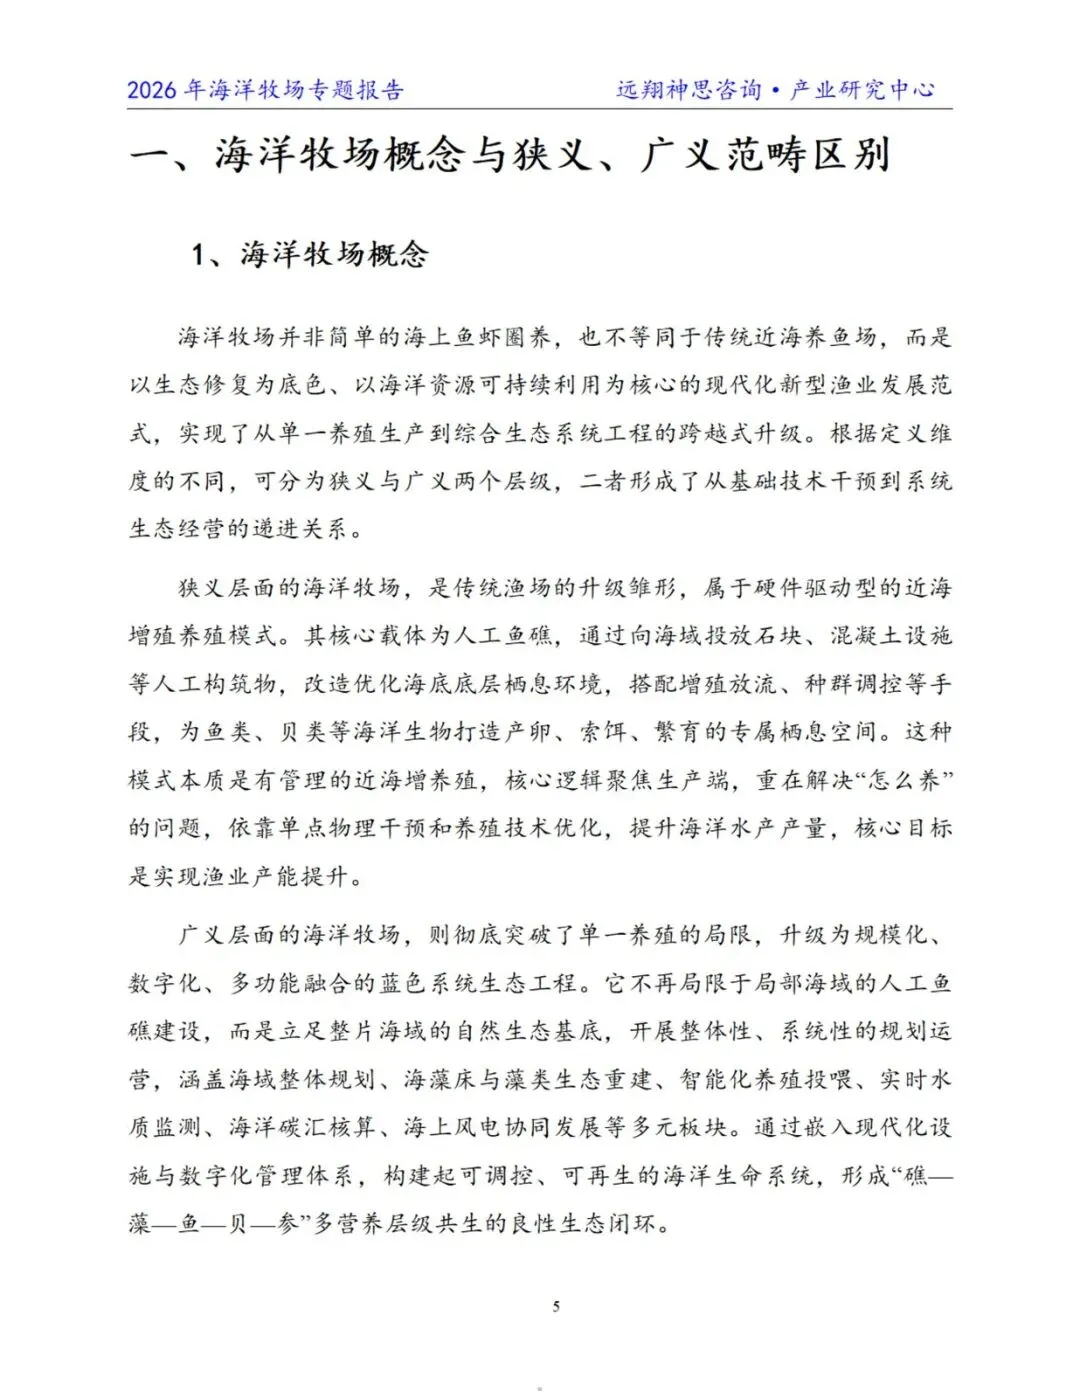
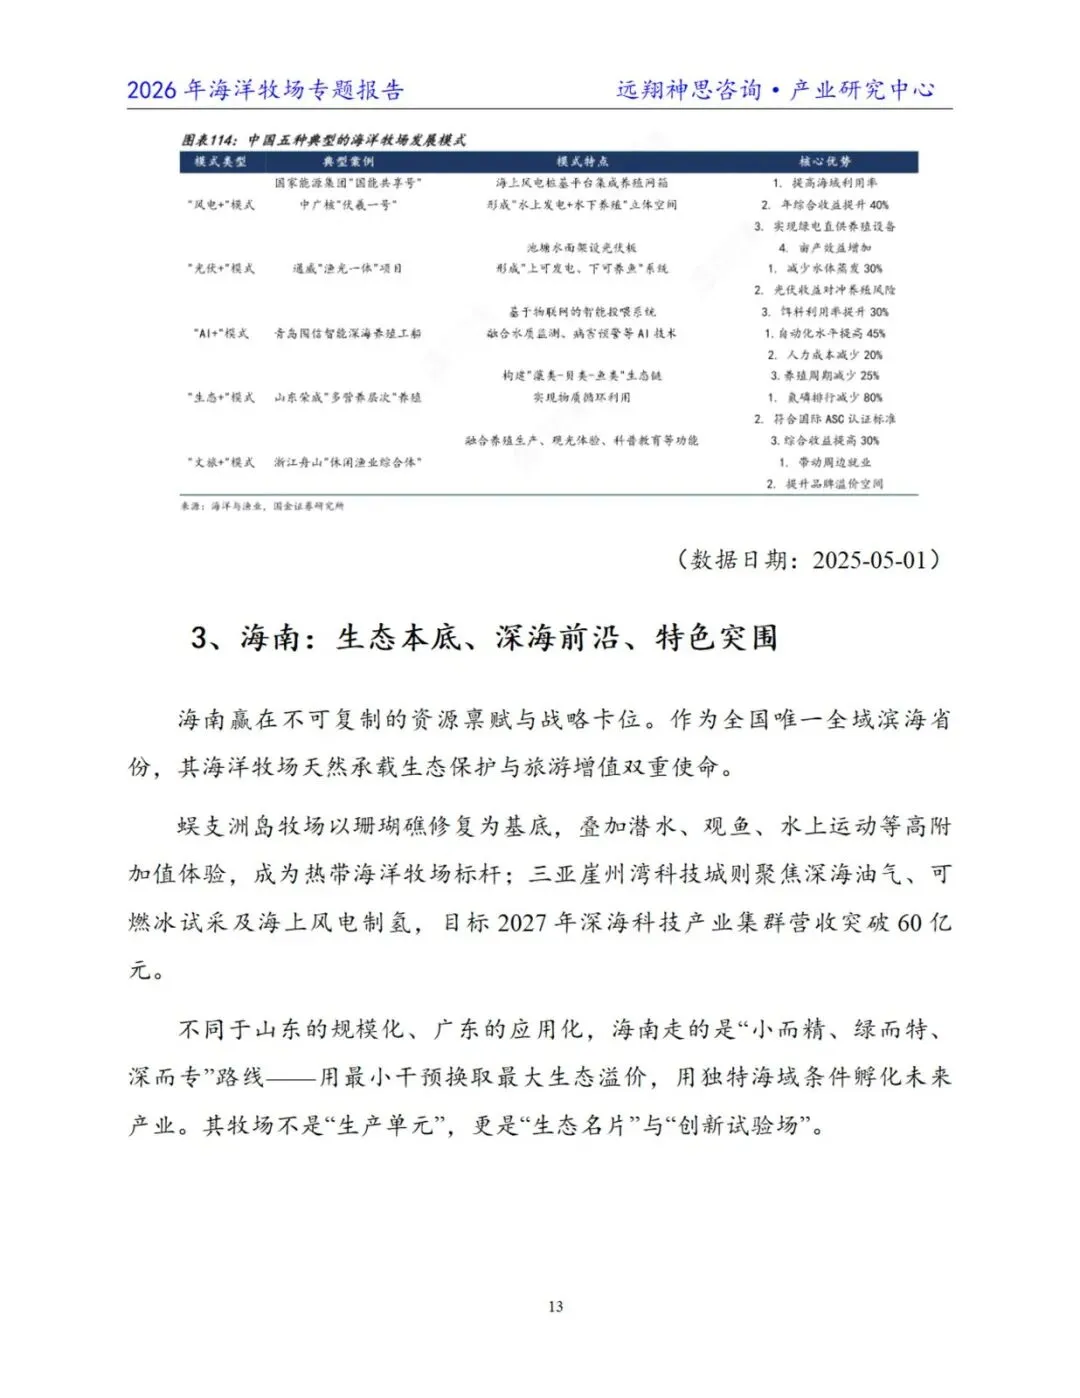
狭义牧场是硬件驱动:投礁、放流、管种群,核心是产能。广义牧场是整片海域的系统工程:藻床重建、智能投喂、水质监测、碳汇核算,甚至风电协同,目标是可调控的生态闭环。
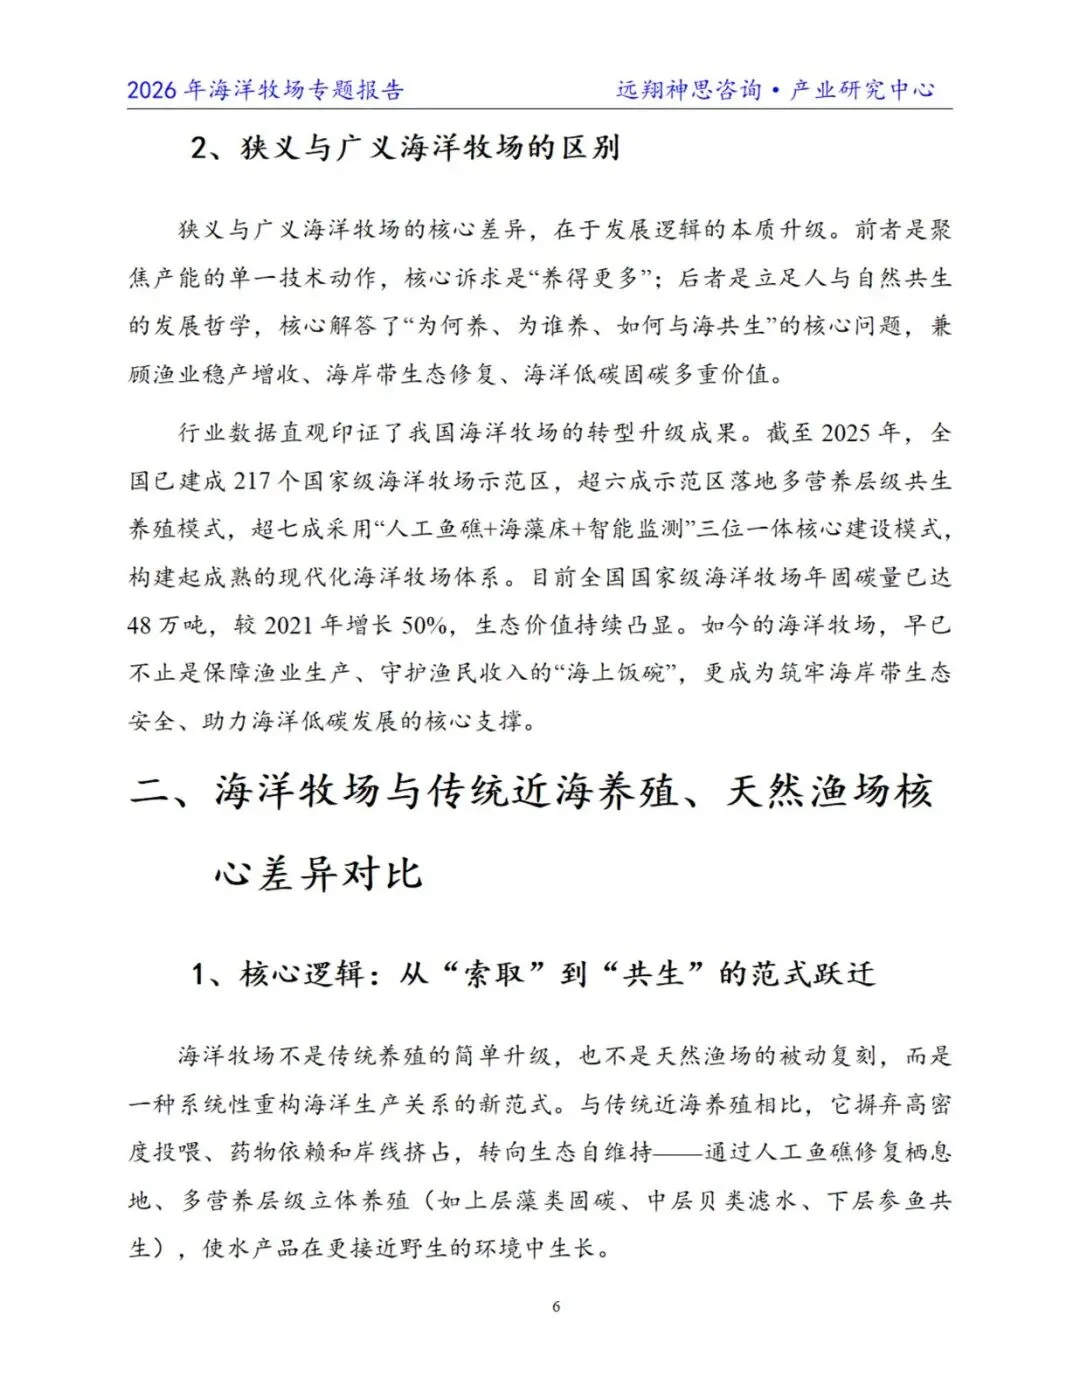
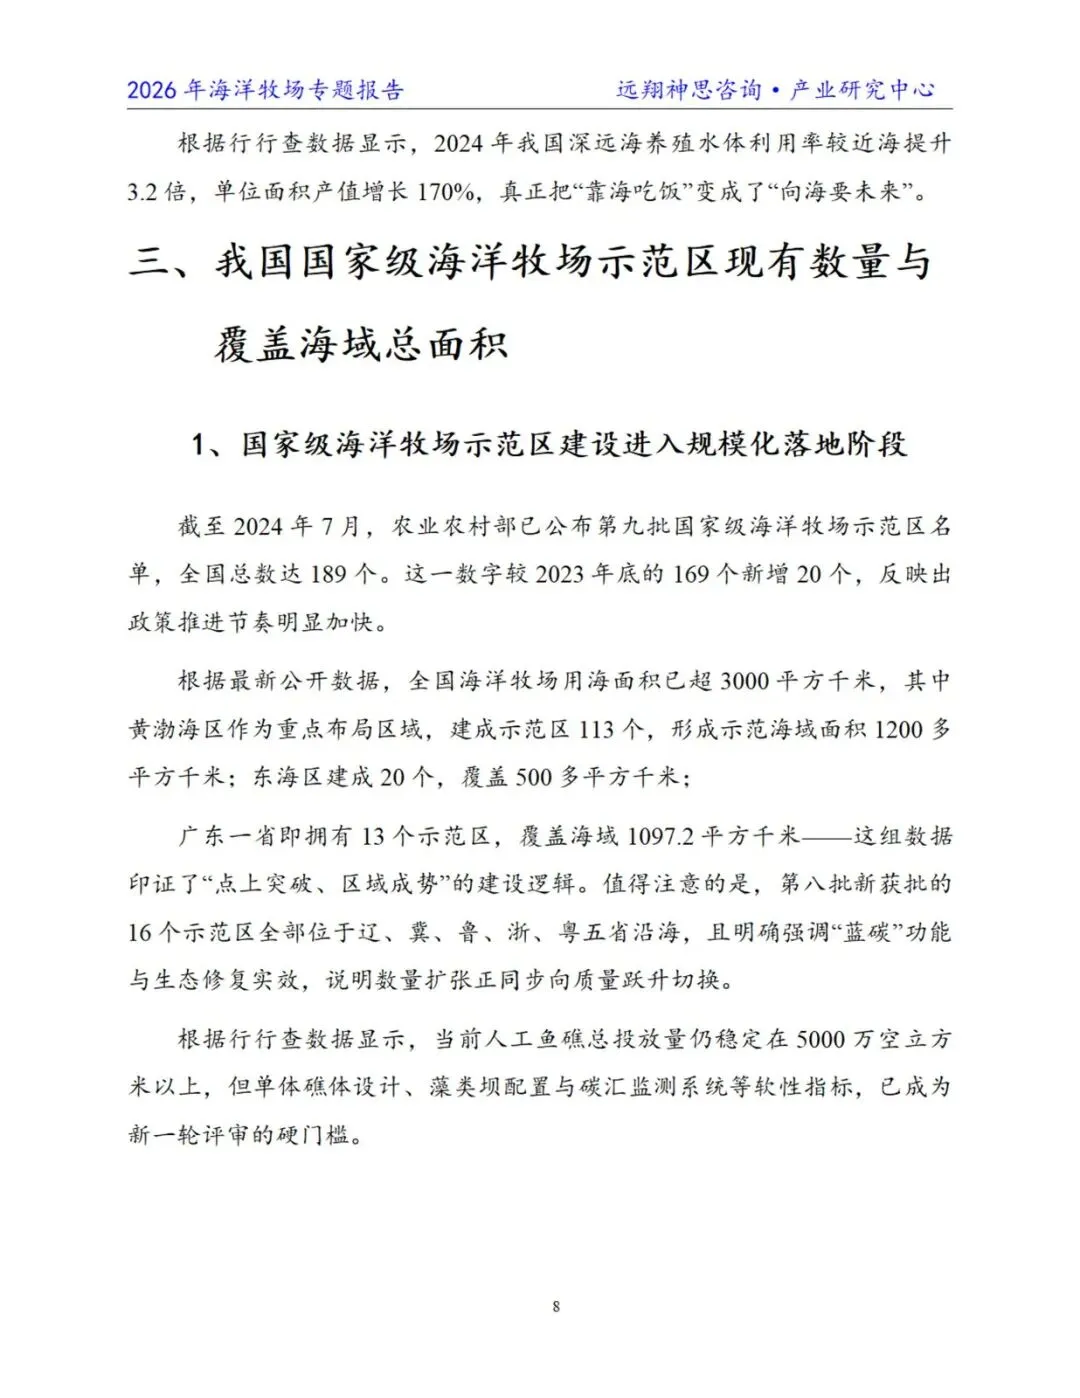
截至材料给出的节点,全国国家级示范区已到189个(2024年7月第九批),另有口径写到2025年217个;用海面积超3000平方千米,黄渤海113个、示范海域1200多平方千米。超六成示范区落地多营养层级共生,超七成走“人工鱼礁+海藻床+智能监测”。
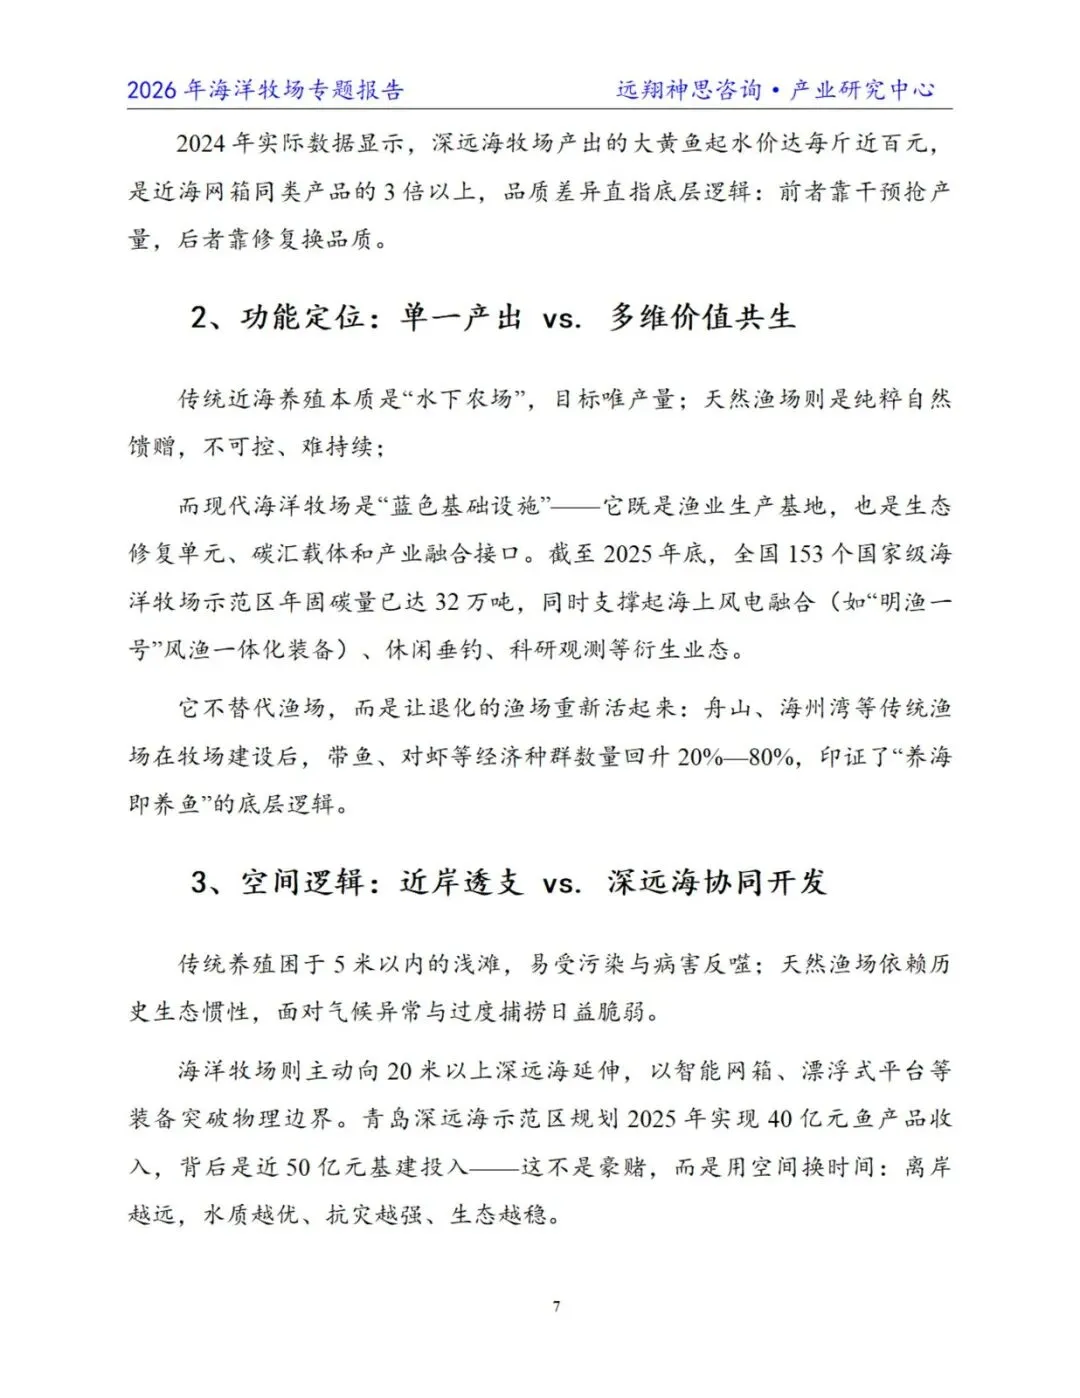
这不是口号。2024年深远海牧场大黄鱼起水价近百元/斤,是近海网箱同类3倍以上。行行查口径:深远海养殖水体利用率较近海提升3.2倍,单位面积产值增长170%。舟山、海州湾等传统渔场建设牧场后,带鱼等经济种群回升约20%—80%(OCR区间)。近岸透支的“水下农场”在让位给20米以深远海装备。
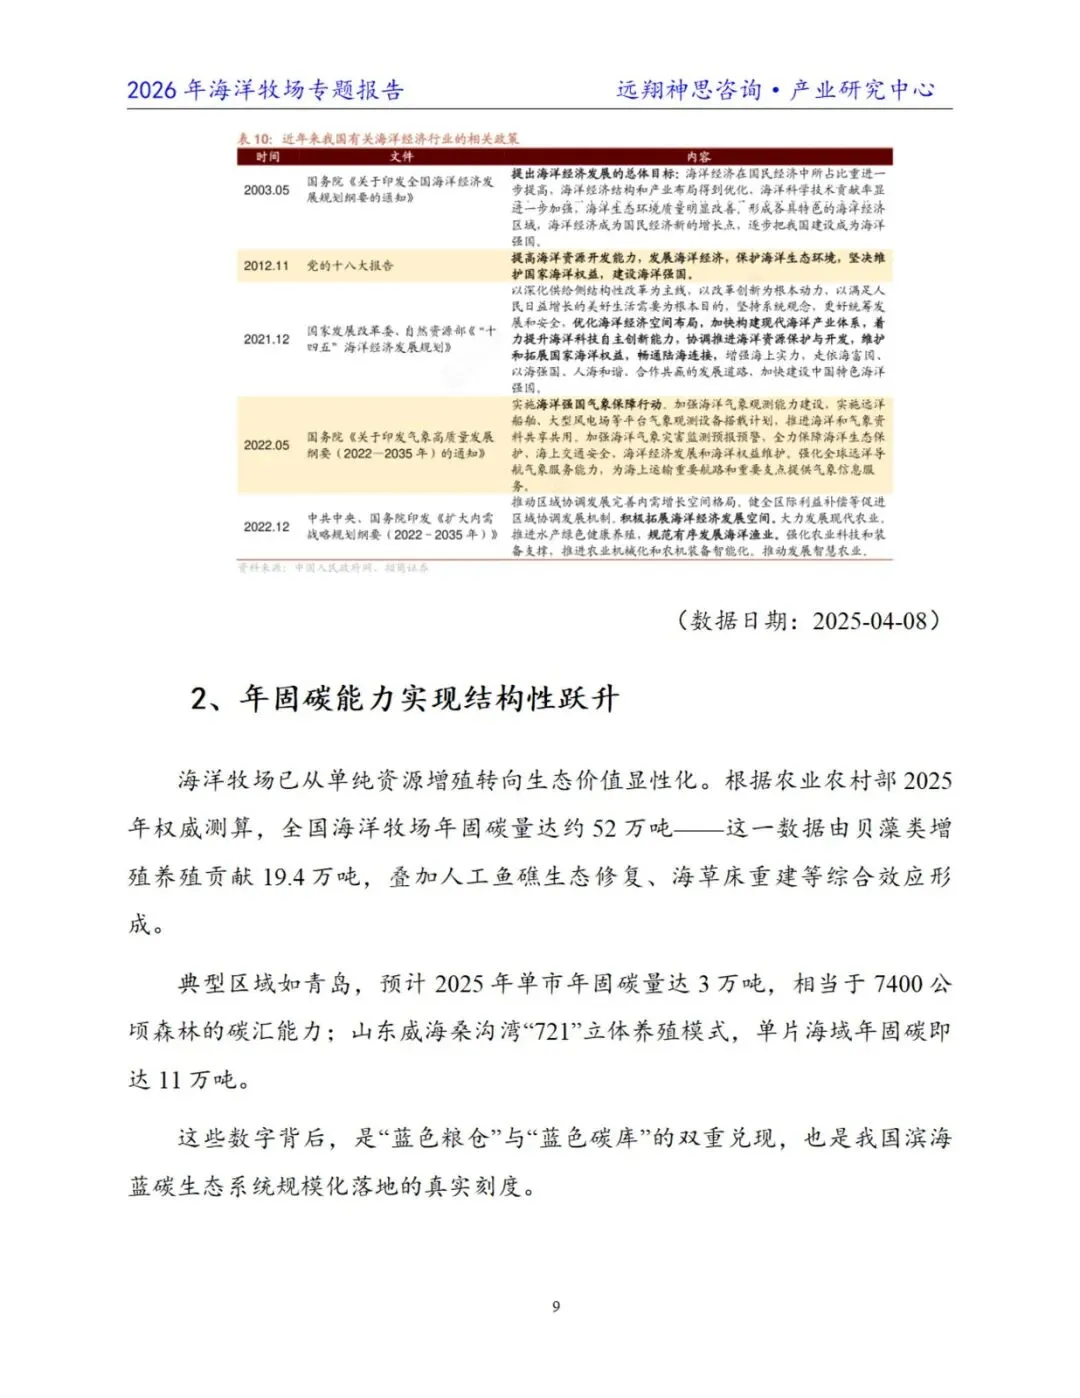
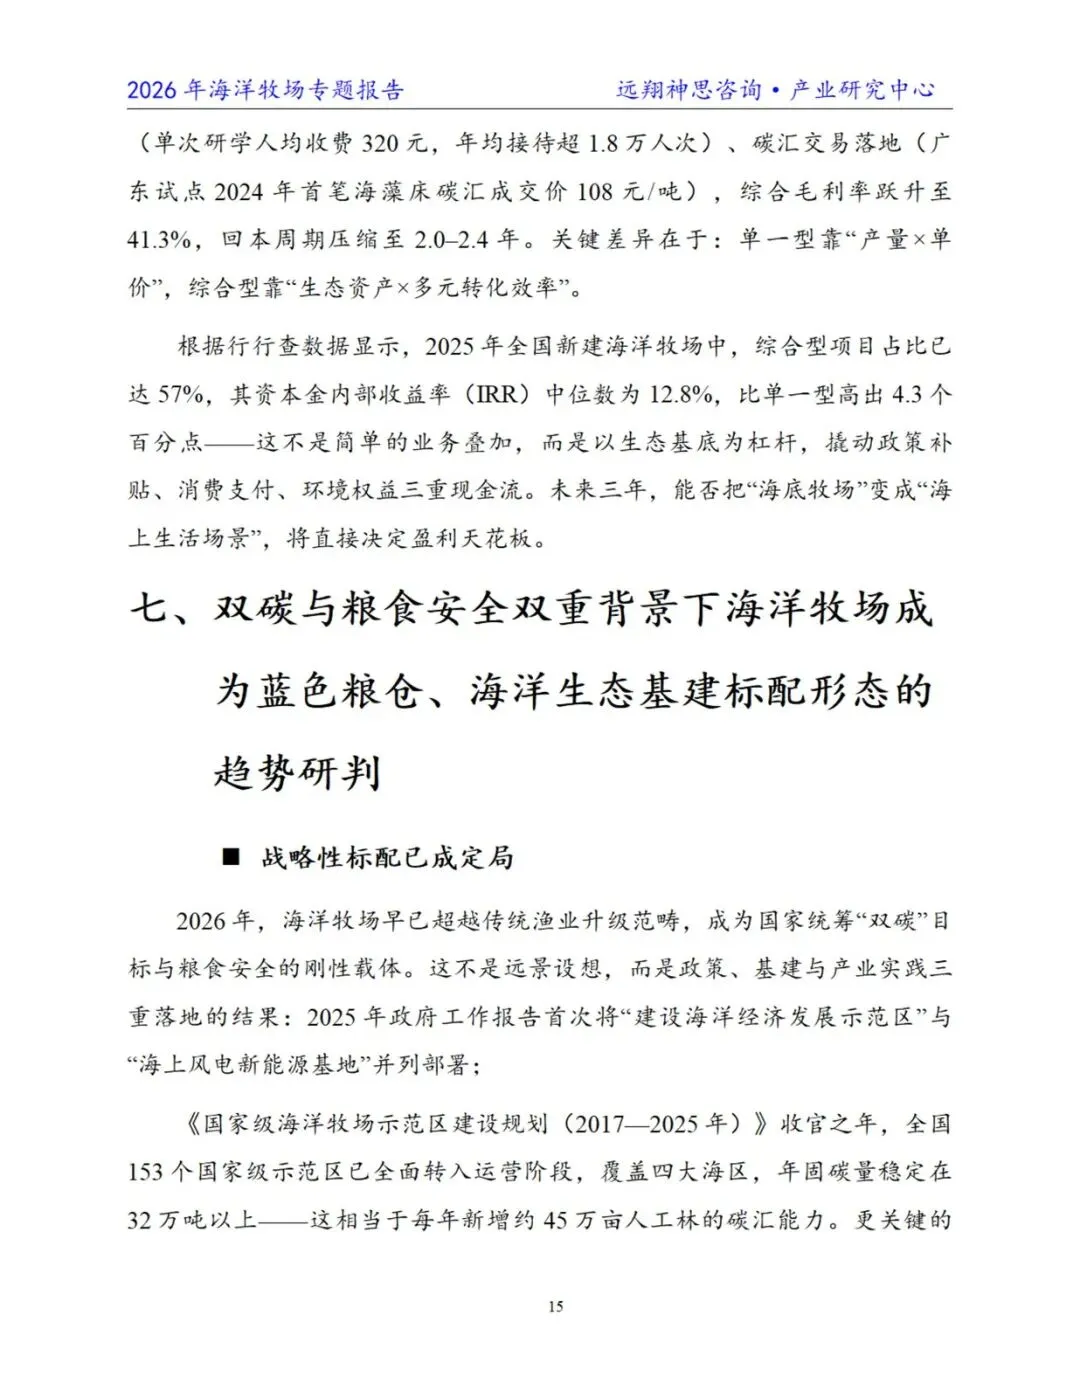
碳汇把生态从外部性变成可核算资产:全国牧场年固碳约48万吨(较2021年增约50%)或农业农村部2025年测算约52万吨,其中贝藻贡献19.4万吨。青岛单市预计2025年3万吨,约等于7400公顷森林;威海桑沟湾“721”立体养殖单片海域年固碳11万吨。
谁在赚钱:五元联合体,不是政府包办
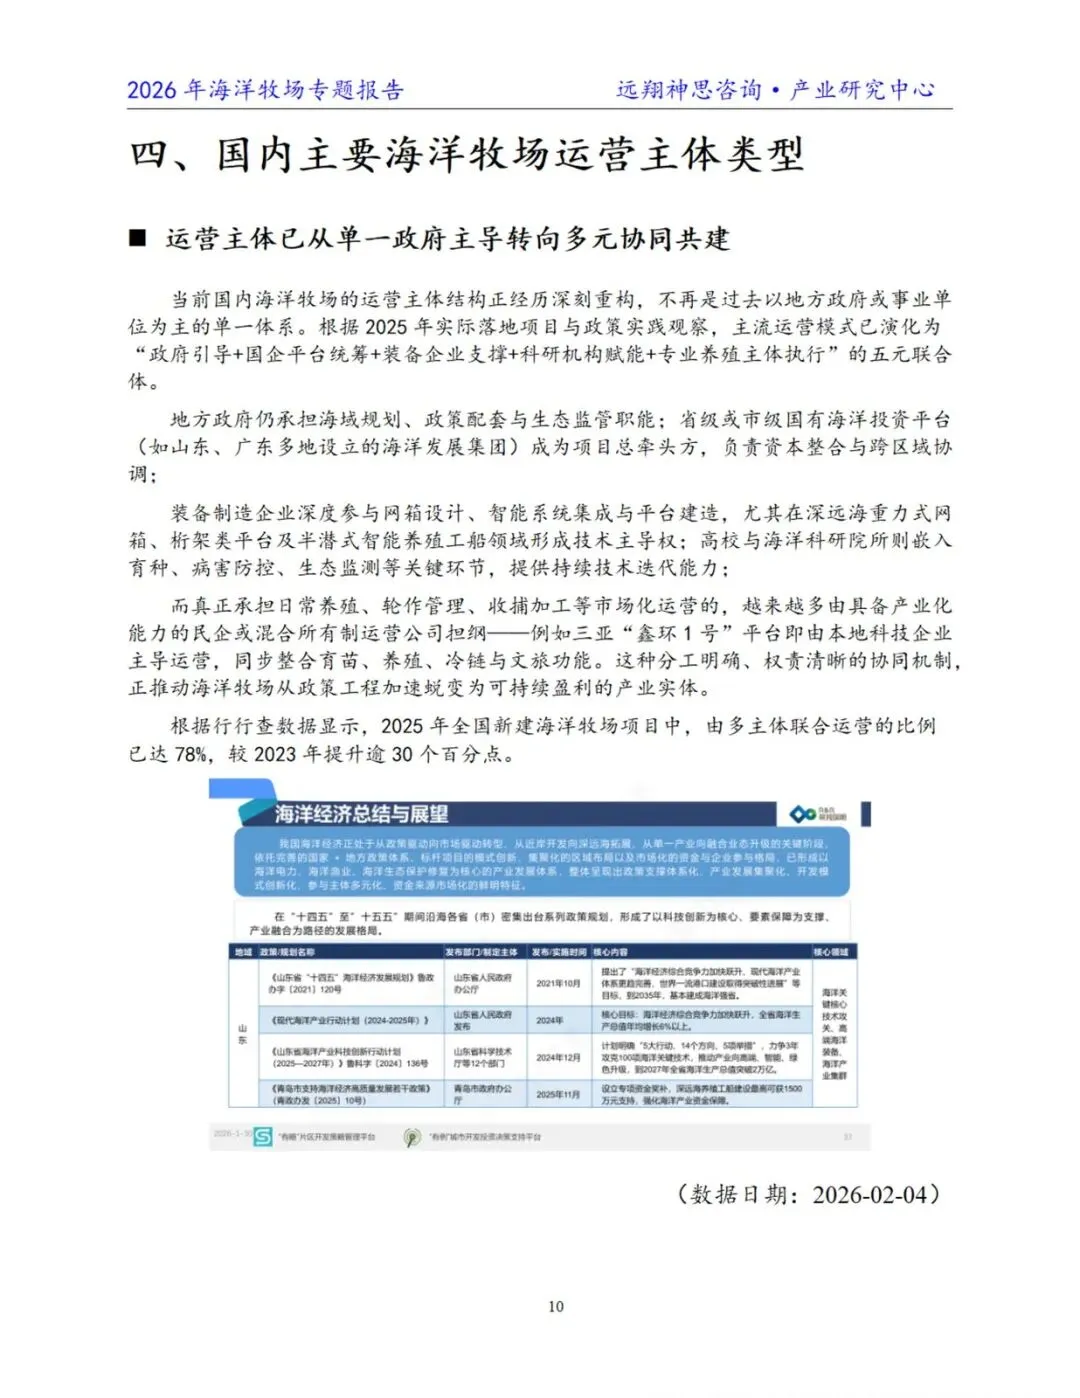
运营已变成“政府引导+国企平台统筹+装备企业支撑+科研赋能+专业养殖主体执行”。2025年新建项目中多主体联合运营占78%,较2023年升超30个百分点。装备厂卡深远海网箱和工船,民企或混改公司扛日常养殖——三亚“循环1号”一类平台把育苗、养殖、冷链、文旅捆在一起。
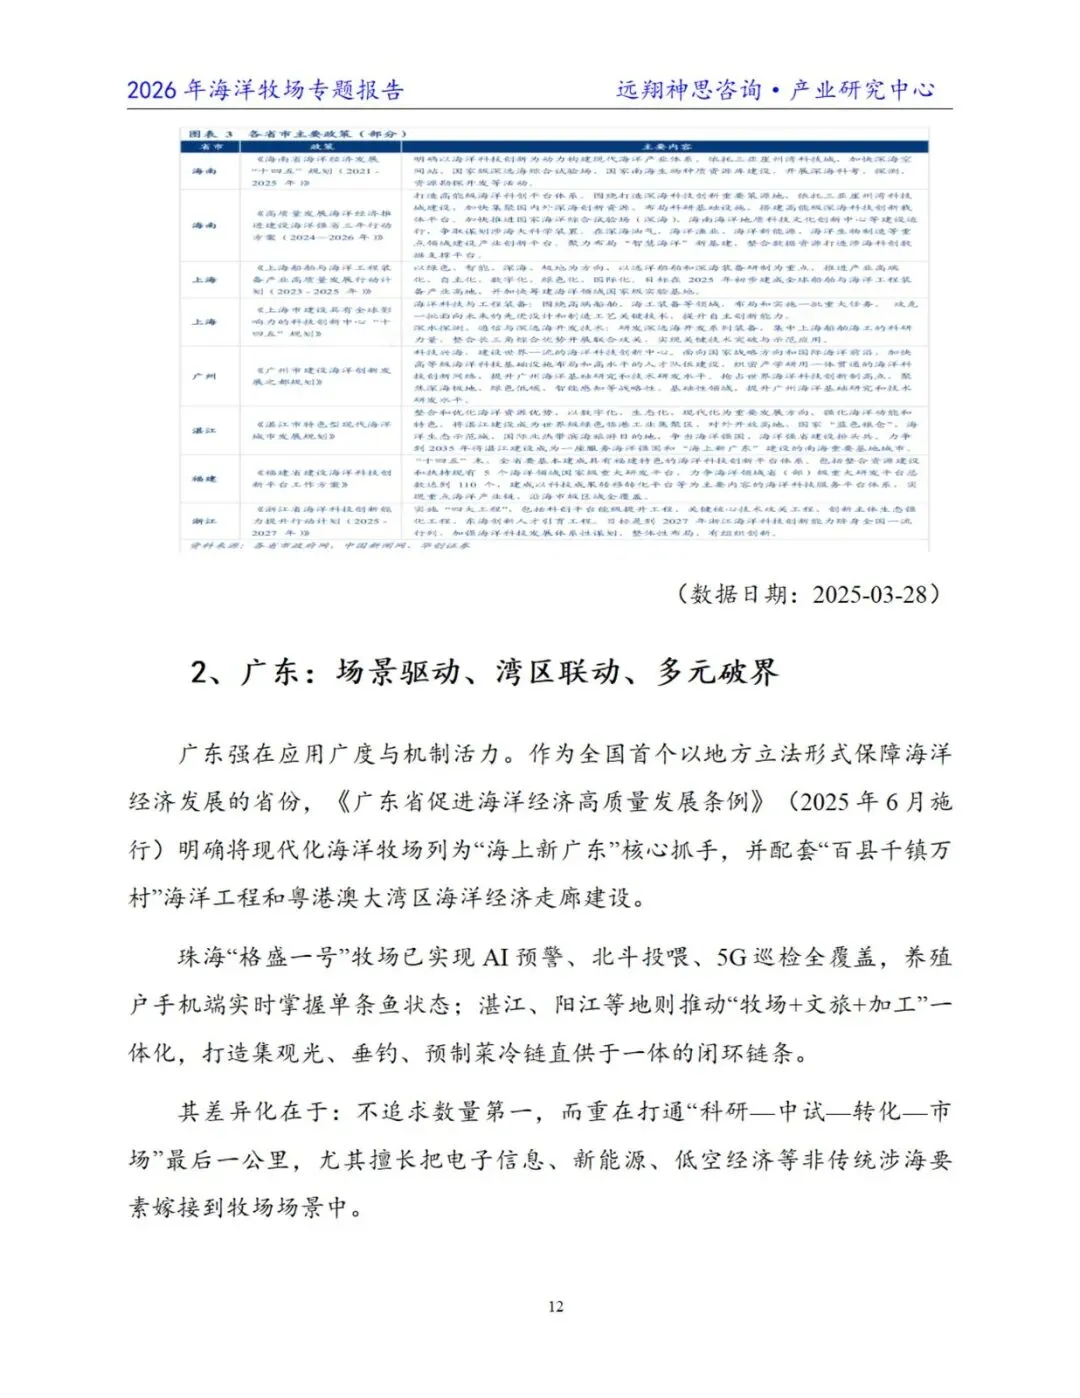
区域分化也很硬。山东走规模和技术立体融合;广东靠湾区场景破界;海南押生态本底和深海前沿。山东海洋生产总值1.8万亿元、占全国17.1%,是规模领先的底盘,不等于全国都能复制桑沟湾。
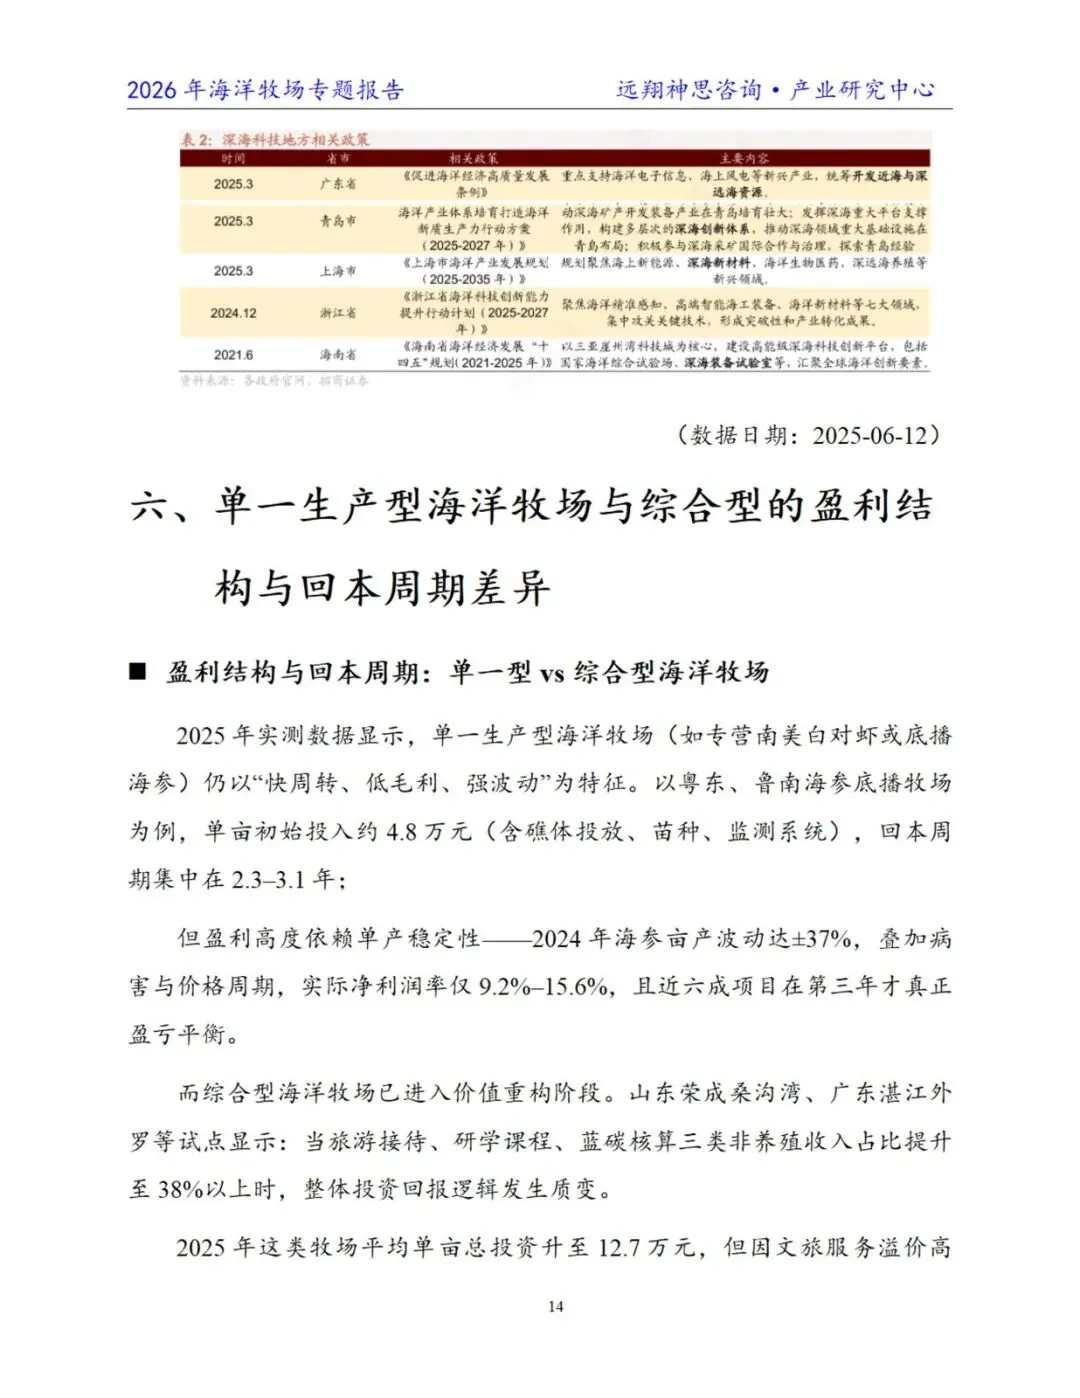
账本才是分水岭。单一生产型吃病害和价格周期,实际净利润率仅约9.2%—15.6%,近六成项目第三年才真正见利。融合型(渔业+文旅+能源)材料给出的相关利润率口径约41.39%,回本可压到2.0—2.4年。盈利从“一网鱼”变成生产、体验、碳/能源三维重构。
风渔融合还没过三关
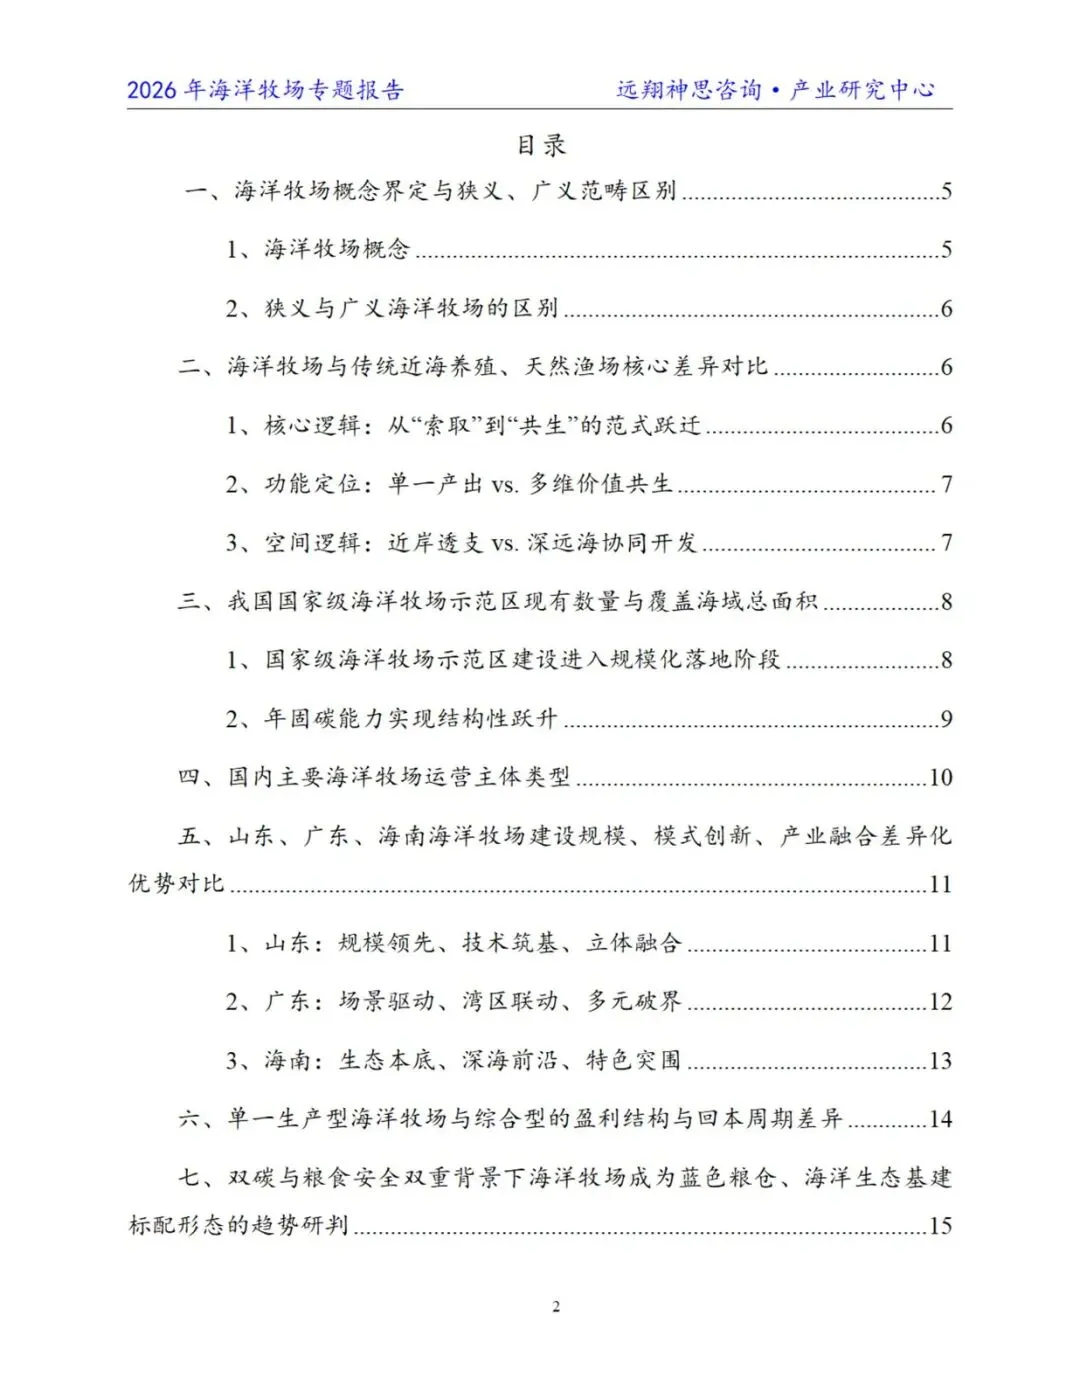
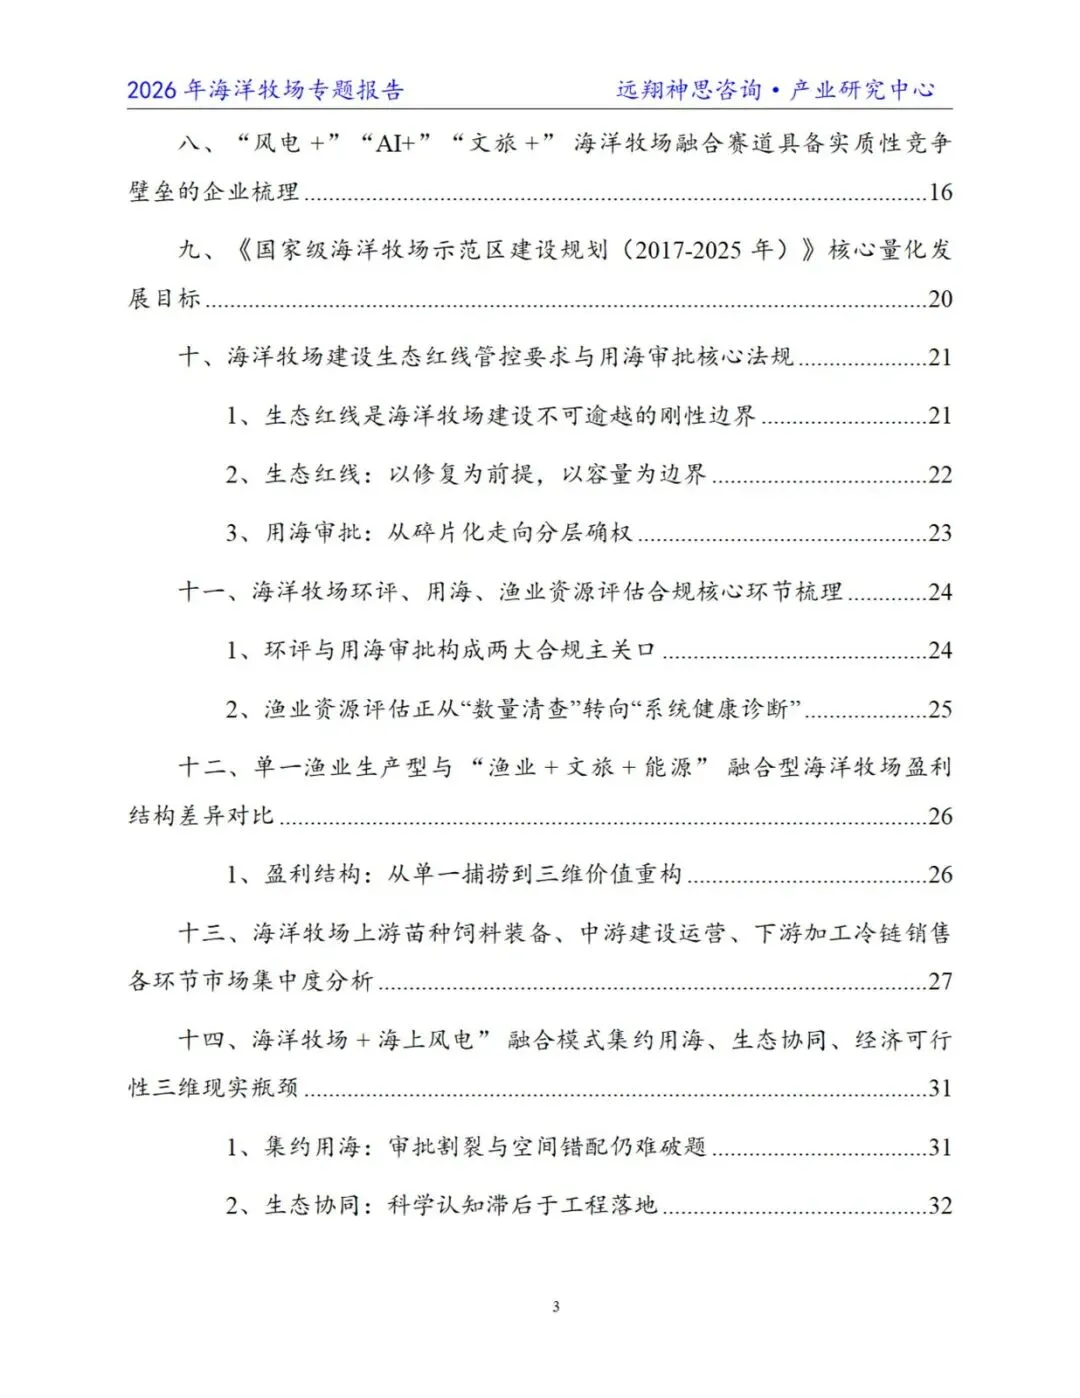
“牧场+海上风电”听起来像集约用海的最优解,材料把瓶颈写得很直:审批割裂与空间错配;生态协同上科学认知滞后于工程落地;经济上成本倒挂、收益不确定。生态红线是刚性边界——先修复、再按容量建设。用海从碎片审批走向分层确权,环评和用海是两大主关口,渔业资源评估从“数鱼”转向系统健康诊断。
上游苗种饲料装备、中游建设运营、下游加工冷链的集中度材料有专章,但可引用数字有限,不宜把“谁垄断”说死。能看清的是:软性指标(单体礁设计、藻坝、碳汇监测)已成新一轮评审硬门槛,人工鱼礁总量仍在约5000万空立方米以上,增量逻辑已不是堆立方。
规划周期上,《国家级海洋牧场示范区建设规划(2017—2025年)》量化任务收官,双碳和粮食安全把牧场同时标成“蓝色粮仓”和海洋生态基建。数量扩张同步切质量:第八批16个示范区落在辽鲁浙闽粤,明确强调蓝碳和修复实效。
接下来盯什么
- 国家级示范区数量与用海面积是否继续扩,且新批项目是否仍强制蓝碳、藻床、智能监测,而不是只报投礁立方数。
- 单一生产型项目净利润是否仍困在约9%—16%、第三年才见利;融合型回本是否稳定落在2.0—2.4年区间。
- 年固碳口径(48万/52万吨)能否被监测系统连续兑现,贝藻贡献是否仍是主力。
- 新建项目多主体联合运营占比能否维持在接近78%的水平,国企平台+装备厂+运营民企的分工是否写进可验证合同。
- 风渔一体项目能否突破用海分层确权:同一海域渔业、能源、生态功能是否同批获批,而不是审批各走各的。
- 深远海相对近海的水体利用率和单位产值优势(3.2倍、+170%)是否在新投运平台上复现,大黄鱼等高价品种价差是否还在3倍以上。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告





发表评论
发表评论: