
 研报速递
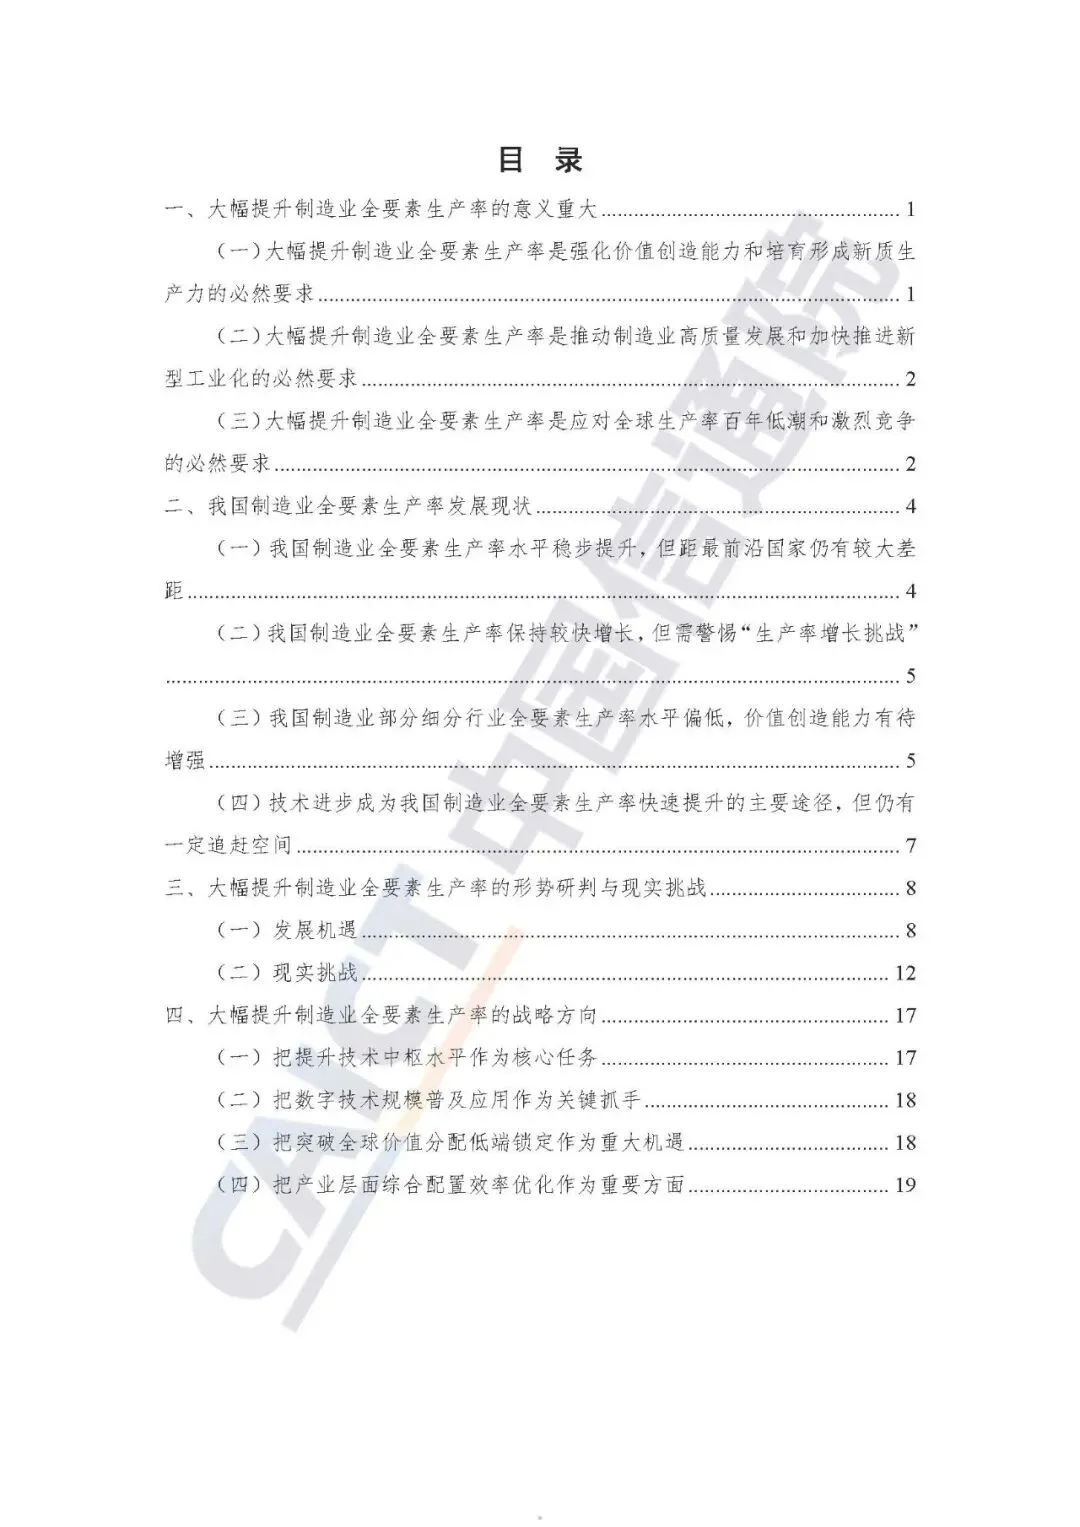
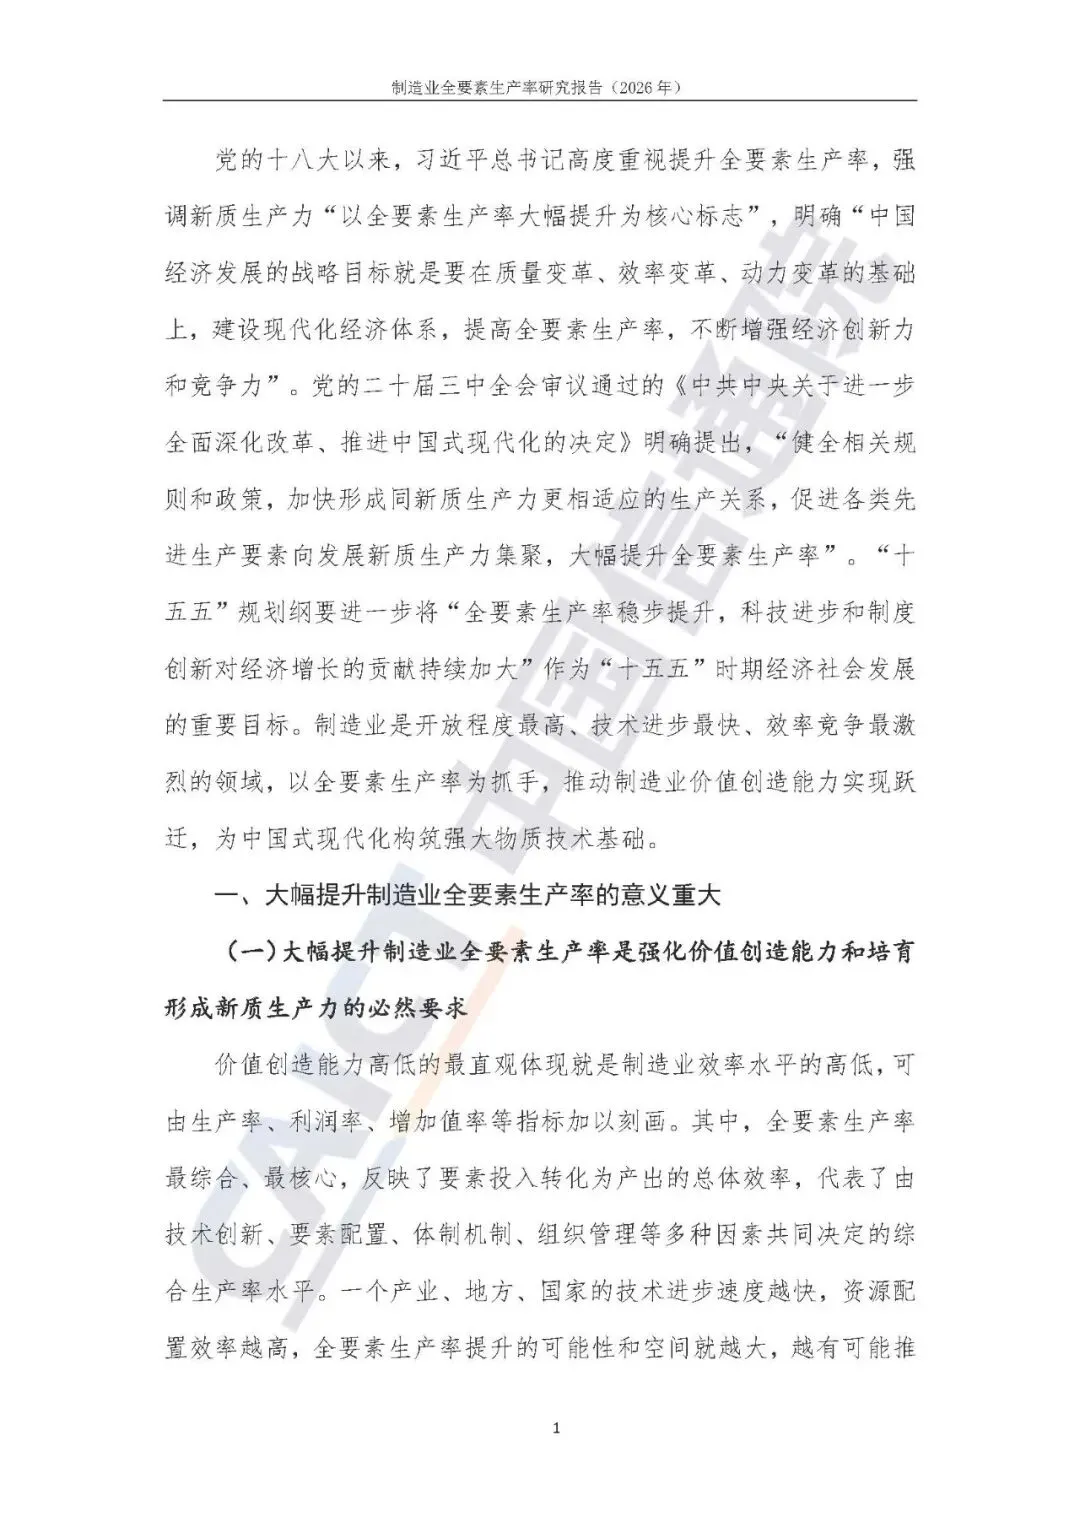
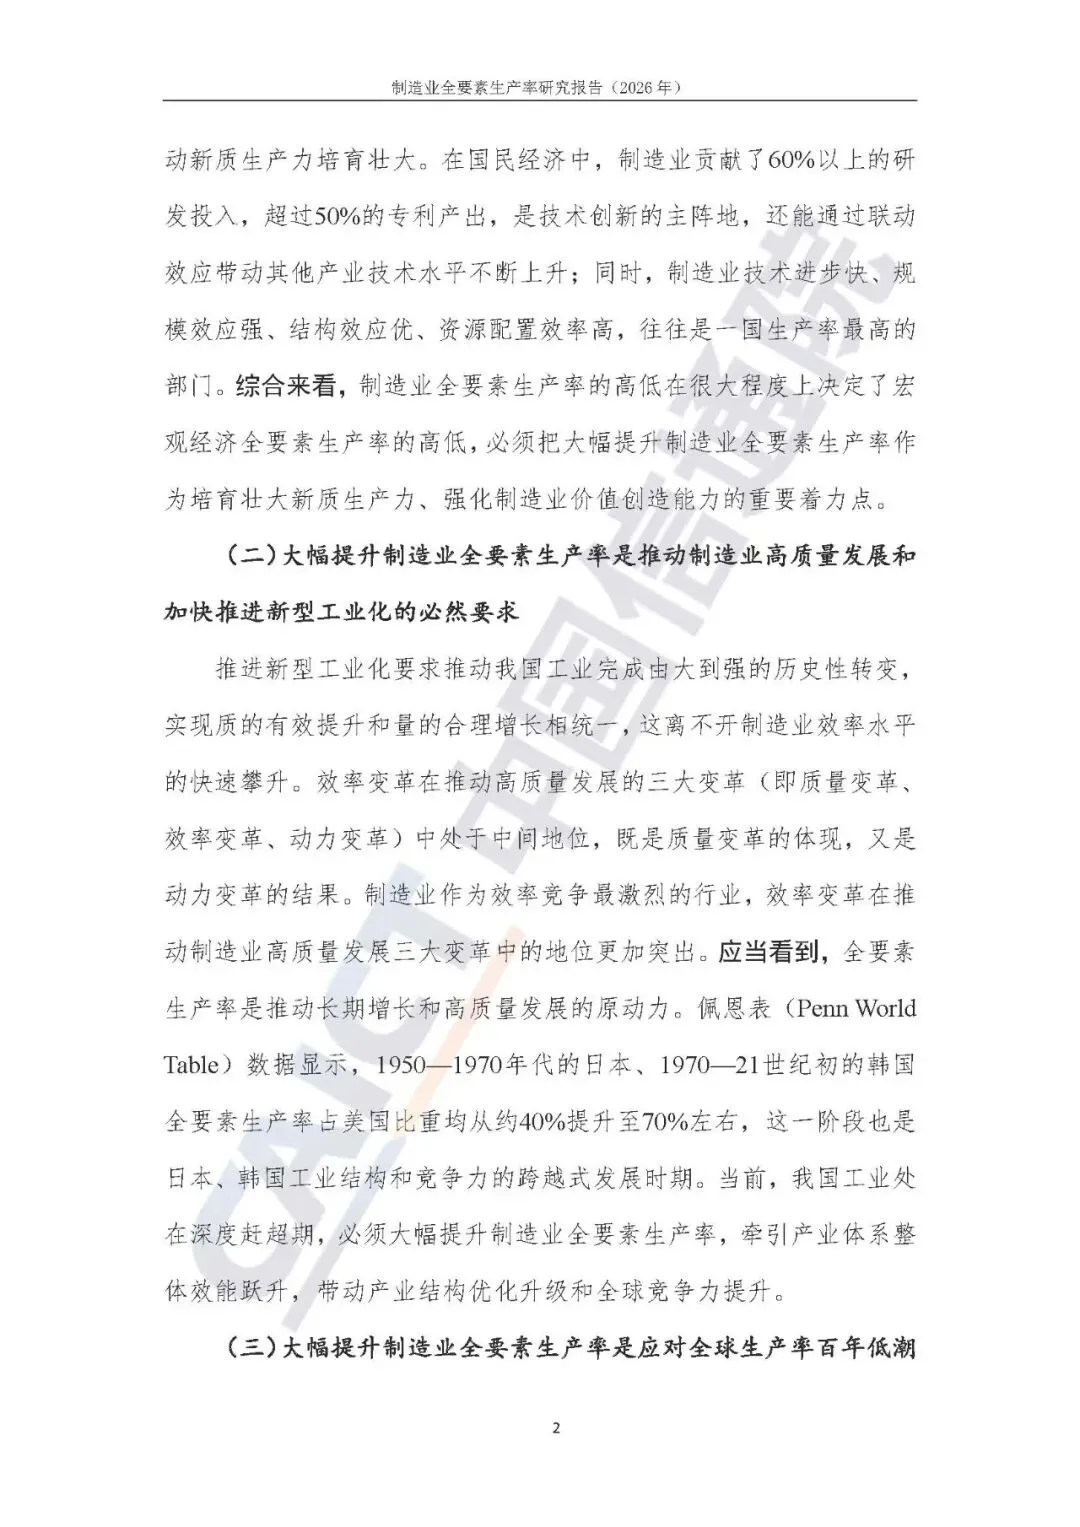
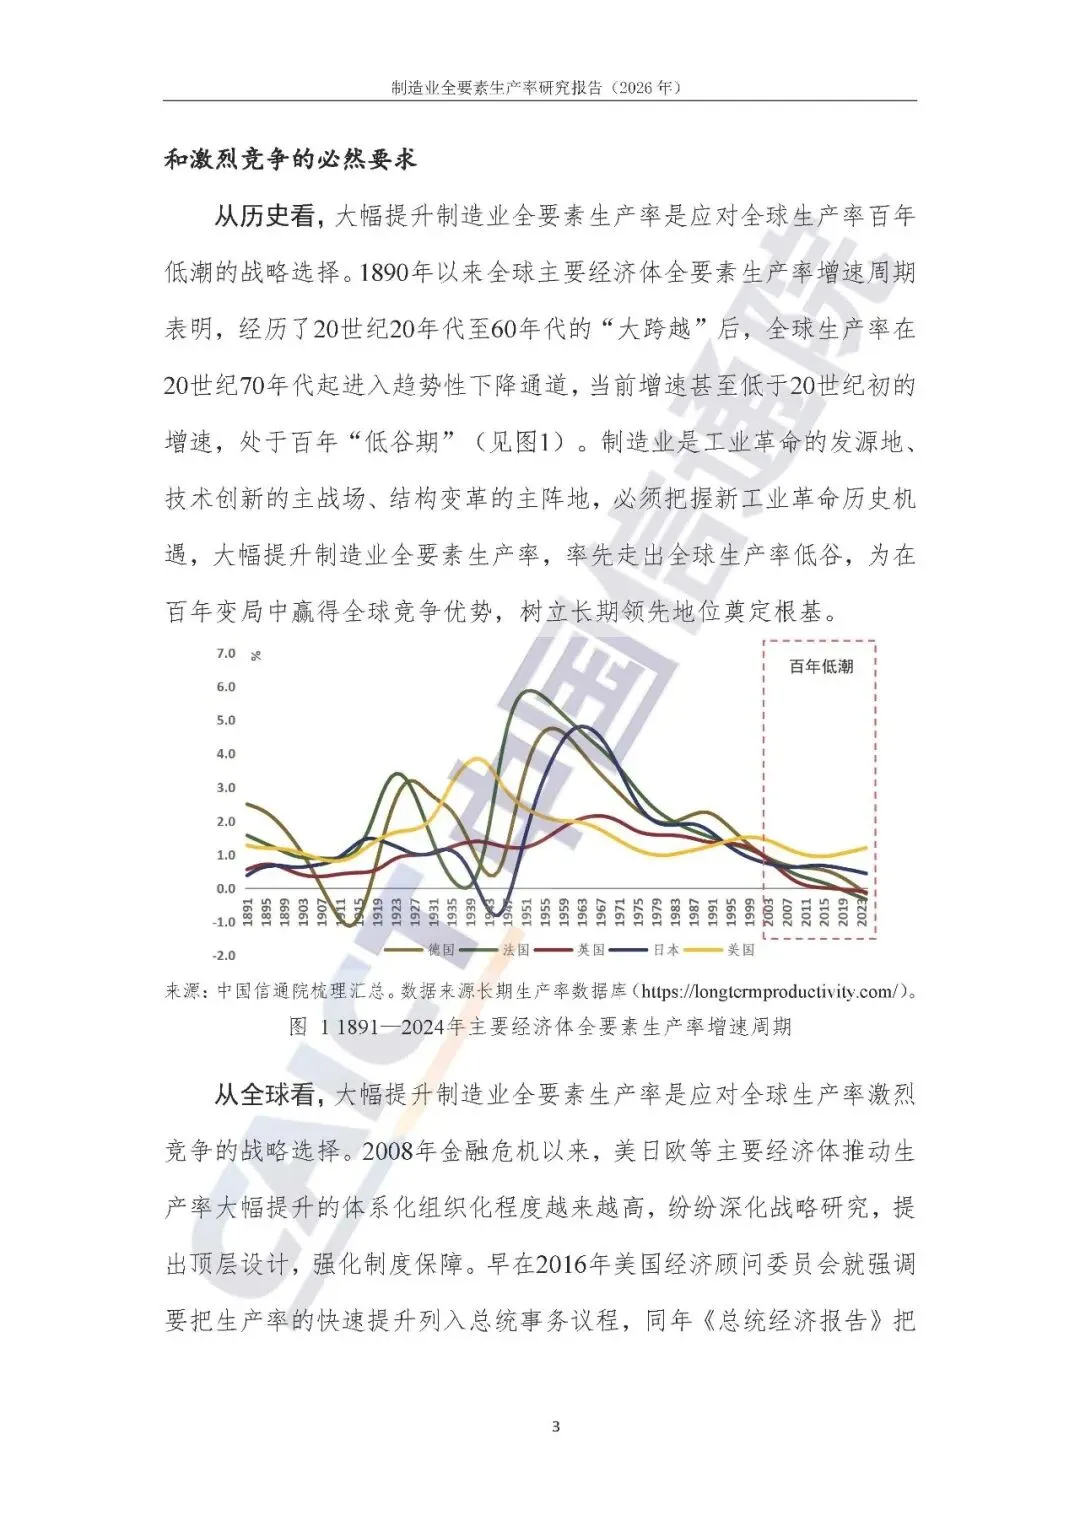
这份是中国信通院 2026 年 9 月发布的制造业全要素生产率研究报告,报告立足新质生产力、十五五规划以及 2035 年基本实现新型工业化目标,围绕我国制造业全要素生产率开展测算、对比分析并提出战略方向。报告指出全要素生产率代表技术创新、要素配置、体制机制等共同决定的综合生产效率,制造业是研发与专利产出的主要阵地,制造业全要素生产率很大程度决定宏观经济全要素生产率水平,提升它是培育新质生产力、推进新型工业化,同时应对全球生产率长期低迷、国际激烈竞争的必然要求。
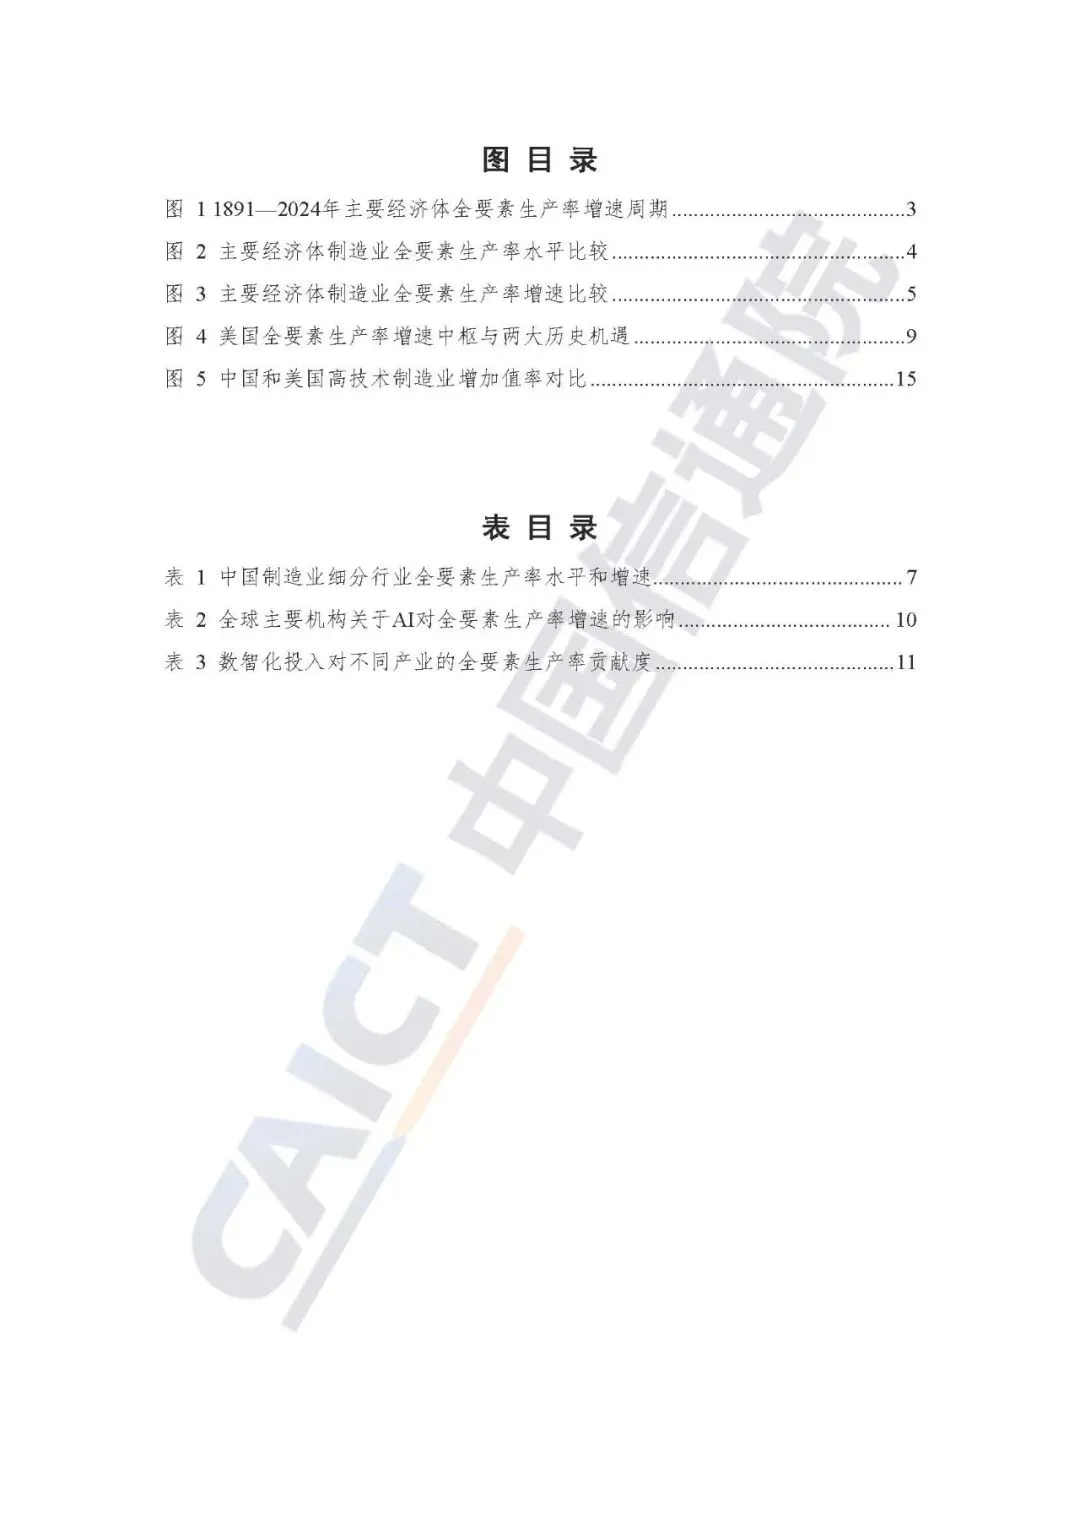
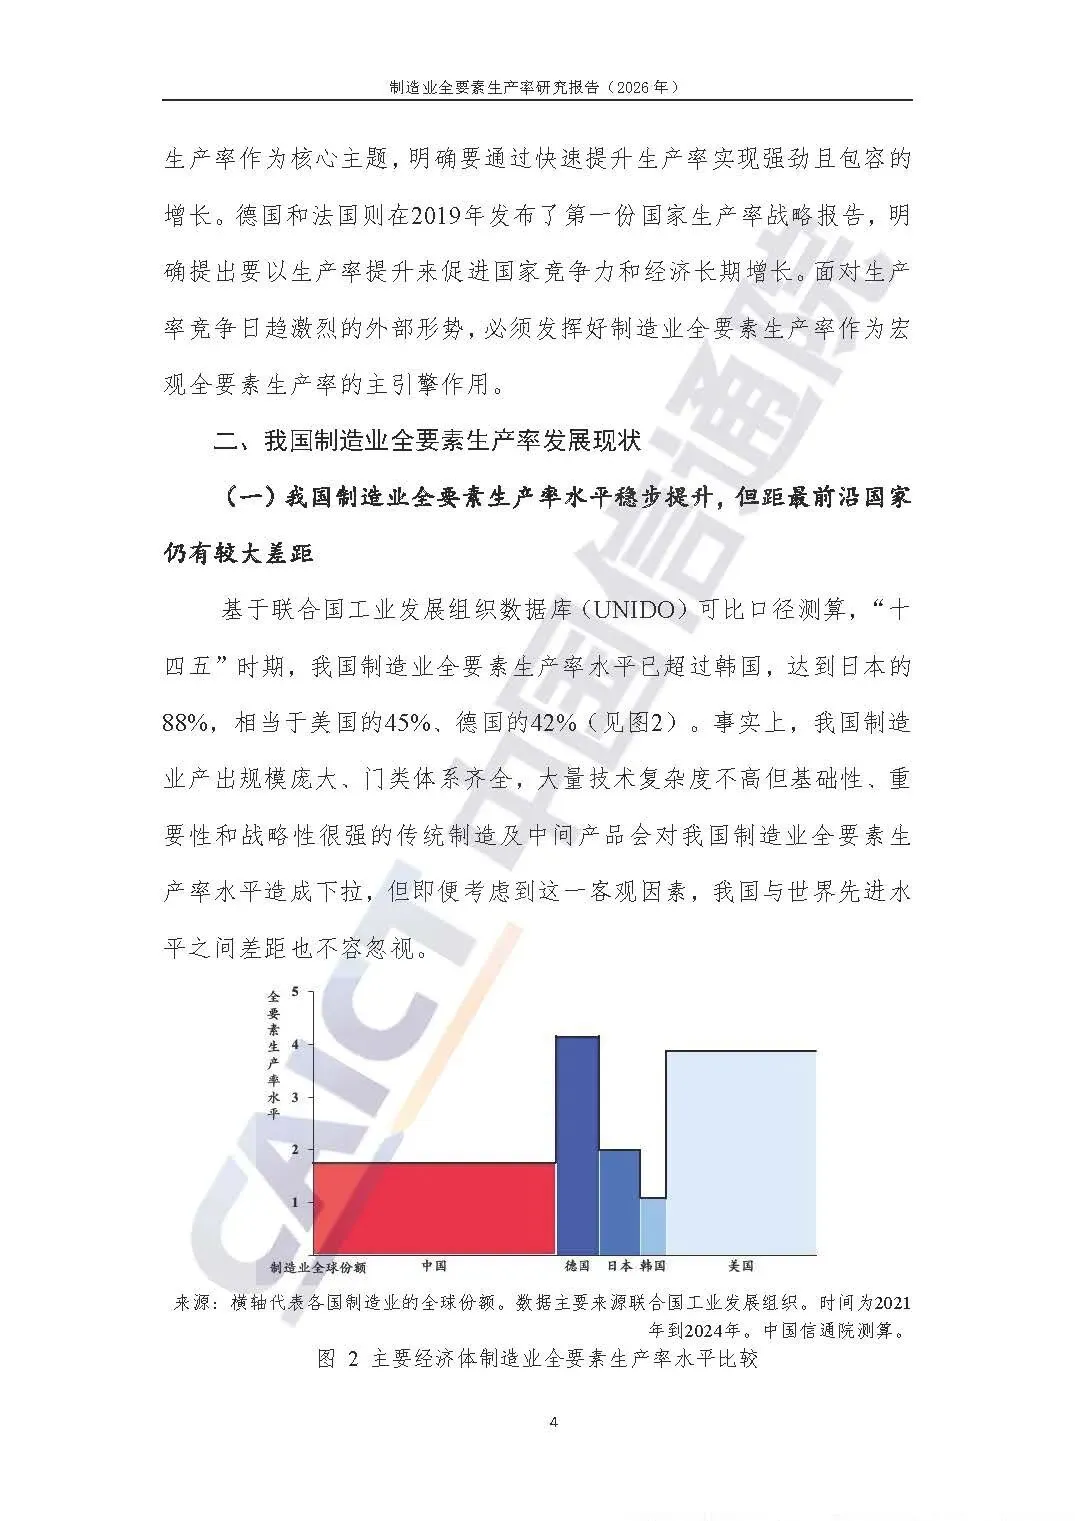
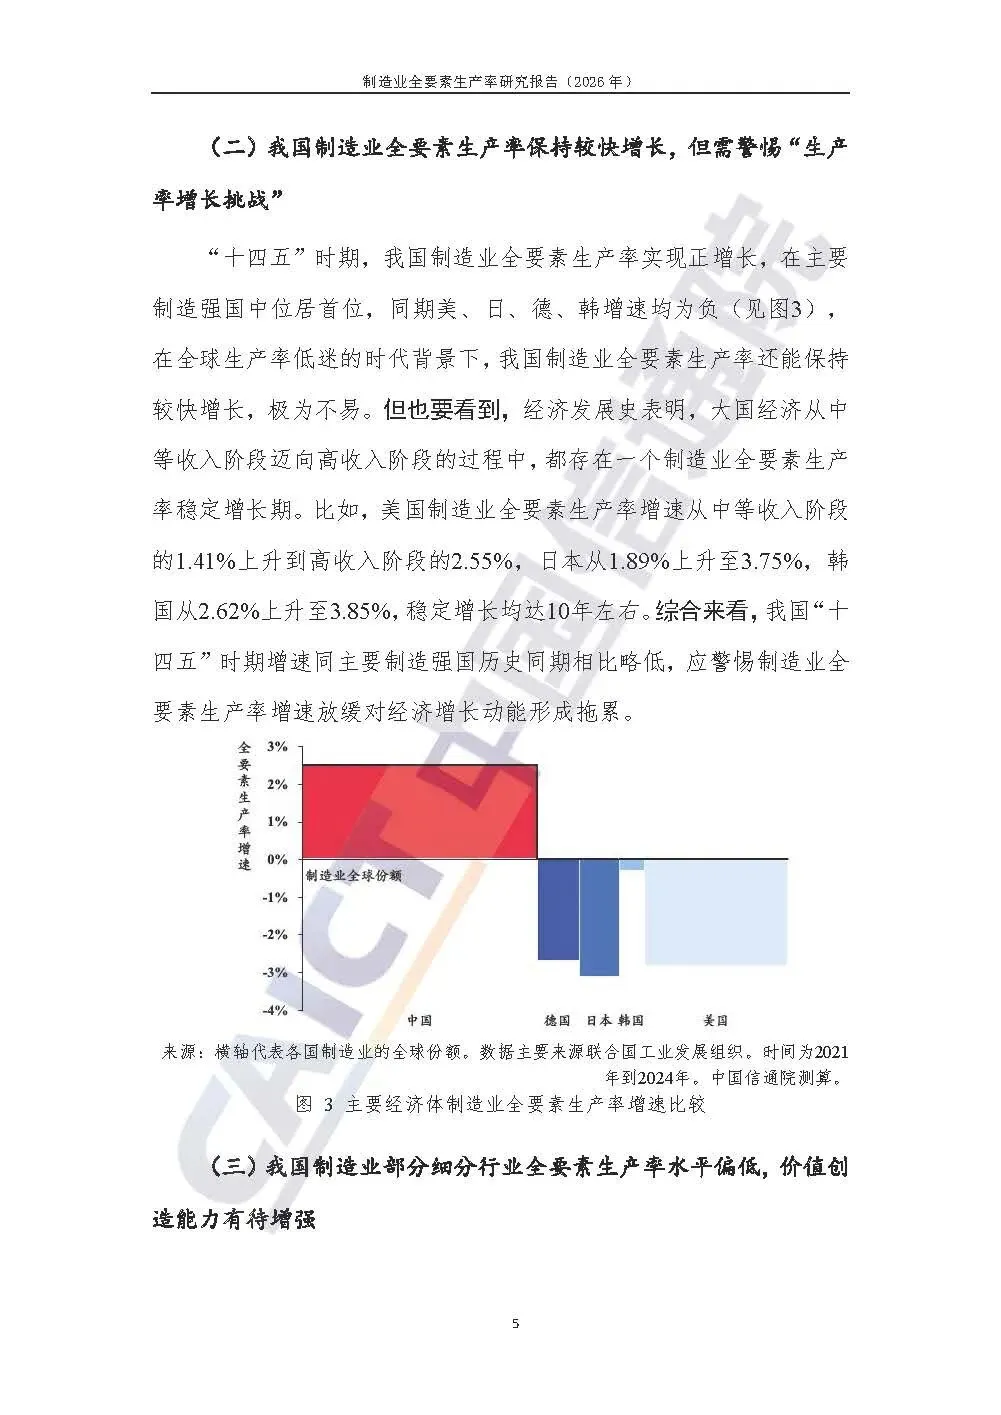
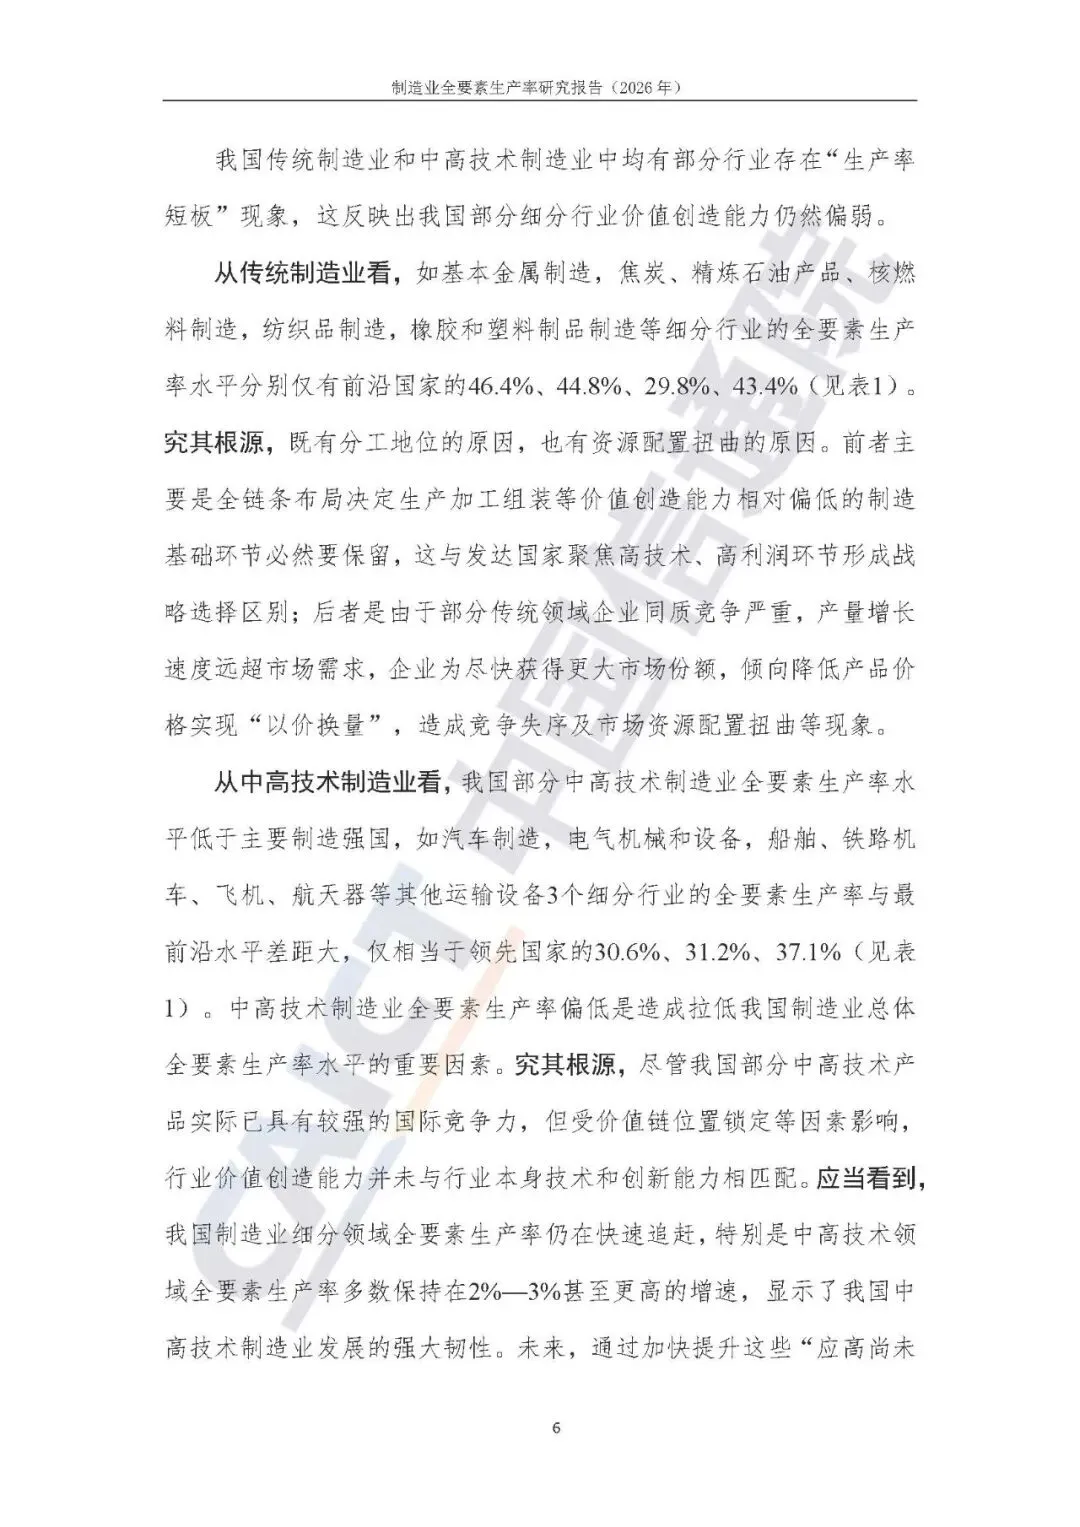
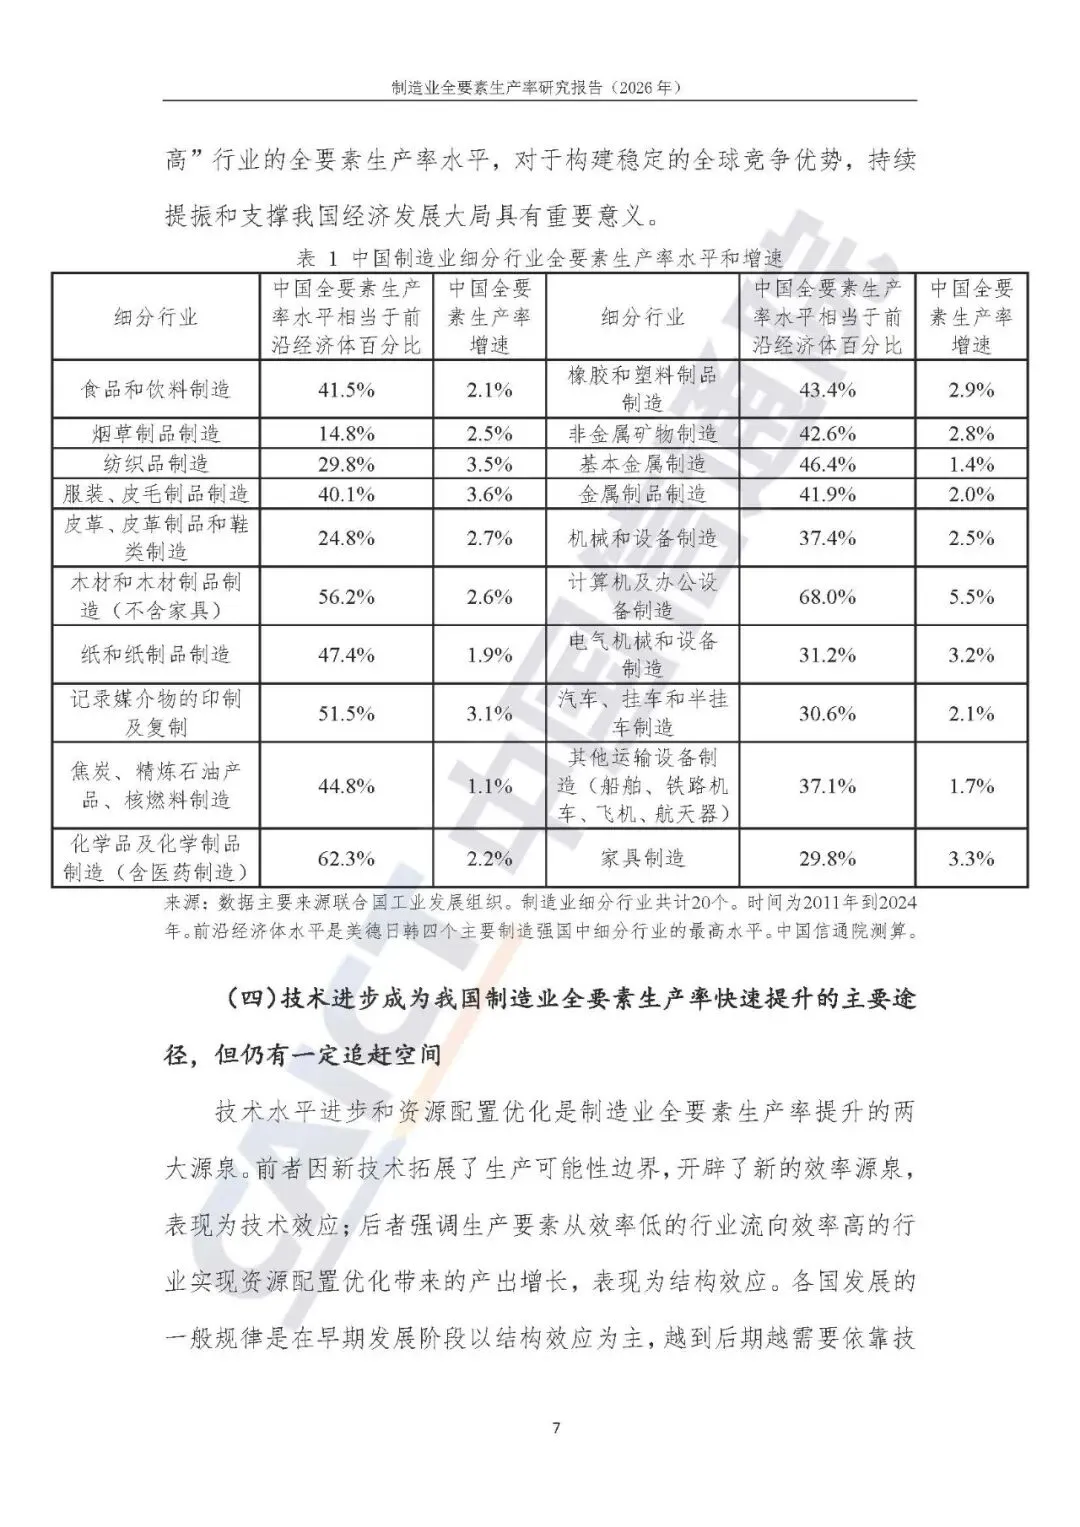
现状方面,十二五以来我国制造业全要素生产率水平和增速整体稳步提升,十四五时期增速在主要制造强国里处于首位,但水平和前沿国家仍存在差距,仅达到美国的 45%、德国的 42%、日本的 88%。部分细分行业存在生产率短板,传统制造以及汽车、电气机械、高端装备这类中高技术行业的全要素生产率仅为前沿国家三成左右,价值创造能力偏弱。技术进步已经成为我国制造业全要素生产率增长的主要来源,十四五时期技术进步效应贡献约七成,资源配置效应贡献三成,不过对比美国接近八成的技术效应贡献,依旧还有追赶空间,同时要警惕增速放缓拖累经济增长动能的风险。
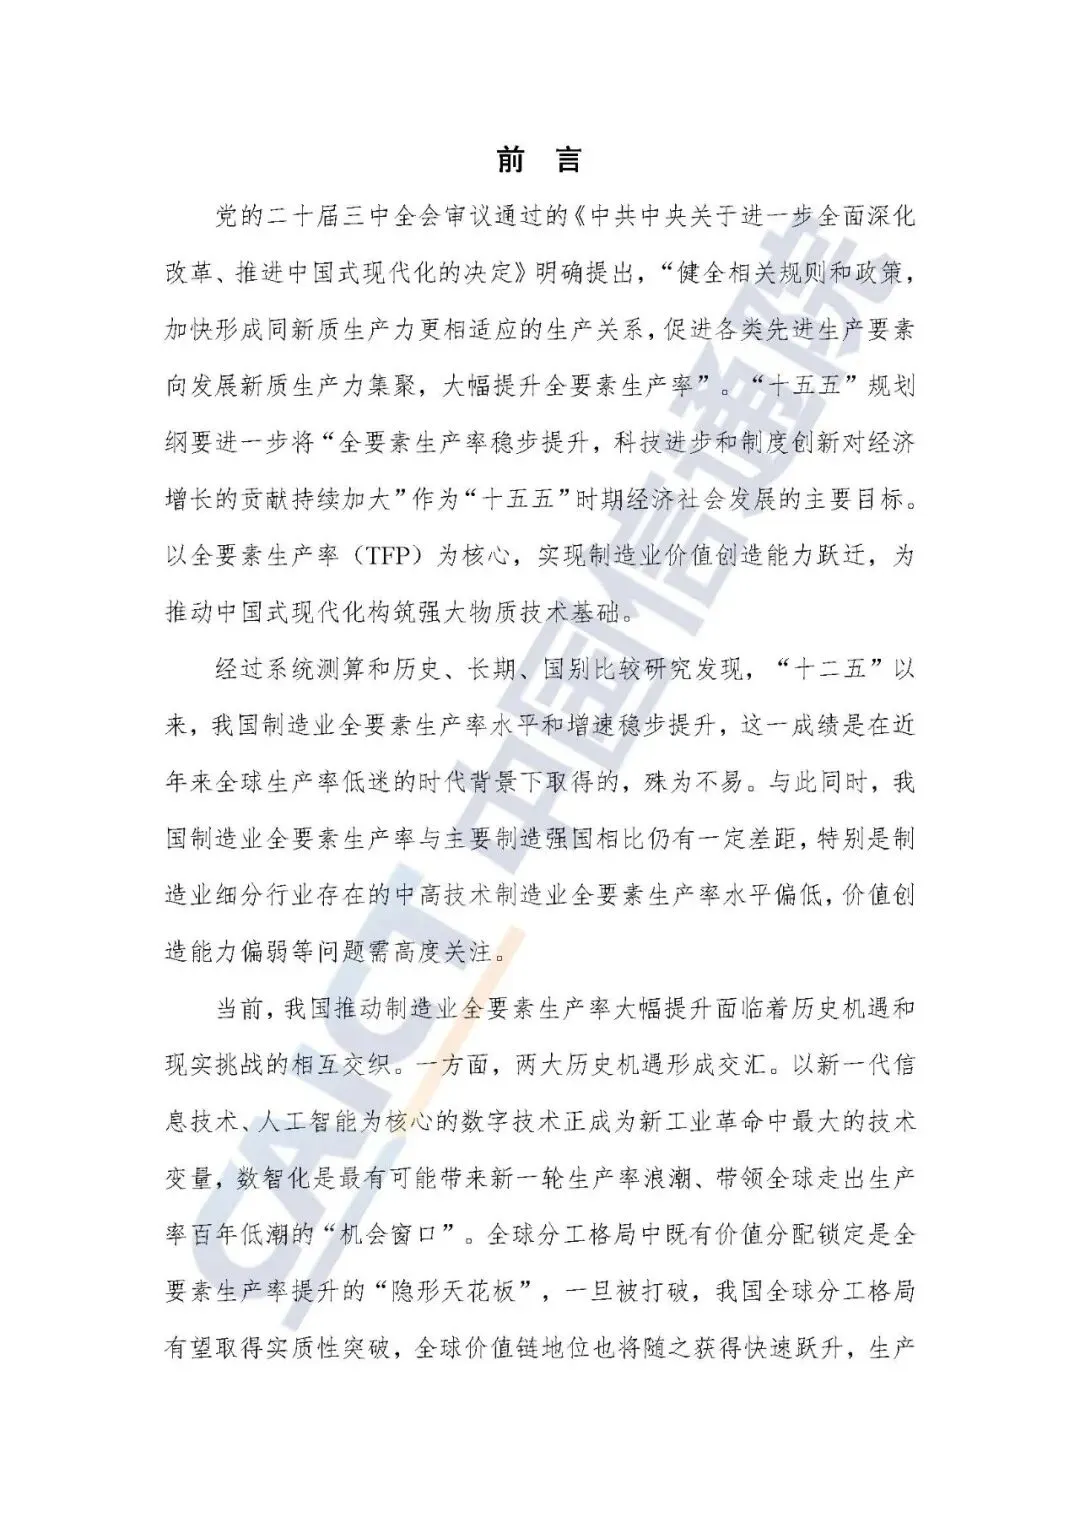
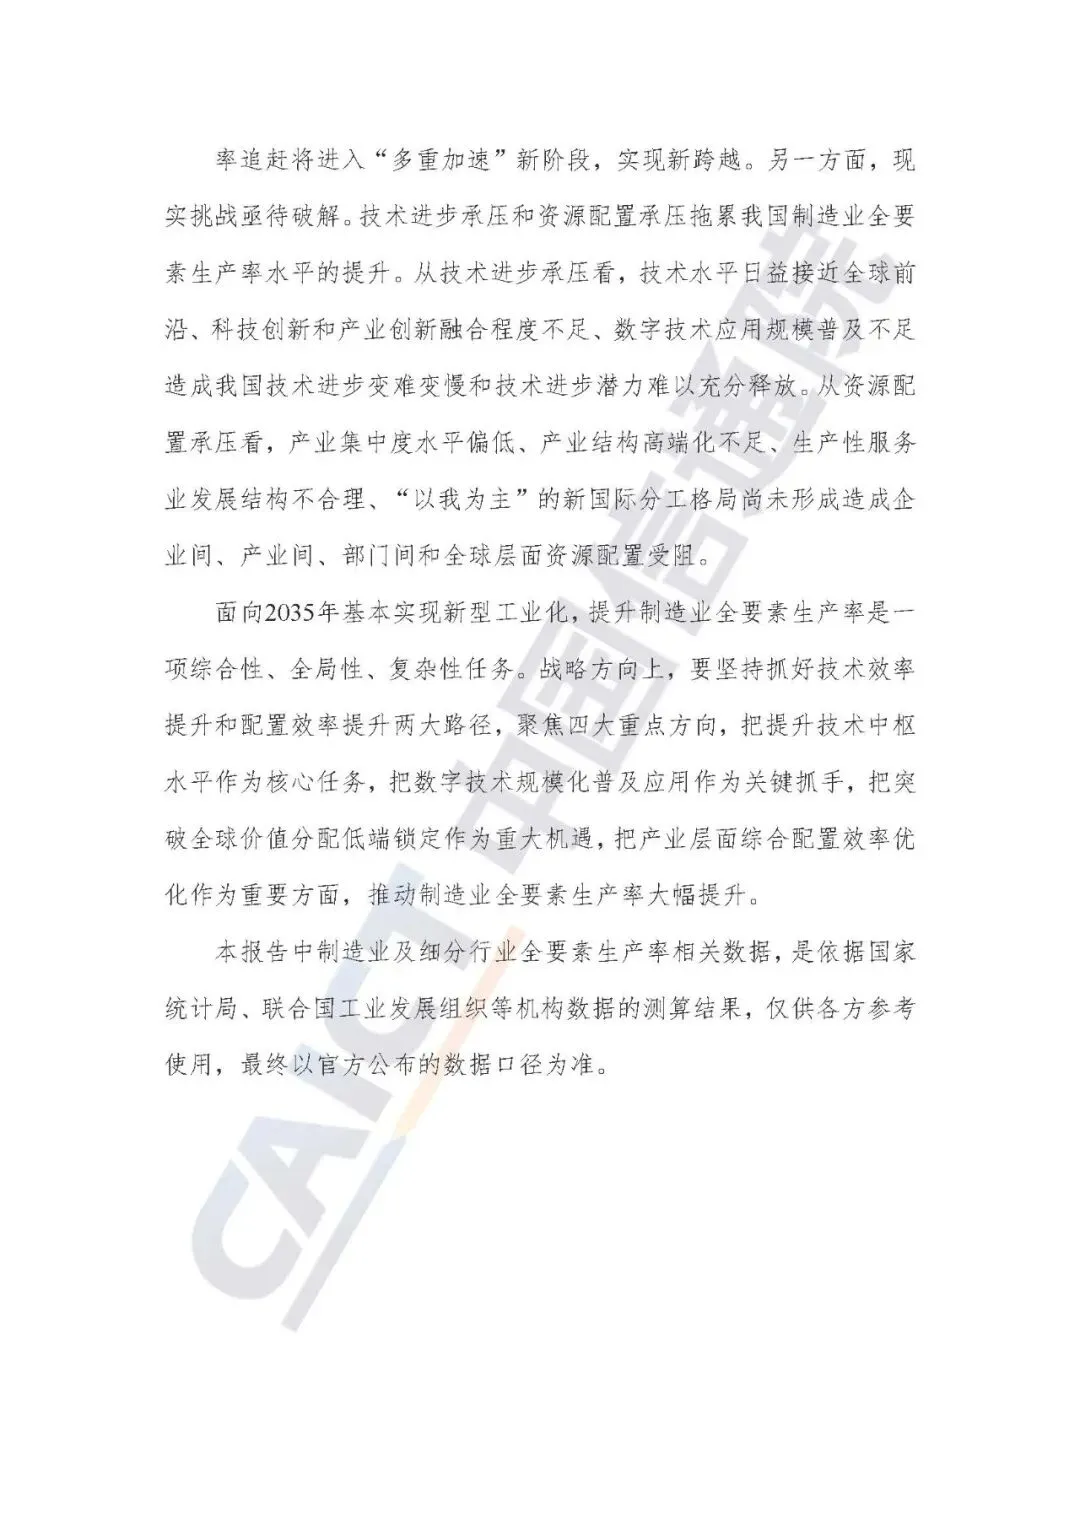
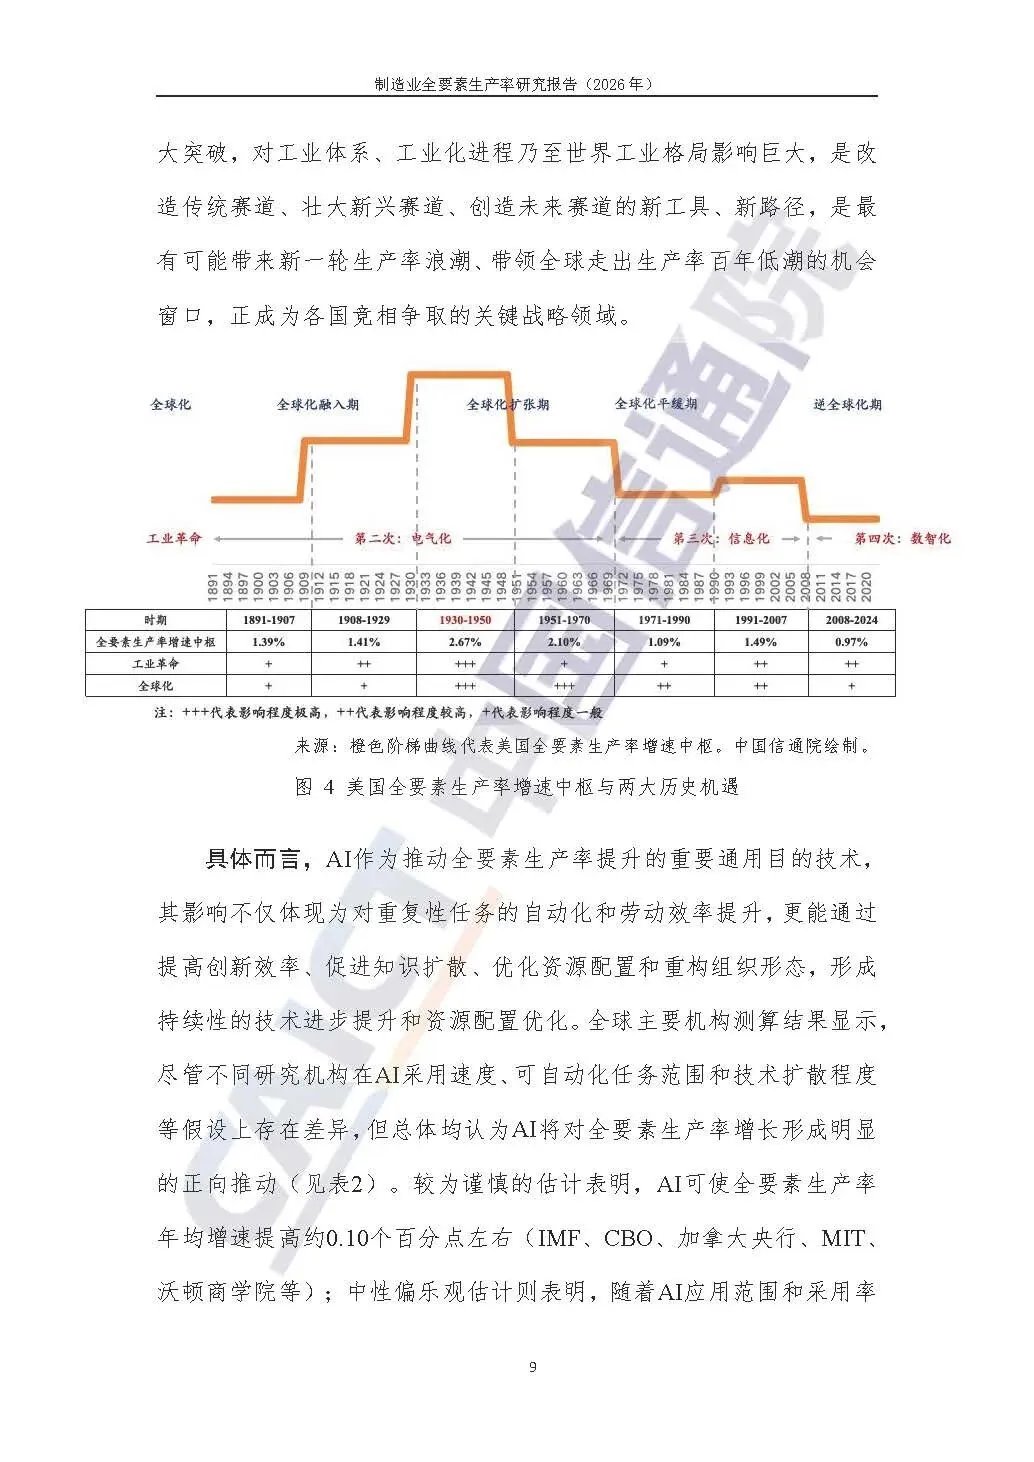
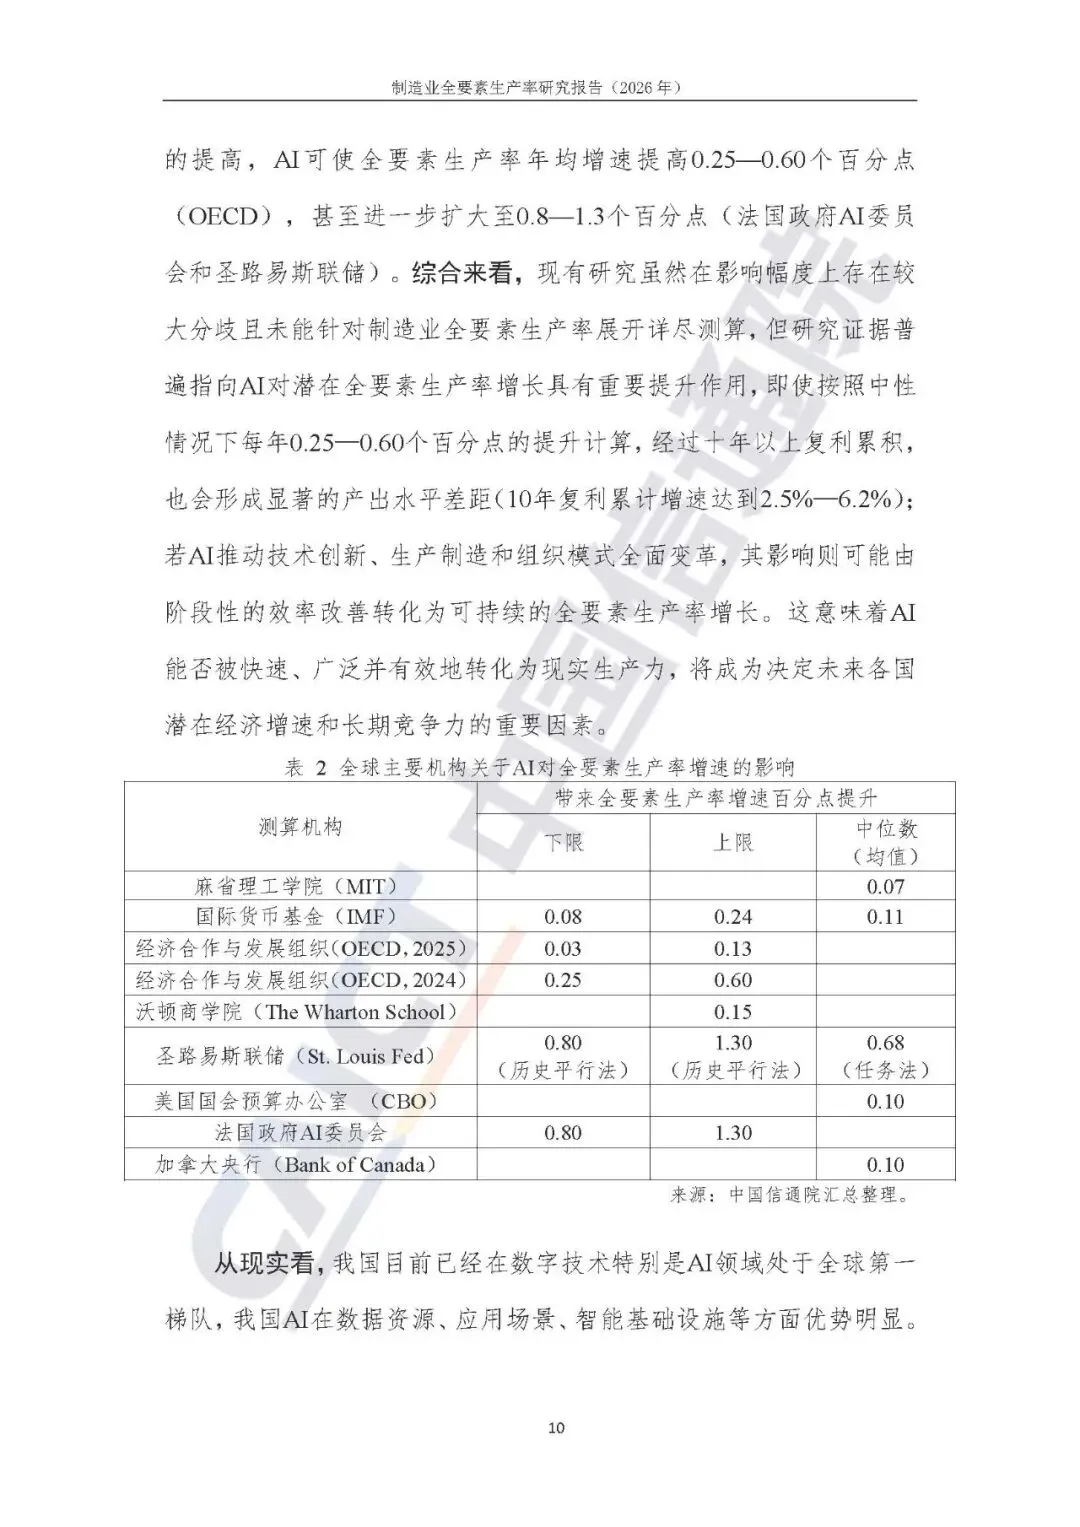
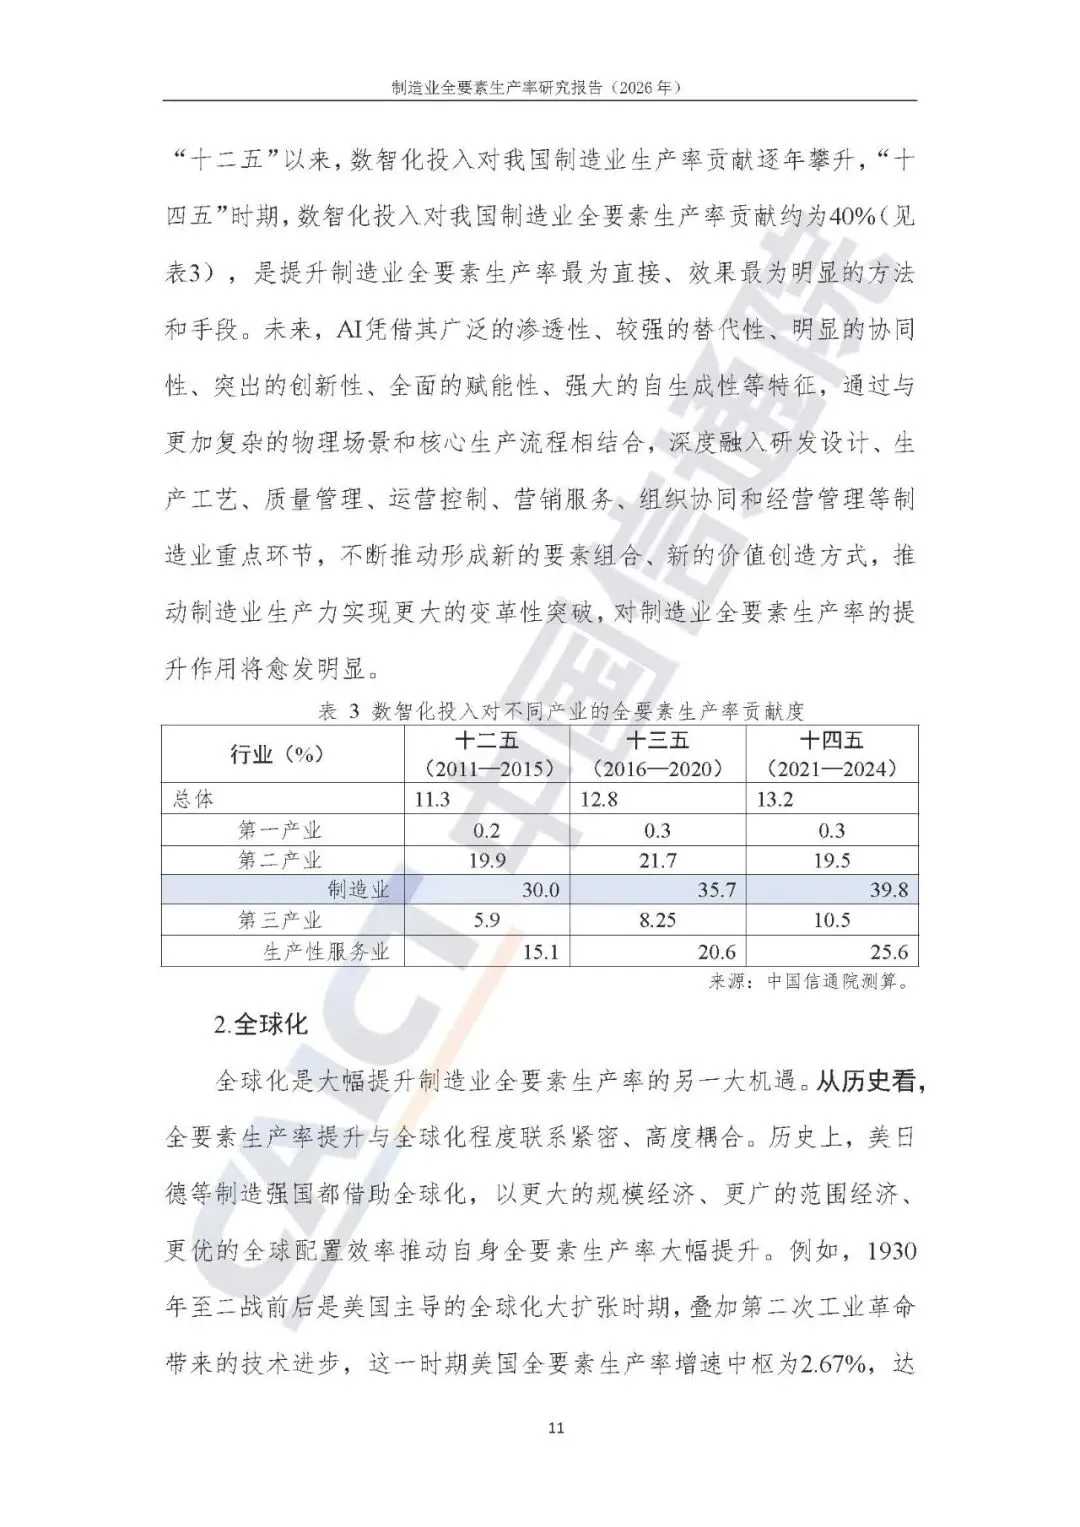
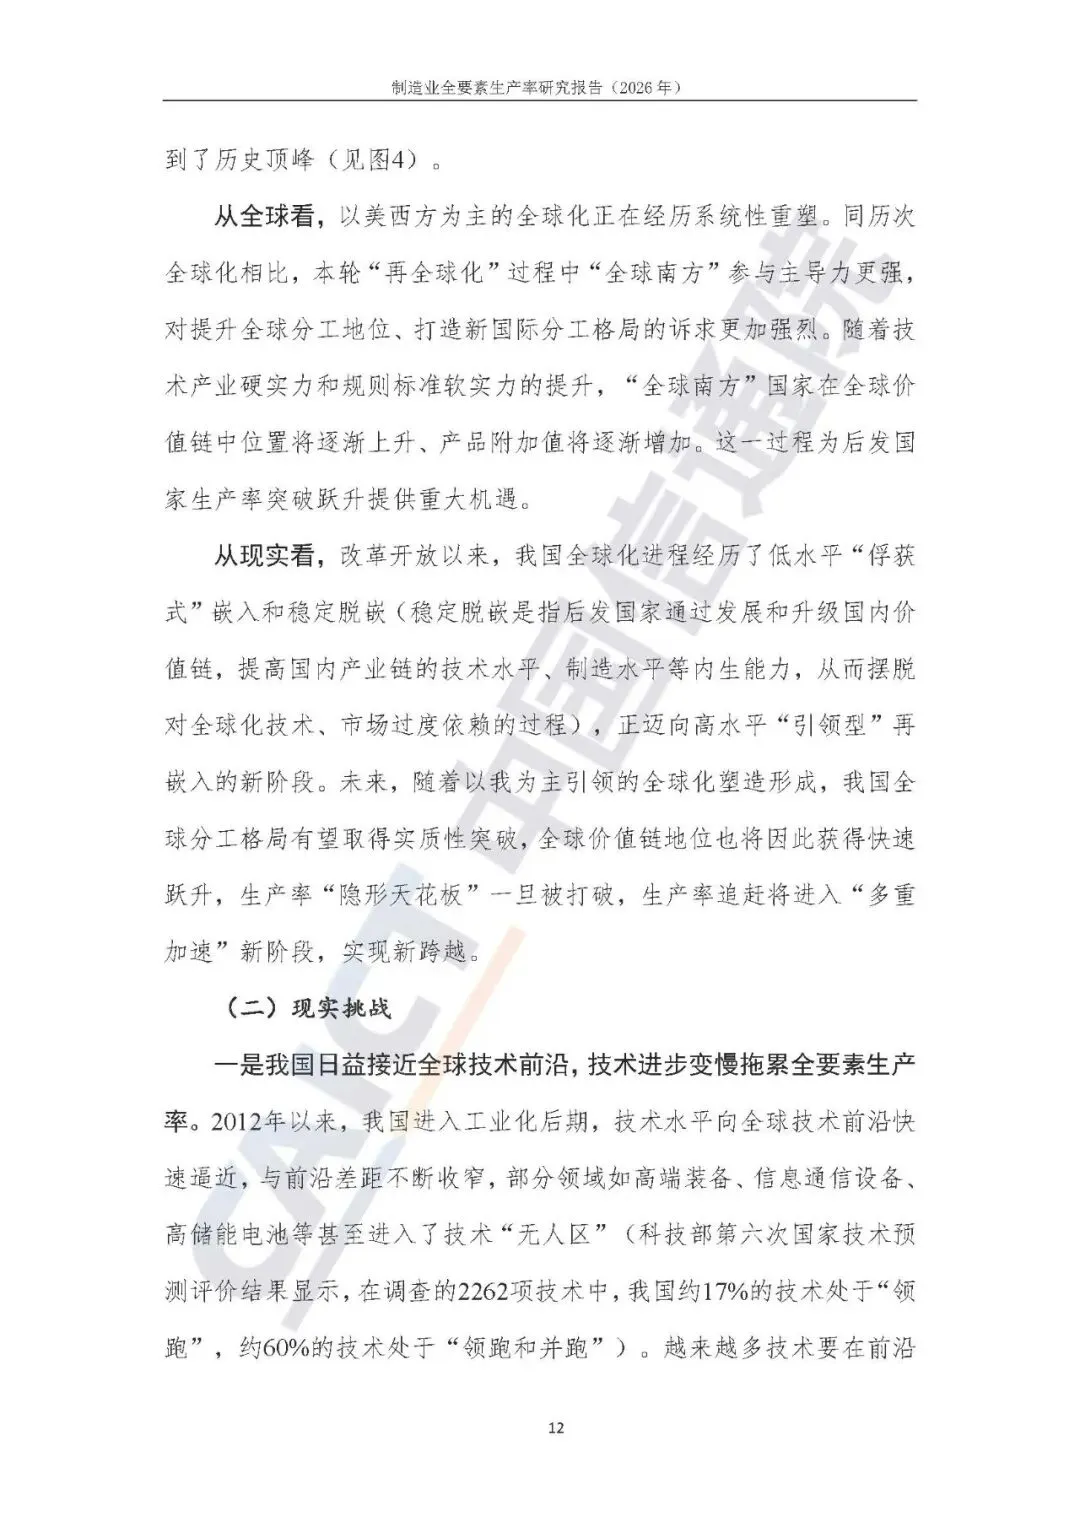
当前我国提升制造业全要素生产率有机遇也有挑战。机遇主要有两点,一是数智化机遇,新一代信息技术与人工智能是新工业革命最大技术变量,有可能带领全球走出生产率百年低潮,多家机构测算 AI 能够抬升全要素生产率增速,我国在 AI 的数据、场景、基础设施上具备优势,十四五数智化投入对制造业全要素生产率贡献接近四成;二是全球化机遇,全球分工格局正在重塑,全球南方话语权提升,我国正从被动嵌入全球分工转向高水平引领型再嵌入,一旦打破全球价值分配锁定的隐形天花板,生产率追赶会进入多重加速阶段。
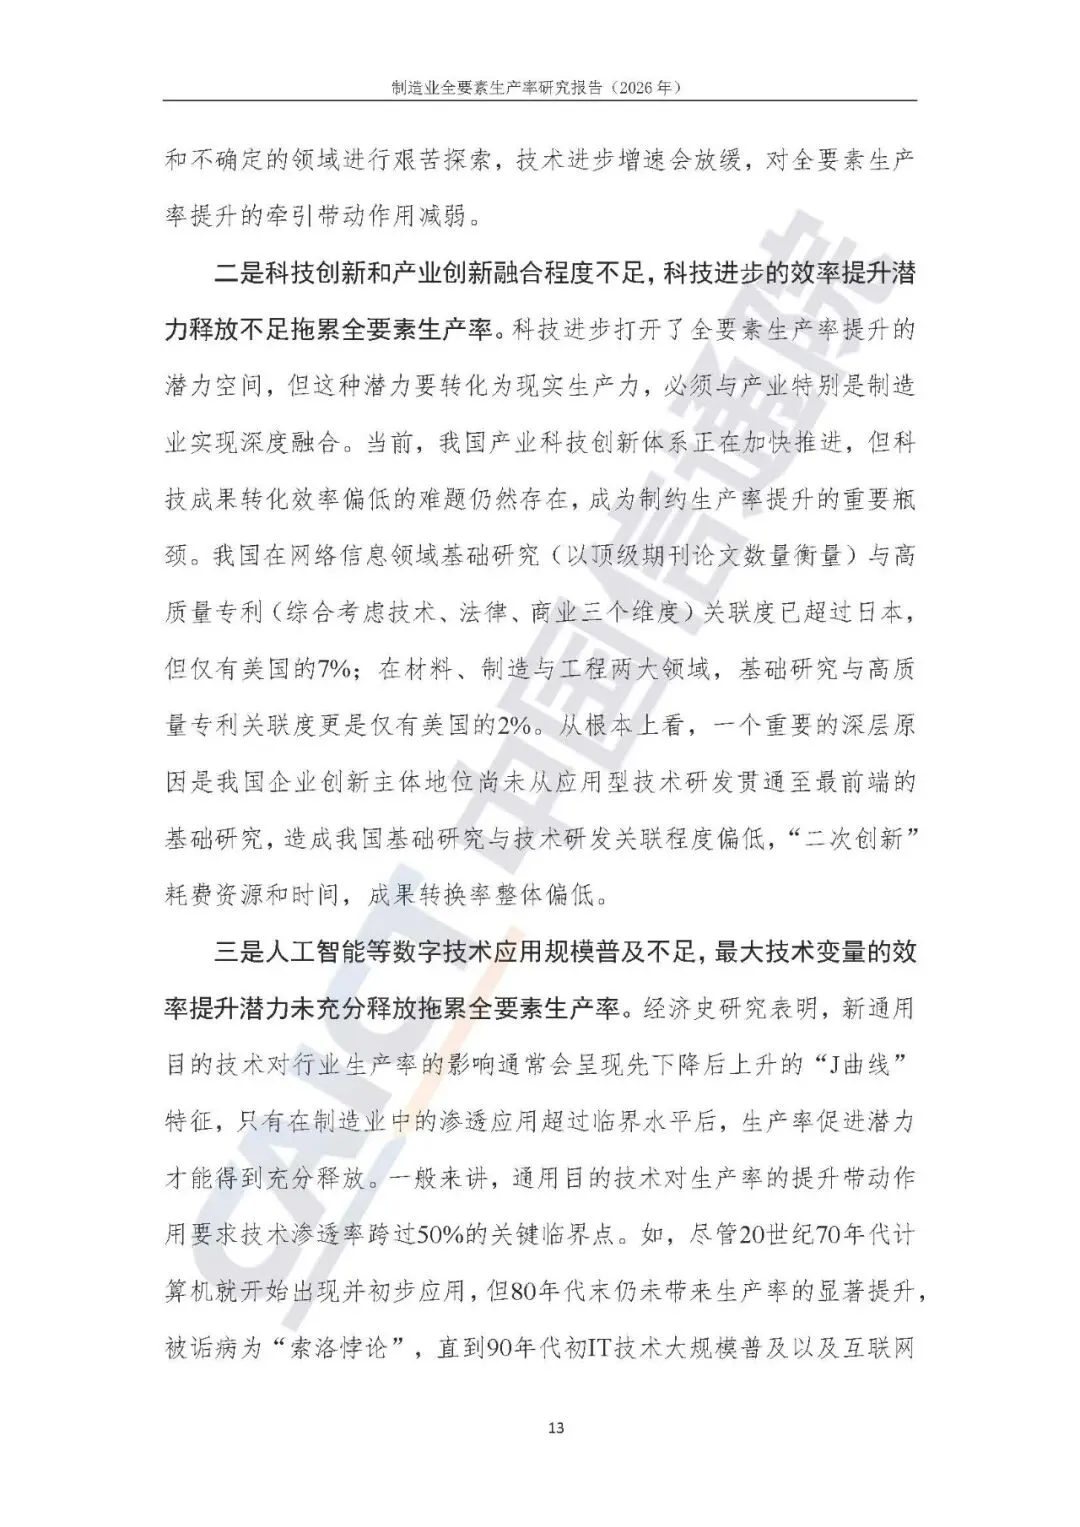
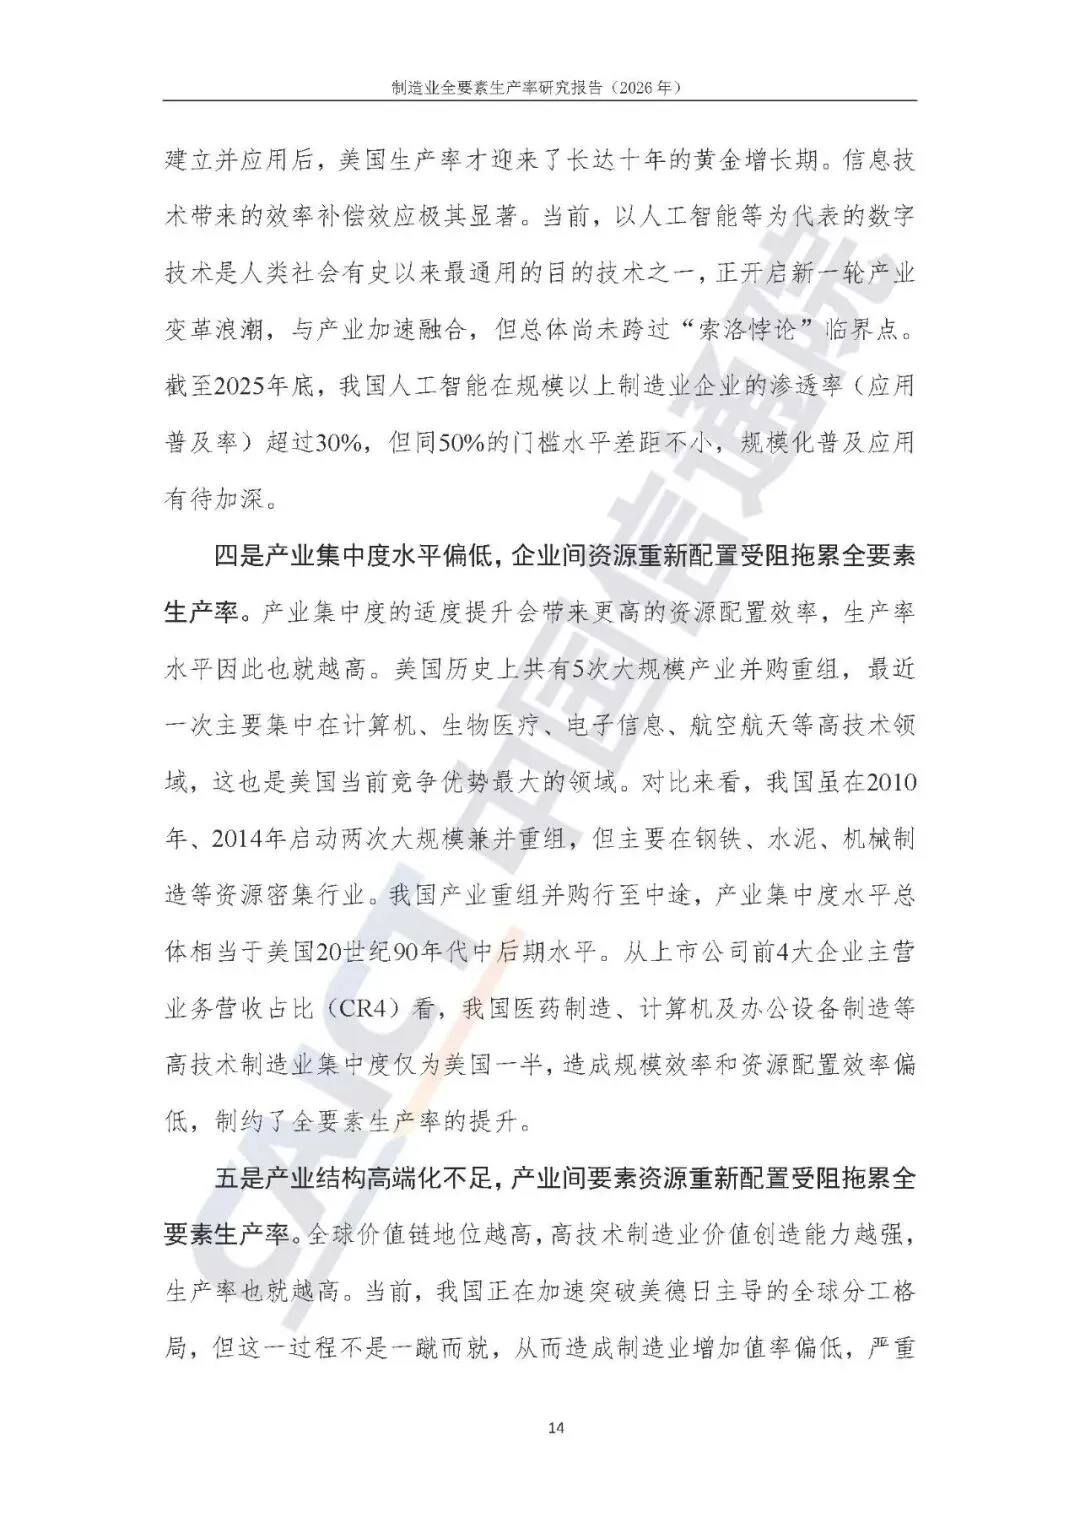
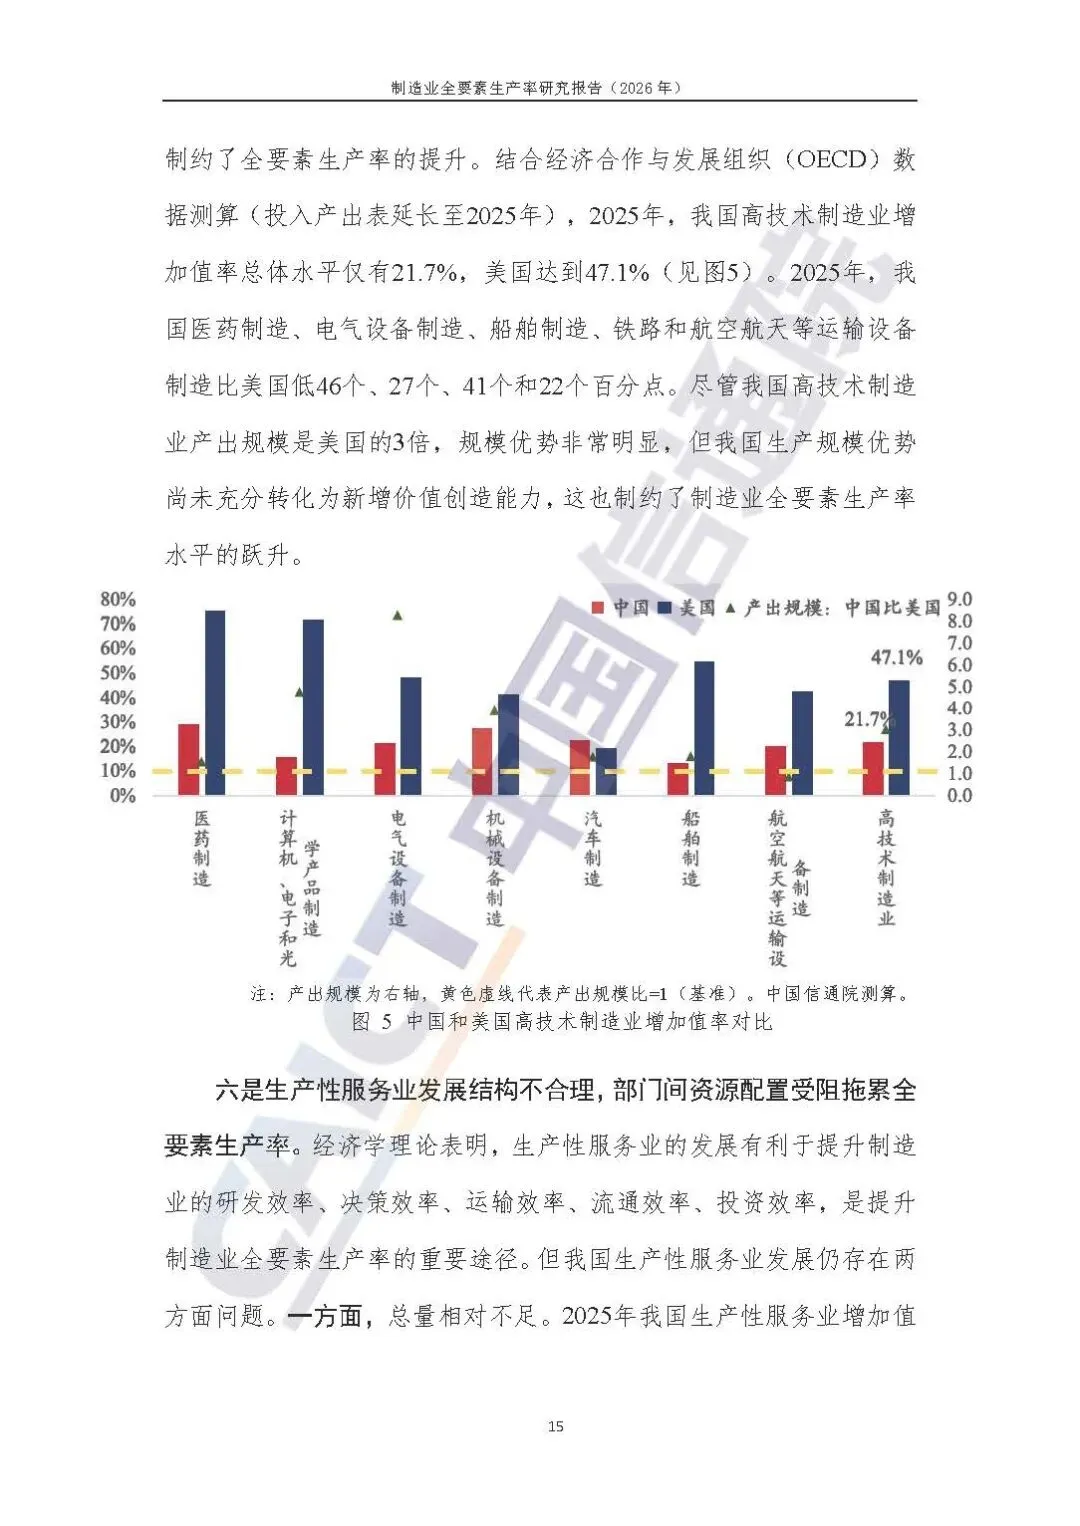
现实挑战可以归为技术进步承压、资源配置承压两大类,一共七个具体问题。技术层面,我国逐步靠近全球技术前沿,不少领域进入技术无人区,前沿探索难度加大;科技创新和产业创新融合不足,基础研究向产业技术转化效率偏低;人工智能等数字技术渗透率还没跨过临界门槛,规上制造业 AI 渗透率超 30%,距离 50% 临界点仍有差距,技术红利没能充分释放。资源配置层面,产业集中度偏低,高技术行业集中度不及美国,企业间要素重组受阻;产业结构高端化不足,我国高技术制造业产出规模很大,但增加值率远低于美国,规模优势没有转化成价值创造优势;生产性服务业总量不足、内部结构欠佳,科技服务业占比偏低,对制造业支撑有限;以我为主的新型国际分工体系还没有建成,全球层面资源配置空间尚未充分打开。
面向 2035 年基本实现新型工业化,提升制造业全要素生产率要兼顾技术效率、配置效率两大提升路径,落实四项战略方向。第一将提升技术中枢水平作为核心任务,推进基础研究与关键核心技术攻关,完善科技成果转化体系,实现群体性技术突破并完成大规模产业落地。第二把数字技术规模化普及应用作为关键抓手,发挥数字技术尤其是人工智能这类通用目的技术的作用,推动 AI 深度融入制造各环节,推动技术渗透率越过临界点,释放数智化效率红利。第三将突破全球价值分配低端锁定作为重大机遇,建设自主可控产业链供应链,推动优势产业出海,提升国际规则标准话语权,打破价值链隐形天花板,实现生产率非线性跃升。第四把优化产业层面综合配置效率作为重要方面,推动企业兼并重组,促进生产性服务业同制造业深度融合,促进要素在企业之间、部门之间优化重组,挖掘配置效率带来的增长潜力。报告同时说明文中测算数据参考联合国工业发展组织、国家统计局等来源,最终以官方口径为准。





发表评论
2026-10-06 00:23:46 回复该评论
发表评论: