
 研报速递
文章摘要
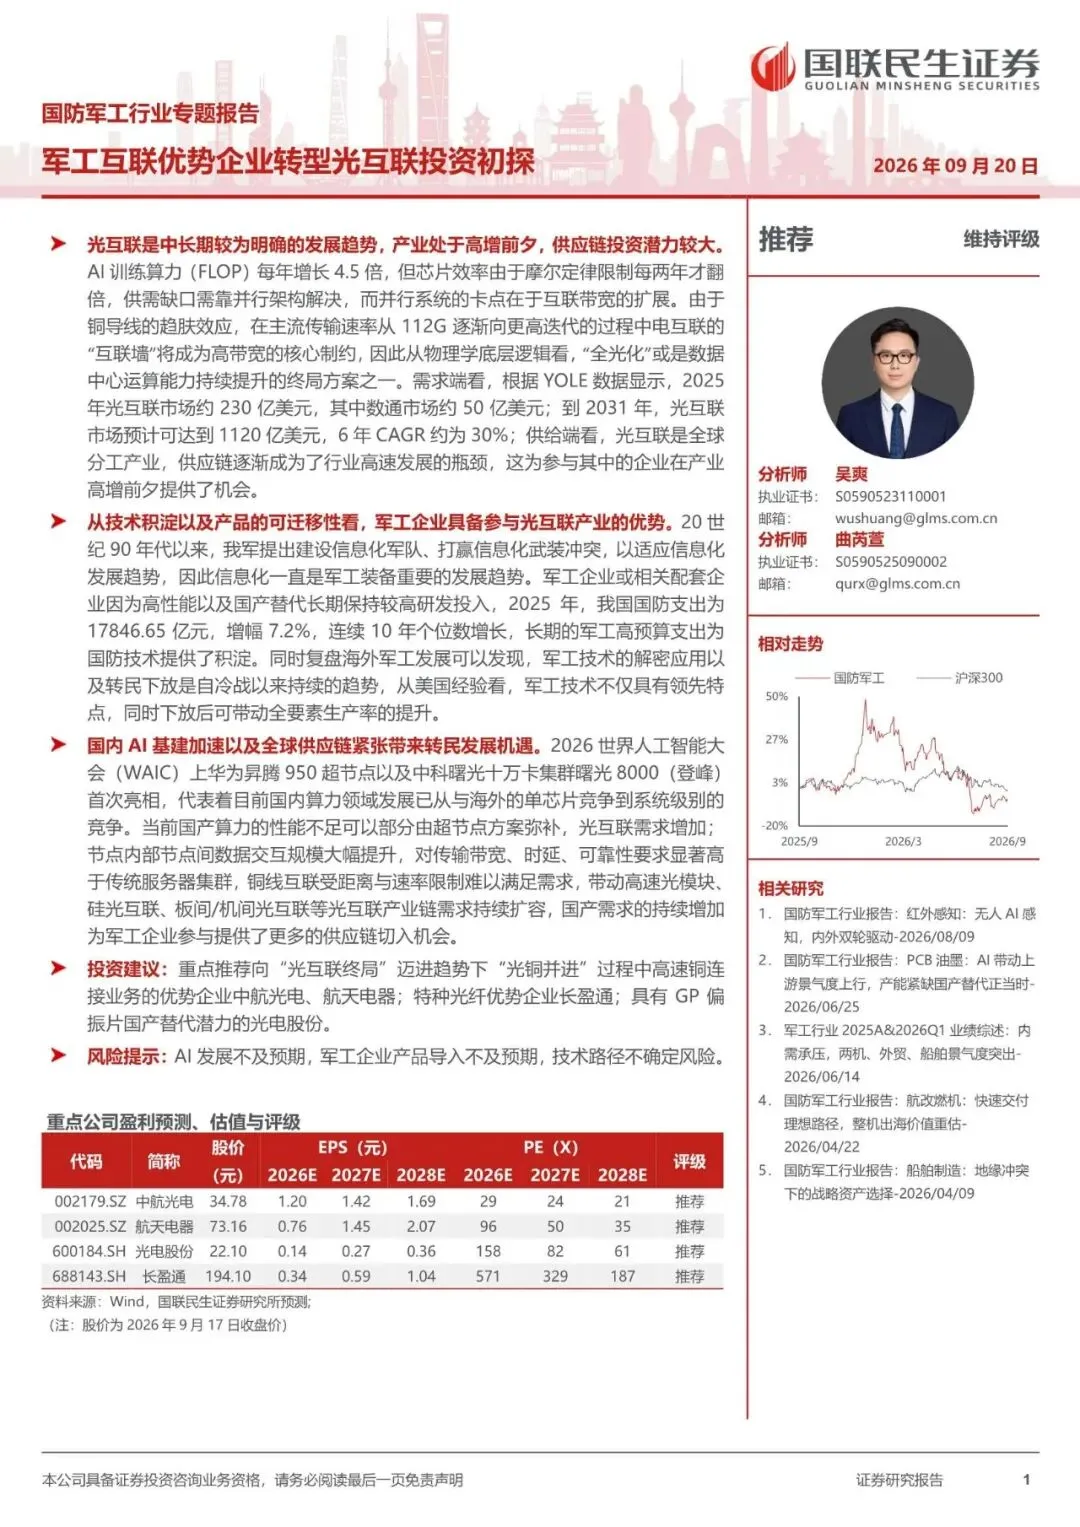
光互联是中长期较为明确的发展趋势,产业处于高增前夕,供应链投资潜力较大。
AI 训练算力(FLOP)每年增长4.5 倍,但芯片效率由于摩尔定律限制每两年才翻倍,供需缺口需靠并行架构解决,而并行系统的卡点在于互联带宽的扩展。由于铜导线的趋肤效应,在主流传输速率从 112G 逐渐向更高迭代的过程中电互联的“互联墙”将成为高带宽的核心制约,因此从物理学底层逻辑看,“全光化”或是数据中心运算能力持续提升的终局方案之一。文章内容
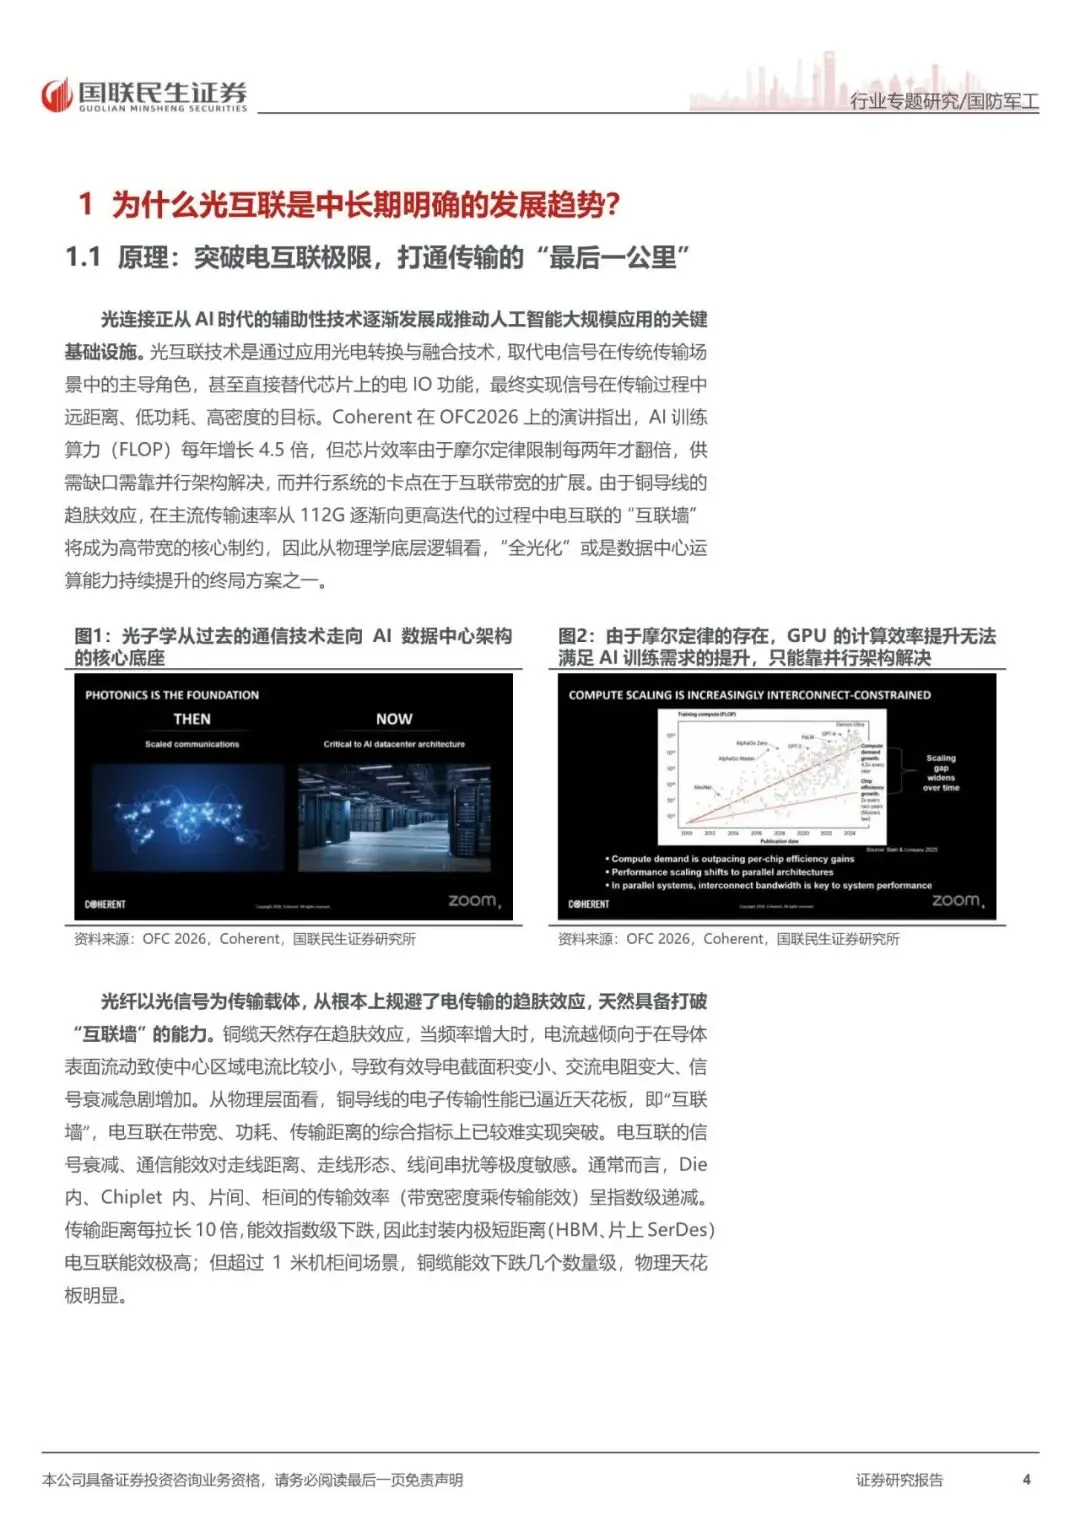
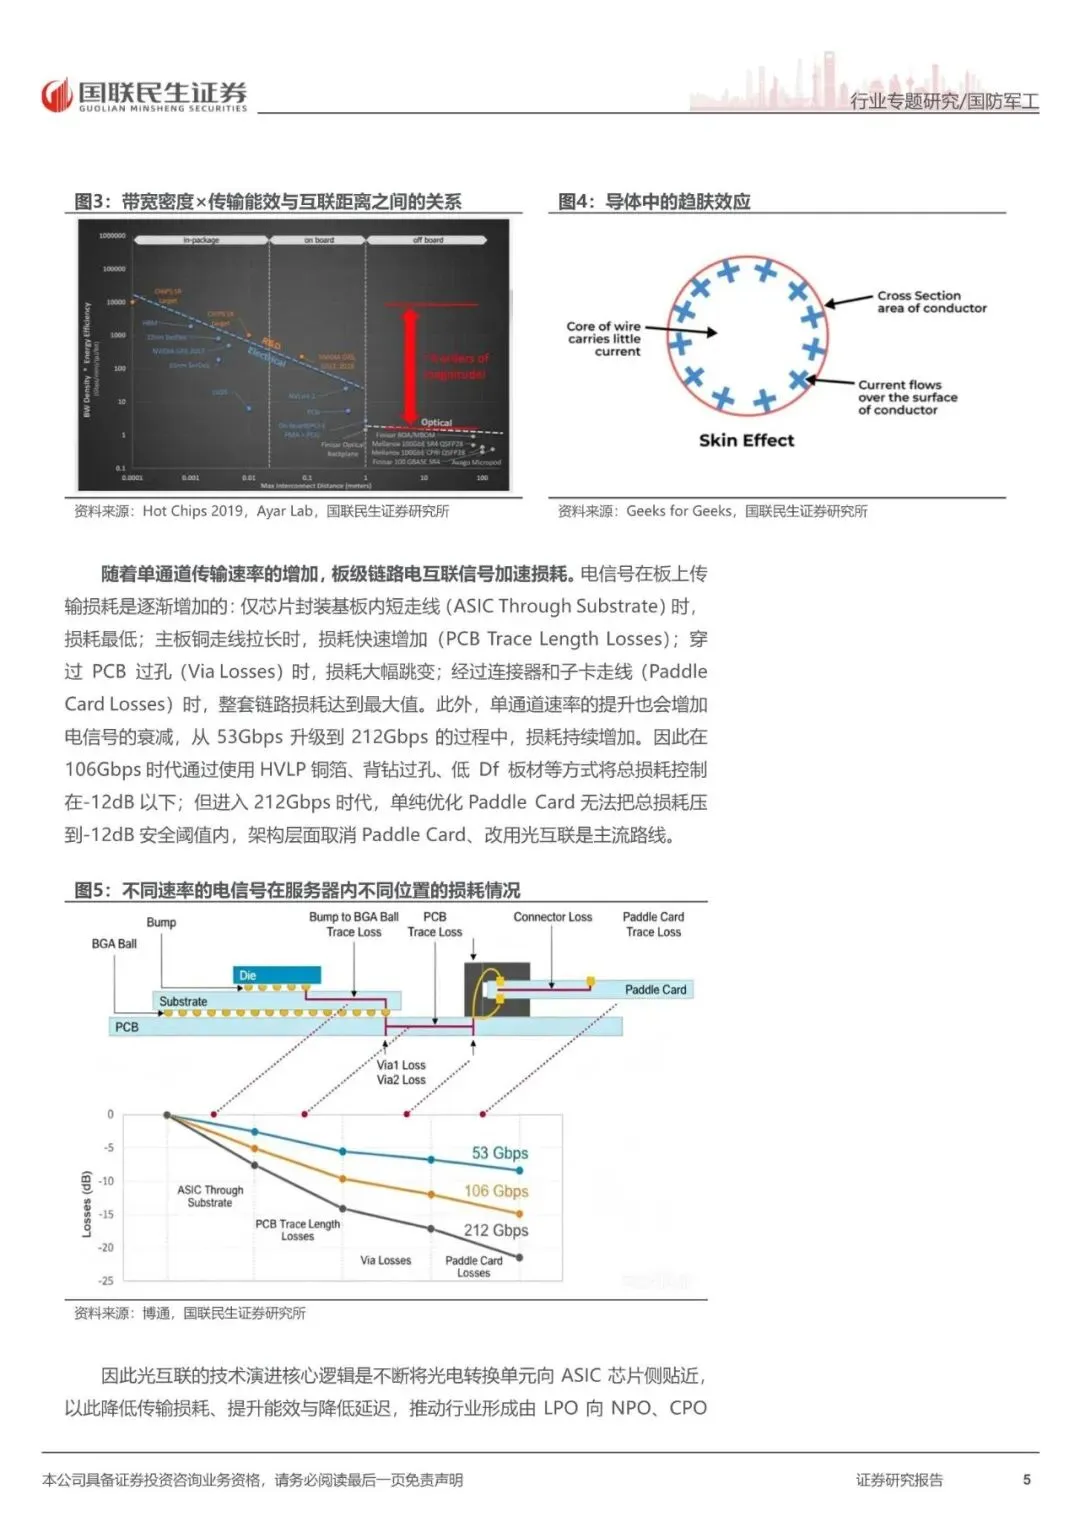
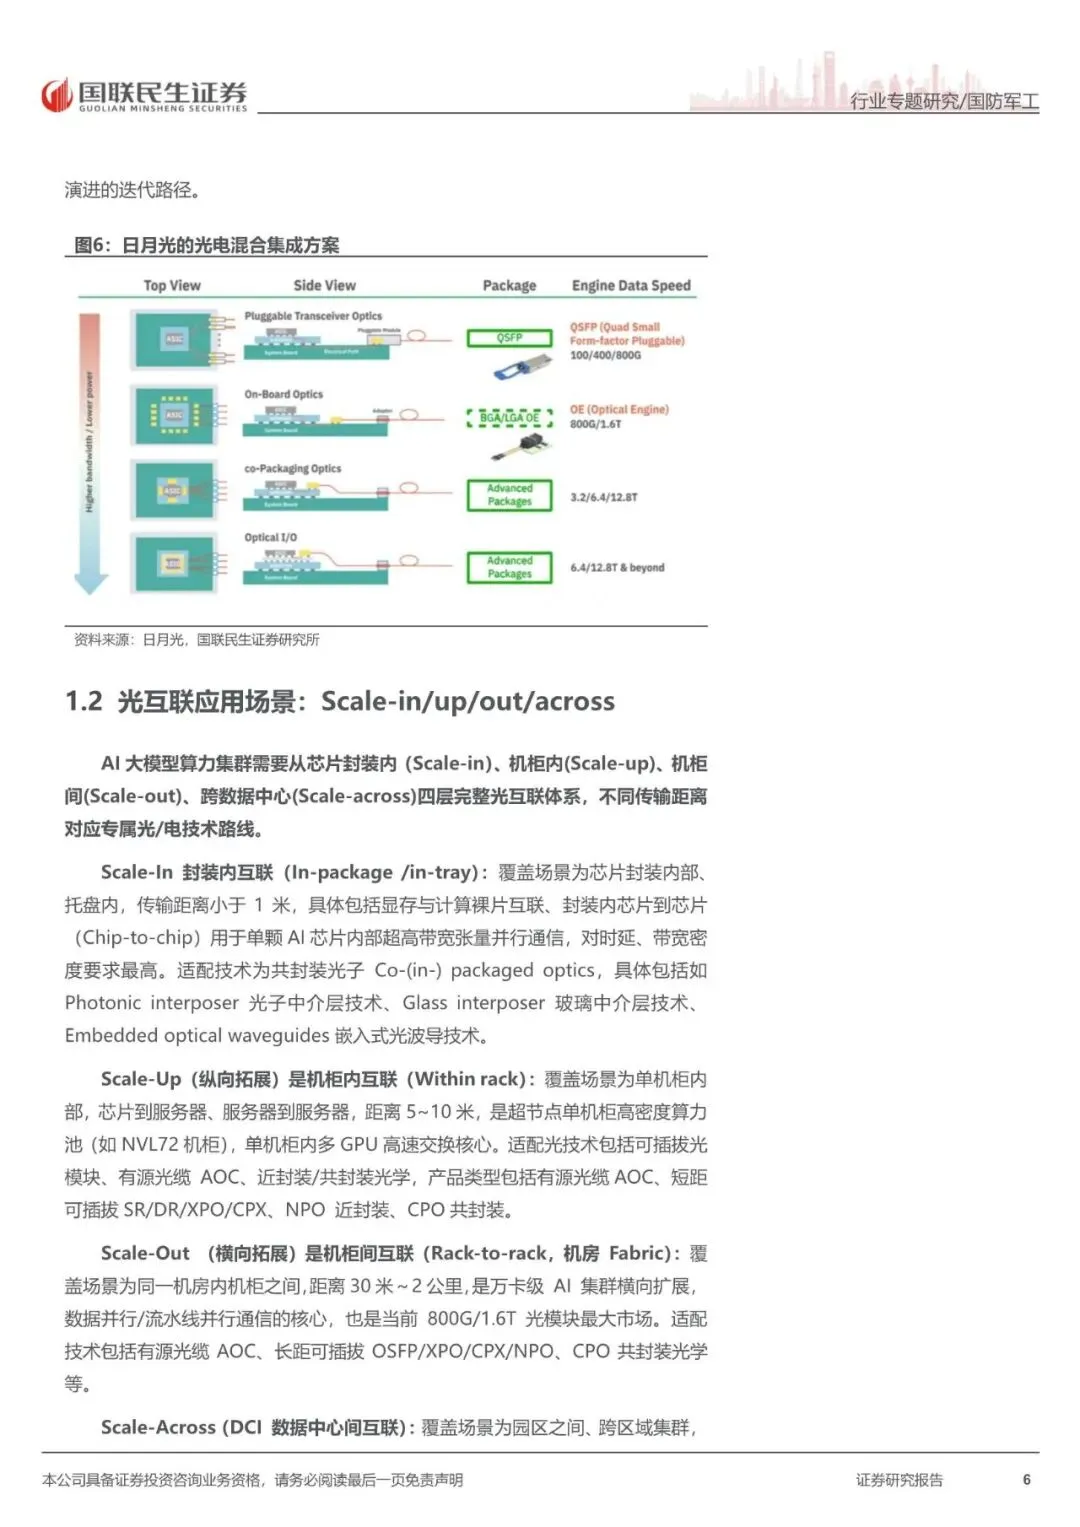
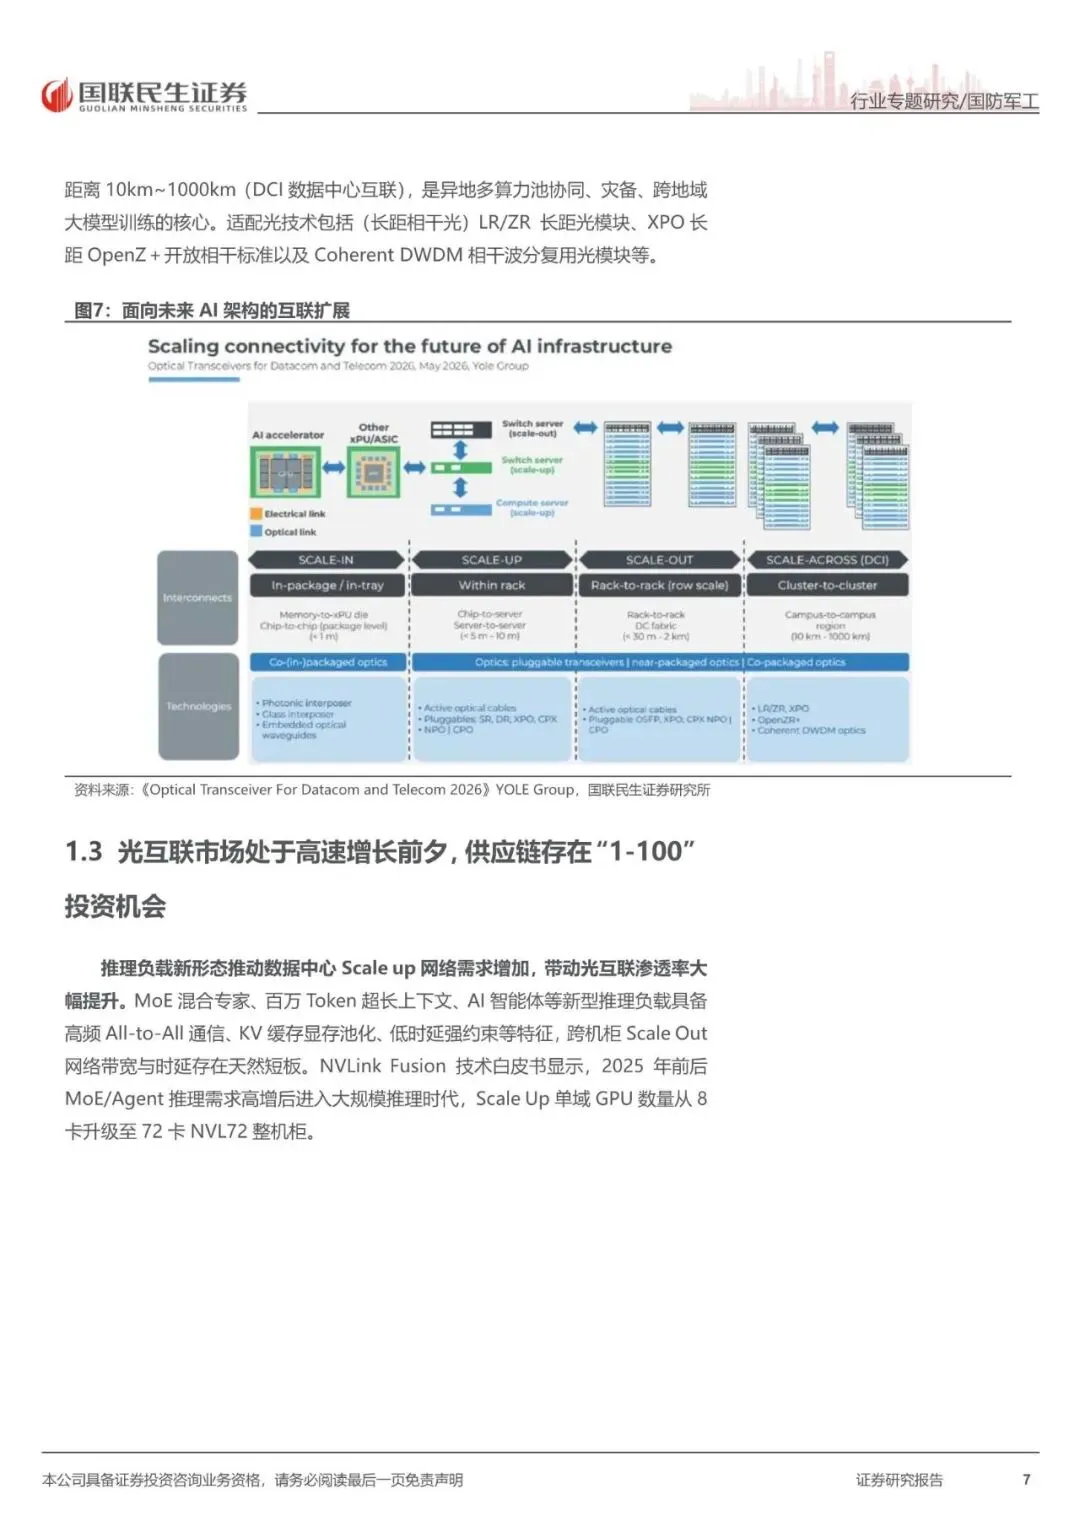
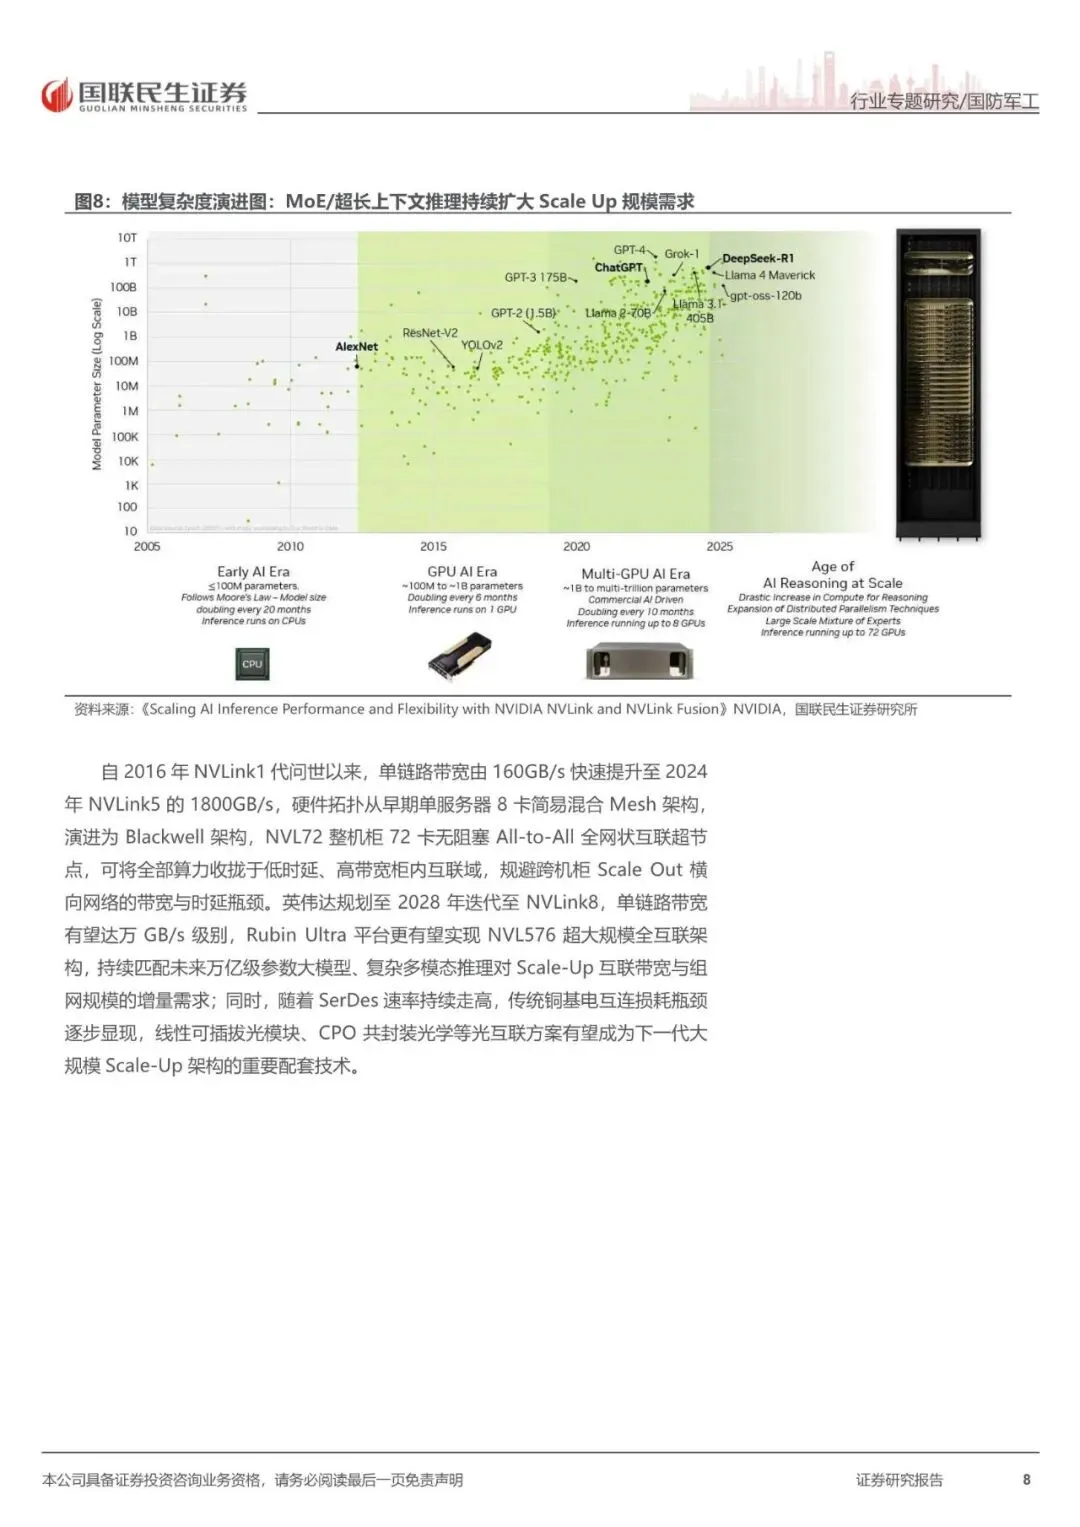
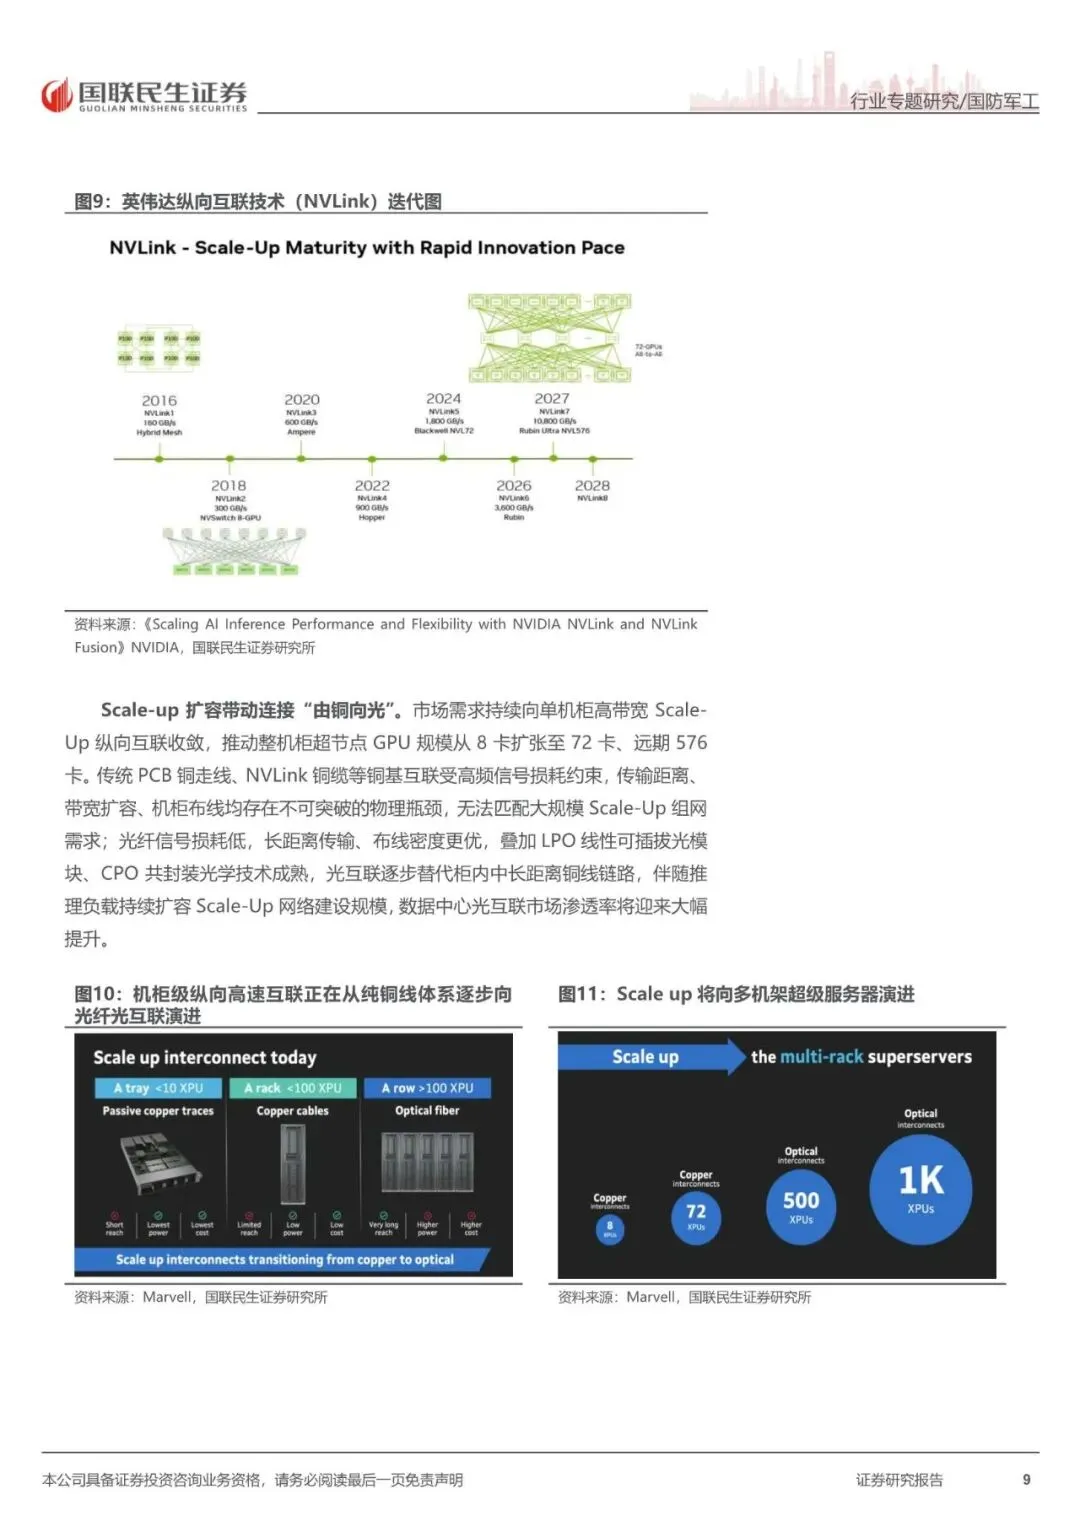
受篇幅限制,仅为部分报告预览
回复暗号:国联民生证券-国防军工行业专题报告:军工互联优势企业转型光互联投资初探-260920


往期回顾

【政策研究】“十五五”规划纲要增量变化细读:篇章结构调整(附下载)
2026-04-01
“十五五”规划纲要学习体会:“十五五”规划中科技、内需、产业的细节(附下载)
2026-03-31
【宏观快评】十大增量信息——“十五五”规划纲要学习心得(附下载)
2026-03-24
2026-03-21
国防军工行业可控核聚变:2026年产业加速,布局正当时(附下载)
2026-03-19
2026年2月债市回顾及3月展望:两会窗口与地缘摩擦下,债市会否出现新定价?(附下载)
2026-03-10
2026-03-05
2026-02-24
2026-02-10
2026-02-04

发表评论
发表评论: