
 研报速递
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
研报解读|1.6T光模块催生150亿陶瓷基板空间
行业定位与核心功能
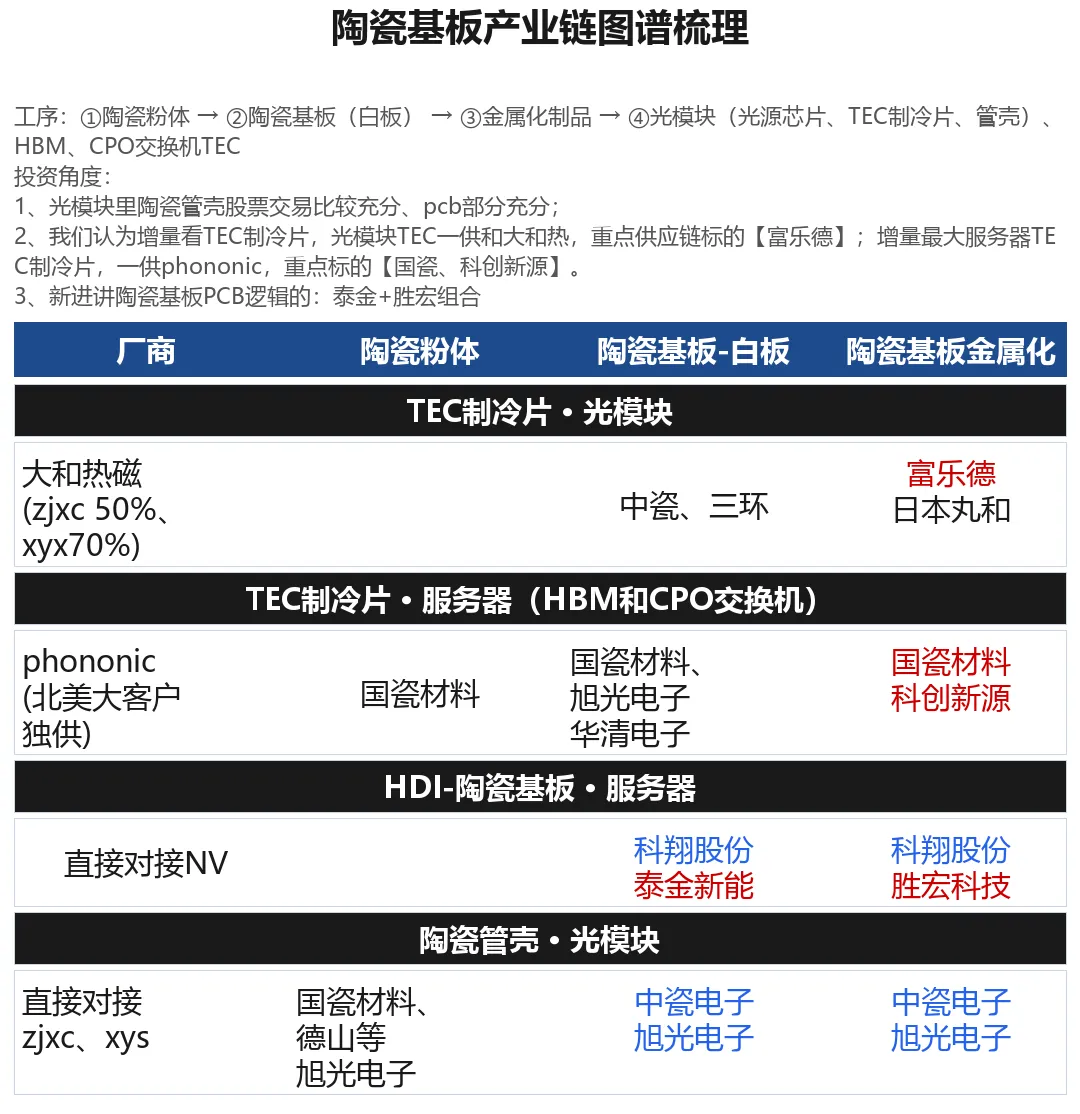
陶瓷基板可以理解为载板的一种,由陶瓷粉体制成。该纪要指出,它在光模块中最主要的功能是散热,并使可靠性更稳定。与玻璃基板可以走光路、传输信号不同,陶瓷基板目前阶段并不具备这类功能性作用,至少在当前阶段主要承担散热功能。但随着光模块功耗与瓦数的提升,在1.6T以及CPO、NPO时代,陶瓷基板的使用程度和覆盖率将大幅增加。功耗越高,散热的刚性越强,这构成了整条产业链需求的底层逻辑,也是陶瓷基板从传统功率领域走向光通信领域的关键背景。
上游粉体格局
产业链上游为粉体公司,材料主要分为氧化铝、氮化铝、氮化硅三类。氧化铝和氮化铝的制备过程与制铝相似,是从铝土矿提炼到铝的过程,关键在于提纯精度、粉体纯度以及生产过程中的耗电量。国内粉体产能较多的企业是旭光电子和福建华清,其中旭光电子是上市公司,福建华清尚未上市,但体量也比较大。海外粉体公司主要以日本德山为代表,其粉体精度目前更高一些。粉体精度通常用N表示,如6N、7N、8N,代表小数点后9的个数,不同应用场景对纯度要求不同。国内旭光电子等正在积极进行技术升级,预计假以时日,产品精度能够提升。
产业链中下游分工
中游是陶瓷基板的粗板环节。粉体公司完成粉体生产后,会进一步制成粗基板,作为交付下游的产品,不可能直接交付粉体。对基板而言,最重要的仍然是散热。目前来看,基板有两大较有潜力的应用场景:一是光通信场景,用于光模块中的器件;二是AI服务器场景,氮化硅基板可能用于电源、PCB等领域。下游则依托粗板进行各种金属化镀层处理,形成更具针对性的陶瓷基板产品,面向不同的具体场景使用。
两类产品形态与HTCC
下游可以分为两大类。第一类是基板形态,包括垫片、AMB、DBC、DPC等,代表企业为富乐德,以及中瓷电子的部分业务。这类企业主要是购买粗基板,在其上直接进行金属化处理,面向不同场景工艺有所不同。在光模块领域,该技术是去年到今年渗透率才逐渐提升并开始大规模使用;而在IGBT、功率半导体领域,以及超充快充等应用中,前几年就已经有很高的使用率,产品形态以AMB、DBC为主。另一类是HTCC,即高温共烧陶瓷。与第一类不同,生产这类产品的企业并不购买粗基板,而是直接采购上游粉体,从最上游开始加工,采用一层粉体一层基板、高温共烧的工艺,工艺与MLCC类似。由于产业链条更长、能耗更高、know-how更多,HTCC的价值量也相应更高,这也是中瓷电子的主要业务。
光模块中的三类基板
在光模块内部,陶瓷基板主要有三种应用形式。一是DPC,作为TEC(热电冷却器)的核心成本构成,两个DBC加一个芯片构成一个TEC,主要应用于制冷组件。二是TFC,即薄膜陶瓷基板,用于光模块中TOSA、ROSA等收发器件,作为基座材料;基座要求更薄、散热更好,TFC采用薄膜工艺,比DBC更薄,中瓷电子是该领域的龙头企业。三是HTCC,用作光模块中一种叫管壳的小器件的材质,以实现高速高性能。功耗档位上,目前主要有170W、200W和230W几档:170W及以下的应用多见于IGBT领域,更多使用上游的氧化铝粉体;200W、230W及以上则更多使用氮化铝粉体,逻辑在于应用场景不同,所需的热导率不同。
价值量拆解
三类之中,HTCC的工艺难度最大,价值量也最高。在800G光模块中,HTCC的价值量约在60-80元;在1.6T光模块中,预计提升至100-120元,并随用量增加和产品升级而继续增长。相比之下,TFC和DPC的价值量大约在30-50元区间。也就是说,同样是一块陶瓷基板,用在管壳上的HTCC与用在TEC、TOSA、ROSA上的DPC、TFC,单件价值量存在明显分层,而1.6T相对800G的升级,则把HTCC的单件价值量再抬升了一个台阶。
市场空间测算
基于当前市场预测,假设明年(2027年)800G光模块的出货量约7000万只,另有5000万至7000万支的出货量,经初步测算,HTCC在光模块应用中的整体市场空间大约为70亿至75亿元。DPC和TFC的市场空间合计约在七八十亿元。在800G和1.6T光模块的应用场景下,陶瓷基板的总体市场空间预计在150多亿至200亿元之间。这一测算的关键变量是出货量与单件价值量,两者同时上行,才支撑起百亿级别的市场空间。
龙头的份额与地位
在这一轮爆发中,中瓷电子是龙头公司。公司主要有两块核心业务,即TFC和HTCC,具备军工背景,此前在氮化硅器件上有较高的技术积累,因此在这一轮爆发期中有望较好地抢占份额。目前其HTCC及下游管壳的市占率很高,达到了50%-60%。由于HTCC在800G、1.6T光模块中单件价值量最高,龙头在HTCC环节的份额,决定了其在整个陶瓷基板市场中切分的蛋糕大小。
富乐德的放量节奏
富乐德最早是IGBT领域陶瓷基板的龙头企业,主要产品AMB和DBC应用于IGBT、碳化硅等传统功率领域。目前公司正积极向光模块领域拓展,DPC、TFC、HTCC都在布局,其中DPC去年(2025年)已开始放量。从报表来看,去年全年DPC收入约1亿元,今年(2026年)上半年收入已达到1亿元,与去年全年持平。按线性外推测算,今年全年营收达到2.5亿至3亿元问题不大;明年(2027年)根据产能排期,预计还有翻倍预期。
延伸逻辑与应用展望
富乐德能够拓展至该领域,底层逻辑在于其关联公司富乐华与制冷片龙头大和热磁同属一个集团,是兄弟公司。大和热磁在该领域深耕多年,业内认可度较高;凭借这层关系,富乐德的DPC业务得以进入其供应链,业务路径为从IGBT领域的AMB延伸到光模块领域的DPC,再从DPC逐渐延伸到TFC和HTCC。展望后续,未来半年至一年半,陶瓷基板在AI服务器领域也展现出较深的应用潜力:一方面,在功率半导体与AI电源高瓦数化场景下,采用氮化硅陶瓷基板可能更为适用;另一方面,下一代PCB背板的散热性和导热性仍然较差,产业链可能会加入陶瓷粉体作为填充或辅助材料,形成陶瓷粉体与PCB共压的形态。未来一到两年,在英伟达下一代PCB中,陶瓷基板或作为必要的中间辅助材料发挥重要作用。
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。
一手调研资源 行业研究报告
如体验卡过期,请移步最新文章
关注点火调研⬆️⬆️⬆️获取一手资讯






发表评论
2026-10-02 02:02:32 回复该评论
2026-10-02 02:42:31 回复该评论
发表评论: