
 研报速递
相关文章:2026下半年前瞻:把握香港金融行业机会
此前,我们在公号【浮世有清音】中发布过香港生活系列内容。今天,我们来继续聊香港的资本市场,分享一篇与券商板块有关的研究报告(7月2日发布)。该机构认为:
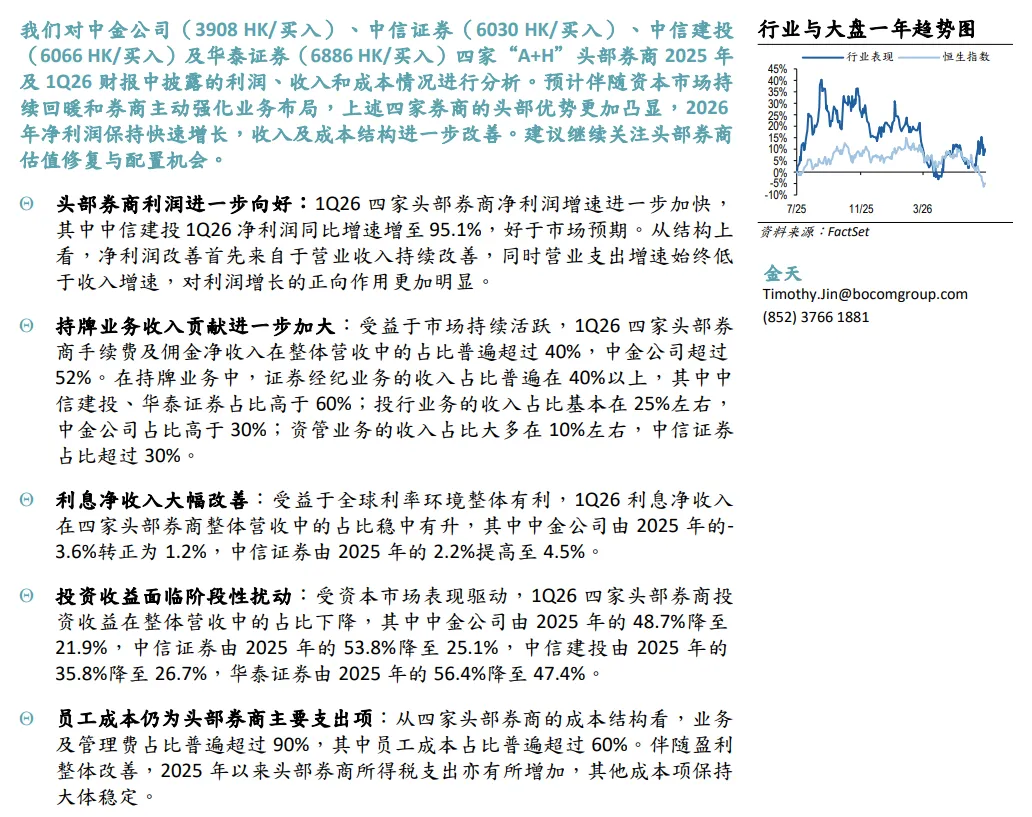
头部券商利润进一步向好:1Q26四家头部券商净利润增速进一步加快,其中中信建投1Q26净利润同比增速增至95.1%,好于市场预期。从结构上看,净利润改善首先来自于营业收入持续改善,同时营业支出增速始终低于收入增速,对利润增长的正向作用更加明显。
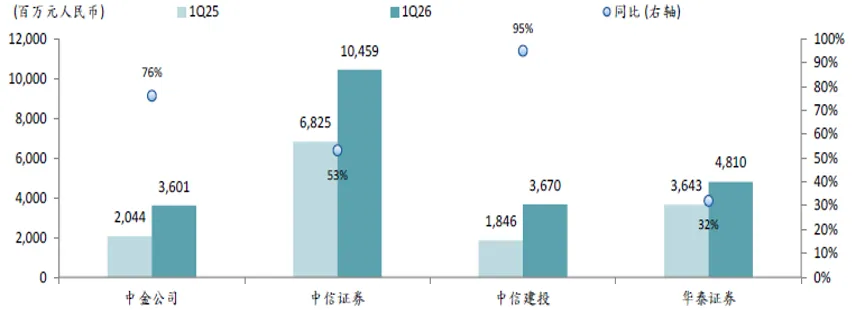
(头部券商净利润增速加快)
持牌业务收入贡献进一步加大:受益于市场持续活跃,1Q26四家头部券商手续费及佣金净收入在整体营收中的占比普遍超过40%,中金公司超过52%。在持牌业务中,证券经纪业务的收入占比普遍在40%以上,其中中信建投、华泰证券占比高于60%;投行业务的收入占比基本在25%左右,中金公司占比高于30%;资管业务的收入占比大多在10%左右,中信证券占比超过30%。
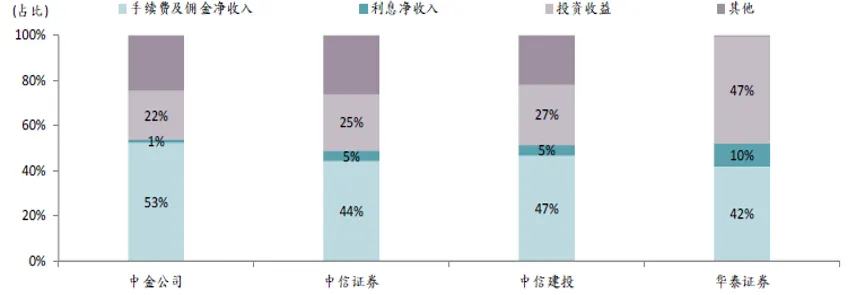
(头部券商手续费收入占比在四成以上)
利息净收入大幅改善:受益于全球利率环境整体有利,1Q26利息净收入在四家头部券商整体营收中的占比稳中有升,其中中金公司由2025年的-3.6%转正为1.2%,中信证券由2025年的2.2%提高至4.5%。
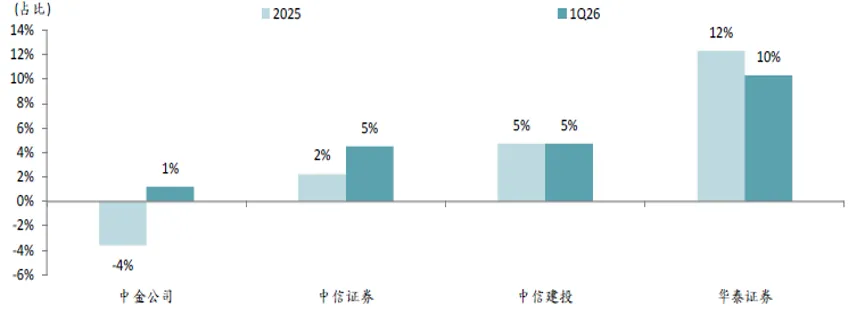
(头部券商利息净收入贡献稳升)
投资收益面临阶段性扰动:受资本市场表现驱动,1Q26四家头部券商投资收益在整体营收中的占比下降,其中中金公司由2025年的48.7%降至21.9%,中信证券由2025年的53.8%降至25.1%,中信建投由2025年的35.8%降至26.7%,华泰证券由2025年的56.4%降至47.4%。
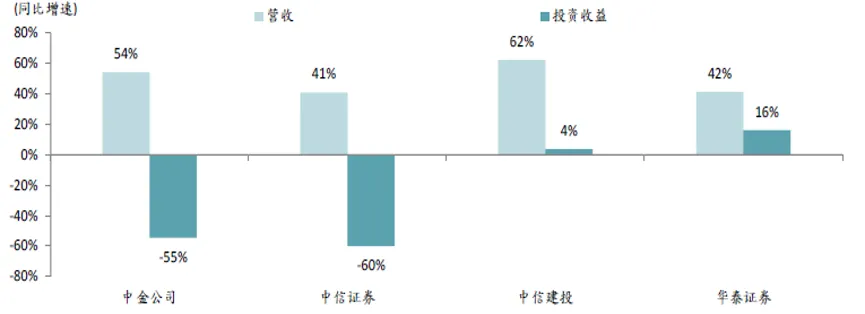
(部分券商投资收益同比增速转负)
员工成本仍为头部券商主要支出项:从四家头部券商的成本结构看,业务及管理费占比普遍超过90%,其中员工成本占比普遍超过60%。伴随盈利整体改善,2025年以来头部券商所得税支出亦有所增加,其他成本项保持大体稳定。
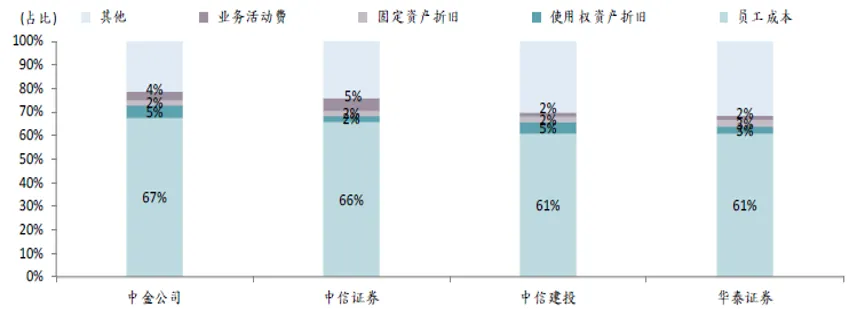
(员工成本占券商业务管理费逾六成)
关注头部券商配置机会:我们判断2026年头部券商能够维持15%以上的净利润增速。今年以来受资本市场波动影响,券商板块股价表现与盈利表现存在一定背离,当前头部券商市净率普遍具备相对较高的安全边际。建议重点关注基本面向好、综合竞争力突出的标的。
(交银国际研究报告)
需要特别指出的是,以上内容仅为转发分享市场机构观点,不构成任何具体的投资操作建议。投资有风险,入市需谨慎。
今天的分享就到这里,欢迎继续关注与香港工作、生活、子女教育等有关的更多内容。
拓展阅读:

真故事,真情感,真思考,真发现。
敬请关注【浮世有清音】更多原创新篇。






发表评论
发表评论: