地空光算一体化战略研究报告——AI作为神经中枢驱动中国商业航天与算力经济协同升级
执行摘要
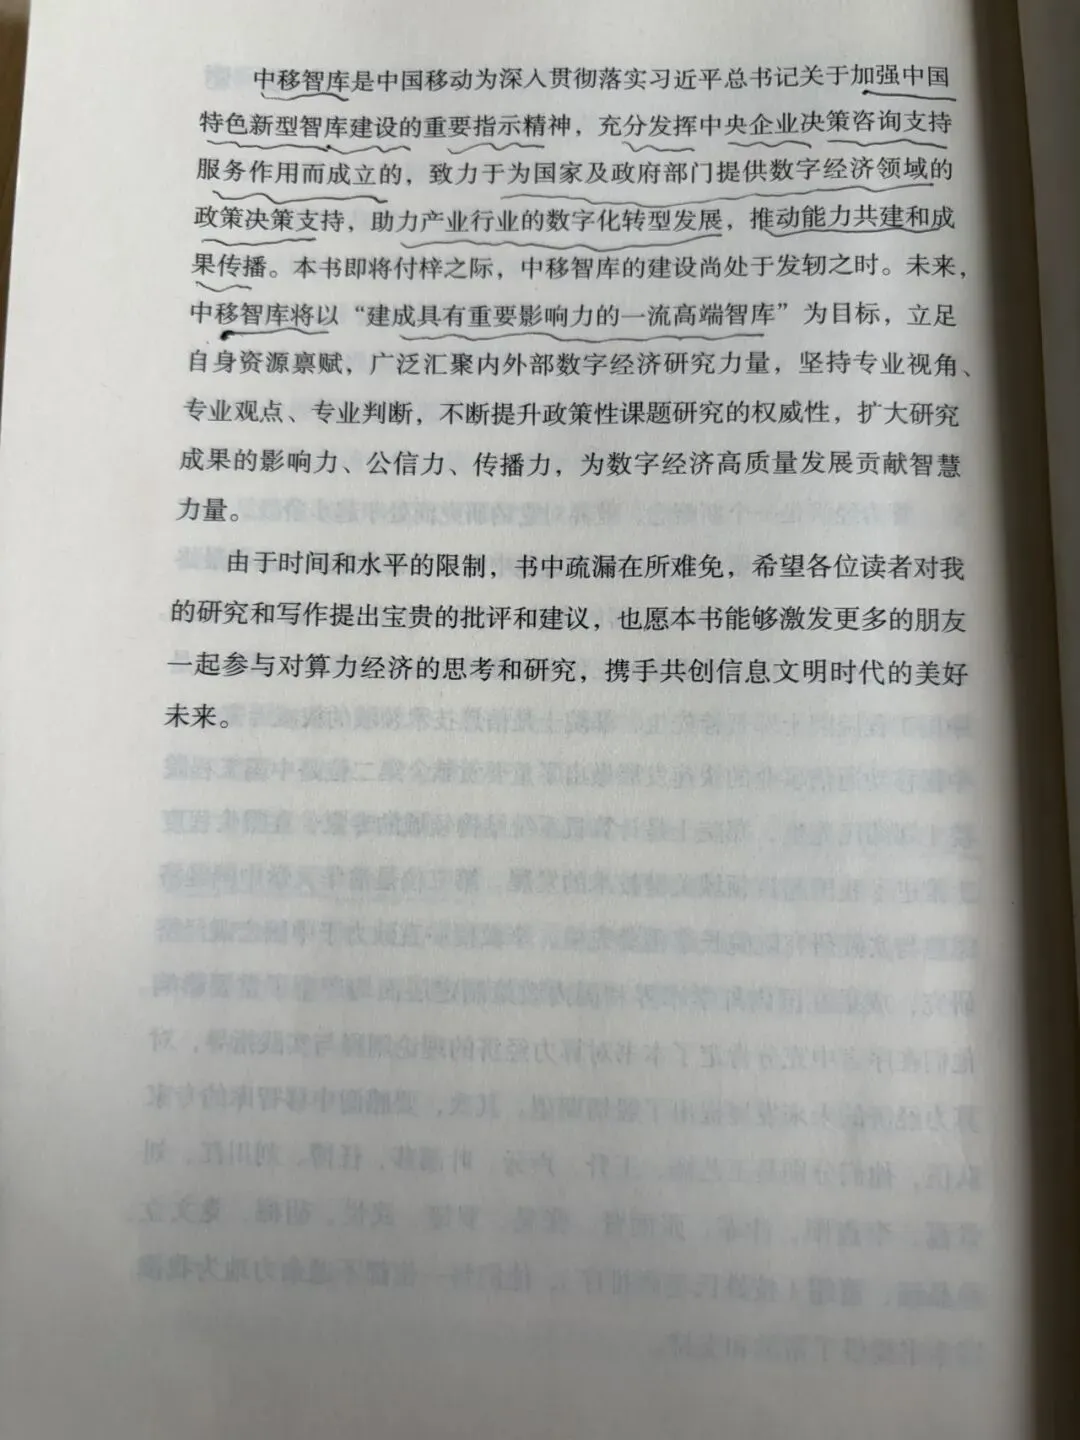
2023年年底买的书,今日假期重读此书,表达自己的观点…本报告立足中移智库作为中央企业决策咨询支持平台的定位,聚焦AI从应用插件升级为地空系统神经中枢的产业变革趋势,针对地面算力能耗高企、全域通信覆盖不足、关键数据处理时效滞后等现实瓶颈,提出以星间激光通信为核心纽带,构建“天基光网+在轨算力+地面智算”深度协同的全新体系。报告基于当前国内商业航天组网节奏、激光通信产业链进展与太空算力政策布局,梳理产业现状与核心卡点,形成面向中长期的系统性战略框架,为我国在信息文明时代抢占全球地空协同竞争高地提供可落地的决策参考。一、研究背景与问题界定
当前全球数字经济正进入算力需求指数级增长阶段,我国地面算力总规模2025年已突破2000EFLOPS,与之伴随的是数据中心能耗持续攀升,传统地面算力模式已难以支撑未来超大规模、全域覆盖的智能应用需求。与此同时,低轨卫星星座的规模化组网,让太空从单一通信载体逐步演变为集通信、计算、供能于一体的新型基础设施空间。AI技术的跃迁正在重构这一进程的底层逻辑:过去AI只是卫星遥感、航天测控场景中的一个功能插件,如今已进化为能够自主感知、决策、执行的系统神经中枢。它可以动态调度星群资源,自主完成链路建立、数据路由、任务分配,彻底改变传统航天“地面指令驱动、卫星被动执行”的运行模式。而这一模式落地的核心前提,就是打通星间、星地之间的高速激光数据动脉,否则海量在轨算力将陷入“数据孤岛”,无法形成真正的协同价值。本报告核心研究问题聚焦三点:一是如何依托国内激光通信产业链现有基础,快速构建天地一体化高速光网络;二是如何将AI神经中枢能力嵌入光算体系,实现地空资源的全局智能调度;三是如何通过体系化布局,在全球太空算力与商业航天新一轮竞争中形成中国特色的差异化优势,掌握信息文明时代的国际竞争主动权。二、研究范围与方法说明
本报告的研究边界覆盖星间激光通信全产业链、天基算力组网体系、地空协同应用场景三大板块,时间维度锚定2026-2030年产业从技术验证走向规模化商用的关键周期。产业全链路梳理:覆盖上游光芯片、ATP系统、光学元件,中游终端制造,下游系统集成与运营的全环节,梳理国内头部企业的技术落地进展。对标国际前沿态势:跟踪全球商业航天巨头在激光通信、太空算力领域的布局节奏,对比中美在体系能力上的差异与各自优势。政策场景交叉验证:结合国内已出台的太空算力产业培育政策、低轨星座组网规划,验证战略路径的可行性与落地空间。典型场景样本分析:选取遥感实时处理、应急通信、海洋航运保障等核心场景,测算地空光算协同的实际效能提升空间。本报告部分在轨实测数据基于公开行业披露信息整理,部分远期产业规模测算标注为【待核验】,不构成确定性产业预判。三、核心发现
(一)激光通信已成为地空体系的刚性刚需
过去全球90%以上在轨卫星长期处于“数据孤岛”状态,每天仅能在过顶地面站时完成2次数据下传,海量遥感、监测数据只能等待断点续传,大量高时效价值信息被浪费。星间激光通信的成熟彻底打破这一困局,其带宽可达传统射频通信的10-100倍,且不受频谱资源管制,单颗卫星可部署2-6个激光终端,同轨、异轨卫星之间均可实现高速互联。当前国内商业航天激光通信技术已进入落地爆发期:国内企业已完成400Gbps星间激光通信在轨测试,实现5100千米超远距建链,单次连续通信时长突破116小时;首条量产千台级激光通信终端生产线已建成,理论年产能最高可达5000台,完全能够支撑国内低轨星座的规模化组网需求。【样本有限】从当前已公开的行业订单来看,激光通信终端已成为卫星载荷中价值占比最高的分系统之一,单颗卫星的激光终端采购成本占比超过30%,产业链上下游已经形成清晰的商业化闭环。(二)AI神经中枢正在重构地空系统运行逻辑
传统卫星组网的运行模式高度依赖地面测控站的指令传输,从地面发出调度指令到卫星执行完成,往往存在数分钟甚至数小时的延迟,完全无法应对动态变化的复杂场景。当AI成为系统神经中枢后,星群可以自主完成链路捕获跟踪、数据智能路由、算力动态调度,无需地面介入即可完成全流程任务闭环。这一变革带来的效能提升十分显著:传统地面处理模式下,一张高分辨率遥感影像从卫星拍摄到地面完成解译,往往需要数小时;依托AI在轨处理+星间激光高速回传,可将全流程压缩至3分钟以内,且仅回传有效结果数据,节省90%以上的传输带宽。当前国内首个整轨互联的太空计算卫星星座已完成在轨验证,12颗卫星互联后形成5POPS计算能力,搭载的80亿参数天基模型已在城市交通遥感场景实现商业化落地,证明AI驱动的地空协同模式已经从概念走向现实。(三)我国已具备体系化推进的产业基础与政策环境
政策层面,国家已启动太空智能算力星座专项论证,工信部、国防科工局等多部门明确将星间激光通信、星载抗辐射芯片列为核心攻关方向,北京经开区已发布太空算力关键共性技术攻关榜单,以真实产业需求牵引技术突破。产业层面,国内已形成覆盖光芯片、ATP系统、光学元件、终端集成的完整激光通信产业链,100G EML光芯片、宇航级抗辐射FPGA、薄膜铌酸锂调制器等核心环节均已实现自主可控,低轨卫星发射运力持续释放,2026年9月国内实现三日三发的密集组网节奏,民营液体火箭的量产能力大幅缓解了此前的发射运力瓶颈。对比国际前沿态势,我国在太空算力的体系化规划、产学研协同推进速度上具备差异化优势,完全有机会在新一轮地空光算竞争中实现并跑甚至部分领域领跑。四、深度分析
(一)激光通信是打通“算力-数据-用户”闭环的核心生命线
太空算力的核心优势在于依托太空持续光照获取零碳太阳能,依托天然真空环境实现被动散热,从根源上破解地面数据中心能耗高、散热成本高、土地资源紧张的瓶颈。但算力上天之后,如果没有激光通信构建的高速数据动脉,海量在轨算力就无法实现节点间协同,也无法将处理结果高效回传地面,最终只能成为漂浮在太空中的“算力孤岛”。星间激光通信将彻底重构数据流动路径:数据在星座内部通过激光链路完成高速路由,在轨AI完成实时处理后,仅将核心结果通过星地激光链路下传,不再依赖传统大型固定信关站,小型化车载、舰载、机载终端都可以直接和卫星建立高速连接,最终形成全球无死角的空间高速信息网络。这套体系不仅能支撑未来十万POPS级别的太空算力集群协同运行,更能将天地一体算力网络的响应延迟压缩至毫秒级,这是传统地面算力网络完全无法实现的能力。(二)AI神经中枢将大幅降低地空体系的运行门槛与成本
传统航天系统的运行高度依赖地面庞大的测控团队,每一次卫星姿态调整、链路建立、任务切换都需要人工介入,运营成本居高不下,也限制了星座规模的进一步扩张。当AI成为整个系统的神经中枢后,星群可以自主完成激光链路的快速捕获跟踪,动态规避空间碎片,根据地面用户需求自动调度最近的算力节点,整个系统的自动化运行率可以提升至95%以上。这一变革将直接推动商业航天的商业模式升级:过去商业航天的核心收入来源是卫星通信带宽租赁,未来将升级为“全域高速连接+弹性在轨算力+端到端智能服务”的综合服务模式,服务对象从传统通信用户延伸至遥感、应急、海洋、航空等千行百业,产业市场空间将实现数倍级扩容。(三)当前产业推进仍面临三类核心卡点
第一类是工程落地卡点:星地激光通信受大气湍流、云层遮挡等环境因素影响,链路稳定性仍需进一步提升,大规模星座的全域激光组网的工程经验仍需持续积累。第二类是标准体系卡点:当前全球范围内星载AI自主运行规则、太空数据跨境传输规范、激光通信频率使用规则等领域仍存在大量规则空白,我国尚未形成完整的自主标准体系,在国际规则博弈中尚未掌握足够话语权。第三类是商业闭环卡点:截至2026年9月,全球尚无商业主体完整跑通“太空监测-在轨处理-商业付费”的全链条闭环,大量行业用户对地空光算协同的价值认知仍不足,规模化商业化落地仍需场景牵引。五、战略结论
以星间激光通信为核心纽带,构建AI驱动的地空光算一体化体系,是我国破解地面算力能耗瓶颈、掌握全域通信主导权、赢得信息文明时代国际竞争主动权的核心战略抓手,其战略价值不亚于过去的地面通信网络与算力基础设施建设。我国当前在激光通信产业链自主可控程度、太空算力政策体系、低轨组网运力供给三个维度已经形成独特优势,完全具备抓住这一轮产业变革窗口的基础条件,无需跟随海外巨头的技术路径,完全可以走出一条“通信-算力-AI”深度融合的中国特色发展道路。这一轮竞争的核心不是单一技术指标的比拼,而是体系化能力的较量,只有以系统观统筹通信、算力、AI、产业、政策、国际合作六大维度协同推进,才能避免陷入单点突破、整体滞后的被动局面。六、行动建议
构建国家级地空光算统筹机制:依托中移智库的决策咨询平台作用,联合工信、国防科工、网信等多部门成立专项工作组,将地空光算一体化纳入数字经济顶层规划,统筹低轨星座组网、激光通信部署、太空算力节点建设的整体节奏,避免重复建设与资源分散。实施激光通信全产业链攻坚工程:聚焦星地激光通信抗干扰、ATP系统高精度跟踪等核心卡点,设立国家级攻关专项,2027年前完成星地激光链路的规模化商用验证,同步推动激光通信终端的量产降本,将单台终端成本在现有基础上降低40%。打造AI神经中枢国家级开放平台:依托国内已有的太空算力试验星座,构建天基AI开放试验环境,鼓励国内大模型团队、行业应用方参与在轨场景验证,加速AI与航天系统的深度融合,2028年前实现AI驱动的星群全自主运行。开展标杆场景规模化落地行动:优先在应急救灾、海洋航运、极地科考、低空经济等地面网络覆盖不足的场景落地地空光算协同服务,通过真实商业订单验证商业模式,逐步向千行百业推广,快速跑通商业化闭环。主导构建国际规则与标准体系:牵头制定地空光算领域的中国标准,积极参与国际电信联盟的相关规则制定,将我国的技术优势转化为规则话语权,同时面向“一带一路”沿线国家输出普惠地空算力服务,构建包容共赢的全球地空数字生态。七、局限与待验证项
本报告中关于2030年地空光算产业整体市场规模的相关测算基于当前产业增速推演,属于【待核验】内容,后续将根据星座组网实际落地节奏动态调整;部分细分环节的企业技术指标来自公开行业披露,后续将通过实地产业调研进一步核验;关于星载AI自主运行的长期安全性影响,仍需更多在轨长期试验数据支撑研判。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递






发表评论
发表评论: