
 研报速递
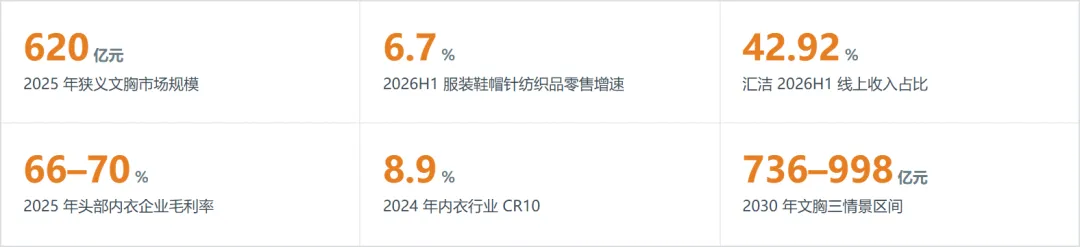
本报告基于国家统计局、香港交易所与上市公司定期报告、尚普咨询集团消费者调研、Euromonitor、三个皮匠报告、ZVZO 消费观察、智研咨询及南方+ 等公开数据,对文胸行业的市场规模、产业链、竞争格局、需求、区域、资本与政策七大维度进行系统分析,并给出 2026–2030 年三情景区间推演。2025 年狭义文胸市场约 620 亿元、维持约 6.5% 的复合增长;舒适度成为首要决策因素,无钢圈与运动品类承接增量,而低集中度、高费用率与合规门槛抬升构成中期主线。
01 行业大盘与市场规模
MARKET
中国文胸(狭义口径)2025 年约 620 亿元,女性内衣约 1800 亿元、内衣全品类约 2894 亿元;2026 年上半年衣着零售 +6.7%,明显好于社零大盘。
中国女性内衣市场规模与增速(2018–2026E)
口径:艾瑞咨询统计模型核算的「中国女性内衣市场规模」(含文胸、内裤、家居服等女性贴身衣物,零售端成交总额);单位:亿元。加工逻辑:同比增速=(Vt−Vt−1)/Vt−1;2022 年及以后为艾瑞模型测算值,2025/2026 为预测值(E)。
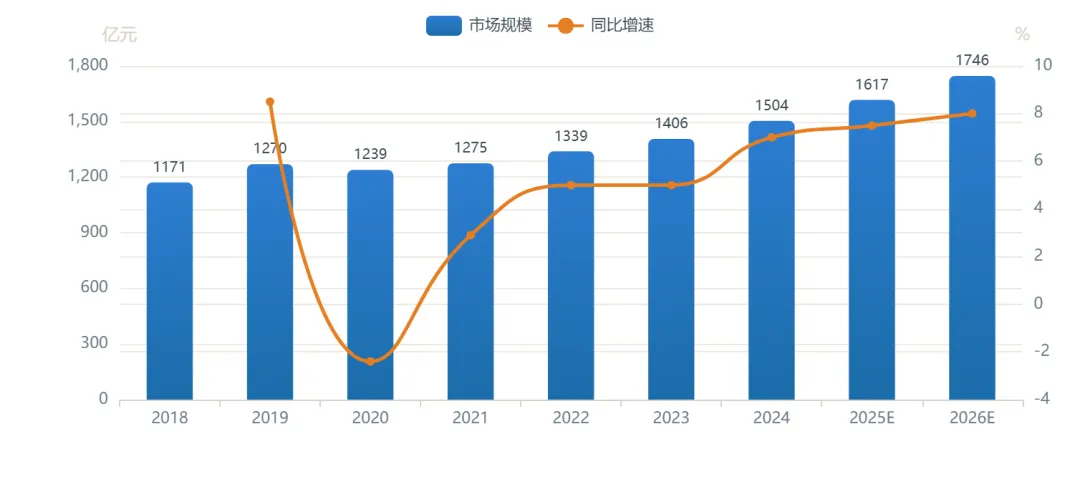
事实:中国女性内衣市场 2018 年 1171 亿元增至 2024 年 1504 亿元,2025/2026 模型值 1617/1746 亿元,增速由 2020 年 −2.4% 回升至 7.5%–8.0% 区间。成因:2020 年疫情冲击形成低基数,2022 年后靠品类渗透率提升(无钢圈、运动内衣)与客单价结构性上移恢复增长,而非靠销量大幅扩张。决策:投资人——赛道已进入个位数稳健增长期,估值逻辑应从「规模扩张」转向「份额与毛利」;从业者——增量来自细分品类而非大盘红利;创业者/供应商——切入高增速细分(运动、舒适、中高端)优于正面进入存量标品。
数据来源:L2 · 艾瑞咨询《中国女性内衣行业研究报告》(2022-03-02);数据期间:2018–2026E;URL:https://pdf.dfcfw.com/pdf/H3_AP202203021550150517_1.pdf
中国内衣市场分口径规模(2025,亿元)
口径:内衣全品类=Euromonitor 内衣行业总规模;女性内衣=女士内衣细分口径;狭义文胸=仅文胸品类;运动文胸/塑身衣为细分赛道规模;单位:亿元。加工逻辑:各口径独立统计、边界交叉,不可相加;女性内衣约占内衣全品类 62.2%(=1800/2894)。
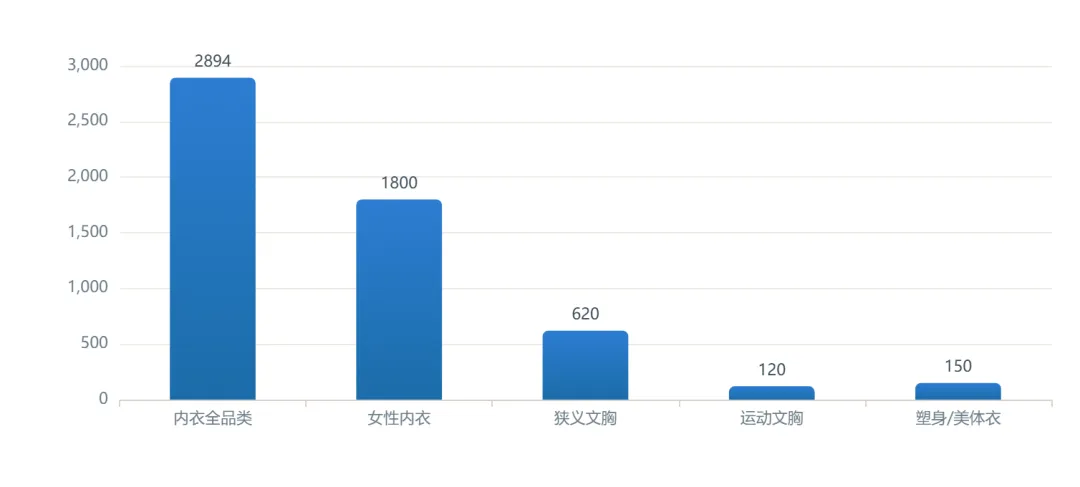
事实:2025 年内衣全品类约 2894 亿元(Euromonitor,同比 +7.3%),其中女性内衣约 1800 亿元、狭义文胸约 620 亿元,运动文胸约 120 亿元、塑身/美体衣约 150 亿元。成因:口径差异源于统计边界不同——「内衣全品类」含男式、儿童与保暖,「女性内衣」再向下拆出文胸;文胸仅占女性内衣约三分之一,说明增长更多由家居服、内裤、运动等邻近品类贡献。决策:投资人——看文胸赛道需明确使用哪一档口径,620 亿元与 2894 亿元差 4.7 倍,误用会严重高估标的天花板;从业者——纯文胸品类空间有限,多品类延展是必然;创业者——以单品类切入后须尽快横向扩品。
数据来源:L2 · 三个皮匠报告《女性内衣消费:定义、消费趋势、市场规模、品牌格局与市场趋势》(2026);数据期间:2024–2025;URL:https://www.sgpjbg.com/news/7073586.html;交叉核对:https://www.sgpjbg.com/news/7068518.html
狭义文胸市场规模:实际值与 2026–2030 情景区间(亿元)
口径:狭义文胸(仅文胸品类,不含家居服/内裤/运动内衣);单位:亿元。加工逻辑:2021/2025 为披露值(480→620 亿元,复合增速约 6.5%),2022–2024 按 6.5% 复合增速插值;2026–2030 为三情景区间,Vt=V2025×(1+g)^t,g 分别取 3.5%/6.5%/10.0%。推演路径:以 2025 年 620 亿元为基年,按三档复合增速外推,2030 年区间 736–998 亿元。关键假设:①无钢圈与运动场景渗透继续提升但斜率放缓;②人均可支配收入温和增长;③无重大原材料或关税冲击。回测:以 2021 年 480 亿元按 6.5% 复合外推至 2025 年得 617 亿元,与披露值 620 亿元误差 0.5%,模型在历史区间内拟合良好。失效信号:若 2026 年文胸品类零售额同比转负,或线上平台文胸 GMV 连续两季度下滑,基准与乐观情景即失效,应下修至保守情景。不确定性:口径分歧(620 亿元 vs 千亿级口径)、平台补贴退坡、出口转内销的低价冲击,均可能使实际值落在区间之外。
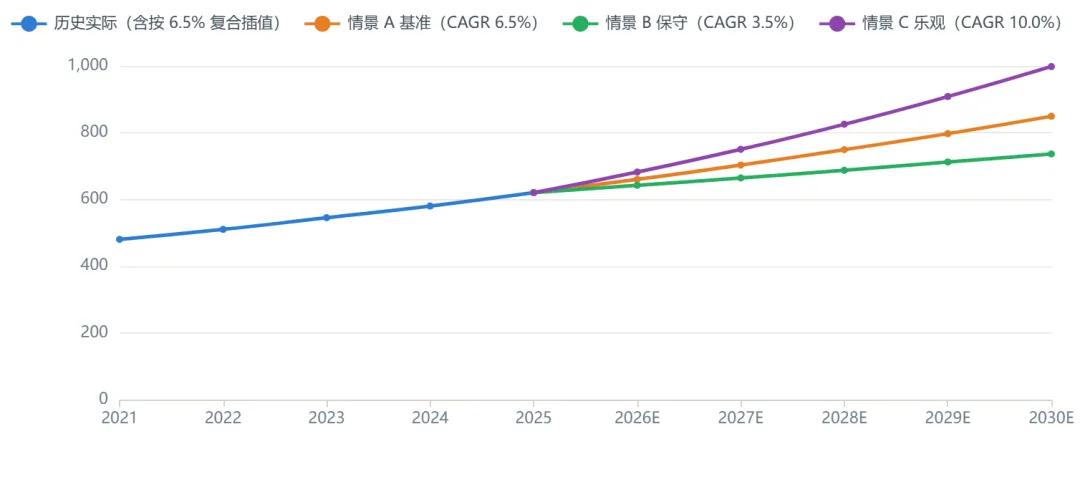
事实:狭义文胸市场由 2021 年约 480 亿元增至 2025 年约 620 亿元,复合增速约 6.5%;三情景外推至 2030 年区间为 736(保守)—849(基准)—998(乐观)亿元。成因:增长主要来自「更换频次稳定 + 客单价温和上行」,而非新增穿着人群;无尺码/无钢圈提升线上适配率,压低退货成本,间接抬高有效成交。决策:投资人——以基准情景 849 亿元作中枢、以 736–998 亿元作区间,单点预测不可依赖;从业者——品类天花板约在 800–1000 亿元,头部化空间仍大;创业者——保守情景下仍能增长,说明赛道抗周期,但增速不足以支撑高估值扩张。
数据来源:L3 · 三个皮匠报告《文胸:定义、工作原理、生产工艺、产业链与市场趋势》(2026);数据期间:2021–2030E;URL:https://www.sgpjbg.com/news/7068518.html;情景为本报告基于基年值与三档复合增速自算
2026 年上半年限额以上单位商品零售额同比增速(%)
口径:国家统计局「限额以上单位商品零售额」分品类同比增速;单位:%。加工逻辑:直接引用公布增速;服装鞋帽针纺织品类 6.7% 高于同期社零总额增速 1.3% 达 5.4 个百分点。
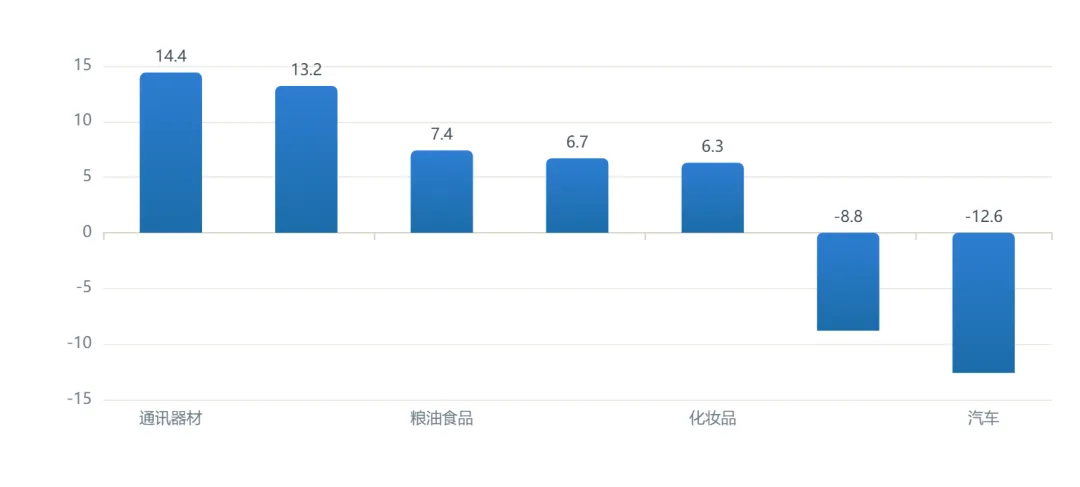
事实:2026 年上半年限额以上单位服装鞋帽针纺织品类零售额同比 +6.7%,高于社零总额 +1.3% 与商品零售 +1.1%,在主要品类中位居中游偏上。成因:衣着属刚需基本生活类,受以旧换新品类退坡影响小;同时穿类实物商品网上零售 +6.2%,线上渠道对衣着形成稳定支撑。决策:投资人——纺织服装内需端具备相对韧性,但 6.7% 仍属温和修复而非强复苏;从业者——行业景气好于社零大盘,可作为择业的正向信号;创业者/供应商——贴身衣物处刚需区间,需求波动小于可选消费品。
数据来源:L1 · 国家统计局《2026 年上半年国民经济运行情况(国新办发布会)》(2026-07-15);数据期间:2026H1;URL:https://news.china.com.cn/2026-07/15/content_118600124.html
文胸消费关键决策因素重要性(2025,N=1290)
口径:尚普咨询集团《2025 年中国文胸消费者洞察报告》问卷,样本量 N=1290,「吸引消费的关键因素」多选提及占比;单位:%。加工逻辑:直接引用占比,雷达轴上限统一设为 30% 以便可视化。
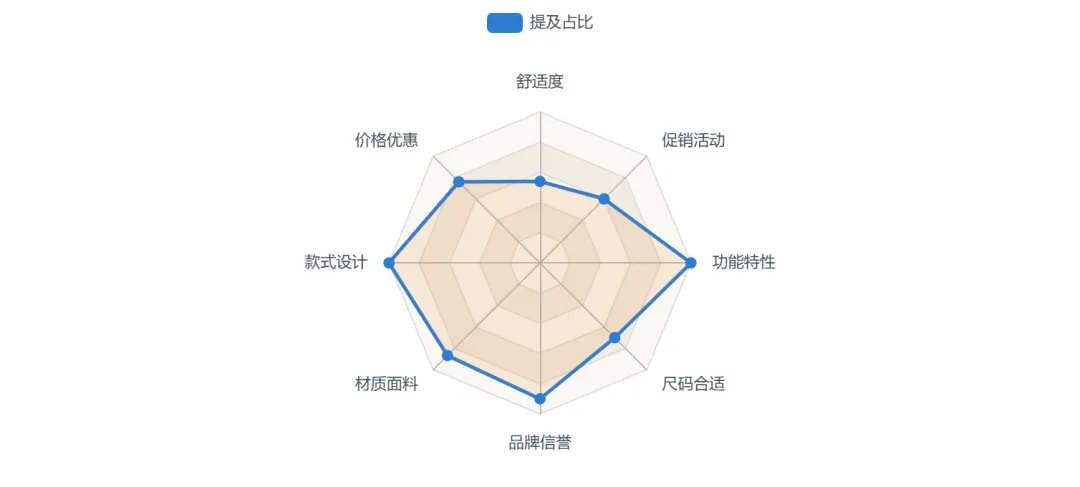
事实:舒适度以 27% 的提及率居各项因素前列,明显高于价格优惠 19%、款式设计 15%,材质面料 13%、品牌信誉 9%、尺码合适 7%。成因:文胸是直接接触皮肤的贴身品类,体感反馈即时且不可妥协;品牌信誉权重偏低,说明消费者已从「认牌子」转向「认体感」。决策:投资人——品牌溢价难以仅靠营销建立,产品体感才是护城河;从业者——研发、版型、面料岗的价值权重高于纯品牌岗;创业者——把预算从形象广告转向面料与版型打样,转化率更可预期。
数据来源:L2 · 尚普咨询集团《2025 年中国文胸消费者洞察报告》(2025);数据期间:2025;样本 N=1290;URL:https://survey.shangpu-china.com/kbdc/23816.html
内衣细分赛道年均增速对比(%)
口径:各细分赛道近三年年均复合增长率;女士内衣整体取 7%–8% 区间中位 7.5%;服装鞋帽针纺织品为 2026 年上半年限额以上零售同比增速(口径不同,仅作参照);单位:%。加工逻辑:直接引用各来源披露增速并置对比。
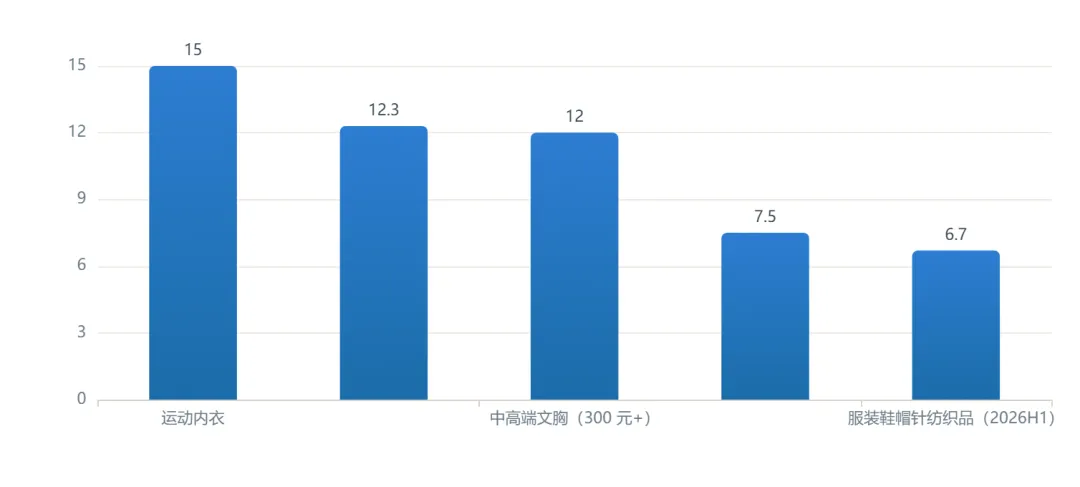
事实:运动内衣增速 15% 以上塑身/美体衣 12.3%、中高端文胸(300 元以上)12% 以上,均明显高于女士内衣整体 7.5% 与衣着零售大盘 6.7%。成因:健身场景常态化带动运动内衣复购,中高端由面料升级与悦己消费驱动,塑身衣受益于场景化穿搭需求;标品文胸则已高度普及、增长靠更换。决策:投资人——结构性机会在细分而非总量,优先看运动与中高端;从业者——向高增速细分转型可抬升个人溢价;创业者——差异化定位运动或功能细分,比在标品文胸里打价格战更可持续。
数据来源:L2 · 三个皮匠报告《文胸:定义、工作原理、生产工艺、产业链与市场趋势;女士内衣市场规模分析》(2026);数据期间:2021–2026H1;URL:https://www.sgpjbg.com/news/7068518.html;https://www.sgpjbg.com.cn/searchtag/25802429.html
02 产业链与供给结构
CHAIN
上游原料本地化与中游集群制造构成核心供给能力,粤东(汕头、普宁)与闽南(晋江深沪)三大产业带形成全链条闭环,出口端量增价稳。
中国内衣主要产业带产值规模(2025,亿元)
口径:普宁=2025 年纺织服装产业总产值(政府发布会披露);汕头=纺织服装产业产值「超千亿」取下限 1000 亿元;晋江深沪=内衣产业规模约 500 亿元;单位:亿元。加工逻辑:汕头为区间下限取值,标注为约数。
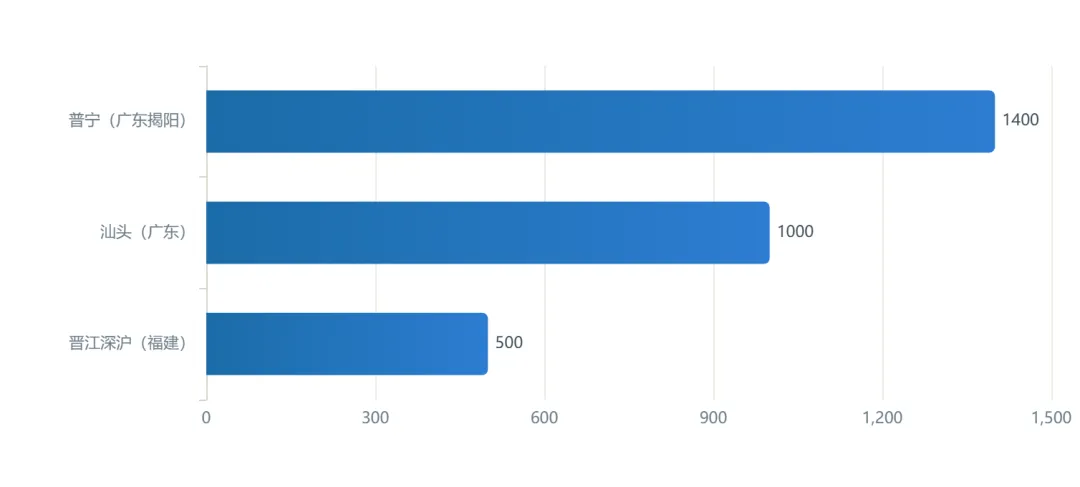
事实:普宁 2025 年纺织服装产业总产值超 1400 亿元、企业 7000 余家;汕头纺织服装为该市首个产值超千亿的制造业集群;福建晋江深沪内衣产业规模约 500 亿元。成因:三地均形成从原料、织造、染整到成衣与电商的全链条闭环,集群外部性显著降低了单件制造与打样成本。决策:投资人——产业带资产(园区、面料、智能装备)比单点品牌更具确定性;从业者——岗位高度集中于粤东与闽南;创业者/供应商——依托产业带可将打样周期压缩至数天,是新品牌冷启动的关键基础设施。
数据来源:L2 · 南方+ / 广东省人民政府新闻办《「十四五」广东成就·揭阳专场新闻发布会(普宁纺织服装产业)》(2026-01-26);数据期间:2025;URL:https://static.nfnews.com/content/202601/26/c12112899.html;汕头数据见 https://www.nfnews.com/content/732GDGnd6W.html
汕头内衣产业带年产能结构(2025)
口径:汕头市纺织服装产业年产量;内裤约 40 亿条、内衣约 12 亿件、家居服约 1.5 亿套;单位:亿件(条/套)。加工逻辑:直接引用公开报道口径,三者品类不同不可直接相加比较。
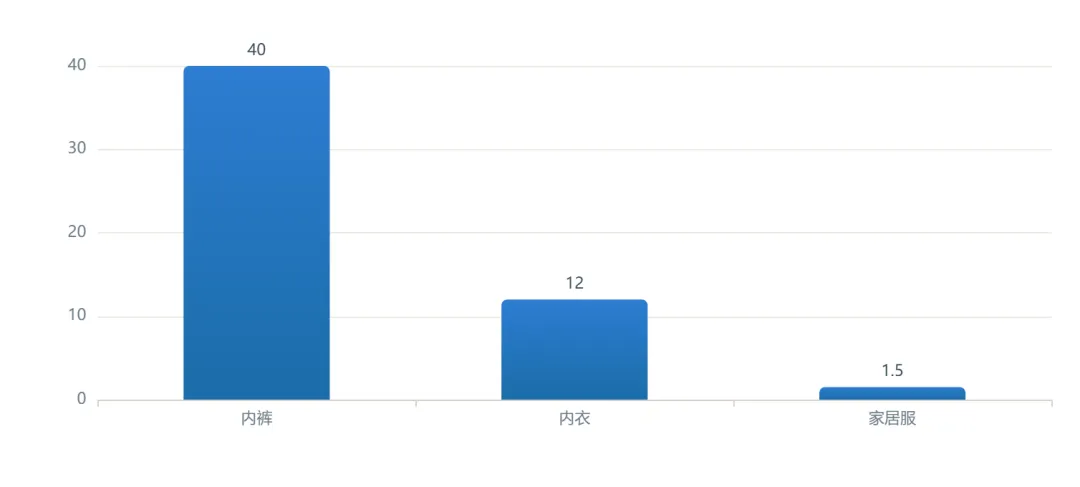
事实:汕头年产内裤约 40 亿条、内衣约 12 亿件、家居服约 1.5 亿套,其中谷饶镇年产内衣超 20 亿件、内裤约 17 亿件。成因:汕头在直径约 40 公里范围内聚集超 1 万家上下游企业,锦纶年产能由 1.7 万吨提升至 47.2 万吨,原料本地化大幅压缩了制造半径与交期。决策:投资人——产能高度密集意味着议价权在中游代工与面料端,品牌方毛利受制;从业者——生产管理与供应链岗位需求集中在此;创业者——小单快反能力是产业带的核心红利,值得优先绑定。
数据来源:L2 · 搜狐财经 / 产业带调研《一年产出 40 亿件内衣裤的汕头,正在发生什么》(2026);数据期间:2025;URL:https://news.sohu.com/a/1074259576_122657142
中国胸罩出口规模:2019 vs 2025
口径:海关胸罩(HS 6212 类)出口金额与数量;单位:亿美元 / 亿件。加工逻辑:2019–2025 出口金额与数量复合增速均为 1.9%(=(39.08/34.90)^(1/6)−1≈1.9%),即量额同步、单价基本持平;2025 年单件均价≈1.33 美元(=39.08/29.35)。
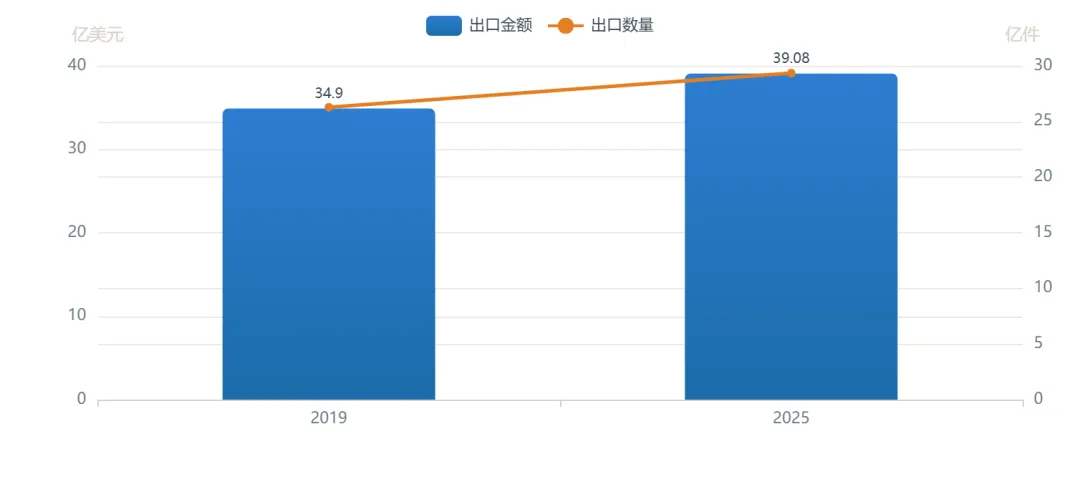
事实:中国胸罩出口由 2019 年 34.90 亿美元 / 26.28 亿件增至 2025 年 39.08 亿美元 / 29.35 亿件,六年复合增速均约 1.9%,单件均价约 1.33 美元。成因:出口以代工与白牌为主,议价权在海外采购商手中,规模扩张未能换来单价提升;越南、印度产能份额以每年 3–5 个百分点的速度提升,形成替代压力。决策:投资人——出口代工是低毛利规模生意,不宜给高估值;从业者——外贸岗增长空间有限,内销与品牌岗更优;创业者——靠出口走量难以建立壁垒,应优先做品牌或技术型供应商。
数据来源:L2 · 智研咨询《2026 版全球胸罩产业供需贸易全景调研及重点国家出口前景评估报告》(2026);数据期间:2019–2025;URL:https://m.toutiao.com/article/7647803114069688873
中国胸罩出口目的地结构(占出口数量,%)
口径:中国胸罩出口目的地按出口数量计的份额;单位:%。加工逻辑:2019 年美国份额 19.88%、2025 年降至 16.58%;其余按 100% 减美国份额倒推得 80.12% / 83.42%;2025 年前五大目的地合计占 39.01%。
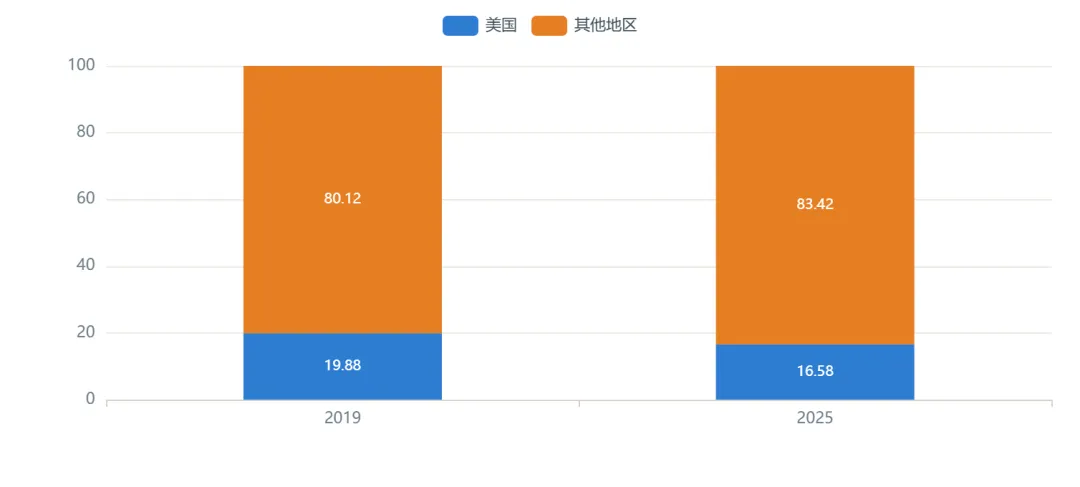
事实:美国仍是中国胸罩出口数量占比靠前的目的地,但份额由 2019 年 19.88% 降至 2025 年 16.58%,下降 3.30 个百分点;2025 年前五大目的地合计仅 39.01%。成因:关税调整与采购多元化推动订单分流,同时新兴市场(古巴、乌兹别克斯坦、赞比亚等)基数小、增速高,稀释了传统市场份额。决策:投资人——单一市场依赖度下降是风险分散的正向信号,但新兴市场单价更低;从业者——外贸业务需具备多市场合规能力;创业者——跨境新市场尚处早期,可作为低成本试水方向。
数据来源:L2 · 智研咨询《2026 版全球胸罩产业供需贸易全景调研及重点国家出口前景评估报告》(2026);数据期间:2019、2025;URL:https://m.toutiao.com/article/7647803114069688873
2025 年内衣产业端关键变化率指标(%)
口径:产业端指标的同比增速或占比(性质不同,并列展示);单位:%。加工逻辑:跨境电商占出口总额 22.7%(=45.0/198.6);莫代尔、天丝及再生纤维采购成本同比 +6.8%;合规成本上升约 3.5% 源自 2025 年《纺织品安全技术规范》修订后指标收紧。
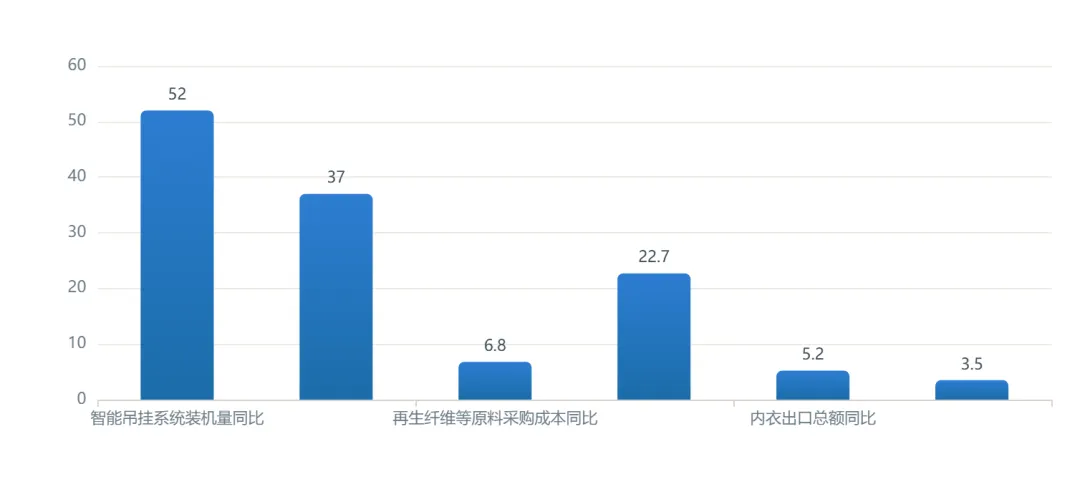
事实:2025 年百万元级智能吊挂系统装机量同比 +52%、柔性定制订单量 +37%,而再生纤维类原料采购成本 +6.8%、行业合规成本上升约 3.5%,跨境电商占内衣出口 22.7%、出口总额同比 +5.2%。成因:小单快反与定制化需求上升倒逼产线智能化;原料与合规双向抬升成本,企业以自动化对冲单位成本压力。决策:投资人——智能制造装备与柔性供应链服务商是本轮资本开支的受益方;从业者——工艺工程与数字化排产岗位需求上升;创业者——与柔性产能绑定的轻资产模式更具成本弹性。
数据来源:L3 · ZVZO 消费观察《中国内衣行业海关数据及全球市场研究报告(2026)》(2026);数据期间:2025;URL:https://www.zvzo.com/2208/view-140014-1.html
2025 年中国内衣相关专利授权结构(件)
口径:2025 年中国内衣相关专利授权量 4310 件的结构分布;单位:%。加工逻辑:按披露占比拆分,结构设计类 33%、面料工艺类 28%、其余 39%(含外观设计、生产装备与检测方法)。
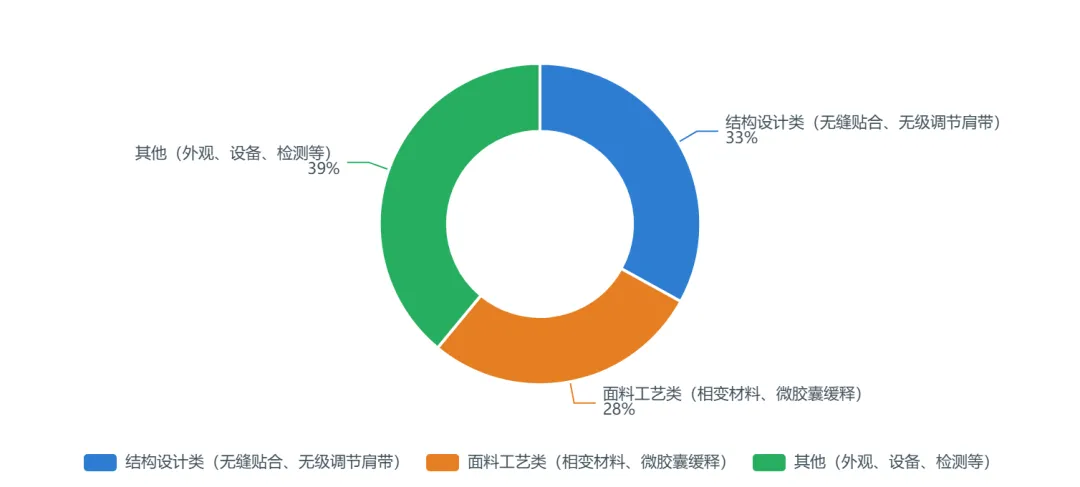
事实:2025 年中国内衣相关专利授权 4310 件,其中结构设计类占 33%、面料工艺类 28%,其余 39% 分布在外观、装备与检测环节。成因:无钢圈与无尺码的技术竞争集中在「如何在取消钢圈后仍保持承托」,因此无缝贴合与可调肩带等结构创新成为主战场;面料端则围绕凉感、抗菌、相变调温做功。决策:投资人——专利密集于结构与面料,具备自研能力的企业毛利显著高于代工厂(55%–60% vs 代工水平);从业者——结构版型与材料研发是核心稀缺岗位;创业者——单点结构创新易被跟随,需形成专利组合而非单件专利。
数据来源:L3 · ZVZO 消费观察《中国内衣行业海关数据及全球市场研究报告(2026)》(2026);数据期间:2025;URL:https://www.zvzo.com/2208/view-140014-1.html
03 竞争格局与企业生态
COMPETE
头部三家上市公司营收均在 30 亿元量级且增长停滞,毛利率 66%–70% 却被高销售费用吞噬,行业 CR10 仅 8.9%。
主要内衣上市公司营业收入与同比(2025)
口径:各公司 2025 年年度营业收入;安莉芳控股为港元口径(11.70 亿港元),其余为人民币;单位:亿元。加工逻辑:同比增速取各公司年报披露值,都市丽人同比未披露故置空;前三家人民币口径合计约 90.5 亿元。
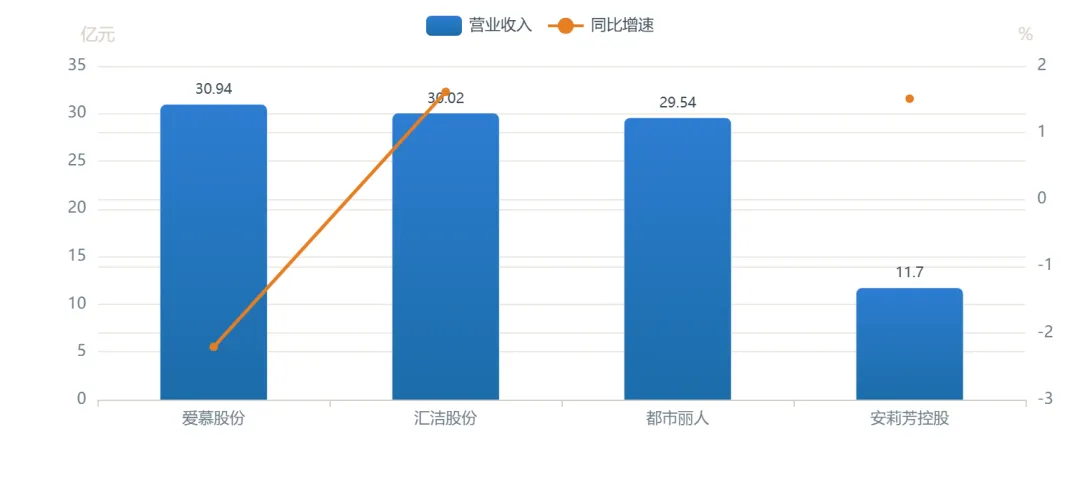
事实:2025 年爱慕股份营收 30.94 亿元(同比 −2.21%)、汇洁股份 30.02 亿元(+1.61%)、都市丽人 29.54 亿元、安莉芳控股 11.70 亿港元(+1.51%)。成因:头部三家营收均在 30 亿元量级且变动幅度在 ±3% 内,说明存量竞争下互相蚕食份额,增量主要来自线上与细分品类而非互相让出的大盘。决策:投资人——头部阵营规模接近、增长乏力,投资价值取决于盈利质量而非营收排名;从业者——头部企业体量相当,择业更看渠道与品类布局;创业者——正面与头部比拼规模不具可行性,细分切入是现实路径。
数据来源:L1 · 香港交易所 / 上市公司年报《安莉芳控股 2025 年全年业绩公告》(2026-03-27);数据期间:2025;URL:https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0327/2026032702722.pdf;爱慕/汇洁见新浪财经 https://cj.sina.com.cn/articles/view/2651473020/9e0a447c00101so9o
主要内衣上市公司盈利与毛利率(2025)
口径:2025 年归母净利润与毛利率;安莉芳为港元口径,汇洁毛利率取年报披露的「67% 以上」下限、净利率 2.71%;单位:亿元 / %。加工逻辑:汇洁归母净利 5481.65 万元(−30.66%),爱慕归母净利约 1.52 亿元(−6.92%),安莉芳亏损 2.53 亿港元(亏损同比收窄 32.2%)。
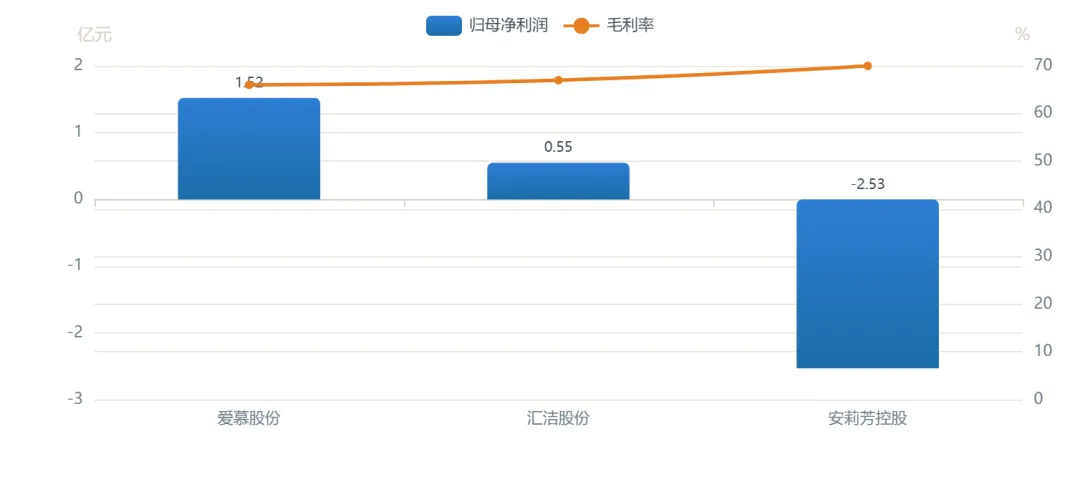
事实:2025 年三家毛利率均在 66%–70% 的高位,但归母净利润分化剧烈:爱慕 1.52 亿元(−6.92%)、汇洁 0.55 亿元(−30.66%)、安莉芳亏损 2.53 亿港元。成因:高毛利被高销售费用吞噬——汇洁销售费用 14.26 亿元占营收 47.50%,安莉芳销售及分销开支占收益 70.3%,渠道租金与营销投放是利润的主要漏点。决策:投资人——看内衣企业应先看费用率与存货周转,毛利率 67% 不代表盈利;从业者——具备费用管控与渠道效率能力的管理岗更受青睐;创业者——新品牌若沿用「重营销」路径,将迅速陷入同样的盈利陷阱。
数据来源:L1 · 香港交易所 / 上市公司年报《安莉芳控股 2025 年全年业绩公告;汇洁股份 2025 年年度报告》(2026-03-27);数据期间:2025;URL:https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0327/2026032702722.pdf;https://cj.sina.com.cn/articles/view/2651473020/9e0a447c00101so9o
内衣行业集中度:不同口径的 CR5/CR10(%)
口径:CR10/CR5 为对应口径下头部品牌市占率合计;单位:%。加工逻辑:内衣全品类 CR10 为 2024 年 8.9%;中国女性内衣 CR10 在 2022–2024 年约 20%;全球内衣前五(维秘、Hanesbrands、PVH、黛安芬、华歌尔)2025 年合计约 20%;狭义文胸 CR5 约 5%–6% 取中值 5.5%。四者分母不同,不可横向排序。
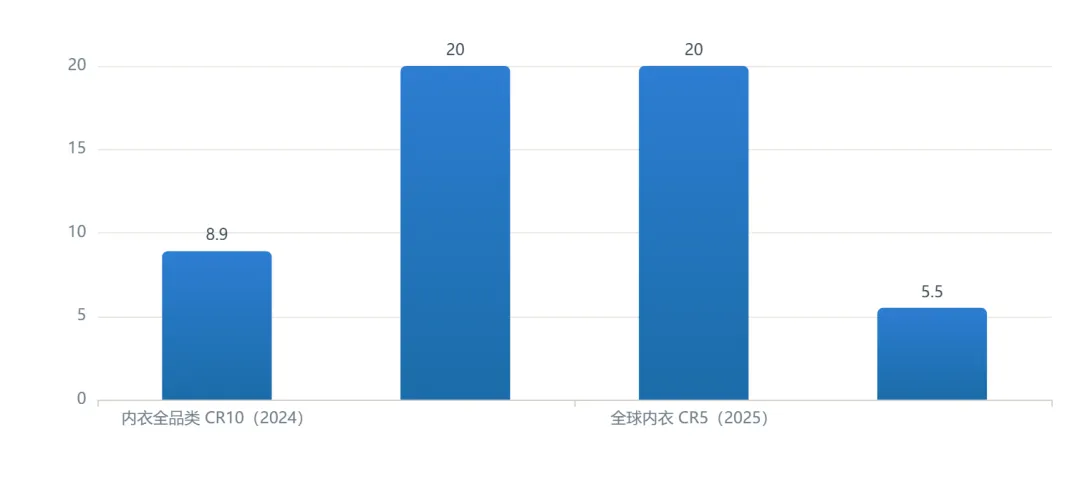
事实:内衣全品类 CR10 仅 8.9%,女性内衣 CR10 约 20%,狭义文胸 CR5 约 5.5%,全球内衣 CR5 约 20%。成因:文胸高度非标(尺码、杯型、体感差异大),且白牌依托产业带以效率优势占据大众价格带,导致品牌化率长期偏低。决策:投资人——低集中度意味着整合空间,但也意味着品牌化难度高;从业者——头部品牌岗位稳定但增量有限;创业者——低集中度是机会也是陷阱,需明确用何种差异化击穿白牌价格带。
数据来源:L2 · 三个皮匠报告 / Global Market Insights《女士内衣市场规模分析;2026 全球女士内衣市场洞察白皮书》(2026);数据期间:2022–2025;URL:https://www.sgpjbg.com.cn/searchtag/25802429.html;https://www.sgpjbg.com/news/7068518.html
2025 年天猫双 11 文胸类目头部品牌销售额(万元)
口径:2025 年天猫双 11 文胸类目 TOP10 品牌成交额;单位:万元。加工逻辑:Ubras 1.6 亿元、维多利亚的秘密 1.4 亿元、曼妮芬 4970 万元、蕉内 3775 万元(34.1 万件);Ubras 约为第四名蕉内的 4.2 倍。
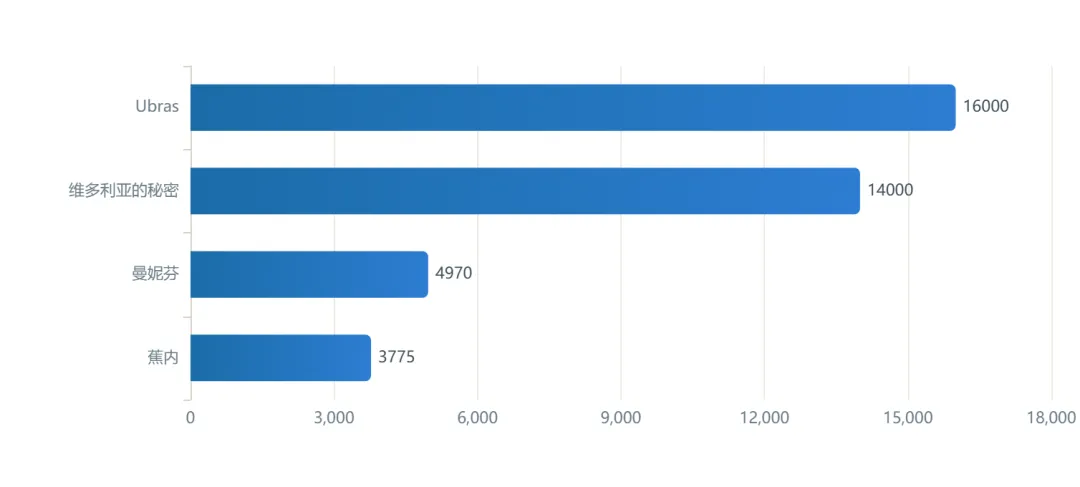
事实:2025 年天猫双 11 文胸类目中 Ubras 以 1.6 亿元居前,维多利亚的秘密 1.4 亿元紧随其后,传统头部曼妮芬 4970 万元、蕉内 3775 万元。成因:无尺码与新锐品牌天然适配线上「免试穿」决策链路,在平台大促的算法与流量分发中占优;传统品牌优势在线下专业试穿,难以平移至线上大促。决策:投资人——线上排名并不等同于全年份额,需结合全渠道数据;从业者——电商运营与内容投放能力已成为核心岗;创业者——线上大促是冷启动的可行入口,但需评估流量成本与复购留存。
数据来源:L2 · 三个皮匠报告《女士内衣市场规模分析》(2026);数据期间:2025 年双 11;URL:https://www.sgpjbg.com.cn/searchtag/25802429.html
内衣企业线上渠道收入与增速(2025)
口径:安莉芳为港元口径(2024 年 4.00 亿港元=11.53×34.7%;2025 年 4.49 亿港元,同比 +12.2%),汇洁为人民币口径 2026 上半年线上 6.55 亿元、占营收 42.92%;单位:亿元 / %。加工逻辑:安莉芳线上占比由 34.7% 升至 38.4%,提升 3.7 个百分点。
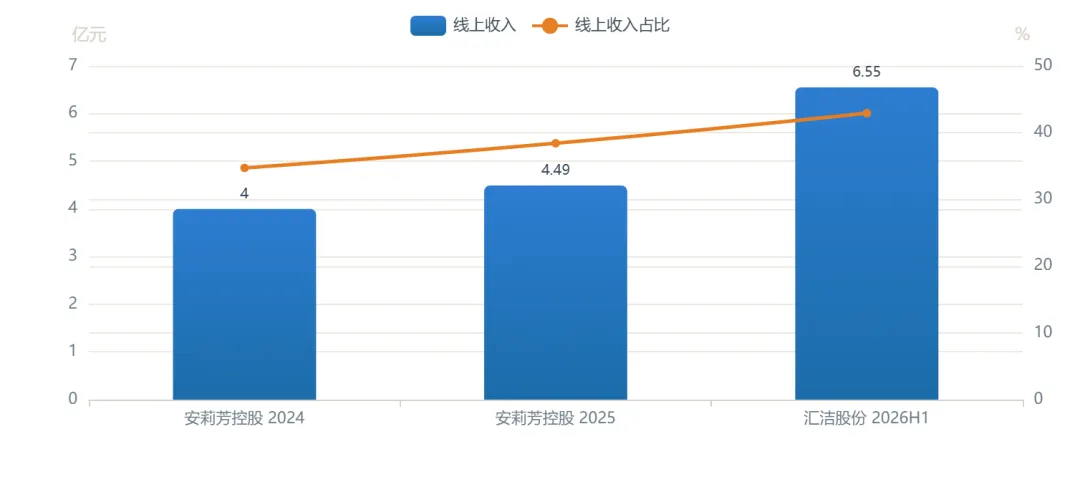
事实:安莉芳线上收入占比由 2024 年 34.7% 升至 2025 年 38.4%(收入 +12.2%),汇洁 2026 上半年线上收入 6.55 亿元、占比 42.92%(其中天猫 2.71 亿元、抖音 2.17 亿元)。成因:线下专柜客流下滑倒逼品牌将资源转向电商与直播,汇洁同期线下直营门店净减 98 家至 1160 家,形成「线下收缩—线上补位」的明确替代关系。决策:投资人——线上占比 40% 以上已成为头部标配,低于 30% 的企业渠道风险偏高;从业者——电商与直播运营岗需求上行、百货专柜岗收缩;创业者——线上是可低成本进入的渠道,但流量成本正在抬升。
数据来源:L1 · 香港交易所 / 中国证券报《安莉芳控股 2025 年全年业绩;汇洁股份 2026 年半年度报告》(2026-08-21);数据期间:2024–2026H1;URL:https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0327/2026032702722.pdf;https://newzzbcx.cs.com.cn/cxnews.html?name=new20260820181530erthvden
中国女士内衣品牌梯队份额结构(2025 估算,%)
口径:按销售额估算的中国女士内衣品牌梯队份额;单位:%。加工逻辑:四项份额合计 100%;国产头部价格带 200–600 元、国际高端 500–1500 元、新兴电商 50–200 元。
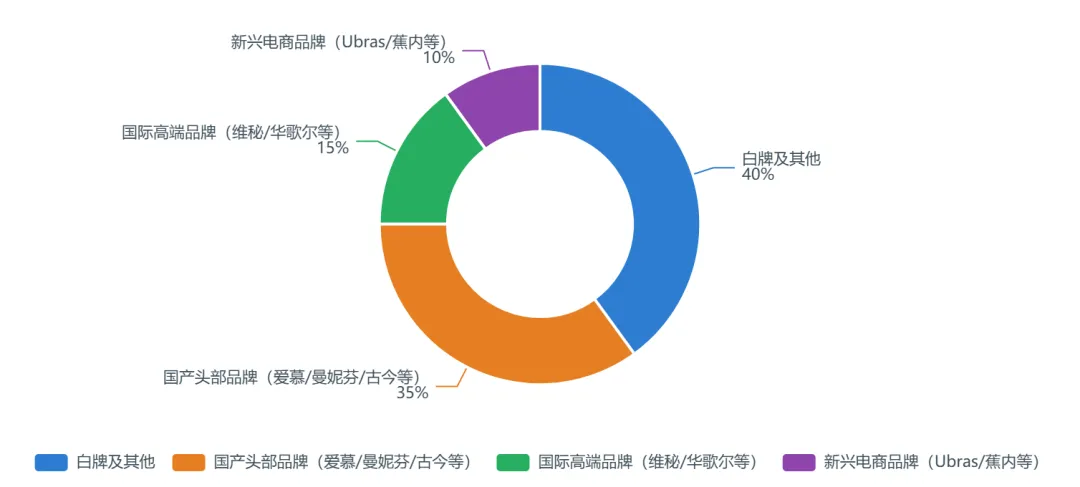
事实:白牌及其他合计约 40%,国产头部品牌约 35%,国际高端约 15%,新兴电商品牌约 10%,白牌占比高于任一品牌梯队。成因:汕头、普宁等产业带为电商白牌提供了与品牌同源的产能,白牌以效率与低价占据大众价格带,品牌溢价仅在体感与专业试穿环节成立。决策:投资人——真正的竞争对手是白牌而非同行品牌,需重点考察品牌的差异化壁垒;从业者——品牌企业与产业带工厂是两类截然不同的职业路径;创业者——若不能在体感或场景上显著区别于白牌,价格战将不可避免。
数据来源:L2 · 三个皮匠报告《女士内衣市场规模分析(Euromonitor、中华全国商业信息中心)》(2026);数据期间:2025;URL:https://www.sgpjbg.com.cn/searchtag/25802429.html
01 品类进入稳健增长,口径必须先对齐
狭义文胸 2025 年约 620 亿元、2021–2025 复合增速约 6.5%;女性内衣约 1800 亿元、内衣全品类约 2894 亿元,不同口径相差数倍,讨论前须明确边界。
02 舒适化重塑产品结构,文胸单品承压
无钢圈舒适型以 24% 居品类偏好前列、舒适度提及率 27%;汇洁 2026H1 文胸收入 −8.54%(连续三期收缩),而背心 +5.35%、家居 +6.75%。
03 高毛利不等于高盈利,费用率是胜负手
2025 年头部企业毛利率 66%–70%,但汇洁净利率降至 2.71%、安莉芳亏损 2.53 亿港元;销售费用率分别达 47.50% 与 70.3%。
数据来源:国家统计局(L1,2026 年上半年国民经济运行情况)、香港交易所与上市公司定期报告(L1,安莉芳控股 01388、汇洁股份 002763、爱慕股份 603511)、市场监管总局《纤维制品质量监督管理办法》与 GB 18401-2022(L1)、中国证券报·中证智能财讯(L1/L2)、新浪财经(L2)、南方+ 与广东省人民政府新闻办(L2)、尚普咨询集团《2025 年中国文胸/运动文胸市场洞察报告》(L2,N=1290/1390)、艾瑞咨询(L2)、三个皮匠报告(L2/L3)、ZVZO 消费观察(L3)、智研咨询(L2)、蓝鲨消费·大数跨境与投资界(L2)。市场型/产业型分析,受众为投资人·决策层 / 从业者·求职者 / 创业者·供应商,未套用就业型分类。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。






发表评论
2026-10-01 17:26:44 回复该评论
发表评论: