
 研报速递
核心观点:2026年是AI芯片产业从“GPU单一主导”迈入“GPU与ASIC异构竞争”的转折之年。全球AI芯片市场规模预计达844亿美元,同比增长36%,但真正的结构性变化在于:ASIC出货量份额预计达45%,并将在2027年超过GPU。中国市场则经历更剧烈的重构——英伟达中国AI加速器份额已降至接近零,国产芯片整体份额突破41%,预计2026年高端AI芯片国产化率将接近90%。投资机会从GPU单一赛道转向“GPU+ASIC+国产替代”三条主线,建议重点关注ASIC定制设计、国产AI芯片龙头和先进封装三大方向。
一、行业概述:从“通用计算”到“异构竞争”
AI芯片是专门为人工智能计算任务设计的半导体器件,涵盖GPU(图形处理器)、ASIC(专用集成电路)、FPGA(现场可编程门阵列)和NPU(神经网络处理器)四大类别。
2026年,AI芯片产业正经历一次根本性的架构分化。过去十年,GPU凭借通用性和CUDA生态的护城河,几乎垄断了AI训练和推理市场。但2026年,这一格局正在被打破。
分化的驱动力来自需求侧的转变。AI产业的发展重心正从“模型训练”逐渐转向“推理应用”。行业研究预计,2027年ASIC/XPU在AI加速器单元出货中的占比将升至54%,超过GPU;2028年进一步升至55%。2026年ASIC芯片出货量预计约770万片,份额为45%,并将在2027年超过GPU份额达到58%。
这意味着,AI芯片市场的竞争逻辑正在从“谁能提供最强的通用算力”转向“谁能以最低的成本完成特定推理任务”。
二、市场规模与增长预测
2.1 全球市场:844亿美元的“结构性增长”
全球AI芯片市场正处于高速增长通道。全球AI芯片市场规模将从2025年的618.3亿美元增长至2026年的841.7亿美元,复合年增长率达36.1%。
另一组预测更为激进:全球AI芯片市场将从2025年的1353.8亿美元增长至2026年的1635.1亿美元,到2032年达5346.5亿美元。
不同口径的差异主要来自统计范围的界定,但“高速增长”是行业的一致判断。从出货量看,预计2026年全球AI计算芯片出货量将达到1850万片至2100万片区间,较2025年增长约38%至52%。云端训练芯片仍占据最大产值比重,但边缘推理芯片增速显著,预计2026年边缘侧AI芯片出货量占比将首次突破30%。
2.2 ASIC:2026年最核心的结构性变量
ASIC是本年度AI芯片产业最值得关注的结构性变量。2026年定制AI ASIC市场规模约600亿至700亿美元,未来数年复合增速超过40%至50%。目前博通和Marvell占据约90%的市占,其中博通约80%至85%。
从TCO(总拥有成本)或Cost Per Token角度,ASIC的优势显著,因此更加适合推理场景。自研ASIC正在成为云厂商构建竞争优势的重要抓手——一方面缓解高端GPU供给约束,另一方面显著优化成本结构。
2.3 中国市场:国产化率的“历史性跨越”
中国AI芯片市场正在经历比全球更剧烈的结构性重构。
2025年,中国AI加速卡出货约400万张,英伟达占55%,国产芯片占41%,AMD约4%。到2026年,国产芯片在国内高端AI芯片市场的份额预计将接近90%,留给英伟达、AMD等海外方案的市场空间可能只剩一成。
投行预测,英伟达在中国AI半导体市场的份额可能从2025年的约40%下降到2026年的8%左右,华为可能超过50%。
这一逆转的核心驱动力,是美国出口管制持续加码与国产替代政策的双重作用。黄仁勋在2026年4月公开承认,英伟达在中国AI加速器市场的份额已降至接近零。
三、产业链深度拆解
3.1 产业链全景
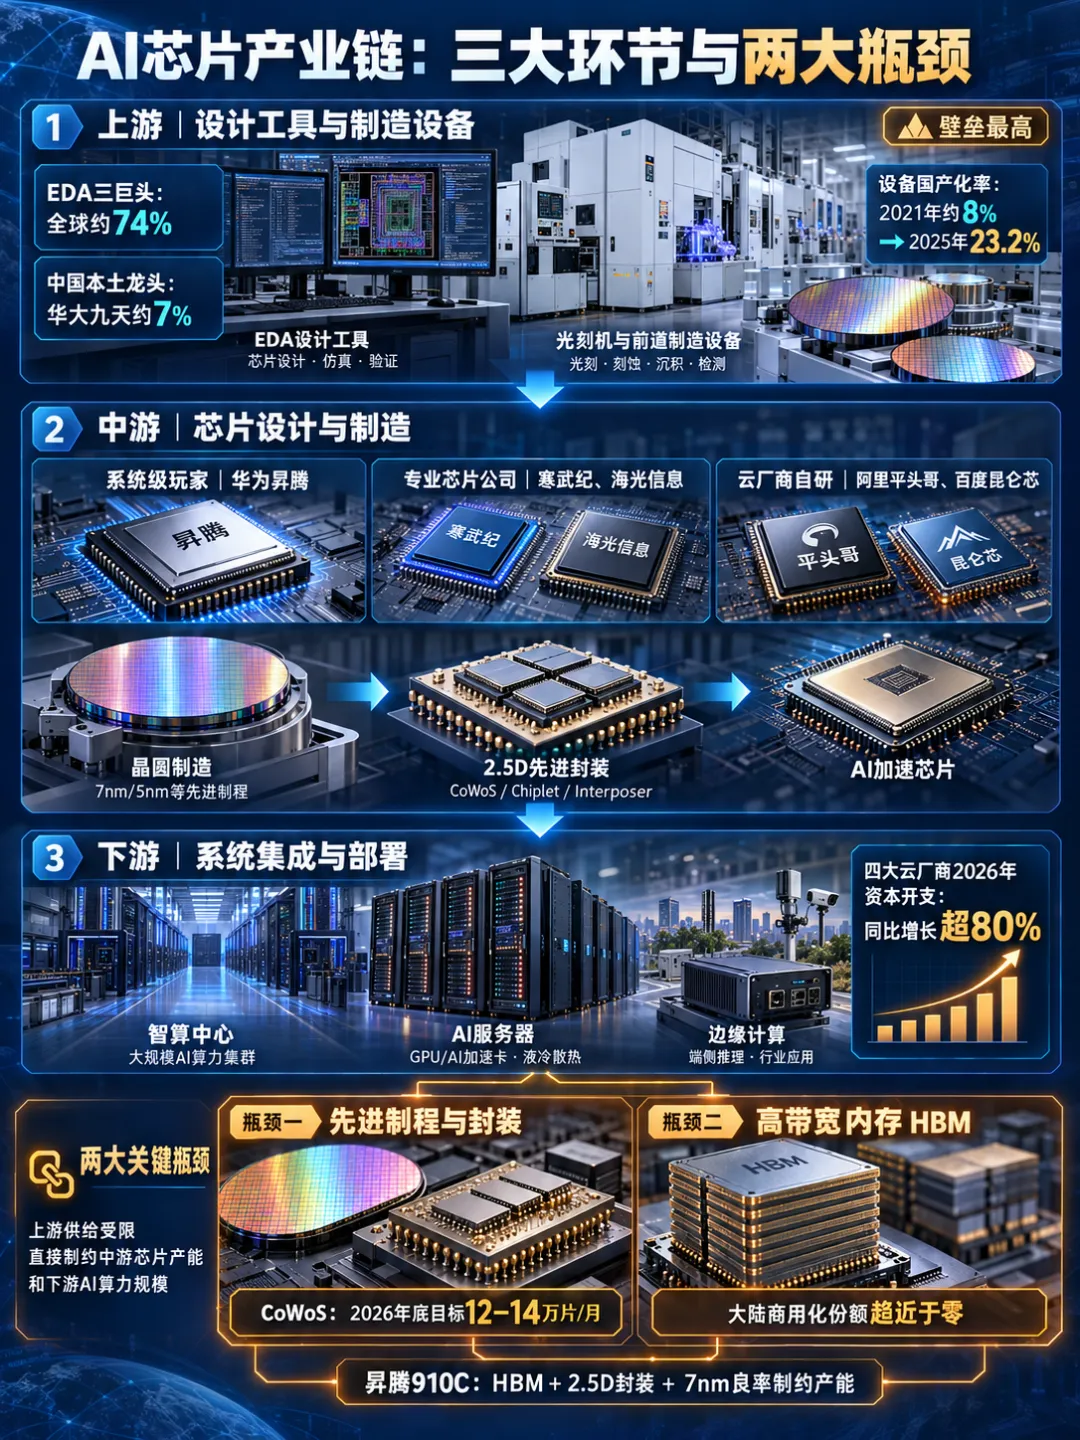
AI芯片产业链可分为上游设计工具与制造设备、中游芯片设计与制造、下游系统集成与部署三大环节。
上游是产业链中壁垒最高、国产化率最低的环节。EDA三巨头合计占全球约74%,在中国市场占有率接近75%,本土龙头华大九天以约7%的份额位居国内第一。国产EDA整体国产化率约15%至30%,5纳米以下不足5%。
半导体设备领域,2025年中国大陆采购493亿美元,占全球36.5%,连续六年居全球第一。中国半导体设备国产化率从2021年的约8%升至2025年的23.2%,预计2030年可达39%。
中游是AI芯片产业的核心环节。中国AI芯片设计公司可分为三类:华为昇腾为代表的“系统级玩家”、寒武纪和海光信息为代表的“专业芯片公司”、以及阿里平头哥和百度昆仑芯为代表的“云厂商自研派”。
下游涵盖智算中心、AI服务器、边缘计算等场景。中国大型互联网公司正迅速扩大对国产处理器的部署。字节跳动、腾讯、阿里和百度四家大型云服务商2026年资本开支合计将同比增长超过80%。
3.2 价值链核心:先进制程与HBM
AI芯片的价值高度集中在两个环节:先进制程和高带宽内存(HBM)。
先进制程方面,高端AI芯片仍集中于台积电代工。台积电CoWoS月产能2026年底目标12至14万片,全球供需缺口仍约20%,英伟达一家占据全球需求约六成。长电科技XDFOI平台已支持4nm节点并全面量产,但高端AI算力芯片核心封装仍基本隔离于中国大陆产能。
HBM方面,自2024年12月起对华禁运,2026年上半年SK海力士、三星与美光占据全部商用市场,大陆厂商商用化份额趋近于零。这是制约国产AI芯片产能的核心瓶颈之一。
华为昇腾910C的产能瓶颈恰恰来自HBM。910C要配128GB HBM,这部分长期依赖外部供应,加上2.5D先进封装的瓶颈,月产能爬坡面临挑战。910C用的是中芯国际第二代7纳米工艺,2025年初良率才爬到40%,至今仍是产能的天花板。
四、竞争格局:三足鼎立与全球分化
4.1 全球格局:英伟达主导,ASIC阵营崛起
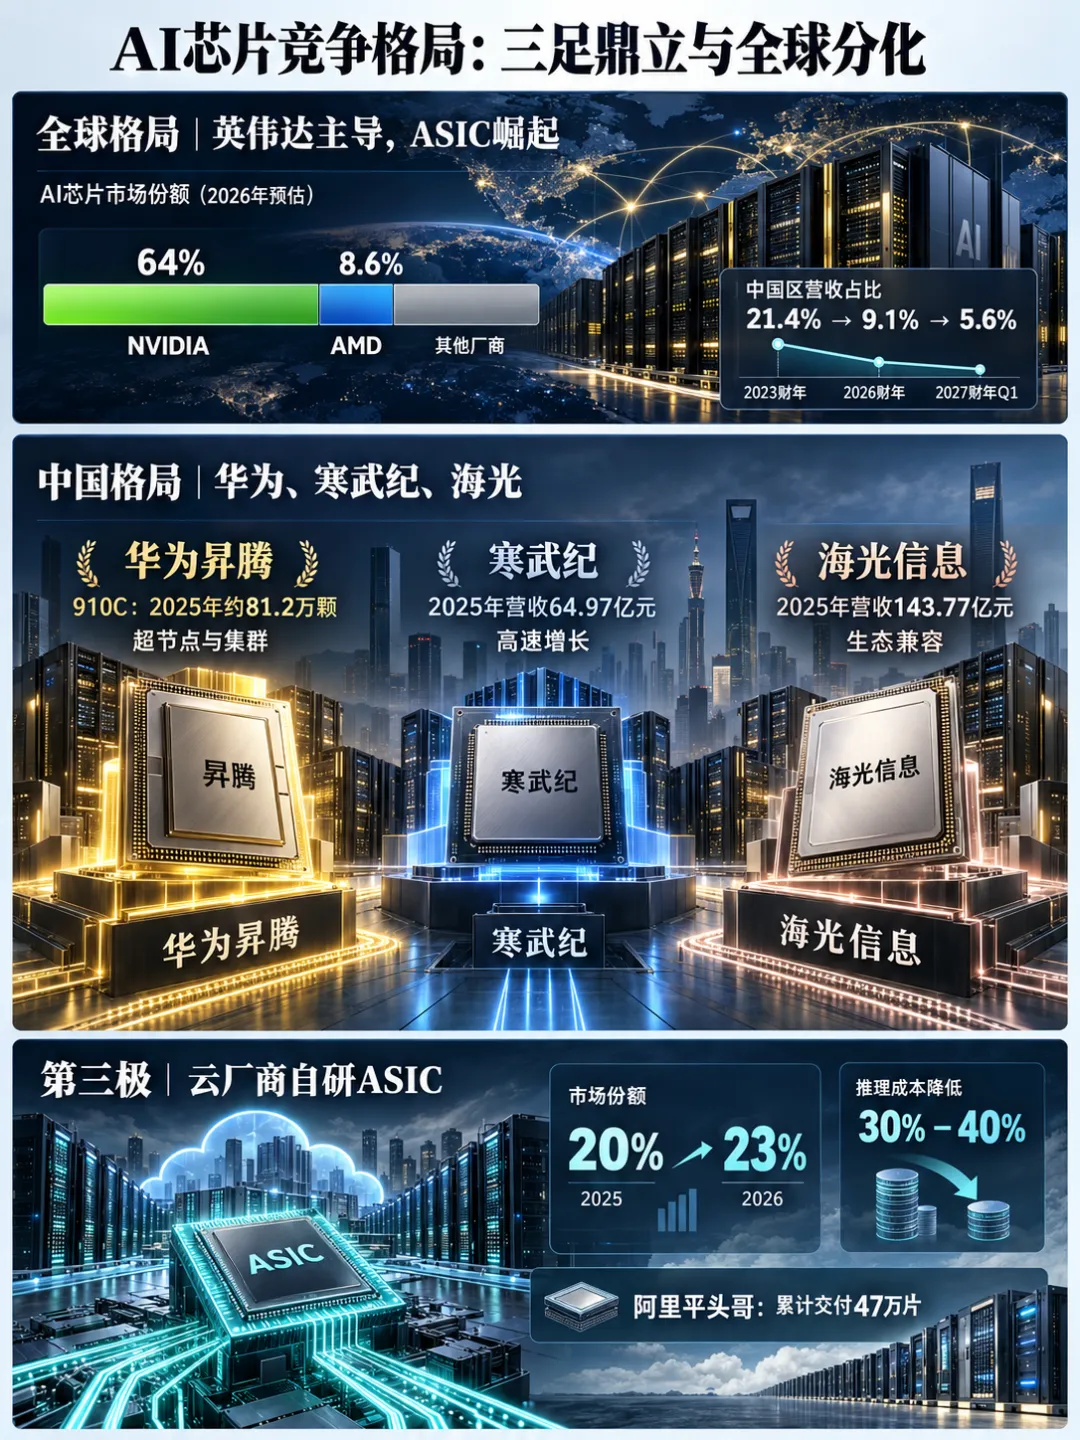
在全球市场,英伟达仍保持绝对领先地位。预计2026年其全球AI芯片市场份额约为64%,AMD为8.6%。
英伟达2026财年总营收达2159亿美元,同比增长65%,数据中心业务1937亿美元,占比89.7%。但中国区营收占比从2023财年的21.4%降至2026财年的9.1%,2027财年第一季度进一步下滑至5.6%。英伟达在10-K中表示,中国数据中心计算市场对其“基本关闭”。
AMD在2026年7月发布了Instinct MI400系列GPU,每张卡配备12个HBM4堆栈,提供432GB的片上内存,带宽近19.6TB/s。Helios机架级AI方案已在Anthropic、Meta、微软、OpenAI等头部客户部署。
4.2 中国格局:华为领跑,寒武纪追赶
中国AI芯片市场形成了“华为领跑、寒武纪追赶、海光跟随”的三足鼎立格局。
华为昇腾是中国AI算力的绝对核心。910C在2025年全年出货约81.2万颗,拿下国内近一半份额。2026年一季度又交付15万张,服务了37家头部大模型企业。华为2026年产量目标已从60万颗上调至80万颗。2026年3月发布的昇腾950PR单卡FP16算力约为英伟达H20的2.87倍,搭载112GB自研HBM显存。
华为应对制裁的核心策略是“超节点+集群”。徐直军将其概括为用系统能力补单芯片的短板。单颗昇腾芯片的性能大约只有英伟达GB200的三分之一,但华为把384颗910C塞进一个CloudMatrix 384超节点,整体BF16性能反而是GB200 NVL72的1.7倍,内存容量是它的3.6倍,带宽是其2.1倍。代价是功耗据称约为NVL72系统的数倍。
寒武纪是国产AI芯片中增速最快的企业。2025年实现营收64.97亿元,同比增长近五倍,首次实现扭亏。2026年上半年营收59.96亿元,同比增长108.1%;归母净利润23.11亿元,同比增长122.6%。核心产品思元590预计2026年出货量达30万颗。
海光信息2025年营收143.77亿元,同比增长56.92%,是国产AI芯片公司中营收体量最大的。其优势在于兼容CUDA生态,降低了客户迁移成本。
4.3 云厂商自研ASIC:不可忽视的第三极
中国互联网公司自研的ASIC芯片份额正在快速扩大。预计其份额将从2025年的20%扩大至2026年的23%。
阿里平头哥是这一趋势的典型代表。平头哥自研GPU芯片已累计规模化交付47万片,年化营收规模达百亿级别,60%以上已服务于外部商业化客户。
云厂商自研ASIC的竞争优势在于成本结构和生态协同。自研芯片针对自身业务场景深度定制,在推理场景下相比采购通用GPU可降低30%至40%的成本。
五、技术路线与关键突破
5.1 GPU vs ASIC:从“对立”到“分工”
GPU与ASIC的竞争是2026年AI芯片产业最核心的技术路线之争。
GPU的核心优势是通用性——既能训练又能推理,CUDA生态成熟,开发者基数约590万。英伟达GPU拥有更好的TPS(吞吐量),适合需要灵活性的训练场景。
ASIC的核心优势是能效比和成本。ASIC以“定制化”为核心卖点,通过针对具体算法和任务优化电路设计,相比通用GPU性能提升显著,功耗大幅降低,相比英伟达H100 GPU的成本降低30%至40%。从TCO或Cost Per Token角度,ASIC的优势更显著。
但ASIC并非没有短板。其灵活性差,电路结构固定,算法范式一旦发生重大变化就可能不适应。因此,行业共识正在从“GPU取代ASIC”或“ASIC取代GPU”转向“训练用GPU,推理用ASIC”的分工格局。
5.2 超节点:中国特色的“系统级创新”
超节点是中国AI芯片产业最具特色的技术路径。在单芯片制程受限的背景下,中国企业选择用系统级创新弥补单点性能的不足。
华为的CloudMatrix 384超节点是最典型的案例——用384颗芯片的堆叠,在整体性能上实现了对英伟达NVL72系统的反超。这一路径的核心考验不是芯片设计,而是高速互联和散热的硬功夫。
5.3 端侧NPU:从云端到终端的渗透
NPU(神经网络处理器)正在智能终端领域实现快速渗透。2026年全球AI PC出货量预计达1.23亿台,占全部PC出货量的45%以上。智能手机端侧AI芯片渗透率预计2027年全球超过70%。全球NPU出货量预计2026年突破28亿颗。
六、核心挑战:AI芯片产业的三重门
6.1 HBM与先进封装瓶颈
HBM对华禁运是国产AI芯片面临的最大供给约束。大陆厂商在HBM商用化份额趋近于零,而HBM是训练芯片的刚需。先进封装方面,高端AI算力芯片核心封装仍基本隔离于中国大陆产能。
6.2 制程与良率天花板
华为昇腾910C采用中芯国际第二代7纳米工艺,2025年初良率才爬到40%,至今仍是产能的天花板。即便华为把全年整体出货目标定在150万到200万颗,以当下的爬坡速度,未必能填满互联网大厂张开的胃口。字节和阿里已经把现有库存扫光,腾讯、百度、科大讯飞在后面排队等着分货。
6.3 生态差距
CUDA开发者基数约590万,而国产生态不足100万,存在数量级差距。国产芯片即便性能达到可用水平,也往往需要等模型发布以后,再投入大量工程资源重新做迁移和适配。
不过这一差距正在缩小。DeepSeek V4发布后,至少已有8家国产AI芯片厂商公布适配方案,短短数日便有超过百家企业实现“Day 0接入”。美团LongCat-2.0声称在从训练到推理全程使用国产算力,训练峰值超过5万张国产算力卡。
七、投资标的与估值分析
7.1 二级市场标的
国产AI芯片设计(优先关注) :
寒武纪(688256.SH) :国产AI芯片龙头,2026年上半年营收增长108%,归母净利润增长123%。思元590预计2026年出货达30万颗。 海光信息:国产AI芯片中营收体量最大,2025年营收143.77亿元。兼容CUDA生态是核心竞争优势。 沐曦股份、摩尔线程、壁仞科技、天数智芯:国产GPU“四小龙”,2025年营收均实现高速增长。
ASIC定制设计(重点关注) :
芯原股份:2025年新签订单59.60亿元,同比增长103.41%,其中AI算力相关订单占比超73%。 翱捷科技:推出搭载最高20TOPS自研NPU的SoC。
先进封装与设备(重点关注) :
长电科技:XDFOI平台已支持4nm节点并全面量产。 北方华创、盛美上海、华海清科:半导体设备国产化率从8%升至23.2%,持续受益。
7.2 一级市场机会
重点关注尚未充分竞争的细分赛道:
HBM国产化:大陆厂商商用化份额趋近于零,替代空间巨大 Chiplet与先进封装:突破制程限制的关键路径 ASIC定制设计服务:博通和Marvell占据90%市场,国产替代空间广阔 AI芯片编译器与工具链:生态建设的核心短板
7.3 估值风险提示
产能瓶颈风险:HBM和先进封装制约国产芯片放量速度 制程良率风险:中芯国际7nm良率40%,产能爬坡存在不确定性 生态迁移风险:CUDA生态差距仍需时间弥补 制裁升级风险:美国可能进一步收紧对华芯片出口管制 估值泡沫风险:部分概念股估值已偏高,存在回调风险
八、未来3-5年趋势判断
8.1 关键时间节点
2026年:ASIC出货份额达45%;国产AI芯片高端市场份额接近90%
2027年:ASIC出货份额超过GPU达58%;华为昇腾产量目标150万至200万颗
2028年:全球AI芯片市场规模突破2500亿美元
2030年:中国半导体设备国产化率达39%
8.2 核心趋势
趋势一:从“GPU主导”到“GPU+ASIC异构共存” 。推理需求的爆发正在重塑AI芯片的架构格局。ASIC在推理场景的能效比优势将推动其份额持续提升,GPU则守住训练场景的高地。两者将从“竞争”走向“分工”。
趋势二:中国市场的“国产化不可逆” 。英伟达中国份额降至接近零,国产芯片份额突破41%并有望冲击90%。这一结构性逆转已成定局,且不可逆。字节、阿里、腾讯、百度四家云厂商资本开支合计同比增长超80%,大量资金流向国产算力。
趋势三:从“单芯片竞争”到“系统级竞争” 。华为CloudMatrix 384超节点的成功证明了系统级创新的价值。未来的AI芯片竞争不再只看单卡性能,而是看超节点、集群、互联的整体能力。
趋势四:从“云侧”到“端侧”的算力扩散 。NPU在智能终端的大规模渗透,标志着AI算力正在从数据中心向终端设备扩散。2026年全球NPU出货量预计突破28亿颗,端侧AI芯片将成为下一个增长极。
趋势五:从“硬件销售”到“软硬协同” 。AI芯片的竞争正在从单纯的算力参数比拼,转向“芯片+编译器+框架+模型适配”的全栈能力竞争。谁能提供更完整的软硬协同方案,谁就能在客户迁移中获得更大优势。
九、风险提示
制裁升级风险:美国可能进一步收紧对华芯片出口管制 产能瓶颈风险:HBM和先进封装制约国产芯片放量 技术风险:中芯国际7nm良率爬坡速度存在不确定性 生态风险:CUDA生态差距仍需时间弥补 竞争风险:ASIC与GPU的路线之争可能引发行业格局剧烈变化 估值风险:部分概念股估值已偏高,存在回调风险
十、投资建议总结
| 优先关注 | |||
| 优先关注 | |||
| 重点关注 | |||
| 重点关注 | |||
| 谨慎关注 |
一句话总结:AI芯片产业正处于“GPU单一主导”向“GPU+ASIC异构竞争”的历史性转折点。2026年的投资机会不在“谁能造出更强的通用芯片”,而在“谁能在推理场景的能效比竞争中、在国产替代的确定性趋势中、在系统级创新的工程能力上建立不可替代的壁垒”。建议优先布局国产AI芯片龙头和ASIC定制设计企业,同时密切关注HBM国产化和先进封装的技术突破带来的产业链机会。
免责声明:本报告仅供参考,不构成投资建议。投资者应根据自身风险承受能力独立判断。






发表评论
2026-10-01 21:24:27 回复该评论
发表评论: