行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

【深度研究】IMF债务报告对A股影响推演:造价人视角的成本基本面分析

wang 2026-10-01 行业资讯
【深度研究】IMF债务报告对A股影响推演:造价人视角的成本基本面分析
点击上方 造价木兰投资经 → 右上角 “...” → 设为星标⭐

核心结论

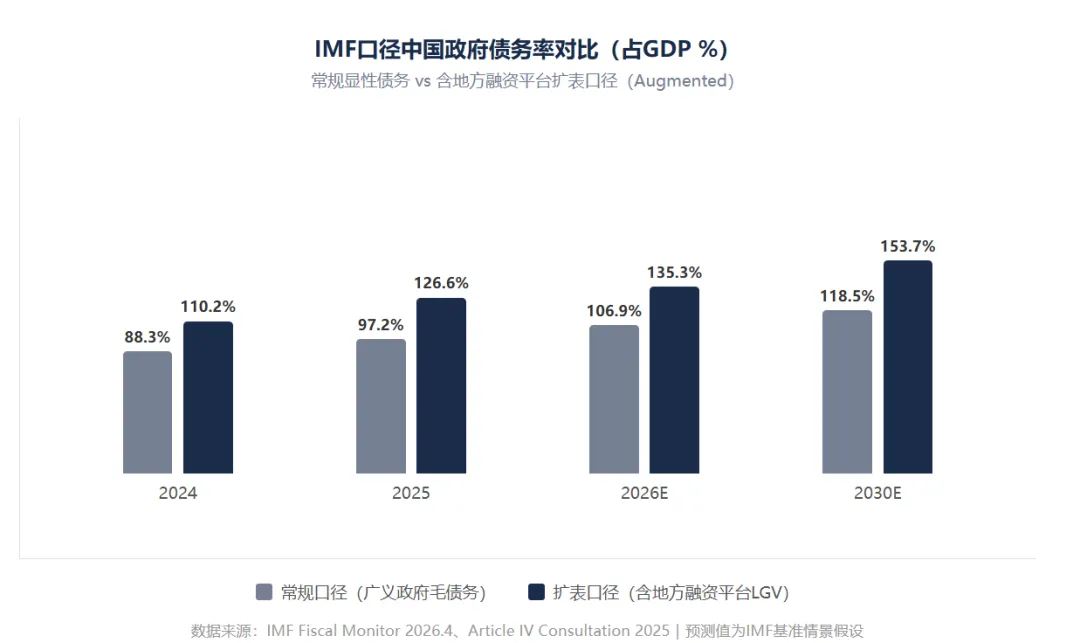
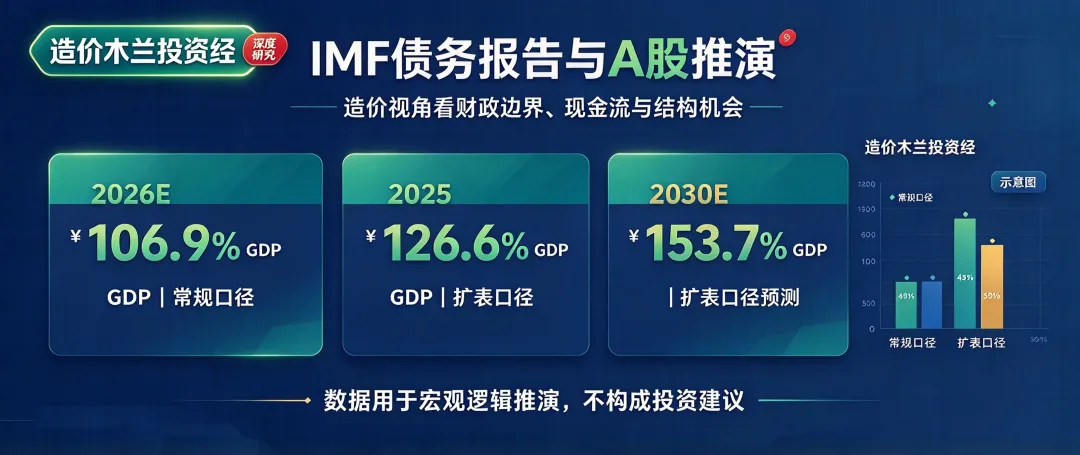
口径差异是理解前提:IMF常规口径2026年中国政府债务率约106.9%GDP;含地方融资平台的扩表口径约135.3%GDP,两者相差约28个百分点,本质是是否将城投认定为政府负债的统计假设差异。
市场不会普涨,结构决定收益:化债政策下A股进入强结构性行情——短期受益于现金流修复的央国企基建、环保、国有银行;中长期主线转向存量资产REITs与新质生产力赛道;传统地产链与弱区域ToG企业承压。
投资评估重心转移:从账面营收规模转向现金流质量、客户财政资质、项目全周期成本(LCC),这与造价人"先算账、后决策"的思维框架高度契合。

1.数据对比:IMF两种债务口径到底差在哪

讨论中国债务问题,第一个必须厘清的是统计口径。同一经济体,不同口径得出的债务率可以相差近30个百分点,直接影响对财政压力的判断。
IMF在2026年4月《财政监测报告》及2025年第四条磋商报告中,对中国政府债务给出了两套核心数据。常规口径(General Government Gross Debt)仅包含预算内中央国债与地方政府法定债券;扩表口径(Augmented Debt)则将地方融资平台(LGV)的有息债务纳入政府部门统计,后者也是海外投行与市场讨论中国债务压力时最常引用的口径。
从数据对比可以看出三个关键事实:
1.常规口径下,中国政府债务率仍低于发达经济体平均水平。G7国家平均政府债务约123%GDP,美国约142%,日本超过230%。即便按2026年预测值106.9%计算,中国显性政府债务在主要经济体中仍处于中等偏低位置。
2.扩表口径才是市场真正定价的变量。一旦将城投平台纳入,债务率从2024年的约110%快速攀升至2030年预测的153.7%,上行斜率陡峭。这也是外资风险定价中最关注的指标。
3.口径差异的本质是财政责任边界。不是统计错误,而是对"哪些债务最终会由财政兜底"的假设不同。理解这一点,才能看懂为什么化债政策的核心是"控增量、化存量、建机制"。
从债务结构看,中国债务有三个显著特征:外债占比极低,绝大部分为本币内债,主权外债风险可控;大量债务对应基建、土地等实物资产,不是纯粹消费型赤字;压力集中在地方层级,中央政府负债压力相对温和。这与欧美福利型债务有本质区别,不能简单照搬欧债危机的分析框架。

2.传导逻辑:债务压力如何逐层影响A股

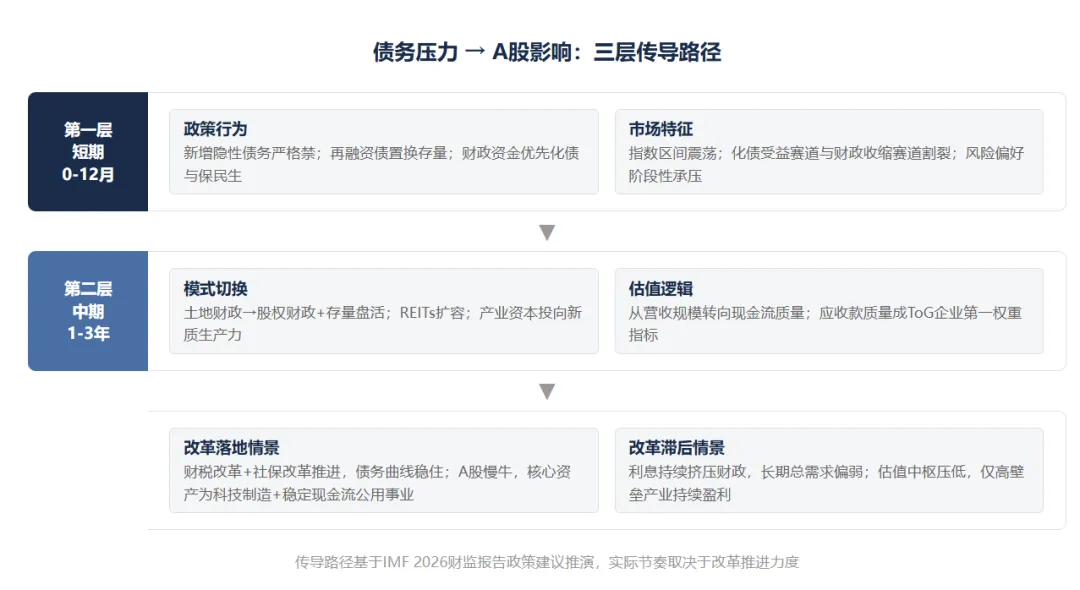
IMF债务预测对A股的影响,不是简单的"债务高→股市跌"线性关系,而是通过财政行为变化、估值逻辑切换、长期增长预期三层路径逐步传导。

2.1短期(0-12个月):风险缓释与结构割裂并存

短期最核心的政策动作是地方政府债务置换与清欠。再融资债券额度扩大,用于置换存量隐性债务,降低利息支出;同时要求地方清理拖欠企业账款。这一政策的直接效果是:
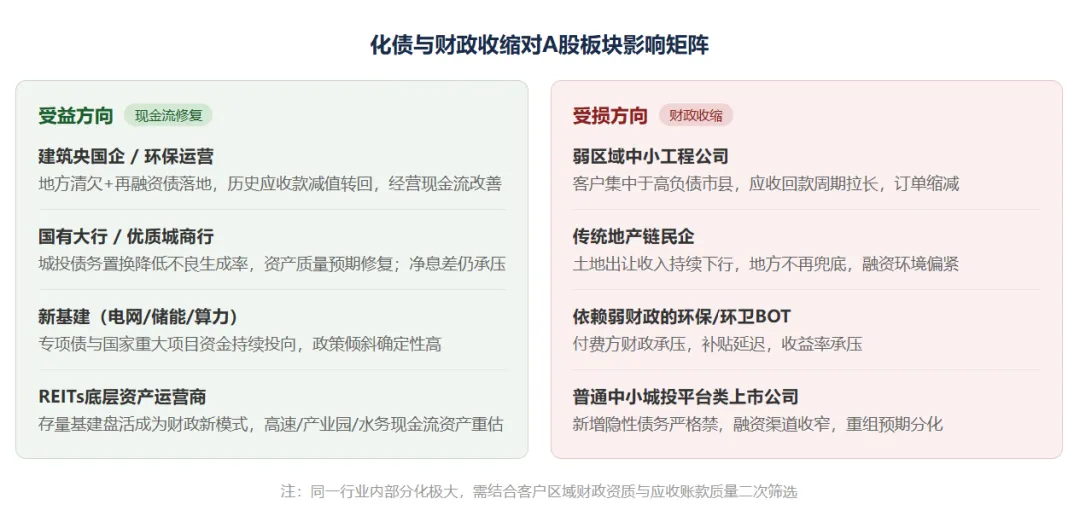
建筑央国企、环保运营类公司的应收账款减值转回。过去几年大量ToG企业利润被应收款减值侵蚀,化债推进后,历史坏账风险下降,经营现金流改善,利润表弹性释放。
国有银行资产质量预期修复。城投债务置换降低了银行表内城投敞口的不良生成率。但净息差仍受低利率环境压制,属于"资产质量好于利润"的状态。
新基建项目资金确定性提升。专项债与国家重大项目资金继续投向电网、储能、算力基础设施等新质生产力领域,传统零散基建项目不再上马。
与此同时,财政扩张空间受限的信号也在强化:新增隐性债务严格禁止,地方不再像过去一样大规模举债上项目。这意味着高度依赖弱财政省份订单的中小工程公司,面临订单缩减与回款周期拉长的双重压力。

中期(1-3年):财政模式切换与估值逻辑重构

中期最关键的变化是财政收入模式的根本切换。土地出让收入持续下行,地方不能再依赖卖地增收,必须寻找新的财政来源。IMF报告反复强调的政策方向包括:盘活存量资产(REITs、国有股权增值)、推进财税体制改革、拓宽税基。
这一切换对A股的影响体现在三个层面:
1.REITs底层资产运营商迎来重估。过去大量基建资产沉淀在资产负债表上,无法产生现金流。盘活之后,高速、产业园、水务、储能电站等存量资产变成可持续运营的现金流资产,这与造价人熟悉的LCC(全生命周期成本)测算逻辑高度一致。
2.资金分配向新质生产力集中。财政补贴、产业引导基金不再投向传统基建和地产配套,而是集中投向半导体设备、储能、工业母机、新能源产业链。资本市场成为资源配置的核心平台,"股权财政"逐步替代"土地财政"。
3.估值标准从"规模"转向"质量"。市场不再为营收规模和订单增长买单,而是优先看:回款能力、客户财政资质、经营性现金流。应收账款质量成为ToG企业估值的第一权重,而不是账面利润。

长期(3-5年):两种情景推演

长期走向取决于财税改革的推进力度,存在两种情景:

维度

改革落地情景

改革滞后情景

债务曲线

债务/GDP在2030年后企稳,利息支出占财政收入比例下降

债务率持续上行,利息支出挤压财政可用财力

A股表现

慢牛格局,核心资产为科技制造+稳定现金流公用事业

估值中枢长期压低,仅高壁垒产业能持续盈利

基建投资模式

市场化项目资本金+REITs退出,现金流导向

投资规模持续收缩,仅重大项目维持

造价行业影响

全生命周期成本测算能力成为项目评审标配,专业价值提升

项目总量收缩,行业竞争加剧,低端咨询产能出清

3.板块影响:谁在受益,谁在承压

基于上述传导逻辑,可以将A股主要板块划分为受益方向与受损方向两大类。但需要特别强调:同一行业内部分化极大,不能简单按行业标签选股,必须结合客户区域财政资质与应收账款质量进行二次筛选。
在具体筛选时,造价人有一个天然优势:项目评审中"先算账"的习惯。评估一家ToG企业,本质上和评估一个工程标一样,需要看:
甲方是谁——客户是省级财政、市级财政还是县级财政?东部强省还是西部弱省?财政一般公共预算收入增速如何?土地出让收入占比多少?
钱能不能收回来——应收账款占营收比例多少?账龄结构如何?坏账计提是否充分?经营现金流是否与利润匹配?
项目本身能不能造血——是纯政府付费的公益性项目,还是有使用者付费、有稳定现金流的经营性项目?全生命周期IRR是否覆盖资金成本?
这三个问题,和造价人做项目可行性研究时的逻辑完全一致:先看资金来源可靠性,再看成本收益匹配度,最后判断项目本身的可持续性。这就是"造价成本基本面投研"的核心方法论。

4.造价人怎么看这笔投资

这是【造价木兰投资经】的招牌模块。从造价与全生命周期成本视角,拆解这一轮债务周期中,投资逻辑到底发生了什么变化。

4.1资本开支逻辑重塑:从"举债上项目"到"现金流定生死"

过去十几年,地方基建的典型模式是:城投举债→上马项目→土地增值还款。这个模式下,项目本身能不能赚钱不重要,重要的是土地能不能升值。因此,造价人在项目评审中,更多是"按图算量",而不是"按现金流算账"。
化债之后,这个模式彻底行不通了。新项目上马,必须回答几个造价人最熟悉的问题:

造价评审维度

化债前逻辑

化债后逻辑

资金来源

城投贷款+土地出让兜底

专项债+项目资本金+市场化融资,必须自平衡

评审重点

工程概预算是否准确

全生命周期成本(CAPEX+OPEX)vs 运营收入

退出机制

建成移交,不考虑运营

REITs/股权转让退出,运营期现金流是核心

造价人价值

算量套价,控制建设成本

LCC测算+成本优化,支撑投资决策

这一转变对造价人是重大机遇:全生命周期成本测算能力,从"锦上添花"变成"项目立项的硬门槛"。谁能把运营期成本、维护成本、融资成本算清楚,谁就能在这一轮转型中占据专业高地。

4.2资产定价底层改变:从"市盈率"到"现金流折现"

过去几年,市场对基建类上市公司的估值,很大程度上看订单增长和营收规模。化债之后,估值锚切换到了现金流:
同一个行业,客户在江浙粤 vs 客户在西北弱县,估值可以差一倍以上。差别就在于回款确定性。
有稳定使用者付费的项目(水务、垃圾焚烧、高速),比纯政府付费项目(市政道路、景观绿化)估值高得多。差别在于现金流是不是"自己造血"。
有REITs退出通道的资产,比沉淀在表内的资产,估值溢价明显。差别在于资产流动性。
这套估值逻辑,和造价人做项目投资估算时的思路一脉相承:先算清楚钱从哪来、多久能收回来、中间有哪些隐性成本,再谈值不值得投。

4.3区域财政分化:同一个行业,不同的资产

投资ToG企业,必须把区域财政打分嵌入评估模型。关键指标包括:
一般公共预算收入规模及增速(衡量财政基本盘)
土地出让收入占综合财力比例(衡量对土地财政的依赖度)
政府债务率(显性+隐性)水平
财政自给率(一般公共预算收入/一般公共预算支出)
简单来说,东部强省的项目和西部弱县的项目,不是同一种资产。即使是同一个行业、同一种业务,客户财政资质不同,回款风险和估值水平天差地别。这是造价人做跨区域项目评审时最熟悉的判断,也是A股投资中最容易被忽略的细节。

5.2027年A股重点推演

基于IMF债务报告的政策方向,结合2027年(丁未年)的经济周期位置,对明年A股做如下情景推演:

5.1指数层面:区间震荡,结构市为主

在债务化解推进、但改革尚未完全落地的阶段,A股指数难有全面牛市行情。核心原因:财政扩张空间受限,货币政策低利率但不会大水漫灌,企业盈利修复温和,市场更多是结构性机会而非指数性机会。自下而上选股的重要性远大于指数博弈。

5.2三条主线

主线一:化债受益的现金流修复(上半年重点)

建筑央国企:关注应收回款节奏、减值转回幅度
环保运营:水务、垃圾焚烧类公司,关注使用者付费比例
国有银行:关注城投敞口结构、不良生成率变化

主线二:存量资产盘活与REITs扩容(下半年重点)

底层资产运营商:高速、产业园、仓储物流
新能源REITs:储能电站、光伏电站类资产
关注REITs发行节奏与二级市场定价变化

主线三:新质生产力与新基建(贯穿全年)

算力基建:数据中心、液冷、供配电
电网设备:特高压、配电网改造
储能:新型储能、源网荷储一体化

造价视角:持续拆解单位造价、CAPEX结构、回本周期

5.3需要规避的风险方向

客户集中在高债务弱区域的中小工程公司
大额政府应收款、经营现金流持续为负的ToG企业
高杠杆地产链民企
无核心技术壁垒、纯粹靠财政补贴生存的公司

6.投资原则与风险边界

最后,明确几个投资原则与边界,避免落入认知误区:
1.这是分析框架,不是投资建议。所有判断基于公开数据与政策方向推演,实际投资决策需结合个人风险承受能力与实时市场变化。
2.区分"方向"与"标的"。方向正确不代表所有相关公司都值得投资,必须落实到具体公司的财务质量、客户结构、估值水平上。
3.化债是慢变量,不是速效药。债务化解需要数年时间,期间会有反复,不要期待一蹴而就的行情。
4.保留安全边际。在财政模式切换的过程中,不确定性仍然很高,仓位管理和风险控制永远是第一位的。

参考来源

IMF:Fiscal Monitor: Policies for Recovering from the Pandemic, April 2026
IMF:People's Republic of China: 2025 Article IV Consultation, IMF Country Report
IMF:Global Debt Monitor, Institute of International Finance
财政部:《关于2025年中央和地方预算执行情况与2026年中央和地方预算草案的报告》

猜你喜欢

发表评论

发表评论: