
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/52df7c6d204f
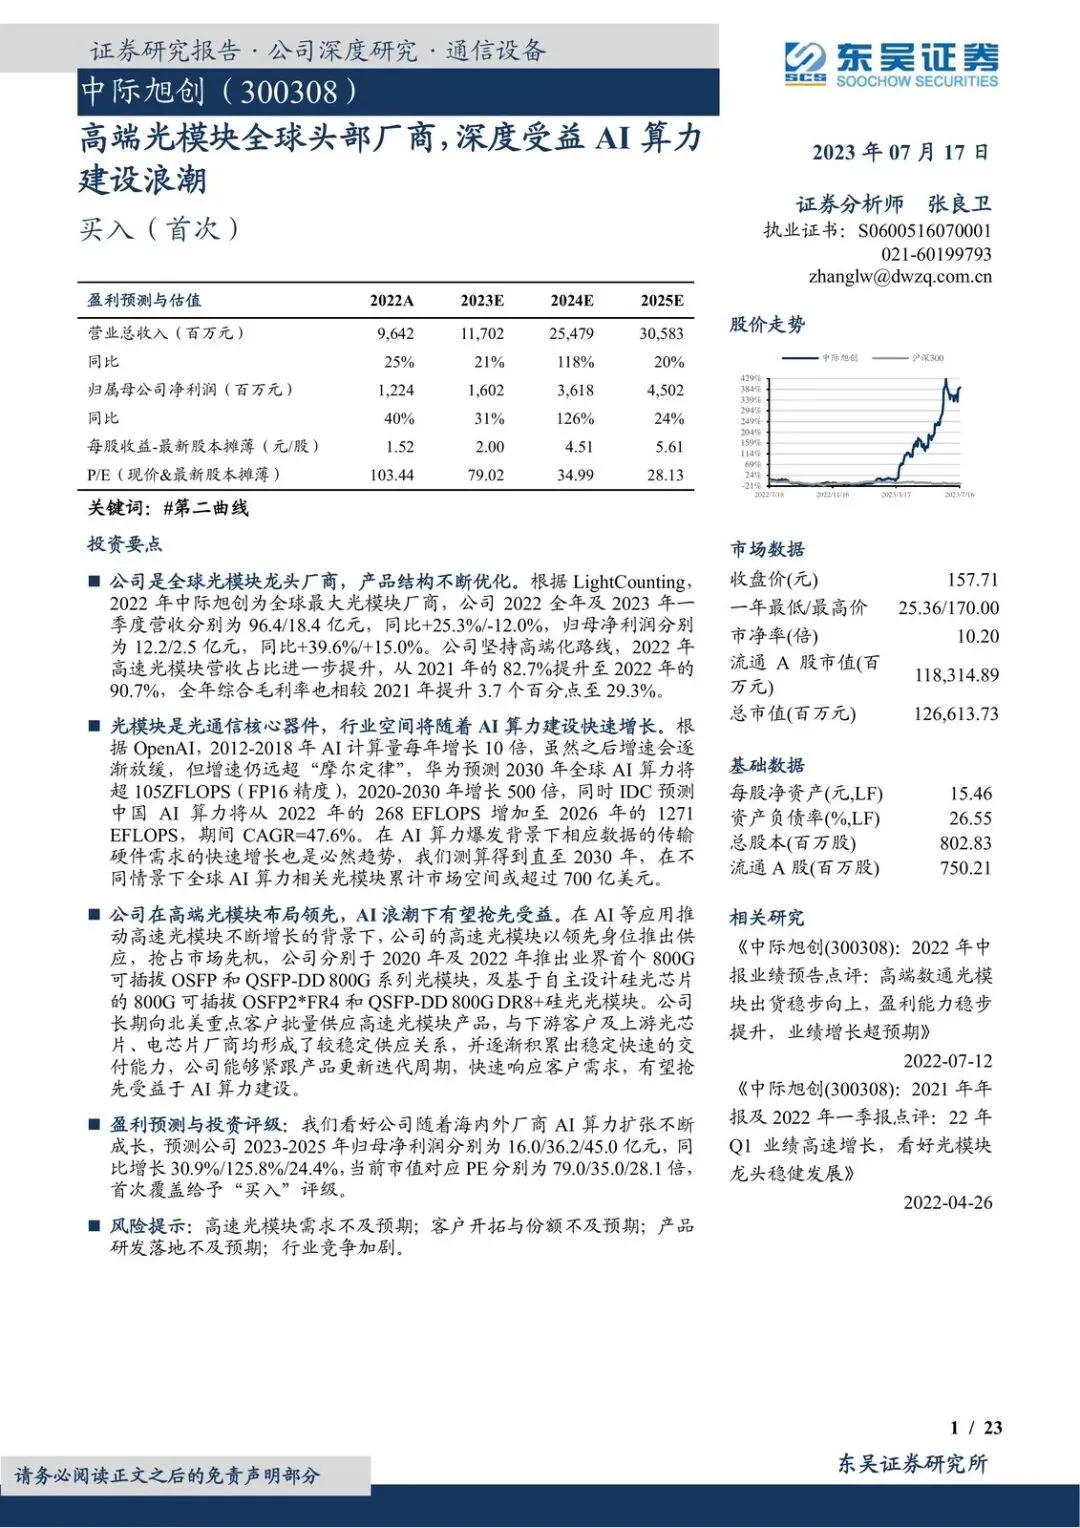
中际旭创眼下最值钱的,不是“光模块卖得多”,而是它已经把产品结构拧到 800G 这一档,正好卡在 AI 算力扩容最先砸钱的位置。
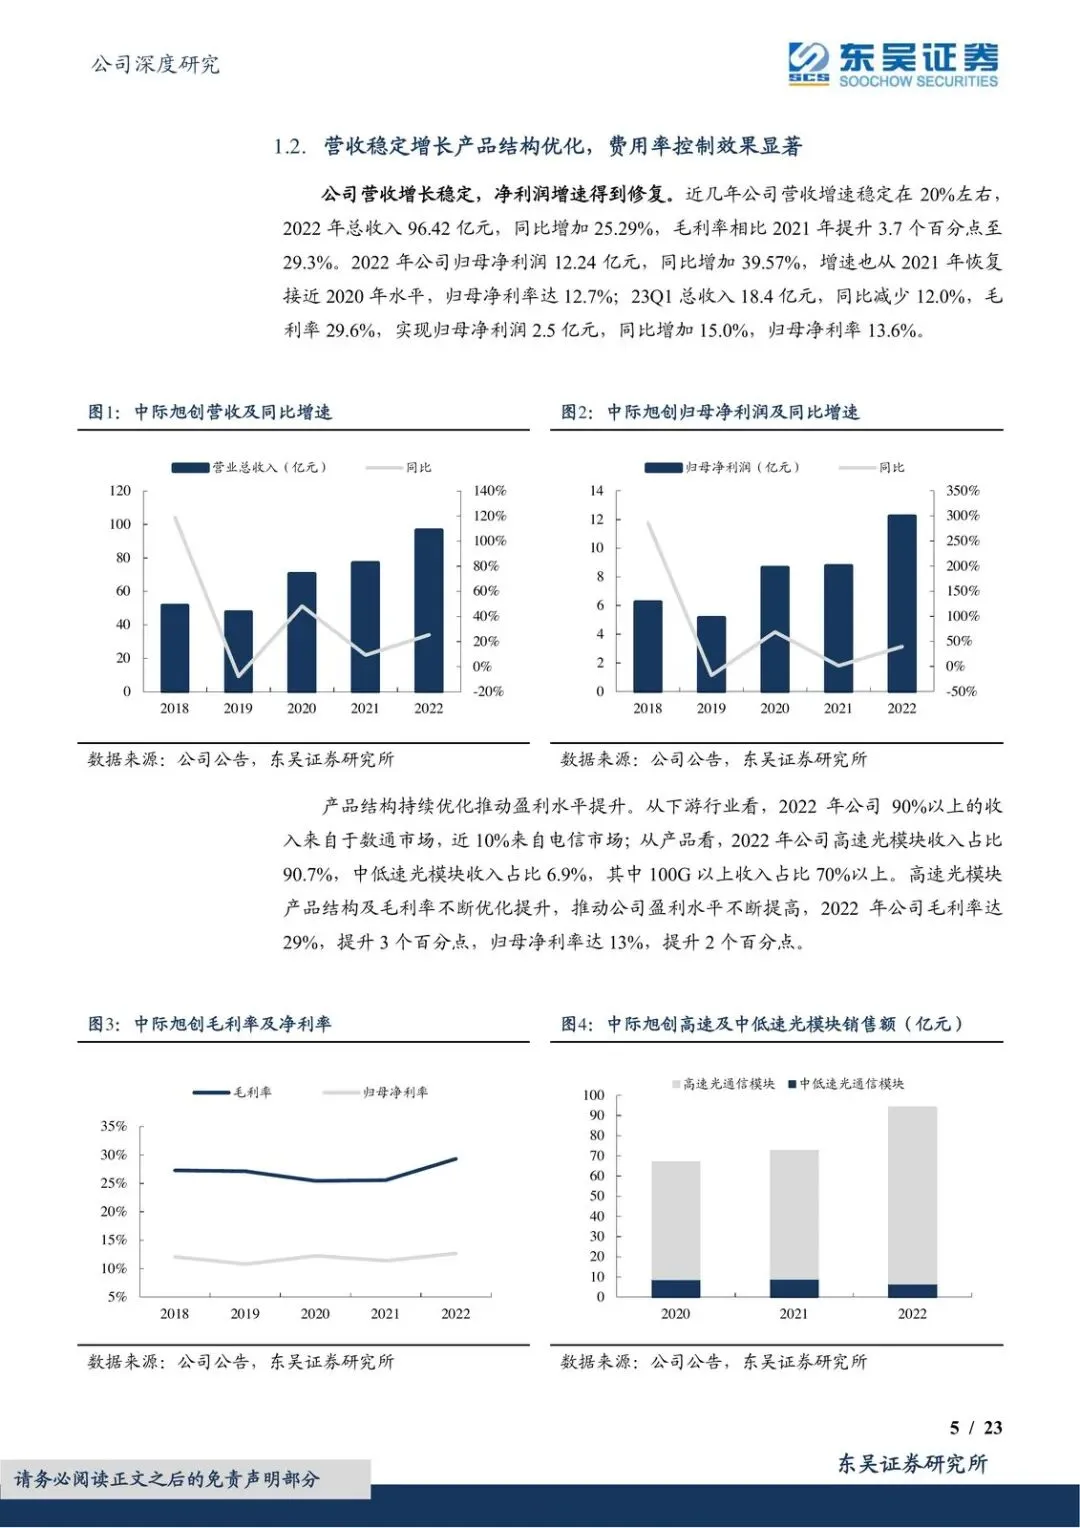
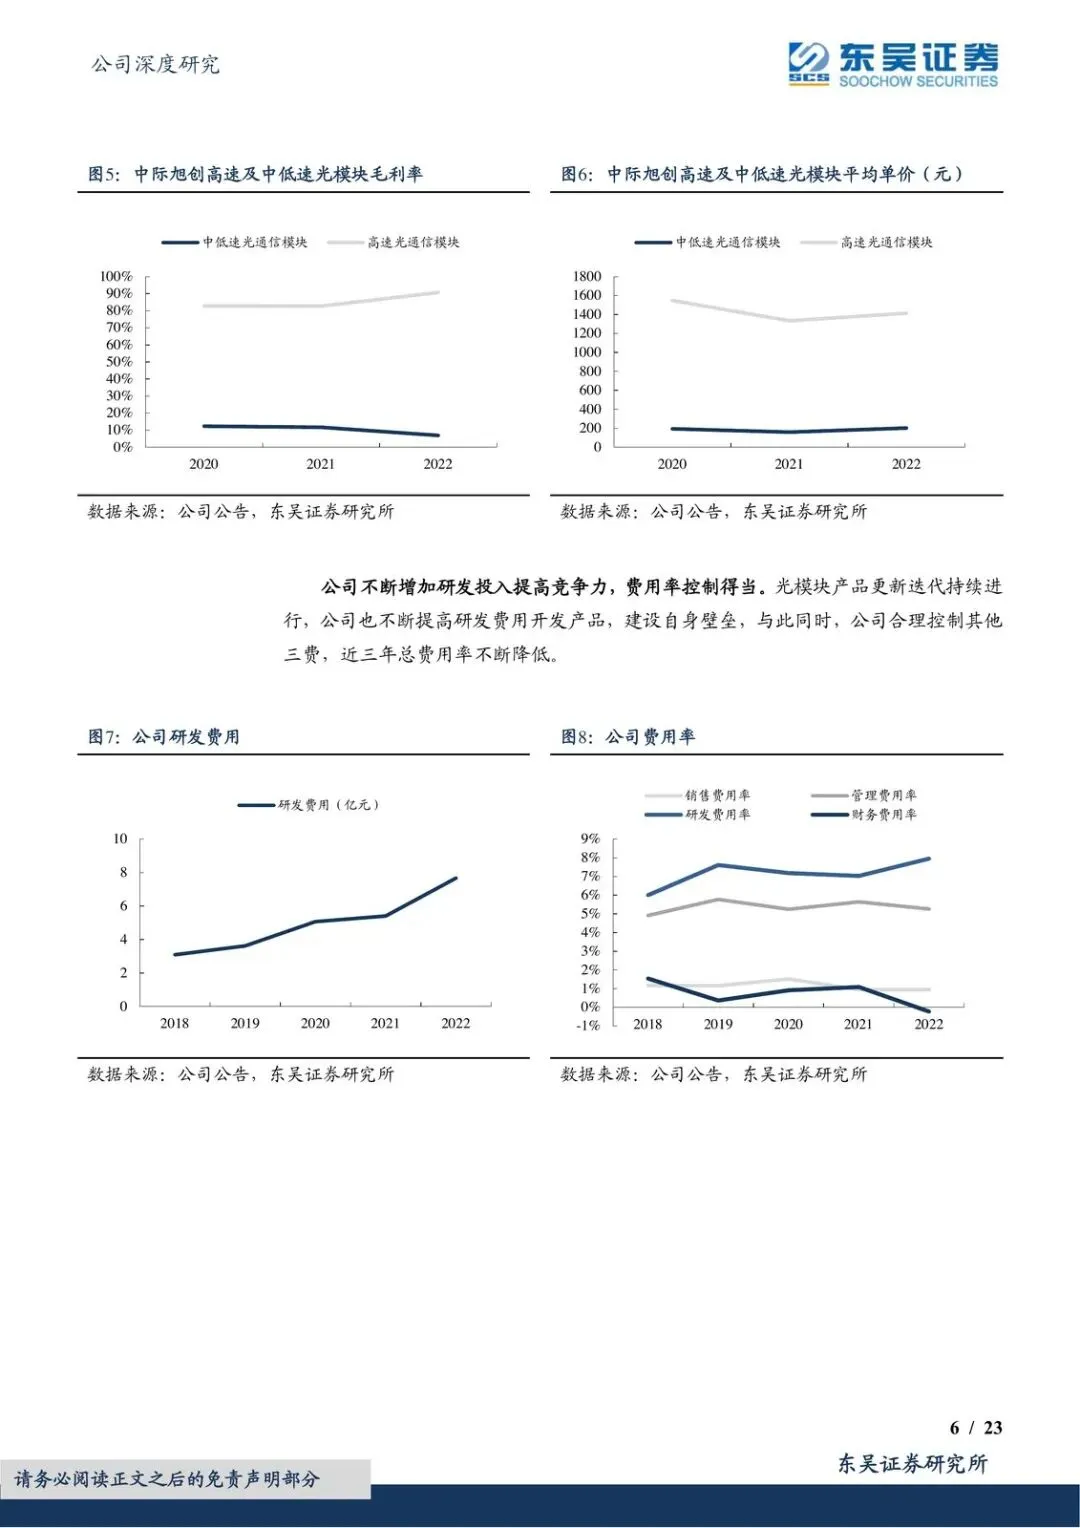
2022 年它已是 LightCounting 口径下全球最大光模块厂商。高速产品营收占比从 2021 年的 82.7% 抬到 2022 年的 90.7%,综合毛利率同比再抬 3.7 个百分点到 29.3%。东吴首次覆盖给“买入”,核心赌注就是:海外云厂和国内算力建设一旦把资本开支砸向高速互联,它能比同行更早把量做出来。
主线就一条:高端化已经兑现,利润弹性要看 2024 年那一跳能不能落地。
为什么是现在:算力涨得比摩尔定律快
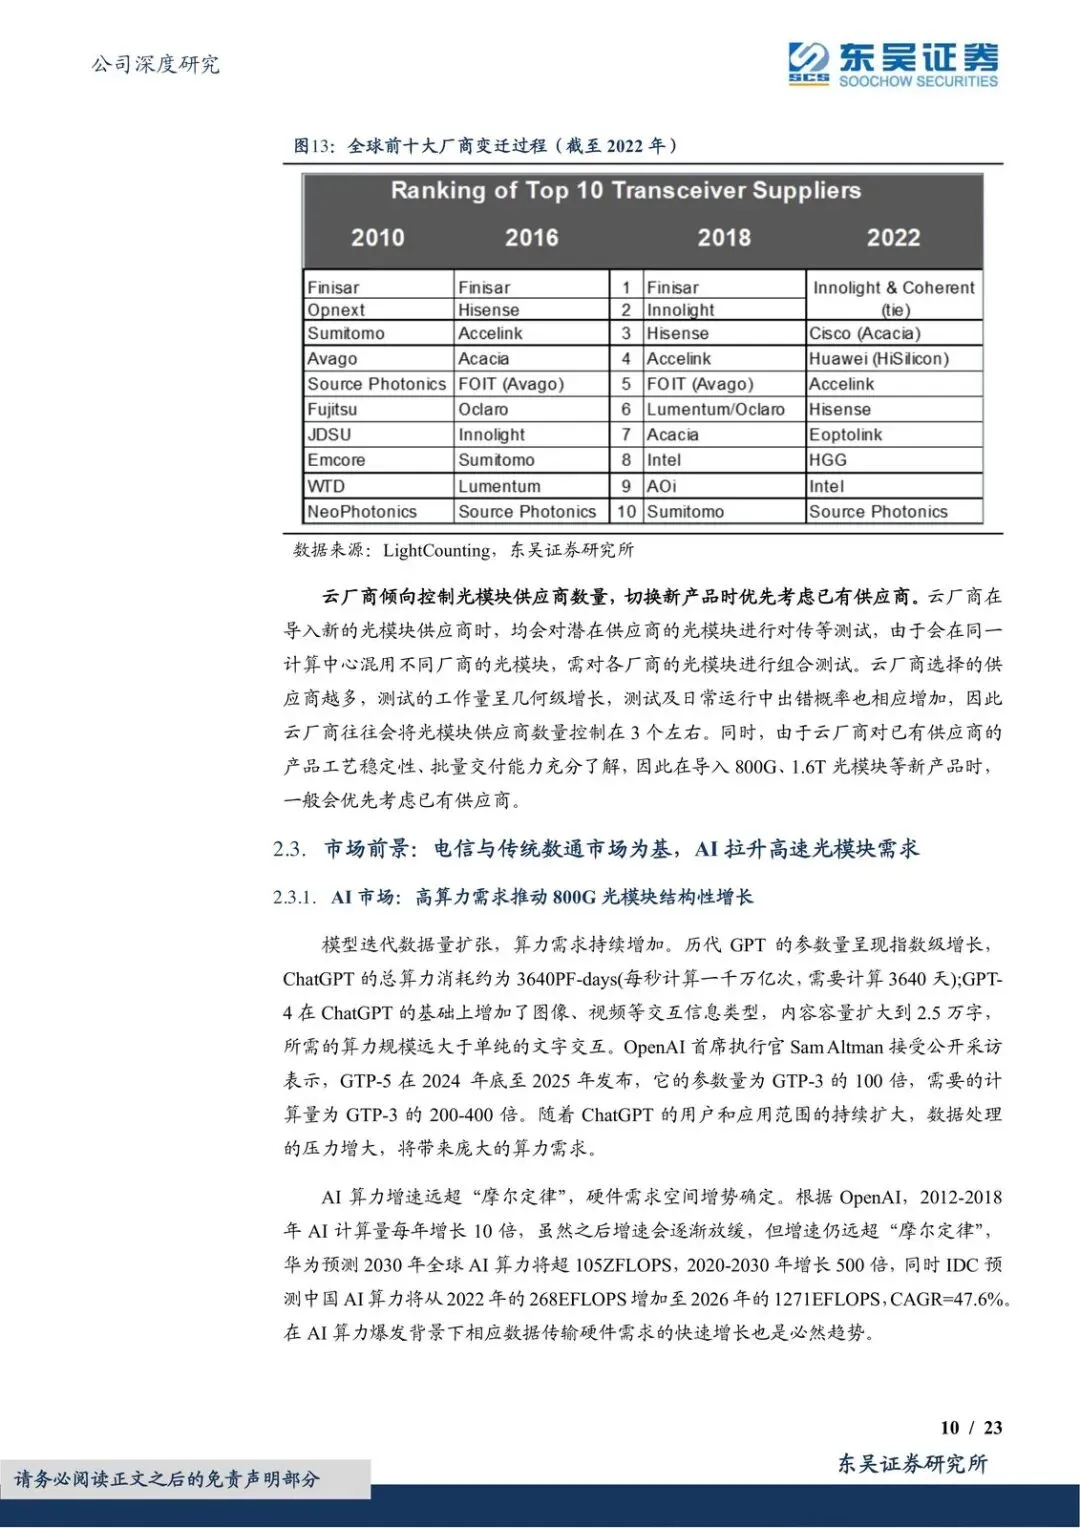
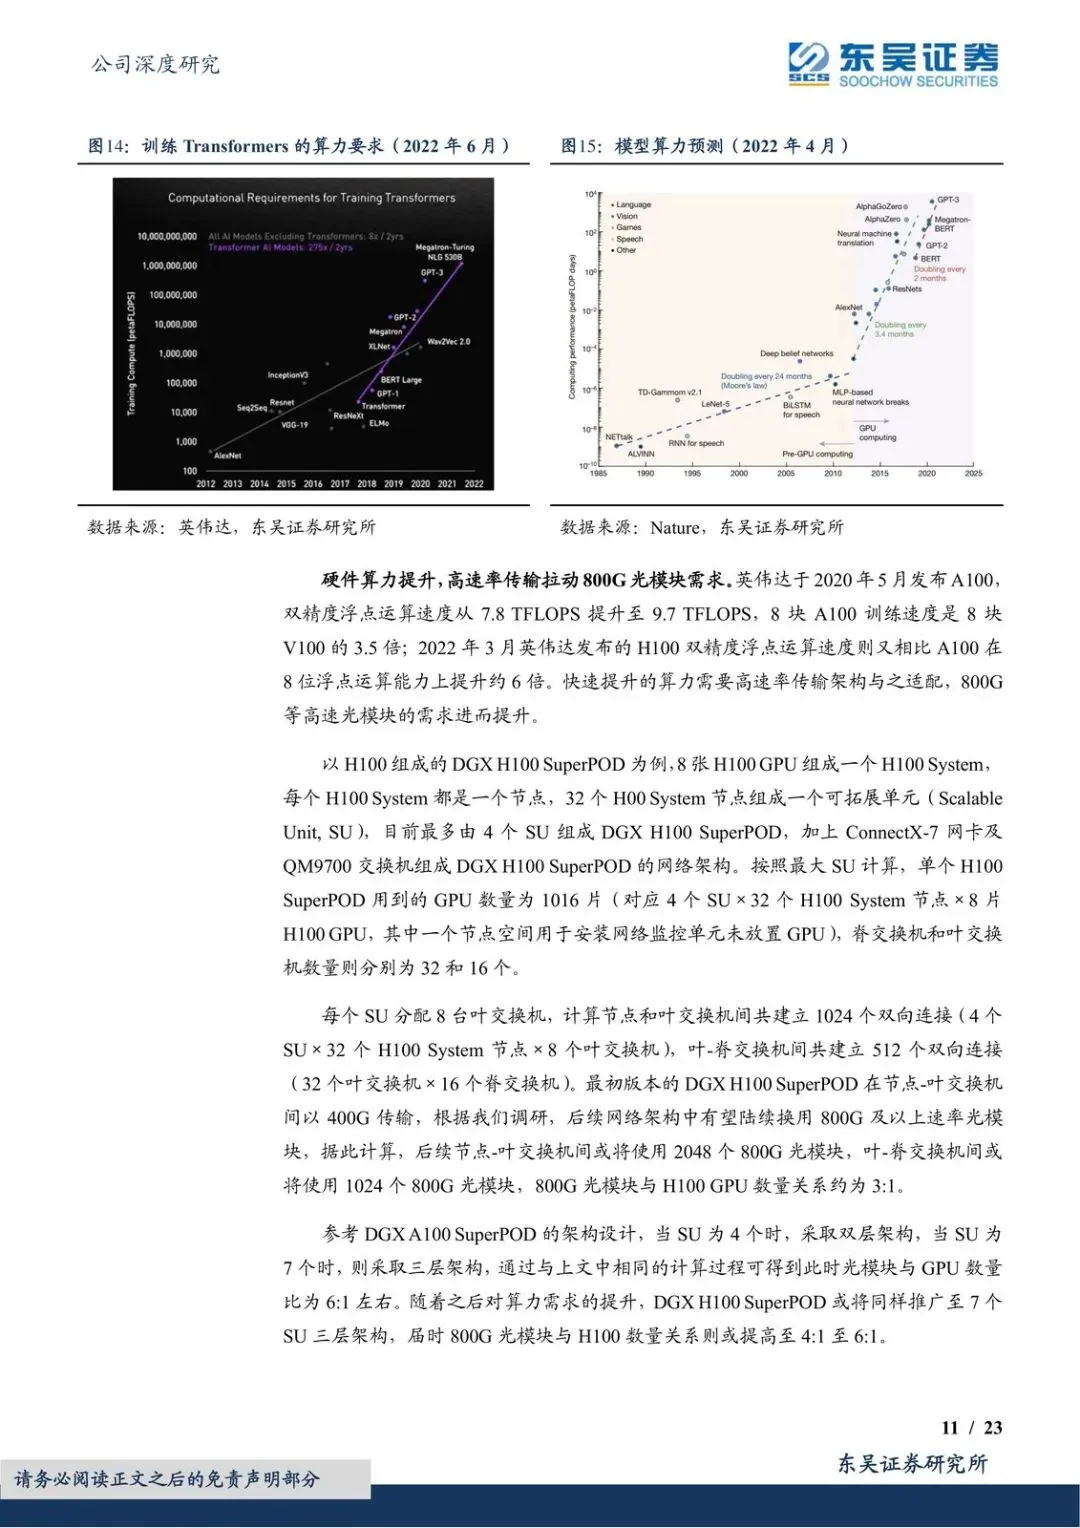
OpenAI 的口径里,2012–2018 年 AI 计算量每年大约翻 10 倍,之后会放缓,但仍远超摩尔定律。华为预测 2030 年全球 AI 算力超 105ZFLOPS(FP16),2020–2030 年大约 500 倍。IDC 预测中国 AI 算力从 2022 年的 268 EFLOPS 到 2026 年的 1271 EFLOPS,CAGR 47.6%。
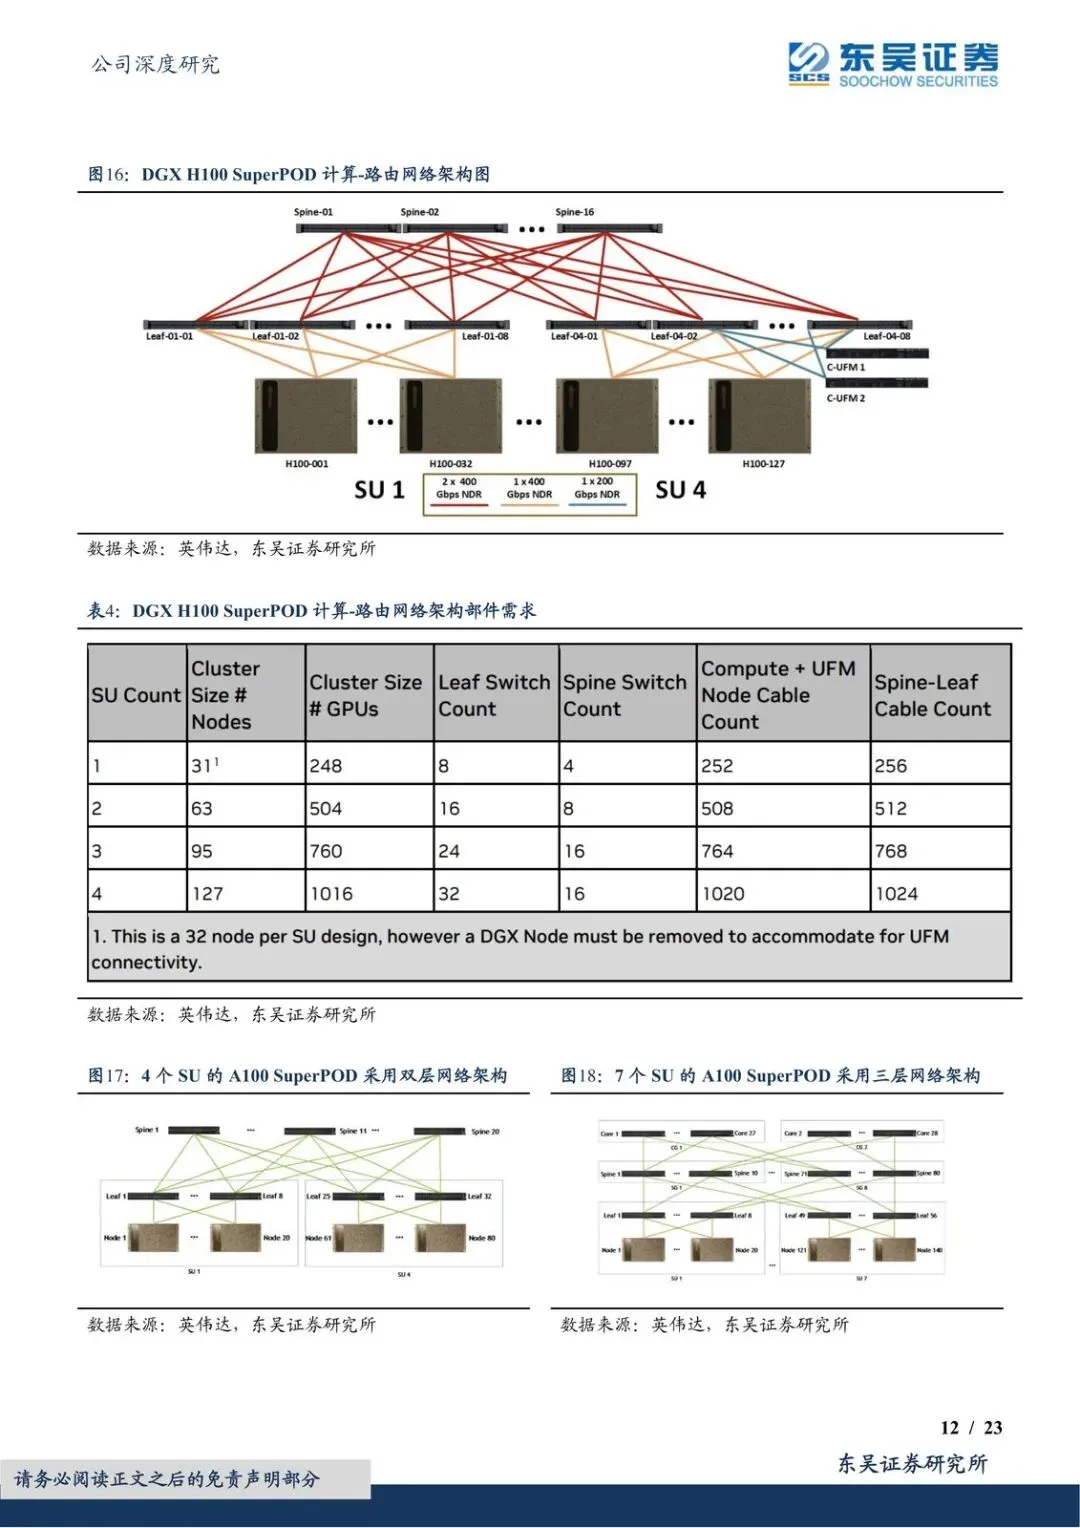
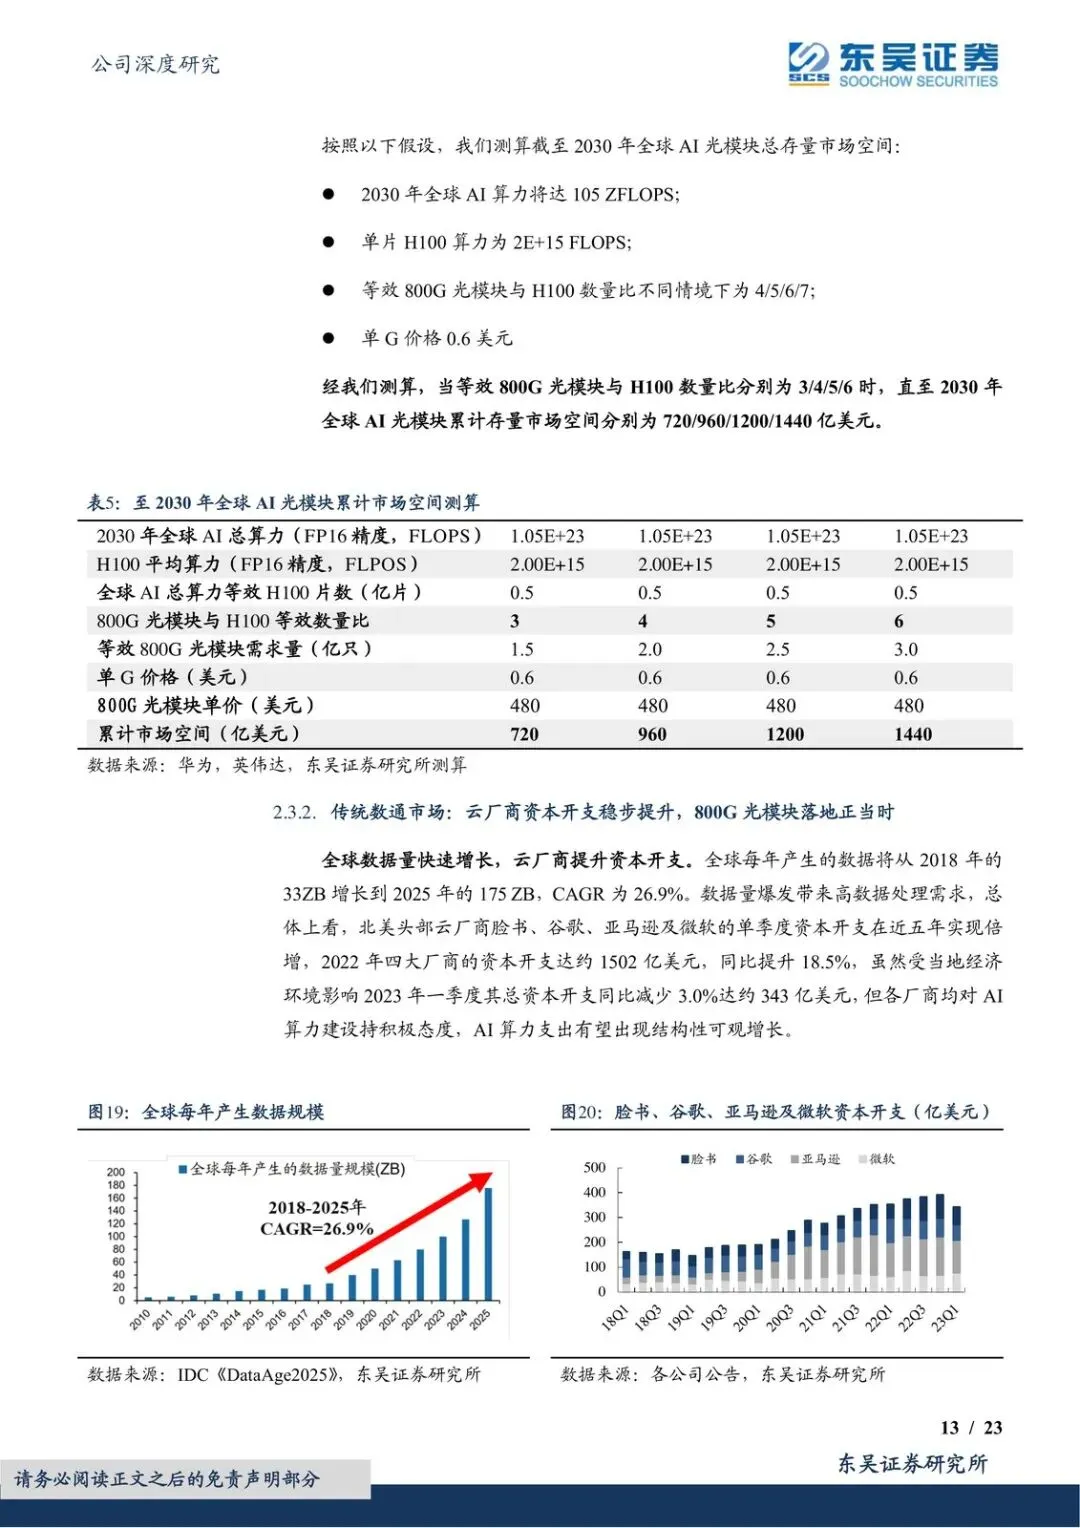
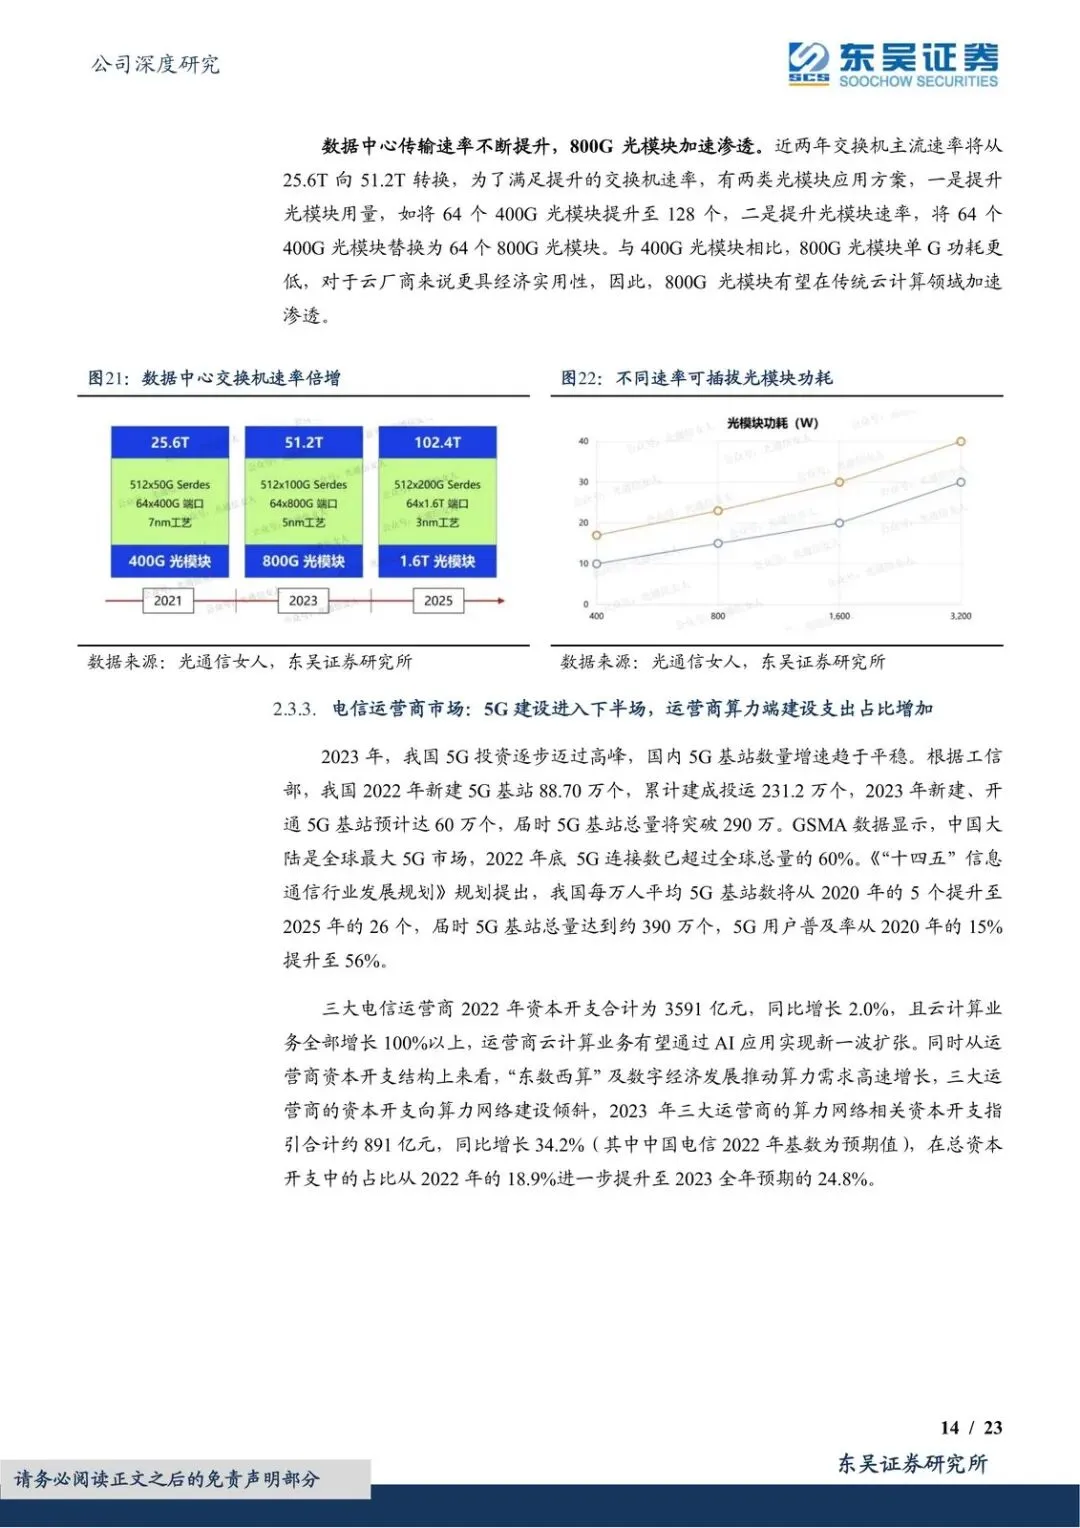
算力堆上去,机柜之间、集群之间的数据必须更快搬走。东吴测算到 2030 年,不同情景下全球 AI 相关光模块累计市场空间或超过 700 亿美元。传统数通和电信仍是底座,真正把需求结构往上拽的,是 800G。
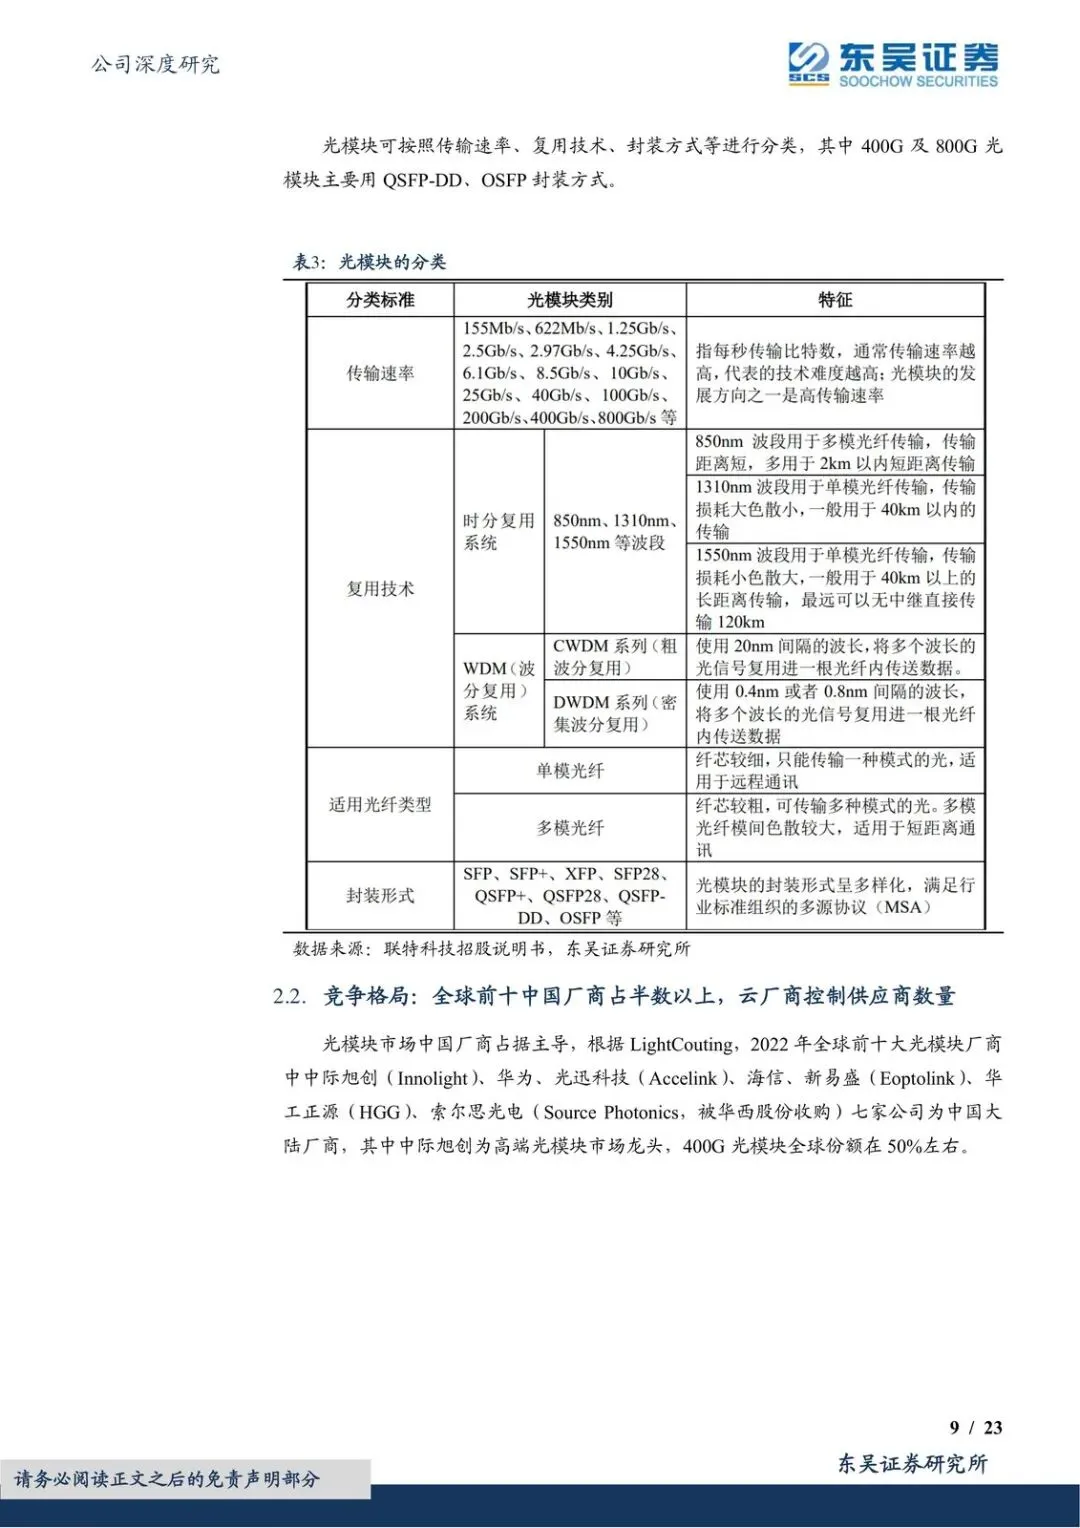
云厂商习惯把供应商名单压得很短。全球前十里中国厂商已占半数以上,能进名单、还能跟迭代节奏的人不多。这就是现在看中际旭创的原因:窗口开了,名单却没变宽。
谁受益:先出货、能交付的那一侧
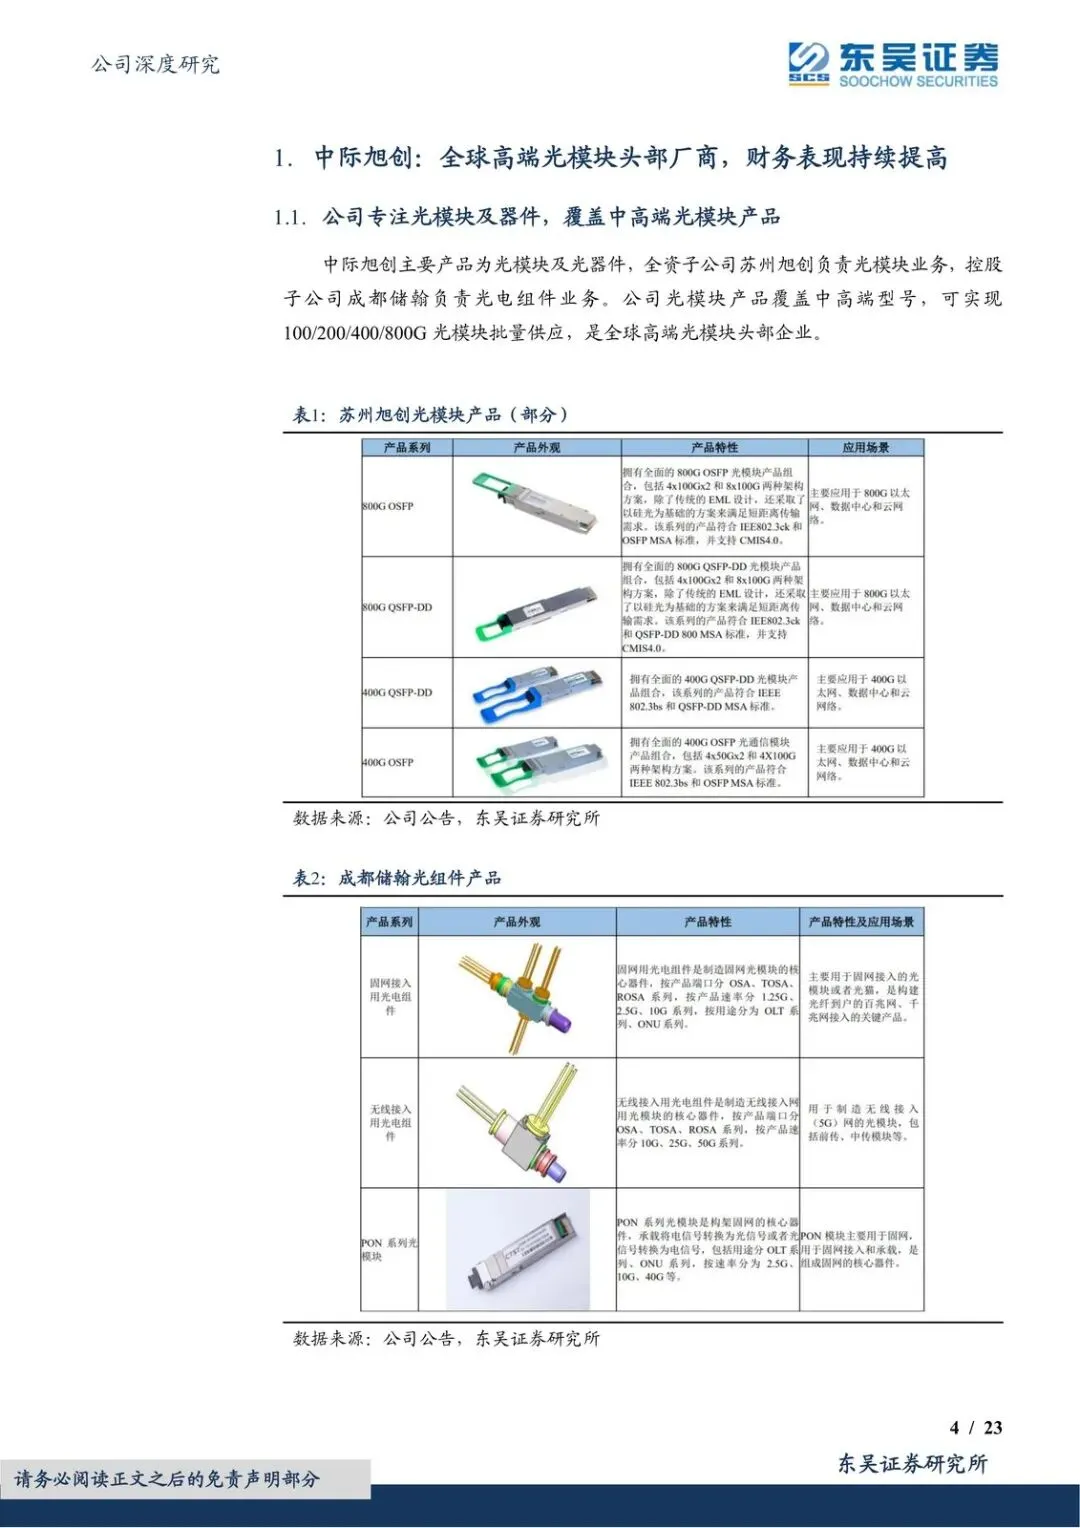
公司 2020 年推出业界首个 800G 可插拔 OSFP 和 QSFP-DD 系列,2022 年又推出基于自主设计硅光芯片的 800G OSFP2*FR4 和 QSFP-DD DR8+。长期向北美重点客户批量供货,和下游大客户、上游光芯片/电芯片形成相对稳定的供应关系。
2022 年营收 96.4 亿元、同比 +25.3%;归母净利 12.2 亿元、同比 +39.6%。2023 年一季度营收 18.4 亿元、同比 -12.0%,归母净利 2.5 亿元、同比仍 +15.0%。收入暂时回落,利润还能走高,更像产品结构在扛。
东吴预测 2023–2025 年营收 117.0 / 254.8 / 305.8 亿元,同比 +21% / +118% / +20%;归母净利 16.0 / 36.2 / 45.0 亿元,同比 +31% / +126% / +24%。对应 PE(按当时市值)约 79 / 35 / 28 倍。弹性几乎全部压在 2024 年那一跳。
受损的一侧也很清楚:还停在中低速、进不了北美核心客户名单、交付跟不上迭代的厂商,份额会被云厂主动收缩。
两个矛盾别绕开
一是估值已经不便宜。报告日收盘 157.71 元,总市值约 1266 亿元,对应 2023E PE 约 79 倍。买入评级赌的是 2024 年利润翻倍后估值迅速回落,不是当下便宜。
二是 2023 年一季度收入已经同比下滑。如果北美客户资本开支节奏、800G 上量时点晚于预期,2024 年 118% 的收入增速就会变成故事。风险提示里写得很直:高速需求不及预期、客户份额不及预期、研发落地不及预期、竞争加剧。
另外,公司收购君歌电子,想提前铺汽车光电子。这是第二条曲线的伏笔,对近两年利润贡献从材料看还谈不上主线。
接下来盯什么
2024 年能不能把高速模块从“能供”做成“放量”,比再讲一遍 AI 故事更重要。费用率控制、毛利率能否在 29%–31% 附近稳住,是高端化有没有走实的验证。北美重点客户订单节奏、800G/硅光产品出货,才是利润跳升的开关。
观察清单
- 2023 年全年营收是否贴近 117 亿元、同比约 +21%,以及后续季度收入是否从一季度同比 -12% 重新转正。
- 高速光模块营收占比能否维持在 90% 附近或继续抬升,综合毛利率是否守住约 29%–31%。
- 2024 年营收/净利是否出现接近翻倍的跳升(预测同比约 +118% / +126%),并核对 800G 及硅光模块对北美客户的批量交付进度。
- 归母净利率是否沿 12.7%→13.7%→14.2%→14.7% 的预测路径缓慢抬升,而不是只靠一次性费用压缩。
- 云厂商资本开支和 800G 招标节奏是否兑现;若需求或份额不及预期,及时下调对 2024 年利润弹性的定价。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: