
 研报速递
前言
行业传播中最容易出现的误读,是看到一个规模很大的低空经济数字,就直接推导反无人机市场规模很大;或是看到全球反无人机市场的高增长率,就认为国内所有相关厂商都会同步增长。券商报告本身并没有这么笼统,读报告真正要关注的是统计口径、市场范围和产业落地路径在反无人机项目中,雷达往往是最重要的探测设备之一。
01、先看三个不同的市场数字
第一类是低空经济市场,通常包括无人机制造、eVTOL、通航运营、空管、通信、导航、基础设施和服务等多个环节。中泰证券在2025年年度策略中,将低空产业链拆为eVTOL、无人机、运营、空管、通信、北斗/导航、雷达整机和基础设施等方向。这个数字适合说明行业背景,但不能直接当成反无人机市场。
第二类是全球或国内反无人机系统市场。中泰证券报告引用的市场口径显示,2023年全球反无人机市场销售额约18.14亿美元,该数据与中研产业研究院《2024-2029年中国反无人机行业深度调研及投资机会分析报告》的统计一致,该报告同样预计2030年全球反无人机市场将达到103亿美元,对应2024~2030年年复合增长率(CAGR)为28.6%;报告同时引用国内2023年反无人机市场规模约11.25亿元,其中系统约6.24亿元、硬件及服务约5.01亿元,这一国内市场数据也得到了行业研究机构UASE的验证,据UASE统计,2024年国内反无人机市场规模约13.97亿元,短短一年实现了明显增长,行业增长趋势清晰。因为这些数字来自不同研究来源,发布时应写清“报告引用口径”,不要将这些不同来源的数据包装为统一的官方统计数据。
第三类是厂商真正能获得的项目收入,包括单台设备、系统集成、改造施工、平台软件、检测认证、培训和运维服务。对多数民营厂商来说,真正需要争取的是这类项目收入,而非宏观层面的市场总额。
市场口径 | 包含内容 | 可用于说明什么 | 不能直接说明什么 |
低空经济总市场 | 制造、运营、空管、通信、导航、基础设施等 | 行业政策和长期需求背景 | 不能直接等同于反无人机订单 |
反无人机系统市场 | 探测、识别、处置、平台及部分服务 | 反无赛道整体成长空间 | 不能代表每类技术路线都同比增长 |
硬件及服务市场 | 设备、集成、施工、运维、培训等 | 厂商收入和项目交付机会 | 不能脱离项目预算和采购周期 |
单厂商可获得收入 | 产品销售、平台、改造和服务 | 判断企业商业化能力 | 不能只用行业规模倒推企业业绩 |
02 为什么反无人机需求会增长?
国泰海通认为,军民需求双轮驱动是反无人机行业增长的重要原因:军用场景关注低慢小目标、蜂群和体系化防御,民用场景则受到无人机保有量增长、机场和能源等敏感设施防护需求释放、法规和空域管控完善等因素推动。据《中国低空经济发展指数报告(2026)》数据,截至2025年底,全国注册无人机共328.7万架,同比增长51.0%,2025年我国民用无人机整机总产值达1761亿元、同比增长约20%,产业规模与保有量的快速扩张直接带动了反无人机防护需求;同时实际运营中已经出现无人机违规飞行危害公共安全的案例,2026年5月公安部就公布了今年以来查处的5起无人机影响铁路安全典型案例,其中甚至有无人机坠入铁路线路导致63趟列车晚点的情况,也进一步凸显了敏感设施防护的必要性。
这两类需求对产品的要求并不相同。军用或高端安全场景更强调多传感器、多处置手段、抗复杂环境和体系协同;民用项目通常更关注成本、合规、误报、运维、平台接入和对周边通信的影响。如果厂商用同一套宣传话术覆盖全部市场,反而容易让采购方对产品的适配性产生疑问。
03 报告里的技术趋势,如何对应到产品?
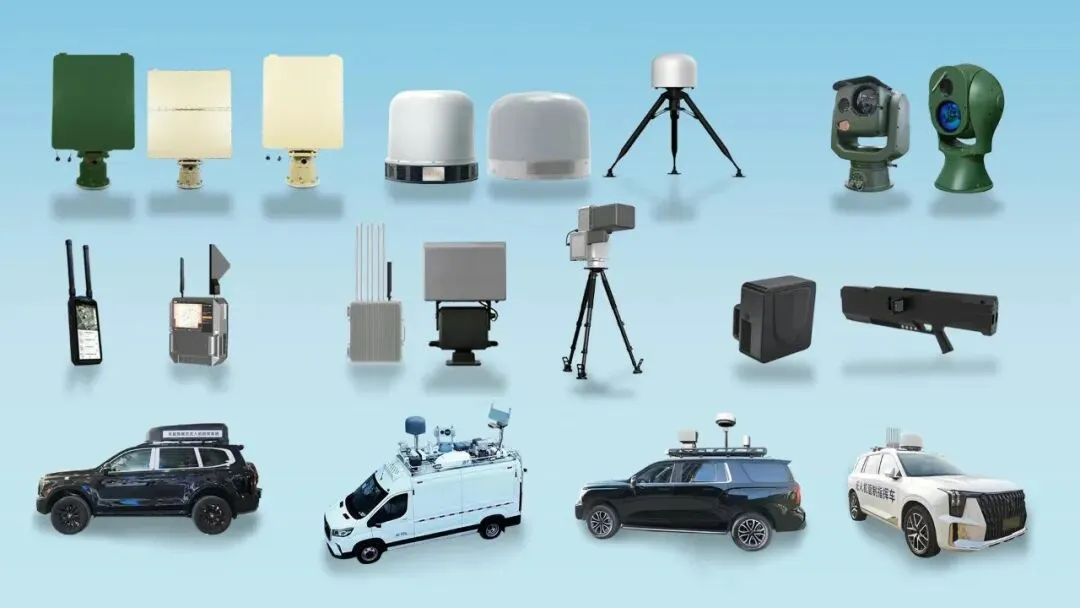
第一是多源感知。中泰证券将雷达、光电、射频、ADS-B和声学等列为反无人机目标的主要探测手段,这一分类正好与行业资料库中的雷达、频谱、光电和对应平台产品分类相契合。产品推介时,应讲清楚不同传感器的互补关系,而不是把每种设备都说成独立解决所有问题。
第二是软硬协同。国泰海通将软杀伤、硬杀伤和伪装欺骗放进立体防御体系,并强调AI和跨平台协同。对应到产品层面,就是频谱侦测、协议识别、雷达航迹、光电复核、授权处置和日志回放逐步连成闭环。历正、特金、凡双、华诺星空、理工全盛和云上筋斗等企业的相关实践,都在不同程度上体现了从单机产品到成套系统的延伸。
第三是低空基础设施化。低空经济一旦进入规模化运营,感知、通信、导航和信息处理会从单点项目走向网络化基础设施。从实际落地情况来看,当前我国低空经济规模化发展进程中已经显现出这一趋势:深圳美团无人机配送网络已覆盖深圳6个行政区,并计划2026年将服务延伸至粤港澳大湾区主要城市,实现低空配送的连片组网运营;截至2025年底,顺丰无人机已开通超600条配送航线,全行业注册无人机达328.7万架,全国已建成低空飞行服务站46个,覆盖23个省(自治区、直辖市),原本分散单点的飞行服务网络正在逐步织密,随着产业规模化发展,支撑低空运行的各类基础设施正在快速完成从分散单点到连片成网的转型。对反无人机厂商而言,机会不只来自“买一台反制设备”,也来自机场、园区、能源、活动和城市低空治理中的感知节点、平台软件、车载节点和持续运维。从市场结构来看,2024年我国包含持续运维服务在内的反无人机硬件及服务市场规模预计已达到6.17亿元,已经形成了可观的增量空间;从应用落地来看,目前反无人机相关服务和配套产品已经在大型活动安保、重点能源设施防护等场景实现了广泛应用,且北京、深圳、上海等地已明确将反制设施纳入新基建规划,与低空经济发展深度融合,进一步拓展了反无人机厂商在单一硬件销售外的业务空间。
04 反无人机市场真正的变量是什么?
第一个变量是项目从试点走向持续运行的速度。设备采购只能带来一次性收入,而平台升级、巡检、检测、培训与运维服务,才决定企业能否获得长期稳定的持续收入。
第二个变量是产品能否进入既有系统,开放接口和标准化数据会越来越重要。
第三个变量是合规边界,主动处置不属于普通消费电子的常规功能,相关采购规范与使用制度会直接影响市场的规模化放量。
05 结语
券商报告适合回答“行业为什么值得关注”,厂商资料适合回答“产品如何解决问题”,项目方案和验收材料则回答“能力是否真正落地”。公众号做行业营销,最有价值的方式,是把这三类信息放在同一条逻辑线上,而不是只摘录一个漂亮的市场数字。
当读者读完本文后,能够清晰判断:我所在的机场、园区、能源场站、监所或活动现场,应当优先建设哪类感知能力,后续如何逐步扩展覆盖雷达、光电、指挥平台与处置体系,这篇市场解读才算真正完成了从流量到有效线索的转化。
资料来源与产品观察
·中泰证券《低空经济2025年年度策略:看好低空商业化落地及无人机板块爆发》指出,低空经济是2025年最强成长主线之一,当前已经进入商业化落地阶段:政策端2021年“低空经济”首次写入国家规划,2023年被列入战略性新兴产业,2024年首次写入政府工作报告,2024年11月中央空管委确定合肥、杭州、深圳等六城开展eVTOL试点,同年12月国家发改委低空经济发展司正式成立,2025年3月亿航智能成为全球唯一集齐TC、PC、AC、OC“四证齐全”的eVTOL企业,标志低空经济“载人时代”正式开启;产业端,报告测算预计2027年低空基建市场规模可达1839亿,中国工业级无人机市场过往5年复合增速达54.7%,整机、基建、核心零部件三大细分板块将迎来密集催化,该内容见报告第7、16、20页。
·国泰海通《“矛与盾”的对抗统一,反无人机行业快速发展》,第1—2页关于市场驱动和技术趋势。
·长江证券相关军工研究资料,第36页关于美国国防部反无人机需求规模的引用口径,据公开可查数据,美国国防分析研究所统计显示2024-2029年美国国防部每年对反无人机系统的采购规模在14-16亿美元,2027年达到峰值19.18亿美元,2026财年美国国防部预算专门为反无人机系统项目划拨了31.87亿美元的经费,总反无人机年度支出预计将突破40亿美元;该部分为海外需求研究,不代表国内市场规模。
添加运营助手,获取更多低空安全前沿技术

发表评论
发表评论: