
 研报速递
今天,就是节前最后一个交易日了。
昨天(9 月 29 日)的盘面,用三个字就能概括:不想动。
三大指数小幅收红,沪指涨 0.18%,收在 3830 点。深成指涨 0.34%,创业板指涨 0.09%。看着都还行,是吧?但你要是再看一眼成交额,就笑不出来了——全天只有 1.42 万亿,比前一个交易日又缩了差不多 3000 亿,创了 14 个月以来的新低。
什么概念呢?前天放量下跌,1.72 万亿;昨天缩量反弹,1.42 万亿。想跑的前天跑得差不多了,想进的昨天也没进。市场就像节前的高铁站,人还是那些人,但都坐在自己的位置上刷手机,谁也不挪窝。
结构上倒是有几个亮点。元件板块反弹涨了 4%,电池涨 3%,房地产涨 3%,万科、信达地产这些老面孔集体涨停。跌的是种植业、油气、煤炭。近 3500 家上涨,只有不到 2000 家下跌——跌完第二天不动了,这算是个还过得去的信号。
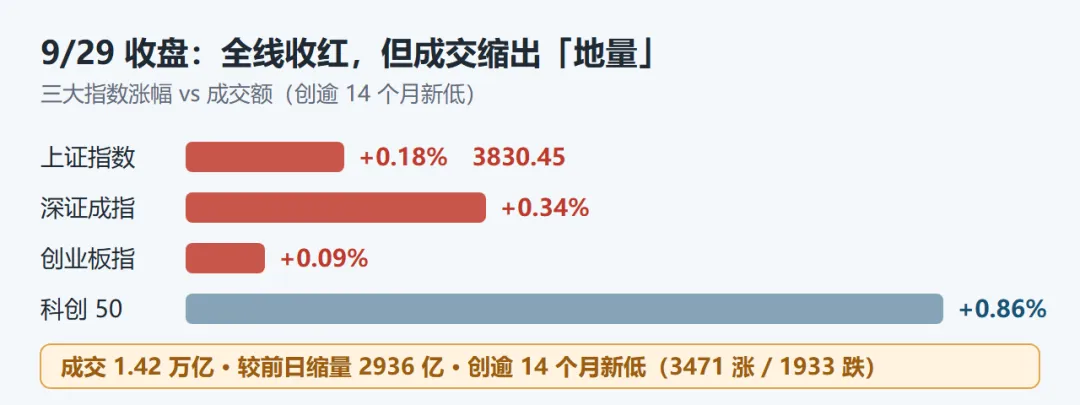
9/29 收盘全景:全线收红,成交创逾 14 个月新低
说回券商。
前天市场挨了一记闷棍之后,我本来以为昨天会有人出来改口。结果不但没人改口,反而有人把话挑得更明了。
中信证券昨天的新研判,标题我给你翻译成人话:三季报前后,是年内最后一波进攻窗口。原话是这么说的——「指数年内修复的概率,实际上比创新低要大很多」。
注意,这话不是随便说说的。他们的逻辑是:站在短期情绪和筹码周期的角度,叠加三季报的催化,市场具备活跃资金进攻新技术与新题材的土壤。但同时他们也补了一句很清醒的话:控制预期,避免「宏大叙事」,以震荡市思维应对。
翻译一下:窗口是真的,但这是最后一扇窗了,别在窗边幻想开门后面是大牛市。
至于拿什么进攻,中信开出的清单很具体:科技板块内部,向量价齐升的核心资产调仓——光通信、PCB、MLCC、燃气轮机、晶圆制造;非科技板块,聚焦创新药、能化、红利(煤炭、银行),加上有出海潜力的头部券商。另外考虑到高利率的环境,他们判断窗口内分化可能重新扩大,AI 重新占优。
对了,历史统计这边也添了两本新账本。
华泰证券翻了过去 20 年的账:国庆节前 10 个交易日,上证指数收益中位数是 -1.21%,上涨胜率只有 38.1%;但节后 5 个交易日,胜率抬升到 66.7%。中信建投的口径更狠:2016 年以来,剔除 2018 和 2024 这两个高波动年份,长假前一周上证下跌的概率高达 87.5%,而长假后一周上涨概率 62.5%、平均涨 1.3%。
两本账本指向同一句话:节前弱是常态,节后强才是规律。不过招商策略也专门泼了一瓢温水——近两年节前「抢跑」特征显现,日历效应不宜机械外推。这话说得很对,规律这东西,知道的人多了,就不太灵了。
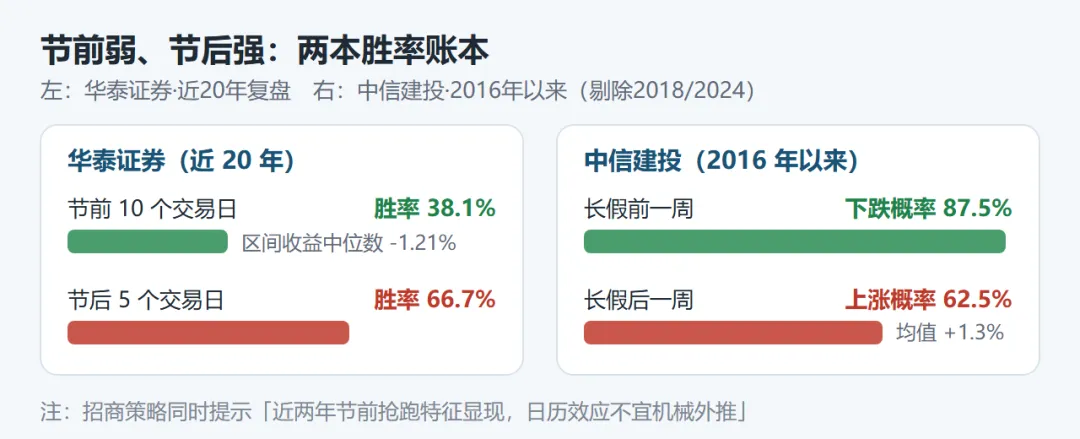
两本胜率账本:华泰近 20 年复盘 vs 中信建投 2016 年以来统计
东方财富证券的陈果,昨天给了个挺完整的框架,我管它叫「三根支柱」。
他的结论是:虽然节前有避险情绪,但综合评估,对节后 A 股不悲观。为什么?三根支柱。第一,美债收益率升破 5%,看着吓人,但并没有传导到中国国债收益率上,不是 A 股定价的主要矛盾。第二,AI 产业还在往前走,Meta 那个 Muse 智能体靠流量入口做 C 端付费的路子,值得继续盯着。第三,美国中期选举和 Anthropic 上市之前,海外市场的风险偏好大概率有支撑,而且 10 月加息这事已经被市场定价成大概率事件了,短期内超预期的坏消息,预计有限。
配置上他建议稳中求进:红利资产打底,高质量蓝筹做估值修复,成长方向里精选胜率和赔率性价比都高的。他给的行业清单挺长:银行、医药、国产算力、油运、电力设备、军工、非银金融、有色、煤炭。基本把进攻和防守的口粮都备齐了。
兴业证券的张启尧,昨天也说了一句挺有分量的话。
他说市场整体还是震荡,但结构上一些关键变化正在酝酿——前期调整充分之后,市场开始用景气确定性去应对宏观不确定性;而各种宏观扰动一旦落地、不确定性下降,反而有助于分歧弥合,此前被压制得最狠的科技板块,由此表现出「利空出尽」。
利空出尽这四个字,前几天跌的时候没人敢说。昨天说出来,多少带点「别人恐惧我贪婪」的意思。当然,也可能是套牢的人的自我修养。
把这 9 家券商最新的表态摊在一张图上看,特别有意思。
嘴上最进攻的是中信证券,直接喊「最后进攻窗口」;中信建投说「第二轮修复行情开启」,主线重回业绩景气;中金给了个四分法框架——科技在等产业趋势,周期看美联储加息兑现,内需还得等政策,如果都不行,就回归红利,回到 2024 年「9·24」之前的格局;国泰海通用数据回应了泡沫论:海外 AI 巨头利息保障倍数超过 30 倍,云业务回报健康,2027 年之前大概率能兑现指引,AI 资本开支还有大幅上升的基础。
申万宏源最冷静,说当前「神似 2014 年上半年」,年内就以震荡休整为主,10 月底三季报验证之后,重点看存储、高端 CCL、PCB 和电容。华泰居中,说持股过节的赔率改善了,但假期里美国就业、PMI 数据扎堆公布,配置要转向盈利确定性高的方向。
中金昨天还有份行业研报挺有意思,讲的是特种电子布。逻辑是 AI 算力共振,把特种电子布带进了扩产周期,而织布机是产业的「二阶导」——扩产要先买设备,设备订单比材料更早兑现。国产织布机正在小批量验证,海外龙头的盈利又超预期,产业链扩产的意愿被进一步强化。他们说,重点看 2026 下半年到 2027 年国产织布机的性能提升和订单兑现。卖铲人的铲子,永远比挖金子更早赚钱,这个道理放在哪一代行情里都好使。
怎么形容呢?嘴上都进攻,手上都留了后门。每一家都在看好里夹了一句「但是」。
配置的细节里也全是这种谨慎。中信建投的夏凡捷、李家俊说得很直白:进攻端抓筹码出清充分、基本面扎实的国产算力、光模块、PCB、半导体设备和存储;防御端就用低估值、高股息、现金流打底,非银兼具估值与业绩韧性,银行的红利底仓属性还在。国泰海通补了个提醒:细分环节的行情靠涨价催化,但涨价的持续时间,往往比股价的超额行情更长——这句话反过来听就是,股价总是先于基本面见顶。招商也把话说在前面:这轮回调里,外部利率不足以完整解释一切,前期强势方向的获利兑现、筹码换手,才是放大波动的主因。
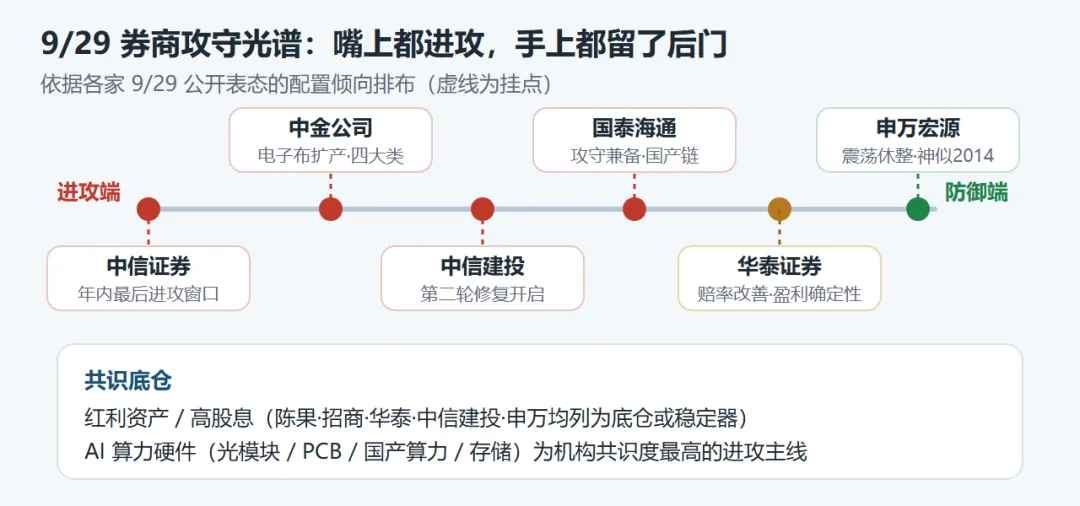
9/29 券商攻守光谱:从「最后进攻窗口」到「神似 2014」
不过,这两天海外市场的剧本,比 A 股热闹多了。
前晚(9 月 28 日美东),美股先挨了一顿揍:AI 硬件集体下挫,ARM 跌超 8%,高通跌超 7%,光通信全线大跌;COMEX 金一天跌了 4%,白银跌了 5.8%,10 年期美债收益率冲上 5.2% 以上。加息、高利率、通胀,三座大山一起压,隔壁的美国股民也在用脚投票。
结果昨晚(9 月 29 日美东),剧情反转了。三大指数只是意思意思地小跌:道指跌 0.26%,标普跌 0.17%,纳指跌 0.09%——昨晚跌得最狠的居然是油价,美油一天跌 3.5%,布油跌 2.6%。而被揍最惨的 AI 硬件,昨晚集体爬了起来:Lumentum 涨超 5%,康宁、迈威尔涨超 4%,ARM、Meta、Coherent 涨超 3%,SK 海力士、美光这些存储股也涨了回来。周一怎么摔的,周二就怎么爬起来,AI 这条主线的弹性,不是装出来的。
更有意思的是美联储的风向。昨天陈果还说「10 月加息已经被市场定价成大概率事件」,结果昨晚纽约联储主席威廉姆斯一开口——年内可能还有一次加息,但「不必着急」。就这么四个字,市场把 10 月加息的概率从七成压到了五成附近。当然,鹰派也还在:理事巴尔接着喊「还需要进一步调整」,芝加哥联储的古尔斯比说通胀超标五年半是「玩火」。加息预期松一松,黄金立刻弹了 1.1%,重新站上 4200 美元;只是 30 年期美债收益率还钉在 5.6% 附近的多年高位——长端那颗钉子,还没拔。
再补两条脚注。苹果跌了 2.66%,市值一夜蒸发超 1300 亿美元——新 CEO 正推全面改革,市场先跌为敬;纳斯达克中国金龙指数跌 1.55%,理想、小鹏、蔚来都跌了 4% 往上。过节之前,A 股股民先替中概股默哀一秒。
油价大跌这事,倒是可以多聊两句。供给端在偷偷松绑:沙特恢复了东西输油管道的出口,等于重新拿回一条绕开霍尔木兹海峡的路;中东主要产油国 9 月的原油出口量,预计创美伊开战以来的新高。昨晚的油价大跌,多少也是这条逻辑的延续。对车主是好消息,对通胀是好消息,对美联储的鹰派们,是坏消息。
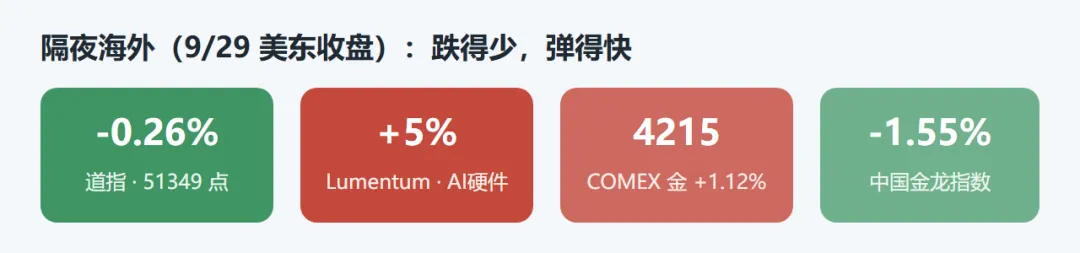
海外市场(9/29 美东收盘):指数小跌,AI 硬件反弹,油价大跌
国内政策这边,倒是暖风频吹。9 月 28 日的国常会明确说要推出一批务实管用的增量政策,研究出台稳定房地产市场、促进就业增收等政策措施,还要增加科技创新和技术改造的再贷款额度。央行 9 月 28 日在公开市场净投放了 4397 亿。托底的手,一直没缩回去。
而昨天,第一份真格的文件就到了,比大盘重要得多,单独说。
财政部、央行、金融监管总局 9 月 29 日联合印发通知:10 月 1 日起,中央财政首次给居民房贷贴息——注意「首次」这两个字。条件很具体:首套住房(新房二手房都算),建筑面积不超过 120 平,总价不超过 150 万,可享受贴息的贷款规模最多 100 万,财政给你年化贴息 1 个百分点,最长贴 5 年。按现在的首套房贷利率算,1 个百分点差不多等于利率打了三分之一的折扣;一笔 100 万的房贷,算上余额逐月减少,最多能少还将近 5 万块利息。
操作上也是真方便:不用跑窗口、不用交材料,签贷款合同时顺手授权一下,银行每月收息自动扣减,还有短信提醒——官方管这叫「免申即享」。更硬气的是后面那句:政策实施期暂定 1 年,资金总规模不设上限,预算据实结算。翻译一下:只要你是真刚需,钱管够。
你品品这个时间线:9 月 28 日国常会话音刚落,说「研究出台稳定房地产市场的政策措施」,9 月 29 日文件就落了地。这个速度,放在往年是不可想象的。中金不是说了嘛,内需还得等政策——现在政策是真到了,而且是真金白银那种。
顺手给你个数据:目前全国 38 个重点城市的二手住宅租金收益率约 2.87%,而新发放房贷利率约 3.1%,两者是倒挂的——这正是很多人持币观望的原因,房子租出去还不如存银行。1 个百分点的贴息,正好把这道缝往回收了收。买房的人得了实惠,股市里的人看的是另一层:财政开始直接下场帮居民减月供,这是给刚需真金白银,也是给预期递话筒。至于昨天涨停的那批地产股是不是又抢跑了,我就不敢说了。
还有一条科技圈的闲笔,说给你听:英伟达把回购授权额度一口气加了 1500 亿美元,剩下的额度升到 2350 亿美元——人类历史上最大的一次单笔回购授权增额。大洋对岸的 AI 军备竞赛,人家是真金白银在表忠心。AMD 也宣布 82 亿美元收购李飞飞的 World Labs。AI 这条叙事,海外主体们自己都不觉得是泡沫。
行,收个尾。
今天是节前最后一个交易日。券商的账本翻得震天响,说胜率站在节后那边;市场用昨天的 1.42 万亿地量回答:行,那我先看看。
其实这两边并不矛盾。地量不是市场的否定票,是市场把声音关掉、等着听假期消息的样子。美国非农、欧洲 CPI、美伊谈判,全都压在假期里公布;而节前,国内已经先把房贷贴息这份礼包挂了出来。券商的「进攻窗口」,开在一片信息真空的前面——海外赌假期不闹鬼,国内赌政策继续赶工,你赌不赌,看自己的心脏大小。
我的建议就一句:仓位是你自己睡得着觉的仓位,观点是券商的,账户是你的。
祝持股的,节后听到好消息;祝持币的,假期睡到自然醒。
注:本文观点整理自各券商公开研报、部委政策文件(财政部官网·财金〔2026〕95号《关于实施居民购房贷款贴息政策的通知》及三部门答记者问)与新华社等权威媒体汇编(素材截至 2026-09-30 晨间:A 股行情截至 9/29 收盘,美股行情含 9/29 美东收盘,2026-09-30 早晨发布),来源已注明,仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。

发表评论
发表评论: